Comparer les meilleures cartes de débit crypto
1. Bybit Card
La Bybit Card est celle que nous choisissons en premier, car elle permet de payer sans devoir bloquer de jeton. Elle fonctionne sur Mastercard, dépense depuis votre Bybit Funding Account et utilise d'abord tout solde en monnaie fiat avant de convertir des cryptomonnaies ; recharger en EUR ou en GBP évite donc les frais de conversion. Le cashback varie de 2 à 10 % en USDT, et à partir du niveau 2, vous bénéficiez de remboursements intégraux sur Netflix, Spotify, ChatGPT et Amazon Prime.
Le plafond compte plus que le taux. Le palier de base offre 2 % mais s'arrête autour de 5 $ de cashback par mois, si bien que 10 % ne s'applique qu'une fois que le trading fait monter votre niveau VIP. La grille tarifaire EEE ajoute des frais de conversion de 0,9 % et une marge FX de 0,5 % par rapport au taux Mastercard, les premiers 100 $ de retraits mensuels en distributeur automatique étant gratuits avant des frais de 2 %. La carte virtuelle est gratuite, et une carte physique coûte cinq dollars ou euros, une seule fois.
La disponibilité est la vraie limite. Bybit gère des programmes régionaux distincts dans l'EEE, en Suisse, en Australie, au Brésil, en Argentine, au Mexique, dans la zone AIFC et dans certaines parties de l'Asie-Pacifique, mais pas aux États-Unis, et les listes évoluent : vérifiez donc d'abord la vôtre. Émise via des partenaires européens réglementés et conforme à MiCA, elle se situe du côté le plus responsable des cartes de plateformes d'échange. Notre test complet de Bybit couvre le compte dans son ensemble.
Avantages
- Jusqu'à 10 % de cashback en USDT, sans obligation de staking de jetons.
- Les dépenses en monnaie fiduciaire d'abord évitent les frais de conversion crypto lorsque le compte est alimenté en espèces.
- Aucun frais annuel ni d'inactivité, plus des remises sur l'abonnement à partir du niveau 2.
Inconvénients
- Les niveaux inférieurs plafonnent le cashback à environ 5 $ par mois ; le taux maximal exige donc le statut VIP.
- Les frais de conversion et de FX s'accumulent pour quiconque dépense souvent des cryptos volatiles.
- Non disponible aux États-Unis, et les programmes régionaux varient en couverture et en limites.
2. Carte Crypto.com
La Crypto.com Visa Card est la carte la plus connue ici et celle qui offre encore la couverture la plus large. Vous la rechargez en crypto ou en monnaie fiat, et elle est distribuée dans environ 95 pays, dont les États-Unis, le Royaume-Uni, le Canada, l'Australie, Singapour et le Brésil. Les niveaux supérieurs ajoutent de vrais avantages, comme des remises sur le streaming, l'accès aux salons d'aéroport et, au sommet, un gestionnaire de compte dédié.
Lisez attentivement les mécanismes de récompense, car ils ont changé. Le cashback est désormais fixé à 0 % par défaut et ne s'active que tant que vous détenez un stake CRO actif ou payez un abonnement Level Up. L'échelle va du Midnight Blue gratuit à 0 %, à environ 2 % pour Ruby Steel, pour environ 500 $ en CRO ou 4,99 $ par mois, puis à 3 % vers 5 000 $, les paliers de 5 % et plus étant réservés à ceux qui bloquent de 50 000 $ à 500 000 $. Plusieurs remises hors staking ont été supprimées en novembre 2025.
Cette carte récompense les personnes déjà présentes dans l'écosystème Crypto.com. Le cashback est versé en CRO, un jeton volatil : un palier auquel vous avez souscrit peut donc valoir bien moins à la fin de la période de blocage. La carte n'a pas de frais annuels, mais la marge FX s'élargit le week-end et les plafonds de retrait gratuits en distributeur automatique varient selon le palier. Si vous ne détenez pas déjà du CRO, le calcul est plus difficile à justifier qu'avec les cartes plus simples ci-dessous.
Avantages
- La couverture géographique la plus large de toutes les cartes présentées ici, y compris les États-Unis et l'Australie.
- Les niveaux premium ajoutent l'accès aux salons, des remises sur le streaming et des avantages de conciergerie.
- Pas de frais annuels, avec un niveau d'entrée qui fonctionne comme une simple rampe de sortie prépayée.
Inconvénients
- Les récompenses sont par défaut de 0 %, sauf si vous faites du stake de CRO ou payez un abonnement mensuel.
- Le cashback est versé en CRO, si bien que le risque lié au prix du jeton peut éroder le rendement réel.
- Les spreads FX du week-end peuvent dépasser le cashback aux niveaux inférieurs.
3. MetaMask Card
La MetaMask Card montre la direction que prend cette catégorie. Conçue avec Mastercard et Baanx, elle fonctionne en self-custody : vos stablecoins restent dans votre propre wallet en self-custody et ne sont convertis qu'au moment du paiement, sans dépositaire détenant vos fonds entre deux achats. Pour quiconque utilise déjà un wallet, elle supprime entièrement l'off-ramp.
Elle fonctionne sur Linea, Base et Solana, permet de dépenser des USDC, des USDT et quelques variantes de stablecoin, et est acceptée chez plus de 150 millions de commerçants Mastercard. La Virtual Card gratuite verse 1 % de cashback en mUSD, avec des frais de transaction transfrontalière de 1 %. La Metal Card à 199 $ par an le porte à 3 % sur les premiers 10 000 $ dépensés chaque année et ramène les frais de FX à zéro. Un cashback en stablecoin indexé sur le dollar conserve sa valeur, là où le CRO ou un jeton natif fluctue.
Le taux du niveau gratuit est d'environ 1 %, inférieur à celui des cartes des plateformes d'échange, et l'auto-conservation ajoute des frictions, car vous devez détenir les bons actifs sur le bon réseau et approuver des plafonds de dépenses via des transactions on-chain qui coûtent du gas. La couverture s'étend aux États-Unis, au Royaume-Uni, à l'Europe, au Canada et à l'Amérique latine, mais les inscriptions aux États-Unis ont été suspendues en juin 2026 ; vérifiez donc l'état actuel pour votre région.
Avantages
- Une véritable auto-conservation, avec des fonds dans votre wallet jusqu'au moment du paiement.
- Le cashback en stablecoin sous forme de mUSD conserve mieux sa valeur qu'un jeton de récompense volatil.
- Aucun frais de FX supplémentaire avec l'offre Metal, dans une longue liste de pays.
Inconvénients
- Le cashback du palier gratuit se situe autour de 1 %, en dessous des meilleurs taux des cartes de plateformes d'échange.
- La configuration nécessite le bon réseau, les bons actifs et du gas pour approuver les plafonds de dépenses.
- Les inscriptions aux États-Unis et les commandes Metal ont été suspendues à la mi-2026, la disponibilité évolue donc.
4. OKX Card
La OKX Card est le lancement majeur le plus récent ici, et celui conçu pour réduire les coûts. Elle a été lancée dans l'EEE en janvier 2026 sur Mastercard, a ajouté une version Visa à Singapour et dépense des stablecoins depuis votre solde OKX Pay, qui restent dans votre wallet jusqu'au paiement. Il n'y a aucuns frais de transaction ni de FX, seulement un spread de conversion de 0,1 % en Europe, l'un des moyens les moins chers de dépenser à l'étranger.
Les récompenses sont plus limitées qu'il n'y paraît. Le cashback de 2 à 5 % ne s'applique qu'aux dépenses financées en USDG, le stablecoin d'OKX, les paliers supérieurs à 2 % dépendant de votre niveau VIP sur la plateforme d'échange. Si vous dépensez en USDC ou USDT, vous ne gagnez rien, et le palier de base plafonne le cashback à environ 5 $ par mois. Les USDG inactifs peuvent aussi générer du rendement, à comparer avec les autres taux de stablecoins.
La couverture est le compromis. La carte est conçue pour l'EEE et quelques autres marchés, l'accès aux États-Unis restant limité ; elle convient donc surtout aux Européens qui détiennent déjà des stablecoins, plus qu'à ceux qui recherchent un taux global uniforme. Pour le spread le plus bas sur les dépenses courantes et de voyage, elle est toutefois difficile à battre, et elle s'associe naturellement aux jetons de notre guide des stablecoins les plus sûrs.
Avantages
- Aucuns frais de transaction ni de FX, avec seulement un spread de conversion de 0,1 % dans l'EEE.
- Les stablecoins restent dans votre wallet OKX Pay jusqu'au moment du paiement.
- L'USDG inactif peut générer du rendement, et le cashback ne nécessite aucun blocage de jetons distinct.
Inconvénients
- Le cashback ne s'applique qu'aux dépenses en USDG ; USDC et USDT ne rapportent rien.
- Le palier de base plafonne les récompenses à environ 5 $ par mois sans niveau VIP élevé.
- Conçue autour de l'EEE, avec une disponibilité limitée aux États-Unis, au Royaume-Uni et en Australie.
5. Nexo Card
La Nexo Card répond à un autre besoin. La plupart des cartes vous obligent à vendre vos cryptos pour dépenser. Sa Mastercard à double mode permet de basculer en un geste entre le mode Débit, qui dépense un solde et rémunère les fonds inactifs, et le mode Crédit, qui emprunte contre vos cryptos afin que vos avoirs restent investis. Pour un détenteur qui préfère ne pas vendre en pleine hausse, cette flexibilité fait tout l'intérêt de la carte.
Le niveau de fidélité détermine si l'offre en vaut la peine. Le cashback de 0,5 à 2 %, versé en NEXO ou en BTC, s'applique uniquement en mode Crédit, exige un portefeuille supérieur à 5 000 $ et varie selon la quantité de NEXO que vous détenez. Les intérêts du crédit vont d'environ 1,9 % au niveau le plus élevé à près de 14 % au niveau le plus bas ; emprunter pour dépenser n'est donc rentable qu'aux niveaux supérieurs, où Nexo propose aussi du crédit à taux zéro sur BTC et ETH. La carte est réservée à l'EEE, au Royaume-Uni et à la Suisse, sans frais annuels, mais les commandes de cartes physiques ont été suspendues.
Considérez-la comme un outil destiné aux utilisateurs qui comprennent le collatéral, le ratio prêt/valeur et le report d'imposition. Les dépenses en Credit Mode ne sont pas une vente, ce qui peut différer un événement imposable, mais une forte baisse du collatéral peut déclencher un appel de marge, et l'entreprise a fait l'objet de mesures réglementaires, dont une sanction en Californie en janvier 2026. Gardez votre solde de dépenses bien en dessous de vos avoirs à long terme et la carte trouve sa place.
Avantages
- Passez d'un solde à dépenser à un emprunt garanti par vos cryptomonnaies en un seul geste.
- Le Credit Mode vous permet de dépenser sans vendre, ce qui peut différer un événement imposable.
- Sans frais annuels, avec en plus des intérêts sur les soldes inutilisés en mode Débit.
Inconvénients
- Le cashback exige un portefeuille de plus de 5 000 $ et ne s'applique qu'en mode Crédit.
- Emprunter pour dépenser n'est rentable qu'aux paliers de fidélité les plus élevés.
- Uniquement dans l'EEE et au Royaume-Uni, avec des cartes physiques suspendues et un risque lié au collatéral en cas de repli.
6. Gate Card
La Gate Card se distingue par l'étendue de son offre. Gate propose l'un des plus grands catalogues d'actifs du secteur, et la carte finance les dépenses à partir de cette gamme plutôt que d'un court menu de grandes cryptomonnaies, de sorte qu'une cryptomonnaie que vous auriez autrement vendue d'abord devient dépensable. C'est une carte Visa disponible en version virtuelle et physique, et vous pouvez recevoir le cashback en USDT, BTC, ETH ou en jeton GT de Gate.
Le cashback augmente selon le palier jusqu'à environ 5 % sur les dépenses éligibles, avec une base de 1 % sur les achats du quotidien. Les frais sont raisonnables dans la région. Les cartes en EUR facturent 0,2 % sur les transactions européennes et 2 % ailleurs, les cartes en USD un forfait de 0,4 %, plus des frais de conversion de 0,9 % par achat, sans frais annuels ni frais de transaction dans l'EEE.
La couverture se concentre sur l'EEE et l'Argentine plutôt que sur une présence mondiale, la carte n'est pas proposée aux États-Unis et Gate se situe derrière les plus grandes plateformes en matière de confiance dans la marque ; ne gardez donc dessus que des soldes destinés aux dépenses. Pour mettre à profit un large éventail d'altcoins et de stablecoins sans les céder un par un, elle comble un créneau que les grands noms laissent libre.
Avantages
- Alimentez vos dépenses à partir de l'un des catalogues d'actifs les plus larges parmi toutes les cartes.
- Choisissez votre devise de cashback parmi USDT, BTC, ETH ou GT.
- Aucuns frais annuels ni de transaction au sein de l'EEE, avec des taux bas dans la région.
Inconvénients
- La couverture se concentre sur l'EEE et l'Argentine, et exclut les États-Unis.
- Des frais de conversion de 0,9 % s'appliquent en plus des frais de transaction régionaux.
- Confiance dans la marque plus faible que pour les plus grandes plateformes ; limitez donc les soldes que vous y détenez.
Qu'est-ce qu'une carte de débit crypto et comment fonctionne-t-elle ?
Une carte de débit crypto associe une carte Visa ou Mastercard à un solde en crypto plutôt qu'à un compte bancaire. Au moment du paiement, elle convertit les cryptos dues dans la devise du commerçant et règle en monnaie fiat, ce qui vous permet de dépenser chez des millions de commerçants sans vendre ni effectuer de retrait au préalable. Le terminal ne voit jamais les cryptos.
La conservation est la grande ligne de partage. Les cartes custodial de Bybit, Crypto.com ou Gate gardent votre solde dans un compte sur une plateforme d'échange, tandis que les cartes en auto-conservation comme MetaMask et OKX conservent vos stablecoins dans un wallet que vous contrôlez jusqu'au moment du paiement.
Le financement a aussi évolué : la plupart des cartes modernes convertissent automatiquement au moment du paiement au lieu de fonctionner en prépayé, en ne vendant que ce dont chaque paiement a besoin, et beaucoup permettent de dépenser d'abord des stablecoins afin de protéger les cryptomonnaies volatiles.
Comment choisir une carte de débit crypto
La bonne carte dépend davantage de votre lieu de résidence, de ce que vous détenez et de l'impact des frais que du taux affiché sur la page marketing. Cinq vérifications distinguent une carte qui vous rapporte vraiment d'une carte qui en donne seulement l'apparence :
- Calculez le cashback réel, pas celui affiché. Un taux de 10 % plafonné à cinq dollars par mois correspond en réalité à 2 % pour la plupart des gens. Multipliez le taux réel par vos dépenses et jugez le montant obtenu.
- Vérifiez la devise du cashback. Les récompenses en CRO ou NEXO comportent un risque de prix : 3 % peuvent donc diminuer avant que vous ne les dépensiez. Le cashback en stablecoin, comme mUSD ou USDG, conserve sa valeur.
- Additionnez le spread et le FX. Des frais de conversion de 0,9 % plus une marge FX de 0,5 % peuvent coûter plus cher que le cashback ne rapporte, et de nombreuses cartes élargissent le spread le week-end. Les cartes à spread quasi nul comme OKX l'emportent en voyage.
- Décidez qui détient l'argent. L'auto-conservation garde les fonds dans votre wallet jusqu'au paiement, mais vous demande de gérer les réseaux et les autorisations. La solution custodial est plus simple, mais elle confie votre solde à l'émetteur.
- Vérifiez que la carte est livrée chez vous. Les États-Unis, le Royaume-Uni et l'EEE autorisent ou excluent chacun des cartes différentes, et les listes changent sans préavis ; vérifiez donc votre pays et testez d'abord avec un petit montant.
Le virage vers les cartes stablecoin et auto-conservation
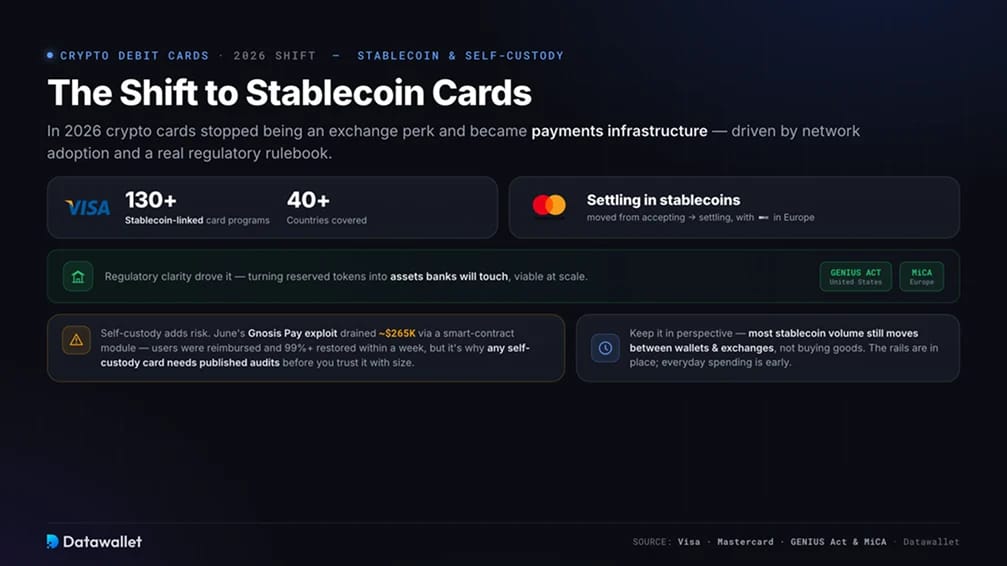
En 2026, les cartes crypto ont cessé d'être un avantage des plateformes d'échange pour devenir une infrastructure de paiement. Visa alimente désormais plus de 130 programmes liés à des stablecoins et assure l'essentiel du volume de cartes on-chain, et Mastercard est passé de l'acceptation des stablecoins au règlement en stablecoins. La clarté réglementaire en est la cause, avec le GENIUS Act qui encadre les stablecoins américains et MiCA qui fait de même en Europe, transformant les jetons adossés à des réserves en actifs que les banques accepteront de manier.
Cette clarté a rendu viables à grande échelle les cartes en auto-conservation et en stablecoins. Les cartes MetaMask et OKX laissent toutes deux vos actifs dans un wallet que vous contrôlez jusqu'au paiement et reposent sur des stablecoins, si bien que les soldes et le cashback se comportent comme des dollars plutôt que comme un pari. C'est là que se dirigent la plupart des nouveaux lancements, des cartes natives des wallets aux produits axés sur les stablecoins déployés dans plus d'une centaine de pays.
La promesse de l'auto-conservation comporte son propre risque, et juin l'a rendu concret. La carte Gnosis Pay non custodial a subi une exploitation d'un module de smart contract qui a siphonné environ 265 000 $ ; Gnosis a ensuite remboursé les utilisateurs et rétabli le service pour plus de 99 % d'entre eux en une semaine. Relier une carte à du code on-chain ajoute une surface d'attaque qu'une simple carte de plateforme d'échange n'a pas, c'est pourquoi nous avons écarté Gnosis Pay de ce cycle et pourquoi toute carte en auto-conservation doit disposer d'audits publiés avant que vous lui confiiez des montants importants.
Il faut toutefois relativiser. La plupart du volume de stablecoins circule encore entre wallets et plateformes d'échange plutôt que pour acheter des biens ; les paiements quotidiens par carte en sont donc à leurs débuts. Les infrastructures sont en place et la direction est tracée.
Cartes de débit crypto et fiscalité
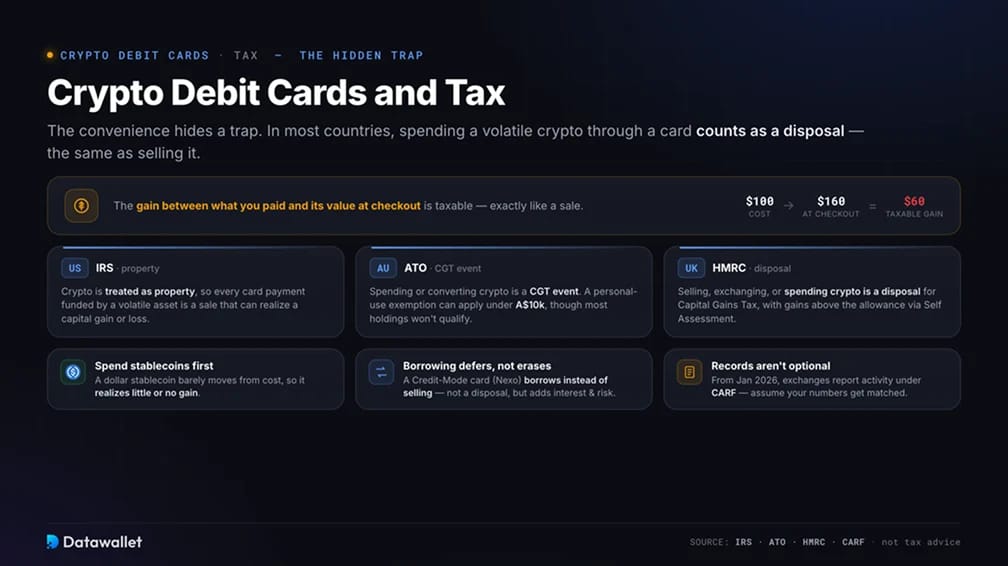
Cette commodité cache un piège fiscal. Dans la plupart des pays, dépenser une cryptomonnaie volatile comme le Bitcoin avec une carte est considéré comme une cession, au même titre qu'une vente : la plus-value entre le prix payé et la valeur au moment du paiement est donc imposable. Les conséquences dépendent de votre lieu de résidence et de ce que vous dépensez.
- États-Unis : l'IRS traite les cryptomonnaies comme un bien ; chaque paiement par carte financé par un actif volatil constitue donc une vente pouvant générer une plus-value ou une moins-value.
- Australie : L'ATO considère que dépenser ou convertir des cryptos constitue un événement CGT. Une exemption pour actif à usage personnel peut s'appliquer lorsque les cryptos ont été acquises pour moins de 10 000 A$ et utilisées principalement pour acheter des biens personnels, mais la plupart des avoirs n'y seront pas éligibles.
- Royaume-Uni : HMRC considère la vente, l'échange ou la dépense de cryptomonnaies comme une cession aux fins de l'impôt sur les plus-values, les gains dépassant l'abattement annuel étant déclarés via le Self Assessment.
- Dépensez d'abord vos stablecoins : un stablecoin en dollars comme USDC ou USDG s'écarte à peine de votre prix de revient, il génère donc peu ou pas de plus-value. Définir l'ordre de dépense de votre carte sur les stablecoins limite la paperasse.
- L'emprunt reporte, il n'efface pas : une carte en Credit Mode comme celle de Nexo emprunte contre vos cryptos au lieu de les vendre ; la dépense n'est donc pas une cession. Vous échangez la simplicité fiscale contre des intérêts et un risque de liquidation.
- La conservation des justificatifs n'est pas facultative : la plupart des émetteurs exportent un historique des transactions avec la valeur en monnaie fiat de chaque achat. À partir de janvier 2026, les plateformes d'échange transmettent aussi votre activité aux autorités fiscales selon la norme mondiale CARF ; partez donc du principe que vos chiffres seront recoupés.
Rien de tout cela ne constitue un conseil fiscal. Quiconque dépense des montants significatifs en crypto avec une carte doit conserver tous les justificatifs et vérifier les détails auprès d'un comptable local connaissant les crypto.
Les cartes de débit crypto sont-elles sûres ?
La question de sécurité la plus importante concerne la conservation, pas la fraude. Une carte custodial confie à une plateforme d'échange la garde de votre solde ; sa sécurité dépend donc de celle de l'émetteur et de sa solvabilité. Une carte en self-custody garde les fonds dans votre wallet, mais reporte le risque sur les contrats et les autorisations qui relient la carte à la blockchain, comme l'a montré Gnosis Pay. Aucune des deux n'est strictement plus sûre. Elles échouent de manières différentes, c'est pourquoi nous ne gardons sur une carte que l'argent à dépenser, et nos avoirs à long terme dans un wallet que nous contrôlons.
Au quotidien, les protections sont classiques. Les cartes sérieuses utilisent puces EMV, codes PIN, 3D Secure pour les paiements en ligne, authentification à deux facteurs, alertes instantanées et gel dans l'application, le tout couvert par la garantie de responsabilité zéro de Mastercard ou de Visa en cas de débits non autorisés. Les bons réflexes sont les habituels : vérifier les liens avant de vous connecter, se méfier du phishing visant les données de carte et de wallet, et ne jamais signer une autorisation de wallet que vous ne comprenez pas.
Le risque propre aux cryptomonnaies est le prix. Comme la carte puise dans un solde volatil, une baisse du marché entre le rechargement et la dépense réduit votre pouvoir d'achat, une raison de plus d'alimenter la carte avec des stablecoins plutôt que de laisser exposé l'argent du quotidien.
Conclusion
La meilleure carte de débit crypto est celle qui est livrée dans votre pays, qui facture le moins la conversion et qui rémunère en actifs qui conservent leur valeur. Pour la plupart des utilisateurs hors des États-Unis, la Bybit Card est la plus polyvalente, avec un vrai cashback, sans staking et avec des frais clairs. Crypto.com l'emporte par sa couverture et ses avantages si vous détenez déjà des CRO, et Gate couvre la longue traîne d'actifs que les grands noms ignorent.
Le changement le plus important va vers l'auto-conservation et les stablecoins. Les cartes MetaMask et OKX permettent de dépenser depuis votre propre wallet, versent un cashback qui conserve sa valeur et montrent la direction que prend la catégorie. Nexo se distingue pour les détenteurs qui préfèrent emprunter plutôt que vendre.
Avant d'y transférer vos dépenses réelles, effectuez un petit chargement et un seul achat de bout en bout, vérifiez que le coût de conversion et les pays pris en charge correspondent à la communication commerciale, et configurez la carte pour dépenser d'abord des stablecoins. Dix minutes de test en disent plus que n'importe quel avis.
Notre méthodologie
Nous avons comparé les principales cartes de débit crypto en ouvrant des comptes, en les alimentant et en payant en magasin et en ligne, avec des soldes en stablecoin et volatils, puis en relisant les coûts sur le relevé. Chaque carte a été notée selon cinq critères :
- Récompenses effectives : le vrai cashback après plafonds, exclusions et risque de prix du jeton de récompense, et non le chiffre affiché.
- Coût total des dépenses : spreads de conversion, marges FX, frais de distributeur automatique, ainsi que tout coût annuel ou d'abonnement, y compris les spreads du week-end.
- Conservation et sécurité : les fonds sont-ils détenus par l'utilisateur ou par l'émetteur, les contrôles de la carte, ainsi que les audits et l'historique d'incidents de chaque fournisseur.
- Couverture et alimentation : pays, réseaux et actifs pris en charge, ainsi que la fluidité de la conversion et du règlement par carte.
- Facilité d'usage au quotidien : prise en charge d'Apple Pay et de Google Pay, contrôles dans l'application, frictions lors de l'inscription et performance réelle des transactions.
Nous avons exclu les cartes présentant des failles de sécurité récentes non résolues, sans réelle disponibilité au quotidien, ou dont les frais rendaient les dépenses non rentables. Les tests ont été menés début et milieu 2026, et les conditions évoluent vite : confirmez donc les frais actuels et les listes de pays auprès de chaque émetteur avant de faire une demande.