

Comparez les meilleures DEX de perpetual en 2026
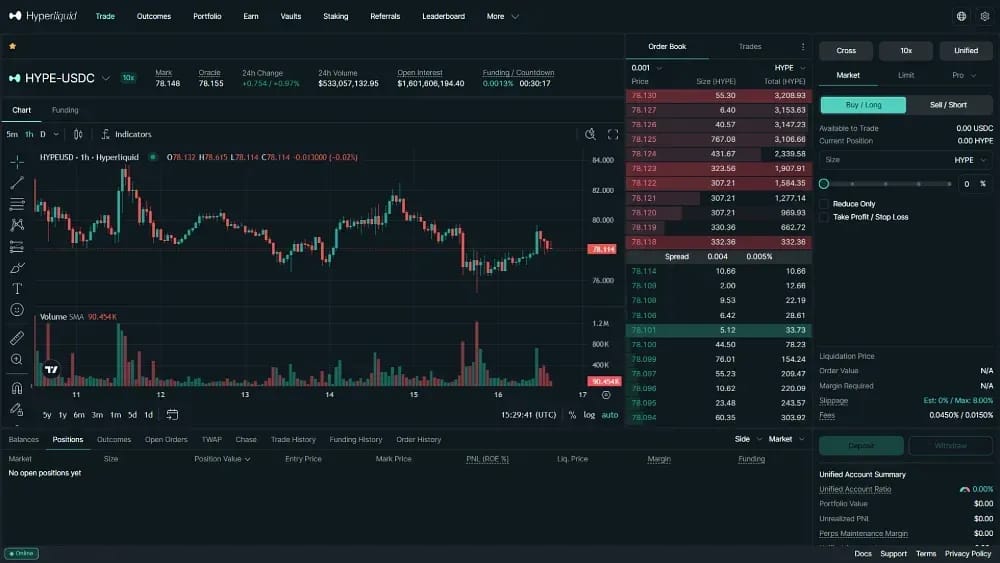
1. Hyperliquid
Hyperliquid reste la référence pour le reste du secteur. Sa Layer 1 conçue sur mesure offre une finalité des transactions inférieure à la seconde et traite actuellement près de 58 % du volume total des DEX de contrats perpétuels suivis. Environ 200 milliards de dollars transitent par le carnet d'ordres tous les 30 jours. L'open interest total est remonté à environ 14 milliards de dollars, son plus haut niveau depuis la cascade d'octobre 2025. Les indicateurs complets du protocole sont disponibles dans notre tableau de bord statistiques Hyperliquid.
Son avantage en 2026 vient de plus en plus de la distribution. Coinbase a commencé à acheminer le flux d'ordres de Base App vers la liquidité de Hyperliquid en août 2026. Les marchés HIP-3 couvrent désormais le pétrole brut, l'or, l'argent et le S&P 500 sous licence officielle. Sur testnet, la mise à niveau HIP-3 Star offre aux déployeurs un contrôle plus fin des marchés.
L'économie du jeton continue de renforcer cette croissance. Environ 97 % des frais du protocole sont dirigés vers l'Assistance Fund pour des rachats automatisés de HYPE. HYPE a atteint un nouveau record historique proche de 88 $ début septembre, après que Hashdex l'a ajouté à l'ETF de l'indice crypto NCIQ coté au Nasdaq. Les demandes d'ETF HYPE spot peuvent être suivies via notre suivi des ETF Hyperliquid.
Avantages
- La liquidité la plus profonde et les spreads les plus serrés de tous les DEX de contrats perpétuels, avec des paires majeures BTC et ETH rivalisant avec les plateformes d'échange centralisées de premier plan.
- HIP-3 prend en charge le trading 24/7 du pétrole, de l'or et de l'argent, ainsi que le seul contrat perpétuel sur le S&P 500 officiellement sous licence.
- Les revenus réels issus des frais financent des rachats agressifs de HYPE, désormais renforcés par l'inclusion dans des indices ETF et par des demandes de ETF spot en attente.
- Le routage de la Base App de Coinbase et les intégrations de contrats perpétuels de MetaMask transforment de grandes applications grand public en interfaces d'accès à Hyperliquid.
Inconvénients
- Les marchés HIP-3 utilisent des oracles gérés par le déployeur et ne sont pas protégés par le vault HLP natif.
- L'interface principale reste restreinte aux traders basés aux États-Unis, même si les régulateurs évoquent de possibles voies d'accès sur le territoire américain.
- Les validateurs liés à la fondation contrôlent encore une grande partie des HYPE staked, ce qui laisse les questions de décentralisation sans réponse.
2. Lighter
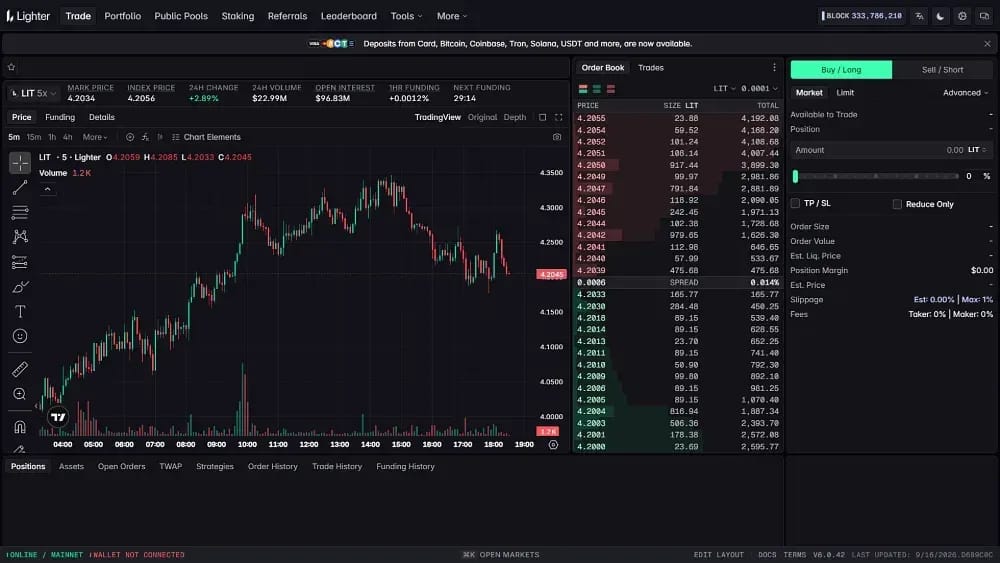
Lighter est une plateforme d'échange zk-rollup qui règle sur Ethereum et publie des preuves de validité pour chaque appariement, liquidation et variation de solde. Les comptes standard ne paient aucuns frais maker ou taker sur 219 marchés, avec un effet de levier pouvant atteindre 50x. En août, la plateforme a enregistré environ 40 milliards de dollars de volume mensuel, tandis que l'open interest a dépassé 1 milliard de dollars pour la première fois.
La distribution est désormais au cœur de la croissance de Lighter. Robinhood Wallet a lancé des contrats perpétuels natifs dans l'application sur Lighter en juillet 2026 via le premier « Lighter Domain », une instance dédiée avec son propre séquencement et sa propre liquidité. Kraken a ensuite listé LIT en spot en août, tandis que Partner Attribution permet à tout tiers de créer une interface.
La gamme de produits s'élargit elle aussi rapidement. Une extension de Chainlink Data Streams a porté Lighter au-delà de 125 flux oracles couvrant les actions américaines et coréennes, le forex et les matières premières. Une refonte de la tokenomics en juillet a redirigé les revenus vers des burns permanents de LIT, en commençant par 15,5 millions de jetons. Notre comparatif Lighter vs Hyperliquid explique en quoi les deux plateformes d'échange diffèrent.
Avantages
- Les comptes standard ne paient aucun frais de trading, tandis que les niveaux institutionnels premium restent très en dessous des grilles maker-taker habituelles du secteur.
- Les preuves zk vérifient cryptographiquement chaque transaction et chaque liquidation, rendant la qualité d'exécution auditable de manière indépendante sur Ethereum.
- L'intégration de Robinhood Wallet et la Partner Attribution donnent à Lighter une distribution grand public qu'aucun autre perp DEX n'égale actuellement.
- Une tokenomics fondée sur le rachat et la destruction est associée à plus de 125 flux Chainlink, soutenant l'expansion vers les perpétuels sur actions, forex et matières premières.
Inconvénients
- Environ deux tiers de l'offre de LIT commencent à être débloqués à partir de fin 2026, ce qui crée une pression vendeuse considérable pour les détenteurs de jetons.
- Les incitations par points représentent encore une part significative de l'activité, de sorte que le volume affiché surestime le flux organique durable.
- Opérer en tant que C-Corp américaine tout en proposant de l'effet de levier aux particuliers crée une exposition réglementaire plus directe que celle des concurrents offshore.
3. Polymarket Perps
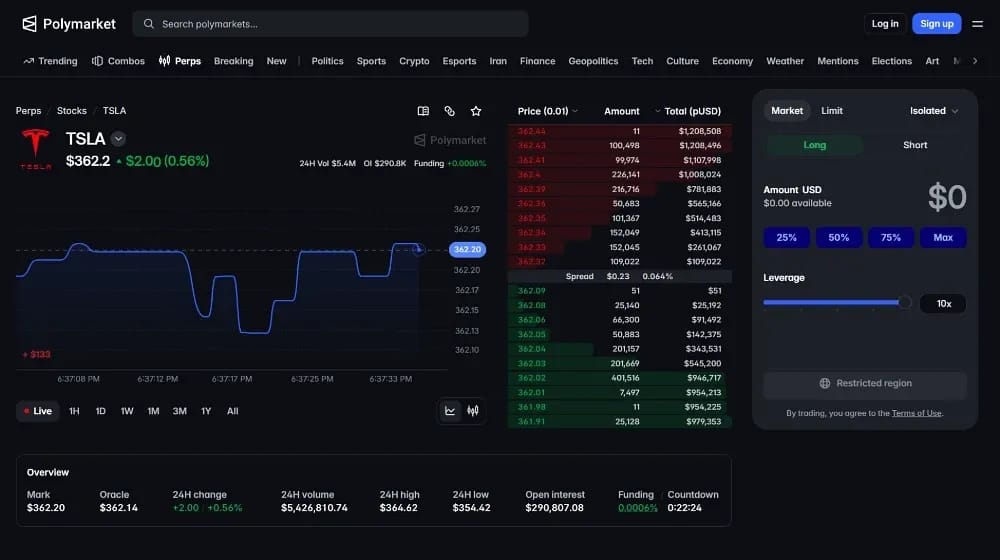
Polymarket Perps a été lancé le 3 septembre 2026, ajoutant une plateforme complète de contrats perpétuels au marché de prédiction le plus échangé au monde. En quelques heures, sa gamme est passée de 10 à 67 contrats. Les marchés comprennent BTC, ETH, SOL, HYPE, l'or, l'argent, le pétrole WTI, le S&P 500, le Nasdaq 100 et un contrat pré-IPO SpaceX, chaque position étant margée en pUSD.
Sa particularité est de permettre de combiner des opérations d'une manière que les DEX de contrats perpétuels autonomes ne permettent pas. Depuis un seul compte, un trader peut acheter un contrat d'événement lié à une décision de la Réserve fédérale et vendre à découvert, au même moment, la réaction du S&P 500. La période bêta a attiré 13 milliards de dollars de volume cumulé avant le lancement public. Pour en savoir plus sur la plateforme, consultez notre article « Qu'est-ce que Polymarket ? ».
L'accès et la transparence restent des limites importantes. Les contrats perpétuels ne sont disponibles qu'à l'international. Les utilisateurs américains sont dirigés vers la plateforme d'échange distincte Polymarket US, réglementée par la CFTC, qui ne propose pas d'effet de levier. Au lancement, la grille complète des frais, les seuils de marge et les mécanismes de liquidation n'avaient pas été entièrement publiés. Les conditions d'éligibilité sont détaillées dans notre guide sur les pays soumis à restrictions de Polymarket.
Avantages
- Les contrats d'événements et les contrats perpétuels à effet de levier peuvent être combinés dans un même compte, ce qui permet aux traders d'exprimer des points de vue sur les deux issues et sur la réaction du marché qui en résulte.
- Un seul solde pUSD couvre 67 marchés répartis entre cryptomonnaies, actions, indices, matières premières et expositions pré-IPO comme SpaceX.
- Polymarket apporte une large audience existante de marché de prédiction et 13 milliards de dollars de demande bêta avérée.
- L'effet de levier est plafonné à 20x sur les principales cryptos et à 10x sur les actions, ce qui limite davantage le risque que chez les concurrents axés sur le degen.
Inconvénients
- La plateforme a été lancée sans documentation publique complète sur les frais, les exigences de marge ou les mécanismes de liquidation, ce qui limite pour l'instant la transparence des coûts.
- Les traders des États-Unis, du Canada et de plusieurs régions sous sanctions ne peuvent pas accéder au produit, ce qui crée une liste d'exclusion plus large que celle de la plupart des perp DEX.
- Deux semaines de trading réel public ne constituent pas un historique suffisant pour juger l'exécution lors d'un stress de marché sévère.
4. Aster
Aster est passée sur sa propre Layer 1 axée sur la confidentialité en mars 2026. Le réseau combine une exécution sans gas, des ordres chiffrés et des adresses furtives, ce qui rend la chasse aux positions structurellement difficile. Aster figure régulièrement parmi les trois premières DEX de contrats perpétuels par volume et traite des dizaines de milliards par mois sur plus de 150 marchés, bien que son open interest reste très inférieur à celui de Hyperliquid.
La discipline en matière de tokenomics s'est nettement renforcée cette année. Aster compte environ 256 000 détenteurs, la plus grande base parmi les jetons de DEX de contrats perpétuels récemment lancés. L'équipe a également prolongé jusqu'en septembre 2027 le verrouillage de son allocation de 400 millions d'ASTER. Un programme accéléré de rachat et de destruction reste actif, même si l'ASTER se négocie environ 70 % sous son plus haut de 2,41 $.
La plateforme continue de proposer l'éventail de fonctionnalités le plus large du secteur. Le Shield Mode permet un trading privé à fort effet de levier. Les contrats perpétuels sur actions tokenisées d'Apple, Tesla et Nvidia fonctionnent jusqu'à 50x, le forex monte jusqu'à 200x, et les principaux marchés crypto affichent un maximum de 1001x. Notre avis complet sur Aster DEX examine la plateforme plus en détail.
Avantages
- Une couche 1 axée sur la confidentialité propose par défaut un flux d'ordres chiffré et des adresses furtives, une combinaison inégalée parmi les plateformes d'échange de contrats perpétuels à fort volume.
- Aster maintient un classement constant dans le top trois des volumes et possède la base de détenteurs la plus large de tous les jetons de DEX de contrats perpétuels lancés récemment.
- Les jetons de l'équipe restent bloqués jusqu'en septembre 2027, tandis que la poursuite des rachats suivis de destruction réduit la pression à court terme sur l'offre d'ASTER.
- Un seul compte en cross-marge couvre les cryptos, les actions américaines tokenisées et le forex, avec un effet de levier pouvant atteindre 200x.
Inconvénients
- Les inquiétudes sur la transparence persistent, après que DefiLlama a retiré par le passé les données de volume d'Aster durant sa phase de croissance fortement soutenue par des incitations.
- ASTER s'échange toujours environ 70 % sous son plus haut historique malgré des dépenses cumulées de rachat importantes.
- Les traders particuliers qui dimensionnent leurs positions sans prudence s'exposent à un risque de liquidation extrême avec l'effet de levier maximal annoncé de 1001x.
5. Jupiter Perps
Jupiter Perps est la branche de produits dérivés de la superapp DeFi dominante de Solana. Jupiter achemine environ 95 % du volume d'agrégation du réseau et détient environ 3 milliards de dollars de TVL. Les traders de contrats perpétuels peuvent utiliser un effet de levier de 100x sur SOL, ETH et wBTC, tandis que certaines paires atteignent 250x. Les transactions sont exécutées contre le pool Jupiter Liquidity Provider (JLP).
Sa structure diffère de celle des plateformes d'échange à carnet d'ordres. Au lieu de funding rates, les positions supportent des frais d'emprunt horaires transparents. Les maker ne paient rien et les taker paient 0,06 %. Tout jeton SPL peut aussi être déposé en garantie grâce à un routage swap automatique, ce qui garde le fonctionnement natif pour les utilisateurs de Solana.
Jupiter s'est fortement développé dans son écosystème en 2026. JupUSD a été lancé en janvier, avec une couverture incluant des actifs liés à BlackRock via Ethena. En février, l'intégration de Polymarket est arrivée en parallèle d'un investissement de ParaFi de 35 millions de dollars. Les dépôts de Jupiter Lend ont ensuite grimpé vers 800 millions de dollars, tandis qu'environ 30 % de l'offre de JUP a désormais été brûlée.
Avantages
- L'absence de frais maker et les coûts d'emprunt horaires remplacent des mécanismes de financement opaques par un modèle de tarification plus transparent et prévisible.
- Le routage automatique par agrégateur permet d'utiliser n'importe quel jeton SPL comme garantie, ce qui réduit les frictions de swap pour les portefeuilles natifs de Solana.
- JupUSD, Jupiter Lend, les actions tokenisées et Polymarket sont intégrés dans une seule application de finance onchain complète.
- Environ 30 % des JUP ont été brûlés, et les rachats financés par les frais continuent de réduire l'offre.
Inconvénients
- Seuls trois actifs de contrats perpétuels sont négociables, bien moins que l'offre disponible sur Hyperliquid, Aster ou Lighter.
- Comme JLP repose sur un pool, les ordres importants peuvent se heurter à des pics de taux d'emprunt plutôt qu'à la profondeur d'un carnet d'ordres lors des périodes de volatilité.
- La plateforme ne propose pas de perps sur matières premières, forex ou indices pour accompagner l'expansion accélérée du secteur vers les actifs TradFi.
6. EdgeX
EdgeX a été incubé par Amber Group et a achevé sa migration de StarkEx vers EDGE Chain, un réseau conçu à cet effet et basé sur Arbitrum. Circle Ventures a investi en février 2026. Le mois suivant, l'USDC natif avec CCTP a été lancé sur EDGE Chain, faisant des dollars émis par Circle l'actif par défaut pour la marge et le règlement.
La migration V2 jusqu'en juillet 2026 a apporté davantage d'infrastructure institutionnelle. Un programme de vaults développé avec le gestionnaire de risques Gauntlet offre des récompenses annuelles allant jusqu'à environ 7 %, réparties entre le rendement en USDC et les incitations EDGE. L'appariement des ordres s'effectue en moins de 10ms sur plus de 150 marchés couvrant les cryptos, les actions américaines et les matières premières.
Les devises constituent le prochain axe d'expansion. EdgeX se lance sur le mainnet Arc de Circle le 16 septembre 2026, en commençant par des contrats perpétuels FX sur le yen japonais. Ces marchés sont margés et réglés en USDC natif, apportant au trading on-chain une classe d'actifs qu'aucune grande DEX de perps n'a encore industrialisée à grande échelle.
Avantages
- Le soutien direct de Circle, l'USDC natif et CCTP donnent à EdgeX l'alignement sur les stablecoins le plus solide parmi les DEX de contrats perpétuels.
- Le lancement de son mainnet Arc fait d'EdgeX un précurseur des perpétuels FX onchain et ouvre l'accès à une classe d'actifs de plusieurs milliers de milliards de dollars.
- Les vaults conçus par Gauntlet offrent aux déposants passifs un rendement maîtrisé en risque, issu de flux de trading réels plutôt que d'émissions.
- Une latence d'appariement inférieure à 10ms et une forte liquidité en BTC peuvent rivaliser avec l'exécution centralisée pour les stratégies à haute fréquence.
Inconvénients
- EDGE reste volatil pendant sa première année suivant le TGE, ce qui rend les programmes de fidélité fondés sur des incitations plus difficiles à gérer.
- Exploiter EDGE Chain tout en s'étendant sur Arc répartit l'attention des équipes d'ingénierie entre deux environnements de règlement.
- Un ratio intérêt ouvert/volume plus faible que celui de Hyperliquid indique qu'une plus grande part des flux provient d'un trading de courte durée plutôt que de positions détenues plus longtemps.
7. dYdX
Fondée en 2017 par Antonio Juliano, ancien ingénieur de Coinbase, dYdX affiche neuf ans sans incident de sécurité et a traité plus de 1 500 milliards de dollars de volume cumulé. Son marché spot SOL, lancé en décembre 2025, a ouvert pour la première fois la plateforme aux traders basés aux États-Unis. Cela place dYdX en avance sur ses concurrents si les régulateurs autorisent un jour les contrats perpétuels sur le territoire.
Ses tokenomics ont nettement évolué en faveur des détenteurs. La gouvernance a approuvé l'affectation de 75 % des revenus nets du protocole au rachat de DYDX sur le marché libre. Tous les déblocages de jetons se sont achevés en juin 2026, supprimant la pression d'émission qui persistait depuis des années. Le trading via Telegram issu de l'acquisition de Pocket Protector est également en cours d'intégration au produit.
La plateforme offre toujours l'un des outils professionnels les plus complets disponibles onchain. Les traders peuvent accéder à plus de 200 marchés de contrats perpétuels, à des remises maker aussi basses que -0,011 %, à des types d'ordres avancés et à une prise en charge complète de l'API. Sa feuille de route sur les actifs du monde réel commence par l'action Tesla synthétique.
Avantages
- Un historique de sécurité sans faille de neuf ans donne à dYdX, de loin, la plus longue ancienneté d'exploitation parmi les plateformes décentralisées de produits dérivés.
- La disponibilité du marché spot aux États-Unis donne à dYdX une longueur d'avance réglementaire sur les concurrents restés exclusivement offshore.
- Tous les déblocages de l'offre ont pris fin en juin 2026, et 75 % des revenus nets servent désormais à racheter des DYDX.
- Plusieurs générations de protocoles ont donné naissance à des API de niveau institutionnel, à des types d'ordres avancés et à des remises maker.
Inconvénients
- Le volume mensuel est inférieur d'un ordre de grandeur à celui de Hyperliquid, après le déplacement des flux vers des plateformes d'échange plus rapides.
- Les traders utilisant les réseaux EVM et Solana subissent une friction supplémentaire lors du dépôt en raison de l'architecture app-chain de Cosmos.
- L'essentiel de la feuille de route des perpétuels RWA n'est pas encore livré, alors que des plateformes d'échange concurrentes proposent déjà des marchés TradFi en direct.
8. ApeX
ApeX Protocol fonctionne sur une couche 2 alimentée par zkLink et propose un trading sans frais de gas sur six chaînes, dont Ethereum, Arbitrum, Base et Solana. Le volume cumulé a dépassé 200 milliards de dollars sur plus de 150 marchés. La couverture s'étend des cryptomonnaies et des actions américaines tokenisées aux contrats de prédiction à effet de levier, avec une marge de portefeuille de premier plan et la prise en charge de multiples garanties.
L'intégration des nouveaux utilisateurs a été la priorité en 2026. Les accès fiat sont arrivés en juillet, avec la prise en charge des cartes bancaires et des wallets numériques pour plus de 40 devises. Un partenariat avec AEON Pay en août a ensuite rendu l'APEX utilisable chez plus de 50 millions de marchands, créant une boucle d'utilité concrète inhabituelle pour un jeton de DEX de contrats perpétuels. Pour les traders axés sur les actions, il se combine naturellement avec les meilleures plateformes d'échange d'actions tokenisées.
Les produits de yield et l'infrastructure complètent l'offre. Les vaults du protocole versent aux déposants jusqu'à environ 7,65 % issus des frais de trading de la plateforme. Chainlink Data Streams fournit une tarification RWA à faible latence sur cinq chaînes, tandis que la couche de règlement dédiée Omni AppChain reste en cours de développement actif.
Avantages
- Plus de 150 marchés couvrent les cryptomonnaies, les actions tokenisées et les contrats de prédiction, avec prise en charge de la marge de portefeuille et des comptes multi-collatéraux.
- Les passerelles fiat dans plus de 40 devises, associées à la connexion par e-mail Privy, suppriment une grande partie des frictions habituelles d'intégration au Web3.
- AEON Pay permet aux utilisateurs de dépenser des APEX chez 50 millions de commerçants, ce qui donne au jeton une véritable utilité de paiement.
- L'infrastructure surveillée par CertiK n'a connu aucune faille exploitée publiquement signalée depuis son lancement, sur l'ensemble des déploiements Omni.
Inconvénients
- Malgré une large couverture de produits, le volume quotidien et l'open interest restent une faible fraction des niveaux des leaders du secteur.
- Le programme de rachat d'ApeX est modeste comparé aux mécanismes de captation de valeur utilisés par Hyperliquid, Aster ou Lighter.
- L'Omni AppChain reste en développement et ne fonctionne pas encore comme une couche de règlement différenciée.
Les thèmes des DEX de contrats perpétuels en 2026 à connaître
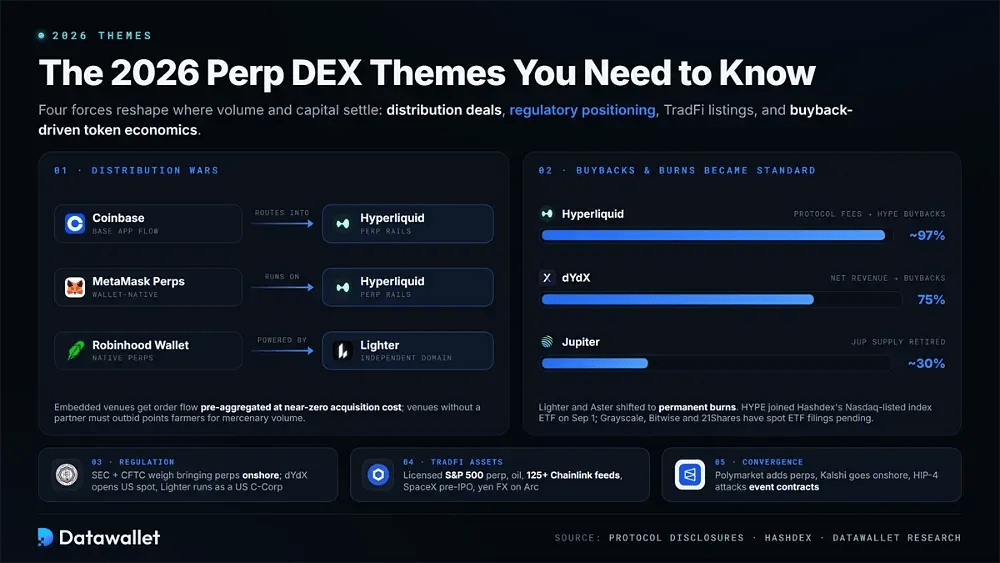
La concurrence ne se limite plus à la conception du moteur d'appariement le plus rapide. La distribution, le positionnement réglementaire et une économie des jetons durable jouent désormais un rôle bien plus important pour déterminer où se concentrent le volume, l'open interest et les capitaux. Quatre forces redessinent le secteur en 2026.
Guerre de la distribution : les wallets et les courtiers redirigent vers les DEX de contrats perpétuels
L'un des changements les plus importants de 2026 est que les DEX de contrats perpétuels n'ont plus à acquérir chaque trader un wallet à la fois. Ils s'intègrent désormais à des applications qui servent déjà des millions d'utilisateurs. Coinbase achemine le flux de Base App vers Hyperliquid, MetaMask Perps utilise l'infrastructure d'Hyperliquid, et Robinhood Wallet propose des contrats perpétuels natifs via un Lighter Domain indépendant.
Ce changement crée une économie difficile pour les plateformes d'échange sans partenaires de distribution. Lorsqu'un wallet ou un courtier intègre une DEX de contrats perpétuels, le flux d'ordres arrive déjà agrégé et le coût d'acquisition des utilisateurs se réduit de fait à ce que le distributeur a déjà dépensé. Les plateformes sans ces canaux doivent se disputer les chasseurs de points et autres volumes opportunistes, précisément le type d'activité qui a disparu après la fin du cycle d'airdrop de 2025.
Les régulateurs entrouvrent la porte aux contrats perpétuels onchain
La SEC et la CFTC ont laissé entendre fin 2025 qu'elles envisageraient de ramener les contrats perpétuels sur le territoire américain, ce qui a poussé le secteur à consacrer 2026 à la préparation de cette éventualité. dYdX a lancé un accès spot aux États-Unis. Polymarket a réparti ses activités entre une plateforme internationale de contrats perpétuels et une plateforme d'échange américaine réglementée par la CFTC, tandis que Lighter opère comme C-Corp américaine et mise sur une plus grande clarté au niveau national.
Le résultat reste incertain. La plupart des interfaces de perp DEX ne sont toujours pas légalement accessibles aux traders américains. La FCA maintient son interdiction des produits dérivés crypto pour les particuliers au Royaume-Uni, tandis que MiCA laisse ambigu le traitement des interfaces de l'UE. Malgré tout, les plateformes d'échange qui construisent aujourd'hui des infrastructures conformes détiennent une option d'achat sur le plus grand marché de produits dérivés inexploité au monde.
Les actifs TradFi sont désormais au cœur du volume des DEX de contrats perpétuels
Le modèle né d'une expérience avec HIP-3 est devenu l'architecture standard du secteur. Hyperliquid exploite le seul contrat perpétuel S&P 500 officiellement sous licence, aux côtés de marchés pétroliers profonds. Lighter diffuse plus de 125 flux Chainlink couvrant les actions américaines et coréennes. Polymarket propose une exposition pré-IPO à SpaceX, tandis qu'EdgeX lance des contrats perpétuels FX sur le yen sur Arc.
La tarification en continu offre l'avantage structurel. Si une actualité macroéconomique tombe un dimanche soir, le CME et l'ICE sont fermés, mais les contrats on-chain sur le S&P 500, le pétrole brut et l'or continuent de se négocier pendant cet intervalle. Depuis un seul compte en autogarde, les traders peuvent désormais couvrir leur exposition aux actions, vendre du pétrole à découvert ou prendre une position acheteuse sur l'argent sans passer par un courtier traditionnel.
Les rachats et les destructions de jetons sont devenus la norme du secteur
Le fonds d'assistance de Hyperliquid consacre environ 97 % des frais du protocole à des achats de HYPE sur le marché libre, poussant les concurrents sérieux à introduire des mécanismes comparables de captation de valeur. dYdX alloue désormais 75 % de ses revenus nets à des rachats. Lighter et Aster se sont tous deux orientés vers des destructions permanentes, tandis que Jupiter a retiré environ 30 % de l'offre de JUP.
L'intérêt institutionnel a suivi. HYPE a rejoint l'ETF indiciel de Hashdex coté au Nasdaq à partir du 1er septembre, tandis que les demandes d'ETF spot de Grayscale, Bitwise et 21Shares restent en attente. Cette évolution montre que les allocataires traditionnels traitent les revenus de frais des perp DEX comme des flux de trésorerie investissables. Les revenus et les taux de burn jouent désormais un rôle plus important dans la valorisation de ces jetons, au-delà du seul récit, ce qui marque une maturation structurelle de la catégorie.
Les marchés de prédiction et les DEX de contrats perpétuels convergent
La frontière entre paris sur des résultats et trading de prix s'estompe des deux côtés. Polymarket a ajouté des contrats perpétuels à effet de levier au plus grand marché de prédiction. Kalshi a introduit des contrats perpétuels réglementés par la CFTC sur le marché américain, tandis que les marchés de résultats HIP-4 de Hyperliquid abordent les contrats d'événements du côté des produits dérivés.
Pour les traders, cette convergence permet des stratégies plus complexes au sein d'un même compte. Un contrat sur une élection ou une décision de la Fed, par exemple, peut être associé à un contrat perpétuel sur indice qui couvre la réaction du marché. Les plateformes font face à une conséquence différente : chaque place se dispute le même client preneur de risque. Cela laisse présager une compression des frais, une marge croisée entre positions sur événements et positions sur contrats perpétuels, et davantage de consolidation parmi les petites plateformes d'échange mono-produit.
DEX de contrats perpétuels ou CEX de contrats perpétuels : quel est le meilleur choix pour les traders ?
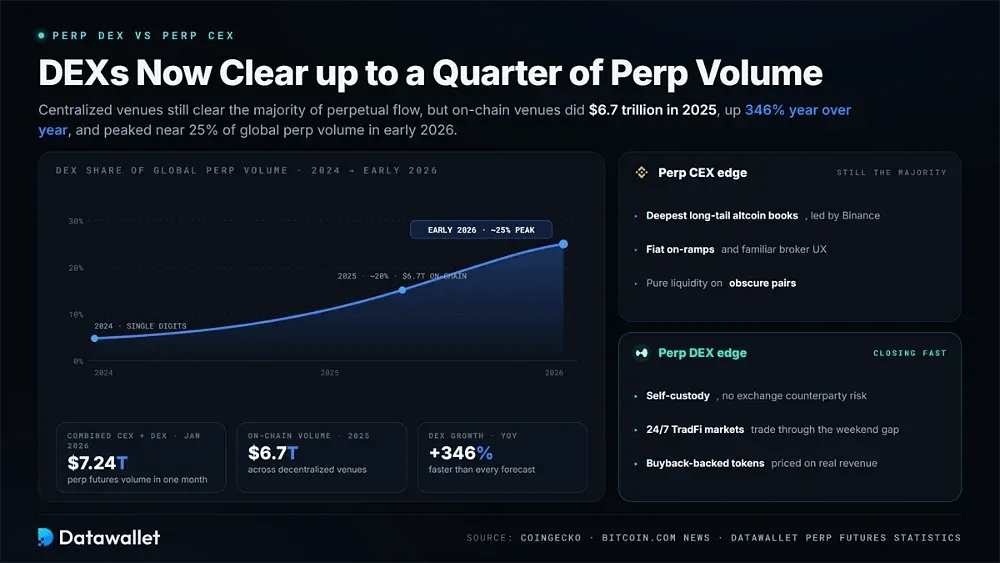
Les plateformes d'échange centralisées représentent toujours l'essentiel du volume mondial de perpetual. L'activité combinée des perp futures sur CEX et DEX a atteint 7 240 milliards de dollars en janvier 2026 seulement, et Binance reste la plateforme la plus profonde pour les altcoins à faible capitalisation et les accès en monnaie fiat. Les traders en quête de pure liquidité sur des paires peu courantes auront du mal à battre les meilleures plateformes d'échange centralisées de futures.
Malgré tout, l'écart se réduit plus vite que ne le laissaient prévoir les projections. Les plateformes d'échange onchain ont traité 6 700 milliards de dollars en 2025, soit une hausse de 346 % sur un an, et ont atteint environ un quart des flux mondiaux de contrats perpétuels à leur pic de début 2026. La qualité d'exécution de Hyperliquid et son extension aux cotations TradFi ont contribué à cette croissance.
Notre page de statistiques sur les contrats à terme perpétuels suit le ratio complet DEX/CEX. Pour l'auto-conservation, l'accès TradFi 24/7 et les jetons adossés à des rachats, les DEX de contrats perpétuels sont de plus en plus l'endroit où se placent les capitaux importants.
Comment choisir une DEX de contrats perpétuels
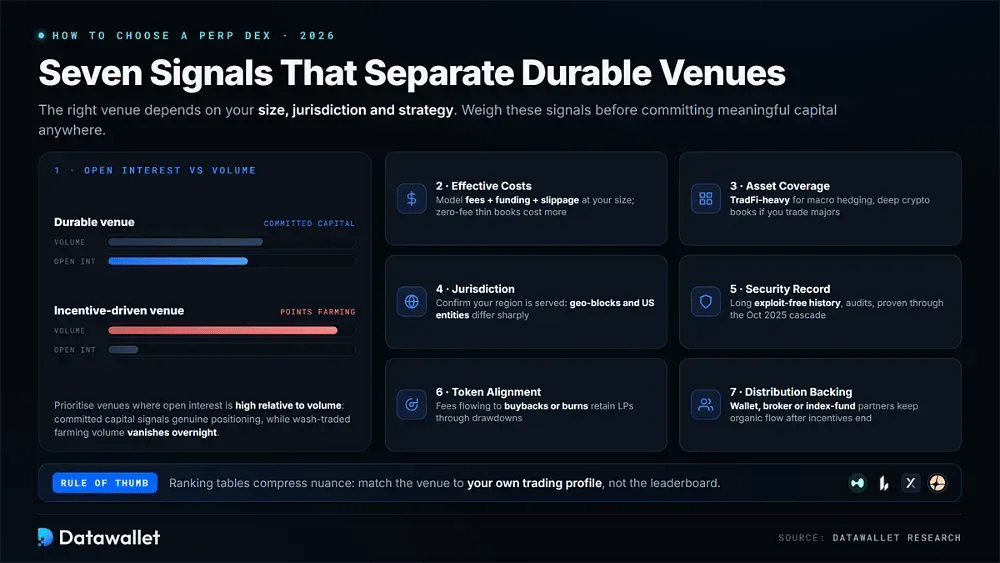
Les tableaux de classement ne peuvent pas rendre compte de tous les arbitrages. Votre taille, votre juridiction et votre stratégie déterminent quelle plateforme vous convient ; pesez donc les facteurs ci-dessous au regard de votre propre profil de trading avant d'engager un capital significatif.
Ces critères aident à distinguer les plateformes d'échange durables de celles surtout portées par les incitations :
- Open interest. Privilégiez les plateformes d'échange où l'open interest est élevé par rapport au volume. Un capital engagé est un signe plus fiable de positionnement réel que des opérations fictives destinées à gonfler des points de fidélité, qui peuvent disparaître du jour au lendemain.
- Coûts effectifs. Calculez le coût global réel pour votre taille de position habituelle, en incluant les frais, le funding et le slippage. Un carnet sans frais mais peu profond peut rester plus coûteux.
- Couverture des actifs. Choisissez une couverture adaptée à votre stratégie. Les plateformes d'échange axées sur la TradFi conviennent à la couverture macro, tandis que les traders concentrés sur les principaux actifs crypto peuvent accorder plus d'importance à des carnets d'ordres crypto profonds.
- Juridiction. Vérifiez que la plateforme sert réellement votre région avant d'effectuer un dépôt. Les blocages géographiques, les restrictions de l'interface et les entités américaines distinctes diffèrent considérablement d'une plateforme d'échange à l'autre dans cette liste.
- Historique de sécurité. Privilégiez les plateformes d'échange dont l'historique est long et sans faille exploitée, avec des audits publiés et une résilience démontrée lors d'épisodes de tension, comme la cascade de liquidation d'octobre 2025.
- Alignement du jeton. Déterminez si les frais du protocole financent des rachats ou des destructions. Les plateformes d'échange qui captent une réelle valeur ont tendance à mieux retenir les fournisseurs de liquidité lors des baisses.
- Soutien à la distribution. Les partenariats avec des wallets, des courtiers et des fonds indiciels peuvent indiquer une certaine durabilité, car les plateformes intégrées continuent de recevoir un flux organique après la fin des programmes d'incitation.
Frais de trading sur les DEX de contrats perpétuels
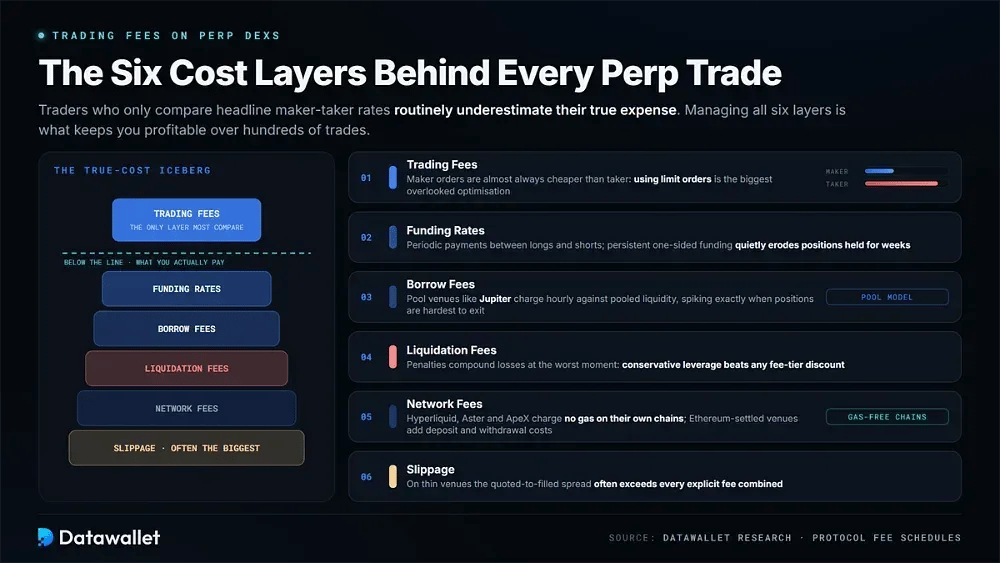
Le coût du trading décentralisé de contrats perpétuels provient de plusieurs sources. Se limiter aux taux maker-taker affichés sous-estime régulièrement la dépense réelle, surtout sur des centaines d'opérations.
Les traders de contrats perpétuels sur DEX doivent surveiller six couches de coûts distinctes :
- Frais de trading. Les ordres maker sont presque toujours moins chers que les ordres taker. Utiliser des ordres à cours limité plutôt que des ordres au marché reste donc l'une des principales optimisations de coûts que de nombreux traders négligent.
- Funding rates. Les funding rates maintiennent les prix des contrats perpétuels alignés sur le spot en transférant des paiements périodiques entre positions longues et courtes. Un financement durablement unilatéral peut éroder discrètement des positions à effet de levier conservées pendant des semaines.
- Frais d'emprunt. Les plateformes d'échange fondées sur des pools, comme Jupiter, remplacent le funding par des frais d'emprunt horaires appliqués à la liquidité mutualisée. Ces frais peuvent s'envoler en période de volatilité, précisément lorsque les positions sont les plus difficiles à clôturer.
- Frais de liquidation. Ces pénalités s'appliquent dès que la marge passe sous les seuils de maintenance et peuvent aggraver les pertes au pire moment. Un effet de levier prudent coûte moins cher que n'importe quelle remise de palier de frais.
- Frais de réseau. Hyperliquid, Aster et ApeX ne facturent pas de gas sur leurs propres chaînes. À l'inverse, les plateformes d'échange réglées sur Ethereum ajoutent des coûts de dépôt et de retrait qui pèsent davantage sur les petits comptes.
- Slippage. L'exécution des ordres de grande taille dépend fortement de la profondeur du carnet d'ordres. Sur les plateformes d'échange peu liquides, l'écart entre les prix affichés et les prix exécutés peut dépasser l'ensemble des frais explicites cumulés.
Risques liés à l'utilisation de plateformes d'échange décentralisées de contrats perpétuels
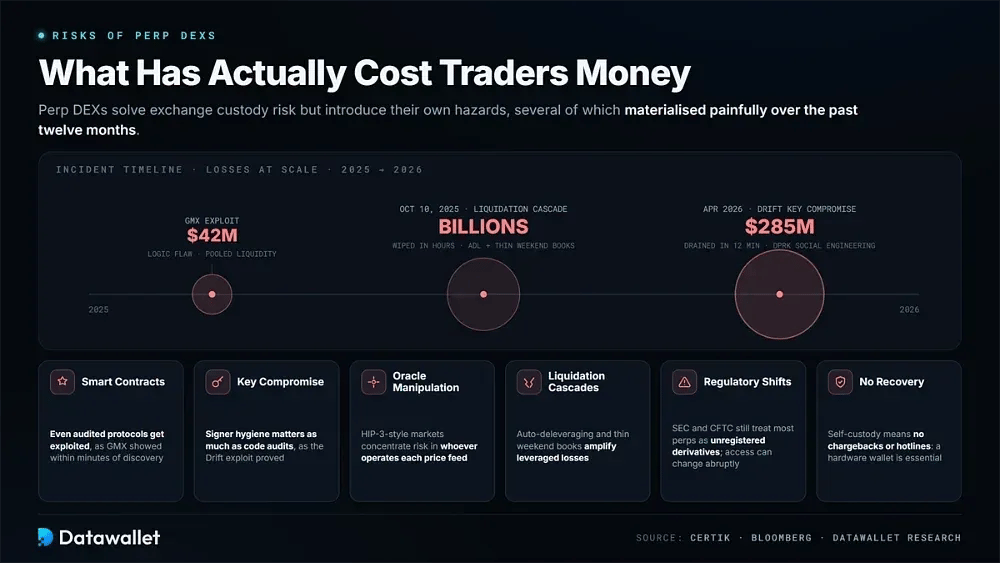
Les DEX de contrats perpétuels suppriment le risque de conservation lié aux plateformes d'échange, mais ils introduisent d'autres dangers. Plusieurs de ces risques se sont concrétisés douloureusement au cours des douze derniers mois, ce qu'il est important de comprendre avant d'engager un capital significatif onchain.
Les catégories suivantes ont déjà entraîné de réelles pertes pour des traders :
- Smart contracts. Les audits n'éliminent pas le risque d'exploit. L'incident GMX de 42 M $ a montré comment des failles logiques dans une liquidité mutualisée pouvaient vider des marchés quelques minutes après leur découverte.
- Compromission de clés. L'exploit de Drift d'avril 2026 a drainé 285 millions de dollars en douze minutes par une ingénierie sociale liée à la Corée du Nord, ce qui montre que l'hygiène des signataires compte autant que les audits de code.
- Manipulation des oracles. Les plateformes d'échange de contrats perpétuels dépendent entièrement de Pyth, Chainlink ou de flux gérés par le déployeur. Les marchés de type HIP-3 concentrent cette exposition sur l'opérateur de chaque oracle de prix.
- Cascades de liquidation. Lors du krach du 10 octobre 2025, des milliards de positions à effet de levier ont été effacés en quelques heures. Cet épisode a montré comment l'auto-deleveraging et des carnets peu profonds le week-end peuvent amplifier les pertes.
- Incertitude réglementaire. La SEC et la CFTC considèrent encore la plupart des contrats perpétuels comme des produits dérivés non enregistrés. Les règles d'accès peuvent donc changer brusquement dans des juridictions entières.
- Limites de récupération. L'auto-conservation n'offre ni rétrofacturation, ni assistance téléphonique, ni recours en cas de clés compromises. Un wallet matériel de qualité est donc indispensable plutôt que facultatif.
Conclusion
En 2026, les plateformes d'échange décentralisées de contrats perpétuels sont devenues ennuyeuses, dans le meilleur sens du terme. Le points farming a perdu une grande partie de son influence, tandis que les revenus réels et l'open interest sont devenus des mesures plus importantes de la qualité d'une plateforme. Les plateformes d'échange qui ont survécu fournissent désormais une infrastructure que Coinbase, Robinhood et les émetteurs de fonds indiciels intègrent directement au lieu d'essayer de leur faire concurrence.
Hyperliquid s'est construit une avance solide et auto-entretenue grâce à de vrais revenus de frais, à une reconnaissance institutionnelle de niveau ETF et au seul contrat perpétuel sous licence sur le S&P 500 existant. Lighter, Polymarket et Aster occupent des niches distinctes, fondées respectivement sur l'exécution vérifiable, la distribution de marchés de prédiction et la confidentialité. EdgeX, de son côté, ouvre une nouvelle classe d'actifs grâce à son extension au FX.
Les traders qui entrent sur le marché aujourd'hui devraient privilégier les plateformes d'échange offrant un open interest profond et engagé ainsi qu'un modèle économique durable. La taille des positions doit rester prudente, quel que soit l'effet de levier maximal annoncé par une plateforme, et avec l'self-custody, la responsabilité de la sécurité des fonds revient en définitive au trader.
Notre méthodologie pour les classements des DEX de contrats perpétuels
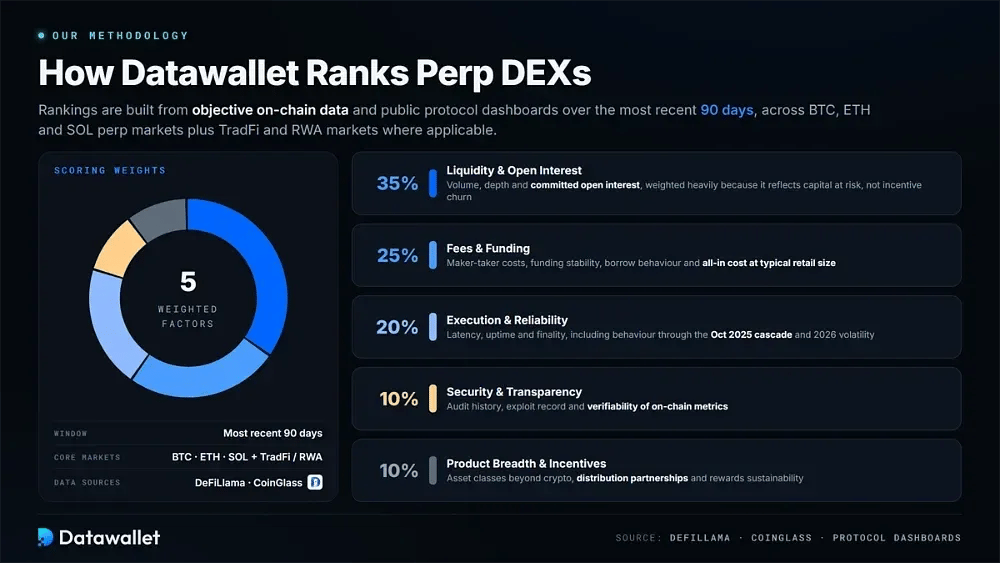
Nos classements s'appuient sur des données onchain objectives et des tableaux de bord publics de protocoles pour identifier les DEX de contrats perpétuels sur lesquels les traders peuvent compter pour une liquidité profonde, une exécution équitable et une économie durable. La période d'évaluation couvre les 90 derniers jours sur les marchés perpetual BTC, ETH et SOL, avec les marchés TradFi et RWA inclus le cas échéant.
- Liquidité et open interest (35 %) - Nous évaluons le volume sur 24 heures, l'open interest engagé et la profondeur du carnet d'ordres à l'aide de DeFiLlama, CoinGlass et des tableaux de bord des protocoles. L'open interest pèse lourd dans la note, car il mesure le capital réellement exposé plutôt que les échanges motivés par des incitations.
- Frais et financement (25 %) : cette catégorie couvre les frais maker et taker, la stabilité des taux de financement, le comportement des frais d'emprunt et le coût global effectif pour une taille de position type d'un investisseur particulier.
- Exécution et fiabilité (20 %) - Nous prenons en compte la latence, la disponibilité et la finalité du règlement, y compris la performance des plateformes lors de la cascade de liquidation d'octobre 2025 et lors des épisodes de volatilité de 2026.
- Sécurité et transparence (10 %) - L'historique des audits et les antécédents d'exploits sont évalués en même temps que la qualité de la communication et la vérifiabilité des indicateurs onchain publics.
- Étendue de l'offre et incitations (10 %) - Nous évaluons le nombre et le type de marchés proposés, les classes d'actifs au-delà des cryptomonnaies, les partenariats de distribution et le caractère durable des programmes de récompenses.