








Qu'est-ce qu'un ETF Ethereum ?
Un ETF Ethereum est un fonds coté en bourse qui détient des Ether et suit leur cours, offrant aux investisseurs une exposition réglementée via un compte-titres, sans détenir le jeton ni gérer de wallet. Un ETF Ethereum spot détient de véritables ETH auprès d'un dépositaire, et les fonds de cette page sont tous des produits spot.
Les ETF Ethereum spot américains détiennent environ 12 milliards de dollars d'actifs cumulés, après avoir attiré environ 11,6 milliards de dollars d'entrées nettes cumulées depuis leur lancement. C'est une fraction de l'ensemble des ETF Bitcoin, mais les produits Ethereum offrent une caractéristique que ceux du Bitcoin ne peuvent jamais avoir, et en 2026 cette caractéristique est devenue l'histoire entière.
La question du staking d'ETH qui définit le marché
Ethereum est un réseau en preuve d'enjeu : ses coins peuvent donc être staked pour obtenir un rendement natif d'environ 3 % par an. Pendant leurs 18 premiers mois, les ETF Ethereum américains n'avaient pas le droit de le faire. La SEC précédente a retiré le staking de chaque demande, estimant qu'il pouvait constituer une offre de titres non enregistrée, ce qui a conduit les premiers détenteurs à renoncer à un rendement perçu par les stakers directs.
La situation s'est inversée début 2026. La SEC, sous une nouvelle direction, a validé les structures de staking pour les ETF Ethereum, et le 5 janvier 2026, l'ETHE de Grayscale est devenu le premier ETP crypto américain à distribuer des récompenses de staking à ses actionnaires. Cela a redéfini ce qu'est un ETF Ethereum. Un ETF Bitcoin ne peut que suivre un prix ; un ETF Ethereum peut désormais détenir un actif productif et verser un revenu, c'est pourquoi le staking, et non le prix, est l'axe autour duquel le marché tourne.
Le rendement resserre aussi l'offre. Chaque dollar investi dans un ETF de staking oblige à acheter de l'ETH spot et à le bloquer auprès d'un validateur, ce qui retire des jetons du marché liquide. Avec environ 30 % de tous les ETH déjà staked, le staking par ETF ajoute un canal réglementé supplémentaire.
Fonds avec staking et sans staking : ETHB et ETHA
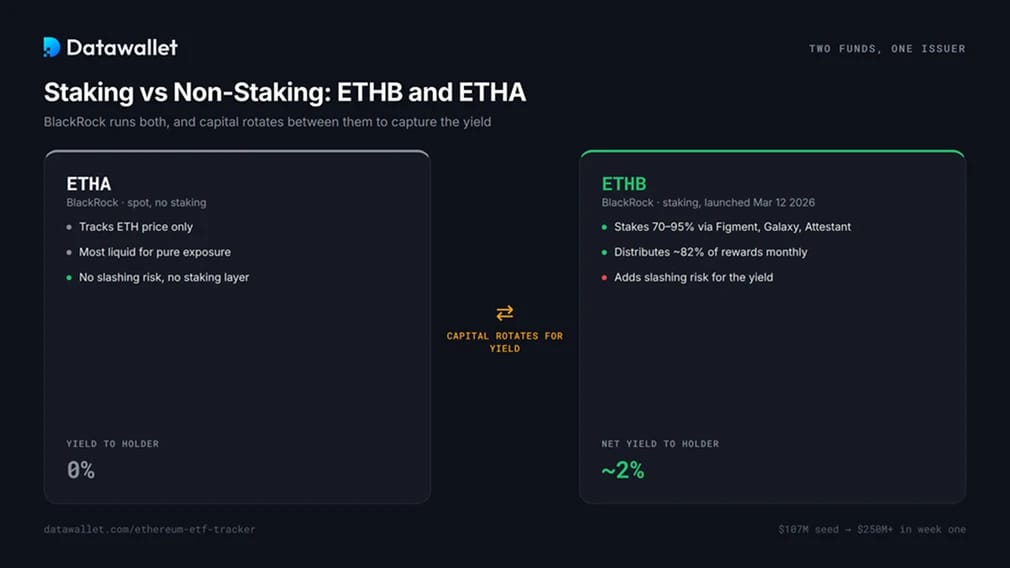
L'expression la plus nette de cette division se trouve chez un seul émetteur. BlackRock gère deux ETF Ethereum : ETHA, le fonds spot d'origine qui suit le prix, et ETHB, lancé le 12 mars 2026, qui met en jeu ses ETH via stakes et verse le rendement chaque mois.
ETHB est passé d'environ 107 millions de dollars de capital d'amorçage à plus de 250 millions de dollars en une semaine, signe d'un réel appétit pour le yield. Il stakes 70 à 95 % de ses avoirs via des validateurs, dont Figment, Galaxy et Attestant, distribue environ 82 % des récompenses brutes et conserve le reste comme frais de service. Après ce prélèvement, le yield net pour les détenteurs s'établit autour de 2 % par an, versé comme un dividende.
Cela a créé une dynamique qu'il vaut la peine de comprendre avant de choisir un fonds. Des capitaux sont passés de l'ETHA sans staking à l'ETHB avec staking pour capter le rendement supplémentaire ; une partie des entrées liées au staking est donc cannibalisée sur le propre produit spot de l'émetteur plutôt que de provenir de nouveaux capitaux. Le compromis est réel : l'ETHB offre une exposition au prix plus un revenu, tandis que l'ETHA offre l'exposition pure au prix la plus simple et la plus liquide, sans aucun des risques de staking décrits ci-dessous.
Notre guide des meilleures plateformes de staking Ethereum présente les voies à rendement plus élevé pour les investisseurs qui détiennent directement des ETH.
Comment les flux font bouger le prix d'Ethereum
Comme leurs équivalents Bitcoin, les ETF Ethereum influencent directement le marché spot. Lorsque les investisseurs achètent des parts, le fonds achète des ETH pour les couvrir ; lorsqu'ils vendent, le fonds vend. Entrées de capitaux, prix en hausse ; sorties, prix en baisse, les fonds de staking ajoutant une seconde couche d'achats en bloquant leurs avoirs auprès des validateurs.
Ce lien s'est maintenu pendant une année 2026 agitée. L'ETH est passé d'environ 3 000 $ fin 2025 à moins de 1 800 $ en février 2026, les sorties des ETF spot figurant parmi les facteurs. Même les lancements de staking n'ont pas pu les compenser entièrement : l'anticipation a provoqué une série de 19 jours d'entrées et un pic quotidien de 727 millions de dollars en mars, mais l'élan s'est estompé et les flux cumulés ont reculé par rapport à leur sommet de fin 2025. Le staking a rendu les fonds plus compétitifs face aux produits de taux ; il n'a pas annulé les vents contraires macroéconomiques.
Lire les données sans se laisser induire en erreur
Les données de flux sont bruitées au jour le jour, et la structure de fonds à deux niveaux d'Ethereum ajoute une complication que Bitcoin n'a pas. Quelques règles :
- Un jour n'est que du bruit ; une série est un signal. Une sortie isolée signifie rarement grand-chose. Ce sont les mouvements soutenus sur plusieurs jours qui indiquent réellement si les capitaux réglementés ajoutent ou réduisent leur exposition à l'ETH.
- Surveillez la rotation, pas seulement la direction. Lorsque ETHA perd des capitaux pendant qu'ETHB en gagne, il s'agit souvent de capitaux qui passent d'un fonds à l'autre pour capter du rendement, et non d'argent qui quitte Ethereum. Le flux net de la catégorie compte plus que celui d'un fonds isolé.
- L'AUM et les flux nets diffèrent. Les actifs évoluent avec les flux et avec le prix de l'ETH, de sorte que l'AUM peut baisser un jour où de l'argent est entré. Les flux nets reflètent plus fidèlement le comportement.
- Les frais expliquent les flux lents. Les anciens fonds à frais élevés perdent régulièrement des capitaux au profit de concurrents moins chers, quel que soit le sentiment du marché : une dérive structurelle plutôt qu'un signal.
Les fonds ETF Ethereum et leurs frais
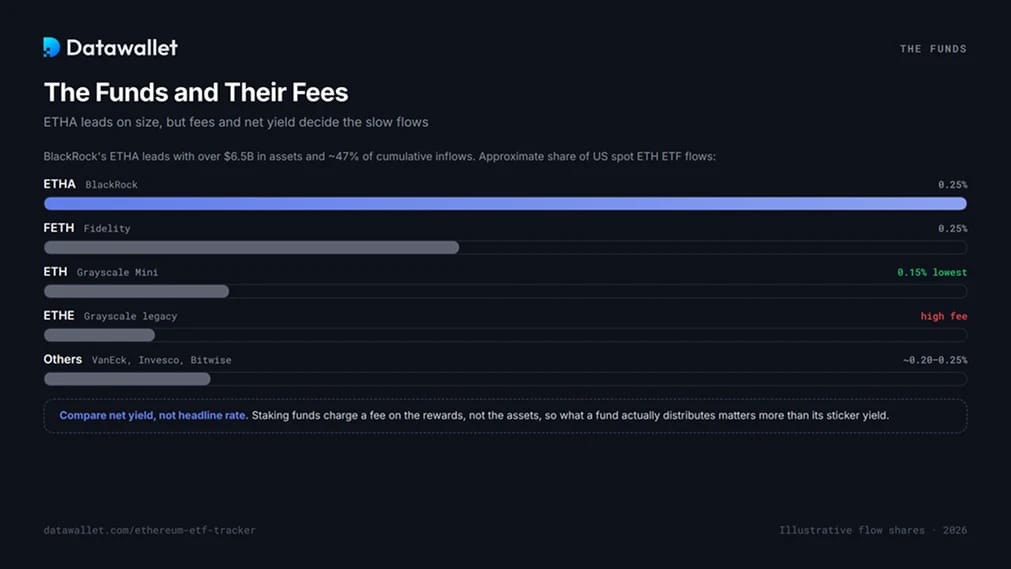
Le marché des ETF Ethereum se concentre autour de quelques noms. L'ETHA de BlackRock est le plus important, avec plus de 6,5 milliards de dollars d'actifs et environ 47 % des entrées cumulées, suivi du FETH de Fidelity à environ un cinquième, Grayscale, VanEck, Invesco et Bitwise se partageant le reste.
Les frais sont le facteur décisif discret, et l'écart est important. Le Grayscale Ethereum Mini Trust facture environ 0,15 %, le taux le plus bas de la catégorie, alors que l'ancien fonds Grayscale facture beaucoup plus, ce qui explique pourquoi le mini fonds, moins cher, attire des flux entrants tandis que l'ancien fonds a perdu des actifs après sa conversion. La plupart des fonds spot de base se situent autour de 0,25 %. Les fonds de staking appliquent des frais de service sur les récompenses plutôt que sur les actifs ; comparez donc le rendement net réellement distribué, et non le taux affiché. Le tableau ci-dessus classe chaque fonds par avoirs, AUM et frais.
Le slashing et les risques d'un ETF de staking
Un ETF de staking comporte tous les risques d'un fonds spot, plus un risque que les fonds exposés uniquement au prix évitent. Les validateurs qui se déconnectent ou se comportent de manière malveillante peuvent être sanctionnés par un slashing, une pénalité du protocole qui détruit une partie des ETH staked. Si un validateur d'un fonds de staking est sanctionné, le fonds perd des coins et sa valeur liquidative baisse, un risque que ETHA et les autres fonds sans staking n'ont pas.
Deux autres subtilités accompagnent le rendement. Les distributions de staking sont généralement imposées comme un revenu ordinaire dans un compte imposable, ce qui compte par rapport à une détention visant uniquement le prix, même si ce frein disparaît dans un compte fiscalement avantageux comme un IRA. Et les ETH staked sont soumis à une file d'unstaking ; un fonds conserve donc une réserve liquide, d'où le fait que la plupart mettent en stake 70 à 95 % plutôt que la totalité. Rien de tout cela ne constitue un conseil en investissement ; c'est le compromis qui consiste à transformer un suiveur de prix en produit de revenu.
Comment acheter un ETF Ethereum
Acheter un ETF Ethereum spot fonctionne comme l'achat de n'importe quelle action, via un compte-titres classique :
- Ouvrez ou connectez-vous à un compte de courtage qui propose des ETF Ethereum spot, aujourd'hui la plupart des grandes plateformes américaines.
- Décidez pour le staking. Choisissez un fonds à rendement comme ETHB pour le rendement total, ou un fonds spot pur comme ETHA pour l'exposition la plus simple et la plus liquide.
- Comparez les frais et le rendement net. Mettez le ratio de frais en regard du rendement qu'un fonds de staking distribue réellement après prélèvement. Le tableau ci-dessus classe tous les fonds selon ces critères.
- Passez un ordre d'achat avec le ticker du fonds, puis suivez votre position à l'aide des données de flux présentées ici.
Un ETF évite le travail lié à l'auto-conservation et au staking, mais supprime aussi le contrôle direct des ETH et verse généralement moins de rendement que si vous les mettiez en staking vous-même. Si vous voulez détenir la cryptomonnaie et obtenir le rendement complet, vous pouvez comparer les meilleurs wallets Ethereum ; pour le versant Bitcoin, consultez notre suivi des ETF Bitcoin.
Questions fréquentes
Les ETF Ethereum versent-ils des récompenses de staking ?
Certains le font désormais. Après un changement réglementaire en 2026, les fonds compatibles avec le staking, comme l'ETHB de BlackRock et l'ETHE de Grayscale, font du stake avec leurs ETH et distribuent les récompenses aux actionnaires, généralement sous la forme d'un paiement mensuel en espèces. Les fonds purement spot comme l'ETHA ne font pas de staking et ne versent aucun rendement. Le rendement net des fonds de staking tourne autour de 2 % après frais.
Quelle est la différence entre ETHA et ETHB ?
Ce sont deux ETF Ethereum spot de BlackRock. ETHA suit uniquement le prix de l'ETH et constitue le choix le plus liquide pour une exposition pure. ETHB, lancé en mars 2026, met en stakes 70 à 95 % de ses ETH et verse le rendement aux investisseurs chaque mois, en échange de faibles frais de staking et du risque de slashing supplémentaire qui en découle.
Un ETF Ethereum peut-il influer sur le prix de l'ETH ?
Oui. Les fonds achètent de l'ETH spot pour couvrir les nouvelles parts et vendent pour répondre aux rachats, de sorte que les flux touchent directement le marché. Les fonds de staking ajoutent une pression supplémentaire en bloquant l'ETH acheté auprès de validateurs, le retirant de l'offre liquide, ce qui peut, avec le temps, réduire le flottant disponible.
Un ETF Ethereum avec staking vaut-il le risque supplémentaire ?
Cela dépend de vos objectifs. Un fonds de staking ajoute environ 2 % de rendement annuel net en plus de l'exposition au prix, mais introduit un risque de slashing et traite les distributions comme un revenu imposable. Un fonds sans staking est plus simple et plus liquide. Le rendement convient aux investisseurs axés sur le rendement total et le revenu ; le fonds spot convient à ceux qui souhaitent une exposition simple au prix.
Pourquoi ETHA a-t-il connu des sorties après le lancement des ETF de staking ?
Il s'agit surtout d'une rotation plutôt que d'une sortie. Les investisseurs ont déplacé des capitaux de l'ETHA sans staking vers l'ETHB avec staking pour capter le rendement supplémentaire ; la sortie reflète donc un transfert entre fonds du même émetteur plus qu'un départ d'argent hors d'Ethereum.
À quelle fréquence ce suivi des ETF Ethereum est-il mis à jour ?
Le graphique des flux et le tableau des avoirs s'actualisent avec les dernières données disponibles, notamment le flux net quotidien, les entrées cumulées, l'AUM total et les avoirs par fonds. Les chiffres de flux sont publiés après chaque clôture du marché américain ; les données reflètent donc la dernière séance terminée.