








Qu'est-ce qu'une société de trésorerie Ethereum ?
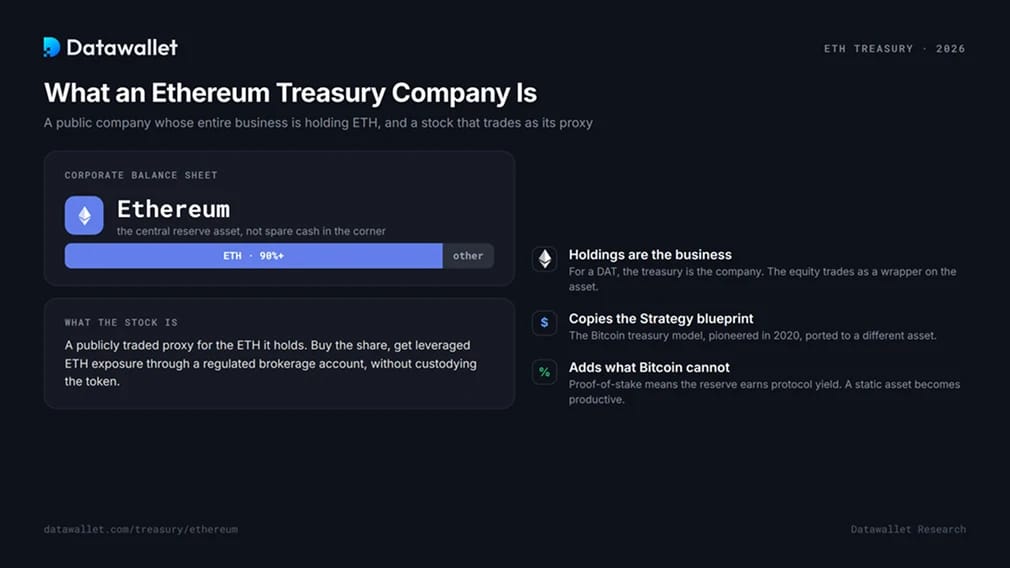
Une société de trésorerie Ethereum, ou ETH DAT, est une entreprise cotée en bourse qui détient de l'Ethereum comme actif central de son bilan. L'achat de l'action donne aux investisseurs en actions une exposition à effet de levier à l'ETH via un compte-titres réglementé, sans détenir le jeton.
Le modèle reprend le schéma de trésorerie en Bitcoin lancé par Strategy en 2020, puis y ajoute ce que Bitcoin ne peut pas offrir. Comme Ethereum fonctionne en proof-of-stake, une trésorerie en ETH peut faire du stake avec ses avoirs pour obtenir un rendement de protocole, transformant une réserve statique en actif productif. Cette seule différence détermine la façon dont ces sociétés sont construites, valorisées et soumises à des tests de résistance.
Une véritable société de trésorerie n'est pas une entreprise qui place des cryptos excédentaires en réserve. Pour une DAT, les avoirs constituent l'activité, et l'action se négocie comme un substitut de ces avoirs.
Comment fonctionne le effet d'entraînement de la trésorerie ETH
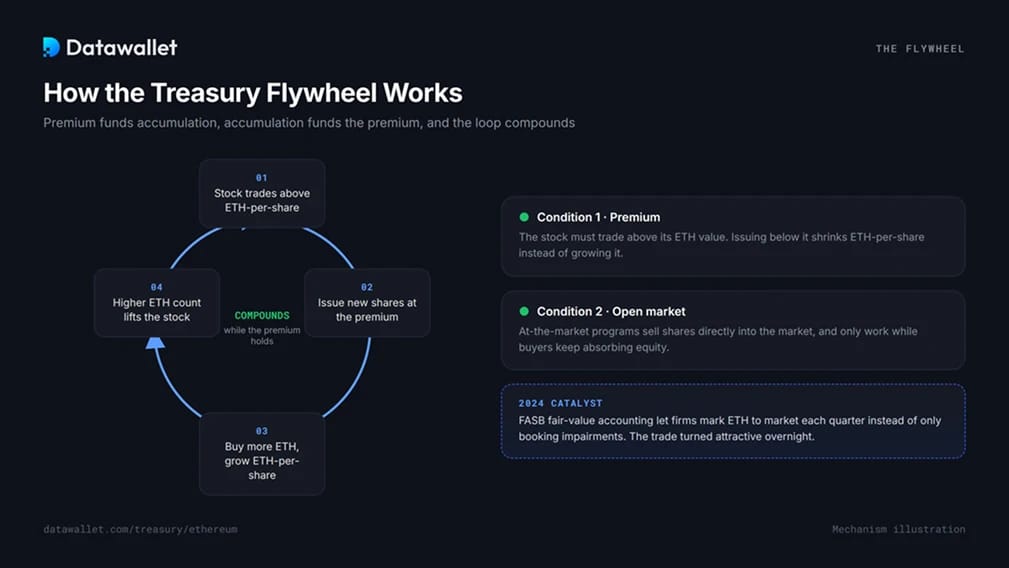
Le modèle repose sur un seul mécanisme. Lorsque l'action se négocie au-dessus de la valeur de ses ETH par action, l'entreprise émet de nouvelles actions, achète davantage d'ETH et fait croître ses ETH par action, même après dilution. Un nombre d'ETH plus élevé soutient le cours, ce qui finance la levée suivante. La boucle s'auto-alimente.
Deux conditions la soutiennent. L'action doit se négocier avec une prime par rapport à l'ETH sous-jacent, car émettre en dessous de cette valeur réduit l'ETH par action au lieu de l'augmenter. Et le marché doit continuer d'absorber des actions, car la plupart des trésoreries se financent par des programmes at-the-market qui ne fonctionnent que tant que la prime se maintient.
Un catalyseur a allumé la mèche en 2024. Le FASB a fait passer les cryptomonnaies détenues par les entreprises à la comptabilité en juste valeur, permettant aux sociétés de déclarer leurs avoirs au prix du marché chaque trimestre au lieu de les déprécier uniquement en cas de baisse. ETH pouvait enfin faire apparaître des gains au bilan, et le trade de trésorerie est devenu attractif presque du jour au lendemain.
Pourquoi les trésoreries en ETH diffèrent des trésoreries en Bitcoin
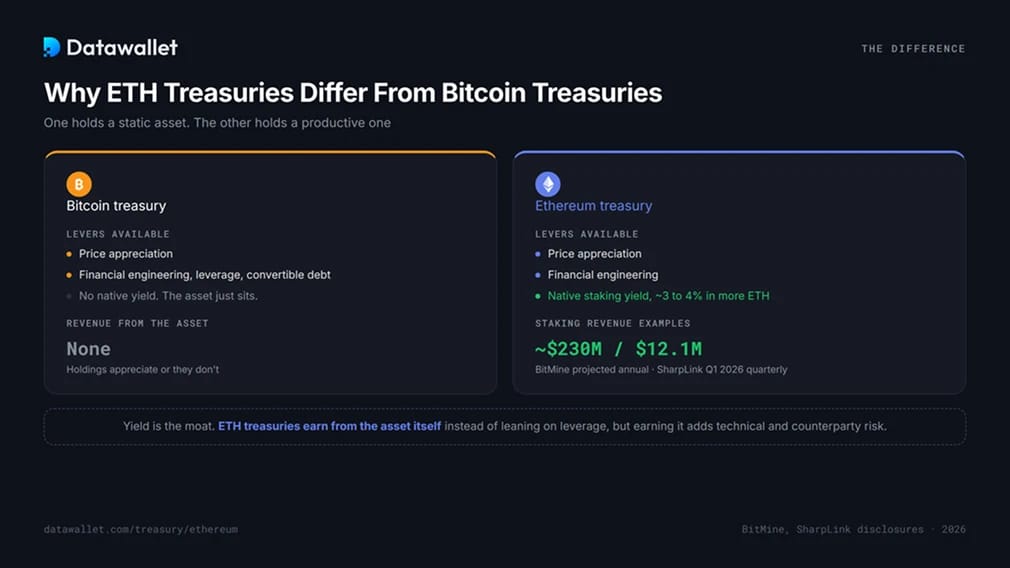
Une trésorerie en Bitcoin détient un actif qui ne produit pas de rendement, de sorte que ses seuls leviers sont le prix et l'ingénierie financière. Une trésorerie en Ethereum détient un actif productif. L'ETH staked génère un rendement natif d'environ 3 à 4 % par an, versé en ETH supplémentaire, ce qui procure à ces entreprises des revenus indépendants du prix.
Les chiffres comptent désormais. BitMine Immersion, la plus grande trésorerie en ETH, prévoit des revenus de staking annualisés proches de 230 millions de dollars une fois la plupart de ses avoirs staked, avec un rendement d'environ 3 pour cent sur plus de 4,7 millions d'ETH staked. SharpLink, la deuxième plus importante, a porté son chiffre d'affaires trimestriel à 12,1 millions de dollars début 2026, presque entièrement grâce au staking, contre moins de 1 million de dollars un an plus tôt.
La direction de SharpLink le dit clairement : les trésoreries en ETH génèrent des revenus grâce à l'actif lui-même, plutôt que de s'appuyer sur l'effet de levier et la dette convertible comme le font souvent les trésoreries en Bitcoin. Le rendement est l'avantage concurrentiel, mais il relève les enjeux, car l'obtenir implique des risques techniques et de contrepartie qu'une trésorerie en Bitcoin ne connaît jamais. Pour comprendre les mécanismes, consultez notre guide des meilleures plateformes de staking Ethereum.
Comprendre le mNAV : le chiffre qui décide de la survie
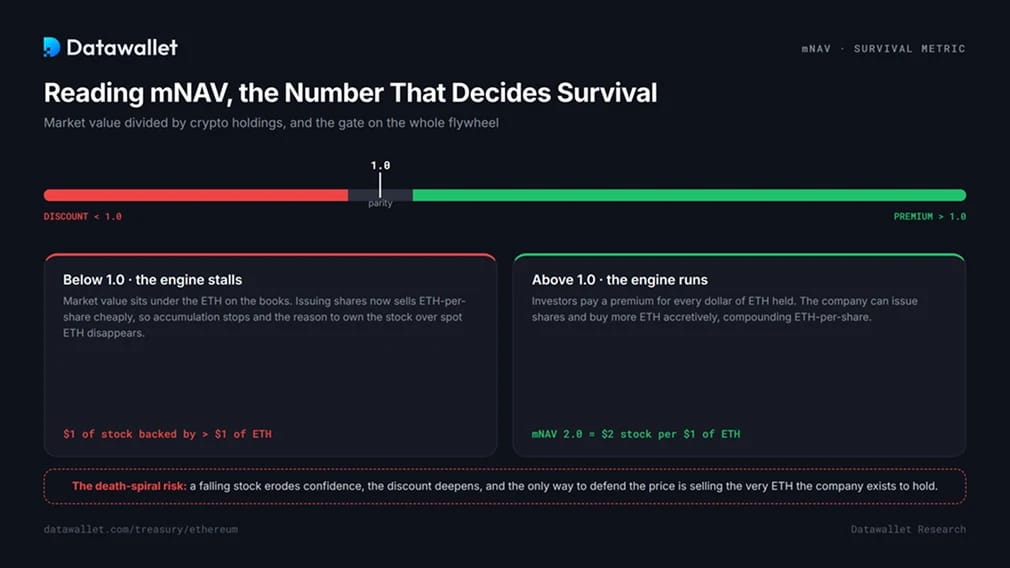
L'indicateur le plus important pour une société de trésorerie est le mNAV, le multiple de la valeur nette d'actifs : la capitalisation boursière divisée par la valeur de ses avoirs en cryptomonnaies. Un mNAV de 2.0 signifie que les investisseurs paient 2 $ en actions pour 1 $ d'ETH au bilan. Au-dessus de 1.0, il s'agit d'une prime ; en dessous de 1.0, d'une décote.
Le mNAV est le verrou du flywheel. Une prime permet à une entreprise d'émettre des actions et d'acheter de l'ETH de façon relutive. En dessous de 1.0, ce moteur cale : émettre des actions reviendrait à vendre de l'ETH par action à bas prix, l'accumulation s'arrête et la raison de détenir l'action plutôt que de l'ETH spot disparaît.
Le danger est qu'une décote s'auto-alimente. Une action qui baisse érode la confiance, la perte de confiance creuse la décote, et un mécanisme bloqué peut faire basculer une société fragile dans une spirale mortelle, où le seul moyen de défendre le cours de l'action est de vendre l'ETH même qu'elle est censée détenir. Le mNAV par société dans le tableau ci-dessus est le moyen le plus rapide de savoir quelles trésoreries fonctionnent encore.
Comment les trésoreries font travailler leurs ETH
Le déploiement est le moment où les trésoreries en ETH expriment leur stratégie et leur appétit pour le risque. Les approches courantes, par ordre approximatif de risque :
- Validateurs autogérés. L'entreprise exploite ses propres validateurs pour garder le contrôle total du stake et des récompenses, en assumant la charge de la disponibilité et de la gestion des clés.
- Services de staking institutionnels. La plupart des grandes trésoreries délèguent à des prestataires comme Figment, ou à des outils internes tels que MAVAN de BitMine, afin de capter du rendement sans exploiter d'infrastructure.
- Staking liquide. Le staking via des protocoles qui émettent un jeton de reçu négociable garde la position liquide pendant qu'elle génère des revenus, au prix d'une exposition aux contrats intelligents. Notre guide des plateformes de staking liquide présente les compromis.
- Déploiement actif dans la DeFi. La frontière la plus récente et la plus risquée. Le fonds de rendement onchain de 125 millions de dollars de SharpLink avec Galaxy Digital, annoncé en 2026, place les ETH de trésorerie dans des stratégies DeFi visant des rendements supérieurs au taux de base du staking.
Cette dernière étape marque un tournant. La stratégie d'accumulation pure est à l'arrêt, et les trésoreries se font désormais concurrence sur la productivité avec laquelle elles déploient leurs ETH, et pas seulement sur la quantité qu'elles détiennent.
Les risques derrière le modèle
Les trésoreries en ETH comportent tous les risques des trésoreries en Bitcoin, auxquels s'ajoute une couche de risques qui leur est propre :
- Compression du mNAV. Le risque déterminant de 2026. Une décote grippe le mécanisme d'entraînement et peut déclencher la spirale de la mort décrite plus haut.
- Concentration des actifs. Des trésoreries comme BitMine détiennent plus de 90 pour cent de leurs actifs dans un seul jeton. Un net repli de l'ETH frappe le bilan sans rien pour l'amortir.
- Pertes propres au staking. Le slashing d'un validateur détruit le capital, et les failles de contrats intelligents dans toute intégration DeFi peuvent anéantir les fonds déployés. La vague d'attaques de 2026, dont des pertes à neuf chiffres chez Kelp DAO et Drift, montre que le risque est réel.
- Effet de levier et refinancement. Plusieurs entreprises à trésorerie crypto ont émis de la dette convertible ou des actions de préférence près du sommet de 2025. Assurer le service de ces titres dans un marché déprimé constitue une pression en soi, distincte du prix de l'ETH.
- Liquidité et unbonding. L'ETH staked est soumis à une file d'attente de sortie. Une trésorerie contrainte de vendre rapidement peut ne pas pouvoir unstake assez vite pour répondre à l'urgence.
Ceci ne constitue pas un conseil en investissement. Une action de trésorerie est un pari à effet de levier sur l'ETH, enveloppé dans un risque d'exécution d'entreprise, et non un substitut au jeton.
La purge de 2026
Le trade des trésoreries a atteint son sommet à la mi-2025 et a fortement corrigé depuis. Au plus haut, certaines trésoreries s'échangeaient à plus de 25 fois le mNAV. Fin 2025, le multiple sectoriel des trésoreries en BTC et ETH s'était comprimé vers environ 1,1, effaçant presque toute la prime qui justifiait le modèle. De nombreuses actions de trésoreries en ETH se situent très en dessous de leurs sommets de 2025, SharpLink ayant reculé d'environ 90 pour cent par rapport à son pic, alors même que ses avoirs en ETH ont augmenté.
Deux facteurs l'expliquent. L'ETH a fortement chuté en 2026, entraînant à la baisse tous les bilans, et le marché a cessé de payer une prime pour une exposition désormais disponible via les ETF spot. Des analystes de sociétés comme Standard Chartered et Galaxy partagent une même thèse : le secteur se consolide, les acteurs les plus solides survivent grâce à une exécution rigoureuse et à de vrais revenus de staking, et les trésoreries plus faibles, sous la NAV, deviennent des cibles de rachat ou cessent leur activité. La ruée est terminée. Pour le pendant du côté de Bitcoin, consultez le suivi des trésoreries Bitcoin, et pour la voie des ETF qui a pesé sur les primes, le suivi des ETF Ethereum.
Comment vérifier les avoirs en ETH des entreprises
Les chiffres de trésorerie doivent être vérifiés, pas crus sur parole. La vérification la plus solide combine trois sources. Les documents publics viennent d'abord, car les sociétés cotées publient leurs soldes d'ETH, leur activité de staking et leur structure de capital dans leurs états financiers et communiqués. Lorsqu'une entreprise publie des adresses de wallet ou de validateur, chacun peut confirmer les soldes sur un explorateur de blocs comme Etherscan, preuve de propriété en temps réel sans intermédiaire. Les attestations indépendantes de preuve de réserves ajoutent une troisième couche, confirmant que les avoirs déclarés correspondent à ce qui est contrôlé on-chain. Les documents établissent l'affirmation, les données on-chain la prouvent, les audits concilient les deux.
Questions fréquentes
Quelle est la plus grande entreprise à trésorerie Ethereum ?
BitMine Immersion, qui détient plus de 5,5 millions d'ETH, soit environ 4,6 pour cent de l'offre, ce qui en fait aussi la deuxième plus grande trésorerie crypto d'entreprise, tous types confondus, derrière Strategy. SharpLink arrive deuxième parmi les trésoreries en ETH avec environ 870 000 ETH. Les classements en direct figurent dans le tableau en haut de cette page.
Comment les entreprises à trésorerie crypto en Ethereum gagnent-elles de l'argent ?
Surtout grâce au staking. Elles font du stake d'ETH pour gagner environ 3 à 4 % par an, versés en ETH supplémentaires, ce qui génère des revenus indépendants du prix. Certaines déploient désormais des ETH dans la DeFi pour obtenir de meilleurs rendements. L'appréciation du cours de l'action liée à l'ETH constitue l'autre composante, bien qu'elle ne soit pas comptabilisée comme revenu.
Que signifie mNAV pour une action de trésorerie ?
Le mNAV correspond à la valeur de marché divisée par la valeur des avoirs en cryptomonnaies. Au-dessus de 1.0, l'action se négocie avec une prime par rapport à son ETH et peut lever des capitaux pour en acheter davantage ; en dessous de 1.0, elle se négocie avec une décote et cette capacité s'étiole. C'est l'indicateur unique le plus clair de la santé d'une trésorerie.
Acheter une action d'une société de trésorerie revient-il à acheter de l'ETH ?
Non. Une action de trésorerie est une exposition indirecte à effet de levier, qui porte le risque d'exécution, de staking et de financement de l'entreprise en plus du prix de l'ETH. Elle peut se négocier bien au-dessus ou en dessous de la valeur de son ETH, alors qu'un ETF spot ou la détention directe d'ETH offre une exposition plus claire.
Pourquoi les actions des trésoreries en Ethereum ont-elles autant chuté en 2026 ?
Deux raisons se sont cumulées. Le prix de l'ETH a fortement baissé, réduisant la valeur nette d'actifs de chaque trésorerie, et le marché a cessé de payer une prime pour une exposition désormais accessible via les ETF spot. Les primes de mNAV qui alimentaient le modèle se sont comprimées vers la parité, bloquant le mécanisme d'auto-renforcement pour de nombreuses entreprises.
Comment vérifier la quantité d'ETH détenue par une entreprise ?
Recoupez trois sources : les documents publics, les soldes on-chain de toute adresse de wallet divulguée à l'aide d'un explorateur de blocs, et toute attestation indépendante de preuve de réserves. La concordance des trois est la confirmation la plus solide de l'exposition réelle.