

Сравните лучшие криптовалютные дебетовые карты
1. Bybit Card
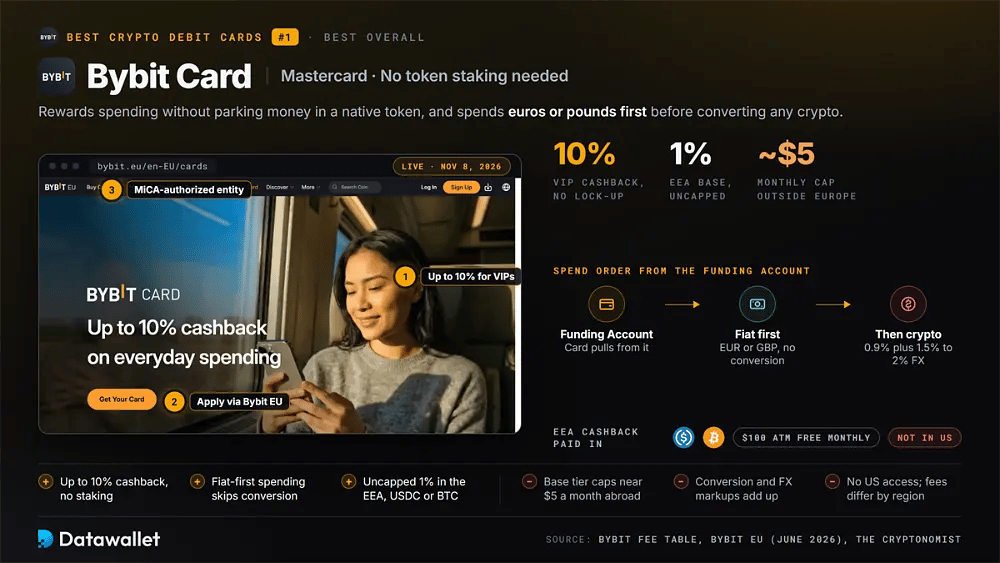
Bybit Card занимает первое место, потому что вознаграждает за траты и не требует держать деньги в собственном токене. Она работает на Mastercard, списывает средства с вашего Funding Account на Bybit и использует фиатные балансы до конвертации криптовалюты, поэтому те, кто пополняет карту в евро или фунтах, избегают большинства расходов на конвертацию.
Теперь вознаграждение зависит от того, какое юридическое лицо Bybit вас обслуживает. Bybit EU, имеющая разрешение по MiCA, в июне 2026 года добавила кешбэк 1 % без лимита, а участники VIP получают до 10 % и могут выбрать выплаты в USDC или биткоинах. В остальных регионах базовый уровень платит 2 %, но ограничивается примерно пятью долларами в месяц.
Комиссии зависят от программы, поэтому перед пополнением прочитайте региональную таблицу комиссий Bybit. В большинстве регионов взимается комиссия за конвертацию криптовалюты 0,9 % плюс наценка FX 1,5–2 %, а первые 100 $ ежемесячного вывода средств через банкомат бесплатны. В США карта недоступна; сначала проверьте страны с ограничениями Bybit и наш полный обзор Bybit.
Плюсы
- Кешбэк до 10 % без требования стейкинга токенов или блокировки.
- Приоритет фиата позволяет не платить комиссии за конвертацию при пополнении наличными.
- Кешбэк 1 % без лимита в ЕЭЗ, выплачивается в USDC или биткоинах.
Минусы
- За пределами Европы базовый уровень ограничивает кешбэк примерно 5 $ в месяц.
- Наценки за конвертацию и FX накапливаются при тратах волатильной криптовалюты.
- Недоступна в США, а комиссии в региональных программах различаются.
2. Crypto.com Card
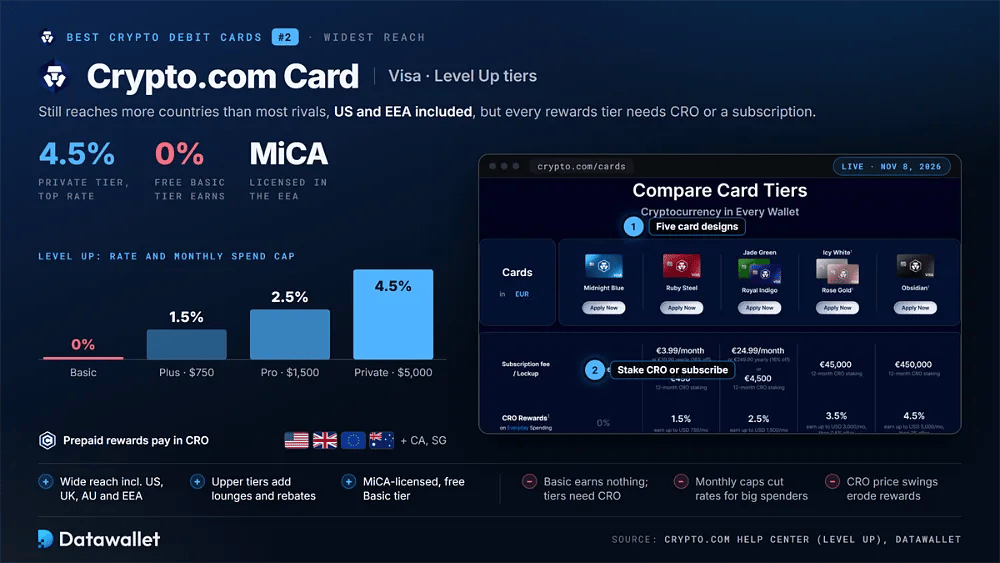
Crypto.com Visa Card остаётся самым известным названием в категории и по-прежнему доступна в большем числе стран, чем у большинства конкурентов, включая США, Великобританию, Канаду, Австралию, Сингапур и ЕЭЗ, где Crypto.com имеет лицензию MiCA. Премиальные уровни добавляют скидки на стриминг, доступ в залы ожидания аэропортов и персональную поддержку для активных пользователей.
Лестницу вознаграждений переименовали и ограничили. По программе Level Up бесплатная карта Basic ничего не приносит, Plus платит 1,5 % на первые 750 $ в месяц, Pro — 2,5 % на 1 500 $, а Private — до 4,5 % на 5 000 $, согласно справочному центру Crypto.com. Для каждого уровня нужен активный стейк CRO или платная подписка.
Вознаграждения по предоплаченной карте по-прежнему выплачиваются в CRO, поэтому стейк, купленный ради доступа к уровню, несёт риск токена в дополнение к блокировке. Пользователи из США теперь могут выбрать кредитную карту Visa Signature с выплатами в биткоинах или CRO. Если у вас ещё нет CRO, более простые карты ниже обычно приносят больше. См. наш обзор Crypto.com.
Плюсы
- Широкий охват стран, включая США, Великобританию, Австралию и ЕЭЗ.
- Верхние уровни добавляют доступ в залы ожидания, скидки на стриминг и приоритетную поддержку.
- Лицензия MiCA в Европе и бесплатный уровень Basic для простого вывода в фиат.
Минусы
- Basic не даёт кешбэка; для каждого уровня с вознаграждением нужны CRO или подписка.
- Ежемесячные лимиты вознаграждений снижают эффективную ставку для тех, кто много тратит.
- Кешбэк по предоплаченной карте выплачивается в CRO, поэтому колебания токена снижают доход.
3. MetaMask Card
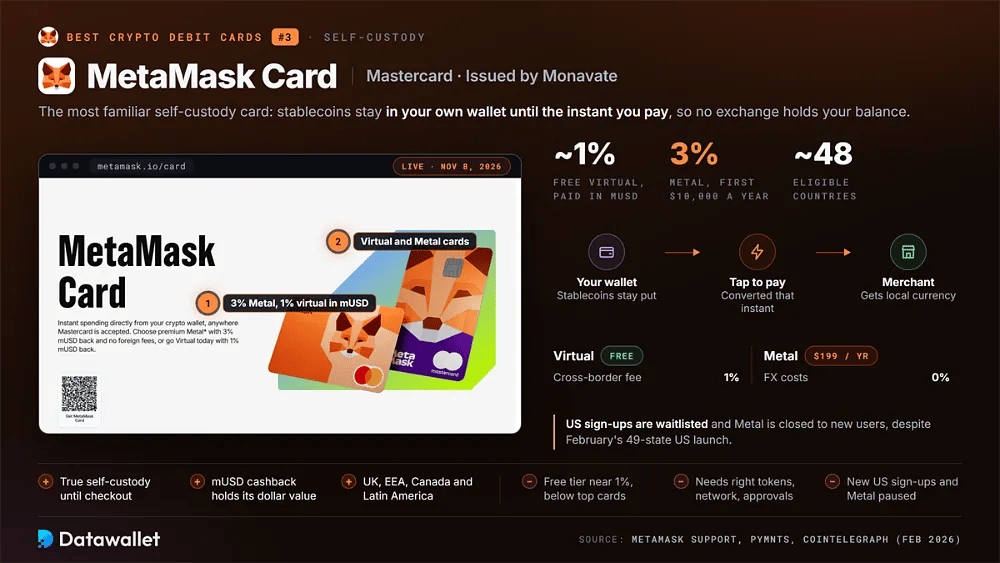
MetaMask Card — самая известная карта с самостоятельным хранением на рынке. Она создана вместе с Mastercard и эмитентом Monavate и оставляет ваши стейблкоины в вашем кошельке с самостоятельным хранением до момента оплаты, после чего конвертирует их в местную валюту. Ни одна биржа не держит ваш баланс между покупками, что устраняет риск контрагента биржи.
Бесплатная виртуальная карта возвращает примерно 1 % в mUSD, долларовом стейблкоине MetaMask, и взимает комиссию за трансграничные операции 1 %. Металлическая карта за 199 $ в год повышает вознаграждение до 3 % на первые 10 000 $ годовых трат и снижает расходы на FX до нуля. Кешбэк в стейблкоинах сохраняет стоимость намного лучше, чем токены бирж.
В конце 2026 года подвох в доступности. Страница поддержки MetaMask показывает, что регистрация в США закрыта и идёт через список ожидания, а металлическая карта недоступна новым пользователям, несмотря на февральский запуск в 49 штатах США. Около 48 стран остаются доступными, включая Великобританию, ЕЭЗ, Канаду и Латинскую Америку. Сам кошелёк мы разбираем в обзоре MetaMask.
Плюсы
- Настоящее самостоятельное хранение: средства остаются в вашем кошельке до момента оплаты.
- Кешбэк в mUSD сохраняет свою долларовую стоимость, в отличие от волатильных токенов-вознаграждений.
- Широкая доступность в Великобритании, ЕЭЗ, Канаде и Латинской Америке.
Минусы
- Кешбэк на бесплатном тарифе около 1 %, что ниже, чем у лучших карт бирж.
- Для оплаты нужны подходящие токены, сеть и ончейн-разрешения.
- Новая регистрация в США и карты Metal сейчас недоступны.
4. OKX Card
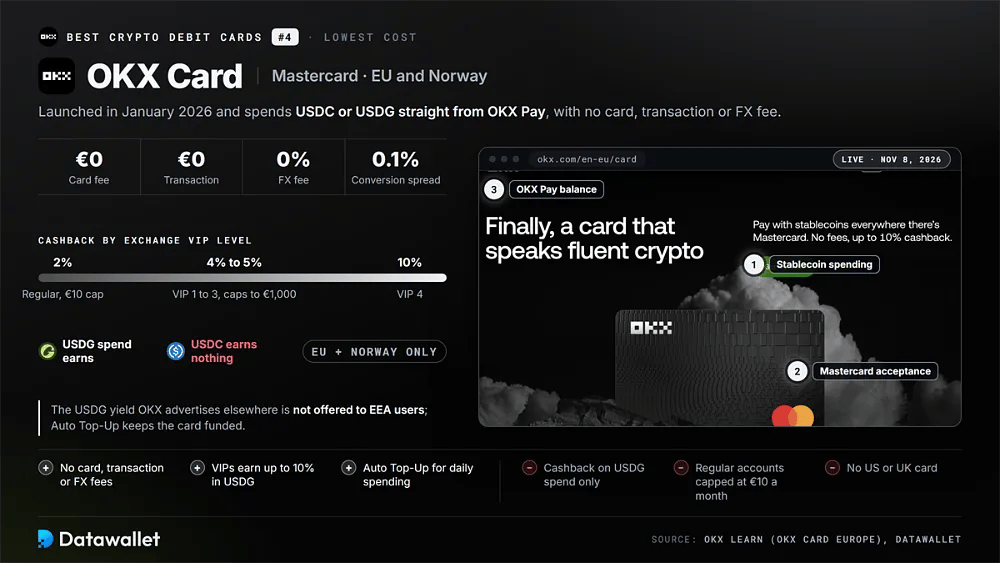
OKX Card — выбор для тех, кто хочет низких затрат. Она запущена в ЕС и Норвегии в январе 2026 года на базе Mastercard, выпускается через Monavate и списывает USDC или USDG прямо с вашего баланса OKX Pay. OKX не берёт комиссий за карту, транзакции и FX, остаётся лишь спред на конвертацию в 0,1 % с каждой покупки.
Вознаграждения зависят от вашего уровня VIP на бирже и действуют только при расходах в USDG. Обычные пользователи получают 2 % с лимитом 10 € в месяц, VIP 1–VIP 3 получают 4–5 % с лимитами до 1 000 €, а VIP 4 — 10 %. При оплате USDC кешбэк не начисляется; об этой монете рассказывает наш обзор USDG.
Расплата за это — ограниченный охват. Карта доступна только резидентам ЕС и Норвегии, а доходность по USDG, которую OKX рекламирует в других регионах, пользователям из ЕЭЗ не предлагается. Но для европейцев, которые уже держат стейблкоины и часто путешествуют, мало карт обходятся дешевле. Читайте также наше руководство по самым надёжным стейблкоинам и обзор OKX.
Плюсы
- Без комиссий за карту, транзакции и FX, только спред на конвертацию в 0,1 %.
- Держатели VIP могут получать до 10 % кешбэка в USDG.
- Автопополнение и приём Mastercard упрощают ежедневные расходы в стейблкоинах.
Минусы
- Кешбэк начисляется только за USDG; за расходы в USDC он не предусмотрен.
- На обычных аккаунтах вознаграждения ограничены 10 € в месяц.
- Доступна только в ЕС и Норвегии, карты для США и Великобритании нет.
5. Nexo Card
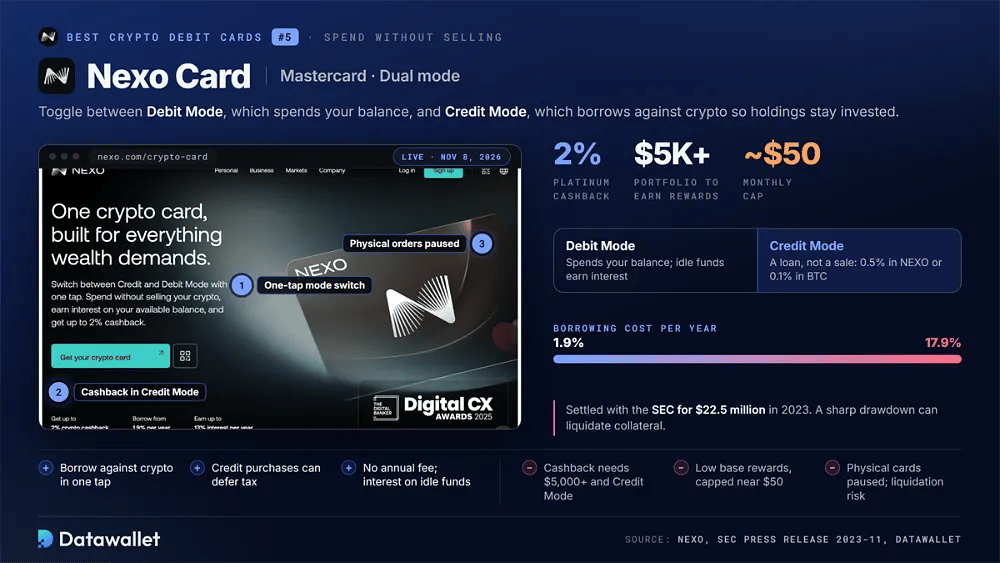
Nexo Card отвечает на другой вопрос: как тратить, не продавая активы. Её двухрежимная карта Mastercard переключается между режимом дебета, который тратит ваш баланс и начисляет проценты на свободные средства, и режимом кредита, который берёт заём под ваши криптоактивы, чтобы они оставались инвестированными. Для долгосрочных держателей это переключение — главный аргумент.
Вознаграждения скромнее, чем в заголовке. Кешбэк действует только в режиме кредита, требует портфеля более 5 000 $ и начинается с 0,5 % в NEXO или 0,1 % в биткоине с лимитом около 50 $ в месяц. Участники Platinum получают 2 % после окончания осенней акции с удвоенной ставкой. Стоимость займа составляет примерно 1,9–17,9 % годовых.
Относитесь к ней как к инструменту залога. Расходы в режиме кредита — это заём, а не продажа, что может отсрочить налог, но резкая просадка может привести к ликвидации. Заказ физических карт по-прежнему приостановлен, охват сосредоточен на ЕЭЗ, Великобритании и частях Латинской Америки, а Nexo в 2023 году урегулировала спор с SEC, выплатив 22,5 млн долларов.
Плюсы
- Берите займ под криптоактивы одним нажатием вместо их продажи.
- Покупки в режиме кредита — это займы, которые могут отсрочить налогооблагаемую продажу.
- Без годовой комиссии, плюс проценты на свободные остатки в режиме дебета.
Минусы
- Для кешбэка нужен портфель от 5 000 $, и он работает только в режиме кредита.
- Базовые вознаграждения низкие и ограничены примерно 50 $ в месяц.
- Физические карты приостановлены, а при обвале залог может быть ликвидирован.
6. Gate Card
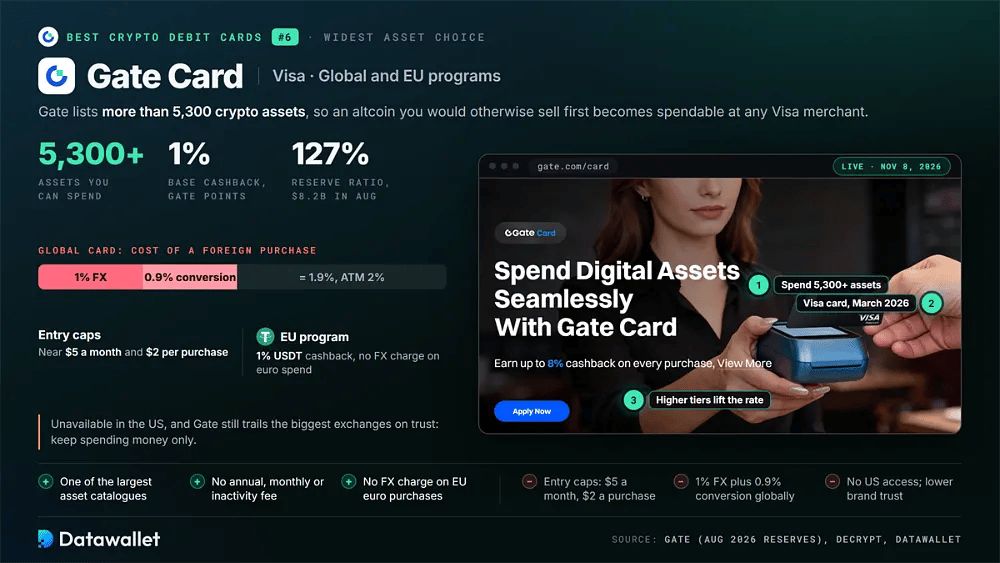
Gate Card заслуживает места благодаря широте выбора. На Gate представлено более 5 300 криптоактивов, а карта тратит средства с баланса этого аккаунта, поэтому альткоин, который вы иначе сначала продали бы, можно потратить в любой точке, принимающей Visa. Нынешняя глобальная карта запущена в марте 2026 года, наряду с отдельной европейской программой.
Вознаграждения начинаются с базовой ставки 1 % на повседневные покупки и выплачиваются в Gate Points; на начальных уровнях действуют лимиты около 5 $ в месяц и 2 $ за транзакцию, а на более высоких ставка растёт. Комиссии по глобальной карте включают 1 % за FX и 0,9 % за конвертацию криптовалюты, а снятие в банкомате стоит 2 %.
Европейские пользователи получают другие условия: кешбэк в USDT 1 % и без комиссии за FX при операциях в евро. Gate сообщила о резервах в 8,2 млрд долларов при коэффициенте 127 % в августе, но по уровню доверия она всё же уступает крупнейшим биржам и недоступна в США. Тратьте только те деньги, которые не жалко; см. наш обзор Gate.
Плюсы
- Тратьте из одного из крупнейших каталогов активов среди всех бирж.
- Без годовой, ежемесячной комиссии и комиссии за неактивность на стандартной карте.
- Европейские держатели карт не платят комиссию за FX при покупках в евро.
Минусы
- Кешбэк на начальном уровне ограничен примерно 5 $ в месяц и 2 $ за покупку.
- 1 % за FX плюс 0,9 % за конвертацию по глобальной карте в сумме ощутимы.
- Недоступна в США, уровень доверия к бренду ниже, чем у ведущих бирж.
7. ether.fi Cash
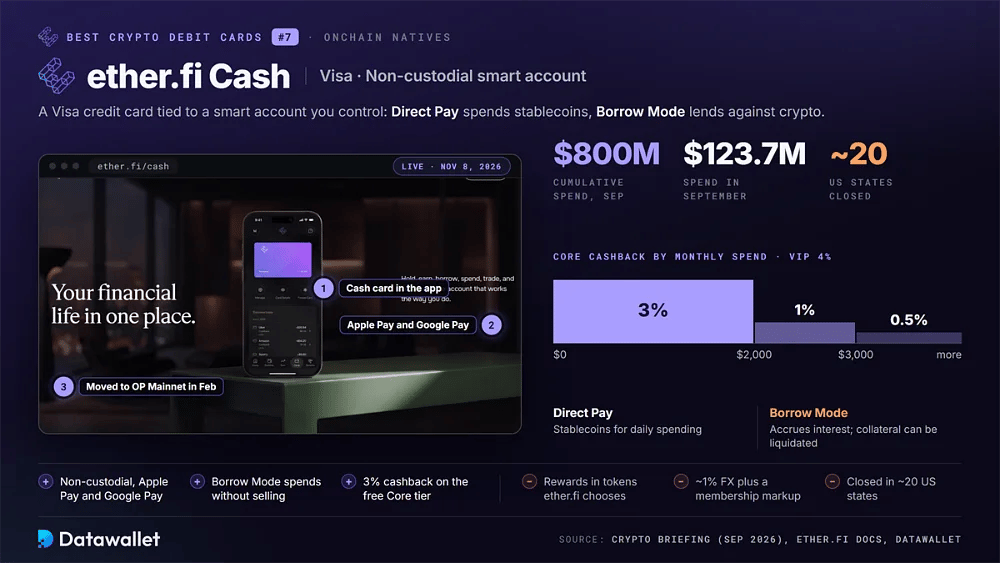
ether.fi Cash — карта для тех, кто уже живёт ончейн. Это кредитная карта Visa, привязанная к некастодиальному смарт-аккаунту, так что вы сохраняете контроль над активами при расходах. Direct Pay использует балансы стейблкоинов, а Borrow Mode выдаёт заём под криптозалог и не затрагивает ваши позиции.
Востребованность реальна. К сентябрю 2026 года расходы суммарно превысили 800 млн долларов, а в том месяце карта достигла около 123,7 млн долларов месячных расходов после февральского перехода со Scroll на основную сеть OP. Более широко о протоколе, включая его выход из рестейкинга в августе 2026 года, рассказывает наш обзор ether.fi.
Вознаграждения выгодны умеренным тратчикам. Основные участники получают 3 % с первых 2 000 $ в месяц, 1 % до 3 000 $ и 0,5 % сверх этого, а VIP — 4 %, в токенах, которые выбирает ether.fi, после короткого удержания. FX стоит около 1 % плюс до 0,5 % наценки за членство, а карта закрыта примерно в 20 штатах США.
Режим займа — это то место, где сосредоточен риск. Это кредит, по которому начисляются проценты, а быстрая просадка может привести к ликвидации залога; кроме того, смарт-аккаунт добавляет риск смарт-контракта, которого нет у карты биржи. Используйте Direct Pay со стейблкоинами для ежедневных трат, а заём оставьте для запланированных покупок с достаточным залогом.
Плюсы
- Некастодиальная карта Visa с поддержкой Apple Pay и Google Pay.
- Режим займа позволяет тратить средства под залог криптовалюты, не продавая её.
- Кешбэк 3 % на бесплатном уровне Core без годовой платы.
Минусы
- Награды выплачиваются в токене, который выбирает ether.fi, а не в гарантированных стейблкоинах.
- Около 1 % за FX плюс наценка за членство при тратах за границей.
- Недоступна примерно в 20 штатах США и в нескольких странах.
Что такое криптовалютная дебетовая карта и как она работает?
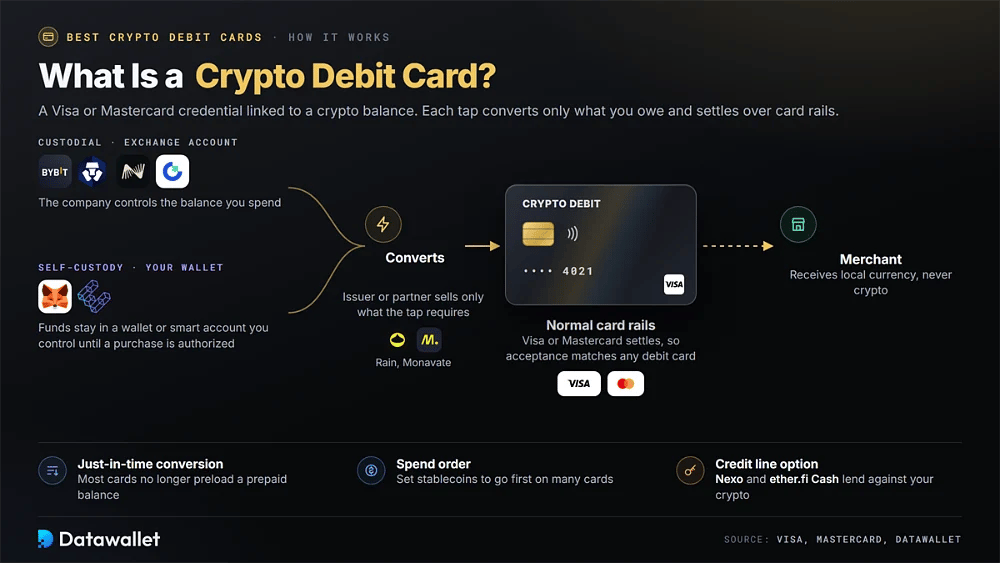
Криптовалютная дебетовая карта связывает реквизиты Visa или Mastercard с балансом цифровых активов. При оплате эмитент или партнёр, например Rain или Monavate, конвертирует причитающуюся сумму в валюту продавца и проводит расчёт по обычным карточным каналам, поэтому приём такой карты в мире совпадает с любой обычной дебетовой картой.
Хранение делит рынок надвое. Кастодиальные карты Bybit, Crypto.com, Nexo и Gate тратят средства со счёта на бирже, который контролирует компания. Карты с самостоятельным хранением, такие как MetaMask и ether.fi Cash, держат активы в кошельке или смарт-аккаунте под вашим контролем и выпускают средства, только когда покупка имеет разрешение.
Модели пополнения сошлись на конвертации в момент платежа. Вместо предварительной загрузки предоплаченного баланса большинство карт теперь продаёт только то, что нужно для каждой оплаты, а многие позволяют задать порядок списания, чтобы стейблкоины шли первыми. Некоторые, например Nexo и ether.fi Cash, добавляют кредитную линию, обеспеченную вашей криптовалютой.
Как выбрать криптовалютную дебетовую карту
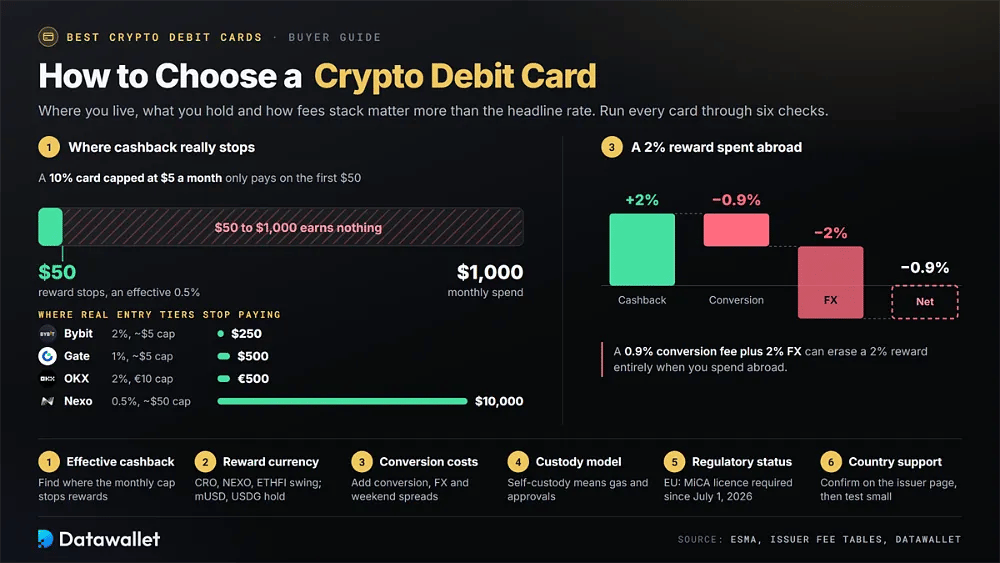
Где вы живёте, что храните и как складываются комиссии, гораздо важнее ставки, указанной на главной странице карты. Небольшие различия в лимитах и спредах накапливаются за год ежедневных трат.
Прежде чем подавать заявку, проверьте каждую карту из короткого списка по этим шести пунктам:
- Эффективный кешбэк: Разделите месячный лимит на заявленную ставку, чтобы узнать, где награды прекращаются. Карта с кешбэком 10 % и лимитом в пять долларов платит только с пятидесяти долларов трат.
- Валюта наград: Кешбэк в CRO, NEXO или ETHFI может потерять в цене, пока вы его не потратили. Награды в стейблкоинах, например mUSD или USDG, сохраняют долларовую стоимость гораздо надёжнее.
- Расходы на конвертацию: Сложите комиссию за конвертацию криптовалюты, наценку FX и любой спред выходного дня. Комиссия 0,9 % плюс 2 % за FX могут полностью свести на нет награду 2 % за границей.
- Модель хранения: Карты с самостоятельным хранением оставляют активы в вашем кошельке, но требуют управлять сетями, газом и разрешениями. Кастодиальные карты кажутся проще, но зависят от платёжеспособности эмитента.
- Регуляторный статус: В Европе отдавайте предпочтение эмитентам с лицензией MiCA, поскольку провайдеры без лицензии должны были прекратить обслуживание клиентов из ЕС после 1 июля 2026 года. Проверяйте лицензированное юридическое лицо, а не бренд.
- Поддержка стран: Доступность часто меняется, иногда по штатам США. Подтвердите право на получение карты на странице самого эмитента, затем проверьте её небольшим пополнением, прежде чем переносить реальные траты.
Переход к картам на стейблкоинах и с самостоятельным хранением
В 2026 году криптокарты превратились из бонусов бирж в платёжную инфраструктуру. Карточные сети, регуляторы и протоколы DeFi сдвинулись одновременно, и теперь это видно по тому, какие карты существуют, кто может их выпускать и за что они вознаграждают.
Карточные сети и регуляторы выходят в мейнстрим
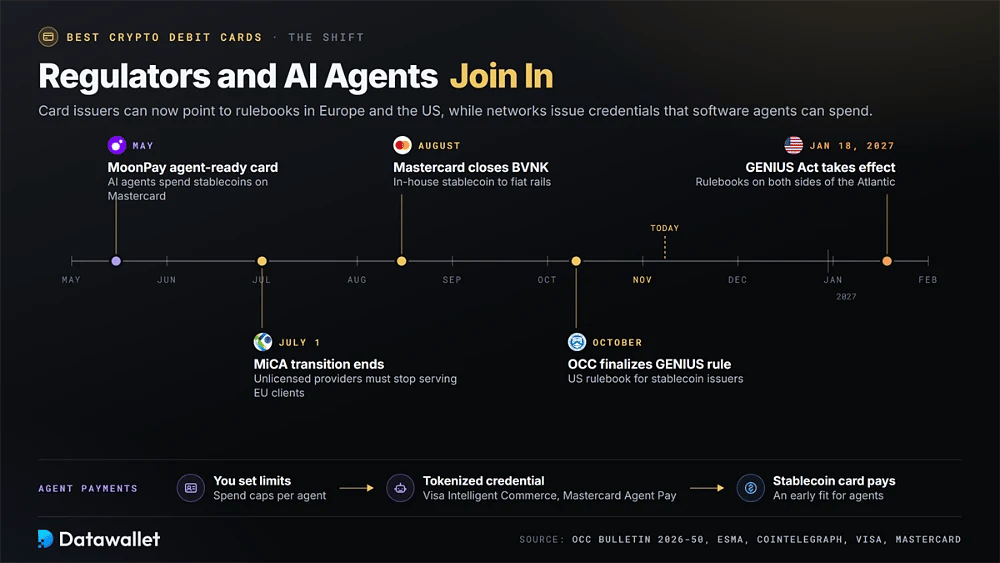
На октябрьской презентации результатов Visa сообщила о более чем 225 карточных программах, связанных со стейблкоинами, рост более чем на 70 % за год; они обслуживают около пяти миллионов карт в более чем 50 странах. Её годовой темп расчётов в стейблкоинах превысил 25 млрд долларов, примерно в десять раз больше, чем годом ранее, по десяти блокчейнам.
Mastercard ответила завершением приобретения BVNK в августе; сделка оценивается в сумму до 1,8 млрд долларов и даёт ей собственные каналы между стейблкоинами и фиатом. Для держателей карт практический результат — более дешёвые и быстрые расчёты для эмитентов, что помогает картам, ориентированным на стейблкоины, например OKX, держать спреды near-zero, то есть почти нулевыми.
Регулирование закрепило это. В октябре OCC утвердило окончательную редакцию правила по закону GENIUS Act, сам закон вступает в силу 18 января 2027 года, а переходный период MiCA закончился 1 июля 2026 года. Эмитенты карт теперь могут опираться на правила по обе стороны Атлантики; подробности по США изложены в нашем разборе GENIUS Act.
Новое направление — ИИ-агенты. Visa Intelligent Commerce и Mastercard Agent Pay теперь выпускают токенизированные реквизиты, которые программные агенты могут тратить в пределах лимитов, заданных пользователем; карты со стейблкоинами подходят для этого одними из первых, а MoonPay в мае запустила Mastercard для агентов. Ончейн-составляющую разбирает наш материал о x402.
Карты с самостоятельным хранением переживают передел рынка
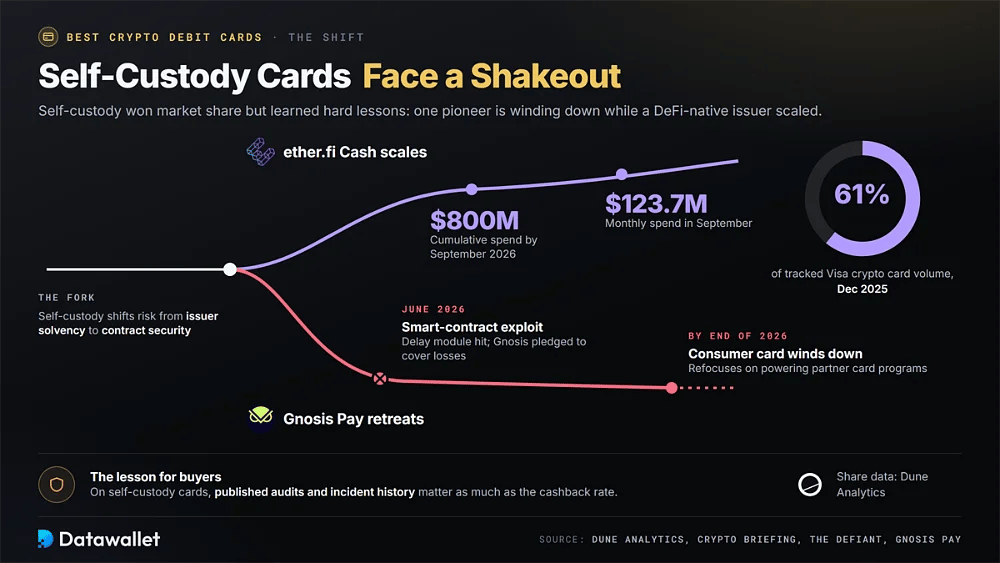
Самостоятельное хранение завоевало долю рынка, но и преподало жёсткие уроки. Gnosis Pay, первая карта Visa, связанная с кошельком с самостоятельным хранением, в июне пострадала от эксплойта смарт-контракта, а затем объявила о закрытии потребительской карты до конца 2026 года, чтобы сосредоточиться на поддержке партнёрских программ.
Тем временем нативные для DeFi эмитенты масштабировались. По данным Dune Analytics, в декабре 2025 года на ether.fi Cash приходилось примерно 61 % отслеживаемого объёма криптокарт Visa, и рост продолжился в 2026 году. Урок для покупателей в том, что самостоятельное хранение смещает риск с платёжеспособности эмитента на безопасность контракта, поэтому опубликованные аудиты и история инцидентов важны не меньше кешбэка.
Комиссии по криптовалютным дебетовым картам: объяснение
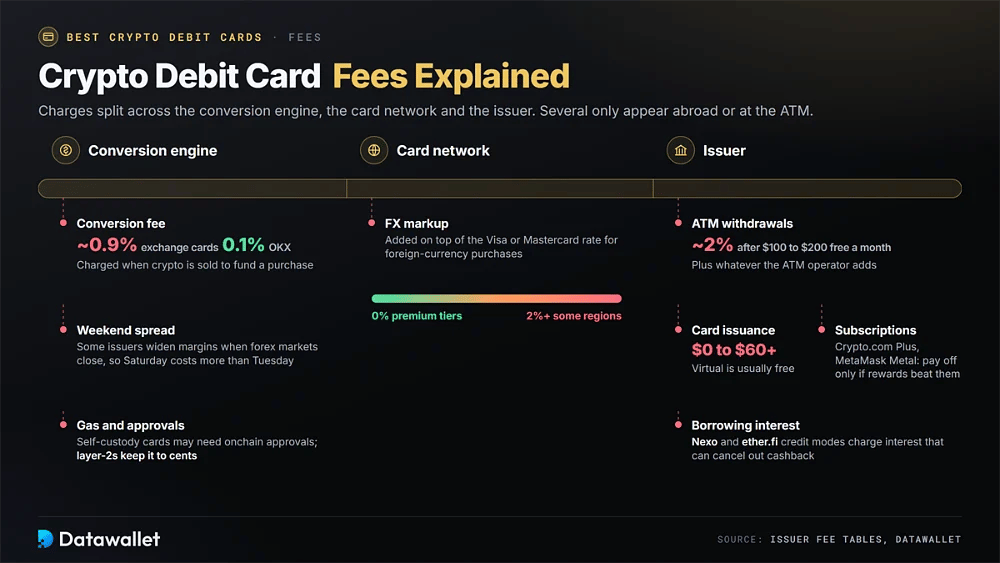
Реальная стоимость криптокарты редко указана в одном месте. Платежи распределены между механизмом конвертации, карточной сетью и эмитентом, а некоторые проявляются только при тратах за границей или снятии наличных.
Вот статьи комиссий, которые стоит проверить у каждой карты:
- Комиссия за конвертацию: Взимается при продаже криптовалюты для оплаты покупки, обычно около 0,9 % на картах бирж и ближе к 0,1 % на картах, ориентированных на стейблкоины, как OKX.
- Наценка FX: Добавляется сверху к курсу Visa или Mastercard при покупках в иностранной валюте: от нуля на премиальных уровнях до 2 % и более в некоторых региональных программах.
- Спред выходного дня: Некоторые эмитенты расширяют свою маржу при обмене, когда валютные рынки закрыты, поэтому одна и та же покупка в субботу может стоить заметно дороже, чем во вторник.
- Вывод средств через банкомат: Большинство карт даёт небольшой бесплатный месячный лимит, часто от 100 $ до 200 $, затем взимает примерно 2 % за каждое снятие плюс всё, что добавит оператор банкомата.
- Выпуск карты: Виртуальные карты обычно бесплатны, а физические стоят от нуля до 60 $ и более; металлические карты часто доступны только по платной подписке или при стейкинге токенов (token stakes).
- Подписки: Тарифы вроде Crypto.com Plus или MetaMask Metal взимают ежемесячную или ежегодную плату, которая окупается, только если кешбэк и экономия на FX превышают её.
- Газ и подтверждения: Карты с самостоятельным хранением могут требовать ончейн-транзакций, чтобы подтвердить лимиты расходов или переместить средства, хотя сети второго уровня (layer-2) в большинстве случаев удерживают эти расходы на уровне нескольких центов.
- Проценты по займам: Карты Nexo и ether.fi в кредитном режиме начисляют проценты на заёмные средства, поэтому остаток долга может быстро свести на нет любой кешбэк за покупки.
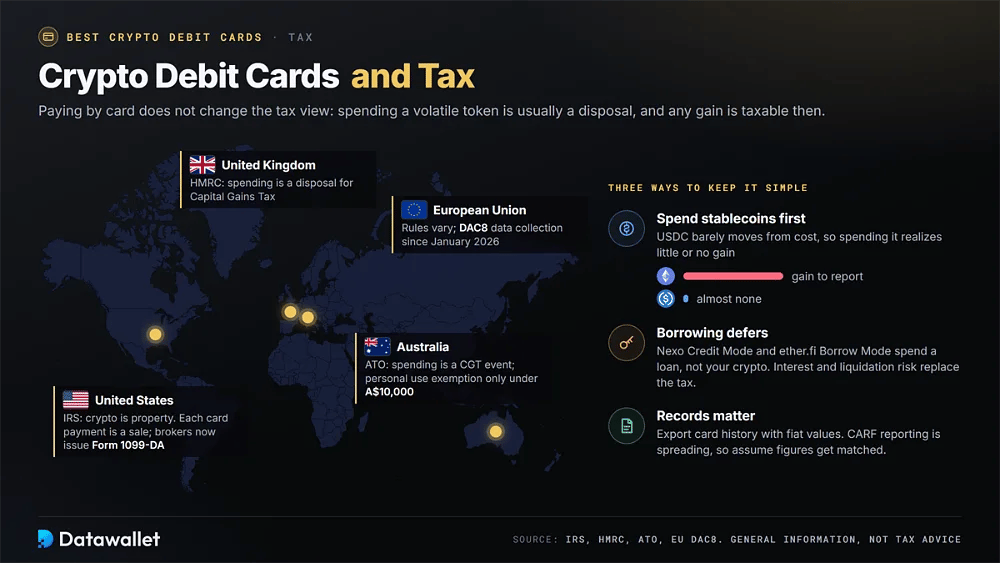
Криптовалютные дебетовые карты и налоги
Оплата картой не меняет отношение налоговых органов к криптовалюте. В большинстве стран трата волатильного токена считается его отчуждением, и любая прибыль с момента покупки облагается налогом в этот момент.
Как это работает в основных юрисдикциях и стратегиях:
- США: IRS считает цифровые активы имуществом, поэтому каждый платёж картой, профинансированный волатильной монетой, является продажей, которая может принести капитальную прибыль или убыток.
- Великобритания: HMRC рассматривает трату криптовалюты как отчуждение для целей налога на прирост капитала; прибыль сверх небольшой ежегодной необлагаемой суммы декларируется через Self Assessment каждый налоговый год.
- Австралия: ATO считает трату или конвертацию криптовалюты событием CGT; освобождение для активов личного пользования применяется лишь в узких случаях с криптовалютой, купленной менее чем за 10 000 A$.
- Европейский союз: Правила различаются в зависимости от страны-члена, но DAC8 с января 2026 года требует от поставщиков криптоуслуг собирать данные о транзакциях пользователей, поэтому расходы по карте всё лучше видны налоговым органам.
- Сначала стейблкоины: Долларовые стейблкоины вроде USDC почти не отклоняются от первоначальной стоимости, поэтому их трата приносит небольшую прибыль или не приносит её вовсе. Такой порядок списания в настройках карты упрощает учёт.
- Заём откладывает налог: Credit Mode у Nexo или Borrow Mode у ether.fi Cash тратят заём, а не вашу криптовалюту, поэтому отчуждения не происходит, но появляются проценты и риск ликвидации.
- Важны записи: Экспортируйте историю каждой карты с фиатной стоимостью. Брокеры в США теперь выдают форму 1099-DA по продажам, а отчётность CARF распространяется по миру, так что исходите из того, что данные будут сверяться.
Это общая информация, а не налоговая консультация. Тем, кто тратит значительные суммы, стоит уточнить детали у бухгалтера, разбирающегося в криптовалюте, а в нашем руководстве по странам с низкими налогами на криптовалюту сравниваются режимы.
Безопасны ли криптовалютные дебетовые карты?
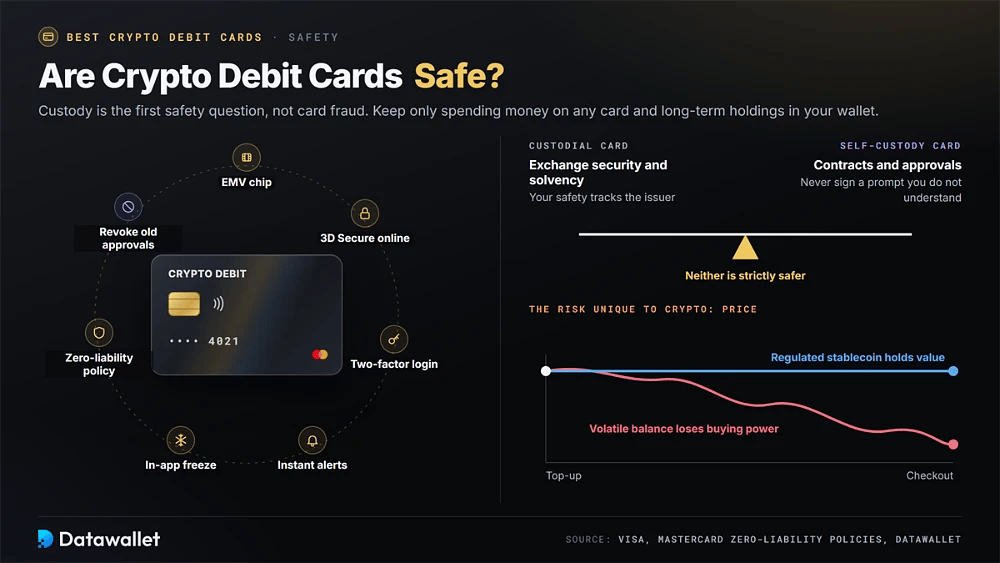
Главный вопрос безопасности — хранение, а не мошенничество с картой. Безопасность кастодиальной карты зависит от защиты и платёжеспособности биржи, а карта с самостоятельным хранением переносит риск на контракты и разрешения, связывающие её с блокчейном. Ни один вариант не безопасен безусловно, поэтому держите на любой карте только деньги для трат, а долгосрочные активы — в кошельке, который вы контролируете.
Повседневная защита знакома. Надёжные карты предлагают EMV-чипы, 3D Secure онлайн, двухфакторный вход, мгновенные уведомления и блокировку в приложении, а также политику нулевой ответственности платёжной сети за несанкционированные списания. На картах с самостоятельным хранением проверяйте и отзывайте разрешения для токенов, которые вы больше не используете, и никогда не подписывайте запрос кошелька, который не понимаете до конца.
Риск, специфичный для криптовалюты, — цена. Карта, списывающая средства с волатильного баланса, теряет покупательную способность, если рынок падает между пополнением и оплатой, а траты за счёт займа могут привести к ликвидациям. Пополнение повседневных карт регулируемыми стейблкоинами, лучше выпущенными по правилам MiCA или, с 2027 года, GENIUS, снимает большую часть этого риска.
Как начать пользоваться дебетовой картой с криптовалютой
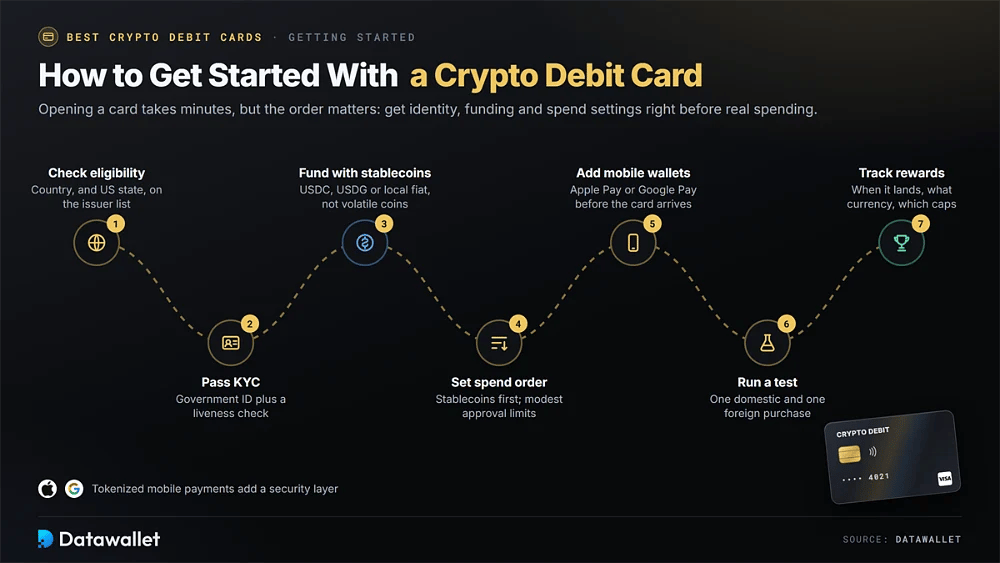
Открыть криптокарту можно за несколько минут, но порядок шагов важен. Если сразу правильно пройти проверку личности, настроить пополнение и порядок списания, позже не придётся сталкиваться с отклонёнными платежами и неожиданными расходами на конвертацию.
Чтобы безопасно настроить и проверить любую карту, выполните следующие шаги:
- Проверьте доступность: Убедитесь, что ваша страна (и штат США, если применимо) есть в списке поддерживаемых у эмитента. Наш подбор биржи поможет, если первый вариант недоступен.
- Пройдите KYC: Загрузите удостоверение личности и пройдите проверку «живости». Некоторые эмитенты перед выпуском физической карты также просят подтверждение адреса не старше трёх месяцев.
- Пополняйте стейблкоинами: Выполняйте пополнение в USDC, USDG или местным фиатом, а не волатильными монетами. Так комиссии за конвертацию остаются низкими, не возникает облагаемых налогом отчуждений, а баланс защищён от колебаний цен.
- Задайте порядок списания: Выберите, какой актив карта списывает первым, и по возможности отключите волатильные токены. На картах с самостоятельным хранением установите умеренный лимит разрешения вместо неограниченного доступа.
- Добавьте мобильные кошельки: Привяжите виртуальную карту к Apple Pay или Google Pay, где это поддерживается. Токенизированные мобильные платежи добавляют уровень защиты и работают ещё до получения физической карты.
- Проведите тест: Совершите одну небольшую покупку в местной валюте и одну в иностранной, затем сравните выписку с ценой у продавца, чтобы оценить реальную стоимость конвертации и наценку FX.
- Отслеживайте вознаграждения: Отмечайте, когда приходит кешбэк, в какой валюте он выплачивается и достигнуты ли месячные лимиты. Если вам нужна долларовая стоимость, быстро конвертируйте вознаграждения в волатильных токенах.
Выводы
Лучшая дебетовая карта с криптовалютой доставляется в вашу страну, дёшево конвертирует и выплачивает вознаграждения в активе, который сохраняет стоимость. Для большинства пользователей за пределами США Bybit Card остаётся самым сильным универсальным вариантом: надёжный кешбэк без стейкинга. Crypto.com по-прежнему выигрывает по охвату и привилегиям, а Gate закрывает длинный хвост альткоинов.
Стейблкоины и самостоятельное хранение продолжают двигать категорию вперёд. OKX предлагает самые дешёвые траты стейблкоинами в Европе, MetaMask лидирует среди карт, встроенных в кошелёк, там, где он доступен, а ether.fi Cash показывает, насколько вырос масштаб трат на базе DeFi. Nexo и ether.fi также подходят держателям, которые предпочитают брать займ под активы, а не продавать их.
Прежде чем переводить реальные траты на любую карту, сделайте небольшое пополнение и две тестовые покупки, сверьте выписку с ценой у продавца и установите стейблкоины источником пополнения по умолчанию. Условия на этом рынке меняются ежемесячно, поэтому пересматривайте выбор, когда эмитент объявляет новые тарифы или лимиты.
Наша методология
Мы открывали, пополняли и тратили средства с каждой карты в магазинах и онлайн, используя и стейблкоины, и волатильные балансы, а затем сверяли каждую выписку с ценами продавцов. Мы также изучили условия, лицензирование и историю инцидентов каждого эмитента.
Каждая карта оценивалась по следующим шести критериям:
- Реальные вознаграждения: Фактический кешбэк с учётом месячных лимитов, исключений и изменения цены токена вознаграждения, рассчитанный на типичные ежемесячные траты в 1 500 $, а не по рекламным ставкам на всех тарифах.
- Стоимость трат: Комиссии за конвертацию, наценки FX, спреды в выходные, комиссии банкомата и любая плата за подписку или карту, сведённые в единую полную стоимость на каждые 100 $, потраченные за границей.
- Хранение и безопасность: Кто хранит средства между покупками, доступные настройки карты, опубликованные аудиты, а также история каждого провайдера по эксплойтам, сбоям, замороженному выводу средств и действиям регуляторов за последние годы.
- Регуляторный статус: Есть ли у эмитента соответствующие лицензии, например разрешение MiCA в Европе, и насколько чётко он раскрывает регулируемых партнёров, стоящих за картой.
- Охват и пополнение: Поддерживаемые страны и штаты США, принимаемые активы и сети, а также насколько гладко каждая карта конвертировала и проводила платежи в нескольких валютах во время нашего реального тестирования.
- Удобство в повседневном использовании: поддержка Apple Pay и Google Pay, управление через приложение, сложности при подключении, доля отклонённых платежей у популярных продавцов, а также то, как быстро поддержка решала проблемы и спорные списания.
Мы исключили карты с неустранёнными проблемами безопасности, карты, потребительские программы которых закрываются, и карты с комиссиями, делавшими расходы невыгодными. Именно поэтому Gnosis Pay в этом обзоре отсутствует. Тестирование проводилось до октября 2026 года, а условия быстро меняются, поэтому перед подачей заявки уточняйте актуальные комиссии и списки стран у каждого эмитента.