








¿Qué es un ETF de Ethereum?
Un ETF de Ethereum es un fondo cotizado en bolsa que mantiene Ether y replica su precio, y ofrece a los inversores exposición regulada a través de una cuenta de corretaje sin tener el token ni gestionar un wallet. Un ETF de Ethereum spot mantiene los ETH reales con un custodio, y los fondos de esta página son todos productos spot.
Los ETF de Ethereum spot de EE. UU. reúnen unos 12.000 millones de dólares en activos combinados y han captado aproximadamente 11.600 millones de dólares en entradas netas acumuladas desde su lanzamiento. Es una fracción del conjunto de ETF de Bitcoin, pero los productos de Ethereum tienen una característica que los de Bitcoin nunca podrán tener, y en 2026 esa característica pasó a ser toda la historia.
La cuestión del staking de ETH que define el mercado
Ethereum es una red de proof-of-stake, por lo que sus monedas pueden hacerse stake para obtener un rendimiento nativo de aproximadamente el 3 % anual. Durante sus primeros 18 meses, los ETF de Ethereum de EE. UU. tuvieron prohibido hacerlo. La SEC anterior eliminó el staking de todas las solicitudes con el argumento de que podría ser una oferta de valores no registrada, lo que dejó a los primeros inversores sin un rendimiento que sí cobraron quienes hacían staking directamente.
Eso cambió a principios de 2026. La SEC, bajo una nueva dirección, autorizó estructuras de staking para los ETF de Ethereum, y el 5 de enero de 2026, el ETHE de Grayscale se convirtió en el primer ETP de criptomonedas de EE. UU. en distribuir recompensas de staking a sus accionistas. Eso cambió lo que significa un ETF de Ethereum. Un ETF de Bitcoin solo puede seguir un precio; un ETF de Ethereum ahora puede mantener un activo productivo y pagar una renta, por lo que el staking, y no el precio, es el eje sobre el que gira el mercado.
El rendimiento también reduce la oferta. Cada dólar que entra en un ETF de staking exige comprar ETH spot y bloquearlo con un validador, retirando monedas del mercado líquido. Con alrededor del 30 % de todo el ETH ya en staking, el staking en ETF añade un canal regulado adicional.
Fondos con staking frente a fondos sin staking: ETHB y ETHA
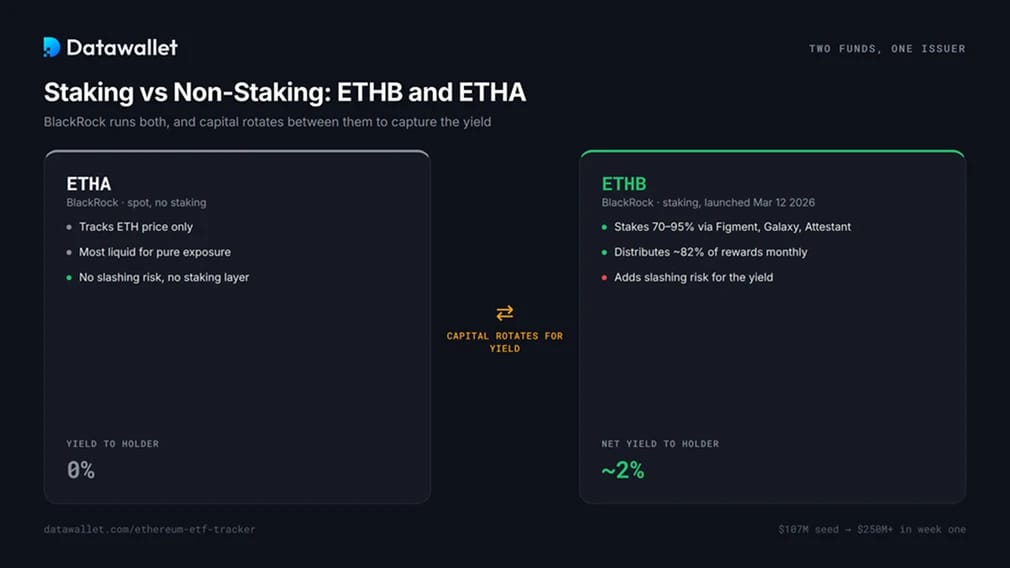
La expresión más clara de la división se da dentro de un mismo emisor. BlackRock gestiona dos ETF de Ethereum: ETHA, el fondo spot original que replica el precio, y ETHB, lanzado el 12 de marzo de 2026, que hace stakes de su ETH y paga el rendimiento mensualmente.
ETHB pasó de aproximadamente 107 millones de dólares en capital inicial a más de 250 millones de dólares en su primera semana, lo que indica un apetito real por el rendimiento. Hace stake de 70 a 95 % de sus activos mediante validadores como Figment, Galaxy y Attestant, distribuye aproximadamente el 82 % de las recompensas brutas y se queda el resto como comisión de servicio. Tras ese recorte, el rendimiento neto para los titulares se sitúa cerca del 2 % anual, pagado como un dividendo.
Esto generó una dinámica que conviene entender antes de elegir un fondo. El capital ha rotado desde ETHA, que no hace staking, hacia ETHB, que sí lo hace, para captar la rentabilidad adicional, así que parte de la entrada de staking procede del propio producto spot del emisor y no de dinero nuevo. El equilibrio es real: ETHB ofrece exposición al precio más ingresos, mientras que ETHA ofrece la exposición pura al precio más limpia y líquida, sin ninguno de los riesgos del staking que se describen a continuación.
Nuestra guía de las mejores plataformas de staking de Ethereum recoge las vías de mayor rendimiento para inversores que tienen ETH directamente.
Cómo influyen los flujos en el precio de Ethereum
Igual que sus equivalentes de Bitcoin, los ETF de Ethereum mueven directamente el mercado spot. Cuando los inversores compran participaciones, el fondo compra ETH para respaldarlas; cuando venden, el fondo vende. Entradas de capital, el precio sube; salidas, el precio baja, y los fondos de staking añaden una segunda capa de compras al bloquear sus tenencias con validadores.
La relación se mantuvo durante un 2026 turbulento. ETH cayó desde unos 3.000 $ a finales de 2025 hasta menos de 1.800 $ en febrero de 2026, con las salidas de los ETF spot entre los factores. Ni siquiera los lanzamientos de staking pudieron compensarlo del todo: la expectación impulsó una racha de entradas de 19 días y un pico diario de 727 millones de dólares en marzo, pero el impulso se desvaneció y los flujos acumulados fueron bajando desde su máximo de finales de 2025. El staking hizo los fondos más competitivos frente a la renta fija, pero no anuló los vientos macroeconómicos en contra.
Cómo leer los datos sin llevarse a engaño
Los datos de flujos son ruidosos de un día para otro, y la estructura de fondos de dos niveles de Ethereum añade una complicación que Bitcoin no tiene. Algunas reglas:
- Un día es ruido; una racha es señal. Una salida aislada rara vez significa mucho. Los movimientos sostenidos durante varios días son la verdadera referencia para saber si el capital regulado está añadiendo o reduciendo ETH.
- Fíjate en la rotación, no solo en la dirección. Cuando ETHA pierde fondos mientras ETHB gana, suele deberse a capital que se mueve entre fondos para captar rendimiento, no a dinero que sale de Ethereum. El flujo neto de la categoría importa más que el de cualquier fondo individual.
- El AUM y el flujo neto no coinciden. Los activos varían tanto con los flujos como con el precio de ETH, así que el AUM puede bajar un día en que entró dinero. El flujo neto es una lectura más limpia del comportamiento.
- Las comisiones impulsan los flujos lentos. Los fondos tradicionales con comisiones altas pierden activos de forma constante en favor de competidores más baratos, con independencia del sentimiento del mercado: es una deriva estructural, no una señal.
Los fondos ETF de Ethereum y sus comisiones
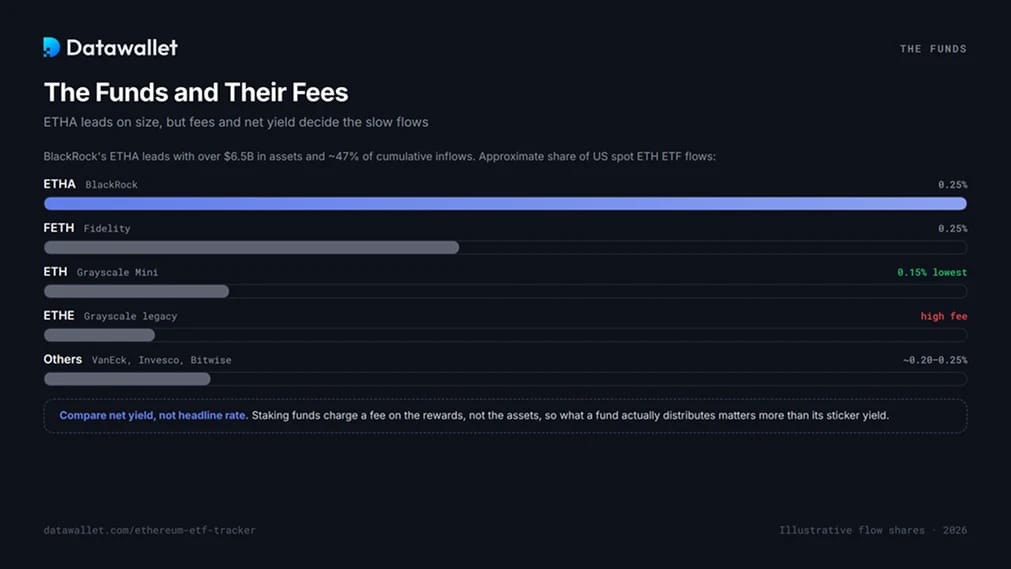
El mercado de ETF de Ethereum se concentra en unos pocos nombres. ETHA, de BlackRock, es el mayor, con más de 6.500 millones de dólares en activos y aproximadamente el 47 % de las entradas acumuladas, seguido de FETH, de Fidelity, con cerca de una quinta parte, mientras que Grayscale, VanEck, Invesco y Bitwise se reparten el resto.
Las comisiones son el factor decisivo silencioso, y la diferencia es amplia. El Grayscale Ethereum Mini Trust cobra aproximadamente 0,15 %, la más baja de la categoría, mientras que el fondo heredado de Grayscale cobra bastante más, por lo que el mini, más barato, atrae entradas mientras que el fondo heredado perdió activos tras la conversión. La mayoría de los fondos spot básicos rondan el 0,25 %. Los fondos de staking aplican una comisión de servicio sobre las recompensas y no sobre los activos, así que compara el rendimiento neto que realmente distribuyen, no la tasa publicitada. La tabla anterior ordena todos los fondos por tenencias, AUM y comisión.
El slashing y los riesgos de un ETF de staking
Un ETF de staking conlleva todos los riesgos de un fondo spot, además de uno que evitan los fondos que solo replican el precio. Los validadores que se desconectan o se comportan de forma indebida pueden sufrir slashing, una penalización del protocolo que destruye parte de los ETH staked. Si el validador de un fondo de staking sufre slashing, el fondo pierde monedas y su valor liquidativo (NAV) baja, un riesgo que ETHA y otros fondos sin staking no tienen.
El rendimiento trae dos complicaciones más. Las distribuciones de staking suelen tributar como renta ordinaria en una cuenta sujeta a impuestos, lo que importa frente a mantener solo por el precio, aunque ese lastre desaparece en una cuenta con ventajas fiscales como una IRA. Además, el ETH staked afronta una cola de unstaking, por lo que el fondo mantiene un colchón líquido, y por eso la mayoría hace stake de 70 a 95 % en lugar de todo. Nada de esto es asesoramiento de inversión; es la contrapartida de convertir un seguidor de precio en un producto de ingresos.
Cómo comprar un ETF de Ethereum
Comprar un ETF de Ethereum spot funciona como comprar cualquier acción, a través de una cuenta de bróker estándar:
- Abre o inicia sesión en un bróker que cotice ETF de Ethereum spot, hoy la mayoría de las principales plataformas de EE. UU.
- Decide si quieres staking. Elige un fondo con rendimiento como ETHB para la rentabilidad total, o un fondo puramente spot como ETHA para una exposición más simple y líquida.
- Compara comisiones y rendimiento neto. Sopesa el ratio de gastos frente al rendimiento que un fondo de staking distribuye realmente tras su parte. La tabla de arriba ordena todos los fondos según estos criterios.
- Coloca una orden de compra con el ticker del fondo y después sigue tu posición con los datos de flujos de aquí.
Un ETF elimina el trabajo de la autocustodia y del staking, pero también elimina el control directo de los ETH y normalmente paga menos rendimiento que hacer staking por tu cuenta. Quien quiera la moneda y el rendimiento completo puede comparar los mejores wallets de Ethereum, y para la parte de Bitcoin, consulta nuestro rastreador de ETF de Bitcoin.
Preguntas frecuentes
¿Los ETF de Ethereum pagan recompensas de staking?
Algunos ya lo hacen. Tras un cambio regulatorio en 2026, los fondos con staking habilitado, como ETHB de BlackRock y ETHE de Grayscale, hacen stake de su ETH y distribuyen las recompensas a los accionistas, normalmente mediante un pago mensual en efectivo. Los fondos puramente spot, como ETHA, no hacen stake y no pagan rendimiento. El rendimiento neto de los fondos con staking ronda el 2 % tras comisiones.
¿Cuál es la diferencia entre ETHA y ETHB?
Ambos son ETF de Ethereum spot de BlackRock. ETHA sigue solo el precio de ETH y es la opción más líquida para una exposición pura. ETHB, lanzado en marzo de 2026, hace staking del 70 a 95 % de su ETH y paga el rendimiento a los inversores cada mes, a cambio de una pequeña comisión de staking y del riesgo adicional de slashing que conlleva.
¿Puede un ETF de Ethereum afectar al precio de ETH?
Sí. Los fondos compran ETH spot para respaldar las nuevas participaciones y venden para atender los reembolsos, de modo que los flujos llegan directamente al mercado. Los fondos con staking añaden más presión al bloquear el ETH comprado con validadores, retirándolo de la oferta líquida, lo que con el tiempo puede reducir el free float disponible.
¿Merece la pena el riesgo adicional de un ETF de Ethereum con staking?
Depende de tus objetivos. Un fondo con staking aporta aproximadamente un 2 % de rendimiento anual neto además de la exposición al precio, pero introduce riesgo de slashing y trata las distribuciones como renta sujeta a impuestos. Un fondo sin staking es más sencillo y más líquido. El rendimiento encaja con inversores centrados en la rentabilidad total y los ingresos; el fondo spot, con quienes buscan una exposición simple al precio.
¿Por qué ETHA registró salidas de capital tras el lanzamiento de los ETF de staking?
En gran medida es una rotación y no una salida. Los inversores movieron capital del ETHA sin staking al ETHB con staking para captar el rendimiento adicional, por lo que la salida refleja un traspaso entre fondos del mismo emisor más que dinero que abandona Ethereum.
¿Con qué frecuencia se actualiza este rastreador de ETF de Ethereum?
El gráfico de flujos y la tabla de posiciones se actualizan con los últimos datos disponibles, incluidos el flujo neto diario, las entradas acumuladas, el AUM total y las posiciones por fondo. Las cifras de flujos se publican después de cada cierre del mercado estadounidense, por lo que los datos reflejan la última sesión completada.