








¿Qué es una empresa de tesorería de Ethereum?
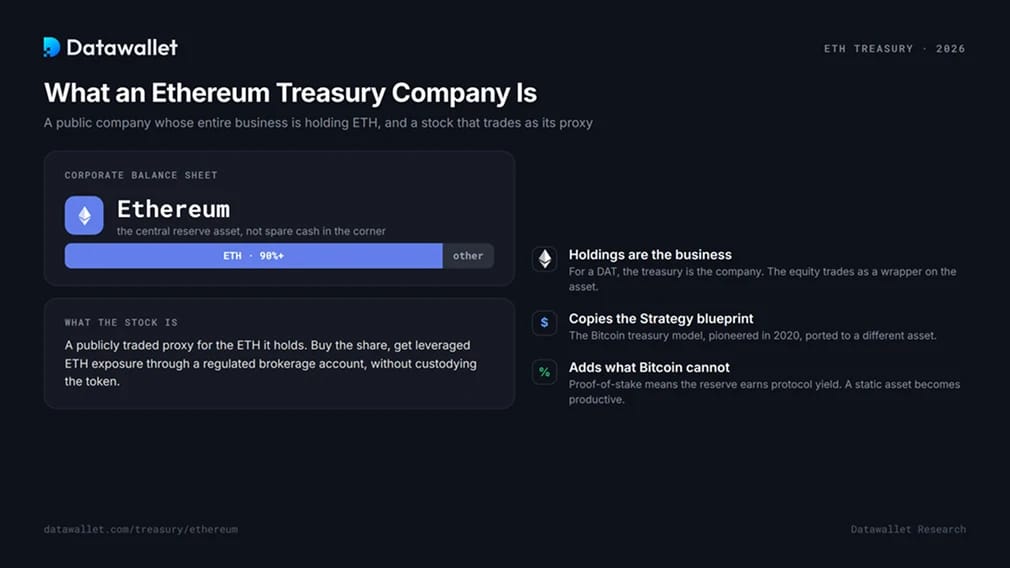
Una empresa con tesorería en Ethereum, o ETH DAT, es una compañía cotizada que mantiene Ethereum como activo central en su balance. Comprar sus acciones ofrece a los inversores en renta variable exposición apalancada a ETH a través de una cuenta en un bróker regulado, sin tener el token.
El modelo copia el esquema de tesorería en Bitcoin que Strategy fue pionera en 2020 y añade lo que Bitcoin no puede ofrecer. Como Ethereum es proof-of-stake, una tesorería en ETH puede hacer staking de sus tenencias para obtener rendimiento del protocolo y convertir una reserva estática en un activo productivo. Esa única diferencia condiciona cómo se construyen, se valoran y se someten a pruebas de estrés estas empresas.
Una auténtica empresa de tesorería no es una compañía que aparca criptomonedas sobrantes como reserva. Para una DAT, las tenencias son el negocio, y la acción cotiza como un sustituto de ellas.
Cómo funciona el efecto volante de las tesorerías de ETH
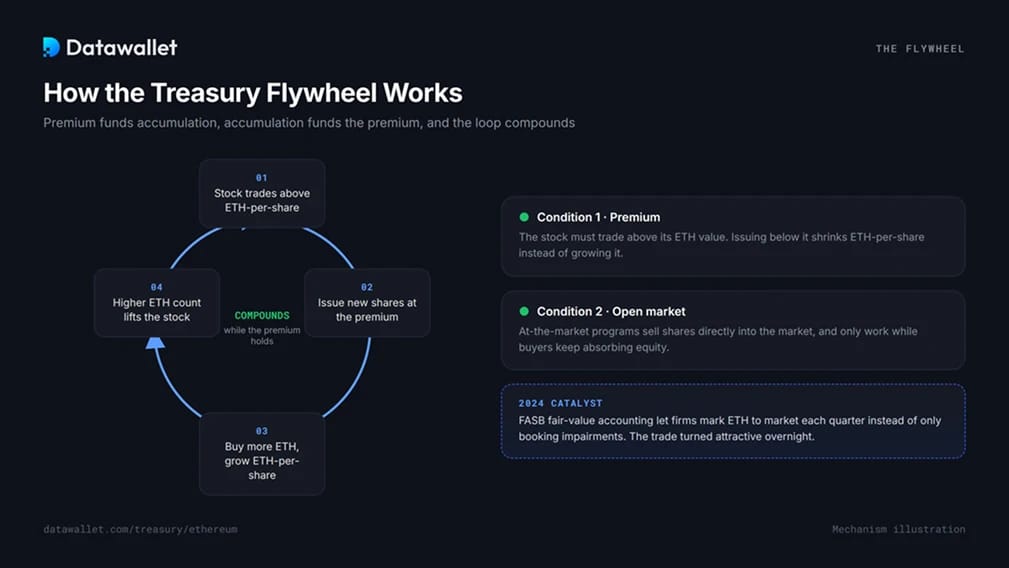
El modelo funciona con un único mecanismo. Cuando la acción cotiza por encima del valor de su ETH por acción, la empresa emite nuevas acciones, compra más ETH y aumenta el ETH por acción incluso tras la dilución. Un mayor volumen de ETH impulsa la acción, lo que financia la siguiente ampliación. El bucle se retroalimenta.
Dos condiciones lo sostienen. La acción debe cotizar con prima sobre el ETH subyacente, ya que emitir por debajo de ese valor reduce los ETH por acción en lugar de aumentarlos. Y el mercado debe seguir absorbiendo capital, porque la mayoría de las tesorerías se financian mediante programas at-the-market que solo funcionan mientras se mantiene la prima.
Un catalizador prendió la mecha en 2024. El FASB pasó la contabilidad de las criptomonedas corporativas al valor razonable, lo que permitió a las empresas registrar sus posiciones a precio de mercado cada trimestre en lugar de reconocer solo las pérdidas por deterioro. ETH pudo por fin mostrar ganancias en el balance, y la operación de tesorería se volvió atractiva casi de la noche a la mañana.
Por qué las tesorerías de ETH se diferencian de las de Bitcoin
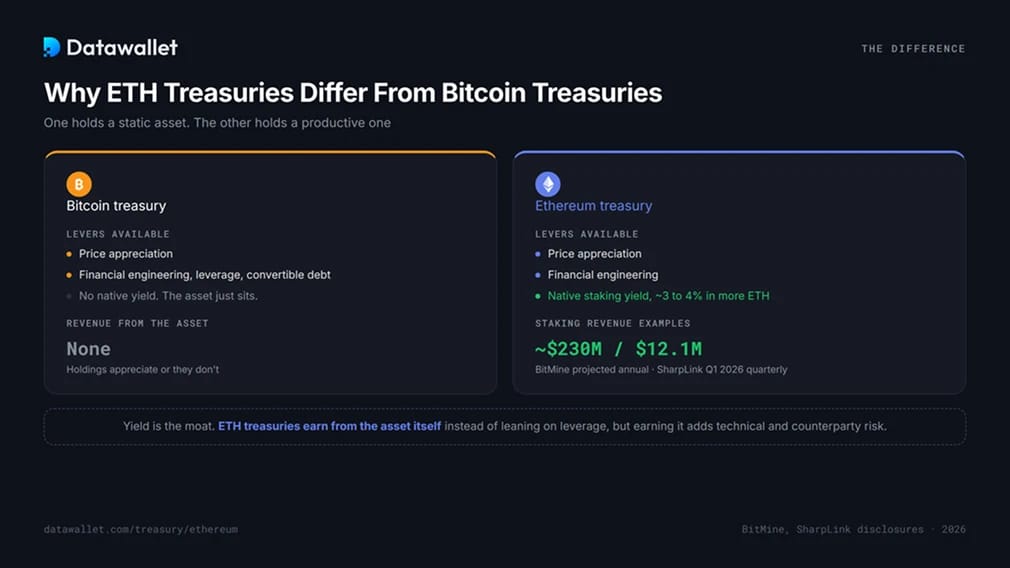
Una tesorería de Bitcoin posee un activo que no genera rendimiento, así que sus únicas palancas son el precio y la ingeniería financiera. Una tesorería de Ethereum posee uno productivo. El ETH staked genera un rendimiento nativo de aproximadamente entre el 3 y el 4 por ciento anual, pagado en más ETH, lo que da a estas empresas unos ingresos independientes del precio.
Ahora los números importan. BitMine Immersion, la mayor tesorería de ETH, prevé unos ingresos anualizados por staking cercanos a 230 millones de dólares cuando la mayor parte de sus tenencias esté en staking, con un rendimiento de aproximadamente el 3 por ciento sobre más de 4,7 millones de ETH en staked. SharpLink, la segunda mayor, elevó sus ingresos trimestrales a 12,1 millones de dólares a principios de 2026, casi por completo gracias al staking, frente a menos de 1 millón de dólares un año antes.
El equipo directivo de SharpLink lo plantea con claridad: las tesorerías de ETH obtienen ingresos del propio activo, en lugar de apoyarse en el apalancamiento y la deuda convertible, como suelen hacer las tesorerías de Bitcoin. El rendimiento es el foso defensivo y eleva las apuestas (stakes), ya que obtenerlo implica riesgos técnicos y de contraparte que una tesorería de Bitcoin nunca asume. Para conocer el funcionamiento, consulta nuestra guía de las mejores plataformas de staking de Ethereum.
Cómo leer el mNAV: el número que decide la supervivencia
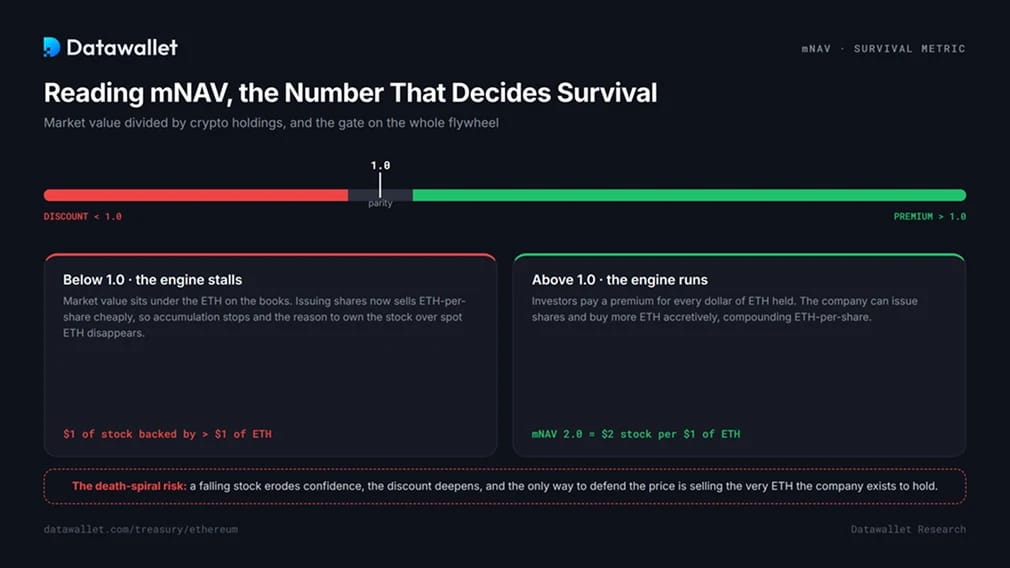
La métrica más importante de una empresa con tesorería cripto es el mNAV, el múltiplo del valor liquidativo: la capitalización de mercado dividida entre el valor de sus tenencias cripto. Un mNAV de 2.0 significa que los inversores pagan 2 $ en acciones por cada 1 $ de ETH en el balance. Por encima de 1.0 hay una prima y por debajo de 1.0, un descuento.
El mNAV es la puerta de entrada del círculo virtuoso. Una prima permite a una empresa emitir acciones y comprar ETH de forma acumulativa. Por debajo de 1.0, ese motor se detiene: emitir acciones supondría vender ETH por acción a bajo precio, de modo que la acumulación cesa y desaparece el motivo para poseer la acción en lugar de ETH spot.
El peligro es que el descuento se retroalimenta. Una acción a la baja erosiona la confianza, la pérdida de confianza profundiza el descuento y un círculo vicioso bloqueado puede arrastrar a una empresa débil a una espiral de muerte, en la que la única forma de defender el precio de la acción es vender los propios ETH que existe para custodiar. El mNAV por empresa de la tabla anterior es la lectura más rápida de qué tesorerías siguen funcionando.
Cómo ponen a trabajar su ETH las tesorerías
El despliegue es donde las tesorerías de ETH expresan su estrategia y su apetito de riesgo. Los enfoques habituales, en orden aproximado de riesgo:
- Validadores propios. La empresa gestiona sus propios validadores para tener control total del stake y de las recompensas, y asume la carga de mantener el tiempo de actividad y gestionar las claves.
- Servicios de staking institucional. La mayoría de las grandes tesorerías delegan en proveedores como Figment, o en herramientas propias como MAVAN de BitMine, y obtienen rendimiento sin gestionar infraestructura.
- Liquid staking. El staking mediante protocolos que emiten un recibo negociable mantiene la posición líquida mientras genera rendimiento, a costa de la exposición a contratos inteligentes. Nuestra guía de plataformas de liquid staking explica los pros y los contras.
- Despliegue activo en DeFi. La frontera más nueva y arriesgada. El fondo onchain de yield de SharpLink con Galaxy Digital, de 125 millones de dólares y anunciado en 2026, destina ETH de tesorería a estrategias de DeFi que buscan rentabilidades superiores a la tasa base de staking.
Ese último paso marca un cambio. La estrategia de pura acumulación se ha estancado y las tesorerías compiten ahora por lo productivamente que emplean su ETH, no solo por cuánto mantienen.
Los riesgos detrás del modelo
Las tesorerías de ETH conllevan todos los riesgos de las tesorerías de Bitcoin, además de una capa propia:
- Compresión del mNAV. El riesgo definitorio de 2026. Un descuento congela el efecto volante y puede desencadenar la dinámica de espiral descendente descrita arriba.
- Concentración de activos. Tesorerías como BitMine mantienen más del 90 por ciento de su base de activos en un solo token. Una fuerte caída de ETH golpea el balance sin nada que la amortigüe.
- Pérdidas específicas del staking. El slashing de un validador destruye el principal, y los exploits de contratos inteligentes en cualquier integración de DeFi pueden arrasar el capital desplegado. La oleada de exploits de 2026, con pérdidas de nueve cifras en Kelp DAO y Drift, demuestra que la exposición es real.
- Apalancamiento y refinanciación. Varias tesorerías emitieron deuda convertible o acciones preferentes cerca del máximo de 2025. Atender esa deuda en un mercado deprimido supone una presión propia, independiente del precio de ETH.
- Liquidez y desbloqueo. El ETH staked se enfrenta a una cola de salida. Una tesorería obligada a vender con rapidez puede no hacer unstake a tiempo para cumplir en ese momento.
Esto no es asesoramiento de inversión. Una acción de tesorería es una apuesta apalancada por ETH envuelta en riesgo de ejecución corporativa, no un sustituto del token.
La sacudida de 2026
La operación de las tesorerías alcanzó su máximo a mediados de 2025 y desde entonces ha corregido con fuerza. En la cima, algunas tesorerías cotizaban por encima de 25 veces el mNAV. A finales de 2025, el múltiplo del sector para las tesorerías de BTC y ETH se había comprimido hasta aproximadamente 1,1, eliminando casi toda la prima que justificaba el modelo. Muchas acciones de tesorerías de ETH están muy por debajo de sus máximos de 2025, y SharpLink cae en torno a un 90 por ciento desde su pico, aunque sus tenencias de ETH han aumentado.
Dos fuerzas lo impulsaron. ETH cayó con fuerza a lo largo de 2026 y arrastró a la baja todos los balances, y el mercado dejó de pagar una prima por una exposición que ya está disponible mediante ETF spot. Analistas de firmas como Standard Chartered y Galaxy comparten una tesis: el sector se consolida, los nombres más sólidos sobreviven gracias a una ejecución disciplinada y a ingresos reales de staking, y las tesorerías más débiles, por debajo del NAV, pasan a ser objetivos de adquisición o se liquidan. La carrera por el terreno ha terminado. Para ver el panorama paralelo de Bitcoin, compara el seguimiento de tesorerías de Bitcoin y, para la vía de los ETF que presionó las primas, el seguimiento de ETF de Ethereum.
Cómo verificar las tenencias corporativas de ETH
Las cifras de las tesorerías deben comprobarse, no darse por buenas. La verificación más sólida combina tres fuentes. Primero van los documentos públicos, ya que las empresas cotizadas informan de sus saldos de ETH, su actividad de staking y su estructura de capital en los estados financieros y en los comunicados de prensa. Cuando una empresa publica direcciones de wallet o de validador, cualquiera puede confirmar los saldos en un explorador de bloques como Etherscan, una prueba de titularidad en tiempo real sin intermediarios. Las certificaciones independientes de prueba de reservas añaden una tercera capa, al confirmar que las tenencias declaradas coinciden con lo que se controla on-chain. Los documentos establecen la afirmación, los datos on-chain la demuestran y las auditorías concilian ambos.
Preguntas frecuentes
¿Cuál es la mayor empresa con tesorería de Ethereum?
BitMine Immersion posee más de 5,5 millones ETH, aproximadamente el 4,6 por ciento del suministro, lo que la convierte también en la segunda mayor tesorería corporativa de criptomonedas de cualquier tipo, por detrás de Strategy. SharpLink es la segunda entre las tesorerías de ETH, con unos 870.000 ETH. Los rankings en directo están en la tabla de la parte superior de esta página.
¿Cómo ganan dinero las empresas con tesorería cripto de Ethereum?
Sobre todo del staking. Hacen stake de ETH para ganar aproximadamente entre un 3 y un 4 por ciento anual, pagado en más ETH, lo que genera ingresos independientes del precio. Algunas ahora despliegan ETH en DeFi para obtener mayores rendimientos. La revalorización de la acción vinculada a ETH es el otro componente, aunque no se contabiliza como ingreso.
¿Qué significa mNAV para una acción de empresa con tesorería cripto?
El mNAV es el valor de mercado dividido entre el valor de las tenencias en cripto. Por encima de 1.0, la acción cotiza con prima sobre su ETH y puede captar capital para comprar más; por debajo de 1.0, cotiza con descuento y esa capacidad se bloquea. Es el indicador individual más claro de la salud de una tesorería.
¿Comprar acciones de una empresa con tesorería es lo mismo que comprar ETH?
No. Una acción de una empresa con tesorería es una exposición indirecta y apalancada que añade al precio de ETH el riesgo de ejecución, de staking y de financiación de la compañía. Puede cotizar muy por encima o por debajo del valor de su ETH, mientras que un ETF spot o mantener ETH directamente ofrece una exposición más limpia.
¿Por qué cayeron tanto en 2026 las acciones de empresas con tesorería en Ethereum?
Se combinaron dos motivos. El precio de ETH cayó con fuerza, lo que redujo el valor liquidativo neto de todas las tesorerías, y el mercado dejó de pagar una prima por una exposición que ya está disponible a través de los ETF spot. Las primas del mNAV que impulsaban el modelo se comprimieron hasta la paridad, lo que paralizó el efecto volante para muchas empresas.
¿Cómo puedo verificar cuánto ETH tiene una empresa?
Contrasta tres fuentes: las presentaciones públicas, los saldos on-chain de cualquier dirección de wallet divulgada mediante un explorador de bloques y cualquier certificación independiente de prueba de reservas. La coincidencia entre las tres es la confirmación más sólida de la exposición real.