





 Azbit
 CoinUp.io
 KuCoin
 AlphaX
 Binance
 Biconomy.com
 WEEX
 Dexalot
 Poloniex
 WhiteBIT
 Binance
 Bybit
 Gate
 MEXC
 Bitget
 BingX
 Hyperliquid
 WhiteBIT
 OKX
 KuCoin
Qué mueve el precio de Avalanche
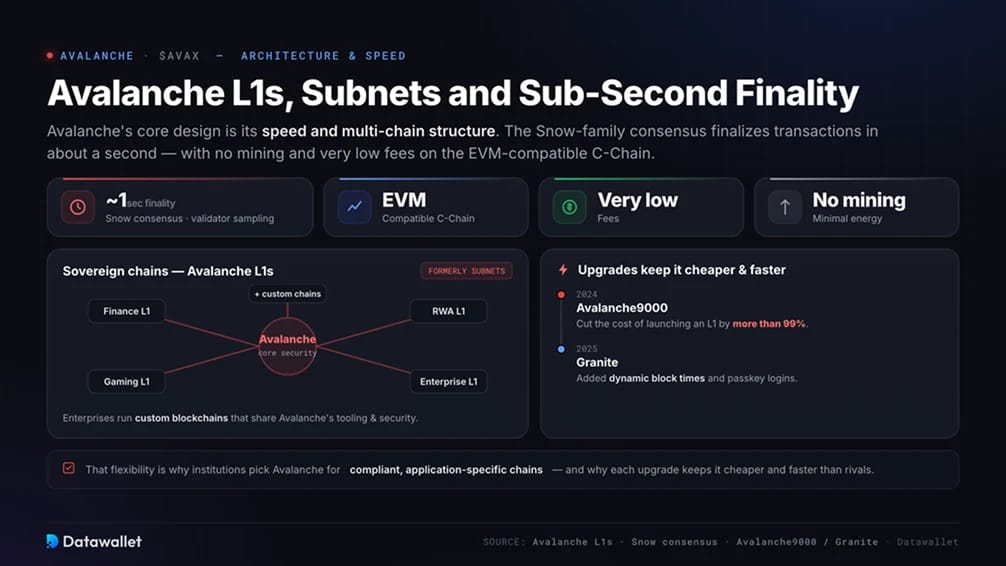
Durante dos años, Avalanche ha logrado las alianzas institucionales que persigue toda Layer 1, desde BlackRock hasta la FIFA, y aun así AVAX ha caído. Gran parte de esa adopción se liquida en stablecoins y activos tokenizados, no en el token, por lo que el precio sigue más la evolución de Bitcoin que la de su propia red.
Los principales factores que seguimos:
- La tokenización institucional, la base de la demanda, con BlackRock, FIS, Securitize y Progmat, de Japón, impulsando los activos del mundo real on-chain hacia 2.000 millones de dólares.
- La brecha de captura de valor, es decir, si ese crecimiento llega a AVAX, ya que Avalanche9000 sustituyó el antiguo stake de 2.000 AVAX por cadena por una pequeña cuota mensual.
- La demanda de empresas con tesorería cripto, un nuevo comprador en 2026, con AVAT, cotizada en Nasdaq, y AVAX One manteniendo AVAX directamente, y solo AVAT cerca del 3,5 % del suministro circulante.
- ETF spot y estatus de materia prima, desde el VAVX de VanEck y los fondos de staking de Grayscale y Bitwise hasta una clasificación de materia prima digital en 2026 que permitió a los custodios mantener AVAX.
- Desbloqueos y emisiones de tokens, que siguen añadiendo decenas de millones de dólares en AVAX al mes frente a una quema de comisiones que sigue siendo pequeña con el uso actual.
- Actualizaciones de red como Avalanche9000, Octane y Granite, que mantienen la cadena más barata y rápida que sus rivales, el argumento central para las empresas.
- Beta alta respecto a Bitcoin, por lo que una caída generalizada golpea a AVAX más que a BTC.
El argumento alcista se apoya en el suministro limitado de Avalanche y en la quema de comisiones: con un uso lo bastante alto, la quema podría acabar superando la nueva emisión y reducir el flotante. Aún no ha ocurrido, porque la actividad que llega a la red todavía no se traduce en demanda del token, y los ETF y los vehículos de tesorería de 2026 son la primera prueba real de si lo hará.
Suministro de AVAX, quema de comisiones y staking
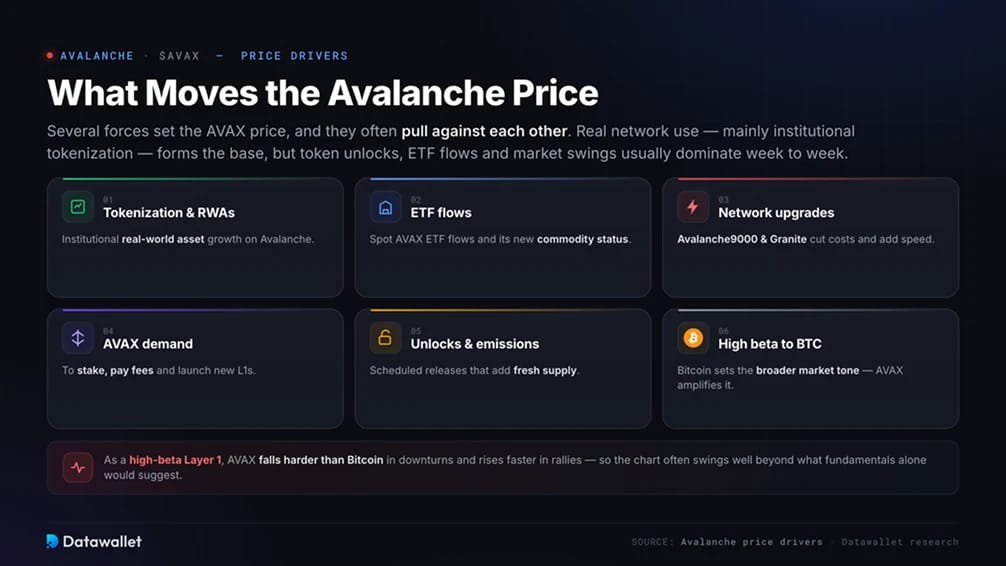
AVAX tiene un límite máximo de 720 millones tokens, a diferencia de las cadenas sin límite. La nueva oferta entra mediante las recompensas de staking, mientras que cada transacción quema su comisión, así que un uso intenso puede compensar e incluso superar la emisión. La oferta circulante ronda los 432 millones.
El staking protege la red y bloquea oferta en circulación. Hay unos 185 millones de AVAX en staking, para ejecutar un nodo validador hacen falta al menos 2.000 AVAX y los rendimientos se sitúan en la parte media-alta de un dígito. Calcula la rentabilidad del staking con nuestra calculadora de staking de criptomonedas.
La presión a corto plazo viene de los desbloqueos. Las liberaciones programadas siguen añadiendo decenas de millones de dólares en nuevos AVAX cada mes, lo que puede pesar sobre el precio incluso cuando las quemas y el staking reducen el volumen en circulación.
ETF spot de Avalanche y demanda institucional
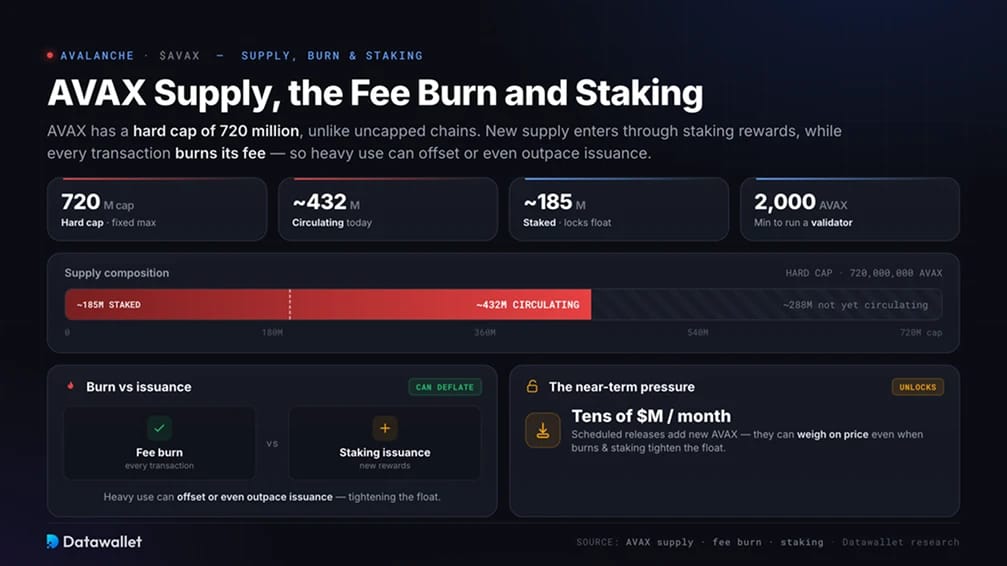
Los ETF de Avalanche spot abrieron en 2026 una vía regulada hacia AVAX. VanEck lanzó en enero el primer fondo spot de AVAX de EE. UU. (VAVX), seguido de ETF con staking de Grayscale y Bitwise que trasladan el rendimiento de la red a los titulares. Por ahora los flujos son modestos, mucho menores que la demanda de ETF de Bitcoin o Solana.
El mayor atractivo es la tokenización. BlackRock gestiona un fondo tokenizado de 500 millones de dólares en Avalanche, FIS titulizó en ella miles de millones de dólares en préstamos y Progmat, de Japón, está migrando varios miles de millones de dólares en tokens de valores a una L1 de Avalanche dedicada. Los reguladores estadounidenses también clasificaron AVAX como materia prima digital en 2026, lo que permite a los custodios mantenerlo.
Sin embargo, la mayor parte de esta actividad se liquida en stablecoins y activos tokenizados en lugar de en AVAX, una brecha a la que volvemos más abajo.
Avalanche L1s, subnets y finalidad en menos de un segundo
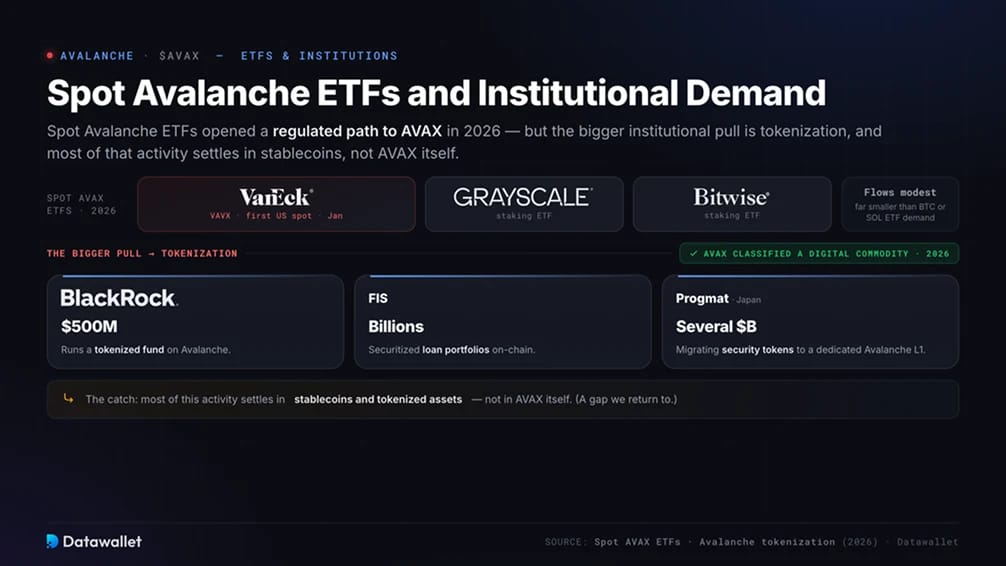
El diseño central de Avalanche es su velocidad y su estructura multicadena. El consenso de la familia Snow finaliza las transacciones en torno a un segundo mediante un muestreo repetido de validadores, sin minería y con comisiones muy bajas en la C-Chain, compatible con EVM.
La característica más destacada son las cadenas soberanas. Las Avalanche L1s, antes subnets, permiten a empresas y aplicaciones ejecutar blockchains personalizadas que comparten las herramientas y la seguridad de Avalanche. La actualización Avalanche9000 de 2024 redujo en más de un 99 % el coste de lanzar una, y la actualización Granite de 2025 añadió tiempos de bloque dinámicos e inicios de sesión con passkey.
Esa flexibilidad es la razón por la que las instituciones eligen Avalanche para cadenas conformes con la normativa y específicas para aplicaciones, y por la que cada actualización mantiene la red más barata y rápida que sus rivales.
Avalanche como centro de tokenización institucional
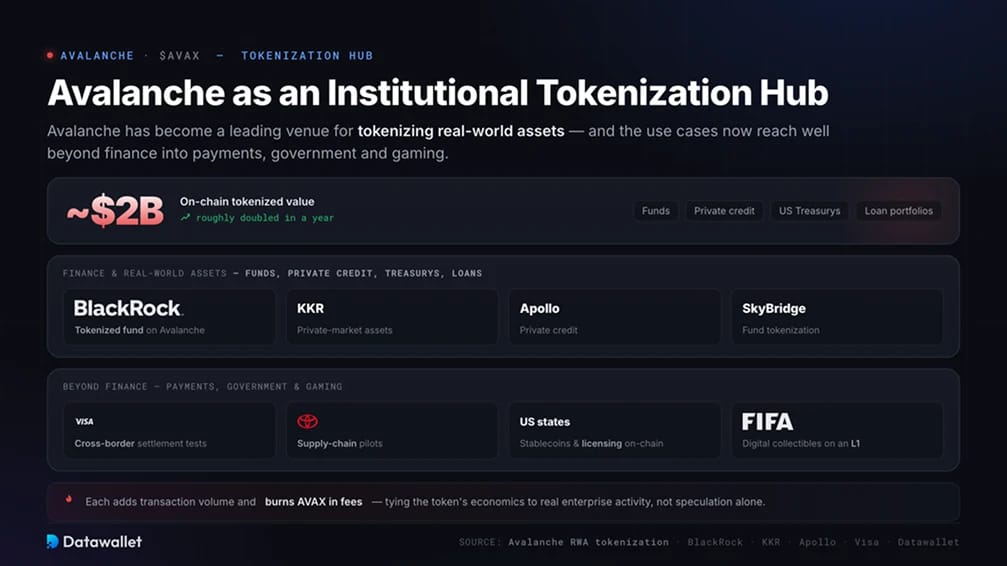
Avalanche se ha convertido en un destino destacado para tokenizar activos del mundo real. El valor tokenizado on-chain se ha duplicado aproximadamente en el último año hasta rondar los 2.000 millones de dólares, y abarca fondos, crédito privado, bonos del Tesoro de EE. UU. y carteras de préstamos de nombres como BlackRock, KKR, Apollo y SkyBridge.
Los casos de uso van más allá de las finanzas. Visa ha probado Avalanche para liquidaciones transfronterizas, algunos estados de EE. UU. han emitido stablecoins y han trasladado las licencias comerciales a on-chain, y Toyota ha realizado pilotos de cadena de suministro. Los videojuegos son un segundo frente, con títulos y coleccionables digitales de la FIFA en L1s dedicadas.
Cada uno añade volumen de transacciones y quema AVAX en comisiones, de modo que la economía del token queda ligada a la actividad empresarial real, y no solo a la especulación.
El debate sobre la captura de valor de Avalanche
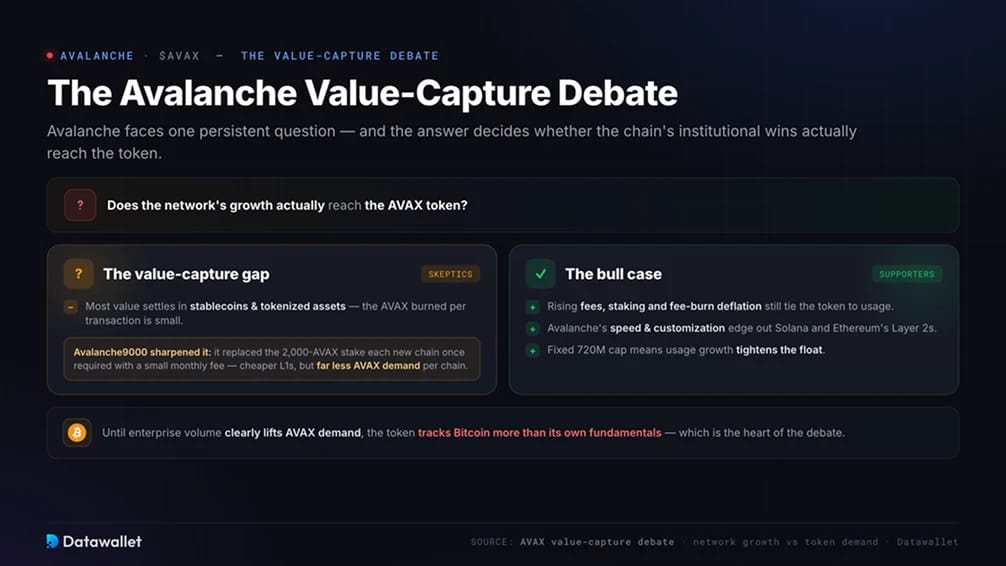
Avalanche se enfrenta a una pregunta persistente: ¿el crecimiento de la red llega al token AVAX? La cadena está captando tokenización institucional real, pero la mayor parte de ese valor se asienta en stablecoins y activos tokenizados, y el AVAX quemado por transacción es escaso.
Avalanche9000 lo acentuó. Al sustituir el stake de 2.000 AVAX que antes exigía cada nueva cadena por una pequeña cuota mensual, lanzar L1s resultó mucho más barato, pero redujo la demanda de AVAX que genera cada una. Más cadenas ya no bloquean AVAX como antes.
Los alcistas replican que el aumento de comisiones, el staking y la deflación por quema de comisiones siguen vinculando el token al uso, y que la velocidad y la personalización de Avalanche superan a Solana y a las capas 2s de Ethereum. Hasta que el volumen empresarial impulse con claridad la demanda de AVAX, el token seguirá más a Bitcoin que a sus propios fundamentos.
Riesgos que influyen en el precio de AVAX
Varios riesgos pesan sobre el precio de AVAX, y quienes lo mantienen deberían dimensionar sus posiciones teniéndolos en cuenta:
- Desbloqueos de tokens y emisiones de staking que siguen añadiendo suministro
- La brecha de captura de valor, si el crecimiento del ecosistema y de la tokenización no consigue impulsar una demanda proporcional de AVAX
- La caída de la participación de validadores y de staking, que descendió bruscamente durante 2025
- Fuerte competencia de Solana, de las capas 2s de Ethereum y de otras cadenas de tokenización
- Flujos de ETF modestos que pueden revertirse rápidamente en un mercado débil
- Riesgo de ejecución en las actualizaciones, donde un fallo de seguridad afectaría a una cadena que se vende por su superioridad técnica
- Beta alta respecto a Bitcoin, por lo que una caída generalizada golpea a AVAX más que a BTC
Ninguno de estos factores es exclusivo de Avalanche, pero juntos explican por qué AVAX se ha quedado rezagado aunque su ecosistema haya crecido.
Breve historia del precio de Avalanche
Avalanche lanzó su mainnet en septiembre de 2020 con AVAX valorado en unos pocos dólares. El auge de DeFi y NFTs de 2021 lo llevó a un máximo histórico de unos 147 $ ese noviembre, situando brevemente a AVAX entre las mayores criptomonedas.
El mercado bajista que siguió fue brutal. AVAX cayó a lo largo de 2022 y cotizó en decenas de dólares durante dos años; después pasó de unos 35 $ a principios de 2025 a aproximadamente 12 $ a final de año, pese a la actividad on-chain récord y a la creciente adopción institucional.
AVAX siguió cayendo hasta 2026 y cotizaba cerca de 6 $ a mediados de año, más de un 95 % por debajo de su máximo, incluso con el lanzamiento de ETF y el avance de la tokenización. Su recuperación depende de que el crecimiento empresarial de la red se traduzca por fin en demanda del token.