





 Binance
 FameEX
 CoinUp.io
 BTCC
 Deepcoin
 BVOX
 OrangeX
 Toobit
 Biconomy.com
 Binance
 Gate
 Bybit
 Hyperliquid
 Bitget
 MEXC
 OKX
 WhiteBIT
 BingX
 KuCoin
Qué mueve el precio de Solana
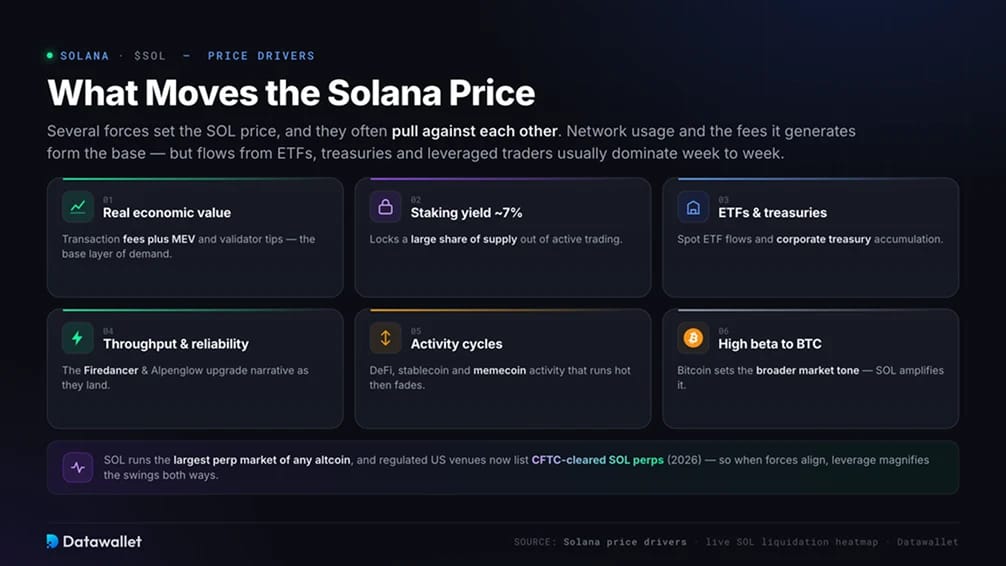
Solana funciona con dos economías a la vez. Una es la vía de stablecoins más activa de las criptomonedas; la otra es el mayor mercado de trading de altcoins, donde los ETF, las tesorerías y el apalancamiento de los contratos perpetuos marcan el precio semana a semana.
Los principales factores que seguimos:
- Los ingresos reales de la red, el ancla fundamental, ahora muy por debajo de su máximo de 2025 y cada vez más captados por las aplicaciones en lugar de por la capa base.
- Staking, con cerca del 68 % del suministro bloqueado con un rendimiento cercano al 7 % frente a una emisión del 4 a 4,5 % y sin límite de suministro.
- La demanda de ETF spot, liderada por BSOL de Bitwise, con más de 1.100 millones de dólares en entradas acumuladas que rotan desde Bitcoin y Ethereum.
- Tenencias de tesorería, más de 15 millones de SOL, una demanda que se enfrió en 2026 cuando los descuentos sobre el valor de los activos aumentaron el riesgo de ventas forzadas.
- Firedancer y Alpenglow, que eliminan el riesgo de caída por cliente único y buscan una finalidad cercana a 150 milisegundos.
- Actividad de stablecoins y memecoin, una base de pagos más estable junto a comisiones volátiles impulsadas por Pump.fun.
- Apalancamiento y beta alta respecto a Bitcoin, el libro de contratos perpetuos de altcoin más profundo, por lo que las caídas afectan a SOL más que a BTC.
Entre los rivales de Ethereum, Solana es la que más uso puede mostrar y la que tiene el precio menos estable. Mientras los ingresos por comisiones sigan dependiendo del ciclo de las memecoin y no se absorba el SOL restante del patrimonio de FTX, el apalancamiento y el sentimiento seguirán moviendo el precio más que la propia red.
Oferta de SOL, inflación y rendimiento del staking
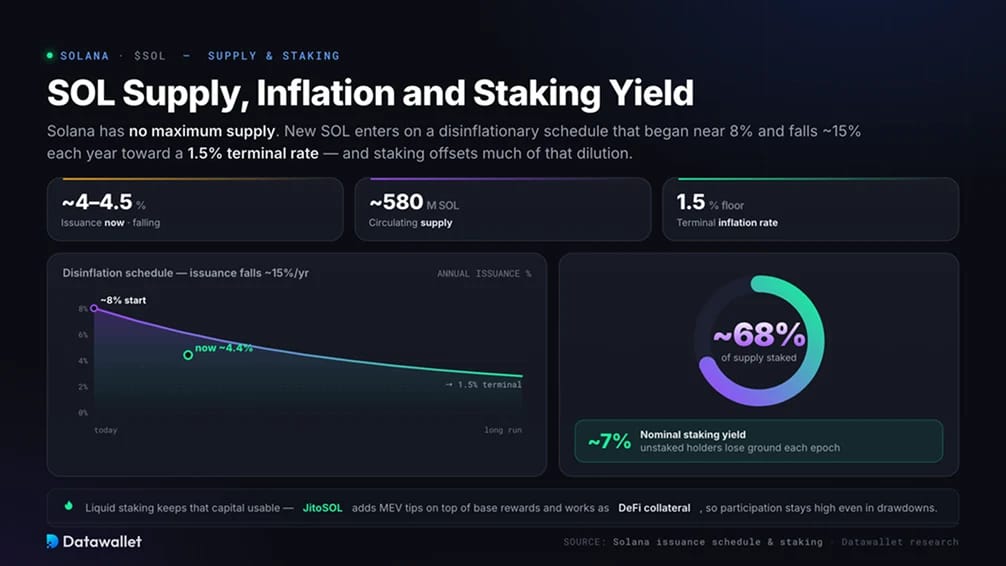
Solana no tiene un suministro máximo. Los nuevos SOL entran según un calendario desinflacionario que empezó cerca del 8 % y baja alrededor de un 15 % cada año hacia una tasa final del 1,5 %. La emisión se sitúa ahora en torno al 4 a 4,5 %, con un suministro circulante cercano a 580 millones de SOL.
El staking compensa gran parte de esa dilución. Alrededor del 68 % de la oferta está en staked con un rendimiento nominal cercano al 7 %, lo que protege la red y retira del trading activo una gran parte del flotante. Los titulares que permanecen unstaked pierden terreno frente a esa base en staked en cada época.
El staking líquido mantiene ese capital utilizable. Tokens como JitoSOL suman propinas de MEV a las recompensas base y funcionan como garantía en DeFi, lo que mantiene alta la participación incluso en caídas. Calcula la rentabilidad neta con nuestra calculadora de staking de criptomonedas y compara plataformas en nuestra guía de las mejores plataformas de staking de Solana.
ETF de Solana spot y demanda institucional
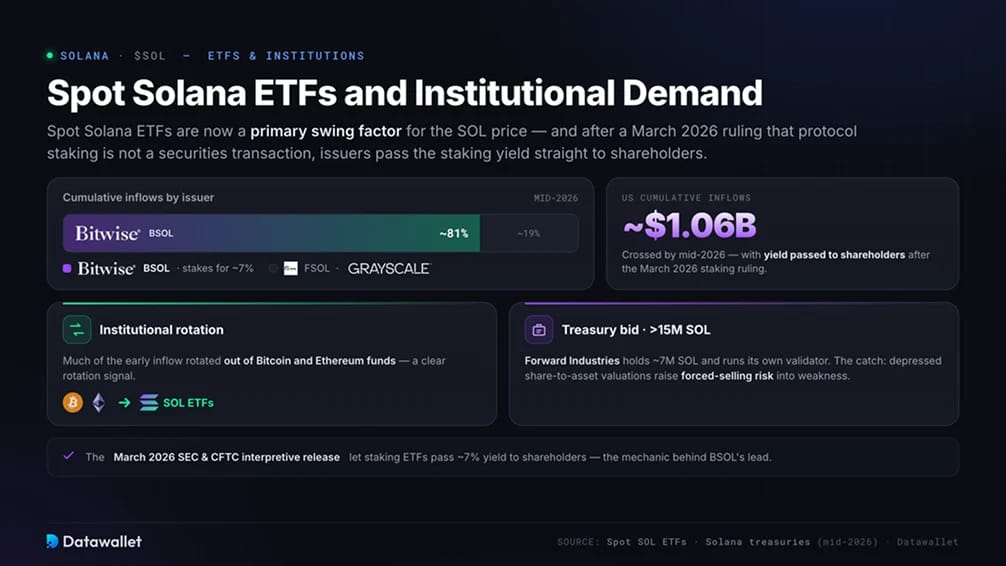
Los ETF de Solana spot son ahora un factor clave en el precio de SOL. Los fondos de EE. UU. superaron aproximadamente 1.060 millones de dólares en entradas acumuladas a mediados de 2026, con el Bitwise Solana Staking ETF (BSOL) al frente: acumuló cerca del 81 % del total y hace staking de sus activos para obtener un rendimiento de casi el 7 %. FSOL de Fidelity y el fideicomiso convertido de Grayscale se reparten el resto. Seguimos cada fondo en nuestra página de estadísticas de staking de Solana.
Una circular interpretativa de la SEC y la CFTC de marzo de 2026 confirmó que el staking de protocolo no es una operación con valores, lo que permite a los emisores trasladar el rendimiento del staking directamente a los accionistas. Gran parte de las entradas iniciales procedía de fondos de Bitcoin y Ethereum, una clara señal de rotación institucional.
Las empresas con tesorería cripto suponen una segunda fuente de demanda. Forward Industries posee cerca de 7 millones de SOL y gestiona su propio validador, parte de un sector de tesorerías de Solana que acumula más de 15 millones de SOL en conjunto. Esa demanda tiene doble filo, ya que las valoraciones deprimidas de las acciones respecto a sus activos en 2026 aumentaron el riesgo de ventas forzadas en momentos de debilidad.
Rendimiento de Solana, comisiones y la cuestión de la fiabilidad
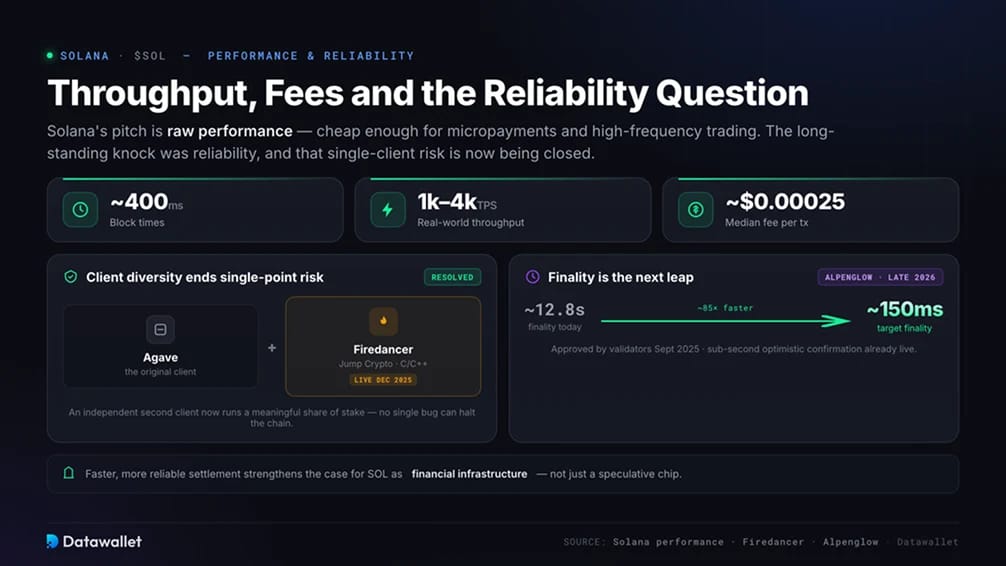
El argumento de Solana es el rendimiento puro. Los tiempos de bloque rondan los 400 milisegundos, el rendimiento real se sitúa aproximadamente entre 1.000 y 4.000 transacciones por segundo, y las comisiones medianas rondan los 0,00025 $, lo bastante baratas para micropagos y trading de alta frecuencia. Esa estructura de costes es la razón por la que las empresas de pagos y los proyectos de tokenización siguen eligiendo esta red.
La crítica histórica a Solana era su fiabilidad. Con un solo cliente validador, Agave, un único error podía detener la cadena, como demostraron caídas anteriores. Firedancer, un cliente independiente creado por Jump Crypto en C y C++, se lanzó en mainnet en diciembre de 2025 y ya gestiona una parte significativa del stake, lo que acaba con esa dependencia de un único cliente.
La finalidad es la siguiente mejora. Un bloque se finaliza ahora en aproximadamente 12,8 segundos, con confirmación optimista en menos de un segundo. La próxima actualización Alpenglow, aprobada por los validadores en septiembre de 2025 y prevista en mainnet para finales de 2026, apunta a una finalidad de cerca de 150 milisegundos. Una liquidación más rápida y fiable refuerza el argumento de SOL como infraestructura financiera y no como una ficha especulativa.
Solana como red de pagos y stablecoins
Solana se ha convertido en una capa de liquidación seria, no solo en un activo de trading. El suministro de stablecoins en la red ronda los 15.000 millones de dólares, con USDC a la cabeza, mientras PYUSD y tokens más recientes crecen rápido. En febrero de 2026 la cadena procesó cerca de 650.000 millones de dólares en transferencias de stablecoins, más que cualquier otra blockchain ese mes.
Las instituciones se están conectando. Mastercard añadió Solana a su red de liquidación de stablecoins, Western Union lanza su token en dólares USDPT en la cadena a través de Anchorage, y Solana concentra la mayor parte del trading de acciones tokenizadas (xStocks). Cada nuevo corredor de pagos aporta ingresos por comisiones y un suelo no especulativo a la demanda.
Esto se traslada al precio de SOL porque los validadores obtienen comisiones de prioridad y MEV de un flujo de transacciones genuino, no solo de la negociación. Cuanto más valor económico liquida la red, más estrecho es el vínculo entre el uso y el valor subyacente de SOL.
La batalla entre Solana y Ethereum por la actividad
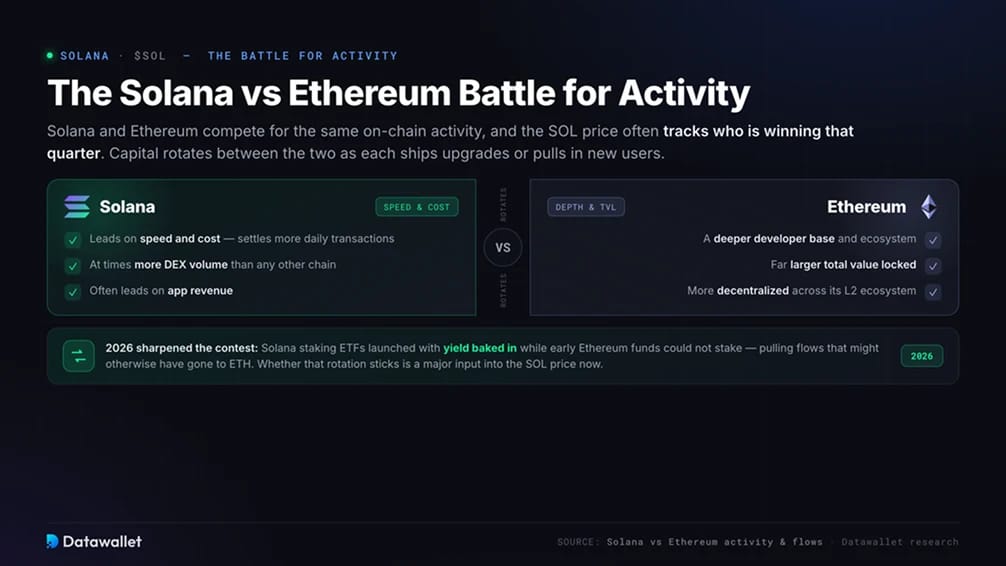
Solana y Ethereum compiten por la misma actividad on-chain, y el precio de SOL suele reflejar quién gana cada trimestre. Solana lidera en velocidad y coste, liquida más transacciones diarias y, en ocasiones, más volumen de DEX e ingresos de aplicaciones que cualquier otra cadena.
Ethereum responde con una base de desarrolladores más sólida, un valor total bloqueado mucho mayor y un conjunto de validadores más descentralizado en su ecosistema de Layer 2. El capital rota entre ambas a medida que cada una lanza mejoras o atrae nuevos usuarios.
2026 intensificó la competencia. Los ETF de staking de Solana se lanzaron con el rendimiento incorporado, mientras que los primeros fondos de Ethereum no podían hacer stake, lo que atrajo flujos que de otro modo podrían haber ido a ETH. Que esa rotación se mantenga es ahora un factor clave para el precio de SOL.
Riesgos que influyen en el precio de SOL
Varios riesgos pesan sobre el precio de SOL, y quienes lo mantienen deberían dimensionar sus posiciones teniéndolos en cuenta:
- Sin límite de oferta, por lo que la emisión sigue diluyendo a los titulares que no hacen stake
- Fiabilidad, ya que las caídas pasadas siguen influyendo en el sentimiento del mercado, incluso ahora que Firedancer reduce el riesgo de depender de un único cliente
- Concentración de la actividad, con gran parte del volumen on-chain ligado a ciclos de memecoin y launchpad que se agotan rápido
- Concentración de validadores y altos costes de hardware que presionan a los operadores más pequeños y a la descentralización
- Flujos de ETF y de tesorerías que se revierten rápido y convierten un viento a favor en ventas forzadas en un día de fuerte caída
- Cambios regulatorios, ya que el mecanismo de rendimiento del staking en los ETF se apoya en una norma interpretativa reciente que un futuro organismo regulador podría revisar
- Beta alta respecto a Bitcoin, por lo que una caída generalizada tiende a afectar más a SOL que a BTC
Ninguno de estos factores es exclusivo de Solana, pero juntos explican por qué SOL es más volátil que los activos de mayor capitalización.
Breve historia del precio de Solana
Solana lanzó su beta de mainnet en marzo de 2020 con SOL cerca de 0,50 $. Un auge en 2021 de DeFi, NFTs y transacciones baratas y rápidas lo llevó por encima de 250 $ por primera vez.
El mercado bajista de 2022 y el colapso de FTX, dados los estrechos vínculos de FTX y Alameda con el ecosistema, llevaron a SOL por debajo de 10 $ y muchos dieron la cadena por perdida. Se recuperó a lo largo de 2023 y 2024 a medida que la red se estabilizaba y volvía la actividad, hasta alcanzar un máximo histórico cercano a 294 $ en enero de 2025.
SOL ha caído aproximadamente a la mitad en el último año y cotiza cerca de 72 $ a mediados de 2026, más de un 70 % por debajo de su máximo, aunque los ETF y las tesorerías sigan acumulando. Para ver dónde se sitúan las posiciones apalancadas en torno al precio actual de SOL y qué niveles podrían desencadenar la próxima cascada, usa nuestro mapa de calor de liquidación de Solana en directo.