





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Gate
 Coinbase Exchange
 Deribit Spot
 WEEX
 OKX
 Pionex
 Binance
 MEXC
 Hyperliquid
 Bitget
 Gate
 Bybit
 OKX
 WhiteBIT
 KuCoin
Qué mueve el precio de Ethereum
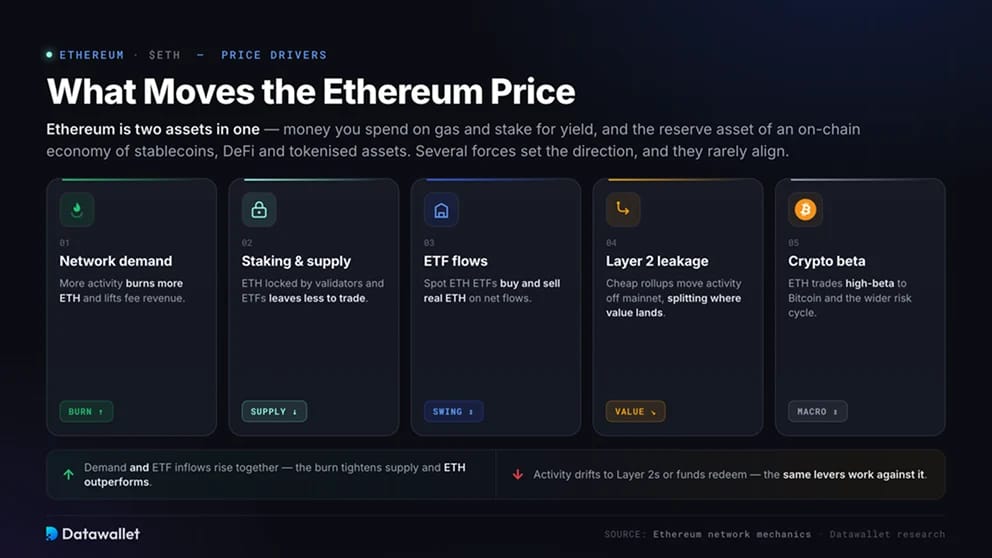
Ethereum son dos activos en uno. ETH es dinero que se gasta en gas y se hace stake para obtener rendimiento, y el activo de reserva de una economía on-chain de stablecoins, DeFi y activos tokenizados. Su precio refleja la demanda de ambos a la vez.
Varias fuerzas marcan la dirección y rara vez coinciden:
- Demanda de la red: más actividad quema más ETH y eleva los ingresos por comisiones;
- Staking y suministro: el ETH bloqueado por validadores y ETF deja menos para negociar;
- Flujos de ETF: los ETF de Ethereum spot compran y venden ETH real según los flujos netos;
- Fuga hacia la capa 2: los rollups baratos sacan actividad de la mainnet y dividen dónde se acumula el valor;
- Beta cripto: ETH cotiza con una beta alta respecto a Bitcoin y al ciclo de riesgo general.
Cuando la demanda y las entradas en ETF suben a la vez, la quema reduce la oferta y ETH rinde por encima del mercado. Cuando la actividad se desplaza a las capas 2s o los fondos reembolsan, esas mismas palancas juegan en su contra.
Suministro de ETH, emisión y quema
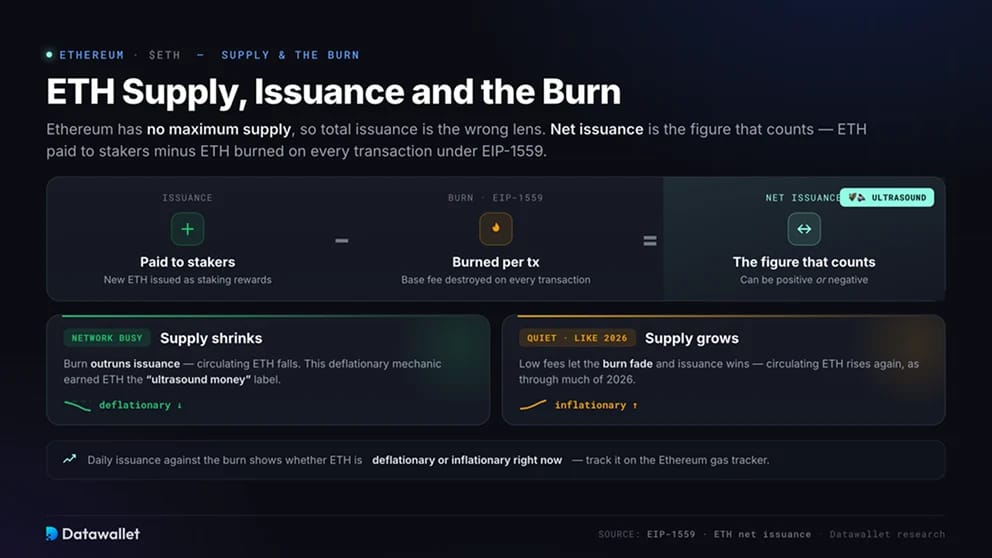
Ethereum no tiene un suministro máximo, así que la emisión total no es el enfoque adecuado. La cifra que cuenta es la emisión neta: los ETH pagados a los stakers menos los ETH quemados en cada transacción según el EIP-1559. Cuando la red está muy activa, la quema puede superar a la emisión y el suministro circulante se reduce.
Ese mecanismo le valió a ETH la etiqueta de «dinero ultrasonido». En mercados tranquilos, como gran parte de 2026, las comisiones bajas hacen que la quema se debilite y la oferta vuelva a crecer. La emisión diaria frente a la quema en nuestro rastreador de gas de Ethereum muestra si ETH es deflacionario o inflacionario en este momento.
Staking de Ethereum y el rendimiento de ETH
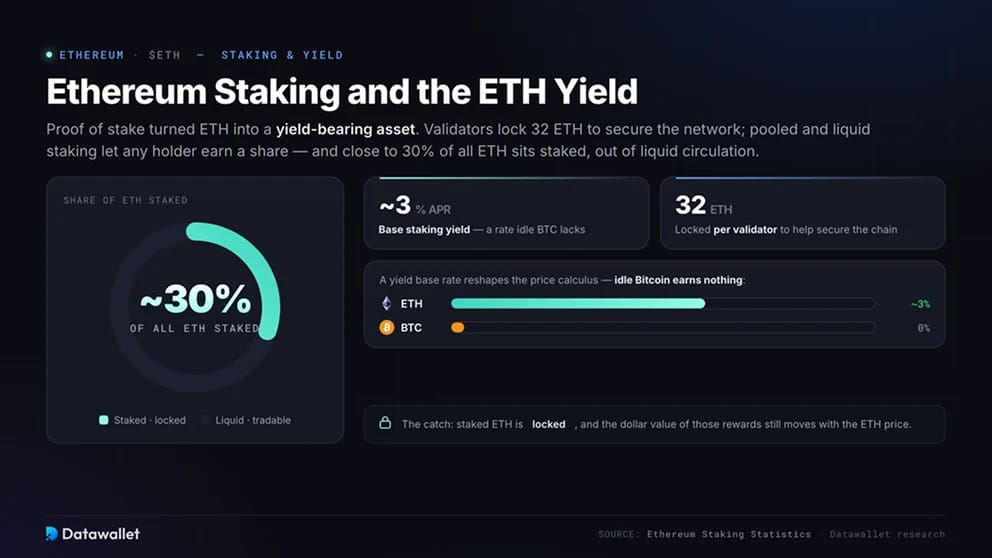
La prueba de participación convirtió a ETH en un activo que genera rendimiento. Los validadores bloquean 32 ETH para ayudar a proteger la red y ganar recompensas, mientras que el staking en pool y el liquid staking permiten a cualquier titular obtener una parte. Cerca del 30 % de todo el ETH está en staking, fuera de la circulación líquida.
El rendimiento cambia el cálculo del precio. Una rentabilidad cercana al 3 % da a ETH una tasa base de la que carece el Bitcoin inactivo, y ha atraído decenas de miles de millones hacia validadores y productos de staking. El inconveniente es que el ETH en staked queda bloqueado y el valor en dólares de esas recompensas sigue dependiendo del precio de ETH.
Para más información sobre el staking, consulta nuestro informe de estadísticas de staking de Ethereum.
ETF de Ethereum spot y demanda institucional
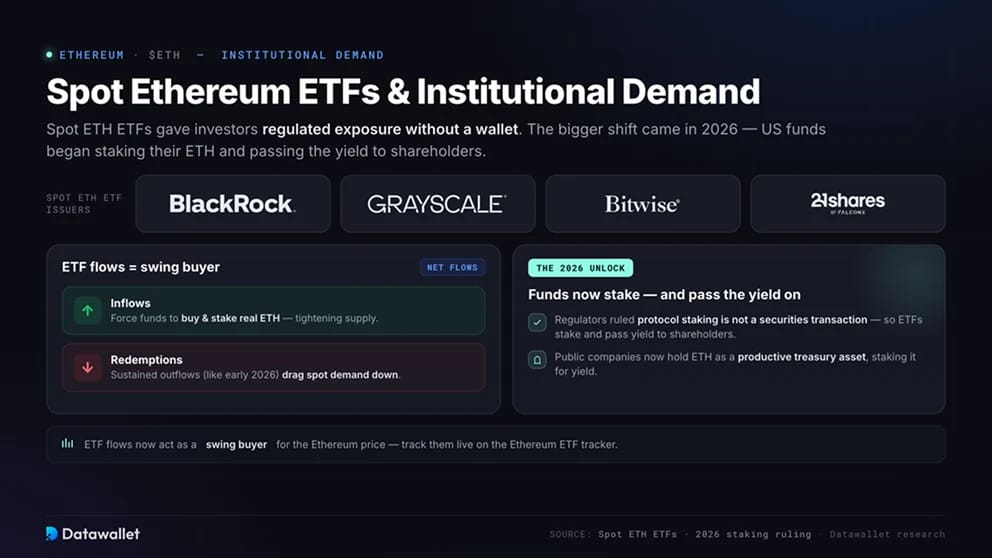
Los ETF spot de Ethereum dieron a los inversores exposición regulada a ETH sin necesidad de un wallet. El cambio más importante llegó en 2026, cuando los fondos estadounidenses empezaron a hacer staking con su ETH y a repartir el rendimiento entre los accionistas, después de que los reguladores dictaminaran que el staking de protocolo no es una operación con valores. Las empresas cotizadas también mantienen ahora ETH como un activo de tesorería productivo, haciendo staking con él para obtener rendimiento.
Los flujos de ETF actúan ahora como comprador marginal del precio de Ethereum. Las entradas obligan a los fondos a comprar y hacer stake de ETH real, reduciendo la oferta, mientras que los reembolsos sostenidos, como las salidas de principios de 2026, restan demanda spot. Síguelos en directo en nuestro rastreador de ETF de Ethereum.
El debate sobre la acumulación de valor entre ETH y las Layer 2
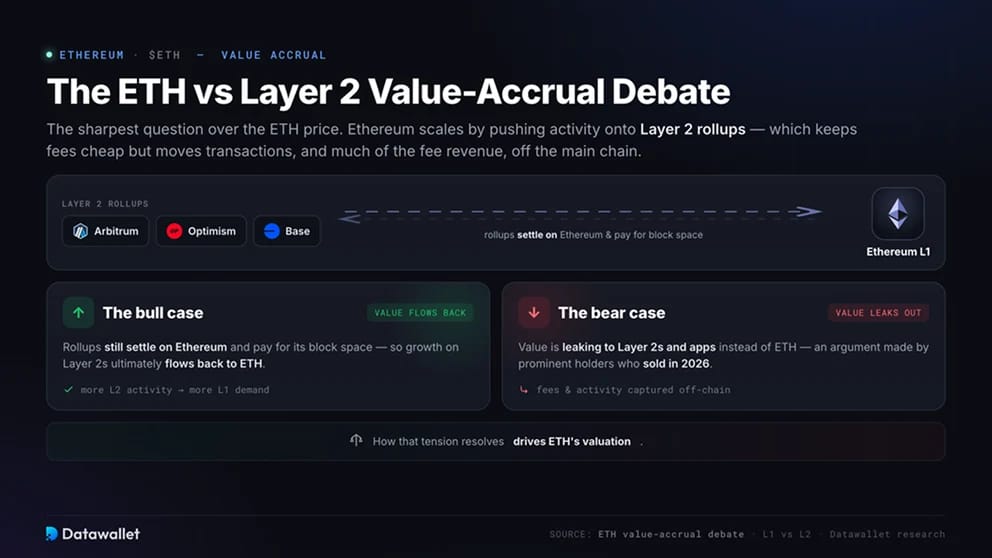
La acumulación de valor es la cuestión más delicada en torno al precio de Ethereum. Ethereum escala trasladando la actividad a rollups de Layer 2, lo que mantiene las comisiones bajas, pero saca de la cadena principal las transacciones y buena parte de los ingresos por comisiones.
Los alcistas sostienen que los rollups siguen liquidándose en Ethereum y pagan por su espacio en bloques, de modo que el crecimiento revierte en ETH. Los bajistas, incluidos destacados poseedores que vendieron en 2026, argumentan que el valor se está yendo hacia las Layer 2s y las aplicaciones. Cómo se resuelva esto determinará la valoración de ETH.
Ethereum como capa de liquidación para stablecoins y RWA
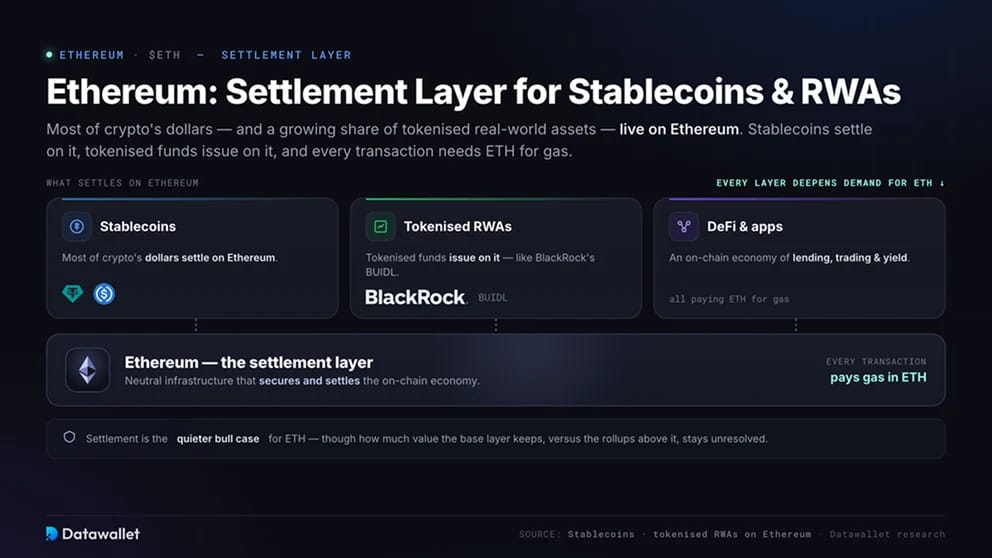
La mayor parte de los dólares del mundo cripto y una proporción creciente de los activos del mundo real tokenizados viven en Ethereum. Las stablecoins se liquidan en ella, fondos tokenizados como BUIDL de BlackRock se emiten en ella y cada transacción necesita ETH para pagar el gas.
La liquidación es el argumento alcista más discreto para ETH. A medida que más actividad financiera pasa a on-chain, el papel de Ethereum como infraestructura neutral aumenta la demanda de los ETH que la protegen y con los que se paga por usarla. Cuánto de ese valor retiene la capa base, frente a los rollups que se sitúan por encima, sigue sin resolverse.
Riesgos que influyen en el precio de Ethereum
ETH conlleva riesgos que van más allá de la volatilidad habitual de las criptomonedas:
- Fuga de valor: las Layer 2s baratas pueden captar la actividad y las comisiones que antes revertían en ETH;
- Competencia: cadenas más rápidas como Solana compiten por desarrolladores, usuarios y liquidez;
- Sin límite de suministro: la emisión neta puede volverse positiva en mercados tranquilos y diluir a los poseedores;
- Ventas de insiders y de ETF: los grandes tenedores y los reembolsos de fondos pueden presionar el precio, como a principios de 2026;
- Regulación: las normas sobre staking, ETF y stablecoins siguen condicionando el acceso institucional.
Ninguno de estos factores hunde por sí solo la tesis a largo plazo, pero juntos explican por qué ETH ha rendido por debajo de Bitcoin en este ciclo y por qué su valoración sigue siendo objeto de debate.
Breve historia del precio de Ethereum
ETH se vendió por alrededor de 0,31 $ en su venta colectiva de 2014 y se lanzó en 2015. Subió hasta unos 1.400 $ a principios de 2018, se desplomó y después alcanzó cerca de 4.800 $ en 2021 con el auge de DeFi y los NFT. Tras The Merge en 2022 se recuperó y llegó a un récord cercano a 4.950 $ en agosto de 2025.
A principios de 2026 se revirtió con dureza: ETH cayó hacia 1.700 $ por los temores de recesión, las salidas de ETF y las ventas de insiders. En todos los ciclos, ETH ha seguido la demanda de espacio en bloques de Ethereum y la fortaleza de su economía on-chain, amplificada por una beta alta respecto a Bitcoin. Consulta dónde se concentra el apalancamiento en nuestro mapa de calor de liquidación de ETH en directo.