Las 10 principales estadísticas y tendencias de staking en Solana en 2026
La tabla reúne los principales indicadores de nuestro análisis para ofrecer una visión rápida del ecosistema de staking de Solana al entrar en el cuarto trimestre de 2026:
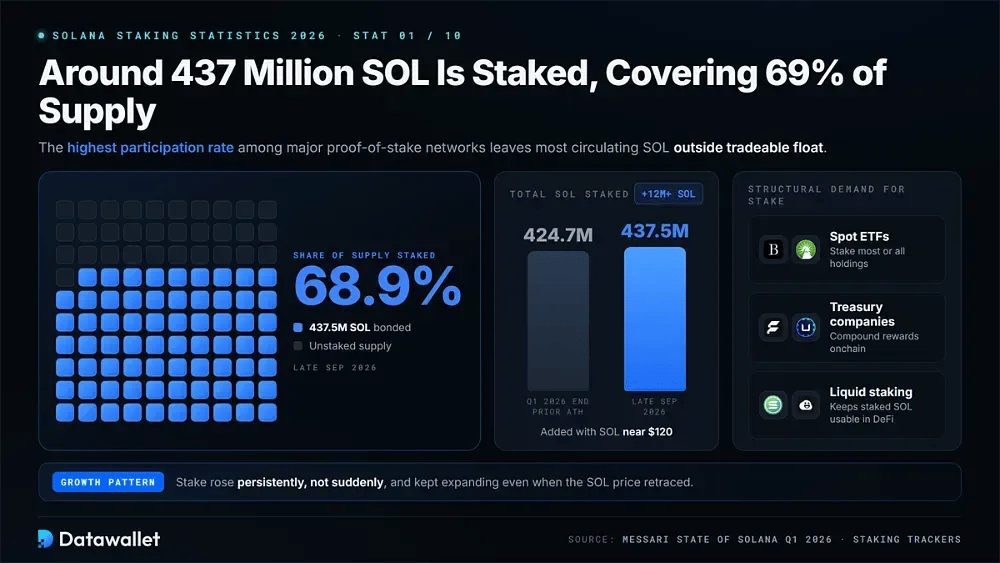
1. Alrededor de 437 millones de SOL están en stake, lo que cubre el 69 % de la oferta
La base de staking de Solana ha seguido creciendo. A finales de septiembre de 2026, aproximadamente 437,5 millones de SOL están vinculados a validadores, lo que equivale a cerca del 68,9 % de la oferta total. Sigue siendo la tasa de participación más alta entre las principales redes de prueba de participación y deja la mayor parte del SOL en circulación fuera del float negociable de forma inmediata.
El crecimiento ha sido constante en lugar de repentino. El informe de Messari sobre el estado de Solana en el primer trimestre de 2026 situó el stake total en un máximo histórico de 424,7 millones de SOL al cierre del trimestre. Desde entonces, la red ha sumado más de 12 millones de SOL a pesar de la evolución dispar de los precios en torno a los 120 dólares.
Varias fuentes estructurales de demanda han respaldado ese aumento. Los ETF spot ponen en stake la mayor parte o la totalidad de sus tenencias, mientras que las empresas de tesorería de activos digitales acumulan recompensas onchain. Los tokens de liquid staking también permiten que el SOL delegado siga siendo productivo en todo el ecosistema DeFi, lo que ayuda a que los saldos en stake se expandan incluso cuando el precio de SOL retrocede.
2. El conjunto de validadores se reduce hacia los 700 a medida que la economía presiona
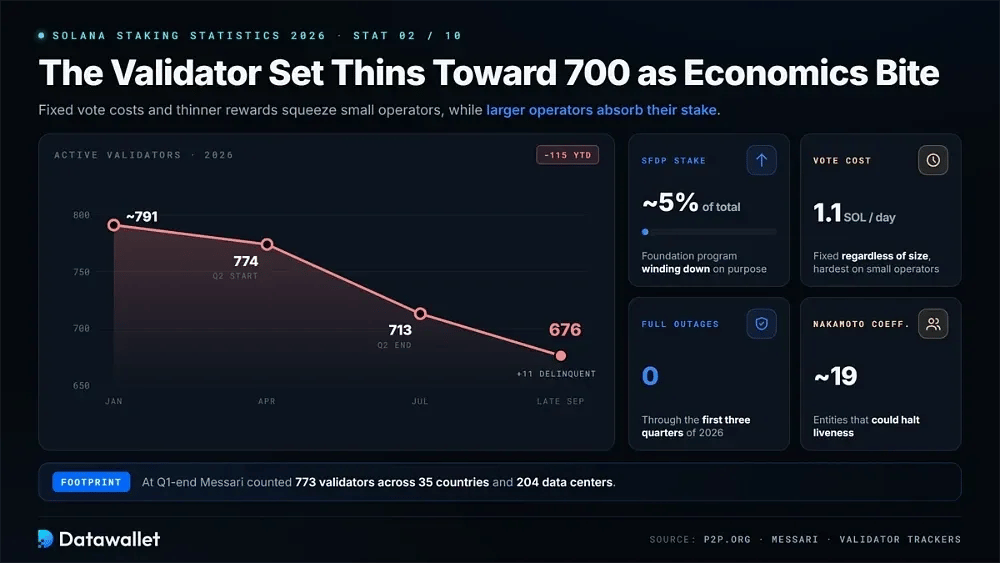
La consolidación de validadores siguió siendo una característica de 2026. La reseña de staking institucional de P2P.org muestra que el conjunto activo se redujo de unos 774 a 713 durante el segundo trimestre. A finales de septiembre, los rastreadores contabilizaban 676 validadores activos y 11 morosos. Los costes fijos de voto, combinados con unas recompensas más bajas, siguen presionando a los operadores más pequeños.
Señales clave en el conjunto de validadores en reducción:
- Número de validadores: Los validadores activos cayeron desde aproximadamente 791 a principios de 2026 a menos de 720 a mediados de año, lo que da continuidad a una tendencia de consolidación plurianual.
- Cambio de calidad: Messari cuenta con 773 validadores en 35 países y 204 centros de datos al cierre del primer trimestre, mientras que los operadores más grandes y con mejor capitalización absorbieron el stake de aquellos que abandonaron la red.
- Reducción del SFDP: El stake del Solana Foundation Delegation Program se redujo a aproximadamente el 5 % del total, ya que el programa impulsó deliberadamente a los validadores hacia la autosuficiencia económica.
- Costos de votación: Las comisiones de votación se mantienen fijas cerca de 1,1 SOL por día sin importar el tamaño del valedor, lo que hace que las recompensas más débiles o los precios más bajos de SOL sean especialmente difíciles para los operadores más pequeños.
- Historial de fiabilidad: Solana registró cero interrupciones totales durante los primeros tres trimestres de 2026, lo que refuerza su caso institucional incluso cuando el conjunto de validadores se contrajo.
- Vigilancia de concentración: El coeficiente de Nakamoto se mantiene cerca de 19, lo que significa que la actividad de la red aún depende de un grupo relativamente pequeño de las entidades de staking más grandes.
3. El yield de staking nativo de Solana se sitúa cerca del 5,3 % al 6,4 % APY
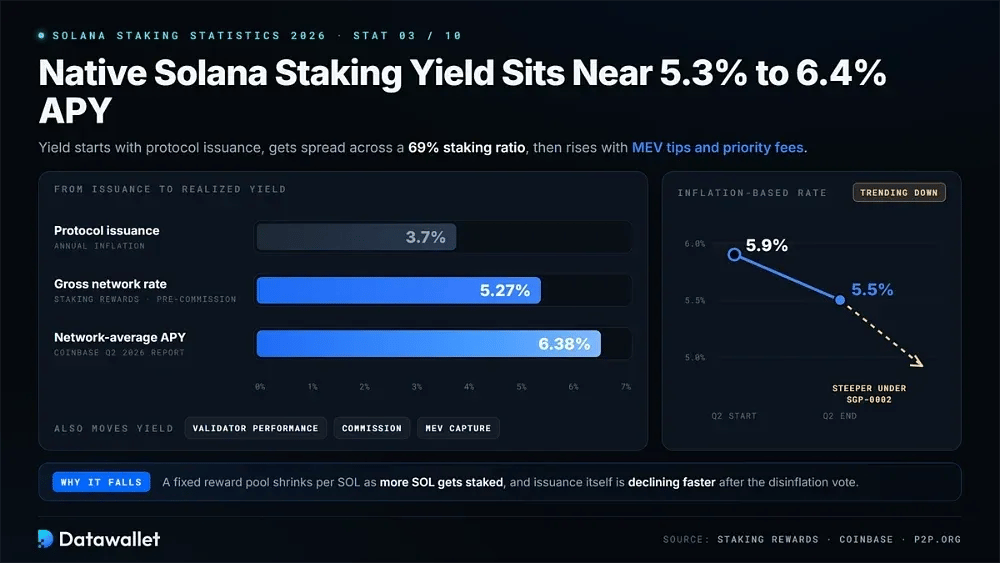
El yield nativo ha disminuido a medida que la emisión ha caído. Los puntos de referencia de Staking Rewards situaron la tasa bruta de la red alrededor del 5,27 % antes de comisiones a finales de septiembre. En comparación, el informe de validadores del segundo trimestre de 2026 de Coinbase midió un APY promedio de la red del 6,38 % después de tener en cuenta las propinas de MEV y las priority fee.
La emisión del protocolo es el punto de partida para los rendimientos realizados. Ahora se sitúa cerca del 3,7 % anual y está programada para disminuir más rápidamente bajo el cambio de desinflación aprobado. La ratio de staking también importa porque un fondo de recompensas fijo produce asignaciones más pequeñas cuando se hace stake de más SOL. El rendimiento de los validadores, los niveles de comisiones y la captura de MEV crean diferencias adicionales entre los operadores.
La dirección del trayecto es más importante que cualquier instantánea de yield individual. P2P.org informa que la tasa de staking basada en la inflación de la red se moderó de aproximadamente el 5,9 % al 5,5 % solo durante el segundo trimestre. Dicha caída se vuelve más pronunciada una vez que el programa acelerado de SGP-0002 se active en la mainnet.
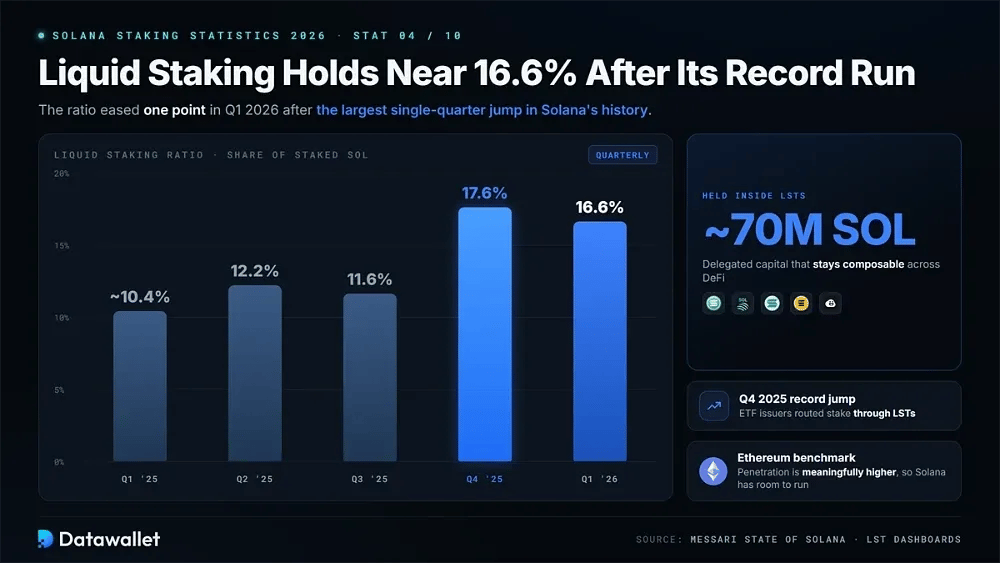
4. El liquid staking se mantiene cerca del 16,6 % tras su racha récord
La ratio de liquid staking cayó del 17,6 % al 16,6 % trimestre a trimestre en el primer trimestre de 2026 tras el mayor incremento trimestral individual en la historia de Solana. Incluso después de ese retroceso, alrededor de 70 millones de SOL permanecen dentro de tokens de liquid staking, lo que permite que el capital delegado permanezca composable en todo el DeFi.
Cómo ha evolucionado la ratio de liquid staking por trimestre:
- Primer trimestre de 2025: ~10,4 % del SOL en stake, un retroceso leve a medida que el staking nativo se expandía más rápido que la emisión de LST.
- Segundo trimestre de 2025: 12,2 %, lo que representa un crecimiento trimestral del 16,8 % impulsado por la adopción de jitoSOL y jupSOL.
- Tercer trimestre de 2025: 11,6 %, una contracción moderada durante el pico de septiembre del mercado y su posterior retroceso.
- Cuarto trimestre de 2025: 17,6 %, el mayor incremento trimestral registrado a medida que los emisores de ETF canalizaban el stake a través de LST.
- Primer trimestre de 2026: 16,6 %, con Sanctum superando a Jito como el mayor emisor por cuota de mercado.
- Punto de referencia de Ethereum: La penetración comparable del liquid staking en Ethereum sigue siendo significativamente mayor, lo que le deja a Solana margen adicional para convertir stake nativo.
5. Sanctum supera a Jito como líder del mercado de LST
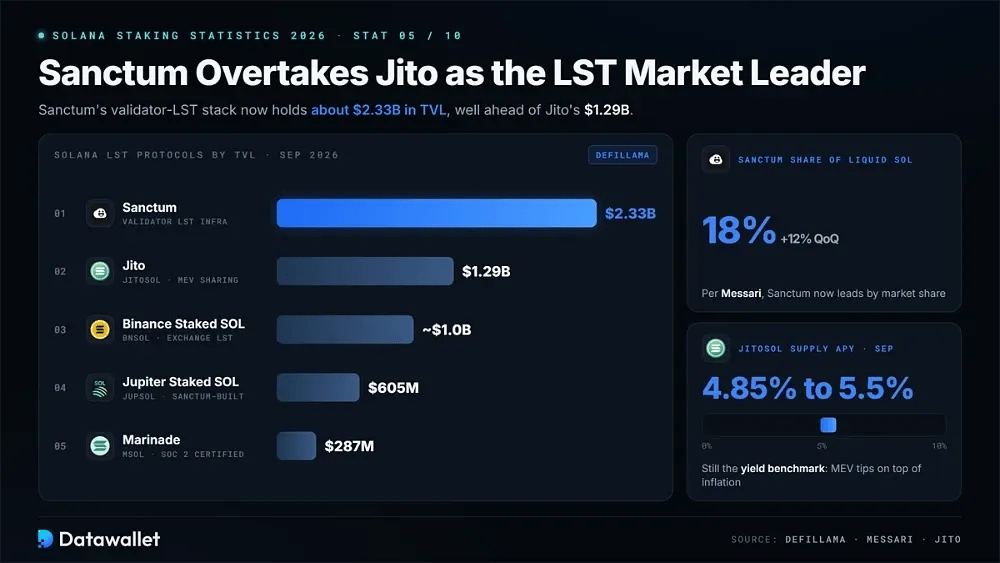
La clasificación de LST cambió en 2026. Los datos de DefiLlama compilados a finales de septiembre de 2026 sitúan el conjunto de LST de validadores de Sanctum en aproximadamente 2,33 mil millones de dólares en TVL, en comparación con los 1,29 mil millones de dólares de Jito. Messari también documentó el cambio, informando que la cuota de mercado de Sanctum aumentó un 12 % trimestre a trimestre hasta el 18 % de todo el SOL con liquid staking.
El mapa general de LST de Solana a septiembre de 2026 incluye:
- Sanctum: ~$2.33B de TVL. Infraestructura para LST específicos de validadores, incluidos tokens de ETF y de tesorería.
- Jito Liquid Staking: ~$1.29B de TVL. JitoSOL sigue siendo el LST individual más grande y fue pionero en compartir recompensas de MEV en Solana.
- Binance Staked SOL: ~$1.0B de TVL. bnSOL es un LST emitido por un exchange respaldado por una profunda distribución centralizada.
- Jupiter Staked SOL: ~$605M de TVL. jupSOL es un token de valedor creado por Sanctum con comisiones subvencionadas.
- Marinade: ~$287M TVL. mSOL es el LST original de Solana, con certificación SOC 2 y productos institucionales.
JitoSOL sigue siendo la referencia de yield debido al MEV. Su pool de stake registró un APY de suministro promedio cercano al 4,85 % y 5,5 % en septiembre, con propinas de MEV añadidas a las recompensas de inflación base. Para ver una descripción general detallada del protocolo, consulta nuestra guía de Jito y JitoSOL, o compara proveedores en nuestra selección de las mejores plataformas de staking de Solana.
6. Los ETF spot de Solana en EE. UU. se acercan a los 1600 millones de dólares en entradas acumuladas
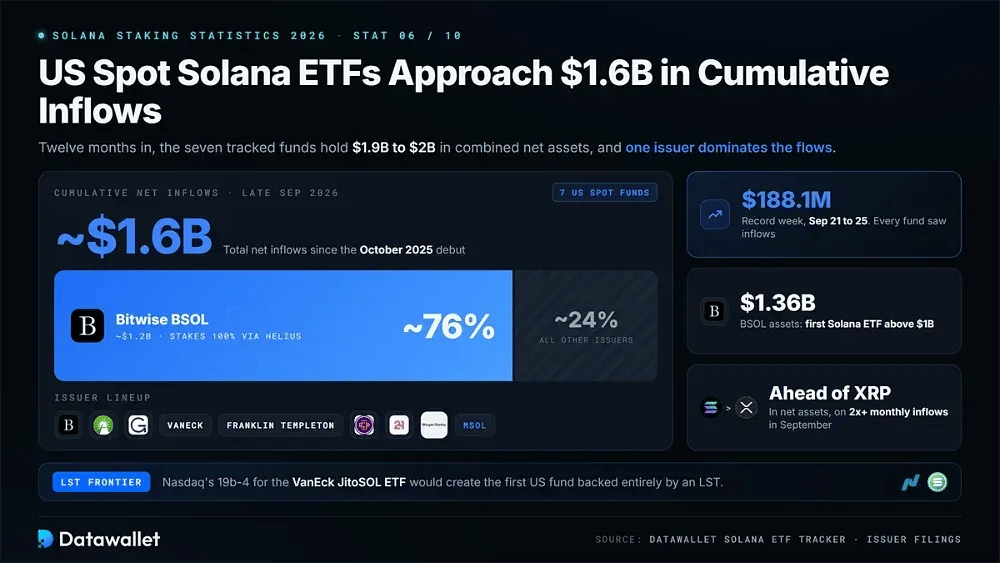
Septiembre de 2026 trajo otra aceleración en los flujos de los ETF de Solana. Los siete fondos spot de EE. UU. rastreados atrajeron un récord de 188,1 millones de dólares durante la semana del 21 al 25 de septiembre, su semana más fuerte desde el lanzamiento, y cada producto registró flujos positivos. Las cifras diarias están disponibles en nuestro rastreador de ETF de Solana.
Situación del mercado de ETF de Solana en EE. UU. tras doce meses:
- Entradas acumuladas: Las entradas netas totales alcanzaron aproximadamente 1600 millones de dólares a finales de septiembre, mientras que los activos netos combinados se movieron entre 1900 millones y 2000 millones de dólares.
- Dominio de Bitwise: BSOL representa aproximadamente 1200 millones de dólares de las entradas acumuladas, o alrededor del 76 % de la categoría, y hace stake del 100 % de sus tenencias a través de validadores de Helius.
- Hito de activos: BSOL superó los 1360 millones de dólares en activos, convirtiéndose en el primer ETF de Solana por encima de los 1000 millones de dólares menos de un año después de su debut en octubre de 2025.
- Superando a XRP: Los ETF de Solana se adelantaron a los productos de XRP en activos netos durante septiembre, respaldados por entradas mensuales que duplicaron con creces el total de su rival.
- Variedad de emisores: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares y el MSOL de Morgan Stanley completan una alineación de emisores más amplia y cada vez más competitiva.
- Frontera de los LST: La presentación del formulario 19b-4 de Nasdaq para el ETF de VanEck JitoSOL establecería el primer fondo en EE. UU. respaldado íntegramente por un token de liquid staking.
7. La primera votación de gobernanza vinculante de Solana duplica la tasa de desinflación
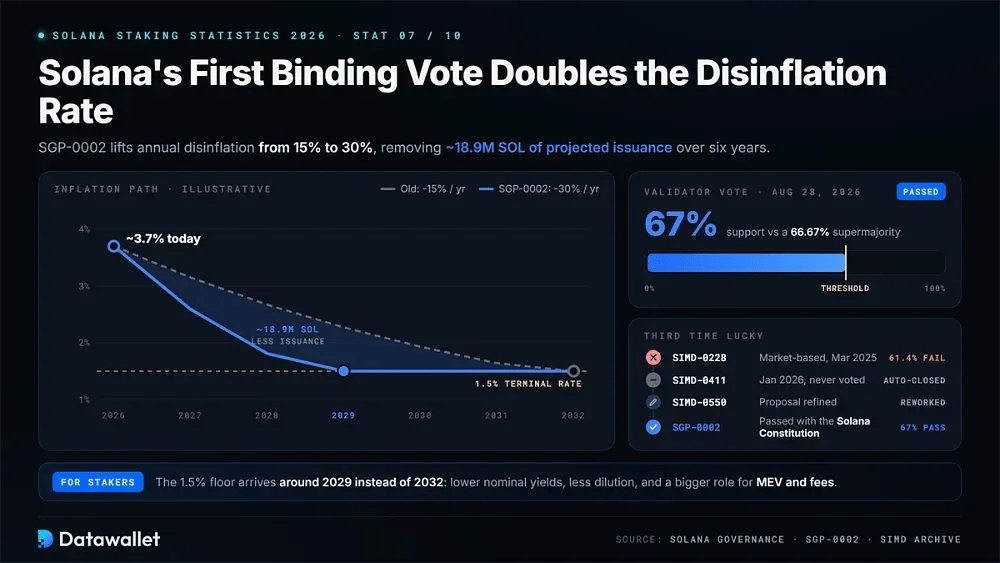
El debate multianual sobre la inflación en Solana llegó a una decisión el 28 de agosto de 2026. Los validadores aprobaron la SGP-0002, denominada Doble Desinflación, con un 67 % de apoyo, justo por encima del umbral de supermayoría del 66,67 %. La medida duplica la desinflación anual del 15 % al 30 % y elimina aproximadamente 18,9 millones de SOL de la emisión proyectada a lo largo de seis años.
La aprobación llegó en el tercer intento. El modelo basado en el mercado de la SIMD-0228 recibió un 61,4 % de apoyo y fracasó en marzo de 2025. La SIMD-0411 se cerró automáticamente en enero de 2026 sin votación. La propuesta se perfeccionó a través de la SIMD-0550 y se volvió a presentar como SGP-0002 bajo el proceso de gobernanza formal de Solana, aprobándose junto con una Constitución de Solana ratificada.
Lo que significa el calendario acelerado para los stakers:
- Tasa terminal más rápida: Se espera que el suelo de inflación del 1,5 % se alcance alrededor de 2029 en lugar de 2032, lo que acorta el período de rendimientos elevados financiados por la inflación.
- Los rendimientos nominales caen: Las recompensas basadas en la emisión disminuyen a un ritmo anual que duplica aproximadamente al anterior, mientras que las recompensas ya ganadas no se ven afectadas por la fórmula reanclada.
- Los rendimientos reales mejoran: Una menor dilución afecta menos a los usuarios que no hacen staking, mientras que la reducción de la presión de venta por parte de los validadores respalda el panorama de oferta a largo plazo de SOL.
- El peso del MEV aumenta: Con la disminución de la emisión, las priority fees y las propinas de MEV constituyen una mayor parte de los ingresos de los validadores, lo que incrementa la importancia de la selección de validadores.
- Precedente de gobernanza: La SGP-0002 se convirtió en la primera votación onchain vinculante de Solana y estableció el proceso para futuros cambios monetarios y de protocolo.
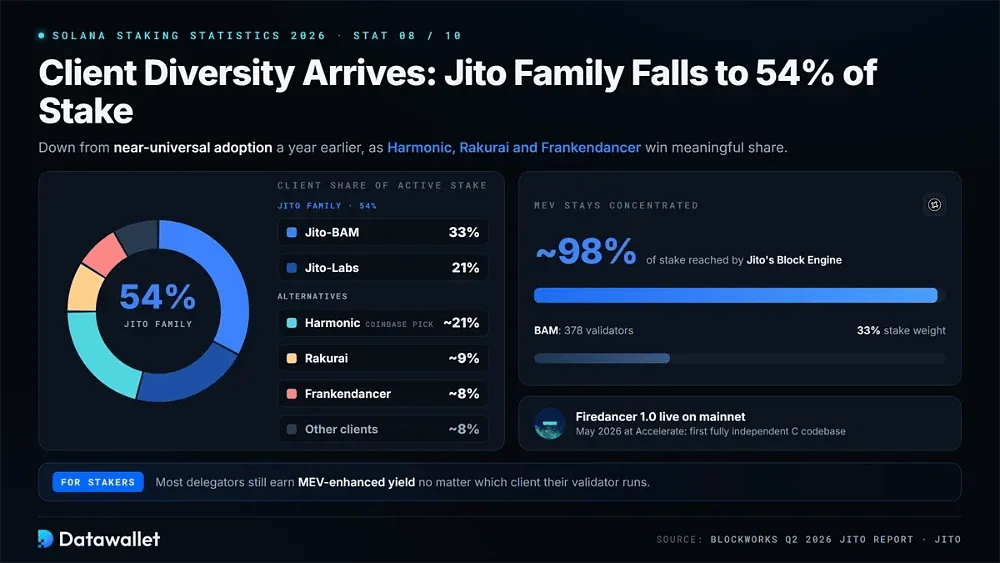
8. Llega la diversidad de clientes: la familia Jito cae al 54 % del stake
Solana ya no tiene un monocultivo de clientes. El informe de Jito del segundo trimestre de 2026 de Blockworks sitúa a la familia de clientes de Jito en aproximadamente el 54 % del stake activo. Jito-BAM representa el 33 % y Jito-Labs otro 21 %, un descenso sustancial respecto a la adopción casi universal de un año antes.
Los clientes alternativos ahora poseen cuotas significativas. Harmonic, el programador preferido alineado con Foundation de Coinbase, representa aproximadamente el 21 % del stake. Rakurai representa alrededor del 9 %, y Frankendancer se sitúa cerca del 8 %. Firedancer 1.0 se lanzó en mainnet en mayo de 2026 en Solana Accelerate, proporcionando a los validadores una base de código en lenguaje C totalmente independiente por primera vez. Nuestra guía de Firedancer cubre la actualización con más detalle.
La distribución del MEV sigue estando mucho más concentrada. El Block Engine de Jito todavía alcanza aproximadamente el 98 % del stake total, mientras que su Block Assembly Marketplace se expandió a 378 validadores y al 33 % del peso del stake. Como resultado, la mayoría de los stakers reciben un yield mejorado por MEV independientemente del cliente que utilice su validador.
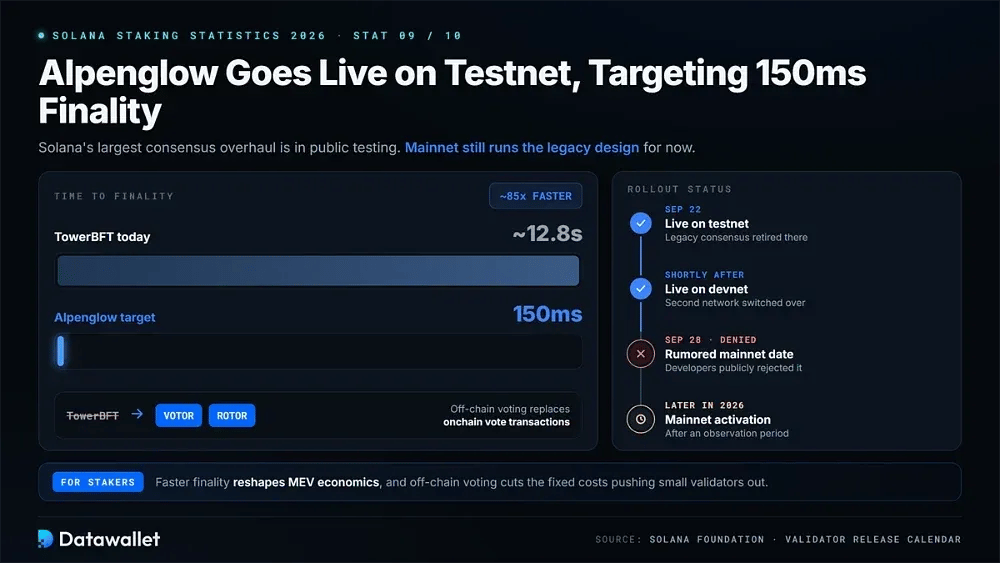
9. Alpenglow se lanza en testnet con el objetivo de alcanzar una finalidad de 150 ms
La mayor renovación del consenso de Solana ha pasado a las pruebas públicas. Alpenglow reemplaza la votación de TowerBFT con los protocolos Votor y Rotor y se activó en testnet el 22 de septiembre y en devnet poco después. El sistema de consenso heredado se ha retirado en esas redes, mientras que mainnet continúa utilizando el diseño existente.
Las expectativas se adelantaron brevemente al lanzamiento real. Un calendario de versiones para validadores enumeraba el 28 de septiembre para la reanudación de las activaciones de funciones, lo que generó especulaciones sobre un cambio inminente en mainnet. Los desarrolladores negaron públicamente la fecha y la Solana Foundation reiteró que Alpenglow sigue programado para mainnet más adelante en 2026 tras un periodo de observación.
El cambio tiene consecuencias directas para los stakers. Reducir la finalidad de aproximadamente 12,8 segundos a unos 150 milisegundos objetivo altera la economía del MEV. Pasar de las transacciones de votos onchain a la votación directa off-chain también recorta los gastos fijos de votación que han estado expulsando a los validadores más pequeños del conjunto activo.
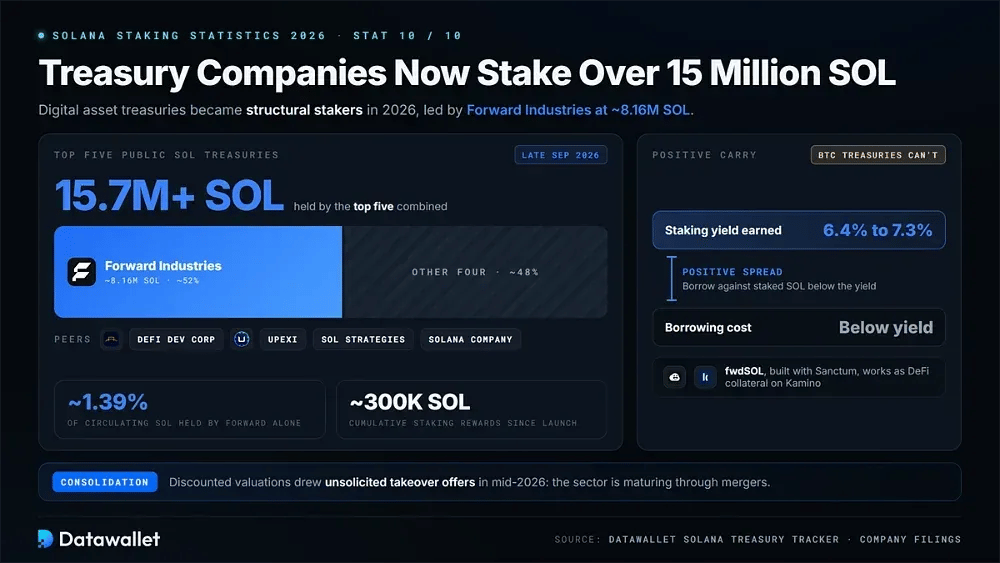
10. Las empresas de tesorería ahora hacen stake de más de 15 millones de SOL
Las empresas de tesorería de activos digitales se convirtieron en una parte estructural del staking de Solana durante 2026. Forward Industries aumentó sus tenencias a unos 8,16 millones de SOL para el 21 de septiembre de 2026, y hace stake prácticamente de todo. Mientras tanto, las cinco principales tesorerías públicas de SOL poseen en conjunto más de 15,7 millones de SOL. Nuestro rastreador de tesorerías de Solana sigue la lista completa.
Por qué el staking de DAT es importante para la red:
- Participación en el suministro: Forward por sí sola controla aproximadamente el 1,39 % del SOL en circulación, lo que la convierte en la mayor posición de SOL revelada entre las empresas cotizadas en bolsa a nivel mundial.
- Stake compuesto: Desde su lanzamiento, la empresa ha generado unos 300.000 SOL en recompensas de staking acumuladas, lo que aumenta su posición sin salidas de capital adicionales.
- Emisión de LST: Forward colaboró con Sanctum para emitir fwdSOL, un token de liquid staking de marca de tesorería que se puede utilizar como colateral en DeFi en plataformas que incluyen Kamino.
- Carry positivo: Las tesorerías piden prestado contra el SOL en stake a tasas inferiores a su yield de staking del 6,4 % al 7,3 %, una estructura que las tesorerías de Bitcoin no pueden utilizar.
- Grupo de pares: DeFi Development Corp, Upexi, SOL Strategies y Solana Company siguen modelos similares de acumulación y stake a menor escala.
- Fase de consolidación: Las valoraciones descontadas de los DAT llevaron a ofertas de adquisición no solicitadas a mediados de 2026, lo que sugiere que el sector está madurando a través de fusiones en lugar de la llegada de nuevos participantes.
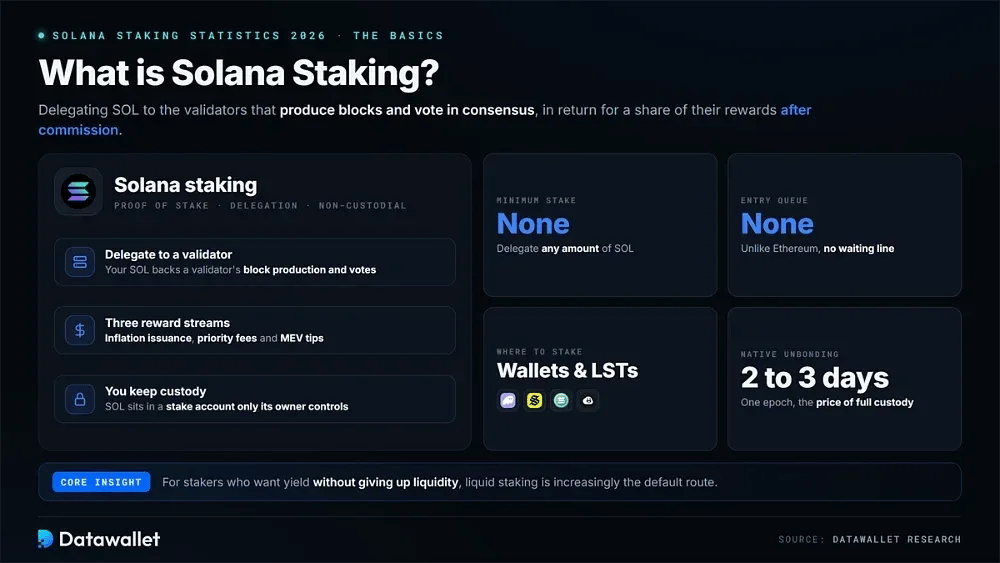
¿Qué es el staking de Solana?
El staking de Solana consiste en delegar SOL en validadores responsables de producir bloques y votar en el consenso. A cambio, los validadores reciben la emisión por inflación, priority fees de transacciones y propinas de MEV. Esas recompensas se transfieren a los delegadores después de descontar la comisión. El acuerdo es non-custodial porque el SOL permanece dentro de una cuenta de stake controlada únicamente por su propietario.
A diferencia de Ethereum, Solana no impone ningún stake mínimo y no tiene cola de entrada. Los usuarios pueden delegar cualquier cantidad de SOL a un validator a través de wallets como Phantom o Solflare, una plataforma de staking de Solana o un protocolo de LST. Nuestra guía de las mejores wallets de Solana compara las interfaces disponibles.
La mayoría de los stakers eligen actualmente entre tres vías. La delegación nativa ofrece el mayor control de custodia, pero requiere un periodo de desvinculación de dos a tres días. El liquid staking ofrece salidas inmediatas mientras mantiene el capital utilizable en DeFi. Los wrappers regulados, como los ETF de staking, proporcionan exposición mediante cuentas de corretaje. Para los usuarios que desean yield sin renunciar a la liquidez, el liquid staking es cada vez más la opción predeterminada.
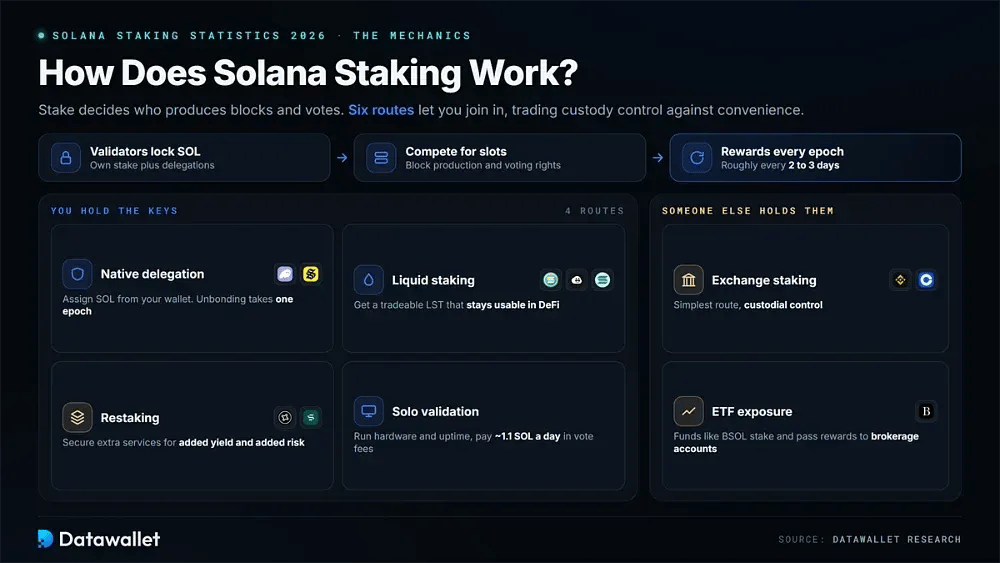
¿Cómo funciona el staking de Solana?
Solana utiliza el consenso de proof-of-stake. Los validadores bloquean su propio SOL, aceptan stake delegado y utilizan ese stake combinado para competir por espacios de producción de bloques y derechos de voto. Las recompensas se distribuyen a los delegadores en cada epoch, que dura aproximadamente de dos a tres días.
Las principales formas de hacer stake de SOL en 2026:
- Delegación nativa: Asigna SOL directamente a un validator desde tu wallet. La cuenta de stake permanece bajo tu control y la desvinculación toma un epoch completo.
- Liquid staking: Deposita SOL en Jito, Sanctum, Marinade o Jupiter a cambio de un LST negociable que acumula recompensas mientras sigue estando disponible en todo el ecosistema DeFi.
- Staking en exchanges: Servicios como Binance o Coinbase seleccionan validadores en tu nombre, ofreciendo mayor simplicidad a cambio del control custodial de tus monedas.
- Restaking: Coloca SOL o LST en las vaults de Jito Restaking o Solayer para asegurar servicios adicionales y buscar un yield incremental mientras asumes otra capa de riesgo.
- Exposición a ETF: Los productos spot como BSOL hacen stake de todas sus tenencias de SOL a través de validadores designados y transfieren las recompensas netas a los accionistas a través de cuentas de corretaje.
- Validación en solitario: Opera tu propio validator utilizando stake personal y delegaciones, mientras cubres los requisitos de hardware, las obligaciones de tiempo de actividad y las comisiones diarias de voto cercanas a 1,1 SOL.
Cómo las instituciones hacen stake de SOL en 2026
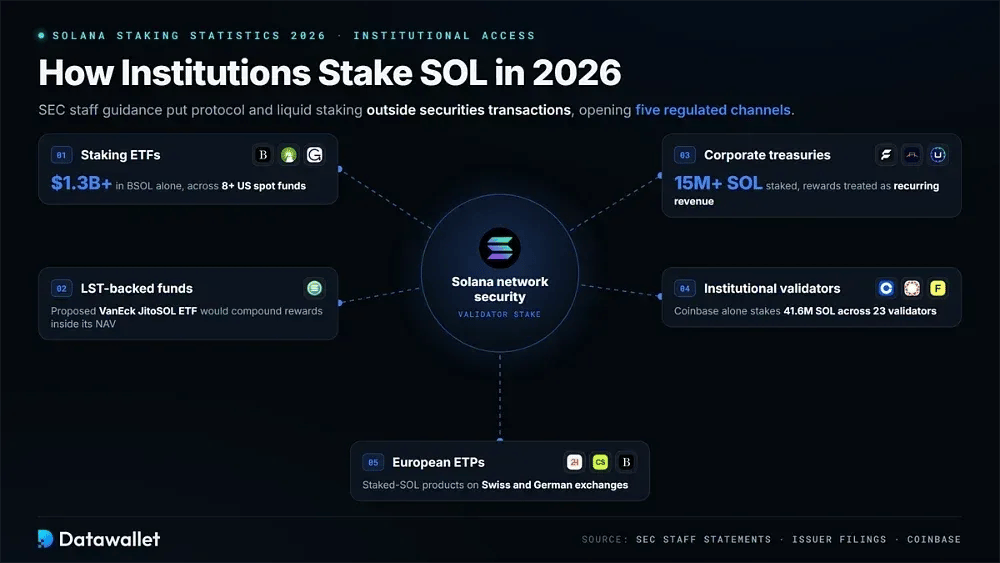
El acceso institucional al staking de Solana cambió sustancialmente entre 2025 y 2026. Las directrices del personal de la SEC aclararon que el staking de protocolos y el liquid staking generalmente quedan fuera de las transacciones de valores, lo que permite estructuras de productos que dirigen capital regulado hacia los validadores.
La pila de staking institucional abarca ahora cinco canales distintos:
- ETF de staking: más de ocho fondos spot en EE. UU. hacen stake de sus tenencias a través de validadores profesionales, y solo BSOL dirige más de 1.300 millones de dólares en activos hacia la seguridad de la red.
- Fondos respaldados por LST: El ETF de VanEck JitoSOL propuesto mantendría directamente un token de liquid staking, lo que permitiría que las recompensas hagan compound dentro de su valor liquidativo.
- Tesorerías corporativas: Las empresas DAT hacen stake colectivamente de más de 15 millones de SOL y tratan las recompensas de los validadores como ingresos recurrentes que aumentan sus tenencias por acción.
- Validadores institucionales: Coinbase, Helius, Figment, Galaxy y P2P operan infraestructura auditada por SOC 2. Solo Coinbase hace stake de 41,6 millones de SOL en 23 validadores.
- ETP europeos: 21Shares, CoinShares y Bitwise ofrecen productos de SOL staked en bolsas suizas y alemanas, extendiendo la exposición al yield a cuentas de corretaje fuera de EE. UU.
Staking de Solana frente a staking de Ethereum
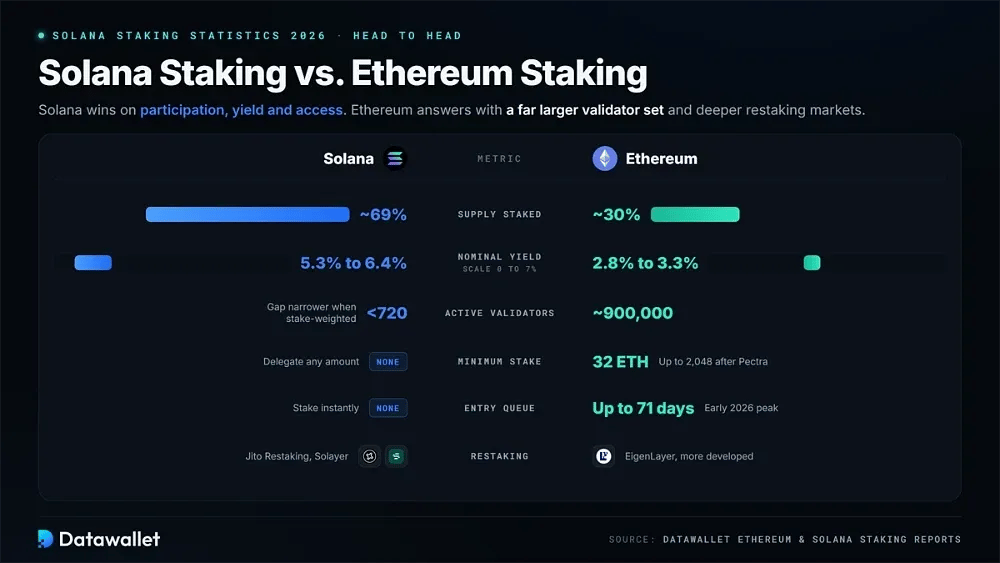
Tanto Solana como Ethereum dependen del PoS, aunque sus modelos de staking difieren considerablemente. Solana admite delegación sin mínimo, no tiene cola de entrada y ofrece liquidez inmediata a través de LSTs. Ethereum, en cambio, tiene un conjunto de validadores mucho mayor y mercados de restaking más desarrollados.
Alrededor del 69 % del suministro de Solana está staked, muy por encima del aproximadamente 30 % del suministro staked de Ethereum. Los yields nominales de Solana también son más altos, entre el 5,3 % y el 6,4 %, en comparación con el 2,8 % al 3,3 % en Ethereum. La desventaja en Solana es la concentración de validadores: menos de 720 validadores activos frente a unos 900.000 en Ethereum, aunque la diferencia es considerablemente menor cuando se mide por la descentralización ponderada por stake.
Los validadores de Ethereum requieren estructuralmente 32 ETH, o hasta 2.048 tras la actualización Pectra, y deben pasar por colas de entrada que alcanzaron los 71 días a principios de 2026. El restaking existe en ambas redes a través de EigenLayer en Ethereum y Jito Restaking más Solayer en Solana. Nuestro informe de estadísticas de staking en Ethereum ofrece la comparación completa.
¿Cuánto ganarás haciendo staking de Solana?
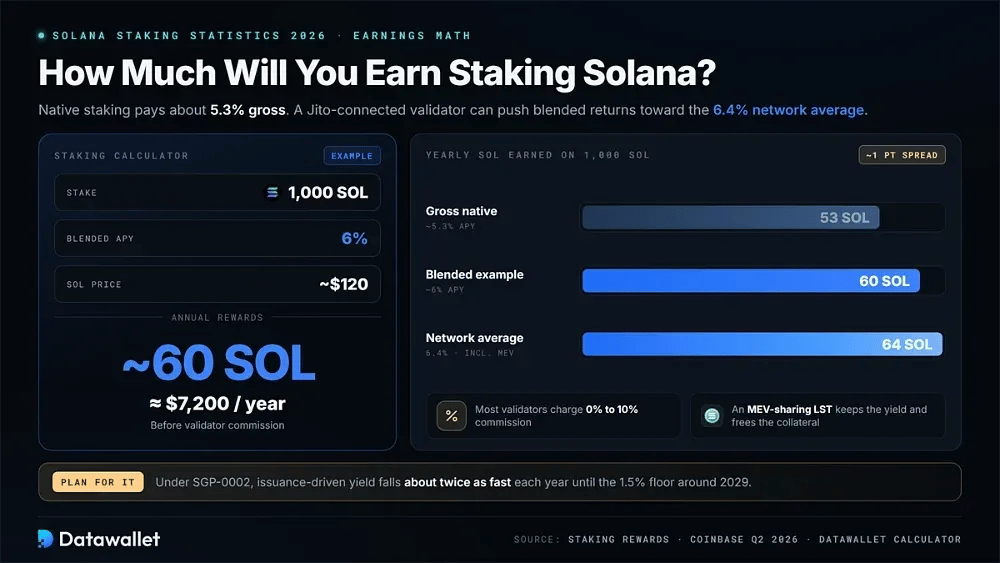
El staking nativo de Solana rinde actualmente alrededor de un 5,3 % bruto antes de comisiones, y la mayoría de los validadores cobran entre el 0 % y el 10 %. Las propinas MEV de un validador conectado a Jito pueden impulsar los rendimientos combinados hacia el promedio de la red del 6,4 % medido por Coinbase durante el segundo trimestre de 2026. Por lo tanto, la selección de validadores puede alterar el yield realizado en un punto porcentual completo.
A un APY combinado del 6 %, hacer stake de 1.000 SOL generaría aproximadamente 60 SOL al año antes de comisiones. A los precios recientes cercanos a 120 $, eso equivale a unos 7.200 $. Utilizar un LST que comparte MEV puede preservar ese yield mientras mantiene los tokens disponibles como garantía, una estructura cubierta en nuestra guía de leveraged staking.
Puedes modelar diferentes supuestos con nuestra calculadora de crypto staking. También es necesario incluir la ruta de desinflación. Tras la aprobación de SGP-0002, el yield impulsado por la emisión disminuye aproximadamente el doble de rápido cada año hasta que la tasa terminal del 1,5 % llegue alrededor de 2029, lo que aumenta la proporción de los rendimientos totales proporcionados por MEV y priority fees.
Ventajas y desventajas del staking de Solana
Solana combina algunos de los yields ajustados por participación más altos en el PoS con contrapartidas estructurales significativas. La tabla resume los principales factores a considerar antes de delegar SOL.
Previsión de 2026 a 2027 para el staking de Solana
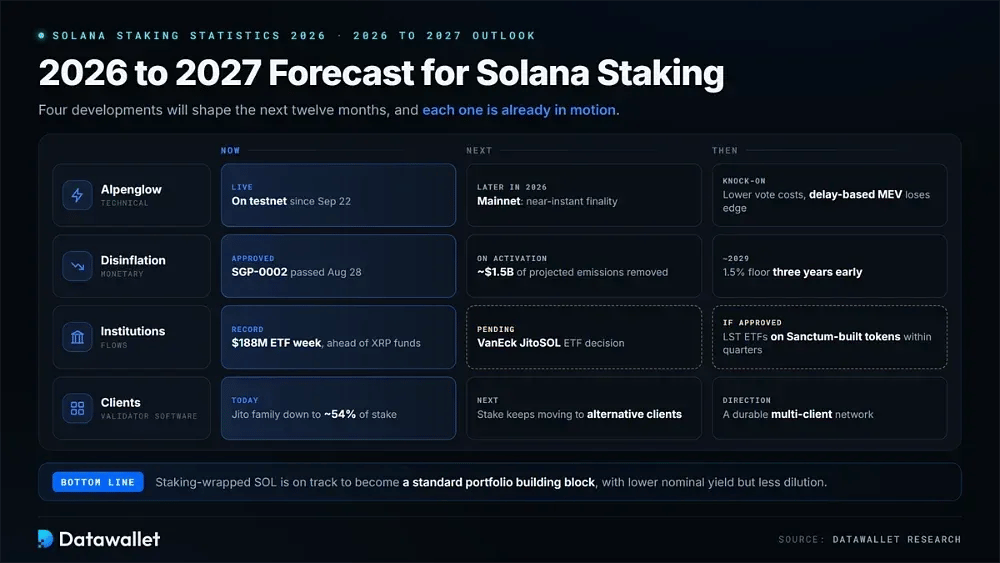
Cuatro acontecimientos definirán el staking de Solana durante los próximos doce meses. Alpenglow aún debe llegar a mainnet, mientras que el calendario de desinflación recién aprobado modifica la economía de las recompensas. Los flujos institucionales siguen profundizándose y el ecosistema de validadores avanza hacia una estructura de múltiples clientes.
Alpenglow es la variable técnica más importante. La actualización ya está operativa en testnet, y la Foundation apunta a mainnet más adelante en 2026. Los stakers deben esperar una finalidad casi instantánea y costes de voto de los validadores sustancialmente menores. La economía de MEV también cambiará a medida que las estrategias de ordenamiento basadas en retrasos pierdan parte de su ventaja.
La política monetaria ya ha adoptado un rumbo más estricto. Cuando se active el SGP-0002, la fórmula de inflación se reanclará en el punto de cambio, eliminando aproximadamente 1.500 millones de dólares en emisiones futuras proyectadas y adelantando la tasa terminal tres años. Los stakers reciben rendimientos nominales más bajos a cambio de una menor dilución y un activo más escaso.
Por su parte, el impulso institucional ha continuado en lugar de desvanecerse. La semana récord de 188 millones de dólares en ETF de septiembre se produjo cuando los productos de Solana superaron a los fondos de XRP en activos netos, mientras que la decisión sobre JitoSOL de VanEck sigue pendiente. En conjunto, estos acontecimientos apuntan a que el SOL envuelto en staking se convertirá en un componente básico estándar de las carteras. Si los reguladores aprueban el primer ETF respaldado por LST, es probable que los emisores repliquen el modelo con tokens creados por Sanctum en cuestión de trimestres.
Riesgos del staking de SOL
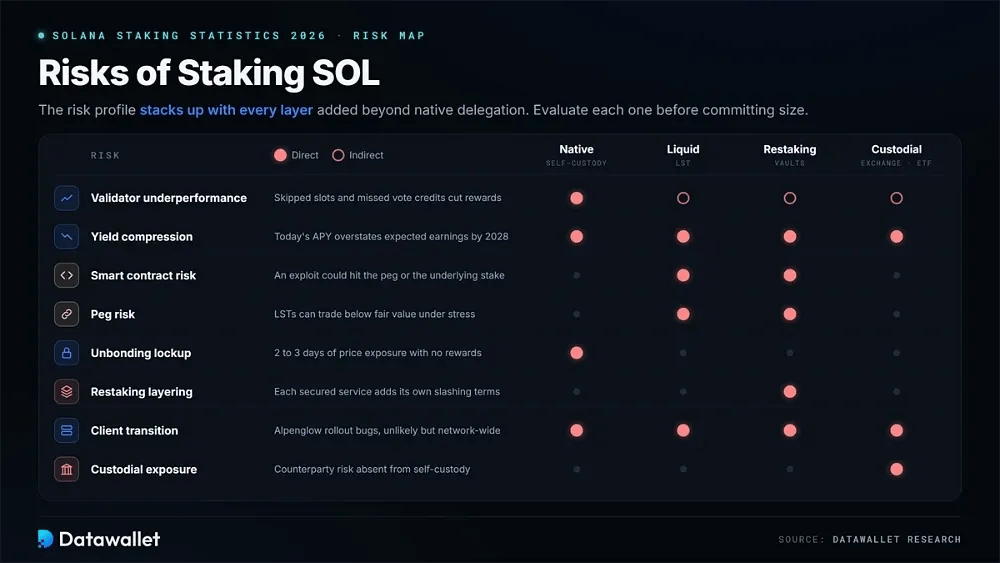
El perfil de riesgo se amplía a medida que una posición de staking pasa de la delegación nativa al liquid staking, el restaking o las estrategias con leverage. Cada capa adicional debe evaluarse por separado antes de comprometer capital.
Los principales riesgos que se deben evaluar antes de hacer staking de SOL:
- Rendimiento inferior del validador: Un tiempo de actividad deficiente, altas tasas de omisión o créditos de voto perdidos reducen directamente las recompensas. Supervise los paneles de rendimiento de los validadores y redelegue cuando sea necesario.
- Compresión de yield: El calendario aprobado de doble desinflación reduce sustancialmente las recompensas basadas en la emisión cada año, lo que significa que el APY principal de hoy sobreestima las ganancias previstas para 2028.
- Riesgo de contrato inteligente: Los LST y las bóvedas de restaking dependen de códigos auditados pero imperfectos, y una vulnerabilidad explotada podría afectar a la paridad o al stake subyacente.
- Riesgo de paridad: Bajo tensión de liquidez, los LST pueden cotizar por debajo de su valor razonable en SOL, lo que obliga a los vendedores a aceptar un descuento o esperar el periodo de desvinculación.
- Bloqueo por desvinculación: El unstaking nativo requiere una época completa, lo que expone a los tenedores a los movimientos de precios durante aproximadamente dos o tres días sin generar recompensas.
- Estratificación de restaking: Los activos en restaking asumen el riesgo de contrato de cada protocolo, así como las condiciones de slashing asociadas a cada servicio asegurado por el stake.
- Riesgo de transición de clientes: El lanzamiento de la mainnet de Alpenglow y la migración general a múltiples clientes crean periodos de actualización en los que los errores, aunque poco probables, podrían tener efectos en toda la red.
- Exposición custodial: el staking en exchanges y los wrappers de ETF introducen un riesgo de contraparte que no existe con la delegación nativa bajo autocustodia.
Conclusión
El staking de Solana a finales de 2026 es estructuralmente diferente al de un año antes. El conjunto de validadores se ha vuelto más pequeño y está mejor capitalizado, mientras que una diversidad de clientes significativa ha puesto fin al monocultivo de Jito. La primera votación de gobernanza onchain vinculante de Solana también modificó la política monetaria. La delegación nativa sigue proporcionando la base para la seguridad de la red, aunque la mayor parte del crecimiento se está produciendo a través de wrappers.
Estos wrappers están atraen un capital significativo. Las entradas en ETF se acercan a los 1.600 millones de dólares, las empresas de tesorería están realizando staking de posiciones de ocho cifras en SOL y los emisores de LST están desarrollando tokens específicos para instituciones. En conjunto, estos canales han hecho que el yield del staking sea el producto institucional más claro de Solana.
La ejecución determinará lo que suceda a continuación. Alpenglow todavía necesita un despliegue limpio en la mainnet, y el acelerado calendario de desinflación pondrá a prueba si el MEV y las comisiones pueden compensar una menor emisión. Los reguladores también deben decidir si los liquid staking tokens pueden formar parte de los ETF. Los stakers posicionados a lo largo de esas transiciones, en lugar de estar anclados al APY actual, obtendrán los mejores resultados.