
Qui est Tarek Mansour ?
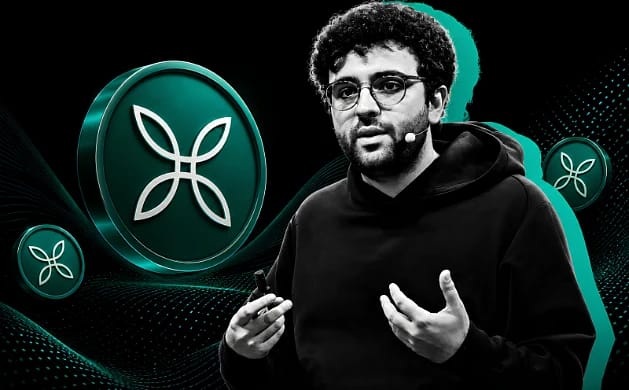
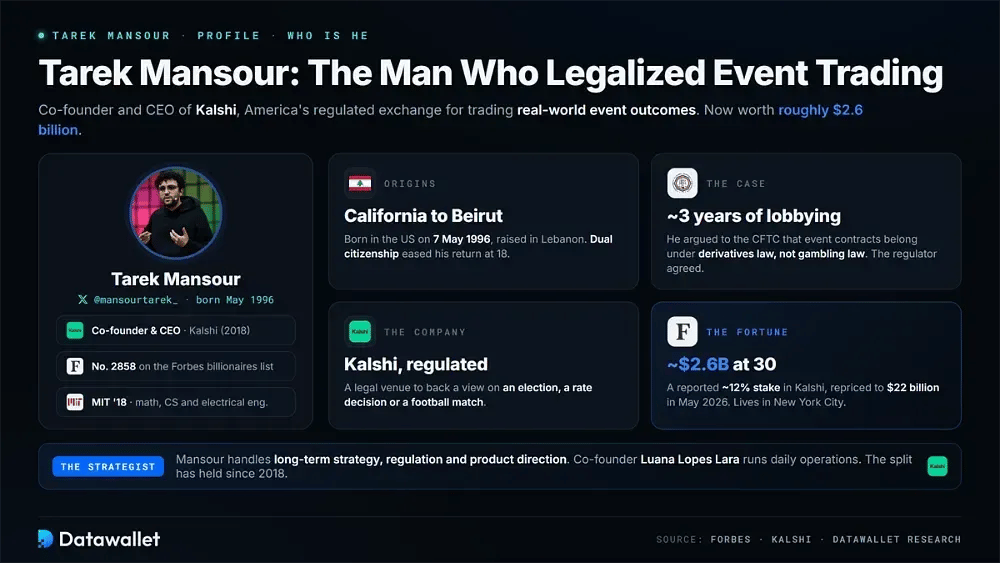
Tarek Mansour est le cofondateur et directeur général de Kalshi, une plateforme d'échange américaine permettant d'acheter et de vendre des contrats sur des événements futurs. Concrètement, elle offre un cadre légal pour parier sur une élection, une décision de taux d'intérêt ou un match de football.
Il est né en Californie et a grandi au Liban avant de retourner aux États-Unis pour étudier au MIT. Mansour a ensuite passé près de trois ans à défendre auprès de la Commission de négociation des contrats à terme sur matières premières que les contrats d'événements devaient relever du droit des produits dérivés plutôt que de celui des jeux d'argent.
Chez Kalshi, il supervise la stratégie à long terme, la réglementation et l'orientation produit. La cofondatrice Luana Lopes Lara gère les opérations quotidiennes. Forbes le classe au rang 2858 de sa liste des milliardaires.
Mansour garde sa vie de famille privée, vit à New York et publie des commentaires sur X sous le nom @mansourtarek_.
Parcours de Tarek Mansour
Le parcours de Mansour vers Kalshi a commencé dans une salle de classe de Beyrouth, s'est poursuivi au MIT et dans deux des salles de marché les plus compétitives de la finance, avant de mener à la plateforme d'échange qu'il a passé des années à rendre légale.
Jeunesse et formation
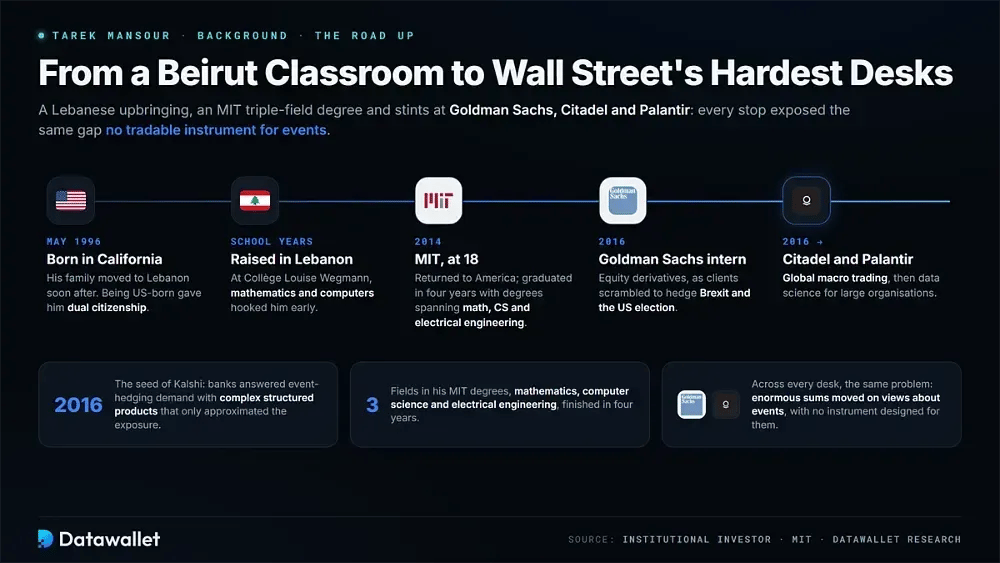
Il est né en Californie le 7 mai 1996. Sa famille a déménagé au Liban peu après, où il a fréquenté le Collège Louise Wegmann. Être né en Californie lui a donné la double nationalité et a facilité son retour par la suite.
Les mathématiques et l'informatique l'intéressent dès son plus jeune âge. En 2014, il retourne en Amérique pour étudier au MIT, dont il sort diplômé quatre ans plus tard avec des diplômes couvrant les mathématiques, l'informatique et le génie électrique.
Les desks de trading et le déficit de couverture
L'idée de Kalshi est née lors d'un stage sur les produits dérivés actions chez Goldman Sachs en 2016. Les institutions voulaient se protéger contre le Brexit et la course à la présidence américaine. Les banques ont répondu en vendant des produits structurés complexes qui ne faisaient qu'approcher ces expositions.
Mansour a ensuite négocié de la macro mondiale chez Citadel et travaillé chez Palantir, où il appliquait la science des données à de grandes organisations. À tous ces postes, il a constaté le même problème : d'énormes sommes circulaient sur la base d'opinions sur des événements, mais il n'existait aucun instrument négociable conçu pour eux.
Comment Tarek Mansour a-t-il créé Kalshi ?
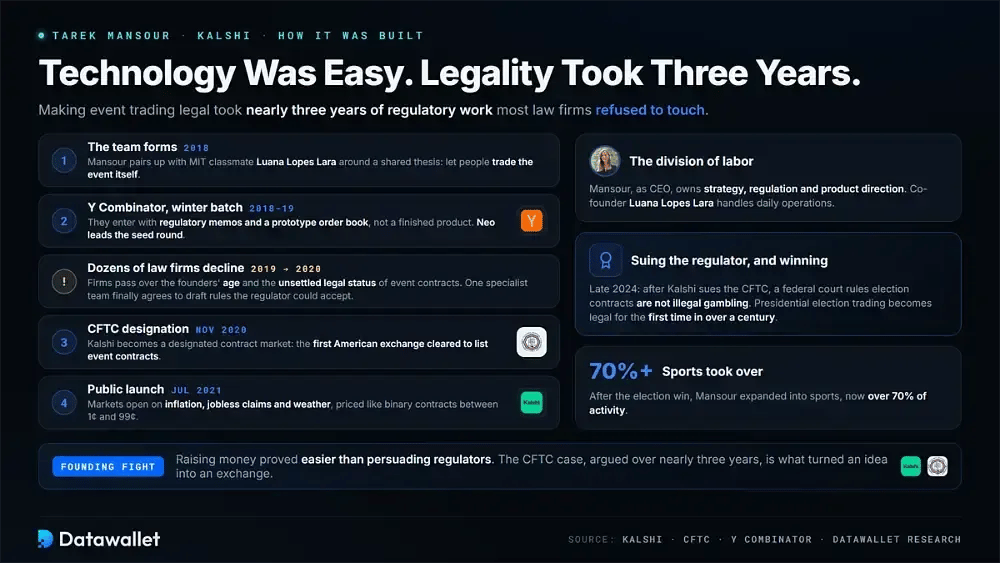
La technologie n’était pas le principal obstacle. Avant que Kalshi puisse lister un seul contrat, rendre légal le trading d’événements a nécessité près de trois ans de travail réglementaire.
Mansour s'est associé en 2018 à Luana Lopes Lara, camarade du MIT. Cet hiver-là, ils ont intégré le programme d'accélération Y Combinator avec des notes réglementaires et un prototype de carnet d'ordres plutôt qu'un produit abouti, et Neo a mené leur tour de table d'amorçage.
Lever des fonds s'est révélé plus facile que convaincre les régulateurs. Des dizaines de cabinets d'avocats ont refusé la mission en raison de l'âge des fondateurs et du statut juridique incertain des contrats d'événements. Finalement, une équipe spécialisée a accepté de rédiger des règles que le régulateur pourrait accepter.
Ce processus a abouti à la désignation de Kalshi comme marché contractuel en novembre 2020. Elle est ainsi devenue la première plateforme d'échange américaine autorisée à coter des contrats sur événements. La plateforme a ouvert au public en juillet suivant, avec des marchés portant sur l'inflation, les demandes d'allocations chômage et la météo.
Remporter la bataille des contrats électoraux
La percée commerciale de Kalshi est survenue après que l'entreprise a poursuivi son propre régulateur. Fin 2024, un tribunal fédéral a jugé que les contrats sur les élections ne constituaient pas des jeux d'argent illégaux, forçant l'agence à abandonner son opposition.
Pour la première fois depuis plus d'un siècle, le trading sur l'élection présidentielle est devenu légal. Le volume a bondi jusqu'au vote de novembre. Mansour s'est ensuite étendu aux paris sportifs, qui représentent désormais plus de 70 % de l'activité de la plateforme.
La fortune de Tarek Mansour en 2026
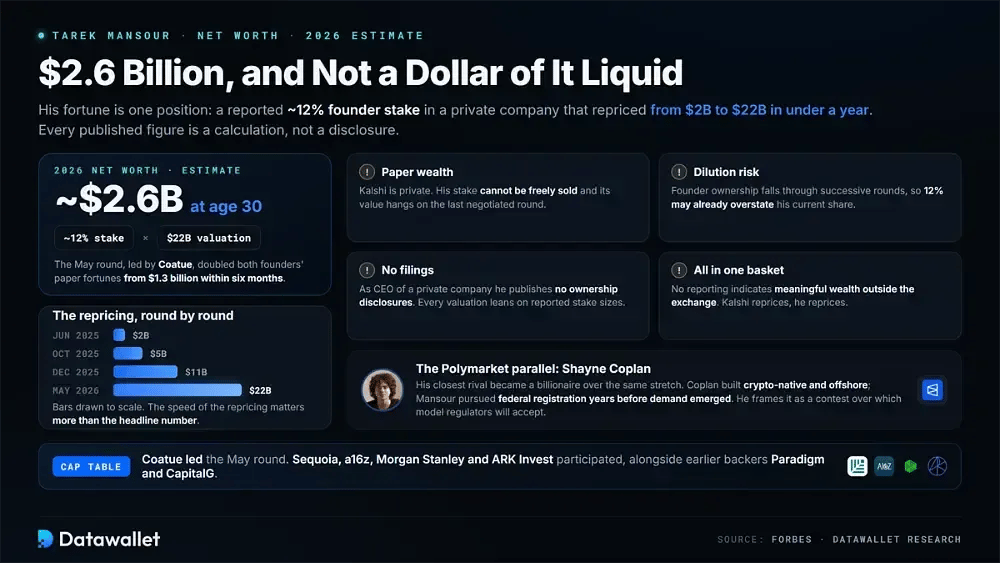
La fortune de Tarek Mansour est estimée à environ 2,6 milliards de dollars en 2026. Elle est presque entièrement liée à sa participation dans une société privée plutôt qu'à des actifs qu'il pourrait vendre facilement. Aucun des chiffres publiés n'est une information déclarée ; chacun est un calcul.
Sa fortune repose sur une poignée d'éléments documentés :
- Participation de fondateur : Forbes estime qu'il détient près de 12 % de Kalshi, sans qu'aucune information n'indique de patrimoine significatif en dehors de la plateforme d'échange.
- Dernière valorisation : le tour de table de mai a valorisé Kalshi à 22 milliards de dollars, doublant la fortune théorique des deux fondateurs, qui était de 1,3 milliard de dollars six mois plus tôt.
- Liste des investisseurs : Coatue a mené le tour de table. Sequoia Capital, Andreessen Horowitz, Morgan Stanley et ARK Invest y ont aussi participé, aux côtés de soutiens plus anciens, Paradigm et CapitalG.
- Richesse sur le papier : Kalshi restant privée, Mansour ne peut pas vendre librement sa participation, dont la valeur dépend du dernier tour de financement négocié.
- Risque de dilution : la part du fondateur diminue normalement au fil des tours de financement successifs, de sorte que l'estimation de 12 % pourrait déjà surestimer sa participation actuelle.
- Aucun dépôt : en tant que directeur général d'une société privée, Mansour ne publie aucune déclaration de détention. Toute valorisation dépend donc des montants de participation rapportés.
Plus significative que le chiffre phare, la rapidité de la revalorisation de Kalshi. L'entreprise était valorisée 2 milliards de dollars en juin 2025, est passée à 5 milliards de dollars en octobre et a atteint 11 milliards de dollars en décembre, avant de doubler à nouveau au printemps.
Comparaison entre Mansour et Coplan
Le rival le plus proche de Mansour est Shayne Coplan de Polymarket, devenu milliardaire sur une période similaire. Mansour décrit leur concurrence comme une compétition pour savoir quel modèle les régulateurs et les institutions finiront par accepter.
Leurs structures se sont développées dans des directions opposées. Coplan a bâti une plateforme native de la crypto, réglée en stablecoins et exploitée hors des États-Unis avant d'y entrer. Mansour, à l'inverse, a cherché l'enregistrement fédéral des années avant l'émergence de la demande. Notre comparatif Polymarket et Kalshi explique les différences pratiques.
Qu'est-ce qui alimente la croissance de Kalshi ?
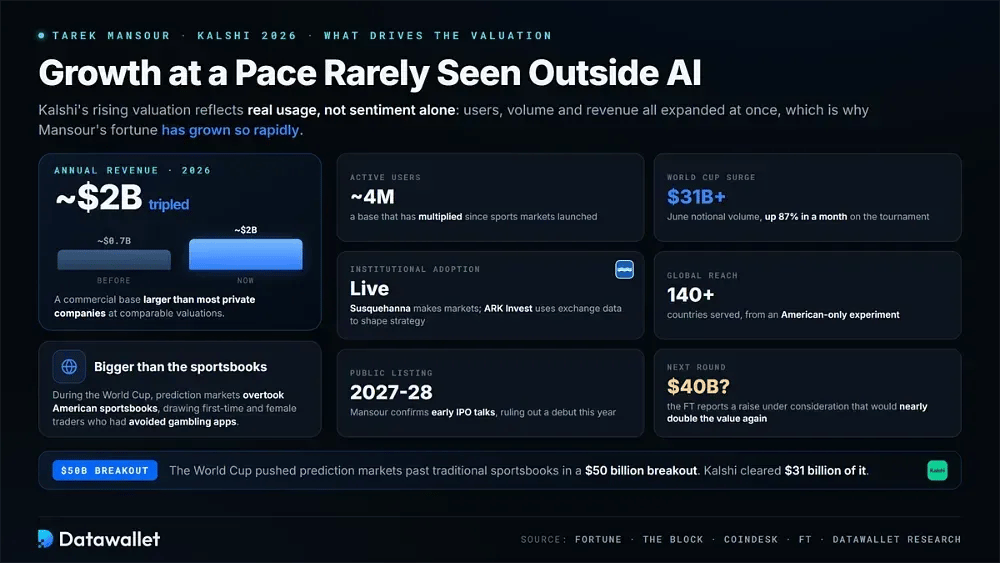
La valorisation croissante de Kalshi reflète un usage réel et pas seulement le sentiment du marché, ce qui aide à expliquer pourquoi la fortune de Mansour a augmenté si rapidement. Le nombre d'utilisateurs, le volume et le chiffre d'affaires ont tous progressé à un rythme rarement observé en dehors de l'intelligence artificielle.
Plusieurs forces font avancer l'activité :
- Taille du chiffre d'affaires : le chiffre d'affaires a triplé pour atteindre environ 2 milliards de dollars, ce qui donne à la plateforme d'échange une base commerciale supérieure à celle de la plupart des sociétés privées de valorisation comparable.
- Base d'utilisateurs : Kalshi déclare environ quatre millions d'utilisateurs actifs. Cette base a été multipliée depuis que la plateforme a lancé des marchés sportifs.
- Forte hausse liée à la Coupe du monde : en juin, la plateforme d'échange a compensé plus de 31 milliards de dollars de volume notionnel, soit une hausse mensuelle de 87 % portée par la Coupe du monde.
- Croisement avec les sportsbooks : les marchés de prédiction ont dépassé les sportsbooks américains durant cette période. Ils ont aussi attiré des traders novices et des femmes qui évitaient jusque-là les applications de jeux d'argent.
- Adoption institutionnelle : Susquehanna agit comme teneur de marché et apporte de la liquidité. ARK Invest utilise les données de la plateforme d'échange pour orienter sa stratégie et demander de nouveaux marchés.
- Portée mondiale : La plateforme, qui a débuté comme une expérience réservée aux Américains, est désormais accessible aux traders dans plus de 140 pays.
- Introduction en Bourse : Mansour a confirmé des discussions préliminaires sur une IPO, tout en écartant des débuts cette année et en évoquant plutôt 2027 ou 2028.
Cet été, le Financial Times a rapporté que Kalshi envisageait une nouvelle levée de fonds sur la base d'une valorisation de 40 milliards de dollars. Un tel tour doublerait presque à nouveau la valeur de l'entreprise en quelques mois.
L'expansion au Brésil
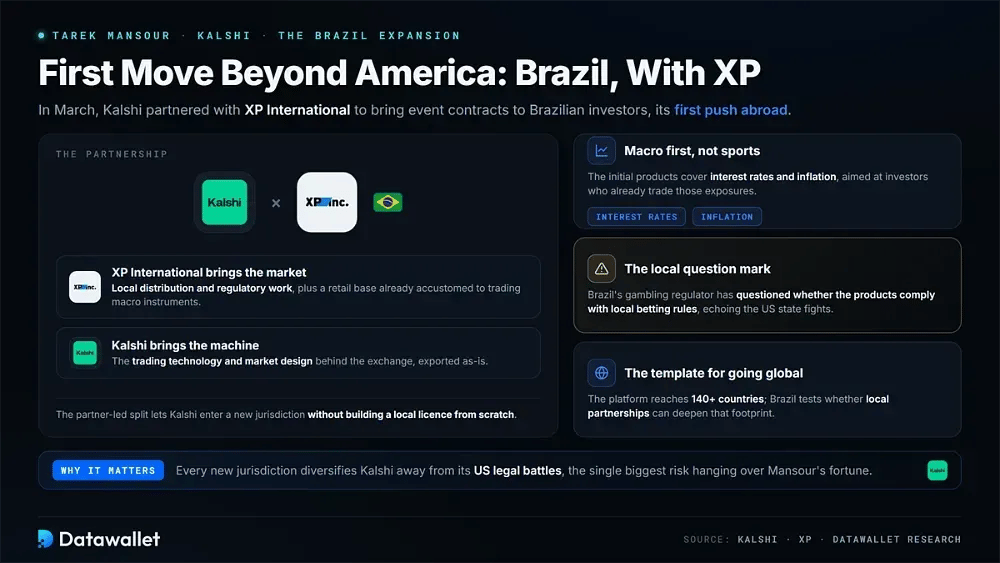
Kalshi a fait son premier pas hors des États-Unis en mars grâce à un partenariat avec XP International qui apporte les contrats d'événements aux investisseurs brésiliens. XP se charge de la distribution locale et des démarches réglementaires ; Kalshi fournit la technologie de trading et la conception des marchés.
Les premiers produits portent sur les taux d'intérêt et l'inflation plutôt que sur le sport. Ils visent une base d'investisseurs particuliers déjà habitués à négocier des instruments macroéconomiques. Le régulateur brésilien des jeux d'argent s'est demandé si ces produits respectaient les règles locales sur les paris.
Les batailles réglementaires et judiciaires de Kalshi
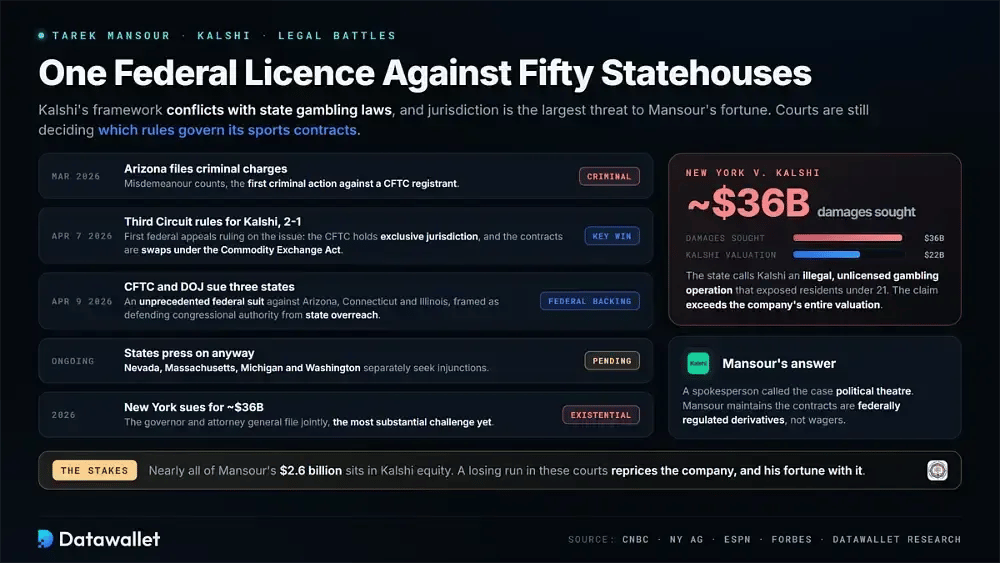
La juridiction représente la principale menace pour la fortune de Mansour. Kalshi opère sous une licence fédérale, mais ce cadre entre en conflit avec les lois des États sur les jeux d'argent. Les tribunaux du pays déterminent encore quelles règles s'appliquent à ses contrats sportifs.
Une victoire majeure est survenue en avril, lorsque la Third Circuit a jugé par 2 voix contre 1 que la Commission de négociation des contrats à terme sur matières premières détient une compétence exclusive sur ces contrats. Il s'agissait de la première décision d'une cour d'appel fédérale sur la question, qui a traité ces contrats comme des swaps au sens du Commodity Exchange Act.
Les agences fédérales ont ensuite engagé leurs propres actions. Le régulateur et le Department of Justice ont poursuivi l'Arizona, le Connecticut et l'Illinois, une démarche sans précédent présentée comme une défense de l'autorité du Congrès face aux abus des États.
Les États ont tout de même poursuivi l'application de la loi. L'Arizona a engagé en mars des poursuites pénales pour délit mineur, première action de ce type contre une entité enregistrée auprès de la CFTC. Le Nevada, le Massachusetts, le Michigan et l'État de Washington ont séparément demandé des injonctions.
La plainte de New York
New York a mené la contestation la plus substantielle en poursuivant Kalshi en justice. Le procureur général a décrit la plateforme comme une activité de jeu illégale et sans licence, qui exposait à des préjudices financiers des résidents n'ayant pas l'âge légal pour parier dans l'État, fixé à 21.
Selon les documents judiciaires, l'État réclame environ 36 milliards de dollars de dommages et intérêts, soit plus que la valorisation totale de Kalshi. Un porte-parole de l'entreprise a qualifié l'affaire de théâtre politique. Mansour continue de soutenir que ces contrats sont des produits dérivés réglementés au niveau fédéral.
Critiques autour de Kalshi de Tarek
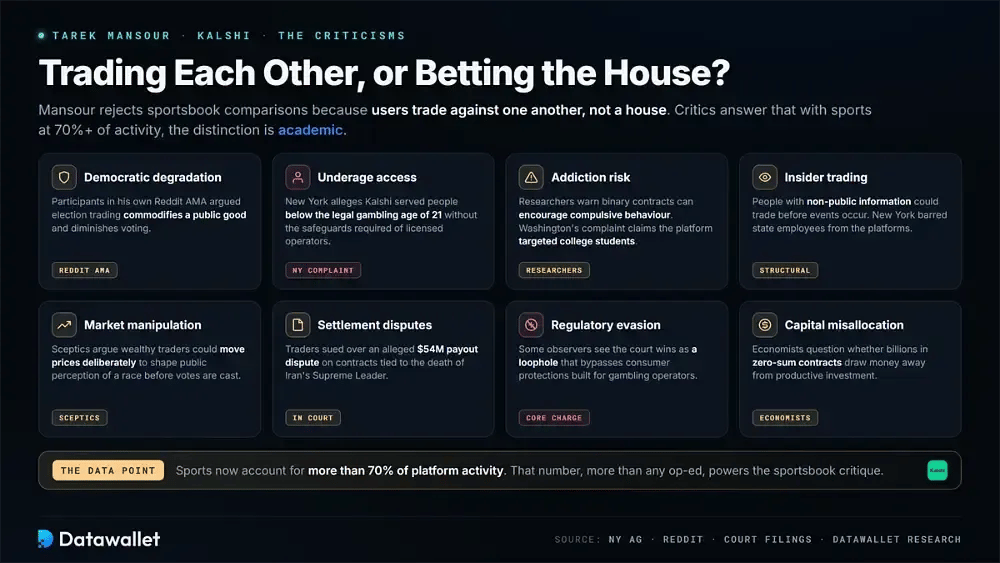
Mansour rejette les comparaisons avec les sites de paris sportifs, car les utilisateurs de Kalshi s'échangent des positions entre eux plutôt que contre une maison qui fixe les cotes. Les détracteurs répliquent que le sport représente désormais l'essentiel de l'activité de la plateforme, ce qui rend cette distinction théorique aux yeux des régulateurs et des associations de consommateurs.
Les objections éthiques et juridiques récurrentes sont notamment :
- Dégradation démocratique : les participants à un AMA sur Reddit ont soutenu que le trading sur les élections transforme un bien public en marchandise et affaiblit le vote.
- Accès de mineurs : New York affirme que Kalshi a servi des personnes n'ayant pas l'âge légal pour jouer dans l'État, sans appliquer les garanties exigées des opérateurs agréés.
- Risque d'addiction : Des chercheurs avertissent que les contrats binaires peuvent encourager les comportements compulsifs. La plainte de Washington affirmait aussi que la plateforme ciblait les étudiants.
- Délit d'initié : les autorités craignent que des personnes disposant d'informations non publiques puissent négocier avant que les événements ne se produisent, ce qui a conduit New York à interdire aux employés de l'État d'utiliser ces plateformes.
- Manipulation du marché : les sceptiques soutiennent que des traders fortunés pourraient déplacer volontairement les prix pour influencer la perception du public sur une course électorale avant le vote.
- Litiges de règlement : des traders ont engagé des poursuites au sujet d'un litige de paiement de 54 millions de dollars portant sur des contrats liés à la mort du Guide suprême de l'Iran, ce qui soulève des questions sur les critères de résolution.
- Contournement de la réglementation : Certains observateurs considèrent les victoires judiciaires de Kalshi comme une faille qui contourne les protections des consommateurs créées pour les opérateurs de jeux d'argent.
- Mauvaise allocation du capital : des économistes se demandent si le fait de diriger des milliards vers des contrats à somme nulle détourne l'argent de l'investissement productif.
Conclusion
Mansour a transformé une observation faite dans sa chambre d'étudiant sur des risques mal valorisés en une plateforme d'échange valorisée 22 milliards de dollars. Avant son trente et unième anniversaire, sa participation personnelle valait environ 2,6 milliards de dollars.
Une grande partie de cette valeur dépend d'une seule question non résolue. La valorisation de Kalshi suppose que la primauté du droit fédéral sera maintenue, alors que les juges doivent encore décider si ses contrats relèvent des produits dérivés ou s'ils constituent des paris déguisés en droit.
La patience réglementaire qui a permis à Kalshi d'exister est devenue son principal atout. Si la préemption est confirmée, Mansour aura de fait écrit les règles d'une nouvelle classe d'actifs. Si elle échoue, le marché de prédiction le plus valorisé des États-Unis ferait face du jour au lendemain à cinquante problèmes de licence distincts.