Что такое деривативы ликвидного стейкинга?
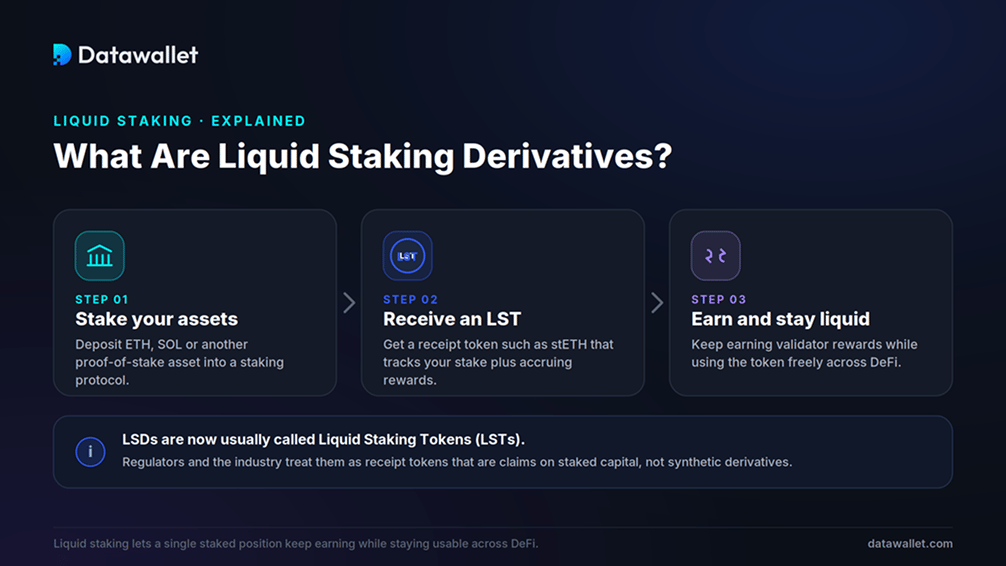
Производный токен ликвидного стейкинга — это токен, который протокол выпускает, когда вы вносите активы в его сервис стейкинга. Он представляет ваше право на объединённый stake и начисляемые вознаграждения, и вы можете хранить его, продавать, одалживать или использовать как залог, пока базовые токены остаются заблокированными на уровне консенсуса.
Ярлык «дериватив» — это пережиток. Отраслевые организации и регуляторы США теперь предпочитают термины «токен ликвидного стейкинга» или «токен-расписка стейкинга», поскольку эти активы являются прямыми требованиями на застейканный капитал, а не синтетическими инструментами, отслеживающими цену. Здесь мы используем LSD и LST как взаимозаменяемые термины, при этом LST — более точный.
Они существуют, потому что нативный стейкинг заставляет идти на компромисс. Для работы валидатора Эфириум требуется 32 ETH, заблокированных на уровне консенсуса, где они простаивают, не считая базовой доходности. Ликвидный стейкинг снимает эту блокировку с помощью ликвидной расписки, так что один и тот же капитал одновременно защищает сеть и работает в других местах.
Модель стала набирать популярность после перехода Эфириум на proof-of-stake в ходе Merge в сентябре 2022 года и ускорилась, когда обновление Shapella в апреле 2023 года включило вывод средств со стейкинга. Когда вывод средств заработал, LST можно было погасить за базовый актив, что закрепило их стоимость.
Как работают деривативы ликвидного стейкинга?
Протокол ликвидного стейкинга находится между вами и валидаторами. Он объединяет депозиты, делегирует их операторам узлов и выпускает токен, отражающий вашу позицию. Механика зависит от протокола, но жизненный цикл остаётся одинаковым.
1. Пополнение, объединение в пул и выпуск токенов
Когда вы вносите ETH, SOL или другой поддерживаемый актив, протокол объединяет его в пул и выпускает на ваш кошелёк соответствующее количество своего токена стейкинга. Затем пополнение размещается в stake среди набора валидаторов, так что вам не нужны минимальный баланс и работа по обслуживанию ноды.
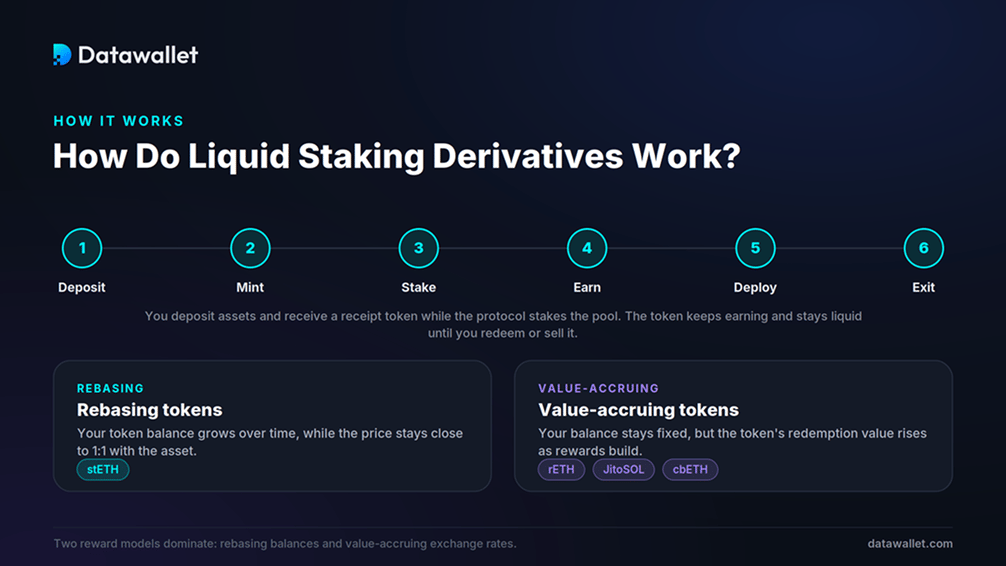
Основной жизненный цикл выглядит так:
- Пополнение: отправьте актив, например ETH или SOL, в смарт-контракт протокола через его приложение или подключённый кошелёк.
- Выпуск: протокол выдаёт токен-квитанцию (stETH, rETH, JitoSOL), фиксирующий вашу долю в пуле и причитающиеся вознаграждения.
- Stake: объединённые средства делегируются операторам узлов, которые проверяют транзакции и получают награды за консенсус.
- Earn: ваш токен автоматически отражает накапливаемые вознаграждения: не нужно ничего получать вручную и поддерживать валидатор.
- Использование: переместите этот токен на рынки кредитования, в пулы ликвидности или в другие стратегии, пока пополнение остаётся в staked.
- Выход: погасите через очередь на вывод средств протокола или продайте на вторичном рынке для мгновенного выхода.
2. Как начисляются награды за стейкинг
То, как LST отражает вознаграждения, важно для учёта, налогов и интеграций с DeFi. Преобладают два подхода.
- Токены с ребейзингом: ваш баланс ежедневно растёт, отражая вознаграждения, а стоимость остаётся примерно 1:1 к базовому активу. Так работает stETH от Lido, и большинство держателей оборачивают его в wstETH без ребейзинга для протоколов DeFi, которым нужен фиксированный баланс.
- Токены с накоплением стоимости: ваш баланс остаётся неизменным, но стоимость погашения токена растёт по мере накопления наград. Так устроены rETH от Rocket Pool, cbETH от Coinbase, sfrxETH от Frax и JitoSOL от Jito: один токен постепенно можно погасить больше чем на одну единицу базового актива.
Протоколы берут часть вознаграждений в качестве комиссии. Lido взимает 10 %, которые делятся между операторами узлов и казначейством DAO, а Rocket Pool берёт больше в обмен на более децентрализованный набор операторов.
3. Погашение, вывод средств и привязка курса
LST сохраняет стоимость благодаря возможности погашения и арбитражу. Поскольку токен можно погасить за базовый актив через очередь на вывод средств, трейдеры покупают его, когда он торгуется ниже справедливой стоимости, и погашают с прибылью, возвращая цену к привязке.
Загвоздка во времени. Очереди на выход не мгновенны, а Эфириум обрабатывает лишь ограниченное число операций вывода средств валидаторов одновременно, поэтому при сильном оттоке погашение может занять несколько дней. Тот, кому нужна немедленная ликвидность, продаёт на децентрализованной бирже, где глубокие пулы обычно удерживают цены в узком диапазоне, но при стрессе спред может расширяться.
Ведущие протоколы ликвидного стейкинга
Ликвидный стейкинг — крупнейшая отдельная категория в DeFi. Несколько протоколов удерживают основную часть стоимости, распределённой между Эфириумом и Solana.
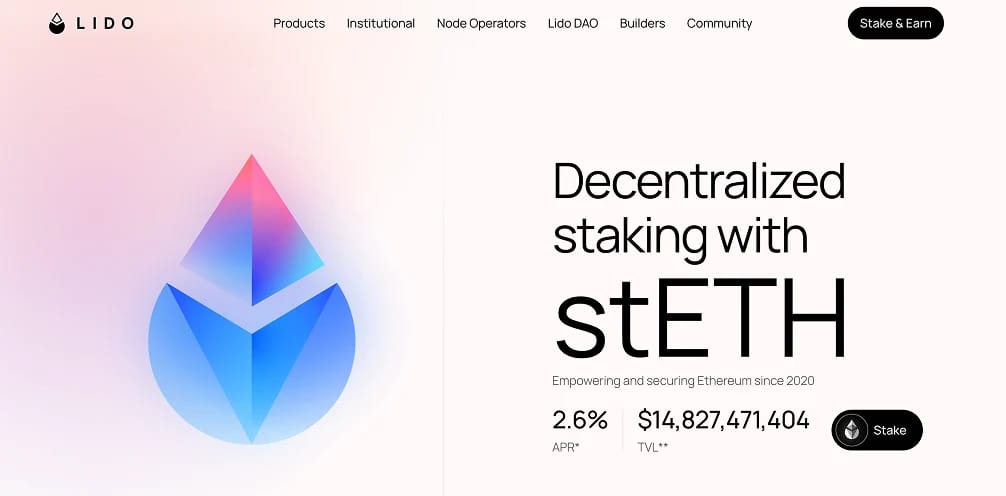
- Lido (stETH): лидер сети Эфириум, на который приходится почти половина сектора, с объёмом staked более 20 млрд долларов. stETH — наиболее широко интегрированный LST, он принимается в качестве залога на крупнейших площадках кредитования и ликвидности. В нашем обзоре Lido протокол разобран подробно.
- Rocket Pool (rETH): вариант для Эфириум с упором на децентрализацию, построенный на сети операторов узлов без разрешений. Он жертвует частью глубины ликвидности ради более сильной устойчивости к цензуре.
- Binance Staked ETH (WBETH): один из крупнейших по стоимости токенов стейкинга ETH, выпускается через Binance и используется в её экосистеме и на поддерживаемых площадках DeFi.
- Jito (JitoSOL): ведущий LST сети Solana с миллиардами SOL в staked. Jito получает максимальную извлекаемую стоимость от упорядочивания транзакций и возвращает её stakers, благодаря чему его доходность выше, чем у обычного стейкинг в Solana. См. наше руководство по Jito и JitoSOL.
- Marinade и Sanctum (Solana): mSOL от Marinade был одним из первых стандартов Solana, а Sanctum лежит в основе широкого набора LST на Solana, расширяя выбор валидаторов и токенов.
- ether.fi (eETH и weETH): крупнейший протокол ликвидного рестейкинга, сочетающий базовый стейкинг и рестейкинг EigenLayer в одном токене. См. наш гид по ether.fi.
Среди других известных вариантов — cbETH от Coinbase, mETH от Mantle, sfrxETH от Frax, StakeWise и LsETH от Liquid Collective. Актуальный рейтинг смотрите в нашем обзоре лучших платформ ликвидного стейкинга.
Основные сценарии использования деривативов ликвидного стейкинга
Ценность LST в том, что одна позиция выполняет сразу несколько задач. Держатели сочетают вознаграждения валидатора с активностью в DeFi, чтобы повысить доходность одного и того же капитала.
- Залог: токены вроде wstETH принимаются в протоколах кредитования, позволяя держателям брать займы под застейканную позицию без unstaking.
- Кредитование: предоставление LST денежным рынкам приносит проценты сверх доходности стейкинга, формируя два потока дохода.
- Предоставление ликвидности: пары LST и базового актива на децентрализованных биржах приносят торговые комиссии, поскольку два актива тесно коррелируют, что ограничивает непостоянные потери.
- Рестейкинг: LST можно restaked через EigenLayer, чтобы обеспечивать безопасность дополнительных сервисов и получать второй уровень вознаграждения.
- Зацикливание с кредитным плечом: некоторые пользователи берут заём под обеспечение в LST, покупают ещё и повторяют это, чтобы увеличить позицию. Это высокорисковая тактика, описанная в нашем руководстве по стратегии зацикливания.
- Управление казначейством: фонды и казначейства держат LST, чтобы получать доходность на простаивающих активах и при этом сохранять возможность быстро перемещать средства.
Ликвидный стейкинг и рестейкинг
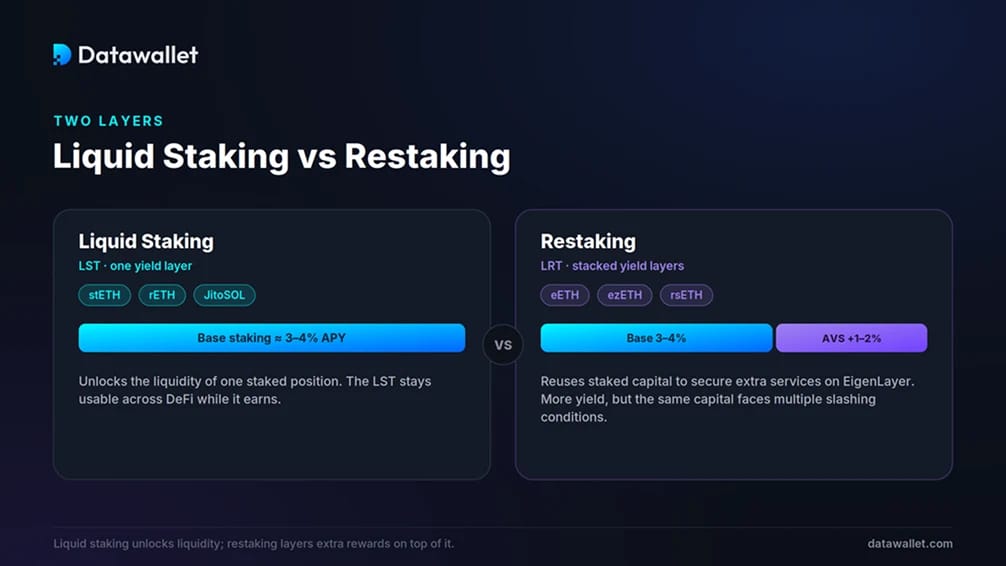
Ликвидный стейкинг и рестейкинг работают на разных уровнях. Ликвидный стейкинг высвобождает ликвидность одной позиции в stake. Рестейкинг повторно использует этот застейканный капитал для защиты дополнительных протоколов, добавляя и доходность, и риск.
В модели рестейкинга вы вкладываете staked ETH или LST в сеть вроде EigenLayer, где они обеспечивают Actively Validated Services, такие как оракулы, мосты и уровни доступности данных. Каждый сервис задаёт собственные условия слэшинга и выплачивает собственные награды, поэтому ваш залог подчиняется не одному набору правил.
Большинство пользователей получают доступ через ликвидные токены рестейкинга (LRT). Вы вносите ETH или LST в протокол, например ether.fi, Renzo или Kelp, и получаете токен (eETH, ezETH, rsETH), который можно использовать в DeFi. EigenLayer с большим отрывом доминирует на этом рынке.
Компромисс очевиден. Рестейкинг может повысить типичную доходность Эфириум в 3–4 % ещё на один-два пункта за счёт вознаграждений за услуги, но он накладывает риск смарт-контракта и подвергает один и тот же капитал нескольким условиям слэшинга. Стратегии с циклами доходности, обещающие намного более высокую отдачу, опираются на заимствования и рекурсию, которые могут быстро развалиться при резком движении рынка.
Тенденции и статистика ликвидного стейкинга
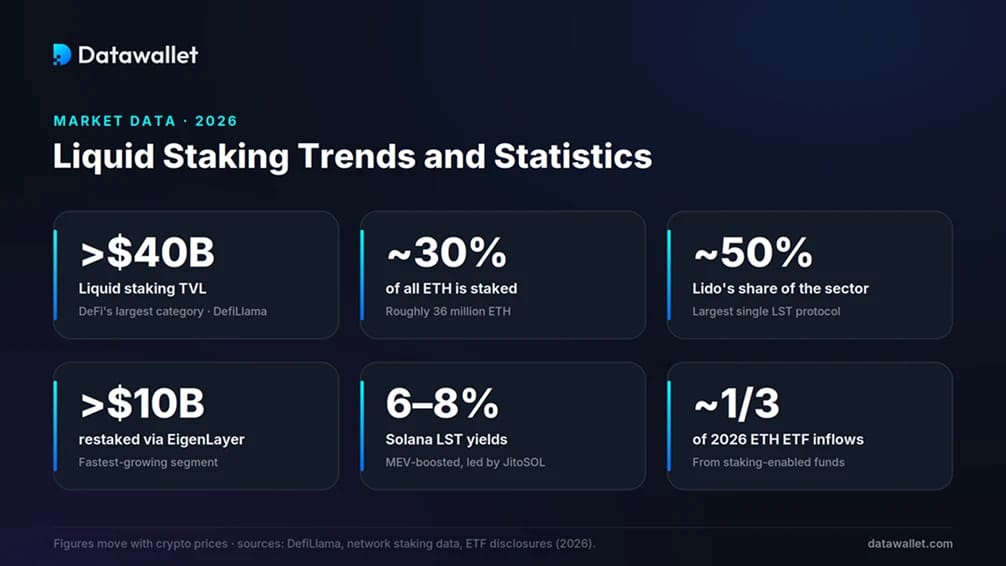
Несколько цифр показывают, насколько стейкинг стал важен и для Эфириум, и для DeFi, и какое место занимает ликвидный стейкинг в 2026 году.
- Размер сектора: ликвидный стейкинг — крупнейшая категория DeFi: по данным DefiLlama, объём превышает 40 млрд долларов в середине 2026 года после пика около 86 млрд долларов в августе 2025 года. Общая сумма меняется вместе с ценами криптовалют.
- Участие Эфириума: около 30 % всех ETH, примерно 36 млн монет, сейчас в staked, а доходность нативного стейкинга составляет около 3 %, согласно нашей статистике стейкинга Эфириума.
- Доминирование Lido: Lido удерживает почти половину всей стоимости ликвидного стейкинга и примерно четверть staked ETH — такая концентрация не даёт утихнуть спорам о децентрализации.
- Рост рестейкинга: EigenLayer обеспечивает безопасность restaked ETH на сумму заметно более 10 млрд долларов и контролирует большую часть рынка рестейкинга — самого быстрорастущего сегмента отрасли.
- Доходность Solana: LST на Solana, такие как JitoSOL, часто приносят 6–8 %, что выше аналогов на Эфириуме, чему помогают вознаграждения MEV. См. нашу статистику стейкинга Solana.
- Институциональные притоки: Фонды со стейкингом обеспечили примерно треть притоков в ETF на Эфириум в 2026 году, из-за чего очереди на вход валидаторов достигли многолетних максимумов.
Плюсы и минусы деривативов ликвидного стейкинга
Деривативы ликвидного стейкинга повышают эффективность капитала и снижают порог входа в стейкинг, но несут риски, которых нет при нативном стейкинге. В таблице сопоставлены основные компромиссы.
Безопасны ли деривативы ликвидного стейкинга?
Ликвидный стейкинг — одна из наиболее проверенных практикой областей DeFi, а за крупнейшими протоколами стоят годы аудитов и программ вознаграждения за поиск ошибок. Такая история снижает риск, но не устраняет его, поскольку LST объединяет несколько разных рисков, которые стоит оценивать по отдельности.
Самое явное предупреждение прозвучало в июне 2022 года, когда stETH упал примерно до 0,94 ETH, а на короткое время и ниже. Вывод средств тогда ещё не работал, поэтому токен нельзя было обменять на ETH. По мере распространения краха Terra и продажи stETH кредиторами вроде Celsius и Three Arrows Capital в тонкую ликвидность цена опустилась ниже привязки, о чём написала Nansen. Она восстановилась после того, как обновление Shapella в 2023 году открыло возможность погашения.
Риски использования деривативов ликвидного стейкинга
Прежде чем считать LST безопасной, полностью ликвидной версией базового актива, держателям следует оценить основные категории рисков.
- Риск смарт-контракт: Контракты LST и рестейкинг могут содержать ошибки, а аудиты снижают, но не устраняют риск эксплойтов. В нашем обзоре аудита смарт-контракт объясняется, как это оценивается.
- Риск слэшинга: валидаторы, которые уходят в офлайн или нарушают правила консенсуса, сталкиваются со штрафами, уменьшающими стоимость обеспечения токена.
- Риск потери привязки: LST может отклониться от базового актива при активных продажах, что вредит вынужденным продавцам и запускает каскады ликвидаций для держателей с кредитным плечом.
- Ликвидность и риск выхода: очереди на вывод средств не обрабатываются мгновенно, а Эфириум ограничивает число выходов валидаторов в сутки, поэтому цены на вторичном рынке могут резко расходиться при массовом стремлении выйти.
- Риск централизации: только на Lido приходится примерно четверть staked ETH, а такая концентрация вызывает вопросы о влиянии валидаторов и управлении.
- Риск рестейкинга и лупинга: рестейкинг подвергает один и тот же залог нескольким условиям слэшинга, а позиции с лупингом могут быстро ликвидироваться при развороте рынка.
Будущее ликвидного стейкинга
Самое заметное недавнее изменение связано с регулированием. В августе 2025 года Отдел корпоративных финансов SEC заявил, что ликвидный стейкинг не подразумевает предложение или продажу ценных бумаг. Затем SEC и CFTC закрепили эту позицию в совместном толковании от 17 марта 2026 года, подтвердив, что ликвидный стейкинг не является сделкой с ценными бумагами, а токены-квитанции стейкинга не являются ценными бумагами. Это убрало препятствие, из-за которого многие институциональные участники в США оставались в стороне.
Продукты последовали за правилами. Первый в США ETF на стейкинг Эфириум был запущен в конце 2025 года, ETHE от Grayscale начал передавать вознаграждения за стейкинг акционерам в январе 2026 года, а BlackRock в марте 2026 года вывела на рынок свой фонд на staked Эфириум. Примерно в то же время появились ETF на стейкинг Solana от Bitwise и VanEck. Вы можете отслеживать потоки в нашем трекере ETF на Эфириум.
Инфраструктура развивалась параллельно. Обновление V3 от Lido представило stVaults — модульную структуру, позволяющую институтам и разработчикам запускать собственные конфигурации стейкинга, используя ликвидность stETH. Обновление Pectra подняло предел баланса валидатора до 2 048 ETH благодаря EIP-7251 и упростило вывод средств, облегчив работу крупных stakers.
Выводы
Деривативы ликвидного стейкинга решили исходную проблему proof-of-stake: выбор между получением доходности и возможностью использовать капитал. Выпуская обращаемую расписку за застейканную позицию, они превратили простаивающее обеспечение в активный капитал и теперь лежат в основе значительной части DeFi.
Категория также стала более многослойной. Рестейкинг, циклы с кредитным плечом и мультичейн-LST могут повышать доходность, но каждый добавляет риск, которого нет у простой staked-позиции. Эпизод со stETH в 2022 году показывает, что ликвидность и привязка к курсу сохраняются на спокойных рынках, но могут нарушиться при стрессе.
Для большинства пользователей главные вопросы — безопасность протокола, глубина ликвидности и желаемая сложность. Когда регулирование стало яснее, а институциональные продукты запущены, ликвидный стейкинг, похоже, останется важной частью ончейн-экономики, если держатели будут рассматривать каждый слой доходности как отдельное решение.