







 Hyperliquid
 Kraken
 OKX
 Gate
 BingX
 ADA
 DOGE
 LINK
 TAO
 TRX
 XMR
 ZEC
Что такое ставки финансирования в криптовалюте?
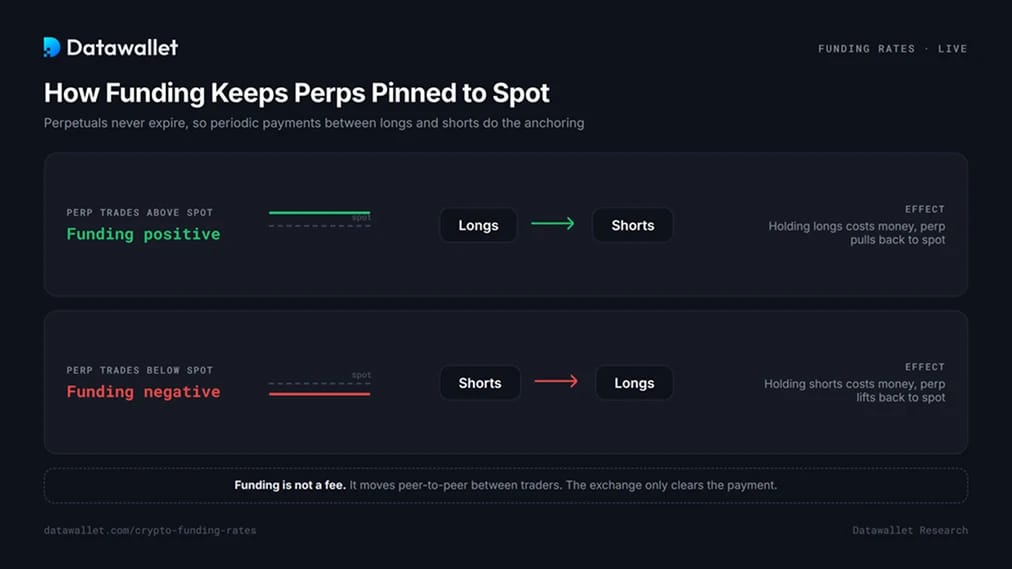
Ставка финансирования — это периодический платёж между трейдерами в длинных и коротких позициях по бессрочному фьючерсному контракту. Бессрочные контракты не истекают, поэтому нет даты расчёта, которая возвращала бы цену контракта к споту. Эту задачу выполняет финансирование.
Когда бессрочный контракт торгуется выше спотового индекса, лонги платят шортам, из-за чего держать лонги дорого, а контракт возвращается к споту. Когда он торгуется ниже, шорты платят лонгам, и давление меняется на противоположное. Платёж идёт между трейдерами; биржа лишь проводит расчёт. Фандинг не является комиссией.
Поскольку ставку определяет позиционирование, она служит одним из самых чистых индикаторов настроений в криптовалютах. Таблица выше — это живая карта того, кто кому платит, по каждой монете и по каждой площадке.
Как работают платежи по ставке финансирования
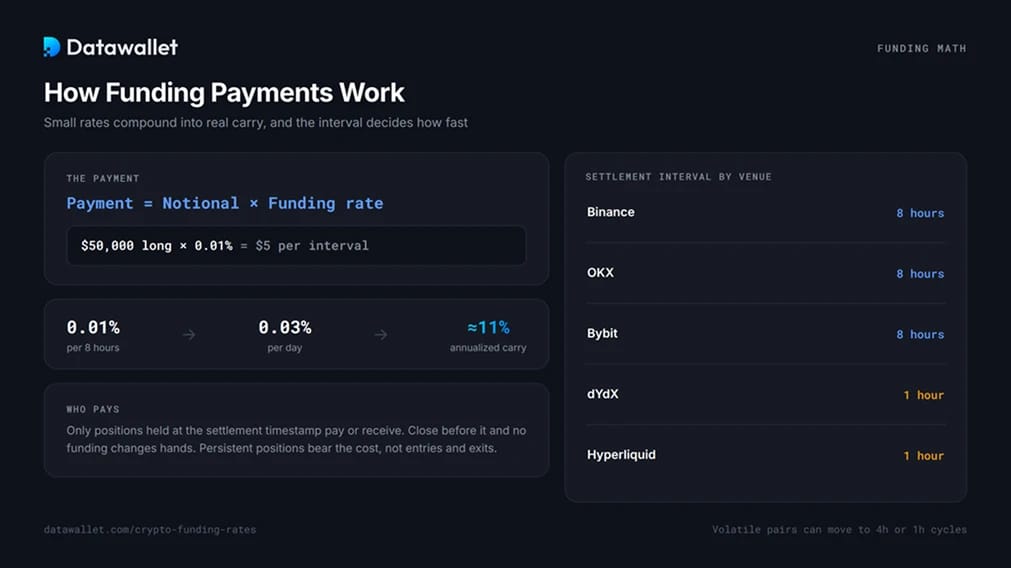
Платёж равен номинальной стоимости позиции, умноженной на ставку финансирования на момент расчёта. Длинная позиция по BTC на 50 000 $ при ставке 0,01 % платит 5 $ короткой стороне за этот интервал. При удержании через три расчёта в день малые ставки превращаются в ощутимые издержки: 0,01 % каждые 8 часов — это примерно 11 % годовых.
На практике важны три детали:
- Интервалы различаются на разных площадках. Binance, OKX и Bybit по умолчанию рассчитываются каждые 8 часов, а волатильные пары иногда переводят на циклы 4 часа или 1 час. dYdX и Hyperliquid рассчитываются каждый час, поэтому одна и та же котируемая ставка обходится в три раза дороже в сутки, если сохраняется.
- Платят или получают только те, кто держит позицию в момент расчёта. Если закрыть позицию до расчёта, финансирование не переходит из рук в руки. Расходы несут долгосрочные позиции, а не входы и выходы.
- Ставка состоит из двух компонентов. Большинство бирж сочетают премиальный индекс, измеряющий разрыв бессрочного контракта со спотом, с фиксированной процентной составляющей, обычно 0,01 % за интервал. Поэтому на спокойном рынке ставки держатся около 0,01 %, а не на нуле.
Положительные и отрицательные ставки финансирования
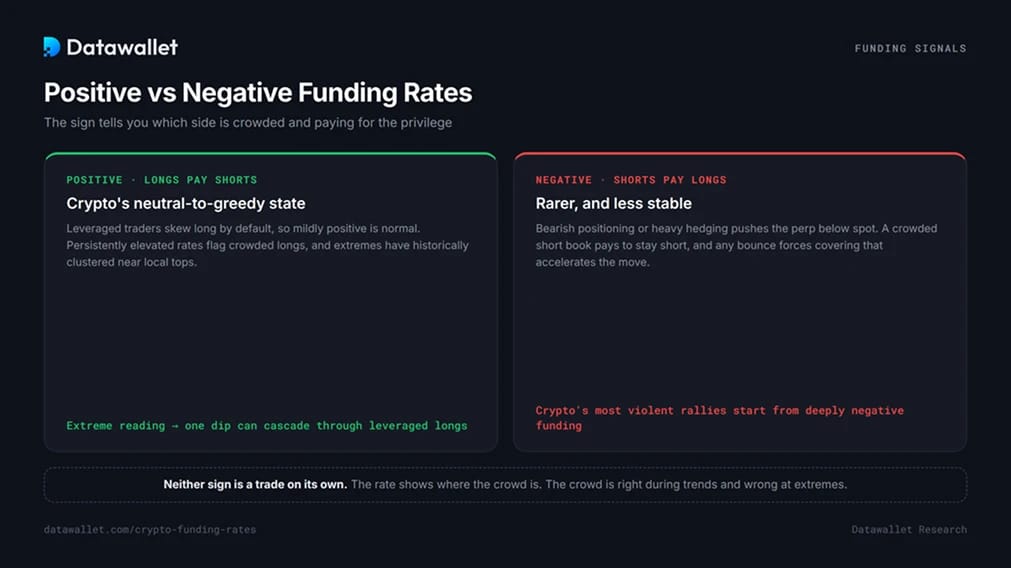
Положительная ставка финансирования означает, что бессрочные контракты торгуются выше спота, а лонги платят шортам. Слегка положительное значение — нейтральное состояние для крипторынка, поскольку трейдеры с кредитным плечом по умолчанию смещены в лонги. Устойчиво повышенные ставки указывают на переполненные лонги, а экстремальные значения исторически группировались у локальных максимумов, где одно резкое падение вызывает каскад по позициям с чрезмерным кредитным плечом. Наша тепловая карта ликвидаций биткоина показывает, где это кредитное плечо было бы закрыто.
Отрицательный фандинг означает, что бессрочный контракт торгуется ниже спота, а шорты платят лонгам. Это сигнал медвежьих позиций, спроса на хеджирование или того и другого. Глубоко отрицательные ставки встречаются реже и менее устойчивы, чем положительные: переполненный шорт-сегмент платит за удержание позиций, а любой отскок вынуждает закрывать шорты, что ускоряет движение. Самые резкие ралли на крипторынке часто начинаются с глубоко отрицательного фандинга.
Ни один из знаков сам по себе не является торговым сигналом. Ставка показывает, где находится толпа, а толпа права во время трендов и ошибается на экстремумах.
Как трейдеры используют ставки финансирования
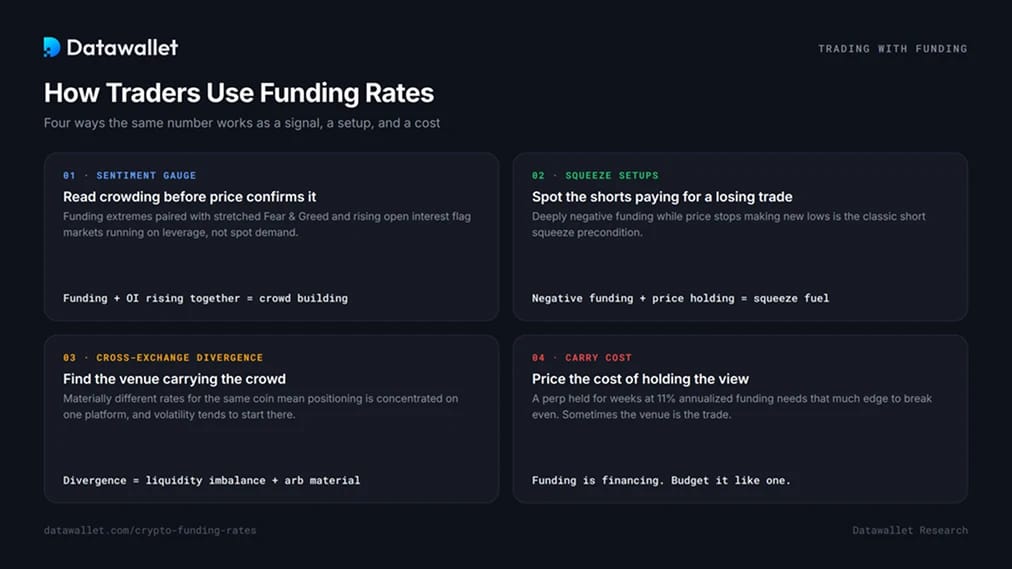
- Индикатор настроений и перегруженности рынка. Экстремальные ставки финансирования в сочетании с крайними значениями индекса страха и жадности указывают на рынки, которые держатся на кредитном плече, а не на спросе на споте. Рост открытого интереса при экстремальном финансировании подтверждает, что новые деньги с кредитным плечом заходят на перегруженную сторону.
- Сценарии сжатия. Сильно отрицательное финансирование при том, что цена перестала обновлять минимумы, — классическая предпосылка для шорт-сквиза: шортисты платят за удержание позиции, которая перестала работать.
- Расхождение между биржами. Существенно различающиеся ставки по одной и той же монете означают, что позиции сосредоточены на одной площадке. Расхождение часто предшествует волатильности на платформе, где скопилась перегруженная сторона, и питает арбитраж, описанный ниже.
- Управление стоимостью удержания. Бессрочный контракт, удерживаемый неделями при годовой ставке финансирования 11 %, требует такого же преимущества, чтобы просто выйти в ноль, и иногда это достаточная причина выбрать более дешёвую площадку. Комиссии и структура финансирования сильно различаются среди лучших криптобирж с фьючерсами.
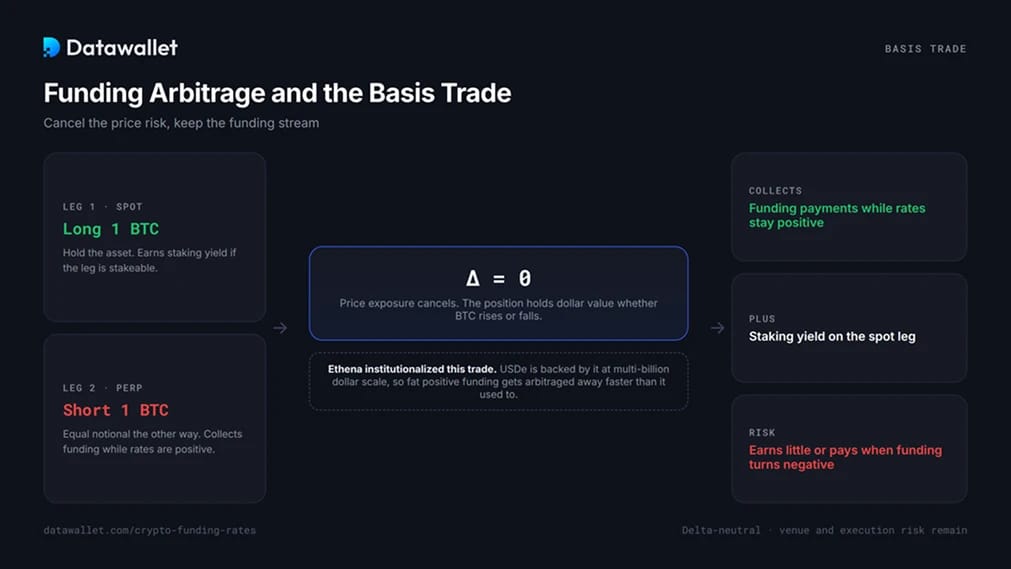
Арбитраж ставок финансирования и базисная торговля
Платежи по финансированию — это источник дохода, и целый сегмент рынка существует ради их сбора. Базисная сделка cash-and-carry предполагает покупку актива на споте и шорт на равный номинал в бессрочных контрактах. Ценовой риск взаимно компенсируется, а позиция получает финансирование, пока ставки остаются положительными, плюс доходность стейкинга, если актив на споте можно стейкать.
Ethena институционализировала эту сделку: её синтетический доллар USDe обеспечен именно такой структурой в масштабе многих миллиардов долларов, а собранное финансирование выплачивается держателям sUSDe. Для остальных участников это означает, что положительное финансирование арбитражируется быстрее, а доходность сделки сжалась по мере охлаждения финансирования после максимумов конца 2024 года. Та же структура работает на лучших DEX с бессрочными контрактами, где расчёты проводятся ежечасно.
Межбиржевая версия, где лонг открывается при отрицательном фандинге, а шорт при положительном, несёт риски площадки и исполнения, но не направленный риск. Расхождения в таблице выше — с них она и начинается.
Режим ставок финансирования в 2026 году
На протяжении 2026 года ставки финансирования подолгу были отрицательными по основным монетам, что обернуло структурно положительный режим бычьей фазы 2024 года. Отрицательные ставки по BTC, ETH и SOL на большинстве площадок отражают рынок, который платит за защиту от падения и шорты на импульсе, а не за рост с плечом.
Отсюда следуют два вывода. Трейдерам, удерживающим длинные позиции, платят за ожидание: это снижает стоимость терпеливого накопления, но ничего не говорит о выборе момента. Керри-трейдеры зарабатывают мало или платят, когда ставка финансирования отрицательная, поэтому дельта-нейтральная доходность сжимается в медвежьих фазах, а возврат ставки в устойчиво положительную зону сам по себе является ранним сигналом смены режима, за которым стоит следить на этой странице.
Выводы
Ставки финансирования — это цена убеждённости на рынке бессрочных контрактов: живой показатель того, какая сторона перегружена и сколько она платит за это. Воспринимайте их как плату за удержание, когда держите позицию, как настроение рынка, когда ждёте, и как сырьё для арбитража. При отслеживании на разных площадках вместе с открытым интересом и структурой ликвидаций финансирование даёт более полную картину кредитного плеча на рынке, чем одна лишь цена.
Часто задаваемые вопросы
Как часто выплачиваются ставки финансирования?
Каждые 8 часов на большинстве централизованных бирж в фиксированное время по UTC. Некоторые площадки переводят волатильные пары на интервалы 4 часа или 1 час, а dYdX и Hyperliquid рассчитываются ежечасно. Вы платите или получаете выплату, только если удерживаете позицию в момент расчёта.
Является ли ставка финансирования комиссией, взимаемой биржей?
Нет. Финансирование — это одноранговый перевод между лонгами и шортами. Биржа рассчитывает и проводит его, но ничего себе не оставляет. Торговые комиссии взимаются отдельно.
Какая ставка финансирования считается нормальной?
Около 0,01 % за каждый 8-часовой интервал — базовое значение, заложенное в большинство формул бирж. Ставки, устойчиво превышающие его в несколько раз, указывают на перегруженные лонги; устойчиво отрицательные ставки — на перегруженные шорты. Устойчивость важнее любого отдельного значения.
Почему ставки финансирования различаются между биржами?
Каждая площадка рассчитывает фандинг по собственному стакану заявок, поэтому ставка отражает позиционирование на этой бирже. Монета может быть в чистом лонге на одной платформе и в чистом шорте на другой — именно эту разницу и убирают арбитражёры.
Влияют ли ставки финансирования на держателей спота?
Не напрямую, так как ставка финансирования применяется только к бессрочным контрактам. Косвенно экстремальное финансирование вызывает каскады ликвидаций и сквизы, которые двигают спотовую цену, поэтому трейдеры на споте тоже за ним следят.
Можно ли получать доходность от ставок финансирования?
Да, через базисную сделку: длинная позиция на споте, короткая на равный номинал в бессрочных контрактах, получение фандинга при взаимной компенсации ценового риска. Доходность зависит от того, останется ли фандинг положительным, а в периоды отрицательного фандинга, как в большей части 2026 года, сделка приносит мало или убыточна.