




Что показывает тепловая карта ликвидаций XRP?
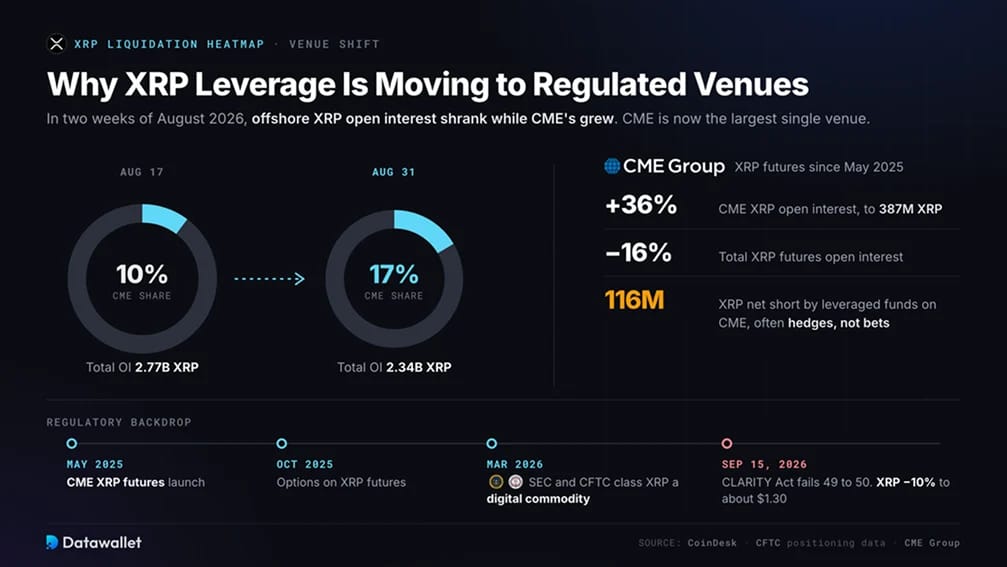
Тепловая карта ликвидаций XRP оценивает цены, при которых были бы принудительно закрыты позиции по бессрочным фьючерсам XRP/USDT с плечом на Binance и Bybit. Скопления выше цены XRP — в основном короткие позиции, которые были бы вынуждены выкупаться. Скопления ниже — в основном длинные позиции, которые были бы вынуждены продаваться.
Трейдеры XRP сильно привязываются к ценам с круглыми значениями в долларах и полдолларах, поэтому яркие полосы обычно концентрируются возле уровней вроде 1,00 $ и 1,50 $. Переключайтесь между Binance и Bybit, чтобы проверить, отражает ли полоса широкое позиционирование или поток заявок одной площадки. Затем используйте панель ключевых уровней, чтобы увидеть, с какой стороны от цены находится больший пул.
У XRP есть особенность, благодаря которой эта карта необычно репрезентативна: очень мало кредитного плеча по XRP находится ончейн. Нативный протокол кредитования XRP Ledger (XLS-65/66) в сентябре 2026 года всё ещё ожидал одобрения валидаторов. Поэтому большая часть кредитного плеча по XRP приходится на бессрочные фьючерсы, а не на займы DeFi, которых тепловая карта не видит.
Почему кредитное плечо по XRP переходит на регулируемые площадки?
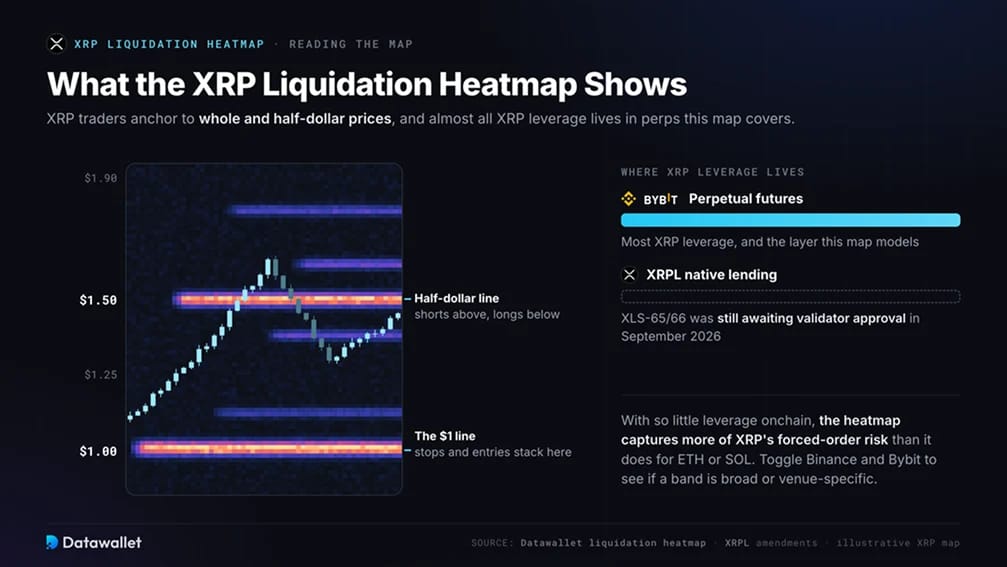
CME Group запустила фьючерсы на XRP в мае 2025 года. Примерно за три месяца их открытый интерес превысил 1 млрд долларов, что быстрее, чем у любого другого нового контракта CME, а опционы на фьючерсы на XRP появились в октябре 2025 года.
В конце августа 2026 года сдвиг ускорился. С 17 по 31 августа совокупный открытый интерес по фьючерсам на XRP снизился на 16 %, тогда как открытый интерес на CME вырос на 36 % до 387 млн XRP, а доля CME выросла с 10–17 %. Фонды с кредитным плечом на CME держали чистую короткую позицию примерно в 116 млн XRP. К началу сентября CME стала крупнейшей отдельной площадкой по фьючерсам на XRP по открытому интересу.
Это важно для чтения тепловой карты по трём причинам:
- Офшорные кластеры занимают меньшую долю рынка: у Binance и Bybit по-прежнему сосредоточено кредитное плечо, которое приводит к самым быстрым каскадам. Растущая часть позиций по XRP теперь приходится на CME, где счета полностью обеспечены маржой и принадлежат институциональным участникам.
- Хедж-фонды торгуют иначе, чем розничные трейдеры: институциональные шорты на CME часто являются хеджированием или базисными сделками, а не ставками на направление. Они закрываются не так, как принудительные закрытия позиций у розничных трейдеров.
- Регулирование быстро меняет кредитное плечо: в марте 2026 года совместное толкование SEC и CFTC отнесло XRP к цифровым товарам, и весной кредитное плечо росло. Когда 15 сентября 2026 года закон CLARITY Act не прошёл голосование о прекращении прений в Сенате со счётом 49 к 50, XRP за одну сессию упал примерно на 10 % до уровня около 1,30 $.
Что показали крупнейшие ликвидации XRP?
- Февральская встряска: 5 февраля XRP упал более чем на 16 % до примерно 1,29 $, что стало самым сильным снижением среди крупных токенов в тот день. Было ликвидировано около 46 млн долларов позиций по XRP, большинство из них лонги. Затем ставка финансирования на Binance оставалась преимущественно отрицательной до самой весны, так как трейдеры делали ставку на снижение.
- Августовский отскок: XRP достиг дна чуть ниже 1 $ в середине августа, а затем вырос примерно на 70 % до около 1,70 $ на фоне сквиза шортов.
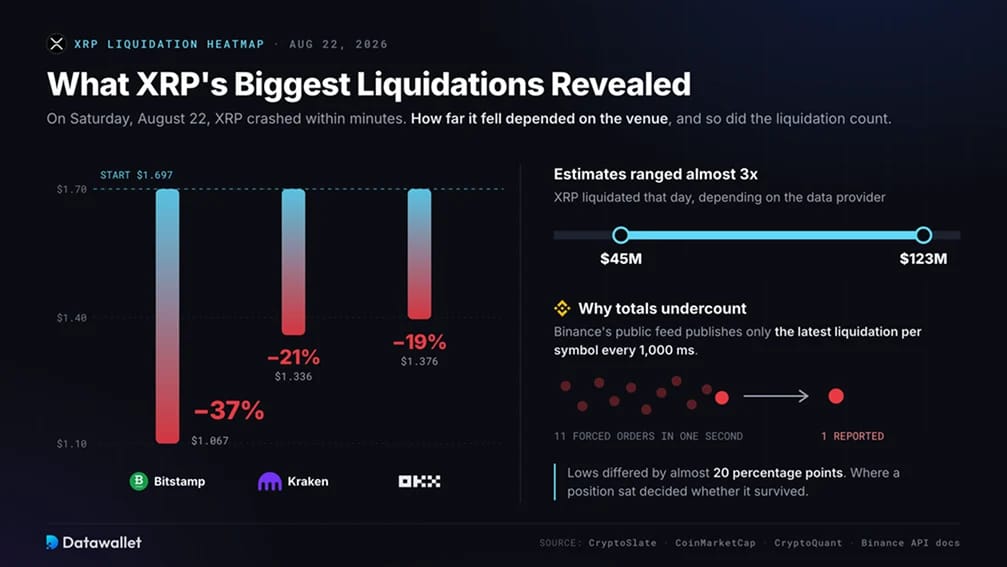
- Выходной скачок: в субботу, 22 августа, XRP обвалился за считаные минуты. На Bitstamp зафиксировано падение на 37 % с 1,697 $ до 1,067 $, а на Kraken и OKX цена снизилась примерно на 20 %. Это был крупнейший день ликвидации XRP в 2026 году. В зависимости от поставщика данных оценки объёма ликвидации составляли примерно 45–123 млн долларов.
Заявленные суммы ликвидаций так сильно расходятся, потому что биржи сообщают не о каждой ликвидации. Публичная лента ликвидаций Binance публикует только последнюю ликвидацию по каждому символу раз в 1 000 миллисекунд. Во время быстрого каскада сотни принудительных ордеров могут свестись к нескольким зарегистрированным событиям. Из-за такого занижения модель распределения кредитного плеча полезна наряду с заявленными итогами.
Скачок 22 августа также показал, насколько важна площадка. Минимумы на разных биржах отличались почти на 20 процентных пунктов. Системы маркировочной цены защищают трейдеров бессрочных контрактов от скачка на одной площадке, но лишь до определённого предела. Когда ликвидность низкая, то, на какой бирже находится позиция, может решить, уцелеет ли она.
Какие факторы определяют позиционирование XRP?
- Корейский розничный поток: XRP опережал биткоин по объёму торгов на Upbit 30 подряд с 23 августа по 21 сентября 2026 года, но кимчи-премии не показал. Корейский спотовый спрос часто задаёт внутридневное направление XRP, а оффшорные бессрочные контракты усиливают движение. В руководстве Datawallet по южнокорейским криптобиржам рассматриваются Upbit и его конкуренты.
- Спрос на спотовые ETF: американские спотовые ETF на XRP запущены в конце 2025 года. В конце августа 2026 года они зафиксировали рекордный недельный приток в 110,5 млн долларов, а к середине сентября приток замедлился и составил около 1,71 млрд долларов в совокупности. Спрос на ETF без кредитного плеча может поглощать вынужденные продажи, но лишь пока приток продолжается.
- Ежемесячные разблокировки из эскроу: Ripple разблокирует 1 млрд XRP из эскроу 1 числа каждого месяца и обычно снова блокирует 700–900 млн из них. Трейдеры часто открывают позиции в расчёте на дату разблокировки, а новые кластеры обычно формируются за несколько дней до неё.
- Ликвидность стейблкоинов: предложение стейблкоина RLUSD от Ripple к середине сентября 2026 года достигло около 2,4 млрд долларов. Это углубляет долларовую ликвидность в XRP Ledger и даёт будущим рынкам кредитования на XRPL нативный актив для заимствования.
- Компании с криптовалютными резервами: Evernorth, владеющая примерно 473 млн XRP, в августе 2026 года завершила регистрацию в SEC перед запланированным листингом на Nasdaq под тикером XRPN.
Как читать кластеры XRP?
- Разделяйте ближние и дальние кластеры: кластеры в пределах 5–10 % от спотовой цены — актуальные цели. Кластеры, сформировавшиеся на августовском минимуме цикла, намного ниже 1,20 $, являются структурными уровнями, а не краткосрочными магнитами.
- Отметьте 1-е число месяца: проверяйте вид за 3d перед каждым высвобождением средств из эскроу. Кредитное плечо, накопленное перед высвобождением, часто закрывается сразу после него.
- Следите за выходными: тонкие стаканы в выходные превратили обычную просадку в 37 %-ную тень свечи на одной площадке в августе. Плотные скопления в пределах нескольких процентов от цены несут больший риск с пятницы по воскресенье.
- Следите за азиатскими часами: высокая активность на Upbit в корейские торговые часы часто запускает движения, которые приводят к срабатыванию офшорных кластеров.
- Учитывайте, чего не хватает: фьючерсы и опционы CME, корейские спотовые книги заявок и потоки спотовых ETF в модель не входят. Кроме того, модель не отличает хедж от направленной ставки, поэтому крупный институциональный шорт может быть базисной сделкой, а не ставкой на снижение цен.