








Что такое компания-казначейство Эфириум?
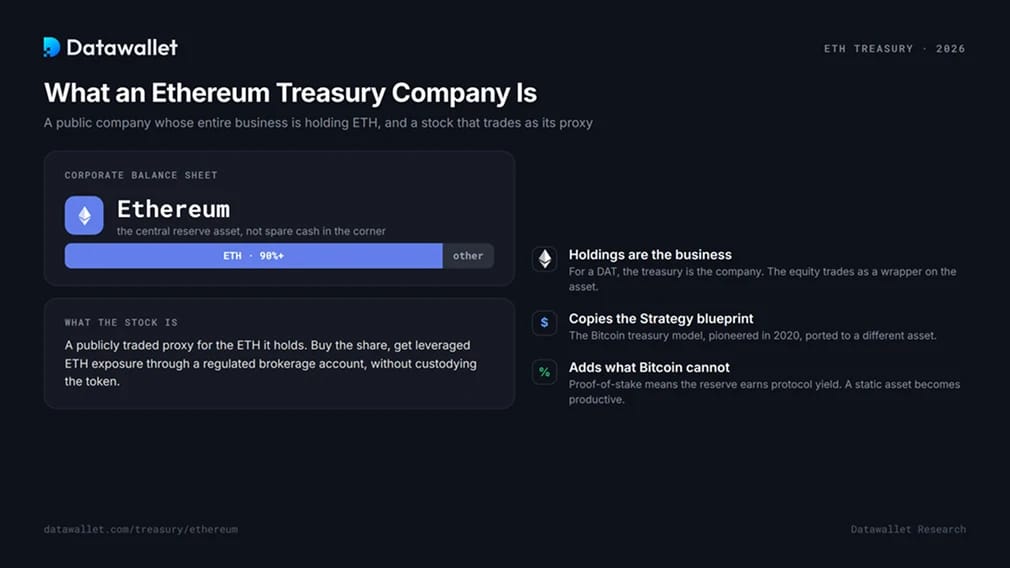
Казначейская компания Эфириума, или ETH DAT, — это публично торгуемая компания, у которой Эфириум является центральным активом на балансе. Покупка акций даёт инвесторам в акционерный капитал экспозицию на ETH с плечом через регулируемый брокерский счёт без владения токеном.
Модель копирует схему биткоин-казначейства, которую Strategy впервые применила в 2020 году, и добавляет то, чего биткоин не может. Поскольку Эфириум работает на доказательстве доли, казначейство в ETH может застейкать свои активы ради протокольной доходности, превращая статичный резерв в продуктивный актив. Это единственное различие определяет, как такие компании строятся, оцениваются и проходят стресс-тесты.
Настоящая казначейская компания — это не фирма, которая держит свободные криптоактивы в резерве. Для DAT эти активы и есть бизнес, а акции торгуются как их прокси.
Как работает маховик казначейства в ETH
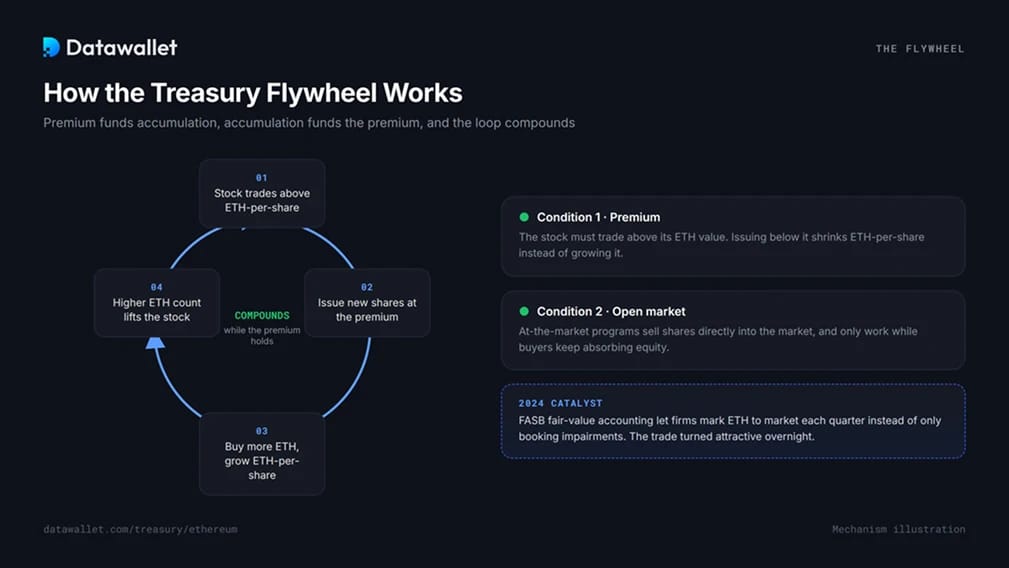
Модель работает на одном механизме. Когда акции торгуются выше стоимости ETH на одну акцию, компания выпускает новые акции, покупает больше ETH и увеличивает ETH на акцию даже после размытия. Рост количества ETH поднимает акции, и это финансирует следующий выпуск. Цикл усиливается.
Это поддерживают два условия. Акции должны торговаться с премией к базовому ETH, поскольку выпуск ниже этой стоимости уменьшает количество ETH на акцию, а не увеличивает его. И рынок должен продолжать поглощать акции, поскольку большинство казначейств привлекают средства через программы at-the-market, которые работают только пока сохраняется премия.
Катализатор сработал в 2024 году. FASB перевёл корпоративные криптоактивы на учёт по справедливой стоимости, позволив компаниям отражать активы по рыночной цене каждый квартал, а не только списывать их при падении. ETH наконец мог показывать прибыль на балансе, и торговля резервами стала привлекательной почти мгновенно.
Чем казначейства в ETH отличаются от казначейств в биткоине
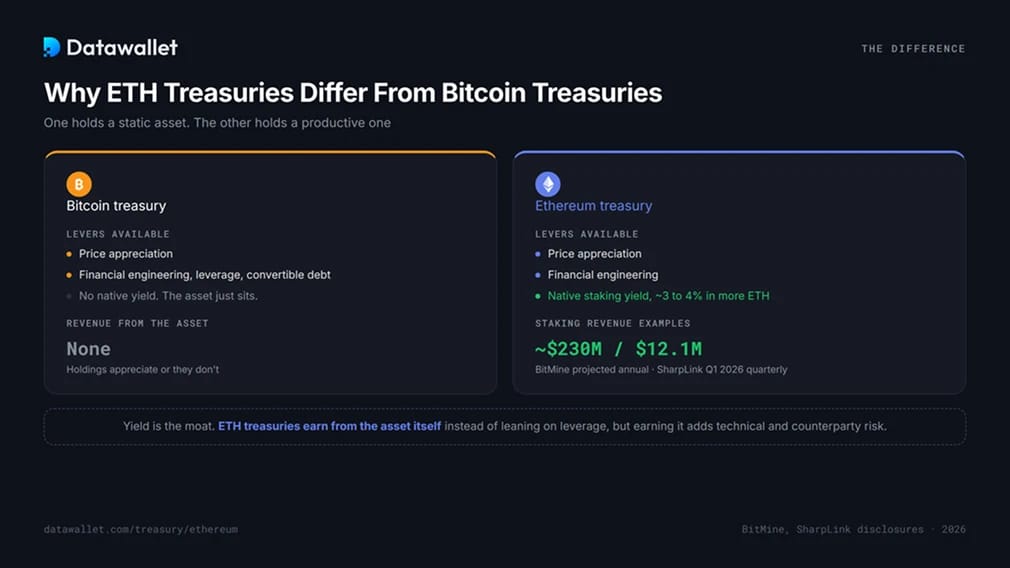
Казначейство в биткоине держит актив без доходности, поэтому его единственные рычаги — цена и финансовая инженерия. Казначейство в Эфириуме держит продуктивный актив. Staked ETH приносит собственную доходность примерно от 3 до 4 процентов годовых, выплачиваемую в ETH, что даёт этим компаниям выручку, не зависящую от цены.
Теперь важны цифры. BitMine Immersion, крупнейшая казна в ETH, прогнозирует годовую выручку от стейкинга около 230 млн долларов, когда большая часть её активов будет в стейкинге, при доходности примерно 3 процента на более чем 4,7 млн ETH в стейкинге. SharpLink, вторая по размеру, увеличила квартальную выручку до 12,1 млн долларов в начале 2026 года почти полностью за счёт стейкинга, тогда как годом ранее она составляла менее 1 млн долларов.
Руководство SharpLink говорит об этом прямо: казначейства в ETH зарабатывают на самом активе, а не опираются на кредитное плечо и конвертируемый долг, как это часто делают казначейства в биткоинах. Доходность — это защитный ров, и она повышает ставки, ведь её получение связано с техническими рисками и рисками контрагентов, которых казначейство в биткоинах не знает. О механике читайте в нашем руководстве по лучшим платформам для стейкинга Эфириум.
Как читать mNAV: показатель, который определяет выживание
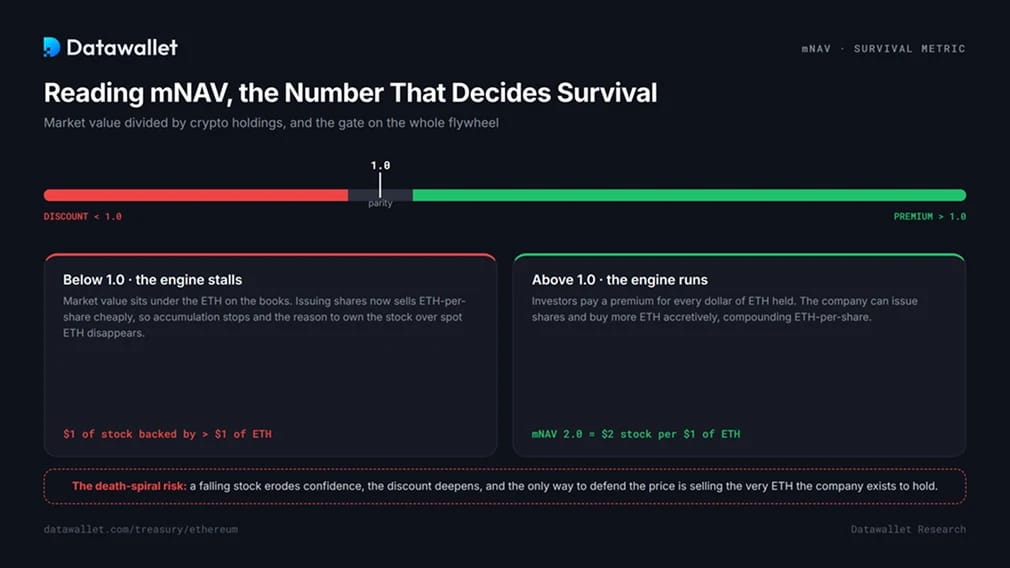
Важнейший показатель для казначейской компании — mNAV, кратное чистой стоимости активов: рыночная капитализация, делённая на стоимость её криптовалютных активов. mNAV 2.0 означает, что инвесторы платят 2 $ в акциях за каждые 1 $ в ETH на балансе. Значение выше 1.0 — это премия, ниже 1.0 — дисконт.
mNAV — это затвор маховика. Премия позволяет компании выпускать акции и с выгодой покупать ETH. Ниже 1.0 этот механизм останавливается: выпуск акций означал бы дешёвую продажу ETH на акцию, поэтому накопление прекращается, а смысл владеть акциями вместо спот ETH исчезает.
Опасность в том, что дисконт подпитывает сам себя. Падающие акции подрывают доверие, потеря доверия углубляет дисконт, а остановившийся маховик может столкнуть слабую компанию в «спираль смерти», где единственный способ поддержать курс акций — продавать тот самый ETH, который компания призвана хранить. Показатель mNAV по каждой компании в таблице выше — самый быстрый способ понять, какие казначейства всё ещё работают.
Как казначейства используют свой ETH
Именно в размещении средств казначейства ETH проявляются стратегия и аппетит к риску. Типичные подходы в порядке возрастания риска:
- Собственные валидаторы. Компания запускает собственные валидаторы для полного контроля над stake и вознаграждениями, принимая на себя бремя обеспечения бесперебойной работы и управления ключами.
- Институциональные услуги стейкинга. Большинство крупных казначейств делегируют средства провайдерам вроде Figment или используют собственные инструменты, например MAVAN от BitMine, получая доходность без содержания инфраструктуры.
- Ликвидный стейкинг. Стейкинг через протоколы, выпускающие торгуемый токен-квитанцию, сохраняет позицию ликвидной, пока она приносит доход, но добавляет риск смарт-контракта. Компромиссы разобраны в нашем руководстве по платформам ликвидного стейкинга.
- Активное использование в DeFi. Самое новое и рискованное направление. Ончейн-фонд доходности SharpLink с Galaxy Digital на 125 млн долларов, объявленный в 2026 году, направляет казначейские ETH в стратегии DeFi, нацеленные на доходность выше базовой ставки стейкинга.
Этот последний шаг знаменует перемену. Стратегия простого накопления исчерпала себя, и теперь казначейства конкурируют тем, насколько продуктивно они используют ETH, а не только тем, сколько его держат.
Риски, лежащие в основе модели
Казначейства в ETH несут все риски казначейств в биткоине, а также собственный дополнительный слой рисков:
- Сжатие mNAV. Главный риск 2026 года. Дисконт останавливает маховик и может запустить описанную выше «спираль смерти».
- Концентрация активов. Казначейства вроде BitMine держат более 90 процентов активов в одном токене. Резкая просадка ETH бьёт по балансу, и смягчить её нечем.
- Потери, характерные для стейкинга. Слэшинг валидатора уничтожает основную сумму, а уязвимости смарт-контрактов в любой интеграции DeFi могут стереть размещённый капитал. Волна эксплойтов 2026 года, включая девятизначные потери в Kelp DAO и Drift, показывает, что риск реален.
- Кредитное плечо и рефинансирование. Несколько казначейств выпустили конвертируемые облигации или привилегированные акции вблизи пика 2025 года. Обслуживание этих бумаг на падающем рынке создаёт отдельное давление, не связанное с ценой ETH.
- Ликвидность и период вывода. Для staked ETH действует очередь на выход. Казначейство, вынужденное быстро продавать, может не успеть выполнить unstake вовремя.
Это не инвестиционная рекомендация. Акция казначейской компании — это ставка на ETH с кредитным плечом, к которой добавляется риск корпоративного исполнения, а не замена самому токену.
Встряска 2026 года
Торговля казначейскими стратегиями достигла пика в середине 2025 года и с тех пор сильно скорректировалась. На пике некоторые компании торговались выше 25 mNAV. К концу 2025 года средний мультипликатор сектора для казначейств BTC и ETH снизился примерно до 1,1, сведя на нет почти всю премию, оправдывавшую эту модель. Многие акции компаний с казначейством в ETH находятся намного ниже максимумов 2025 года, а SharpLink упала примерно на 90 процентов от пика, хотя её запасы ETH выросли.
Это произошло из-за двух факторов. ETH резко упал в течение 2026 года, потянув вниз все балансы, а рынок перестал платить премию за экспозицию, которая теперь доступна через спотовые ETF. Аналитики таких компаний, как Standard Chartered и Galaxy, сходятся в одном: сектор консолидируется, сильнейшие участники выживут благодаря дисциплинированному исполнению и реальному доходу от стейкинга, а более слабые казначейские компании с котировками ниже NAV станут объектами поглощения или будут закрыты. Захват территории завершён. Параллельную картину по биткоину смотрите в трекере биткоин-казначейств, а о пути через ETF, который давил на премии, — в трекере Эфириум ETF.
Как проверить корпоративные запасы ETH
Данные о казначейских резервах нужно проверять, а не принимать на веру. Самая надёжная проверка опирается на три источника. Первыми идут публичные отчёты: листинговые компании раскрывают остатки ETH, активность стейкинга и структуру капитала в финансовой отчётности и пресс-релизах. Если компания публикует адреса кошельков или валидаторов, любой может проверить остатки в блокчейн-эксплорере вроде Etherscan — это подтверждение владения в реальном времени без посредников. Независимые аттестации подтверждения резервов добавляют третий уровень, подтверждая, что заявленные активы совпадают с контролируемыми в сети. Отчёты заявляют, ончейн-данные доказывают, аудит сверяет одно с другим.
Часто задаваемые вопросы
Какая компания владеет крупнейшим казначейством в Эфириуме?
BitMine Immersion владеет более чем 5,5 млн ETH, что составляет примерно 4,6 процента предложения, и это также делает её второй по величине корпоративной крипто-казной любого типа после Strategy. SharpLink занимает второе место среди казначейств ETH с примерно 870 000 ETH. Актуальные рейтинги приведены в таблице в верхней части страницы.
Как зарабатывают компании с криптовалютными резервами в Эфириум?
В основном за счёт стейкинга. Они делают stake ETH и получают примерно от 3 до 4 процентов годовых в виде дополнительного ETH, что формирует доход, не зависящий от цены. Некоторые теперь вкладывают ETH в DeFi ради более высокой доходности. Другая составляющая — рост цены акций, привязанный к ETH, хотя в выручку он не включается.
Что означает mNAV для акций казначейской компании?
mNAV — это рыночная стоимость, делённая на стоимость криптоактивов. Выше 1.0 акция торгуется с премией к своему ETH и может привлекать капитал для покупки новых; ниже 1.0 она торгуется с дисконтом, и эта возможность пропадает. Это самый наглядный показатель состояния казначейства.
Равноценна ли покупка акций казначейской компании покупке ETH?
Нет. Акции казначейской компании — это непрямая экспозиция с плечом, которая помимо цены ETH несёт риски исполнения, стейкинга и финансирования компании. Они могут торговаться заметно выше или ниже стоимости её ETH, тогда как спотовый ETF или прямое владение ETH дают более чистую экспозицию.
Почему акции компаний с казначейством в Эфириум так сильно упали в 2026 году?
Сложились две причины. Цена ETH резко упала, что снизило чистую стоимость активов каждой казны, а рынок перестал платить премию за доступ, который теперь предоставляют спотовые ETF. Премии mNAV, на которых держалась модель, сократились почти до паритета, и «маховик» остановился у многих компаний.
Как проверить, сколько ETH держит компания?
Сверьте три источника: публичную отчётность, ончейн-балансы на любом раскрытом адресе кошелька через блокчейн-обозреватель и любое независимое подтверждение резервов. Совпадение всех трёх — самое надёжное подтверждение реального объёма активов.