





 CoinUp.io
 BTCC
 Binance
 Tapbit
 Gate
 Coinbase Exchange
 Deribit Spot
 WEEX
 OKX
 Pionex
 Binance
 MEXC
 Hyperliquid
 Bitget
 Gate
 Bybit
 OKX
 WhiteBIT
 KuCoin
Что влияет на цену Эфириум
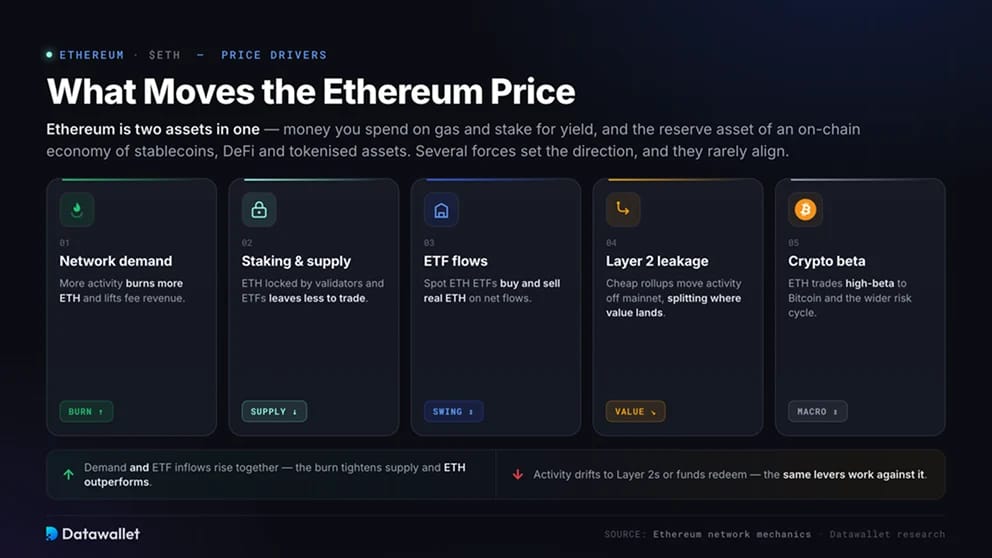
Эфириум — это два актива в одном. ETH — это деньги, которые тратят на газ и стейкают ради доходности, а также резервный актив ончейн-экономики стейблкоинов, DeFi и токенизированных активов. Его цена отражает спрос сразу на обе функции.
Направление задают несколько факторов, и совпадают они редко:
- Спрос на сеть: чем выше активность, тем больше сжигается ETH и тем выше доход от комиссий;
- Стейкинг и предложение: ETH, заблокированный валидаторами и в ETF, сокращает объём, доступный для торговли;
- Потоки ETF: спотовые ETF на Эфириум покупают и продают реальный ETH в зависимости от чистых потоков;
- Утечка на уровень 2: дешёвые роллапы переносят активность из основной сети, разделяя места, где оседает стоимость;
- Крипто-бета: ETH торгуется с высокой бетой к биткоину и к общему рыночному циклу риска.
Когда спрос и притоки в ETF растут одновременно, сжигание сокращает предложение, и ETH опережает рынок. Когда активность смещается на Layer 2s или фонды погашают паи, те же рычаги работают против него.
Предложение ETH, эмиссия и сжигание
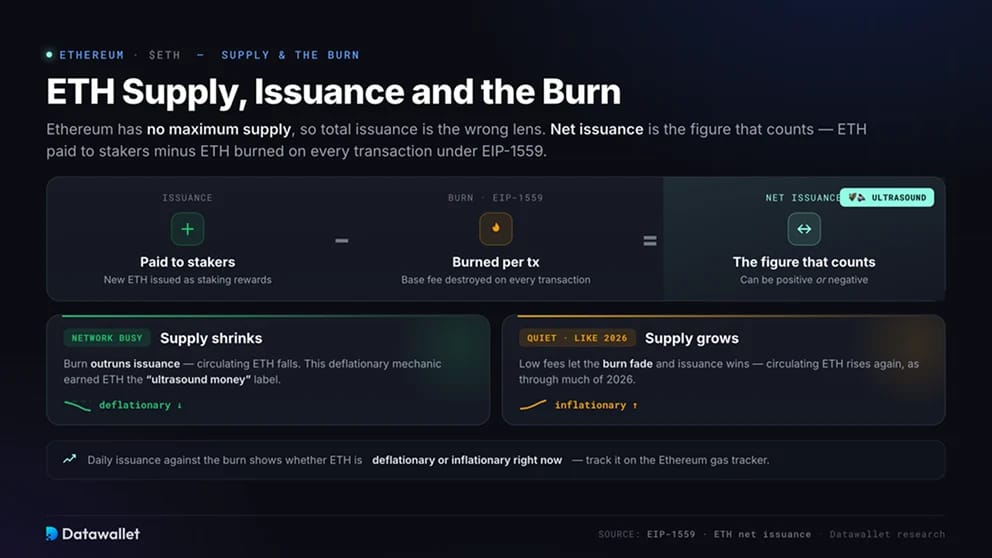
У Эфириум нет максимального предложения, поэтому общий объём эмиссии — неверный ориентир. Важен чистый выпуск: ETH, выплаченные stakers, минус ETH, сжигаемые с каждой транзакции согласно EIP-1559. Когда сеть загружена, сжигание может опережать эмиссию, и предложение в обращении сокращается.
Этот механизм принёс ETH ярлык «ультразвуковых денег». На спокойных рынках, как в большей части 2026 года, низкие комиссии ослабляют сжигание, и предложение снова растёт. Ежедневная эмиссия в сравнении со сжиганием в нашем трекере газа Эфириум показывает, дефляционный ETH сейчас или инфляционный.
Стейкинг Эфириум и доходность ETH
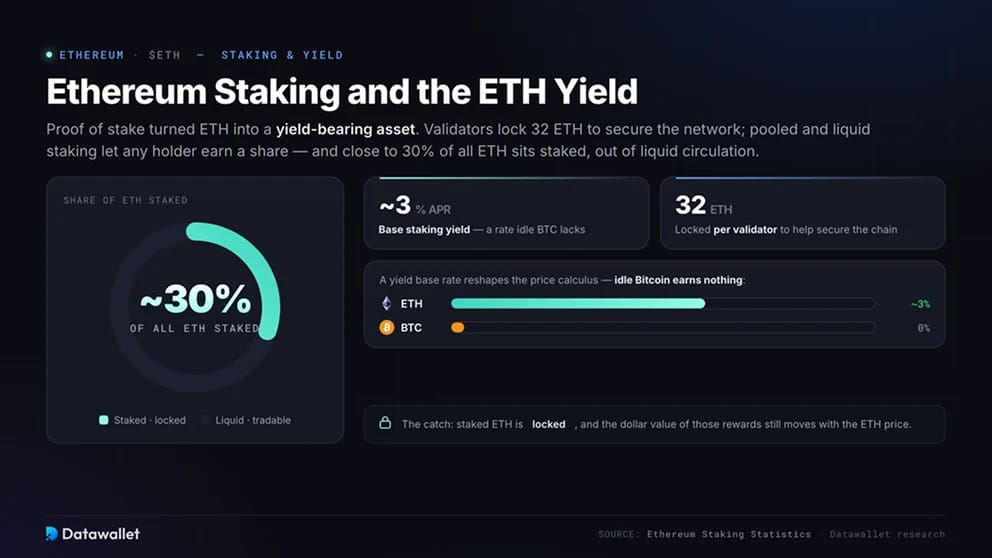
Доказательство доли превратило ETH в актив, приносящий доходность. Валидаторы блокируют 32 ETH, чтобы помогать защищать сеть и получать вознаграждения, а пуловый и ликвидный стейкинг позволяют получать долю любому держателю. Около 30 % всего ETH находится в стейкинге и выведено из свободного обращения.
Доходность меняет логику ценообразования. Доходность около 3 % даёт ETH базовую ставку, которой нет у неработающего биткоина, и она привлекла десятки миллиардов в валидаторы и продукты стейкинга. Но есть нюанс: застейканный ETH заблокирован, а долларовая стоимость вознаграждений по-прежнему зависит от цены ETH.
Подробнее о стейкинге читайте в нашем отчёте «Статистика стейкинга Эфириум».
Спотовые ETF на Эфириум и институциональный спрос
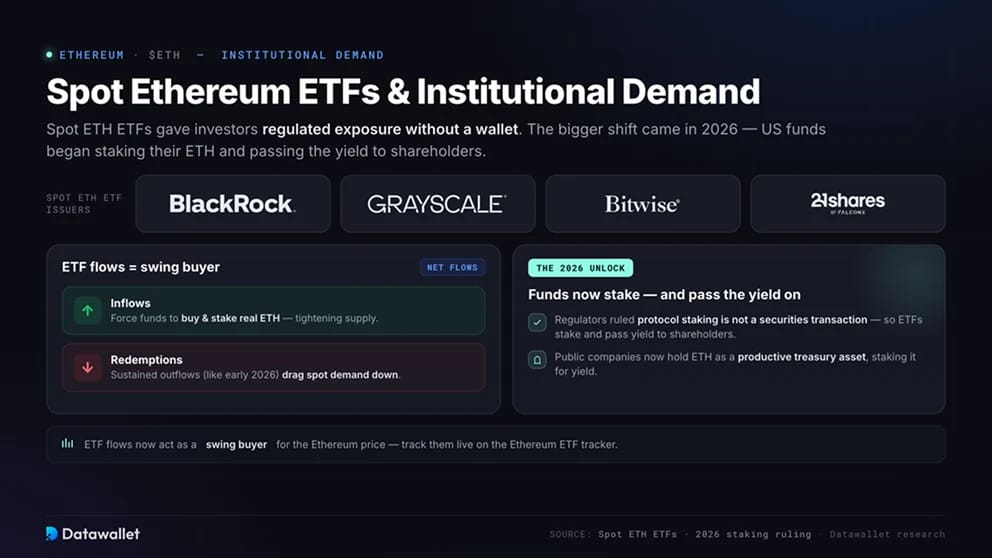
Спотовые ETF на Эфириум дали инвесторам регулируемую экспозицию к ETH без кошелька. Более значимый сдвиг произошёл в 2026 году, когда американские фонды начали стейкать свой ETH и передавать доходность акционерам после того, как регуляторы постановили, что стейкинг на уровне протокола не является сделкой с ценными бумагами. Публичные компании тоже держат ETH как продуктивный казначейский актив, стейкая его ради доходности.
Потоки ETF теперь выступают для цены Эфириум маржинальным покупателем. Притоки заставляют фонды покупать и стейкать реальный ETH, сокращая предложение, а устойчивые погашения, как отток в начале 2026 года, снижают спотовый спрос. Следите за ними в реальном времени в нашем трекере ETF на Эфириум.
Спор о накоплении стоимости: ETH и Layer 2
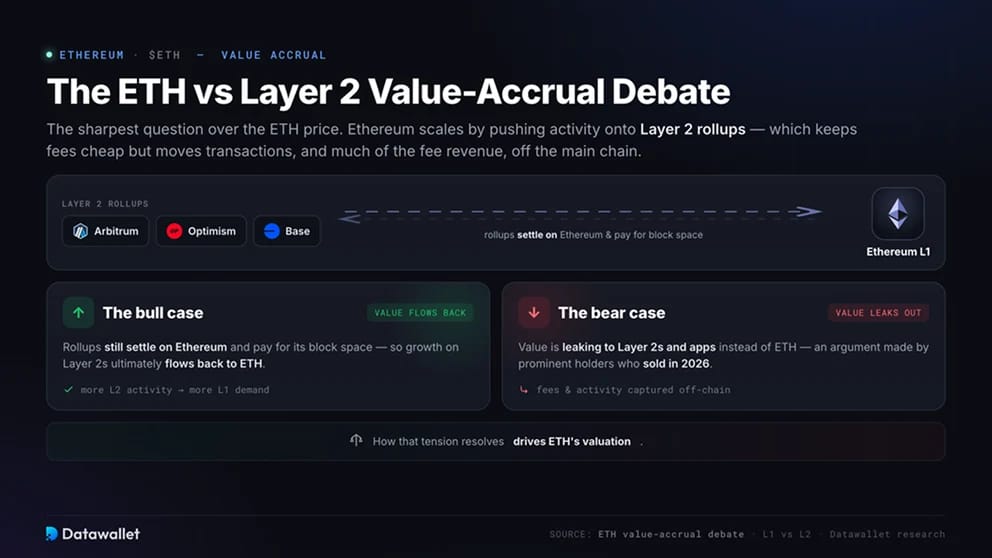
Накопление стоимости — самый острый вопрос о цене Эфириум. Эфириум масштабируется, перенося активность на роллапы Layer 2: комиссии остаются низкими, но транзакции и значительная часть доходов от комиссий уходят из основной сети.
Сторонники роста утверждают, что роллапы по-прежнему проводят расчёты в сети Эфириум и платят за её блочное пространство, поэтому рост возвращается к ETH. Скептики, включая известных держателей, продавших актив в 2026 году, считают, что стоимость утекает к Layer 2s и приложениям. От того, как это разрешится, зависит оценка ETH.
Эфириум как расчётный слой для стейблкоинов и RWA
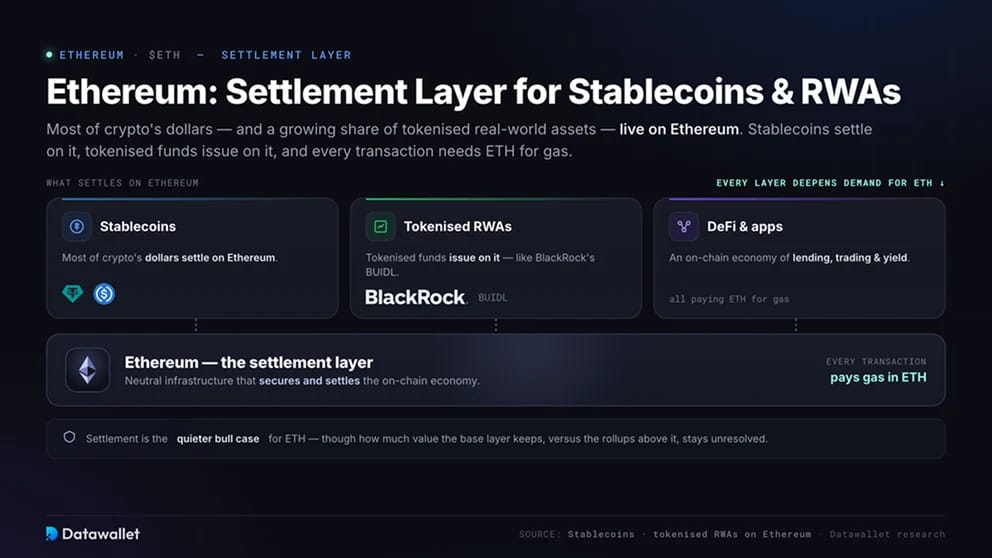
Большая часть долларов в криптоиндустрии и растущая доля токенизированных реальных активов находятся в Эфириум. В нём проводятся расчёты по стейблкоинам, выпускаются токенизированные фонды, такие как BUIDL от BlackRock, а каждая транзакция требует ETH для оплаты за газ.
Расчёты — менее заметный бычий аргумент для ETH. По мере перехода финансов в ончейн роль Эфириум как нейтральной инфраструктуры усиливает спрос на ETH, который обеспечивает её безопасность и используется для оплаты. Какая часть этой стоимости останется на базовом уровне, а какая уйдёт к роллапам над ним, остаётся неясным.
Риски, влияющие на цену Эфириум
У ETH есть риски, выходящие за рамки обычной волатильности криптовалют:
- Утечка стоимости: дешёвые решения Layer 2s могут перехватывать активность и комиссии, которые раньше доставались ETH;
- Конкуренция: более быстрые сети, такие как Solana, конкурируют за разработчиков, пользователей и ликвидность;
- Нет ограничения предложения: чистая эмиссия может стать положительной на спокойных рынках, размывая долю держателей;
- Продажи инсайдеров и ETF: крупные держатели и погашения фондов могут давить на цену, как в начале 2026 года;
- Регулирование: правила о стейкинге, ETF и стейблкоинах по-прежнему определяют институциональный доступ.
Ничто из этого в одиночку не разрушает долгосрочный тезис, но вместе эти факторы объясняют, почему ETH в этом цикле отставал от биткоина и почему его оценка остаётся предметом споров.
Краткая история цены Эфириум
ETH продавался примерно по 0,31 $ на краудсейле в 2014 году и был запущен в 2015 году. В начале 2018 года он вырос примерно до 1 400 $, затем рухнул, а в 2021 году достиг около 4 800 $ на фоне бума DeFi и NFT. После The Merge в 2022 году он восстановился и в августе 2025 года достиг рекорда около 4 950 $.
Начало 2026 года резко это развернуло: ETH опустился к 1 700 $ на фоне опасений рецессии, оттока из ETF и продаж инсайдерами. В каждом цикле ETH следовал за спросом на блоковое пространство Эфириум и силой его ончейн-экономики, усиленными высокой бета-корреляцией с биткоином. Следите, где сосредоточено кредитное плечо, на нашей актуальной тепловой карте ликвидаций ETH.