






 Tapbit
 Hyperliquid
 Binance
 Gate
 OKX
 Bybit
 Coinbase Exchange
 WEEX
 Toobit
 Phemex
 Gate
 Binance
 Bybit
 Bitget
 OKX
 MEXC
 WhiteBIT
 KuCoin
 Lighter
Что влияет на цену Hyperliquid
HYPE — редкий криптотокен, который ведёт себя скорее как акция, чем как история. Биржа получает реальные комиссии, тратит почти все на выкуп HYPE, и этот программный спрос поддерживает цену, пока запланированные разблокировки давят в обратную сторону.
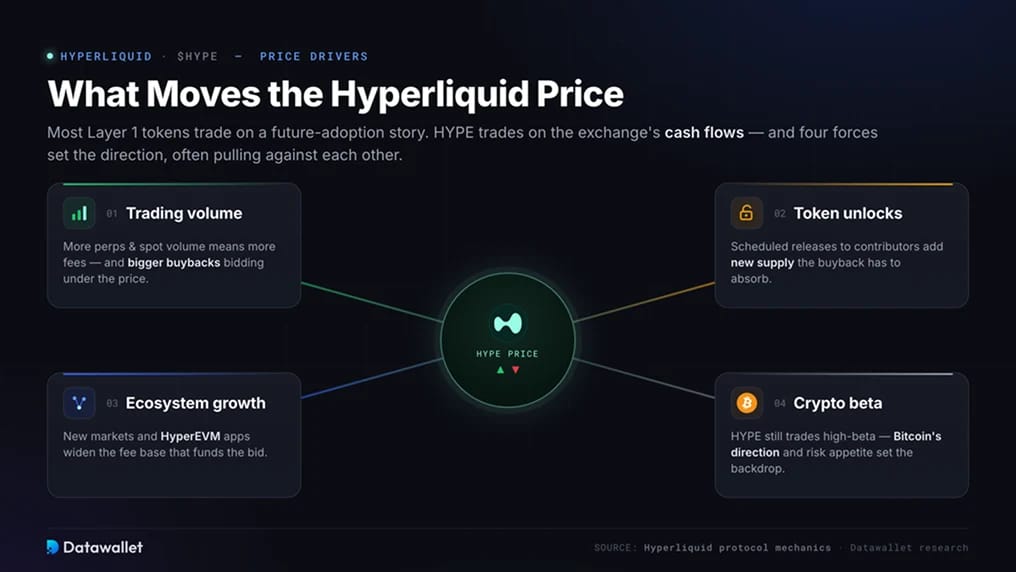
Основные факторы, которые мы отслеживаем:
- Маховик обратного выкупа — нижняя граница спроса: почти все торговые комиссии, около 1 млн долларов в день, идут на покупку HYPE на открытом рынке, и вскоре к ним добавится новый поток, направляющий доходность USDC в ту же заявку на покупку.
- Объём торгов — потолок этой заявки на покупку, поскольку обратный выкуп растёт лишь настолько, насколько позволяет примерно 1 млрд долларов в год, которые зарабатывает биржа.
- Разблокировки токенов — предложение, которое должен поглотить обратный выкуп: ежемесячные выпуски для участников до 2028 года и разблокировка примерно на 565 млн долларов в июне 2026 года.
- Спрос на спотовые ETF после запуска фондов Bitwise, 21Shares и Grayscale в середине 2026 года, один из самых сильных дебютов среди криптовалютных ETF для своего размера.
- Спрос казначейств, который возглавляет Hyperliquid Strategies (PURR), торгующаяся на Nasdaq: её акции стоят около стоимости активов, поскольку выкуп поддерживает токен, которым она владеет.
- Рынки, запущенные билдерами, где HIP-3 и HIP-4 расширяют базу комиссий на акции, FX, компании до IPO и рынки прогнозов.
- Высокая бета к биткоину, поэтому HYPE по-прежнему колеблется вместе с аппетитом к риску и падает сильнее крупнейших монет при просадке.
Сильнее, чем у любого крупного токена, цена HYPE почти напрямую отражает отчёт о доходах биржи. Рост объёма финансирует более крупные выкупы и поднимает цену, слабый квартал перед крупной разблокировкой действует в обратную сторону, а спрос не превышает результатов следующего квартала торговли, поэтому HYPE — это ставка с кредитным плечом на то, что Hyperliquid продолжит побеждать.
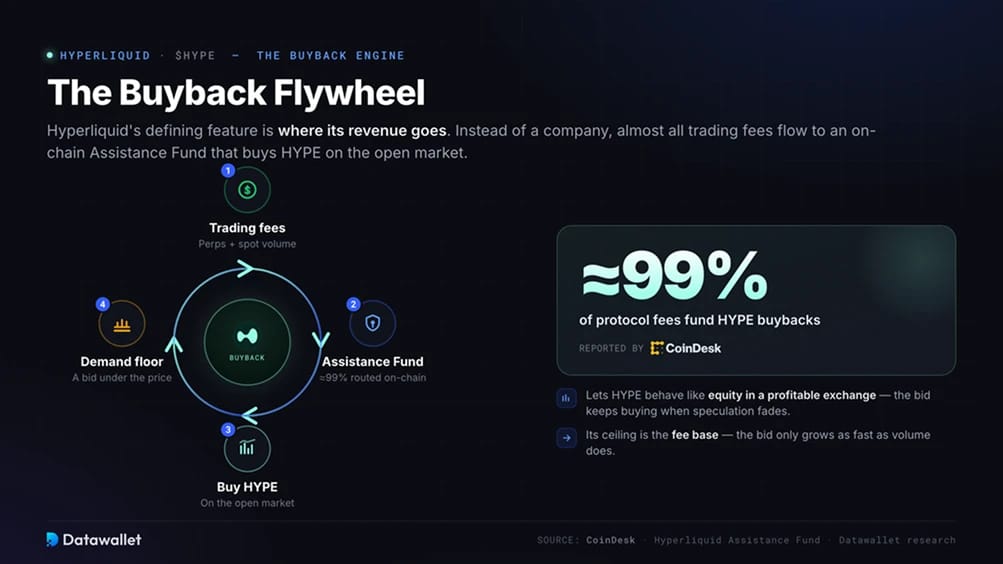
Маховик выкупа HYPE
Главная особенность Hyperliquid — куда идёт его выручка. Вместо компании почти все торговые комиссии поступают в ончейн-фонд Assistance Fund, который покупает HYPE на открытом рынке. По данным CoinDesk, примерно 99 % комиссий протокола направляется на обратный выкуп, что превращает объём платформы в стабильный программный спрос.
Эта модель позволяет HYPE вести себя как акция прибыльной биржи. Она же объясняет, почему HYPE держался в периоды ухода от риска в 2026 году, когда большинство альткоинов падало: выкуп продолжает поддерживать цену, когда спекуляции угасают. Предел здесь задаёт база комиссий, потому что спрос растёт лишь настолько быстро, насколько растёт объём.
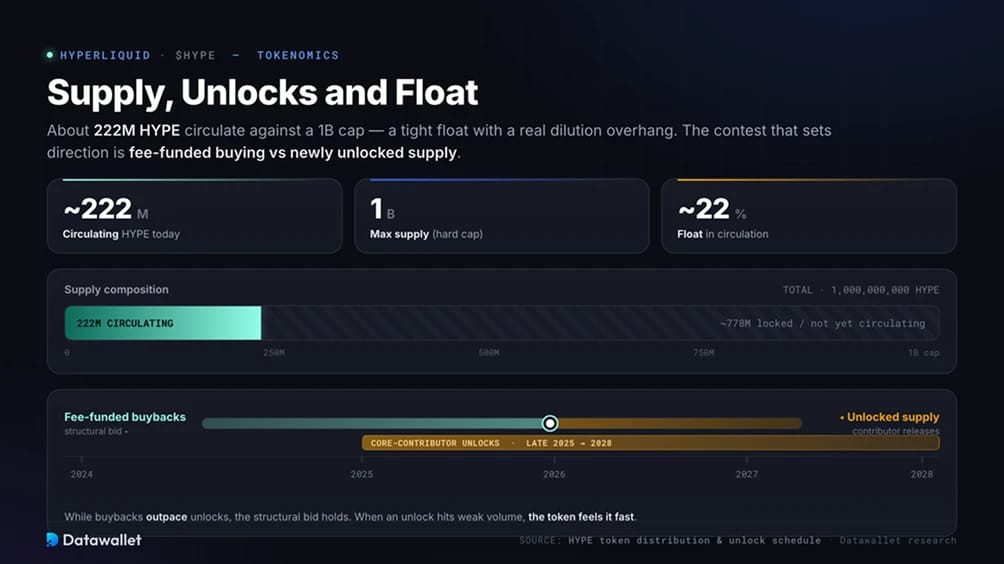
Предложение HYPE, разблокировки и токеномика free float
В обращении находится около 222 млн HYPE при лимите в один миллиард, поэтому free float невелик, а риск размытия реален. Разблокировки для ключевых участников начались в конце 2025 года и продлятся до 2028 года: токены высвобождаются по стабильному графику, который обратный выкуп должен компенсировать.
Малый free float усиливает рост и углубляет просадки. Направление определяет противостояние покупок за счёт комиссий и недавно разблокированного предложения. Пока выкуп опережает разблокировки, структурный спрос сохраняется. Когда разблокировка приходится на слабый объём, токен реагирует быстро. Сопоставление календаря разблокировок с ежедневными комиссиями показывает, какая сторона берёт верх.
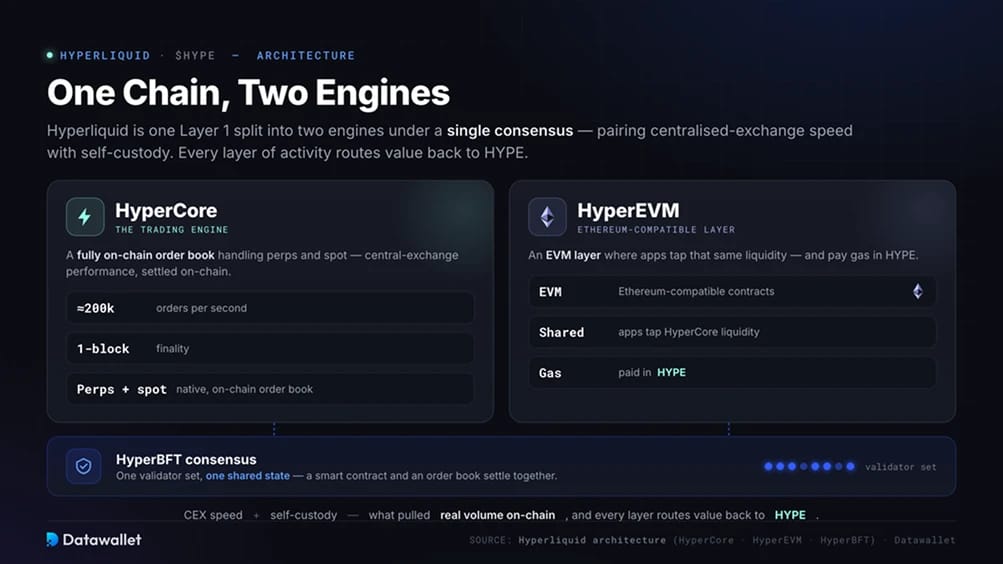
Один блокчейн Hyperliquid, два движка
Hyperliquid — это один Layer 1, разделённый на два движка с единым консенсусом. HyperCore — торговый движок, полностью ончейн стакан заявок, который обрабатывает бессрочные контракты и спот со скоростью около 200 000 заявок в секунду с финальностью в один блок. HyperEVM — совместимый с Эфириум уровень, где приложения используют ту же ликвидность и оплачивают газ в HYPE.
Обе работают на одном наборе валидаторов HyperBFT, поэтому смарт-контракт и стакан заявок рассчитываются в рамках единого состояния. Такая архитектура сочетает скорость централизованной биржи с самостоятельным хранением, что и привлекло реальные объёмы в ончейн, а каждый уровень активности возвращает ценность HYPE. Наш обзор Hyperliquid охватывает весь стек.
Рынки, запущенные билдерами, и рост экосистемы
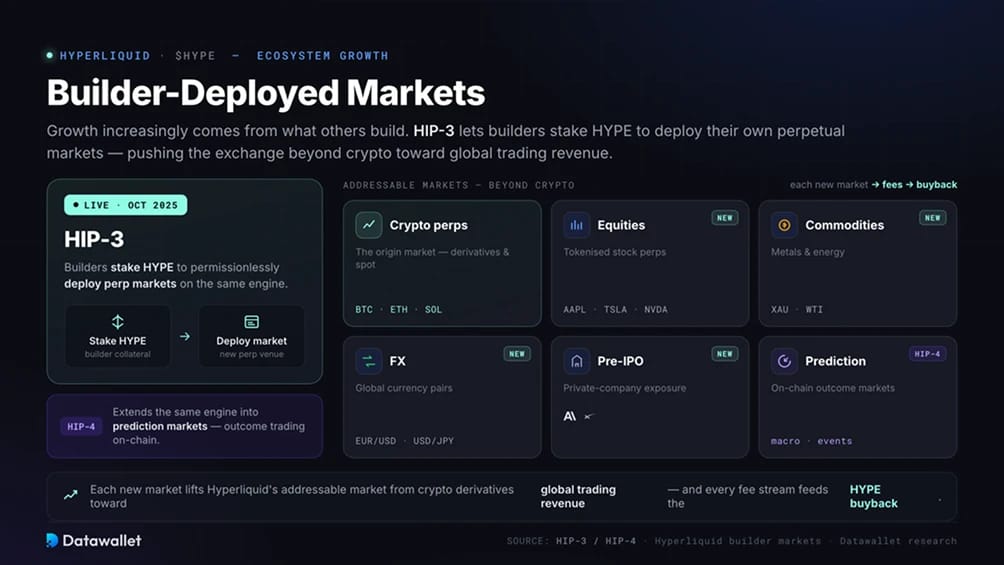
Рост Hyperliquid всё больше определяется тем, что на нём строят другие. HIP-3, работающий с октября 2025 года, позволяет разработчикам делать stake HYPE для запуска собственных рынков с бессрочными контрактами, выводя биржу за пределы криптовалют: на рынки акций, сырья, FX и pre-IPO компаний, таких как Anthropic и SpaceX. HIP-4 распространяет тот же механизм на рынки прогнозов.
Каждый новый рынок — это дополнительный источник комиссий для выкупа, и он расширяет доступный рынок Hyperliquid от криптовалютных деривативов до глобальной торговой выручки. Взамен возрастает риск, поскольку рынки, развёрнутые разработчиками, зависят от стейкинга, слэшинга и устойчивости дизайна оракулов в стрессовых условиях.
Институциональный спрос на HYPE и реальный доход
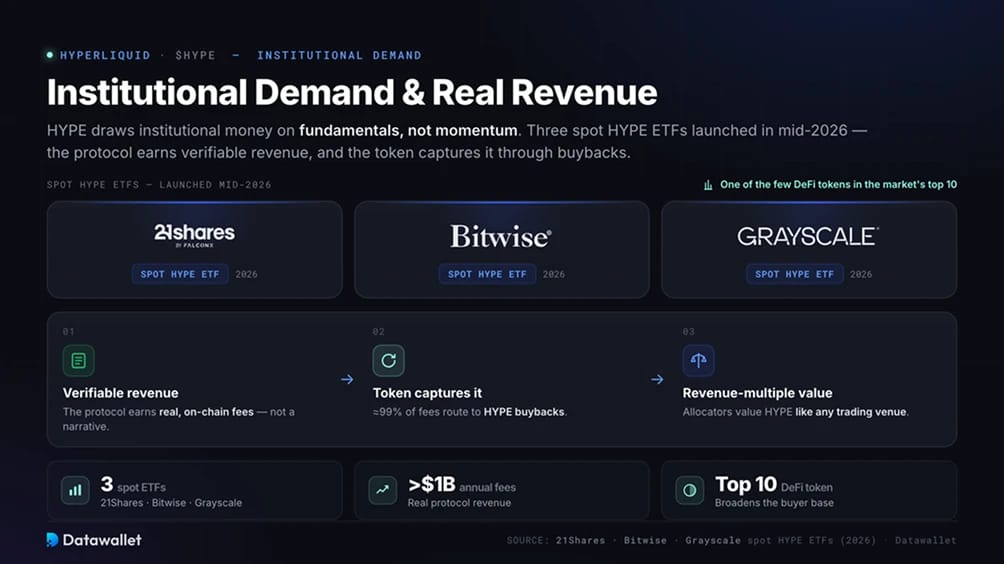
Hyperliquid привлекает институциональные деньги фундаментальными показателями, а не импульсом. В середине 2026 года были запущены три спотовых ETF на HYPE от 21Shares, Bitwise и Grayscale, и HYPE стал одним из немногих токенов DeFi в первой десятке рынка. Довод прост: протокол получает проверяемую выручку, а токен captures её через выкупы.
Для цены это расширяет базу покупателей: от криптотрейдеров до аллокаторов, которые оценивают HYPE по мультипликаторам выручки, как любую торговую площадку. Это также теснее связывает токен с настроениями в отношении риска, поскольку потоки ETF разворачиваются так же быстро, как приходят. Сейчас важно, продолжит ли выручка от комиссий расти вместе с оценкой.
Риски, влияющие на цену HYPE
HYPE несёт риски, которых нет у крупнейших активов, по крайней мере в той же степени:
- Размывание: при том, что обращающееся предложение намного ниже лимита в один миллиард, разблокировки до 2028 года остаются постоянным источником давления продавцов;
- Регулирование: некастодиальная модель без KYC ограничивает доступ в США, Онтарио и другие юрисдикции, сужая охват и привлекая внимание регуляторов (страны с ограничениями);
- Концентрация валидаторов: активный набор из примерно двадцати с небольшим валидаторов работает быстро, но более концентрирован, чем в крупных сетях с доказательством доли;
- Конкуренция: централизованные биржи выходят на ончейн бессрочные контракты, а новые площадки предлагают более низкие комиссии, как показывает наше сравнение Hyperliquid и Binance.
Ни один из этих факторов сам по себе не ломает тезис о выкупе, но каждый может ограничить рост или усилить просадку. Поэтому HYPE остаётся более рискованной позицией, чем крупнейшие активы.
Краткая история цены Hyperliquid
HYPE начал торговаться около 4 $ при запуске в ноябре 2024 года, а год закончил около 35 $. В 2025 году он вырос до рекорда около 59 $ в сентябре на фоне рекордных объёмов и выручки, в начале 2026 года опустился до уровня ниже $20s из-за общей слабости альткоинов, а в июне 2026 года достиг нового исторического максимума выше 76 $.
На всём пути HYPE следовал за биржей, на которой основан. Рекордные объёмы и растущий выкуп обеспечили максимумы, общерыночное бегство от риска — минимумы, а небольшой free float усиливал оба движения. Совокупный объём торгов исчисляется триллионами, годовые комиссии превысили миллиард долларов, а Hyperliquid занимает около 60 % открытого интереса по ончейн-деривативам. Следите, где сосредоточено кредитное плечо, на нашей актуальной тепловой карте ликвидаций HYPE.