
Рынки предсказаний являются одной из крупнейших категорий по объему в криптовалюте. Данные CoinGecko показывают, что условный объем секторе во втором квартале 2026 года составил $113,8 миллиарда, поскольку спортивные события, макроэкономические данные и ценовые вехи все чаще торгуются как вероятности, а не как позиции.
Hyperliquid отреагировала выпуском HIP-4, перенеся контракты на результаты в механизм сопоставления ордеров, который уже используется для бессрочные контракты. Спустя четыре месяца после запуска в основная сеть обновление превратилось из единичного бинарного контракта на BTC в торговую площадку, где баилдеры могут развертывать собственные рынки.
Читайте дальше, чтобы узнать, как устроена механика, баилдеры, комиссии и риски. 👇
Что такое предложение по улучшению Hyperliquid 4 (HIP-4)?
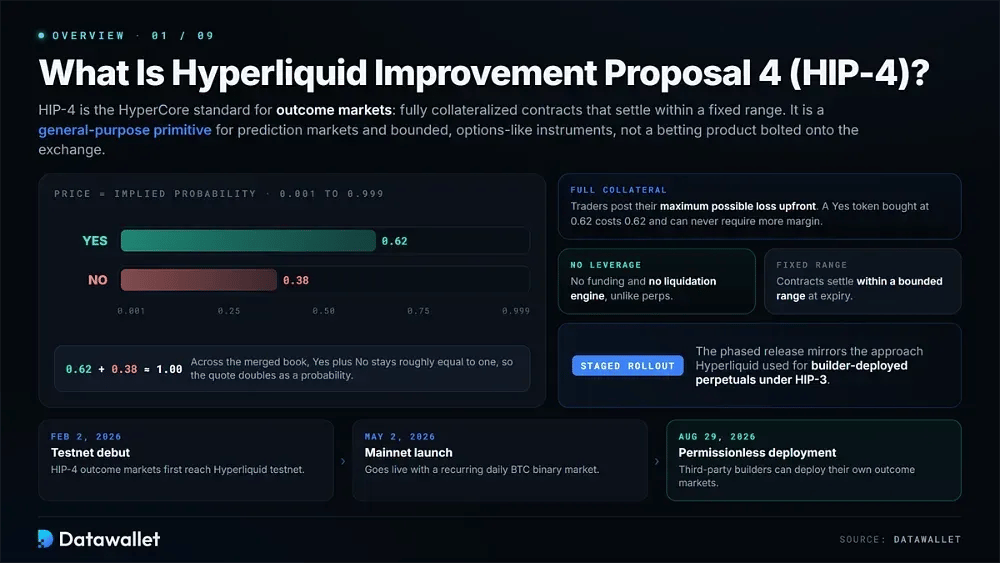
Предложение по улучшению Hyperliquid 4 (HIP-4) представляет собой стандарт протокола для «рынков результатов» на HyperCore. В официальной спецификации HIP-4 результаты определяются как контракты с полным обеспечением, расчет по которым происходит в фиксированном диапазоне. Это делает их универсальным примитивом для рынков предсказаний и ограниченных инструментов, похожих на опционы, а не отдельным продуктом для ставок, добавленным к бирже.
Рынок обычно имеет стороны «Да» и «Нет», каждая из которых оценивается в диапазоне от 0,001 до 0,999, поэтому котировка также отражает предполагаемую вероятность. Трейдеры заранее фиксируют свой максимально возможный убыток. В результате в исходах не используется кредитное плечо или финансирование и не требуется механизм liquidation, что резко отличает их от рынков бессрочные контракты Hyperliquid.
HIP-4 впервые появилась в тестовая сеть 2 февраля 2026 года. Запуск в основная сеть состоялся 2 мая 2026 года с ежедневным повторяющимся бинарным контрактом на BTC, в то время как развертывание третьими сторонами без разрешений открылось 29 августа 2026 года. Поэтапный запуск напоминает подход, который Hyperliquid использовала для бессрочные контракты, развертываемых баилдерами в рамках HIP-3.
Как работает HIP-4 от Hyperliquid?
HIP-4 рассматривает каждый результат как собственный актив HyperCore с собственным стакан заявок. Расчеты, обеспечение и комиссии интегрированы в ту же модель учетных записей, которую Hyperliquid уже использует для спот и торговля.
Его механику можно понять через три составляющие: контракт на результат, система объединенного стакана заявок, которая поддерживает соответствие цен «Да» и «Нет», а также правила, регулирующие расчеты и комиссии.
1. Механика контракта на результат
Контракт на результат прост с точки зрения трейдера, хотя несколько правил протокола определяют, как открываются, торгуются и закрываются позиции. Каждый пользователь HIP-4 взаимодействует с этими компонентами напрямую или через фронтенд баилдера.
Основные строительные блоки контракта на результат HIP-4 включают:
- Полное обеспечение: Каждая позиция обеспечивается полной суммой, которую она может потерять при расчете. Токен «Да», купленный по цене 0,62, стоит 0,62 и никогда не требует дополнительной маржа.
- Ценообразование на основе вероятностей: Цены варьируются от 0,001 до 0,999 и напрямую выражают предполагаемую вероятность рынка. В объединенном стакане сумма «Да» и «Нет» остается примерно равной единице.
- Бинарный расчет: При истечении срока действия протокол применяет settleFraction. Токены «Да» конвертируются в эту долю базового актива, а токены «Нет» получают остаток, обычно единицу и ноль.
- Дата истечения срока: Расчеты по результатам происходят в фиксированную метку времени, а не бессрочно. Это привносит временную стоимость и позволяет трейдерам выражать мнение о том, когда что-то произойдет, а также произойдет ли это вообще.
- Родные активы: Стороны «Да» и «Нет» являются активами HyperCore, а не обернутыми ERC-20 токенами. Поэтому существующие инструменты для создания ордеров, отмен и WebSocket требуют лишь незначительных изменений кодирования.
- Общий аккаунт: Позиции по исходам находятся на том же аккаунте, что и спот и бессрочные контракты, что позволяет управлять связанными рисками без переводов обеспечения между отдельными площадками.
- Интерполяция цены маркировки: Рынки на основе прогнозов производят расчеты по линейно интерполированной цене маркировки HyperCore около отметки времени расчетов. Это снижает влияние одного устаревшего или резко изменившегося тика.
- Базовый актив: В рамках AQAv2 канонические рынки исходов номинированы в USDC. Первоначальные пары с USDH были свернуты после того, как Coinbase стала официальным казначейским агентом Hyperliquid в мае.
2. Объединенные стаканы заявок и вопросы
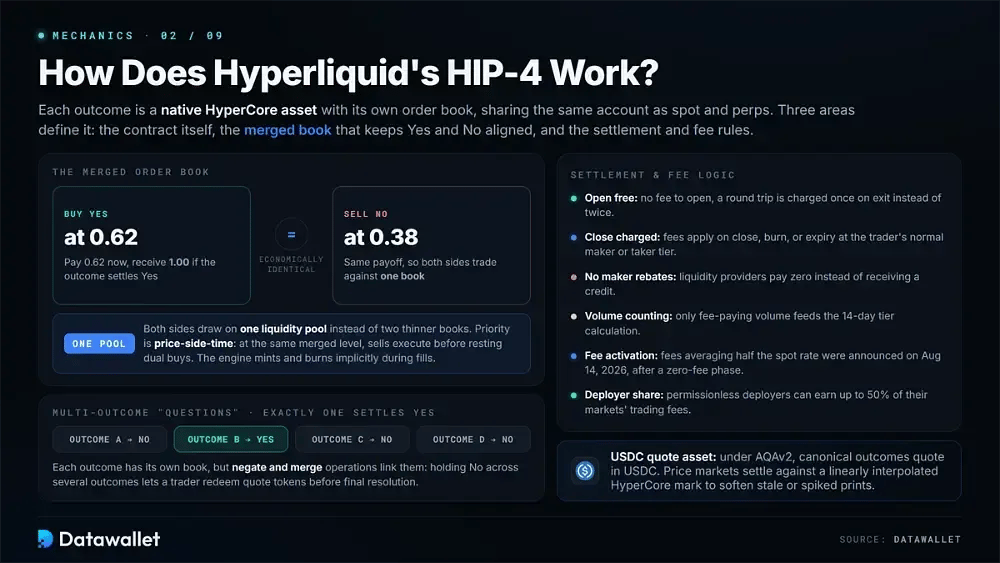
Объединенный стакан заявок HIP-4 представляет собой одно из его наиболее характерных инженерных решений. Покупка «Да» по цене p экономически идентична продаже «Нет» по цене 1 минус p. Следовательно, обе стороны могут использовать один liquidity pool вместо торговли через раздельные, менее ликвидные стаканы заявок.
Ордера следуют приоритету «цена-сторона-время». Когда ордера находятся на одном и том же уровне объединенной цены, ордера на продажу исполняются раньше находящихся на рассмотрении парных ордеров на покупку. Опытные пользователи также могут вручную разделять или объединять исходы для переключения между основными и парными балансами. В противном случае механизм сопоставления ордеров обрабатывает создание и сжигание неявно во время исполнения.
Рынки с множеством исходов организованы в «Вопросы». Ровно один исход исполняется как «Да», в то время как все остальные исходы исполняются как «Нет». Каждый исход имеет отдельную книгу ордеров, но операции отрицания и объединения связывают их. Трейдер, удерживающий позицию «Нет» по нескольким исходам в рамках одного вопроса, может поэтому погасить токены котировки до окончательного разрешения.
3. Логика расчетов и комиссий
HIP-4 использует не ту же структуру комиссий, что и спот или бессрочные контракты. Эти различия влияют на затраты на полный цикл сделки, продвижение по уровням VIP и экономику маркет-мейкинга. Документация по комиссиям Hyperliquid определяет случаи, когда торговля исходами облагается сбором.
Вот как комиссии и расчеты применяются на практике:
- Открытие без комиссии: Открытие позиции по исходу не облагается комиссией. Комиссия за полный цикл взимается один раз при выходе, а не дважды, как это принято в торговля бессрочными контрактами.
- Закрытие с комиссией: Комиссия применяется при закрытии позиции, ее сжигании против противоположной стороны или расчете при истечении срока. Ставка определяется обычным уровнем maker или taker трейдера.
- Без рибейтов: Рибейты для maker не применяются к исходам. Поставщики ликвидности, которые могли бы получить рибайт на споте, платят ноль вместо получения вознаграждения.
- Учет объема: Только объем, облагаемый комиссией, учитывается при расчете 14-дневного уровня. Таким образом, номинальный объем исходов накапливает историю комиссионных уровней медленнее, чем предполагает общий объем.
- Активация комиссий: Исходы в основная сеть изначально торговались без комиссий во время тестирования. 14 августа 2026 года Hyperliquid заявила, что следующее обновление активирует комиссии в размере около половины от спотовой ставки.
- Коды билдеров: Билдеры могут добавлять комиссии к ордерам на продажу, направляемым через их код, как и на споте. Это дает фронтендам источник дохода, отдельный от протокольных комиссий.
- Доля развертывателя: Создатели рынков без разрешений могут получать до 50% торговых комиссий, генерируемых их рынками. Настраиваемые комиссии запланированы для последующего обновления.
Когда HIP-4 был запущен в основной сети Hyperliquid?
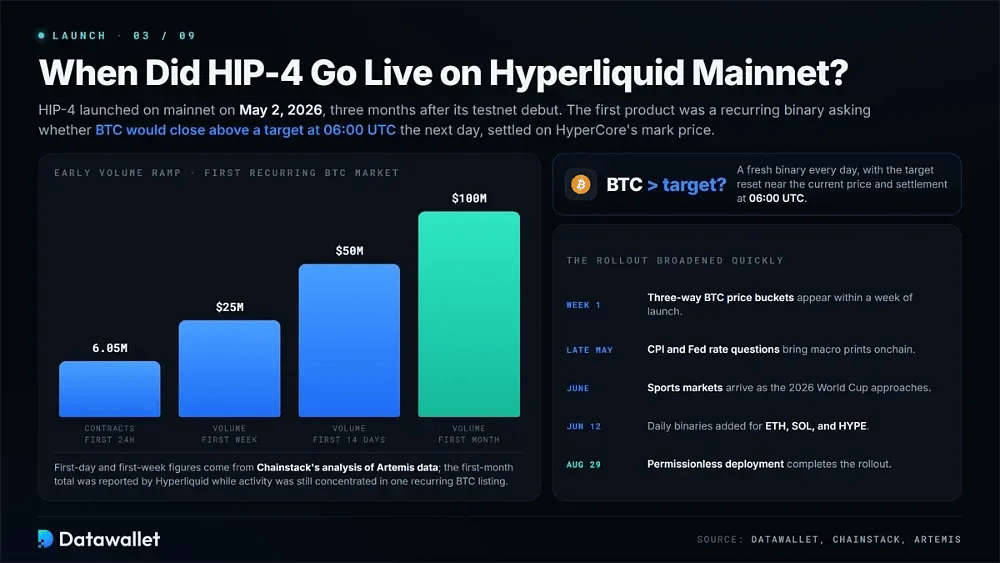
HIP-4 был запущен в mainnet Hyperliquid 2 мая 2026 года, примерно через три месяца после своего дебюта в testnet 2 февраля. Его первым продуктом стал повторяющийся бинарный контракт, в котором задавался вопрос, закроется ли BTC выше целевой цены в 06:00 UTC на следующий день, а расчет производился на основе расчетной цены HyperCore.
Анализ Chainstack данных Artemis показал, что первый рынок сгенерировал 6,05 миллиона контрактов за первые 24 часа и около $25 миллионов за первую неделю. Позже Hyperliquid сообщила примерно о $100 миллионах объема торгов исходами в течение первого полного месяца работы в основной сети.
Развертывание расширялось быстро. Трехсторонние ценовые диапазоны BTC появились в течение недели, за ними последовали вопросы по ИПЦ и ставке ФРС в конце мая. Рынки спортивных событий появились в июне, а ежедневные бинарные опционы для ETH, SOL и HYPE были добавлены 12 июня. Развертывание без разрешений завершило процесс запуска 29 августа 2026 года.
Как работает развертывание без разрешений HIP-4
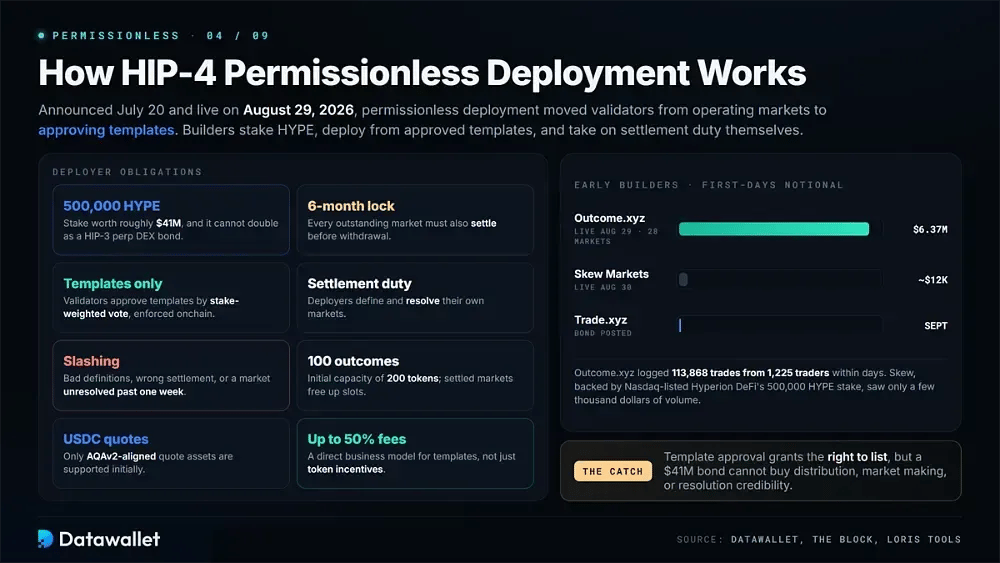
Развертывание без разрешений превратило HIP-4 из курируемой функции в инфраструктуру. Анонсированная 20 июля 2026 года и активированная в основная сеть 29 августа, эта система перевела валидаторов с управления отдельными рынками на одобрение шаблонов, которые могут использовать независимые разработчики.
1. Требования к деплоерам
Hyperliquid переняла модель экономической безопасности, уже используемую HIP-3 для бессрочных контрактов, развертываемых создателями, а затем добавила правила, специфичные для емкости исходов и сроков расчетов. Издание The Block сообщило об этих требованиях после публикации спецификации.
Основные обязательства для деплоера HIP-4 выглядят следующим образом:
- Stake в HYPE: Деплоер обязан разместить в stake 500 000 HYPE, что по недавним ценам эквивалентно примерно $41 миллиону. Тот же stake не может одновременно учитываться для существующего развертывания бессрочного DEX по стандарту HIP-3.
- Шестимесячная блокировка: Stake остается заблокированным как минимум в течение шести месяцев. Кроме того, все открытые рынки должны быть полностью урегулированы до того, как появится возможность вывести хотя бы часть средств.
- Использование шаблонов: Создатели могут инсталлировать исключительно те шаблоны, которые одобрены валидаторами посредством голосования с учетом веса stake. Их спецификации хранятся и исполняются ончейн, а не офчейн.
- Обязанность по расчетам: Каждый деплоер самостоятельно определяет и разрешает рынки в соответствии с критериями выбранного шаблона, беря на себя операционную ответственность, которую ранее валидаторы выполняли для канонических рынков.
- Риск слэшинга: Валидаторы имеют право применить слэшинг к части или ко всему объему stake в случае некорректного определения рынков, неверных расчетов или зависания любого рынка в неурегулированном состоянии более чем на одну неделю.
- Емкость исходов: Первоначально деплоер получает емкость на 100 исходов, что эквивалентно 200 токенам исходов. Вопросы с множеством исходов занимают больше слотов, тогда как урегулированные рынки освобождают емкость.
- Согласованные котировки: Рынки исходов без разрешений на начальном этапе поддерживают исключительно котируемые активы, согласованные с AQAv2, что на текущий момент подразумевает USDC.
- Доход от комиссий: Деплоеры могут получать до 50% комиссий, сгенерированных их рынками, что формирует прямую бизнес-модель для шаблонов, а не опирается исключительно на стимулирование токенами.
2. Ранние создатели HIP-4
Outcome.xyz стала первым деплоером HIP-4 без разрешений 29 августа 2026 года. Компания разместила в stake 500 000 HYPE и открыла 28 рынков, охватывающих ценовые уровни криптовалют, итоги политики ФРС и вехи индексов. Спустя несколько дней сервис Loris Tools зафиксировал объем торгов в размере $6,37 миллиона, пришедшийся на 113 868 сделок от 1 225 уникальных трейдеров на этих рынках.
Skew Markets запустилась на следующий день при поддержке компании Hyperion DeFi, котирующейся на NASDAQ, которая предоставила свой stake в размере 500 000 HYPE. Однако ее первые листинги зафиксировали объем всего в несколько тысяч долларов. Платформа Trade.xyz, являющаяся доминирующей площадкой HIP-3, внесла свой залог и, как ожидается, начнет развертывание в начале сентября.
Разница между этими первыми двумя деплоерами подчеркивает главную проблему для рынков исходов без разрешений. Одобрение шаблона дает возможность добавить рынок в листинг, но оно не создает дистрибуцию или обязательства по маркет-мейкингу, а также не формирует надежность расчетов. Один лишь залог в $41 миллион не способен обеспечить эти условия.
Типы рынков Hyperliquid HIP-4
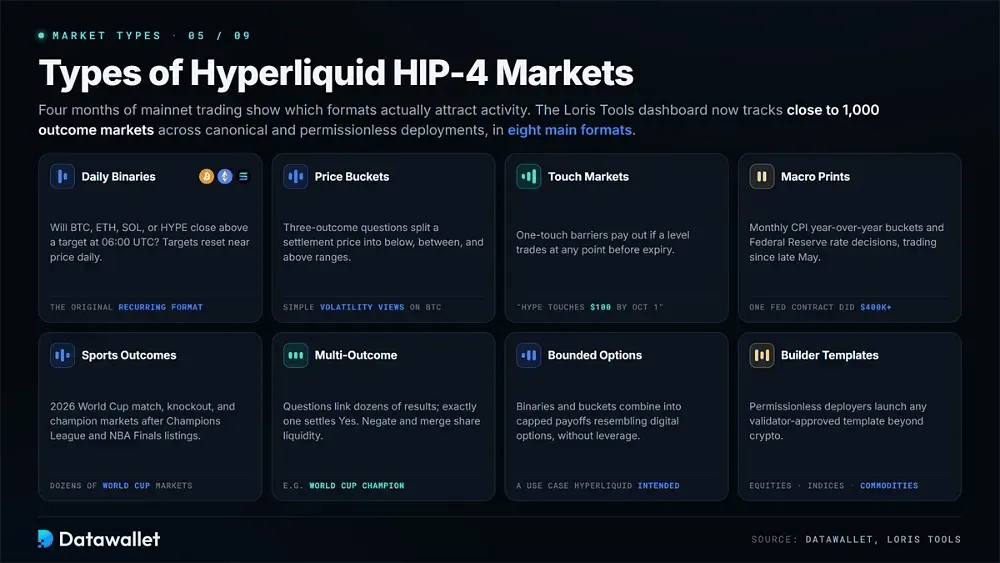
Четыре месяца торговли в mainnet позволили составить более четкое представление о том, какие форматы HIP-4 привлекают активность. Дашборд Loris Tools HIP-4 в настоящее время отслеживает около 1 000 отдельных рынков исходов в различных категориях.
К основным типам рынков, на которых действительно ведутся торги, относятся:
- Ежедневные бинарные опционы: Исходный повторяющийся формат задает вопрос о том, закроется ли BTC, ETH, SOL или HYPE выше целевого значения в 06:00 UTC. Целевое значение каждого дня сбрасывается вблизи актуальной цены.
- Ценовые диапазоны (пакеты): Вопросы с тремя исходами делят расчетную цену на диапазоны ниже, между и выше, предлагая относительно простой способ выражения взглядов на волатильность Bitcoin.
- Рынки касания: Шаблоны создателей внедрили барьеры одного касания, такие как «HYPE достигает $100 к 1 октября», которые выплачивают средства, если указанный уровень торгуется в любой момент до истечения срока.
- Макроэкономические показатели: Ежемесячные показатели ИПЦ год к году и решения Федеральной резервной системы по ставке торгуются с конца мая. Один только контракт на сохранение политики без изменений сгенерировал объем более $400 000.
- Спортивные исходы: Чемпионат мира по футболу 2026 года породил десятки рынков на матчи, раунды плей-офф и чемпионов после того, как валидаторы уже отбирали листинги победителя Лиги чемпионов и финалов НБА.
- Вопросы с множеством исходов: Рынки вроде вопроса о победителе чемпионата мира связывают десятки возможных результатов, ровно один из которых разрешается как «Да». Операции отрицания и слияния позволяют им совместно использовать ликвидность.
- Ограниченные производные инструменты, похожие на опционы: Бинарные контракты и диапазоны могут комбинироваться в ограниченные выплаты, напоминающие цифровые опционы без кредитного плеча, и именно этот сценарий использования Hyperliquid изначально планировала поддержать с помощью этого примитива.
- Шаблоны создателей: Деплоеры без разрешений могут запускать любые одобренные валидаторами шаблоны. Ранние создатели уже добавляют в свои публичные дорожные карты акции, индексы, сырьевые товары и более широкий спортивный охват.
Статистика и тенденции внедрения HIP-4
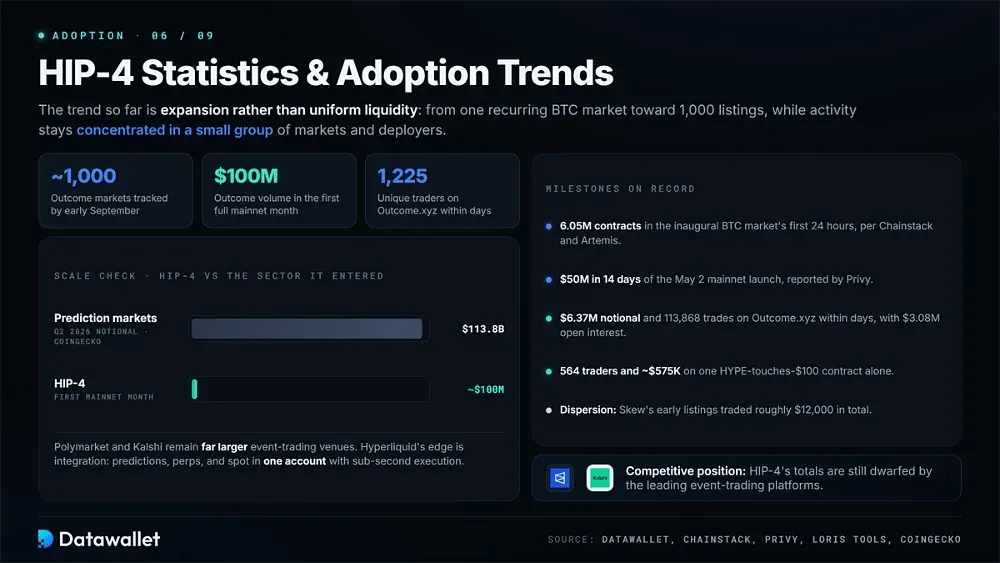
HIP-4 остается небольшим протоколом относительно общего сектора рынков предложений, но его первые четыре месяца обеспечили несколько полезных ориентиров для оценки внедрения. Приведенные ниже цифры опираются на отчетные объемы Hyperliquid, а также на данные и анализ от Chainstack, Privy и панели управления Loris Tools HIP-4.
- Масштаб сектора: Данные CoinGecko оценивают номинальный объем рынка предложений в $113,8 миллиарда во втором квартале 2026 года, формируя более широкий рынок, на котором конкурирует HIP-4.
- Активность в первый день: Первый повторяющийся рынок BTC обработал 6,05 миллиона контрактов за первые 24 часа, согласно анализу данных Artemis от Chainstack.
- Объем за первую неделю: Тот же рынок сгенерировал примерно $25 миллионов за свою первую неделю.
- Двухнедельный рубеж: Privy сообщила, что объем торгов HIP-4 превысил $50 миллионов в течение 14 дней после запуска в mainnet 2 мая 2026 года.
- Первый полный месяц: Позднее Hyperliquid сообщила примерно о $100 миллионах объема исходов за первый полный месяц работы в mainnet, когда активность все еще была сосредоточена в одном повторяющемся листинге BTC, а комиссии составляли ноль.
- Количество рынков: К началу сентября Loris Tools отслеживала около 1000 отдельных рынков исходов в рамках канонических и пермишенлесс-развертываний.
- Внедрение Outcome.xyz: Спустя несколько дней после запуска Outcome.xyz сгенерировала номинальный объем в размере $6,37 миллиона по результатам 113 868 сделок, совершенных 1,225 уникальными трейдерами. Объем открытого интереса на ее рынках на конец дня составил около $3,08 миллиона.
- Спрос на отдельный рынок: Один контракт на достижение HYPE отметки в $100 привлек 564 уникальных трейдера и около $575 000 номинального объема за несколько дней.
- Дисперсия ликвидности: Внедрение остается неравномерным среди разработчиков. В то время как Outcome.xyz достигла миллионов долларов активности, ранние листинги Skew наторговали в общей сложности примерно на $12 000.
- Конкурентная позиция: Polymarket и Kalshi остаются гораздо более крупными площадками для торговли событиями, в то время как более широкая статистика рынков предсказаний продолжает кардинально превосходить общие показатели HIP-4.
Тенденция на данный момент заключается в расширении, а не в равномерной ликвидности. HIP-4 начался с одного повторяющегося рынка BTC, затем добавил новые классы активов и форматы событий, прежде чем пермишенлесс-разработчики увеличили количество доступных исходов почти до 1000. Торговая активность, однако, остается сосредоточенной в относительно небольшой группе рынков и операторов.
Плюсы и минусы HIP-4
HIP-4 расширяет возможности Hyperliquid за пределы ее устоявшихся рынков, однако торговля исходами предполагает иные допущения относительно источников разрешения, поведения разработчиков и комиссий. Трейдерам следует учитывать эти различия, а не относиться к исходам как к еще одной форме бессрочные контракты.
Основные преимущества и компромиссы выглядят следующим образом:
Как предложение HIP-4 повлияло на токен HYPE протокола Hyperliquid
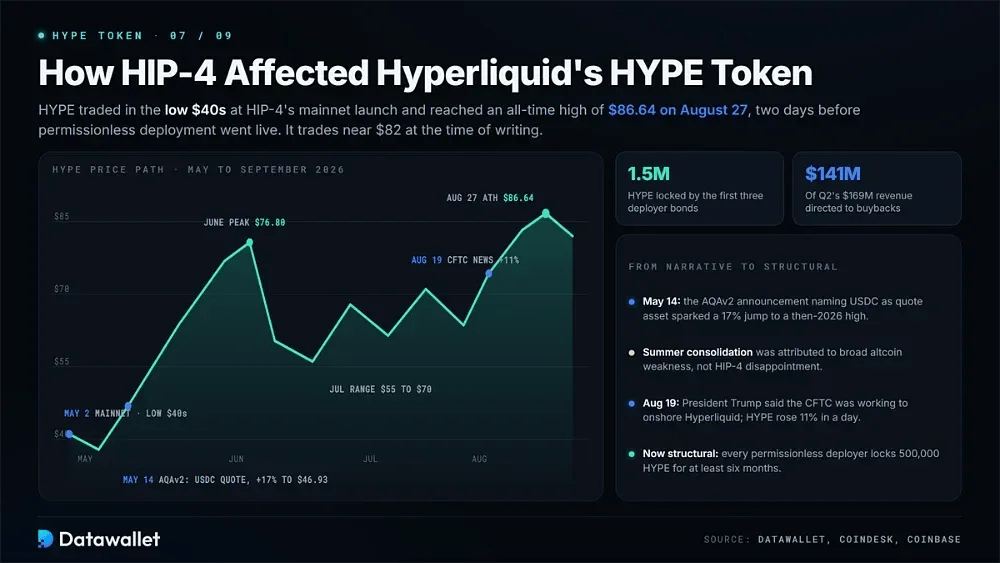
Токен HYPE торговался в диапазоне чуть выше $40 во время запуска майннет по предложению HIP-4 2 мая, а к середине мая упал ниже $39. 14 мая в анонсе AQAv2 в качестве базового актива для канонических рынков HIP-4 был назван USDC. После этого HYPE подскочил на 17% до $46,93, достигнув своего максимума за 2026 год на тот момент.
В течение июня токен продолжил расти, установив новый рекорд около $76,80, после чего резко скорректировался до $52. В течение большей части июля и в начале августа он торговался в диапазоне примерно от $55 до $70. Аналитики в основном связывали эту консолидацию с общей слабостью альткоинов, а не с разочарованием в принятии HIP-4.
Конец августа принес наиболее сильное движение. Заявление президента Трампа от 19 августа о том, что CFTC работает над переносом Hyperliquid в юрисдикцию США, подбросило HYPE вверх на 11% за один день. Токен достиг исторического максимума в $86,64 27 августа, за два дня до запуска безразрешительного развертывания HIP-4.
Прямое влияние HIP-4 на токен теперь носит структурный, а не новостной характер. Каждый создатель рынка обязан заблокировать 500 000 HYPE как минимум на шесть месяцев, и три разработчика уже зарезервировали средства. Кроме того, Фонд помощи направил $141 миллион из $169 миллионов выручки за второй квартал на выкуп токенов. HYPE торгуется около $82 на момент написания статьи.
Hyperliquid HIP-4 против HIP-3 против HIP-2 против HIP-1
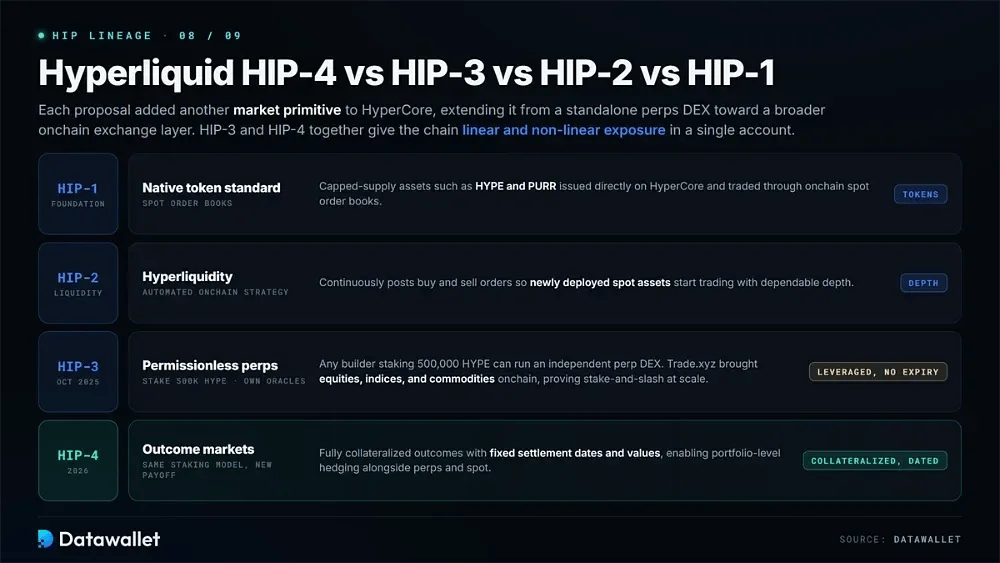
Каждое предложение по улучшению Hyperliquid добавляет в HyperCore новый рыночный примитив, постепенно расширяя протокол за пределы отдельной бессрочные контракты DEX в сторону более широкого ончейн-уровня обмена. Последовательный анализ предложений показывает, какие части HIP-4 были заимствованы из предыдущих обновлений, а какие функции являются новыми.
HIP-1 представила нативный стандарт токенов HyperCore, позволив выпускать активы с ограниченной эмиссией, такие как HYPE и PURR, напрямую и торговать ими через ончейн стакан заявок спот. За ней последовала HIP-2 с концепцией Hyperliquidity — автоматизированной ончейн-стратегией, которая непрерывно размещает ордера на покупку и продажу, чтобы новые спот-активы могли сразу торговаться с достаточной глубинкой.
В октябре 2025 года предложение HIP-3 привнесло безразрешительное развертывание в бессрочные фьючерсы. Любой разработчик, застейкавший 500 000 HYPE, мог запустить независимую бессрочные контракты DEX со своими оракулами, маржой и настройками комиссий. Такие разработчики, как Trade.xyz, использовали эту модель для вывода на ончейн акций, индексов и сырьевых товаров, продемонстрировав масштабируемость модели стейкинга и слэшинга.
HIP-4 переносит эту модель стейкинга в другую структуру выплат. Вместо контрактов с кредитное плечо без срока действия она предлагает полностью обеспеченные исходы с фиксированными датами и значениями расчетов. Вместе HIP-3 и HIP-4 предоставляют HyperCore линейную и нелинейную экспозицию, что позволяет осуществлять хеджирование на уровне портфеля в рамках единого аккаунта.
Риски Hyperliquid HIP-4
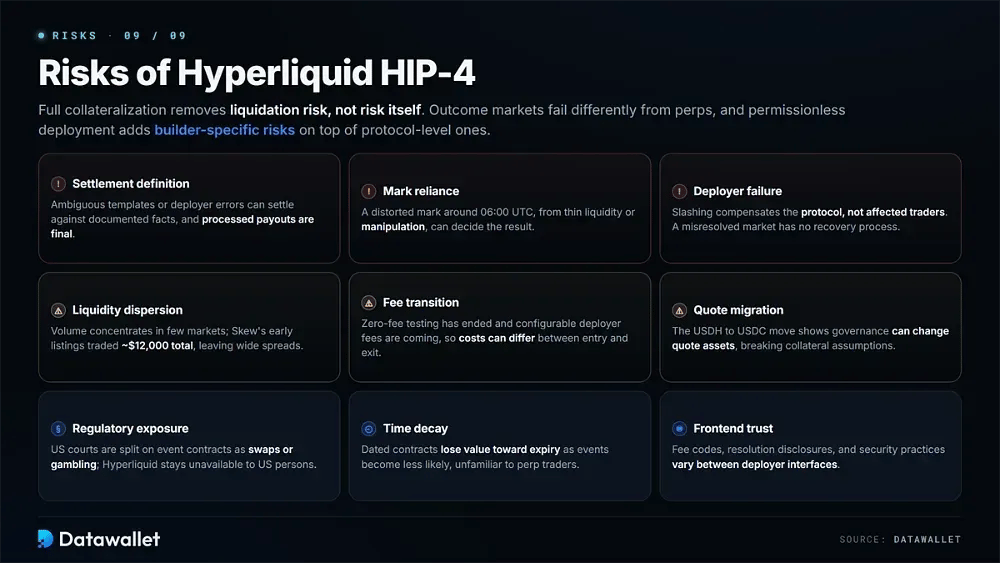
Полное обеспечение устраняет риск liquidation, но не сам риск как таковой. Рынки исходов имеют иные сценарии сбоев по сравнению с бессрочные контракты, а безразрешительное развертывание добавляет риски, специфичные для конкретных разработчиков, поверх рисков на уровне протокола.
Учитывайте следующие практические риски перед началом торговли или развертывания:
- Определение расчета: Рынок зависит от правил своего разрешения. Неоднозначные шаблоны или ошибки разработчика могут привести к расчету, противоречащему задокументированным фактам, при этом обработанные выплаты являются окончательными.
- Зависимость от котировок: Рынки цен рассчитываются на основе интерполированных котировок HyperCore. Искаженная котировка около 06:00 UTC, вызванная либо низкой ликвидностью, либо преднамеренной манипуляцией, может определить итоговый результат.
- Сбой разработчика: Слэшинг наказывает разработчика после сбоя, но залог компенсирует протокол, а не пострадавших трейдеров. Для неправильно разрешенного рынка не предусмотрено встроенного механизма восстановления.
- Дисперсия ликвидности: Объемы сосредоточены на ограниченном числе рынков. Первые листинги Skew торговались на общую сумму около $12 000, оставляя многие позиции уязвимыми к широким спредам и ненадежным ценам выхода.
- Переход комиссий: Начальный этап тестирования с Zero-Fee завершился, в то время как настраиваемые комиссии разработчиков еще не внедрены. Следовательно, эффективные торговые издержки могут различаться при входе и выходе.
- Миграция котируемых активов: Переход с USDH на USDC демонстрирует, что управление может изменять котируемые активы. Такие изменения влияют на допущения разработчиков по обеспечению и на инструменты, которые остаются номинированными в USDH.
- Регуляторные риски: Суды США разделились во мнениях относительно того, следует ли рассматривать контракты на события как swaps или азартные игры. Hyperliquid также остается недоступной для резидентов США, несмотря на продолжающиеся обсуждения с CFTC о переносе деятельности в США.
- Временной распад: Срочные контракты могут терять в стоимости по мере приближения срока истечения, если вероятность базового события снижается — с этой динамикой могут быть незнакомы трейдеры, привыкшие к бессрочные контракты без срока действия.
- Доверие к интерфейсу: Большинство пользователей взаимодействуют с рынками разработчиков через сторонние интерфейсы. Коды комиссий, раскрытие информации о разрешении споров и методы безопасности могут существенно различаться у разных разработчиков.
Заключение
HIP-4 продвинулось от предложения до продакшна быстро по меркам Hyperliquid. За четыре месяца был запущен повторяющийся бинарный контракт на BTC, ассортимент расширился до диапазонов, макроэкономических вопросов и спорта, базовой валютой котировок стал USDC, были активированы комиссионные сборы и открыт деплой для разработчиков, готовых внести залог в размере $41 миллион.
Для трейдеров практическая польза заключается в консолидации. Направленный perpetual, хедж под макроэкономический релиз и позиция на футбольный матч могут находиться на одном счете, в то время как ножки исхода остаются вне liquidation engine. Правило резолюции следует рассматривать как продукт, а не как интерфейс.
Для HYPE HIP-4 создает второй staking sink наряду с HIP-3 и напрямую связывает спрос со стороны разработчиков с блокировками токенов. Превратятся ли исходы в значимую долю объема торгов Hyperliquid, теперь зависит от разработчиков, а также от того, как регуляторы США и Clarity Act в конечном итоге решат вопрос с рынками предсказаний.