





Что такое общая заблокированная стоимость?
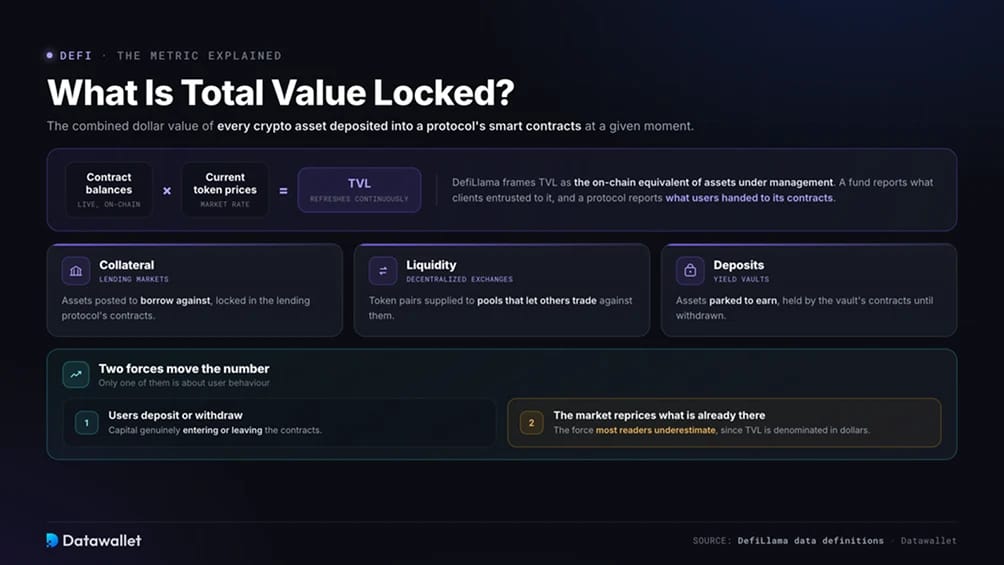
Общая заблокированная стоимость — это совокупная стоимость в долларах всех криптоактивов, внесённых в смарт-контракты протокола на определённый момент. Это могут быть залог на рынке кредитования, ликвидность в пуле децентрализованной биржи или активы, размещённые в хранилище доходности.
DefiLlama, агрегатор, предоставляющий данные для таблицы выше, рассматривает TVL как ончейн-аналог активов под управлением. Фонд сообщает, что клиенты доверили ему, а протокол сообщает, что пользователи передали его контрактам.
Поскольку показатель рассчитывается из актуальных балансов контрактов, умноженных на текущие цены токенов, он обновляется непрерывно. На него влияют две силы. Пользователи пополняют или выводят средства, а рынок переоценивает всё, что они внесли ранее. Именно вторую силу читатели недооценивают чаще всего.
Как рассчитывается TVL
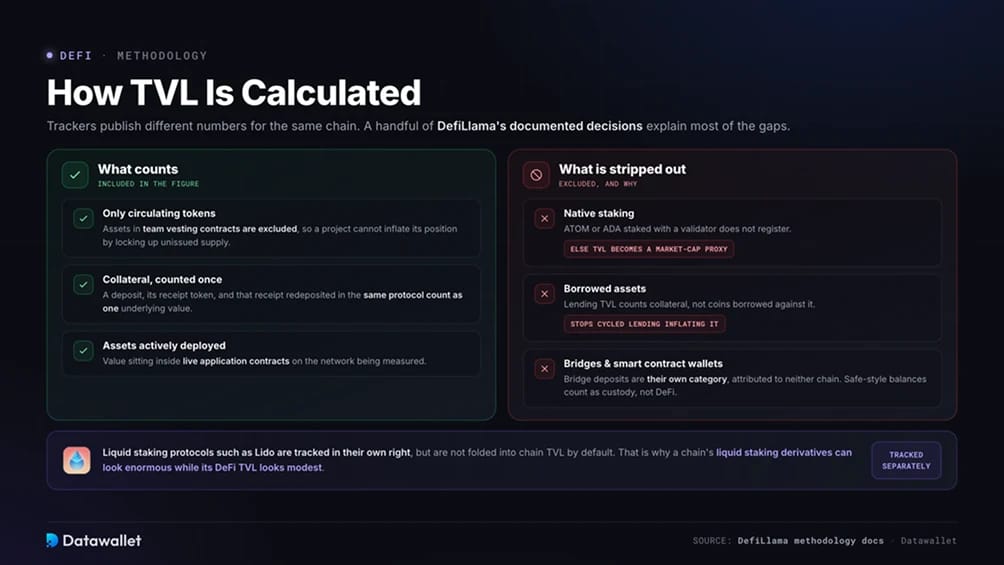
Разные трекеры публикуют разные цифры по одному и тому же блокчейну, что сбивает с толку тех, кто сравнивает источники. DefiLlama открыто описывает свою методологию, и несколько её решений объясняют большинство расхождений, с которыми вы столкнётесь.
- Учитываются только токены в обращении: активы, находящиеся в контрактах вестинга команды, исключаются, поэтому проект не может завысить свою позицию, заблокировав невыпущенное предложение.
- Без двойного учёта внутри протокола: если пользователь вносит токен, получает квитанционный токен и повторно вносит эту квитанцию в том же протоколе, базовая стоимость учитывается один раз.
- Нативный стейкинг не входит в итоги по сетям: ATOM, обеспечивающий безопасность хаба Cosmos, или ADA в staked у валидатора не учитываются в TVL. Без этого правила TVL сети стал бы показателем рыночной капитализации токена и почти ничего не говорил бы об использовании DeFi.
- Заёмные активы исключаются: TVL кредитования учитывает залог, заблокированный в контрактах, а не монеты, взятые под него в заём. Это исключение введено специально, чтобы циклическое кредитование не завышало итоговый показатель.
- Мосты отслеживаются отдельно: депозиты через мосты учитываются как отдельная категория и не относятся ни к сети отправления, ни к сети назначения.
- Кошельки смарт-контрактов исключены: балансы в Safe и похожих кошельках считаются хранением, а не участием в DeFi.
Протоколы ликвидного стейкинга, такие как Lido, учитываются отдельно и по умолчанию не включаются в TVL сети, поэтому деривативы ликвидного стейкинга сети могут выглядеть огромными, а её TVL в DeFi — скромным.
Почему TVL важен
TVL заслуженно используется, потому что отвечает на вопрос, на который не ответит ни один график цены: какой объём капитала готов находиться в наборе смарт-контрактов и принимать связанный с ними риск.
- Глубина ликвидности: Глубокие пулы позволяют исполнять крупные заявки без сильного проскальзывания. Трейдер, работающий крупным объёмом в сети с малым TVL, заплатит за это качеством исполнения.Сопоставимость:
- Сопоставимость:⟧ Поскольку DefiLlama применяет единый стандарт к сотням сетей, TVL позволяет сравнивать аппчейн Cosmos с роллапом Эфириум без необходимости каждый раз заново выстраивать анализ.Выявленные предпочтения:
- Выявленное предпочтение: Депозиты несут реальный риск, поэтому это более дорогой сигнал, чем социальная активность или число транзакций. Капитал, который остаётся во время просадки, говорит о том, о чём не говорит число кошельков.Выявление стресса:
- Выявление стресса: резкое падение за один день обычно указывает на вывод средств, а не на движение цены. Это расхождение — одно из самых ранних публичных предупреждений о том, что что-то сломалось.
Что произошло с TVL в DeFi в этом году
Сектор начал январь примерно с 114,5 млрд долларов в заблокированных средствах и сокращался в каждом последующем месяце, достигнув минимума около 69,3 млрд долларов в конце июня, после чего восстановился к 74 млрд долларов в начале июля. Это падение почти на 40 % за полгода.
Основной ущерб нанесла цена. Биткоин упал более чем на 50 % от пика октября 2025 года, а поскольку TVL выражен в долларах, падающий рынок уменьшает показатель, даже если никто не выводит токены. Делеверидж, начавшийся с ликвидаций 10 октября, убрал заёмный капитал, который раздувал итоговые значения в предыдущем цикле.
Остальное довершили сбои в безопасности. Drift Protocol потерял около 286 млн долларов 1 апреля, а 18 апреля злоумышленники вывели примерно 116 500 rsETH стоимостью около 292 млн долларов из моста LayerZero проекта KelpDAO. Похищенные токены ничем не были обеспечены, и злоумышленник внёс их в залог на Aave V3, чтобы занять wrapped ether.
Собственные контракты Aave не были взломаны, но последствия всё равно ударили по ним. Рынки rsETH были заморожены, вкладчики массово выводили средства, а CoinDesk сообщил о плохом долге примерно в 196 млн долларов, сосредоточенном в одной паре залогов.
TVL Aave упал с 26,4 млрд долларов 18 апреля примерно до 14,6 млрд долларов через месяц. Общий TVL в DeFi снизился на 13,2 млрд долларов за 48 часа, что остаётся самой наглядной демонстрацией в этом цикле того, как быстро метрика переоценивает доверие.
Разбивка просадки по категориям показывает, где сосредоточились потери. Ликвидный стейкинг лидировал по снижению: примерно 44 % с начала года, за ним следует кредитование с показателем около 39 %. Токенизированные реальные активы оказались единственной крупной категорией, которая выросла: за тот же период рост составил почти 48 %.
В каких сетях больше всего TVL
Эфириум по-прежнему остаётся опорой сектора: на него приходится более половины всего TVL в DeFi. Это доминирование отражает десятилетие накопления протоколов, самую глубокую базу стейблкоинов среди всех сетей и то, что большинство институциональных решений по умолчанию по-прежнему рассчитываются именно там.
Под ним рейтинг стал более разнообразным, чем предполагает прежняя иерархия Layer 1. BSC, Solana, Tron, Base и биткоин теперь расположены в узком диапазоне, и каждый удерживает позицию по своей причине. Основа Tron — кредитование и переводы стейблкоинов, Base опирается на дистрибуцию Coinbase, а показатель биткоина в основном определяется Babylon, который по состоянию на май удерживал около 56 850 BTC в хранилищах нативного стейкинга.
Только две сети из первой десятки увеличили заблокированную стоимость за первое полугодие. Tron прибавил около 5 % благодаря устойчивости балансов USDT, которые мало зависят от рыночных настроений, а Hyperliquid вырос почти на 7 %, поскольку ончейн-деривативы продолжали отбирать долю у централизованных площадок.
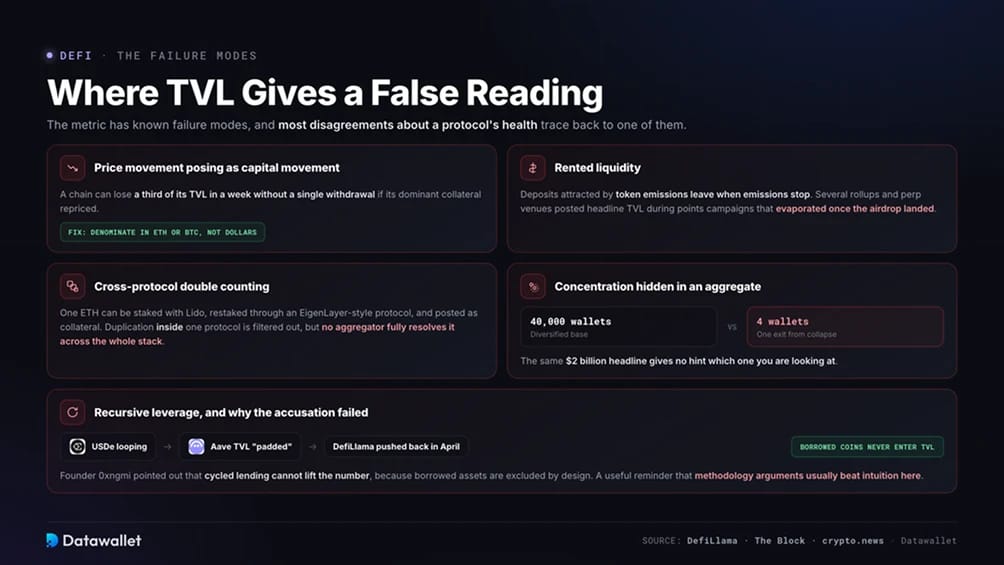
- Движение цены, выдаваемое за движение капитала. Сеть может потерять треть TVL за неделю без единого вывода средств, если переоценился её основной залоговый актив. Проверка TVL в ETH или BTC, а не в долларах, разделяет эти два эффекта.Арендованная ликвидность.
- Арендованная ликвидность: депозиты, привлечённые эмиссией токенов, уходят, когда эмиссия прекращается. Несколько сетей Layer 2 и бирж бессрочных контрактов показывали высокий TVL во время кампаний с баллами, который испарился после аирдропа; эту закономерность The Block описал на примере когорты роллапов 2025 года.Двойной учёт между протоколами.
- Двойной учёт между протоколами: один ETH можно застейкать через Lido, рестейкнуть через протокол типа EigenLayer и разместить как залог на рынке кредитования. Дублирование внутри одного протокола отфильтровывается, а на панели есть переключатель двойного учёта, хотя ни один агрегатор не решает проблему полностью для всего стека.Рекурсивное кредитное плечо.
- Рекурсивное кредитное плечо: Стратегии с зацикливанием, построенные вокруг активов вроде USDe от Ethena, вызвали обвинения в том, что показатель Aave завышен. Основатель DefiLlama 0xngmi возразил в апреле, указав, что заёмные монеты никогда не попадают в TVL, поэтому циклическое кредитование не может увеличить это число. Биржа — полезное напоминание о том, что споры о методологии обычно оказываются весомее интуиции.Концентрация, скрытая внутри совокупного показателя.
- Концентрация, скрытая в совокупном показателе: TVL сети в 2 млрд долларов, сформированный четырьмя кошельками, ведёт себя совсем не так, как та же сумма, распределённая между сорока тысячами. По заголовочной цифре невозможно понять, с каким случаем вы имеете дело.
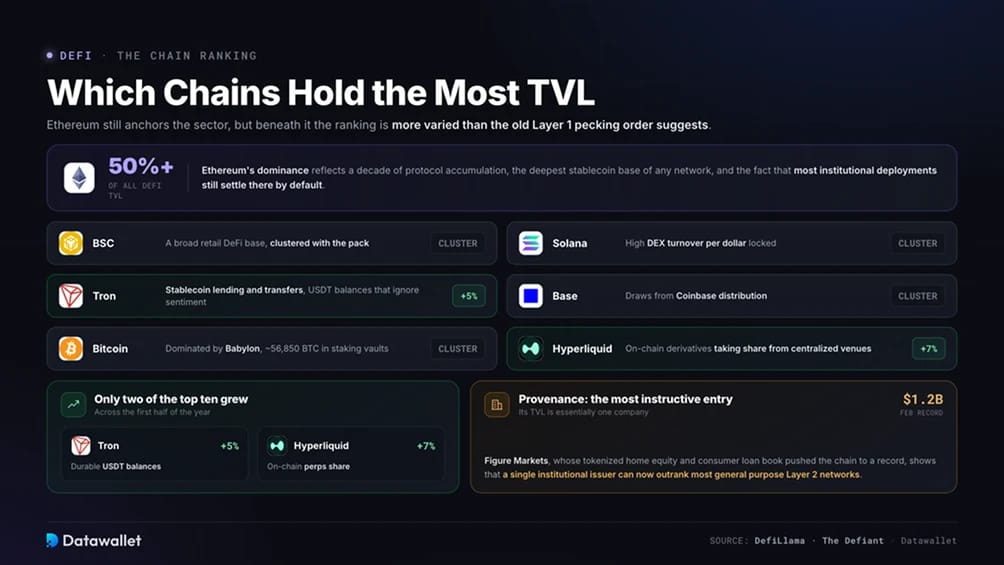
Самый показательный пример — Provenance. Его TVL — по сути, одна компания, Figure Markets, чья токенизированная доля в жилой недвижимости и портфель потребительских кредитов вывели сеть на рекордные 1,2 млрд долларов в феврале, по данным The Defiant. Один институциональный эмитент теперь может опережать большинство универсальных сетей уровня 2.
Когда TVL даёт ложное представление
У этой метрики есть известные слабые места, и большинство споров о состоянии протокола сводится к одному из них.
Метрики, которые аналитики используют вместе с TVL
Серьёзный анализ на нынешнем рынке рассматривает TVL лишь как один из нескольких показателей. Каждая из приведённых ниже метрик отвечает на вопрос, на который TVL ответить не может.
- Общая защищённая стоимость (TVS): L2BEAT учитывает активы, переведённые через канонический мост, через внешние мосты и выпущенные нативно в роллапе, независимо от того, задействованы ли они где-либо. Поэтому TVS заметно превышает TVL по данным DefiLlama для той же сети, а их сравнение показывает, какая часть переведённого капитала простаивает.
- Комиссии и выручка: комиссии показывают, сколько пользователи платят за использование протокола, а выручка — сколько остаётся протоколу. Площадка со стабильными комиссиями при скромных депозитах здоровее той, что держит крупные депозиты, не приносящие ничего.
- Отношение объёма к TVL: показывает, насколько интенсивно работает каждый заблокированный доллар. Solana стабильно обеспечивает больший оборот DEX на каждый заблокированный доллар, чем Эфириум, поэтому может лидировать по дневному объёму децентрализованных бирж, находясь ниже по TVL.
- Открытый интерес: для бирж бессрочных контрактов открытый интерес — более близкий аналог TVL. Объём можно дёшево накрутить, тогда как удержание позиции требует внесения маржи и уплаты финансирования. К началу июля Hyperliquid достиг рекордной доли 9,3 % в мировом открытом интересе по бессрочным контрактам, тогда как в конце мая она составляла 6,9 %.
- Предложение стейблкоинов: объём стейблкоинов в обращении к середине июня достиг примерно 314 млрд долларов, что примерно в 4,4 раза больше общего TVL в DeFi. Большая часть долларовой ликвидности в ончейне теперь вообще находится вне протоколов DeFi — это структурный сдвиг, а не временное явление.
Что TVL начинает упускать
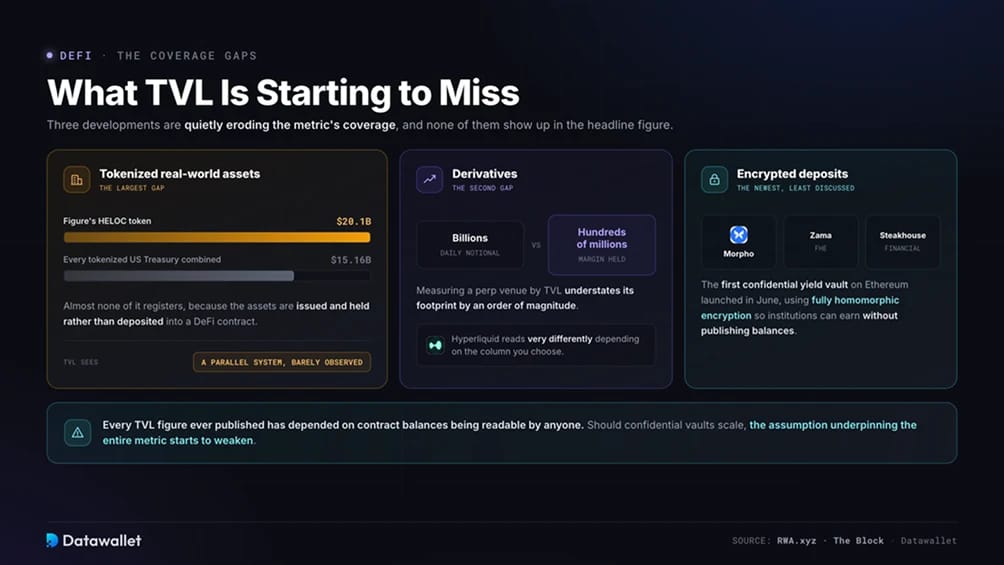
Три тенденции незаметно сокращают охват показателя, и ни одна из них не видна в главной цифре.
Крупнейший разрыв приходится на токенизированные реальные активы. Токен Figure на основе HELOC достиг примерно 20,1 млрд долларов в начале июля, что больше, чем все токенизированные казначейские облигации США вместе взятые: 15,16 млрд долларов, по данным RWA.xyz. Почти ничего из этого не учитывается в TVL, поскольку активы выпускаются и хранятся, а не вносятся в контракт DeFi. Рынок токенизации превратился в параллельную систему, которую график TVL в DeFi почти не замечает.
Деривативы — второй пробел. Бессрочная биржа, проводящая миллиарды дневного номинального объёма, может держать лишь несколько сотен миллионов маржи. Измерение по TVL занижает её экономический масштаб на порядок, поэтому статистика протокола Hyperliquid выглядит очень по-разному в зависимости от выбранного столбца.
Зашифрованные депозиты — самое новое и наименее обсуждаемое направление. Zama, Morpho и Steakhouse Financial запустили в июне первое конфиденциальное хранилище доходности на Эфириум, используя полностью гомоморфное шифрование, чтобы институциональные инвесторы могли зарабатывать, не раскрывая балансы и размеры позиций, как сообщило издание The Block.
Каждый опубликованный когда-либо показатель TVL опирался на то, что балансы контрактов может прочитать любой желающий. Если конфиденциальные хранилища получат масштаб, допущение, на котором держится вся метрика, начнёт ослабевать.
Как мы читаем таблицу выше
Мы используем таблицу как отправную точку, а не как окончательный вердикт, и три привычки делают её намного полезнее.
Сравните столбцы изменений с динамикой цены за тот же период. Если TVL сети падает сильнее, чем её основной залоговый актив, значит, капитал действительно ушёл. Если падает меньше, рынок просто переоценил то, что уже было.
Сравнивайте количество протоколов с суммой в долларах. У сети с сотнями действующих протоколов диверсифицированная основа, а сеть с несколькими протоколами находится в одном крупном вкладчике от совсем другого рейтинга.
Воспринимайте резкие недельные движения как вопросы, а не выводы. Позиция биткоина колеблется из-за окон пополнения Babylon, Provenance зависит от выдачи кредитов одним эмитентом, а роллап может привлечь миллиард долларов благодаря запуску программы стимулов. Понимать, какой механизм стоит за движением, важнее, чем само движение.
Выводы
TVL по-прежнему лучше любых альтернатив выполняет одну задачу. Он показывает в одном сопоставимом показателе, где капитал решил оставаться и принять риск смарт-контрактов в сотнях конкурирующих сетей.
Изменился вес, который этот показатель способен нести в одиночку. Просадка последних шести месяцев, скорость апрельского заражения и переток институционального капитала в токенизированные активы, которые TVL не учитывает, сузили его пригодность как единственного индикатора.
В сочетании с комиссиями, открытым интересом и предложением стейблкоинов он остаётся одним из самых честных наборов данных в криптоиндустрии. Если смотреть на него изолированно, он введёт вас в заблуждение именно тогда, когда точность важнее всего.
Часто задаваемые вопросы
Какой TVL считается хорошим для протокола DeFi?
Универсального порога не существует, поскольку площадка деривативов и рынок кредитования превращают депозиты в экономическую активность с совершенно разной скоростью. Более полезная проверка — остаются ли депозиты после окончания стимулов в токенах и приносит ли протокол комиссии, пропорциональные удерживаемым средствам.
Почему DefiLlama и L2BEAT показывают разные цифры для одного и того же роллапа?
Они измеряют разные вещи. DefiLlama считает активы, активно задействованные в приложениях этой сети, а L2BEAT считает всё, что переведено в сеть через мост или выпущено в ней, включая токены, лежащие без движения в кошельках. Ни один из показателей не ошибочен, а разрыв между ними показывает, какая доля переведённого через мост капитала простаивает.
Означает ли более высокий TVL, что сеть безопаснее?
Нет. TVL показывает глубину ликвидности и готовность капитала, а не безопасность. Апрельские эксплойты лишили протоколы миллиардов, хотя их собственный код не был взломан, а это показывает, что концентрированное обеспечение может передавать риск, а не поглощать его.
Почему staked ETH или ADA не включаются в TVL сети?
Нативный стейкинг обеспечивает безопасность сети, а не работу DeFi-приложения. Если его учитывать, TVL сети начнёт отслеживать рыночную капитализацию токена, поскольку объём застейканных монет велик, а его стоимость в долларах ежедневно колеблется. По той же причине DefiLlama отслеживает протоколы ликвидного стейкинга отдельно.
Можно ли манипулировать TVL?
Отчасти. Эмиссии могут временно «арендовать» пополнения, а пулы кредитования без достаточного обеспечения исторически позволяли заёмщикам возвращать средства в тот же протокол. Агрегаторы противодействуют этому, исключая заёмные активы и токены, не находящиеся в обращении, однако пополнения, вызванные стимулами, трудно отличить от органических в реальном времени.