









Что показывает тепловая карта ликвидаций биткоина?
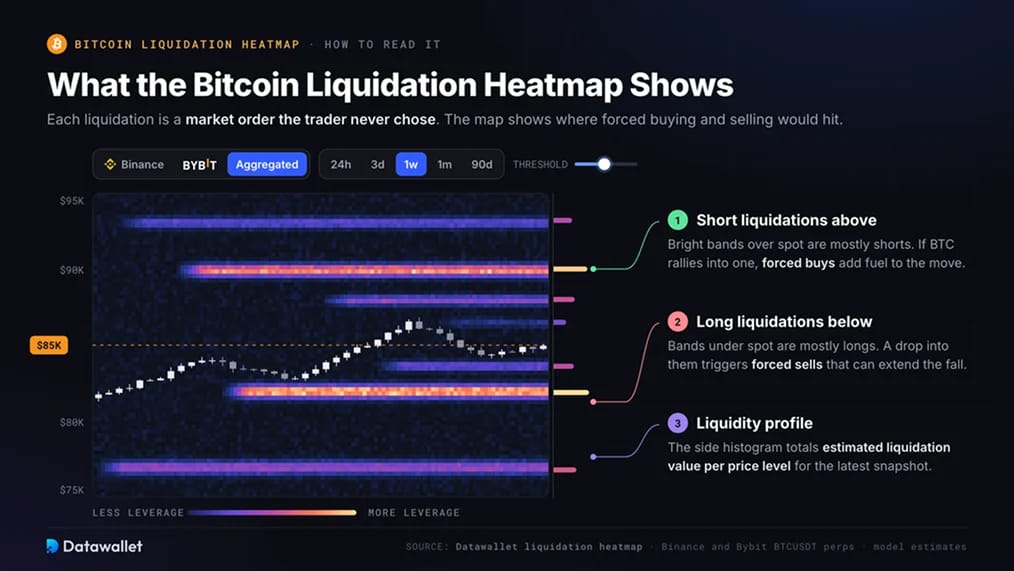
Тепловая карта ликвидаций биткоина оценивает ценовые уровни, на которых будут принудительно закрыты позиции по бессрочным фьючерсам на BTC с кредитным плечом. Каждая ликвидация — это рыночный ордер, который трейдер не собирался размещать. Поэтому карта показывает, где принудительные покупки и продажи повлияют на рынок относительно текущей цены биткоина.
Datawallet строит график на основе данных по бессрочным фьючерсам BTCUSDT на Binance и Bybit. Вы можете смотреть каждую биржу отдельно или использовать сводный вид, а период задаётся от 24 часов до 90 дней.
- Яркие полосы: это ценовые уровни, на которых была бы ликвидирована большая часть оценочного кредитного плеча. Полосы выше цены в основном отражают ликвидации шортов, которые превращаются в вынужденные покупки. Полосы ниже цены в основном отражают ликвидации лонгов, которые превращаются в вынужденные продажи.
- Ползунок порога: скрывает более слабые уровни, так что на графике остаются только самые крупные скопления. Это помогает, когда 90-дневный обзор перегружен.
- Профиль ликвидности: боковая гистограмма суммирует оценочный объём ликвидации на каждом ценовом уровне по последнему снимку. Так проще сравнить ближайшие пулы лонгов и шортов.
- Панель ключевых уровней: показывает крупнейшие кластеры выше и ниже спота рядом с 24-часовыми итогами ликвидаций лонгов и шортов.
Как рассчитываются цены ликвидации BTC?
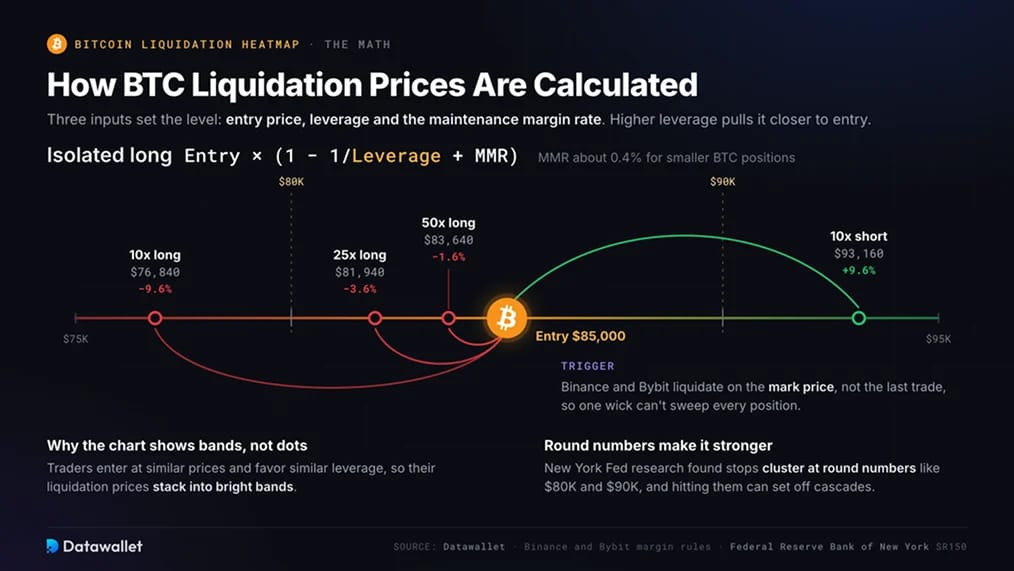
Цену ликвидации определяют три параметра: цена входа, кредитное плечо и ставка поддерживающей маржи биржи. Когда маржа, оставшаяся в позиции, падает ниже поддерживающей маржи, система управления рисками биржи забирает позицию и закрывает её.
И Binance, и Bybit запускают ликвидацию по маркировочной цене, а не по цене последней сделки. Маркировочная цена — это ориентир справедливой стоимости, построенный на споттовом индексе, поэтому один резкий всплеск в тонком стакане заявок не уничтожит все близкие позиции.
Для изолированной длинной позиции приблизительная цена ликвидации равна цене входа × (1 − 1/кредитное плечо + ставка поддерживающей маржи). При ставке поддерживающей маржи около 0,4 %, что типично для небольших позиций по BTC, длинная позиция, открытая по 85 000 $, ликвидируется примерно на уровне:
- 10x лонг: около 76 840 $, примерно на 9,6 % ниже цены входа
- 25x лонг: около 81 940 $, примерно на 3,6 % ниже цены входа
- 50x лонг: около 83 640 $, примерно на 1,6 % ниже цены входа
Шорт с кредитным плечом 10x от той же точки входа ликвидируется около 93 160 $. Трейдеры склонны входить по схожим ценам и использовать схожее кредитное плечо, поэтому цены их ликвидации накапливаются в полосы, которые вы видите на графике.
Круглые числа усиливают скопление ордеров. Исследование Федерального резервного банка Нью-Йорка показало, что стоп-лосс-ордера скапливаются у круглых чисел и могут запускать самоподдерживающиеся ценовые каскады, когда цена до них доходит. То же происходит, когда BTC торгуется в плотной зоне ликвидаций.
Биржи не публикуют индивидуальные цены ликвидации, поэтому любая тепловая карта — это модель. Она учитывает открытый интерес, цены, по которым этот открытый интерес был добавлен, и предполагаемое распределение кредитного плеча. Результат показывает, где сосредоточен риск ликвидации. Это не отражение реальных позиций.
Что влияет на кредитное плечо в биткоине?
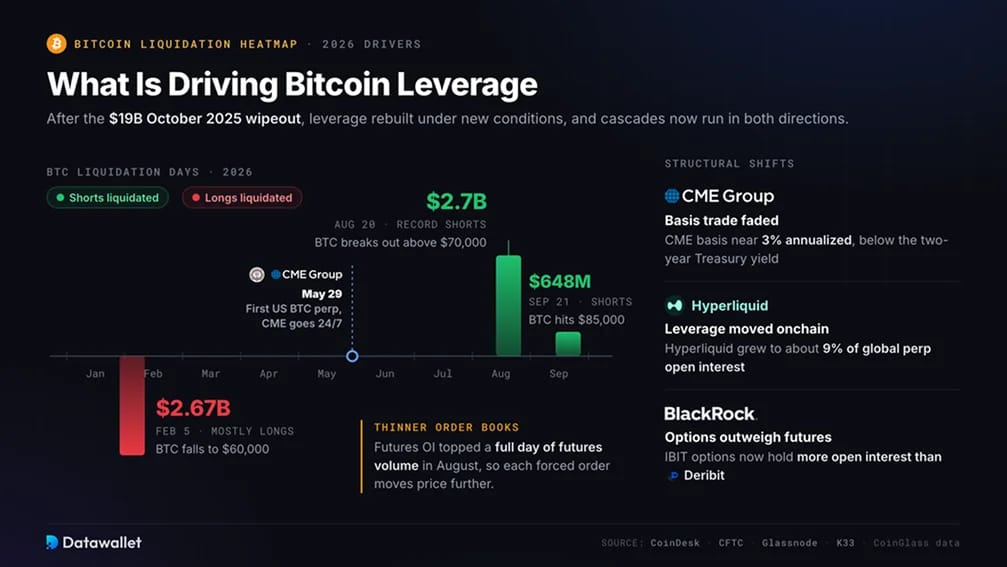
Рынок деривативов биткоина изменился после обвала 10 октября 2025 года. Примерно 19 млрд долларов позиций были ликвидированы за 24 часа, а открытый интерес по бессрочным фьючерсам снизился на 43 %. С тех пор кредитное плечо снова выросло, но в иных условиях.
- Каскады теперь идут в обе стороны: в феврале 2026 года за один день было ликвидировано 2,67 млрд долларов, большая часть — лонги, когда BTC упал до 60 000 $. К августу давление изменилось на противоположное. 20 августа шорты потеряли рекордные 2,7 млрд долларов, когда BTC вышел из шестинедельного диапазона выше 70 000 $. Ещё 648 млн долларов шортов было ликвидировано 21 сентября, когда BTC достиг 85 000 $.
- Низкая ликвидность делает каждую ликвидацию масштабнее: данные Glassnode за август 2026 года показали, что открытый интерес по фьючерсам на BTC превышал объём торговли фьючерсами за целый день, а объём торговли на споте был самым низким с 2019 года. В тонких книгах ордеров каждый принудительный ордер сильнее двигает цену и подталкивает к ликвидации всё больше позиций.
- Кредитное плечо ушло за рубеж и в ончейн: базисная сделка на CME, которая раньше служила ориентиром для институциональных позиций, сократилась примерно до 3 % годовых, ниже доходности двухлетних казначейских облигаций. Открытый интерес на CME впервые с 2023 года опустился ниже, чем у Binance. Hyperliquid, децентрализованная биржа бессрочных контрактов, выросла примерно до 9 % мирового открытого интереса по бессрочным контрактам.
- Бессрочные фьючерсы появились в США на регулируемом рынке: 29 мая 2026 года CFTC одобрила первый контракт на бессрочные фьючерсы на биткоин на регулируемой в США бирже. В тот же день CME начала торговлю криптовалютными фьючерсами и опционами 24/7. Движения в выходные, которые раньше происходили только на оффшорных площадках, теперь происходят и на регулируемых рынках.
- Открытый интерес по опционам теперь превышает фьючерсы: открытый интерес по опционам на BTC превышает открытый интерес по фьючерсам с середины 2025 года. Опционы на ETF IBIT от BlackRock теперь имеют больший открытый интерес, чем Deribit. Крупные страйки тоже влияют на цену. Пут со страйком 60 000 $ имел открытый интерес более 1 млрд долларов во время распродажи в июне 2026 года.
Как использовать тепловую карту BTC вместе с другими данными
Кластер ликвидаций показывает, где находятся принудительные ордера. Другие данные показывают, дойдёт ли цена до них.
- Оценивайте расстояние, а не только яркость: кластер на 1 млрд долларов в 2 % от спотовой цены значит гораздо больше, чем такой же кластер в 15 %. Используйте представления 24h и 3d для ближайших уровней, а 1m или 90d — для уровней, устоявших в нескольких ралли.
- Сравнивайте биржи, прежде чем доверять уровню: зона, которая видна на Binance, на Bybit и в сводном представлении, отражает широкое позиционирование. Зона, которая видна только на одной площадке, может принадлежать одному крупному трейдеру.
- Проверьте открытый интерес: если открытый интерес растёт в плотной зоне, на этом уровне по-прежнему появляется новое кредитное плечо. Трекер открытого интереса по биткоину от Datawallet показывает, наращиваются или сокращаются позиции на биржах.
- Используйте ставку финансирования как решающий фактор: положительная ставка при крупных скоплениях лонгов ниже спота говорит о переполненных лонгах. Отрицательная ставка при крупных скоплениях шортов выше спота указывает на топливо для шорт-сквиза, как это и произошло в августе 2026 года.
- Следите за пустотами после сбора ликвидности: после ликвидации кластера этот уровень обычно исчезает с тепловой карты. Цена может быстро пройти через пустое пространство, пока не достигнет следующего скопления кредитного плеча.
Чего не может показать тепловая карта биткоина
- Уровни являются оценками: счета с кросс-маржой и портфельной маржой используют весь баланс как обеспечение, поэтому их реальные цены ликвидации могут находиться далеко от значений, которые предполагает модель.
- Данные о ликвидациях занижены: в публичной ленте ликвидаций Binance отображается не более одной ликвидации по каждому символу в секунду. При быстрых обвалах реальные объёмы могут быть намного выше публичных цифр.
- Карта охватывает лишь часть рынка: в ней нет фьючерсов CME, хеджирования опционами, потоков спотовых ETF и ончейн-площадок вроде Hyperliquid. Распродажа, вызванная продажами на споте, может провести BTC через уровни почти без ликвидаций.
- Он не предсказывает направление: тепловая карта показывает, где сработают принудительные заявки, но не то, в какую сторону цена пробьёт уровень первой. Это обычно определяют макрошоки, потоки ETF и заголовки о пошлинах или решениях центробанков.
- Защитные механизмы биржи влияют на результат: механизмы частичной ликвидации поэтапно уменьшают крупные позиции. Когда страховые фонды истощаются, автоматическое снижение плеча может закрыть прибыльные позиции на противоположной стороне сделки.