Топ-10 статистики и трендов Hyperliquid
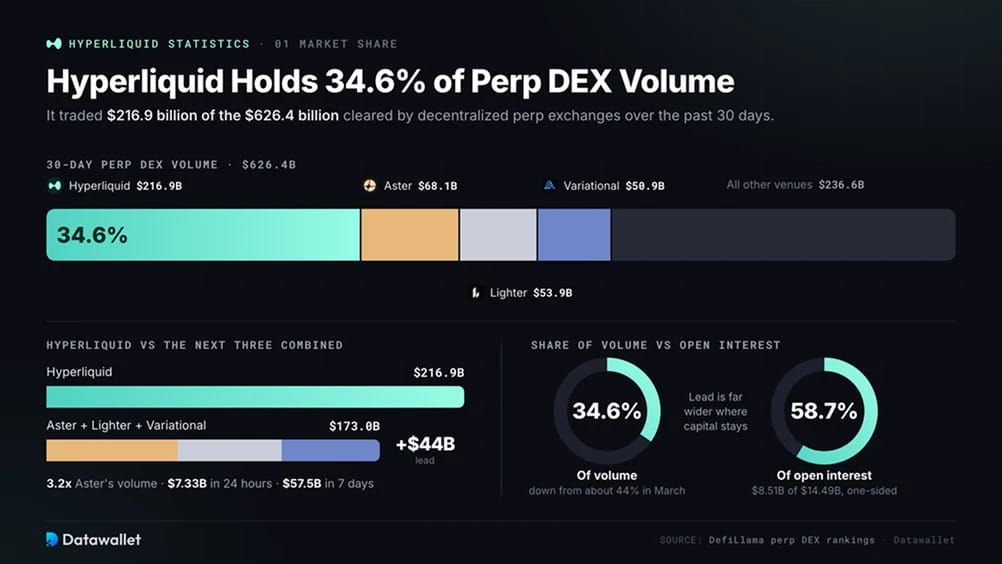
1. Hyperliquid занимает 34,6 % объёма торгов бессрочными контрактами на DEX
Из 626,4 млрд долларов, проторгованных на децентрализованных биржах бессрочных контрактов за последние 30 дней, на Hyperliquid пришлось 216,9 млрд долларов по данным рейтингов DEX бессрочных контрактов DefiLlama. Бессрочные контракты — это фьючерсы без даты экспирации. Они отслеживают цену актива с помощью платежей по ставке финансирования между длинными и короткими позициями.
Доля Hyperliquid в 34,6 % ниже примерно 44 % в марте, хотя его объём в долларах превышает 172,6 млрд долларов, зафиксированные в нашем майском аудите. Новые площадки росли быстрее, что сократило его долю на расширяющемся рынке.
Как лидер выглядит на фоне остальных:
- Отрыв от Aster: Aster показала 68,1 млрд долларов за те же 30 дней. Объём Hyperliquid был в 3,2 раза больше, разница составила 148,8 млрд долларов. Наше сравнение Hyperliquid и Aster объясняет, чем отличаются эти площадки.
- Следующие три вместе: объём Aster, 53,9 млрд долларов у Lighter и 50,9 млрд долларов у Variational в сумме дают 173,0 млрд долларов. Один только Hyperliquid превысил эту сумму на 44,0 млрд долларов.
- Доля открытого интереса: на Hyperliquid приходится 8,51 млрд долларов из 14,49 млрд долларов открытого интереса на децентрализованных биржах бессрочных контрактов, отслеживаемых DefiLlama, то есть 58,7 %. Открытый интерес измеряет стоимость всё ещё открытых позиций и показывает задействованный капитал, а не оборот торговли.
- Дневной темп: торговля достигла 7,33 млрд долларов за последние 24 и 57,5 млрд долларов за семь дней. Недельный объём по сектору вырос на 8,4 %.
2. Совокупный объём торговли бессрочными контрактами превысил 5,38 трлн долларов
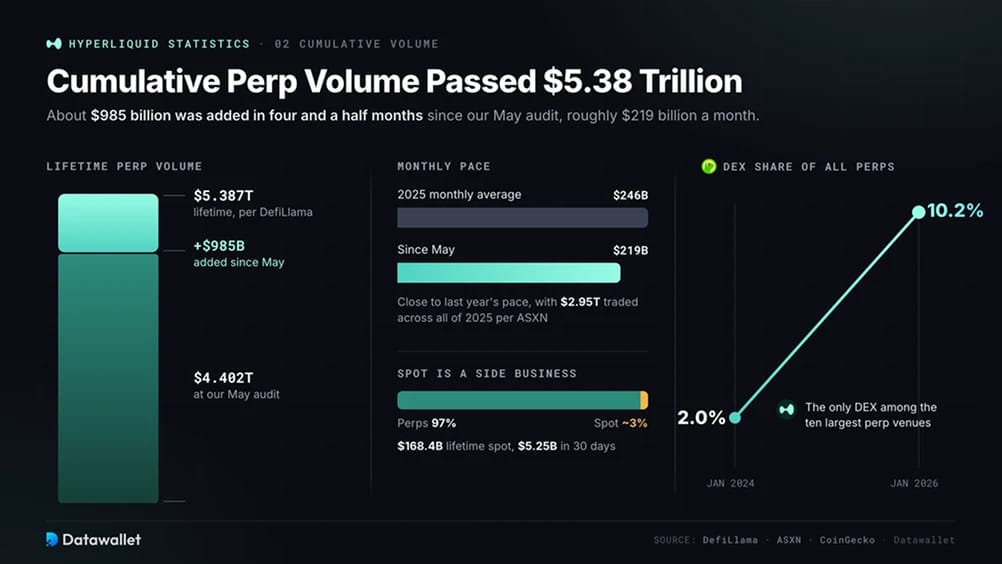
Совокупный объём бессрочных контрактов Hyperliquid сейчас составляет 5,387 трлн долларов по данным DefiLlama против 4,402 трлн долларов на момент нашей последней проверки этой страницы в мае. За примерно четыре с половиной месяца биржа добавила около 985 млрд долларов, в среднем около 219 млрд долларов в месяц. Это близко к среднемесячному показателю 2025 года в 246 млрд долларов, а не к замедлению, о котором мы писали ранее в этом году.
По итоговым данным ASXN за год, объём за весь 2025 год составил 2,95 трлн долларов. По более широкому рынку отчёт CoinGecko об активности бирж показал, что доля децентрализованных бирж бессрочных контрактов во всей торговле бессрочными контрактами выросла с 2,0 % в январе 2024 года до 10,2 % в январе 2026 года. В нём Hyperliquid назван единственной децентрализованной площадкой среди десяти крупнейших бирж бессрочных контрактов любого типа.
Спот остаётся небольшой частью бизнеса: за 30 дней оборот составил 5,25 млрд долларов, а с момента запуска — 168,4 млрд долларов. Показатель за всё время — около 3 % объёма бессрочных контрактов. В нашем руководстве бессрочные контракты и торговля на споте объясняется, почему контракты с кредитным плечом преобладают на бирже. Для более широкого сравнения см. нашу статистику бессрочных фьючерсов.
3. Открытый интерес достиг рекорда в 18 млрд долларов
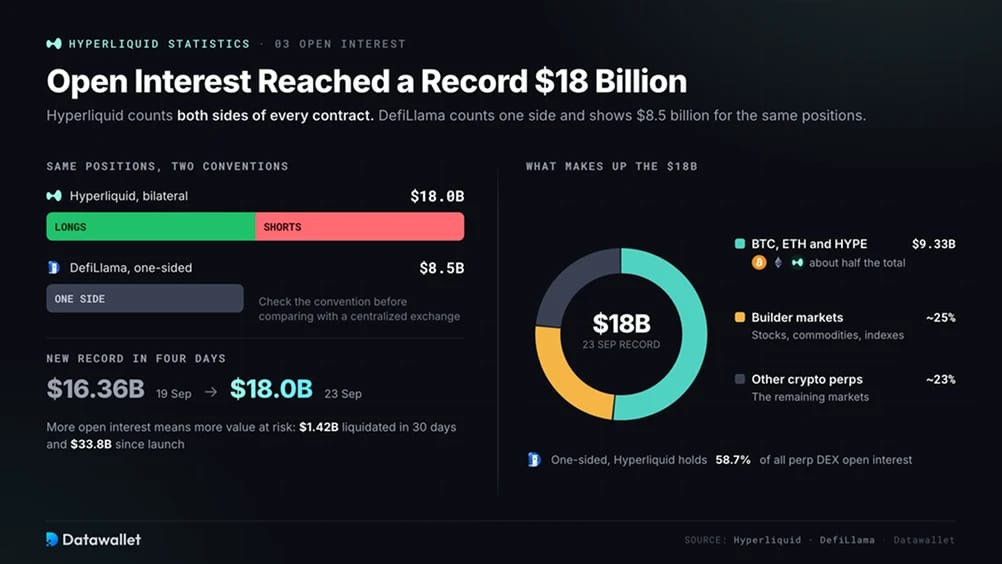
23 сентября Hyperliquid сообщила о рекордном открытом интересе в 18 млрд долларов, превысившем максимум в 16,36 млрд долларов, установленный четырьмя днями ранее. Этот двусторонний показатель учитывает и длинную, и короткую сторону каждого контракта. Контракты на биткоин, Эфириум и HYPE дали около 9,33 млрд долларов, а рынки акций, сырья и индексов, развёрнутые строителями, составили почти четверть общего объёма.
Односторонний показатель DefiLlama составляет 8,5 млрд долларов, что даёт Hyperliquid 58,7 % открытого интереса среди DEX с бессрочными контрактами. Обе методики учёта описывают одни и те же позиции, поэтому для сравнения с централизованными биржами нужно проверять, как каждая площадка их считает. DefiLlama также рассматривает tradeXYZ и другие площадки разработчиков как отдельные протоколы, что дополнительно объясняет меньшую цифру по Hyperliquid.
Более высокий открытый интерес означает, что на платформе больше позиций с кредитным плечом и больше средств, подверженных ценовым колебаниям. Ликвидации за последние 30 дней составили 1,42 млрд долларов, а с момента запуска — 33,8 млрд долларов. Наша панель ликвидаций криптовалют отслеживает эти события на биржах. Тепловая карта ликвидаций HYPE показывает концентрацию позиций HYPE с кредитным плечом, а на странице ставок финансирования видно, сколько платят переполненные лонги или шорты, чтобы оставаться открытыми.
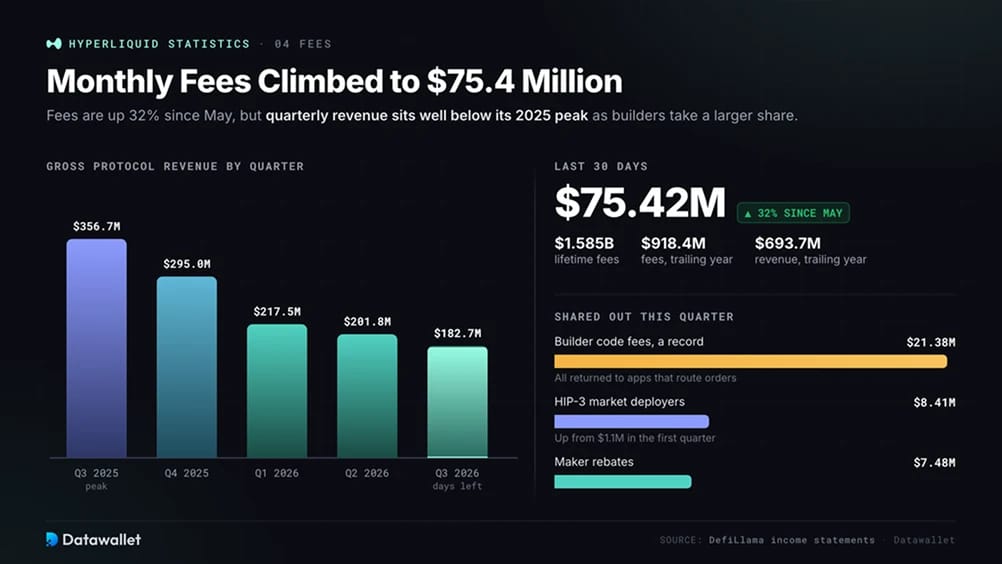
4. Ежемесячные комиссии выросли до 75,4 млн долларов
Комиссии за последние 30 дней достигли 75,42 млн долларов, что на 32 % больше, чем 56,92 млн долларов в нашем майском отчёте. За последние семь дней добавилось 22,13 млн долларов, и общая сумма комиссий за всё время составила 1,585 млрд долларов. По данным DefiLlama, за последний год комиссии составили 918,4 млн долларов, а доход протокола — 693,7 млн долларов. Большая часть разницы достаётся разработчикам и маркет-мейкерам, которые привлекают сделки.
Несмотря на восстановление объёма, квартальные показатели остаются ниже пика 2025 года. Валовая выручка протокола достигла 356,66 млн долларов в третьем квартале 2025 года, а в следующие три квартала составила 294,98 млн долларов, 217,47 млн долларов и 201,83 млн долларов. За несколько дней до конца текущий квартал находился на уровне 182,69 млн долларов и, по всей видимости, завершится немного ниже предыдущего.
Большая доля каждой сделки теперь уходит другим участникам, что объясняет, почему объём вырос быстрее комиссий. Комиссии по builder-кодам достигли квартального рекорда в 21,38 млн долларов, и все они возвращены сторонним приложениям, направляющим ордера в Hyperliquid. Выплаты деплоерам HIP-3 выросли с 1,1 млн долларов в первом квартале до 8,41 млн долларов в текущем квартале. Ещё 7,48 млн долларов составили рибейты мейкеров. В нашем руководстве о комиссиях Hyperliquid подробно описана ступенчатая шкала, которую платят трейдеры.
5. Выкупы поглотили 1,28 млрд долларов выручки
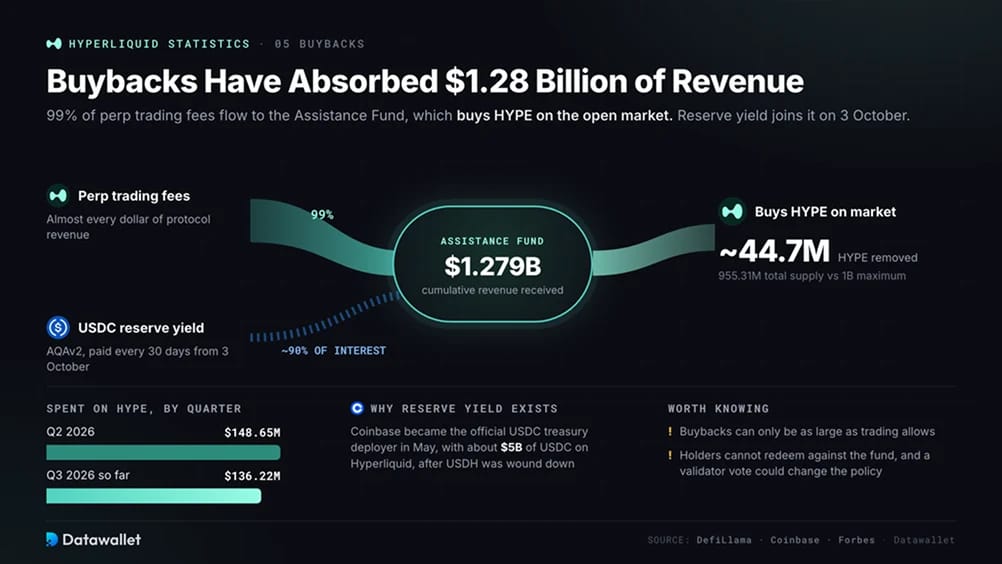
Почти вся прибыль Hyperliquid направляется на покупку токенов. По методологии DefiLlama, 99 % торговых комиссий по бессрочным контрактам поступает в Assistance Fund, контролируемый протоколом счёт, который покупает HYPE на открытом рынке. Совокупная выручка, направленная в фонд, достигла 1,279 млрд долларов.
Чистая прибыль держателей токена составила 148,65 млн долларов во втором квартале и 136,22 млн долларов на данный момент в третьем, и всё это было направлено на покупку HYPE. DefiLlama указывает общее предложение в 955,31 млн при максимуме в 1 млрд, из чего следует, что примерно 44,7 млн HYPE было безвозвратно изъято.
Forbes назвал обратный выкуп механизмом, а не оценкой HYPE, и мы согласны с этим различием. Торговая активность ограничивает, сколько может потратить выкуп, финансируемый комиссиями, о чём говорит снижение квартальной выручки с 2025 года. Держатели HYPE не могут погасить токены за счёт фонда, а валидаторы могут проголосовать за изменение политики.
Пул выкупа вскоре получит второй источник доходов. AQAv2, сокращение от Aligned Quote Asset version two, направляет протоколу примерно 90 % процентов по резервам USDC, которые хранятся для пользователей Hyperliquid. Выплаты поступают в Assistance Fund каждые 30 дней. Начисление доходности началось 26 августа, первый перевод запланирован на 3 октября.
Соглашение следует за назначением Coinbase официальным USDC-казначейским оператором Hyperliquid в мае. Native Markets согласилась свернуть USDH и передать Coinbase право выкупить бренд этого стейблкоина. Тогда Coinbase оценивала объём USDC на Hyperliquid примерно в 5 млрд долларов, что вдвое больше, чем годом ранее.
6. Рынки билдеров формируют около 30 % объёма
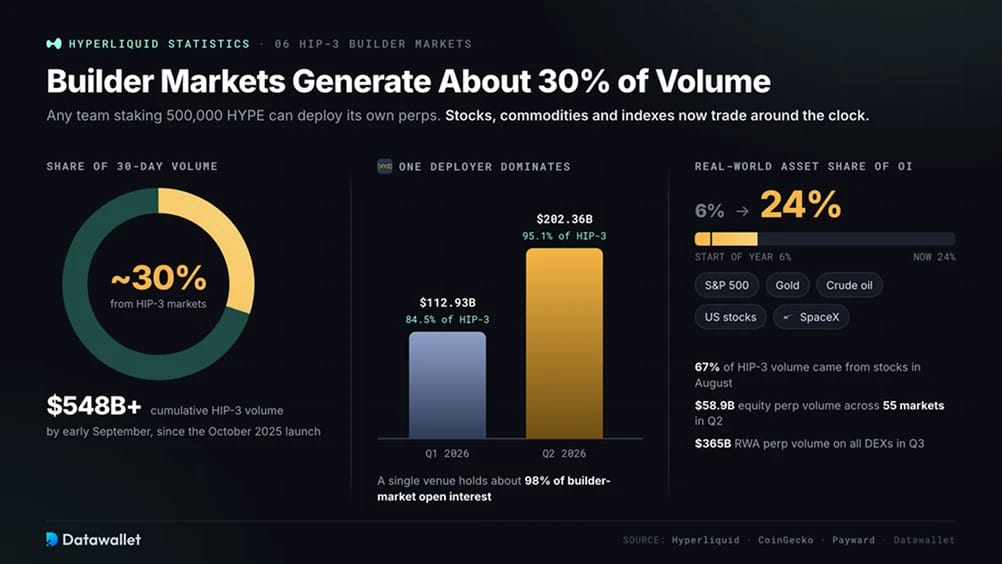
В рамках HIP-3 команда может застейкать 500 000 HYPE, чтобы запустить собственные рынки бессрочных контрактов на движке сопоставления ордеров Hyperliquid. С момента запуска в октябре 2025 года эти рынки стали одним из основных направлений бизнеса. Совокупный объём к началу сентября превысил 548 млрд долларов, а на HIP-3 приходилось около 30 % всей торговли на Hyperliquid за предыдущие 30 дней. Правила запуска описаны в нашем обзоре HIP-3.
Один деплоер доминирует. tradeXYZ обработал 202,36 млрд долларов во втором квартале против 112,93 млрд долларов в первом. Его доля в объёме HIP-3 выросла с 84,5–95,1 % за этот период. В сентябре, когда материнская компания Kraken объявила о планах по HIP-3, она отметила, что одна площадка контролировала 98 % открытого интереса на рынке билдеров.
Бессрочные контракты на акции обеспечили 58,9 млрд долларов на 55 рынках во втором квартале. К августу контракты, привязанные к акциям, составили 67 % объёма HIP-3, обогнав сырьевые товары. Hyperliquid теперь предлагает круглосуточные контракты на отдельные акции США и частные компании, такие как SpaceX, наряду с S&P 500, золотом и сырой нефтью. Контракты на реальные активы выросли примерно с 6 % открытого интереса в начале года до около 24 %.
На децентрализованных площадках объём бессрочных контрактов на реальные активы в третьем квартале достиг 365 млрд долларов, причём основная часть торговли пришлась на Hyperliquid. В нашем руководстве по биржам торговли токенизированными акциями сравниваются доступные площадки. Контракты на частные компании описаны в нашем руководстве по фьючерсам pre-IPO.
7. Рынки прогнозов открыли для сторонних разработчиков
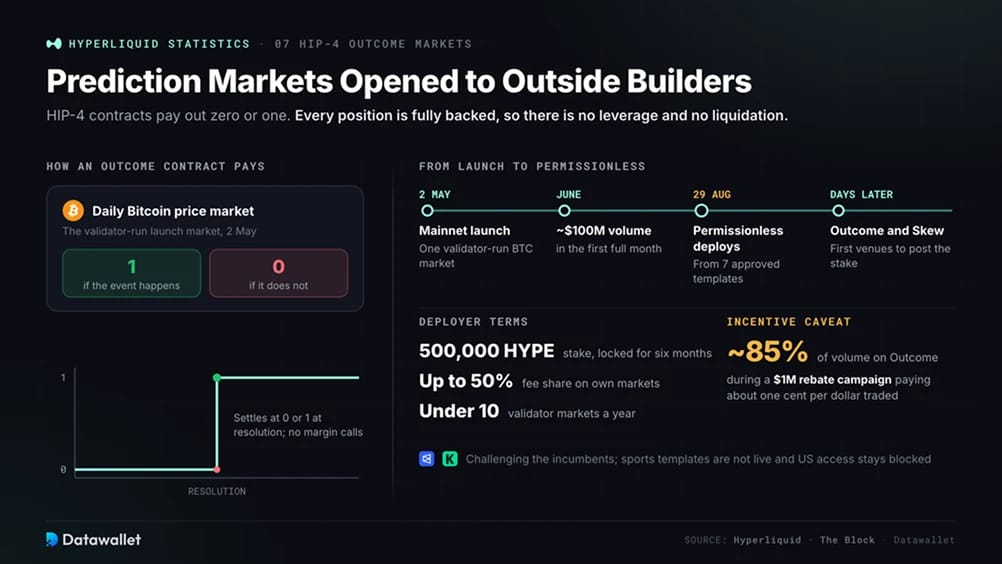
HIP-4 вводит полностью обеспеченные контракты на исходы, которые выплачивают либо ноль, либо единицу в зависимости от наступления события. Полное обеспечение исключает кредитное плечо и ликвидацию. Платформа запущена в основной сети 2 мая с ежедневным рынком цены биткоина, которым управляют валидаторы, а Hyperliquid сообщила примерно о 100 млн долларов объёма по исходам в первый полный месяц. В нашем разборе HIP-4 рассматривается устройство контрактов.
Обновление сети 29 августа открыло развёртывание для внешних билдеров. Они должны застейкать 500 000 HYPE на шесть месяцев и использовать шаблоны, одобренные валидаторами. Деплойеры могут устанавливать комиссии до 50 % на своих рынках. Сами валидаторы рассчитывают запускать менее десяти канонических рынков в год. В течение нескольких дней Outcome и Skew внесли необходимый stake и начали развёртывать рынки из семи одобренных шаблонов.
Стимулы раздули начальную активность. Объём вырос примерно втрое после запуска свободного развёртывания, но около 85 % пришлось на Outcome во время его кампании по возврату комиссий на 1 млн долларов, которая выплачивала трейдерам около одного цента за каждый торгуемый доллар. Первая проверка — сохранится ли эта активность после окончания возвратов.
Спортивные шаблоны, использовавшиеся при тестировании, ещё не вышли в основную сеть, а доступ из США остаётся закрытым. Наш обзор рынков предсказаний и сравнение Polymarket и Kalshi объясняют, с какими устоявшимися платформами конкурирует Hyperliquid.
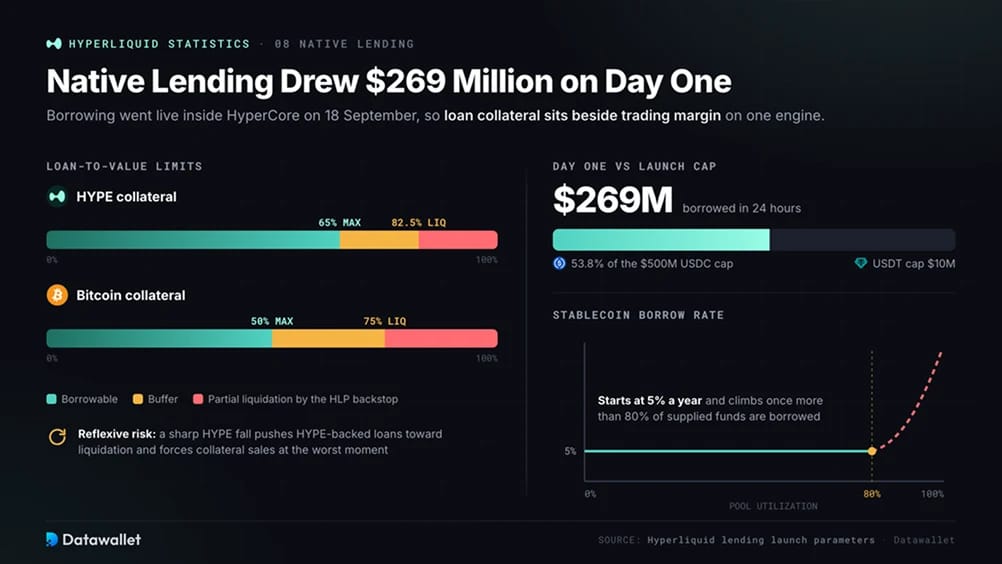
8. Нативное кредитование привлекло 269 млн долларов в первый день
Пользователи заняли 269 млн долларов в стейблкоинах в первые 24 часа после того, как Hyperliquid включил ручное заимствование 18 сентября. Кредитование работает внутри HyperCore, движка, отвечающего за книги ордеров. Поэтому залог по займу находится рядом с маржой для торговли, а не в отдельном приложении.
Поставщики USDC и USDT получают проценты, которые платят заёмщики; ставки зависят от того, какая часть пула кредитования используется.
Важные параметры запуска:
- Лимиты кредита к стоимости залога: пользователи могут занять до 65 % стоимости залога в HYPE или до 50 % стоимости залога в биткоин. Отношение кредита к стоимости залога показывает сумму займа, делённую на стоимость обеспечения.
- Пороги ликвидации: частичная ликвидация начинается при коэффициенте 82,5 % для займов под залог HYPE и 75 % для займов под залог биткоин. Позиции, пересекающие эти пороги, передаются резервному ликвидатору HyperCore, входящему в хранилище HLP.
- Лимиты на заимствование: на старте заимствование было ограничено суммой 500 млн долларов в USDC и 10 млн долларов в USDT. Заимствования в первый день заняли более половины доступных USDC.
- Кривая процентной ставки: заимствование стейблкоинов начинается со ставки 5 % годовых, а ставка растёт, когда использование превышает 80 % предоставленных средств.
Кредитование даёт держателям HYPE доступ к долларам без продажи токенов, что снижает давление продавцов при росте цен. Резкое падение даст обратный эффект: займы приблизятся к ликвидации, а залог придётся продавать в неблагоприятный момент. Любой рынок кредитования, принимающий в залог собственный токен, сталкивается с этим рефлексивным риском. Hyperliquid пошёл на него, допустив для HYPE более высокое отношение займа к стоимости, чем для биткоин.
9. Заблокированная стоимость выросла до 7,49 млрд долларов
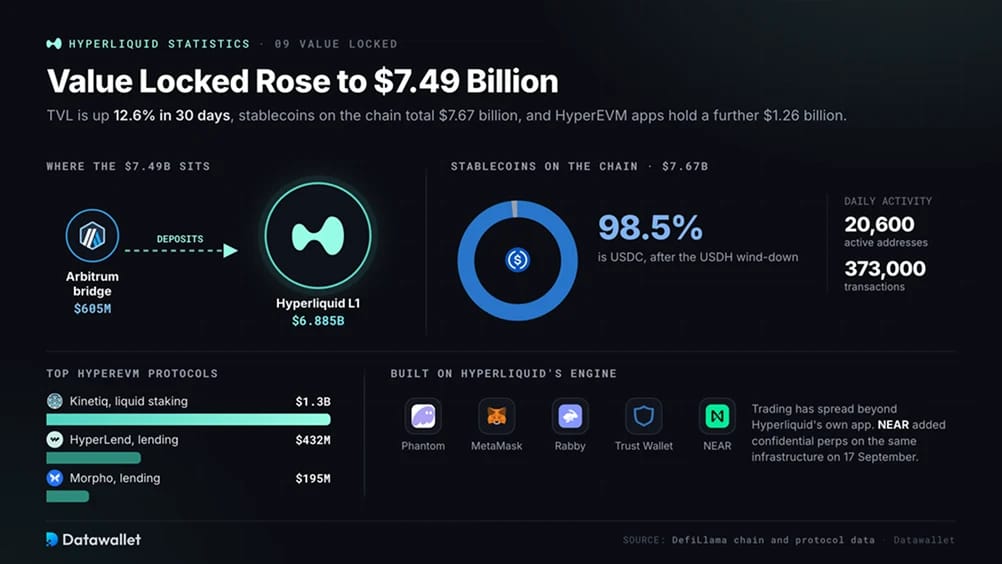
По данным DefiLlama, общая заблокированная стоимость Hyperliquid составляет 7,49 млрд долларов, что на 12,6 % больше за 30 дней. TVL измеряет стоимость активов, внесённых в протокол, в долларах. В Hyperliquid L1 находится 6,885 млрд долларов, ещё 605 млн долларов — в контракте моста Arbitrum, который используется для большинства депозитов в Hyperliquid. Наш трекер общей заблокированной стоимости сравнивает этот блокчейн с Эфириум, Solana и другими сетями.
Общий объём предложения стейблкоинов составляет 7,67 млрд долларов. После прекращения работы USDH на долю USDC приходится 98,5 % этой суммы. HyperEVM, уровень смарт-контрактов, использующий валидаторы Hyperliquid, удерживает ещё 1,26 млрд долларов в 320 протоколах.
Крупнейший — Kinetiq с 1,3 млрд долларов. Этот протокол ликвидного стейкинга выпускает торгуемый токен в обмен на staked HYPE. Рынки кредитования HyperLend и Morpho следуют за ним с 432 млн долларов и 195 млн долларов соответственно. По данным DefiLlama, в сети также около 20 600 активных адресов и 373 000 ежедневных транзакций.
Hyperliquid обеспечивает торговлю далеко за пределами собственного интерфейса. Phantom, MetaMask, Rabby и Trust Wallet предлагают бессрочные контракты в своих кошельках на его инфраструктуре. 17 сентября NEAR Protocol объявил о запуске торговли бессрочными контрактами с конфиденциальными позициями на том же движке. Наш обзор лучших проектов HyperEVM охватывает всю экосистему.
10. Доступ Wall Street расширился благодаря ETF и казначейским активам
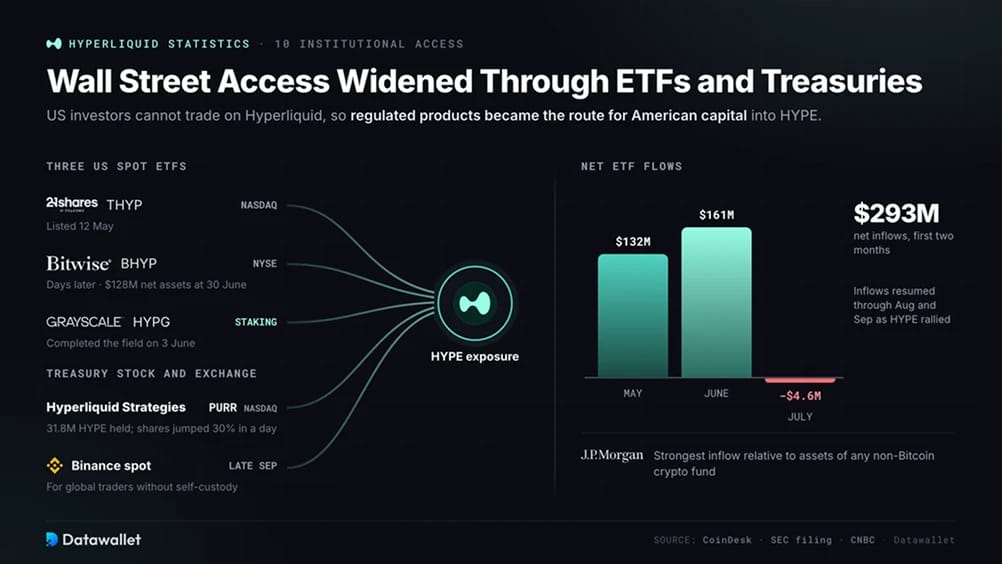
Поскольку инвесторы из США не могут торговать на Hyperliquid, регулируемые продукты стали основным путём для американского капитала в HYPE. 21Shares Hyperliquid ETF (THYP) дебютировал на Nasdaq 12 мая. Hyperliquid ETF (BHYP) от Bitwise вышел на NYSE несколькими днями позже, а Grayscale Hyperliquid Staking ETF (HYPG) присоединился 3 июня.
ETF, или биржевой фонд, держит токен на регулируемом хранении и торгуется как акция. Ежедневные потоки по каждому продукту указаны в нашем трекере Hyperliquid ETF.
Притоки составили 132 млн долларов в мае и 161 млн долларов в июне. Аналитики JPMorgan назвали это самым сильным притоком относительно активов среди всех криптофондов, кроме биткоин-фондов. Затем спрос приостановился: в июле зафиксирован небольшой чистый отток в 4,6 млн долларов.
Полугодовой отчёт BHYP в SEC показал чистые активы в размере 128 млн долларов и запасы чуть менее 1,96 млн HYPE на 30 июня. В августе и сентябре, когда HYPE рос, приток средств возобновился.
Ещё один регулируемый путь — Hyperliquid Strategies, торгующаяся на Nasdaq под тикером PURR. Компания раскрыла наличие 31,8 млн HYPE после очередной покупки на 252 млн долларов в начале сентября по средней цене около 83,40 $. Её акции выросли на 30 % за один день, когда Белый дом выразил поддержку выводу Hyperliquid в регулируемое поле США. Наш трекер казначейств Hyperliquid отслеживает всех публичных держателей.
Binance в конце сентября ввела спотовые пары с HYPE. Этот листинг важнее для трейдеров за пределами США, не использующих кошельки с самостоятельным хранением, чем для американцев.
Статистика токена HYPE
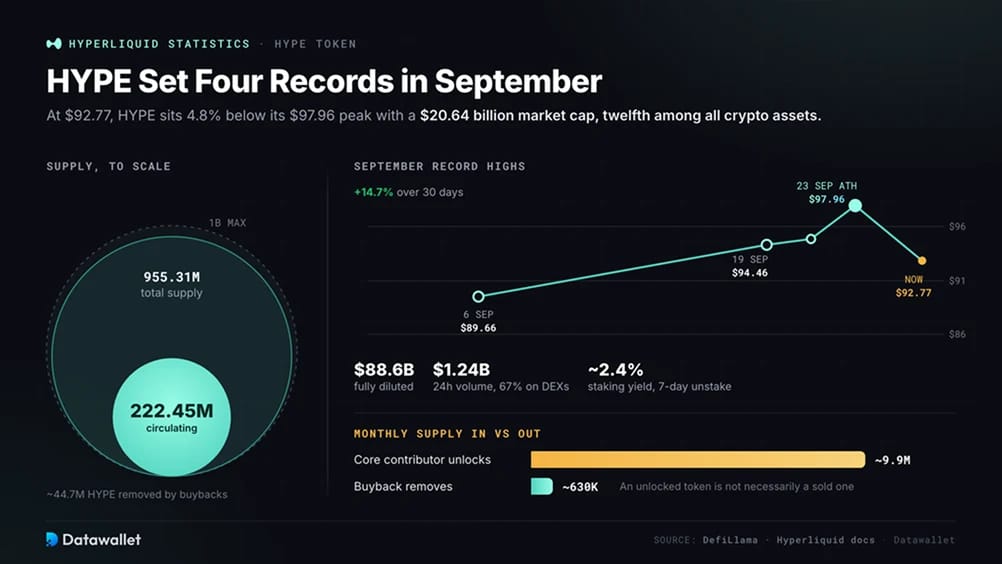
Компания, которая тратит выручку на покупку HYPE, помогла сделать этот токен одним из крупнейших в криптовалютах. В сентябре цена несколько раз обновляла рекорды.
Ключевые показатели токена HYPE:
- Цена и рекорд: На момент написания HYPE торгуется по 92,77 $, что на 14,7 % выше за 30 дней и на 4,8 % ниже исторического максимума в 97,96 $ от 23 сентября. Более ранние рекорды были 6 сентября на уровне 89,66 $, 19 сентября на уровне 94,46 $ и снова 21 сентября. Актуальный график есть на нашей странице с ценой HYPE.
- Рыночная стоимость: рыночная капитализация HYPE в обращении, равная 20,64 млрд долларов, ставит его на двенадцатое место среди криптоактивов по данным DefiLlama. Полностью разводнённая оценка, которая присваивает стоимость каждому токену, который когда-либо будет существовать, составляет 88,6 млрд долларов.
- Предложение: в обращении находится 222,45 млн HYPE при общем предложении 955,31 млн и максимальном 1 млрд. Токены, навсегда изъятые после покупок Assistance Fund, составляют разницу между общим и максимальным предложением.
- Объём торгов: За последние 24 часа объём торгов HYPE составил 1,24 млрд долларов. На децентрализованные биржи пришлось 67 %, в основном через собственный спотовый стакан заявок Hyperliquid.
- Стейкинг: делегирование HYPE валидаторам приносит около 2,4 % в год и даёт скидки на комиссии биржи. Документация Hyperliquid указывает семидневный период unstaking. Используйте наш калькулятор стейкинга, чтобы смоделировать доходность при разных объёмах stake.
- Разблокировки: ежемесячно для основных участников разблокируется примерно 9,9 млн HYPE из около 238 млн токенов, распределённых на два года. При текущих ценах ежемесячные выкупы протокола поглощают около 630 000 HYPE. Таким образом, разблокировки высвобождают заметно больше предложения, чем убирают комиссии, хотя разблокировка не обязательно приводит к продажам.
- Концентрация валидаторов: значительная часть застейканных HYPE находится у валидаторов, которыми управляет Hyper Foundation. Hyperliquid Strategies запустила валидатор вместе с Unit в мае, но концентрация stake у нескольких операторов остаётся главной критикой управления сетью.
Безопасен ли Hyperliquid?
У Hyperliquid нет подтверждённой истории эксплойтов кода протокола или потери средств пользователей через его мост. Задокументированные убытки были связаны с манипуляциями рынком, направленными против HLP — принадлежащего сообществу хранилища, которое обеспечивает ликвидность и поглощает ликвидации.
Крупнейший инцидент произошёл в марте 2025 года. Трейдеры спровоцировали сквиз в малоликвидном токене JELLYJELLY, из-за чего HLP оказался под угрозой убытков примерно в 13,5 млн долларов. Hyperliquid исключила рынок из листинга, а валидаторы переопределили цену оракула, чтобы закрыть позицию. Это вмешательство защитило вкладчиков, но вызвало критику из-за централизации.
Похожая атака с использованием POPCAT привела к безнадёжной задолженности HLP примерно на 4,9 млн долларов в ноябре 2025 года. В обоих случаях использовалось высокое кредитное плечо на малых монетах. В нашем разборе автоматического снижения плеча описан механизм распределения убытков, который служит последним рубежом защиты для HLP.
Безопасность пополнений зависит от набора валидаторов, поскольку для вывода средств через мост требуются подписи, представляющие более двух третей мощности стейкинга. Валидаторы, управляемые фондом, контролируют значительную часть этого стейка. Независимой проверке также мешает закрытый исходный код движка сопоставления ордеров, а встроенное кредитование создаёт ещё один источник вынужденных продаж, если цена HYPE резко упадёт.
Пользователям также угрожают опасности вне протокола. В августе трейдер потерял 550 000 $ в USDC из-за клонированного сайта Hyperliquid, на который попал через платную поисковую рекламу. Потери вызвал поддельный сайт. В нашем руководстве по кошелькам для Hyperliquid объясняется, как защитить доступ.
15 сентября американские прокуроры предъявили обвинения двум бывшим инженерам Robinhood в торговле бессрочными контрактами Hyperliquid с использованием конфиденциальной информации о листинге. Hyperliquid фигурирует в деле как площадка, а не как обвиняемый, но обвинения подтверждают, что следователи могут отслеживать ончейн-сделки.
Как регулируется Hyperliquid?
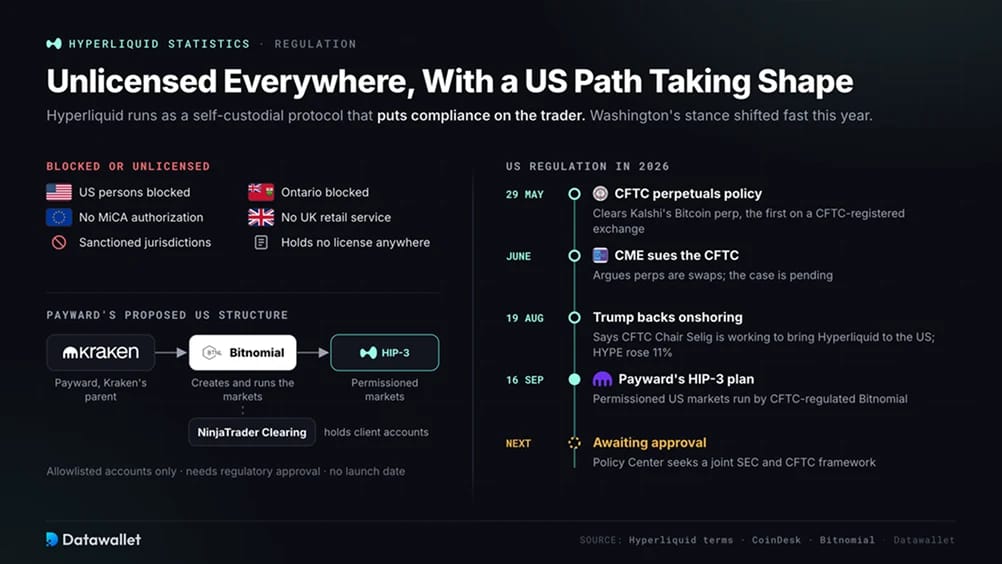
Hyperliquid не имеет лицензии ни в одной юрисдикции. Условия использования протокола с самостоятельным хранением исключают лиц из США, резидентов Онтарио и подсанкционные юрисдикции, возлагая ответственность за соблюдение закона на трейдеров. У него нет европейского разрешения MiCA, и он не обслуживает розничных клиентов из Великобритании.
Актуальные геоблокировки указаны в нашем руководстве о поддерживаемых странах и странах с ограничениями Hyperliquid. В нашей статье о доступности Hyperliquid в США рассматриваются обходные пути, которые используют американцы, и их риски.
Подход США к бессрочным контрактам изменился за несколько месяцев. 29 мая Комиссия по торговле товарными фьючерсами опубликовала политику в отношении бессрочных контрактов и одобрила биткоин-бессрочный контракт Kalshi как продукт фьючерсов. Он стал первым настоящим бессрочным контрактом на бирже, зарегистрированной в CFTC. В июне CME оспорила решение ведомства, утверждая, что бессрочные контракты следует классифицировать как свопы. Иск остаётся нерассмотренным.
19 августа президент Трамп заявил, что глава CFTC Майкл Селиг работает над выходом Hyperliquid на рынок США полностью законным образом и в соответствии с требованиями. В тот день HYPE вырос на 11 %, хотя заявление не накладывало на ведомство никаких конкретных обязательств.
Payward, материнская компания Kraken, 16 сентября изложила структуру в рамках планов по рынкам HIP-3 с разрешительным доступом для клиентов из США. Bitnomial, регулируемая CFTC биржа и клиринговая палата, приобретённая Payward в мае, будет создавать такие рынки и управлять ими. NinjaTrader Clearing будет вести клиентские счета, а торговля будет ограничена счетами из списка разрешённых. Требуется одобрение регуляторов, дата запуска не назначена.
Отдельно Policy Center Hyperliquid запросил единые рамки SEC и CFTC и вместе с tradeXYZ подал ходатайство о круглосуточных бессрочных контрактах на энергоносители.
Что дальше для Hyperliquid?
Следующий этап Hyperliquid зависит от того, смогут ли регулируемый доступ и новые источники дохода, наряду с ростом за счёт внешних разработчиков, опередить конкурентов и разблокировки токенов.
Ключевые события, которые определят ближайший год:
- Тест на возвращение бизнеса в США: предложенная Payward площадка HIP-3 стала бы первым рынком Hyperliquid, которым управляет зарегистрированная биржа США. Одобрение подтвердило бы возможность размещения регулируемых компаний на публичной инфраструктуре. Отказ оставил бы американцам доступ к HYPE только через ETF и акции казначейских компаний.
- Доходность резервов присоединяется к выкупу: первый перевод AQAv2 поступит в Assistance Fund 3 октября. Привязка выкупов к балансам стейблкоинов создаёт первый источник финансирования, который не сокращается, когда торговля затихает.
- HIP-4 — не только стимулы: Outcome и Skew — первые площадки прогнозных рынков без разрешений, а спортивные шаблоны всё ещё ожидают одобрения. Торговля после завершения кампании скидок Outcome покажет, удержит ли продукт пользователей.
- Кредитование питает портфельную маржу: ручное заимствование — это автономная форма системы, которая объединит займы, бессрочные контракты, спот и рынки исходов в одном пуле обеспечения. Это повышает эффективность капитала, но связывает риски между продуктами.
- Борьба за долю рынка: Aster, Lighter, Variational и edgeX выросли, поскольку доля Hyperliquid в объёме торговли бессрочными контрактами на DEX за шесть месяцев снизилась с примерно 44 % до 34,6 %. Гораздо более сильное лидерство по открытому интересу говорит о том, что долгосрочный капитал остаётся, а объёмы, привлечённые стимулами, уходят к конкурентам.
- Давление разблокировок: ключевые участники получают около 9,9 млн新 разблокированных HYPE каждый месяц, что намного больше примерно 630 000 токенов, изымаемых ежемесячными выкупами при текущих ценах. Доля проданных токенов повлияет на динамику HYPE сильнее, чем любой отдельный запуск продукта.
Выводы
При месячном объёме 216,9 млрд долларов и рекордном открытом интересе 18 млрд долларов Hyperliquid остаётся крупнейшей ончейн-площадкой деривативов. Она также расширилась до финансовой платформы. Рынки builder, контракты прогнозов и нативное кредитование составляют растущую долю активности, мало связанной с криптотокенами.
Комиссии восстанавливаются, но квартальная валовая выручка всё ещё на треть ниже пика 2025 года, так как строители и деплоеры получают большую часть каждой сделки. Почти вся прибыль протокола по-прежнему идёт на покупку HYPE. Этот механизм объясняет рекордные значения токена не меньше, чем любые изменения фундаментальных показателей.
Следующий этап определит регулирование. Лицензируемая площадка в США, итог иска CME от CFTC и устойчивый спрос на ETF определят, откуда придёт следующий триллион торгового объёма Hyperliquid: от нынешних офшорных пользователей или от гораздо более крупного пула капитала, ранее не имевшего доступа.
Наша методология
Статья основана на актуальных панелях протоколов, официальной документации и объявлениях Hyperliquid, а также на регуляторных документах и авторитетных новостных изданиях. Каждая цифра была проверена по источнику в день публикации.
Как были собраны данные:
- Дашборды DefiLlama: предоставили рейтинги бессрочных контрактов на DEX и долю объёма, открытый интерес, комиссии и выручку, включая квартальные отчёты о доходах. Мы также использовали данные о TVL, предложении стейблкоинов, рейтинги HyperEVM и данные о цене и предложении HYPE.
- Анонсы Hyperliquid: в них приведены рекордный показатель открытого интереса и параметры запуска кредитования, а также механика AQAv2, правила развёртывания HIP-3 и HIP-4 и документация по стейкингу.
- Регуляторные источники: использованы документ BHYP, поданный в SEC, объявление о приобретении Bitnomial и обвинительные документы Министерства юстиции, о которых сообщало издание The Block по делу Robinhood.
- Корпоративные раскрытия: охватывали назначение Coinbase руководителя по размещению казначейства в USDC, планы Payward по HIP-3 и раскрытые активы Hyperliquid Strategies.
- Освещение рынка: CoinDesk, The Block, CNBC и Forbes подготовили материалы о потоках ETF, заявлениях CFTC и Белого дома, инцидентах безопасности и анализе обратного выкупа.
- Сравнение с нашим майским аудитом: Текущие данные сравнили с майской версией этой страницы, чтобы показать изменения объёма, комиссий, открытого интереса и предложения.
- Оговорка о срезе данных: большинство показателей взято с живых дашбордов и меняется вместе с ценами активов, позиционированием трейдеров и событиями в протоколах. Открытый интерес может различаться вдвое в зависимости от того, учитывает ли источник одну сторону каждого контракта или обе.