Бессрочные контракты и спот-торговля в криптовалютах: обзор
Торговля на споте — это покупка или продажа криптовалюты с немедленным расчётом по текущей рыночной цене. Тот, кто покупает BTC на споте, получает монеты напрямую. Их можно хранить, переводить на личный кошелёк, использовать для стейкинга или продать позже, поэтому схема остаётся простой и основана на владении.
Бессрочные фьючерсы, которые обычно называют бессрочными контрактами, — это деривативы, отслеживающие цену актива без передачи самого базового актива. У таких контрактов нет даты истечения, поэтому позиции могут оставаться открытыми, пока выполняются требования к марже. Такая структура подходит для спекуляций с кредитным плечом, а также для короткой продажи и хеджирования.
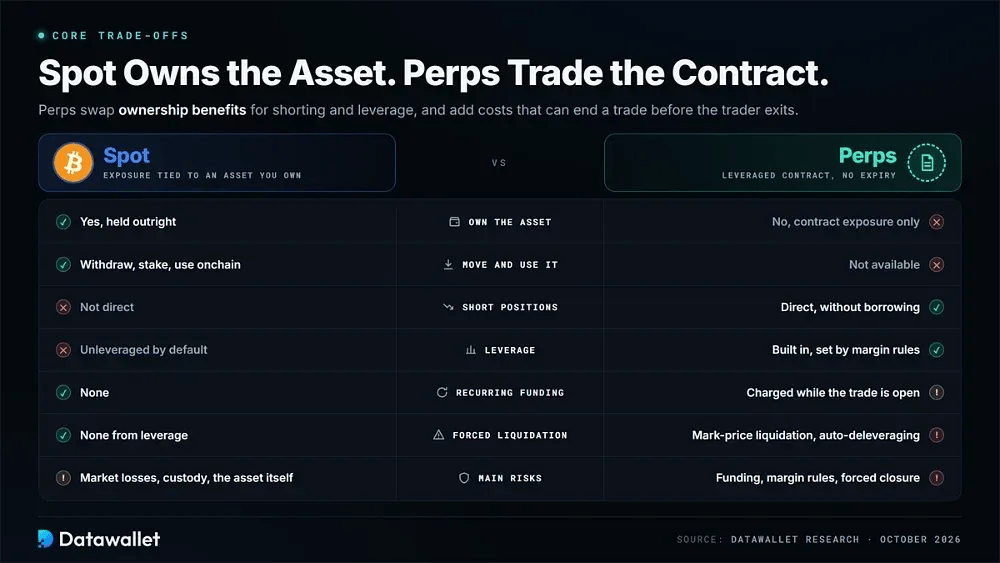
Главное различие — что трейдер на самом деле держит. Спотовая сделка обменивает один актив на другой, и покупатель подвержен в основном движению цены. Позиция по бессрочному контракту — это требование с маржой на эти движения. Периодические платежи по фандингу между лонгами и шортами помогают удерживать контракт в соответствии со спотом, создавая либо расход, либо доход.
Торговая активность также сильно сосредоточена в бессрочных контрактах. По данным CoinDesk Research, объём централизованных деривативов в августе 2026 года составил 3,40 трлн долларов против 891 млрд долларов на споте, то есть деривативы занимают 79,3 % совокупной активности. Наша статистика бессрочных фьючерсов показывает, что бессрочные контракты на BTC на Binance обычно генерируют объём в пять–десять раз больше спотового объёма биржи.
Основные компромиссы между спотом и бессрочными контрактами
Спот сохраняет экспозицию трейдера привязанной к активу, которым он действительно владеет, без регулярной комиссии по финансированию и без ликвидации из-за кредитного плеча. Позицию также можно вывести, застейкать (stake) или использовать ончейн. Основные риски связаны с рыночными убытками, сбоями хранения и проблемами самого актива.
Бессрочные контракты обменивают эти преимущества владения на большую гибкость торговли. Они позволяют открывать прямые короткие позиции и получать экспозицию с кредитным плечом без заимствования базового актива, но правила маржи влияют на то, как долго сделка может оставаться открытой. Затраты на фандинг, ликвидации по маркировочной цене и автоматическое снижение плеча могут повлиять на результат до того, как трейдер решит выйти.
Механизмы ценообразования: бессрочные контракты и спот-торговля
Цены на споте формируются напрямую, когда покупатели и продавцы встречаются через стакан заявок или пул ликвидности. Бессрочные контракты устроены иначе: биржи используют индексные цены, маркировочные цены и платежи по ставке финансирования, чтобы привязать дериватив к базовому споту.
Стоимость спотовой торговли
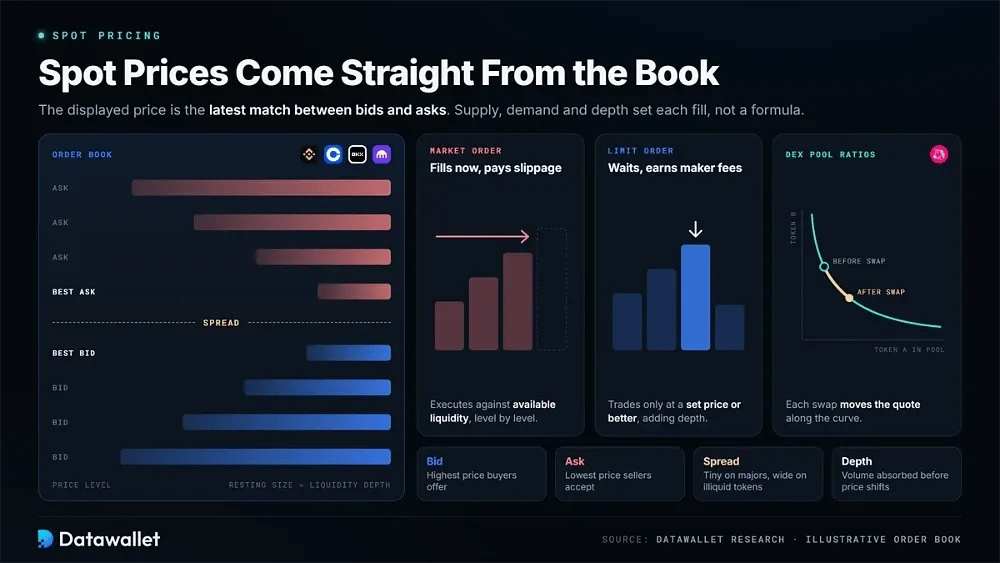
На площадках, включая Binance, Coinbase, OKX и Kraken, отображаемая спотовая цена определяется последней сделкой между заявками на покупку и продажу. Каждое исполнение зависит от предложения, спроса и доступной глубины рынка, а не от внешней формулы ценообразования.
Основные ценовые сигналы на спотовых рынках:
- Цена спроса (Bid): самая высокая цена, которую покупатели предлагают в данный момент; она показывает немедленный спрос и примерно то, по какой цене мог бы исполниться рыночный ордер на продажу.
- Цена аск: самая низкая цена, которую продавцы сейчас готовы принять; она показывает доступное предложение и примерно ту сумму, которую покупатели заплатили бы за немедленное исполнение.
- Спред: разница между лучшей ценой покупки и лучшей ценой продажи. На основных парах она часто составляет крошечную долю процента, но для неликвидных токенов спред намного шире.
- Стакан заявок: актуальный список ожидающих заявок на покупку и продажу, упорядоченных по цене; показывает, сколько ликвидности находится на каждом уровне вокруг средней цены.
- Рыночные ордера: указания немедленно исполнить сделку по доступной ликвидности. Они гарантируют исполнение, но подвергают трейдеров проскальзыванию, когда стакан тонкий или цены быстро меняются.
- Лимитные ордера: указания торговать только по заданной цене или лучше. Они добавляют ликвидность, находясь в стакане, и обычно получают более низкие комиссии мейкера.
- Глубина ликвидности: Общий объём ордеров вблизи текущей цены, который определяет, какой объём рынок может поглотить до начала смещения цен.
- Соотношения в пулах: на децентрализованных биржах цены определяются соотношением токенов в пулах ликвидности, а каждый обмен смещает котируемую цену вдоль кривой.
Ценообразование бессрочных фьючерсов
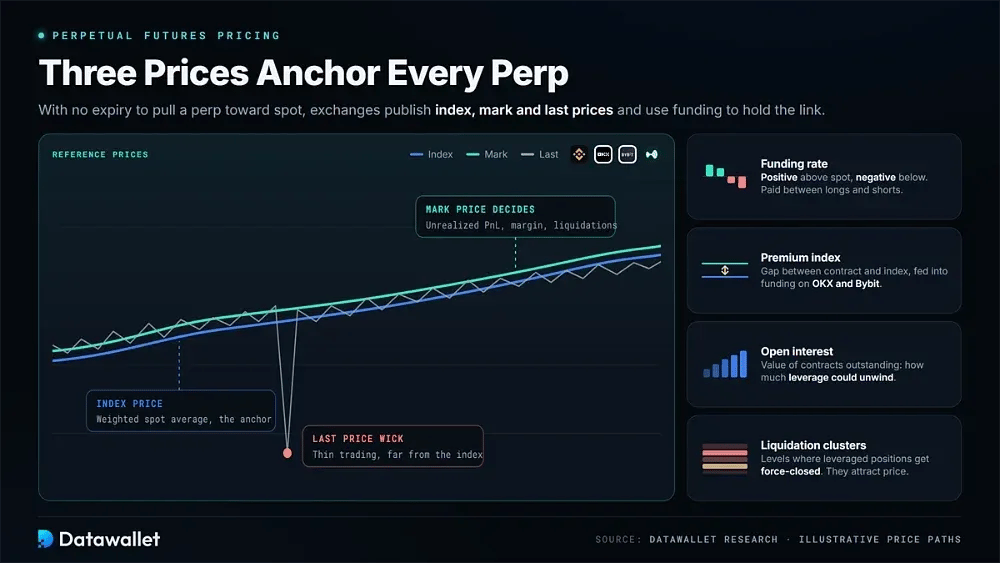
Площадки деривативов, такие как Binance Futures, OKX, Bybit и Hyperliquid, не могут полагаться на экспирацию, чтобы приблизить бессрочный контракт к споту. Вместо этого они публикуют несколько референсных цен и используют финансирование, чтобы поддерживать это соотношение со временем.
Основные ценовые сигналы на рынках бессрочных контрактов:
- Индексная цена: средневзвешенное значение спотовых цен с нескольких крупных бирж. Она снижает влияние любой отдельной площадки и служит ориентиром для контракта.
- Маркировочная цена: сглаженная оценка справедливой стоимости, полученная из индекса и базиса финансирования. Биржи используют её для расчёта нереализованной прибыли, маржи и ликвидаций, а не опираются на цену последней сделки.
- Последняя цена: цена самого недавнего исполнения по контракту. Она полезна для отслеживания исполнений, но в периоды тонкой торговли может сильно отклоняться от индекса.
- Ставка финансирования: Периодический платёж, переводимый напрямую между лонгами и шортами. Она положительна, когда бессрочный контракт торгуется выше спота, и отрицательна, когда контракт торгуется ниже спота.
- Индекс премии: измеренная разница между контрактом и его индексной ценой. Площадки, включая OKX и Bybit, напрямую учитывают его в плановых расчётах фандинга.
- Открытый интерес: общая стоимость контрактов, которые ещё не закрыты. Панели, такие как наша страница открытого интереса биткоина, используют его, чтобы показать, сколько позиций с кредитным плечом может быть закрыто при резком движении рынка.
- Кластеры ликвидаций: ценовые уровни, на которых будет принудительно закрыто большое число позиций с кредитным плечом. Такие зоны часто притягивают цену, и их можно заранее определить с помощью тепловой карты ликвидаций биткоина.
Как работает ставка финансирования
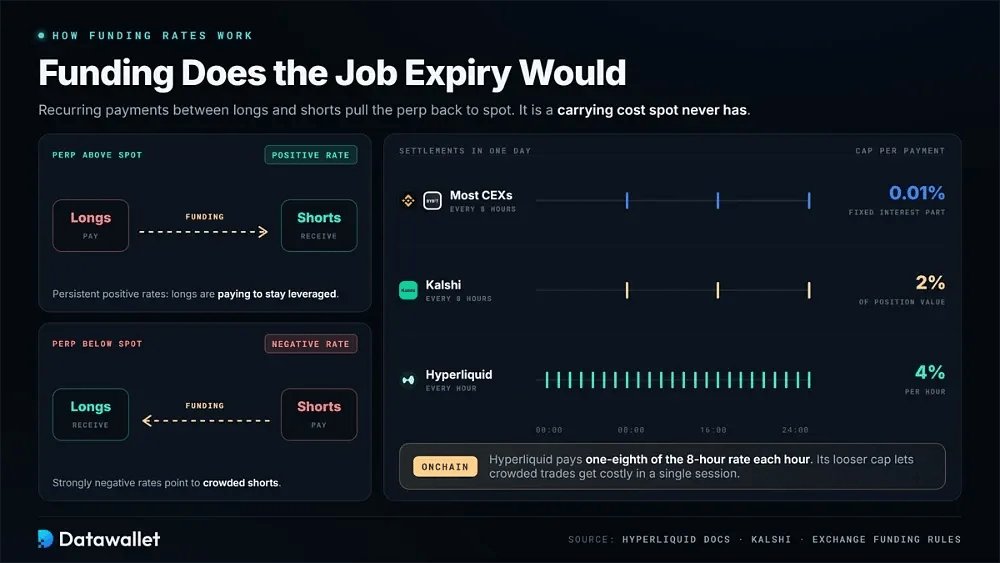
Финансирование выполняет роль сближения цен, которую иначе выполняла бы экспирация. Большинство централизованных бирж проводят платежи каждые восемь часов, используя небольшую фиксированную процентную составляющую, обычно 0,01 % за интервал, плюс премию, привязанную к разнице со спотом. Регулируемые в США бессрочные контракты Kalshi тоже работают с восьмичасовыми окнами и ограничивают каждый платёж значением 2 % от стоимости позиции.
Расчёты могут проходить чаще в ончейне. Согласно документации Hyperliquid, финансирование выплачивается ежечасно в размере одной восьмой от рассчитанной восьмичасовой ставки и ограничено 4 % в час. Этот лимит мягче, чем на большинстве централизованных бирж, поэтому переполненные сделки могут стать дорогими за одну сессию.
Финансирование важно и как расход, и как рыночный сигнал. Устойчиво положительные ставки означают, что лонги платят за удержание позиций с плечом; сильно отрицательные указывают на переполненные шорты. Проверка текущих ставок финансирования на разных площадках перед открытием сделки помогает оценить стоимость удержания, которой нет у спот-активов.
Бессрочные контракты и спот-торговля: комиссии
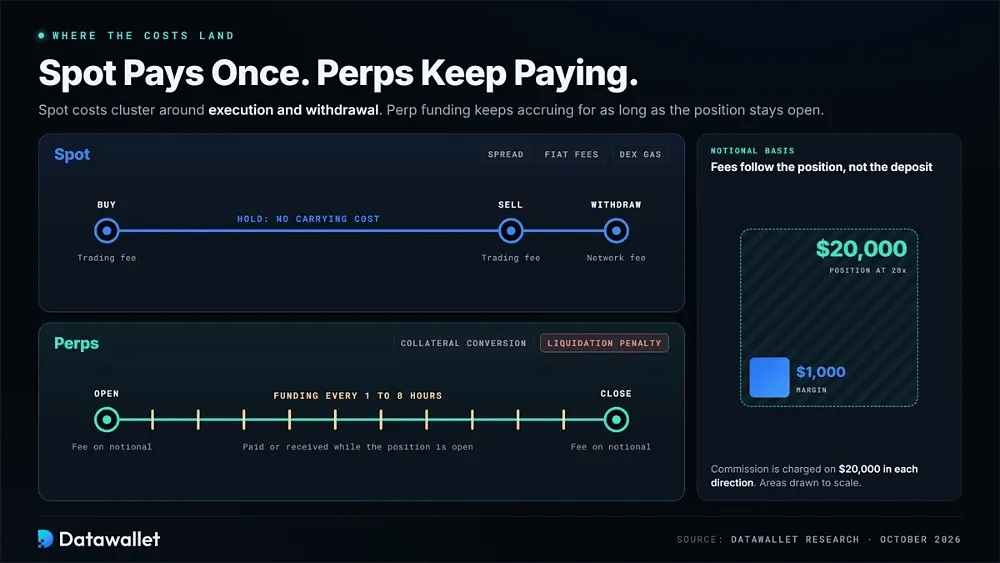
Расходы на споте обычно связаны с исполнением, спредами и выводом средств, причём большинство комиссий взимается однажды. Комиссии по бессрочным контрактам часто ниже в процентном выражении, но применяются к большему номинальному объёму с плечом. Финансирование затем может продолжать накапливаться или поступать, пока позиция остаётся открытой.
Торговые комиссии на споте
Комиссии на споте относительно просто отследить, поскольку расчёт происходит один раз, а после него трейдер владеет активом. Фактические расходы всё равно зависят от уровня аккаунта, типа ордера, способа пополнения и того, выводятся ли монеты позднее.
Распространённые виды комиссий за спот-торговлю, которые стоит проверить:
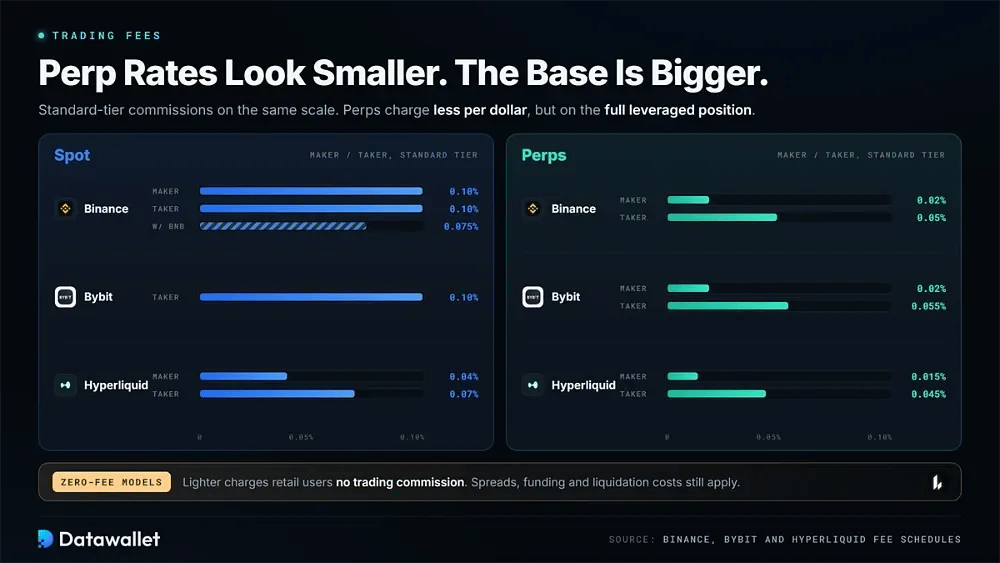
- Комиссии мейкера: применяются к лимитным ордерам, остающимся в книге ордеров. На обычном уровне Binance взимает 0,10 %, со снижением до 0,075 % при оплате комиссий в BNB.
- Комиссии тейкера: применяются, когда ордера исполняются немедленно. Binance и Bybit берут 0,10 % для стандартных аккаунтов, а в стакане заявок спотового рынка Hyperliquid комиссия начинается чуть ниже — 0,07 %.
- Затраты на спред: инструменты конвертации и мгновенной покупки показывают одну котировку с уже включённой наценкой, поэтому реальная стоимость может превышать комиссию, указанную на экране подтверждения.
- Уровни объёма: большинство бирж снижают ставки по мере роста скользящего объёма торгов за 30 дней. Комиссии Coinbase Advanced начинаются значительно выше, чем у офшорных конкурентов, а затем резко снижаются для более крупных аккаунтов.
- Скидки за токены: хранение токена биржи, например BNB, или оплата им комиссий может снизить комиссии примерно на четверть, однако это увеличивает подверженность изменению цены этого токена.
- Комиссии за вывод средств: отправка монет на самостоятельное хранение обычно влечёт либо сетевую комиссию, либо фиксированный сбор платформы, зависящий от сети, из-за чего частый вывод средств относительно дорог при небольших балансах.
- Комиссии за фиат: покупки картой и некоторые банковские переводы сопровождаются отдельными расходами на обработку. В розничных приложениях и интерфейсах мгновенной покупки эти сборы могут превышать саму торговую комиссию.
- Комиссии за газ: обмены на децентрализованной бирже включают стоимость транзакций в блокчейне и комиссии пулов. В периоды перегрузки цены на газ в Эфириум могут полностью превышать торговую комиссию.
Комиссии по бессрочным фьючерсам
Комиссии по бессрочным контрактам могут казаться небольшими, но комиссии за вход и выход взимаются со всей позиции с кредитным плечом, а не только с внесённой маржи. Трейдеры также могут нести расходы на фандинг, штрафы за ликвидацию и затраты на конвертацию обеспечения, с которыми держатели на споте не сталкиваются.
Основные виды комиссий по бессрочным фьючерсам, которые стоит проверить:
- Комиссии мейкера: лимитные ордера, ожидающие в стакане, получают самые низкие ставки. Bybit и Binance указывают 0,02 % для стандартных аккаунтов, а тарифы Hyperliquid для мейкеров начинаются с 0,015 %.
- Комиссии тейкера: рыночные ордера обходятся дороже: 0,055 % на Bybit, 0,05 % на Binance и 0,045 % на Hyperliquid до применения скидок за объём, реферальных скидок или скидок за стейкинг.
- Номинальная база: комиссии рассчитываются от полной стоимости позиции, а не от пополнения маржи. Поэтому при пополнении 1 000 $ и кредитном плече 20x комиссия взимается с 20 000 $ в каждую сторону.
- Комиссии за финансирование: лонги и шорты обмениваются платежами каждые один–восемь часов. На стабильно однонаправленных рынках эти платежи легко могут превысить первоначальные торговые комиссии.
- VIP-скидки: трейдеры с большими объёмами могут получить сниженные или даже отрицательные ставки мейкера, поэтому программы вроде уровней VIP на Bybit особенно актуальны для активных стратегий с деривативами.
- Расходы при ликвидации: принудительное закрытие обычно отправляет оставшуюся поддерживающую маржу в механизм ликвидации или страховой фонд в дополнение к уже зафиксированному торговому убытку.
- Валюта расчётов: контракты с маржой в USDT, с маржой в USDC и обратные контракты с маржой в монете по-разному выражают прибыль, убытки и комиссии. При движении цен этот выбор меняет подверженность залога трейдера.
- Модели с нулевой комиссией: некоторые ончейн-площадки, включая Lighter, не взимают с розничных пользователей торговую комиссию и зарабатывают на премиальных аккаунтах. Спреды, финансирование и издержки ликвидации при этом остаются.
Кредитное плечо в бессрочных контрактах и на споте
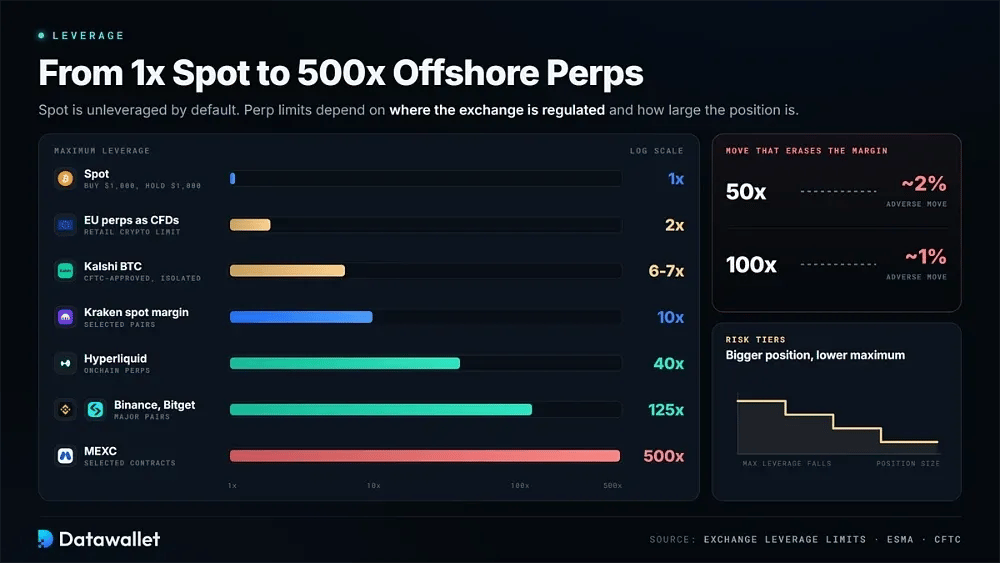
Спотовые рынки по умолчанию не используют кредитное плечо. Покупка на 1 000 $ даёт трейдеру актив на 1 000 $. Некоторые биржи также предлагают спотовую маржу, позволяя использовать имеющиеся активы как обеспечение заёмных средств. Kraken предоставляет до 10x по выбранным парам, хотя трейдеры по-прежнему торгуют базовым активом и платят проценты по заёмным средствам.
Кредитное плечо — основа бессрочных фьючерсов, и лимиты на офшорных платформах остаются высокими. MEXC предлагает до 500x по отдельным контрактам. Bitget и Binance обычно ограничивают основные пары уровнем 125x, а Hyperliquid доходит до 40x. При кредитном плече 100x неблагоприятное движение цены примерно на 1 % может уничтожить внесённую маржу.
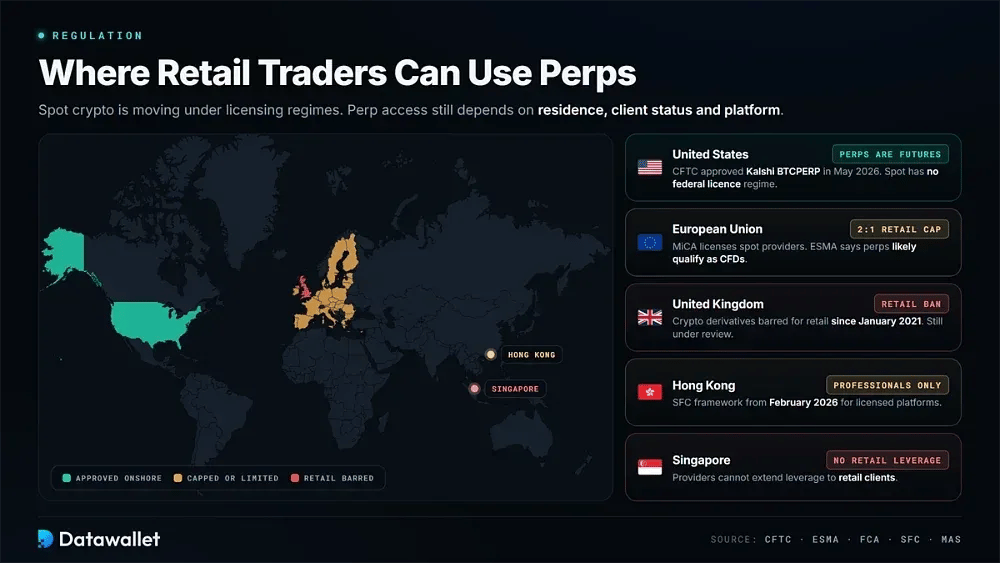
На регулируемых площадках лимиты намного ниже. Контракты Kalshi, одобренные CFTC, допускают максимальное кредитное плечо по биткоину примерно от 6x до 7x при изолированной марже, как подробно описано в нашем руководстве по регулируемым американским биржам бессрочных контрактов. Бессрочные контракты в ЕС, рассматриваемые как CFDs, подпадают под розничный лимит кредитного плеча для криптовалют 2:1.
Опубликованное максимальное кредитное плечо доступно не для каждого размера позиции. Биржи используют уровни риска, которые снижают допустимый множитель по мере роста номинального объёма и повышают поддерживающую маржу. Поэтому эффективное кредитное плечо меняется в зависимости от размера позиции, волатильности актива и выбора между кросс-маржой и изолированной маржой.
Бессрочные фьючерсы и спотовая торговля: регулирование
Спот-рынок криптовалют всё чаще подпадает под режимы лицензирования, хранения и раскрытия информации. MiCA теперь регулирует поставщиков услуг в ЕС, включая биржи с лицензией MiCA, которыми пользуются многие резиденты. Бессрочные контракты не подпадают под MiCA. В феврале 2026 года ESMA заявила, что такие контракты, вероятно, относятся к CFDs, а значит, к ним применяются ограничения кредитного плеча, предупреждения о рисках и защита от отрицательного баланса.
Политика США в отношении деривативов пошла в противоположном направлении. 29 мая 2026 года CFTC одобрила BTCPERP от Kalshi как первый настоящий бессрочный контракт на зарегистрированной бирже. Она отнесла бессрочные контракты на цифровые товары к фьючерсам и предоставила Coinbase послабление, позволяющее американским клиентам получать доступ к контрактам, размещённым её офшорной аффилированной структурой.
Это изменение остаётся спорным и не решает вопрос регулирования в целом. CME Group подала иск против CFTC в июне, утверждая, что бессрочные контракты являются свопами, и дело всё ещё рассматривается. Позднее закон CLARITY Act не прошёл голосование о прекращении прений в Сенате со счётом 49 к 50 15 сентября. Поэтому у американских спотовых бирж по-прежнему нет федерального режима лицензирования, а разработка правил отложена на уровень отдельных ведомств.
Розничные деривативы на криптовалюты в Великобритания по-прежнему ограничены. FCA запрещает их продажу розничным клиентам с января 2021 года. Хотя доступ к криптовалютным ETN вновь открылся в октябре 2025 года, регулятор указывает в обзоре режима криптоактивов, что позиция по деривативам всё ещё пересматривается. Более широкий режим для криптовалют вступает в силу в октябре 2027 года.
Правила в Азии различаются. Комиссия по ценным бумагам и фьючерсам Гонконга в феврале 2026 года ввела рамки, по которым лицензированные платформы могут предлагать бессрочные контракты только профессиональным инвесторам. Сингапур по-прежнему запрещает провайдерам предоставлять кредитное плечо розничным клиентам. На практике доступность зависит от места проживания, статуса клиента и ограничений конкретной платформы.
Риски
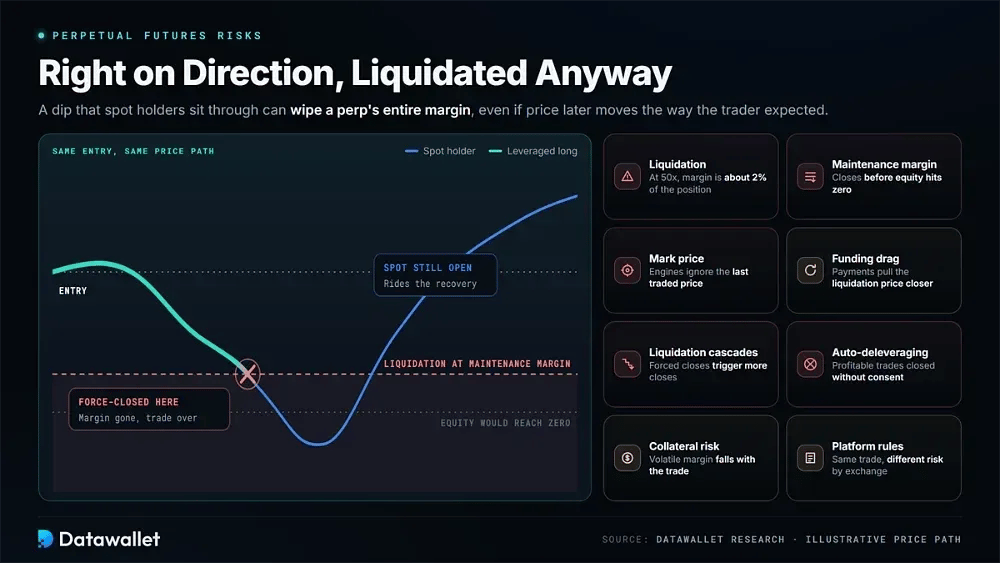
Спот-рынки и рынки бессрочных контрактов подвержены волатильности криптовалют, но убытки возникают по-разному. Держатель на споте теряет стоимость, когда актив дешевеет. Трейдер бессрочных контрактов может лишиться всего маржевого баланса из-за ликвидации, даже если рынок позже пойдёт в ожидавшемся направлении.
Риски спотовой торговли
Кредитное плечо не может привести к ликвидации обычной спотовой позиции, но владение по-прежнему несёт полный риск самого актива. Рыночный стресс, действия регуляторов или провал проекта могут резко обвалить токен независимо от того, как долго держатель готов ждать.
Основные риски спот-торговли, которые стоит учитывать:
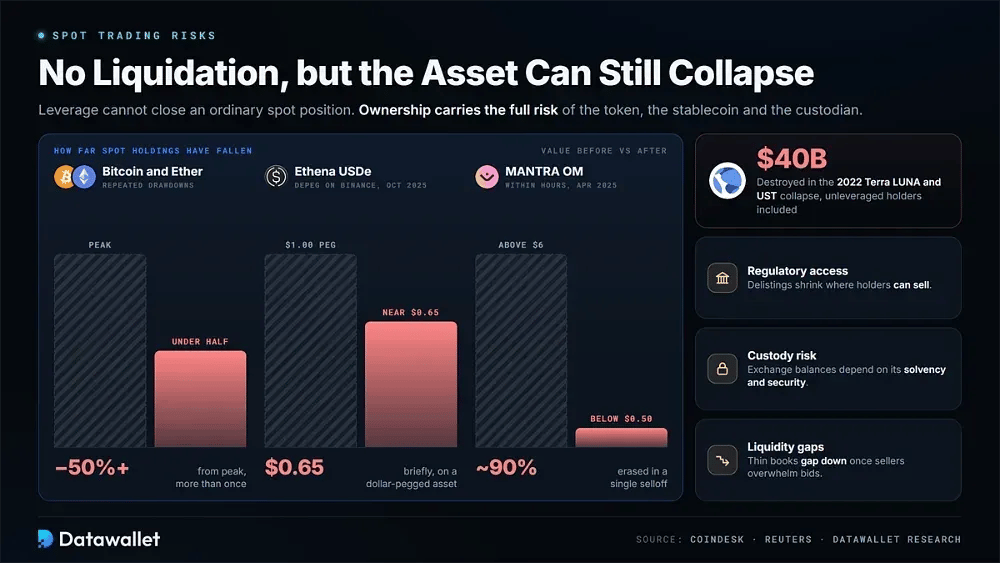
- Просадки рынка: Биткоин и Ether неоднократно падали более чем на 50 % от своих максимумов, а более мелкие токены, как правило, падали ещё сильнее, что отражено в нашей истории крипто-крахов.
- Крах альткоина: токен OM проекта MANTRA упал примерно на 90 % за несколько часов в апреле 2025 года, с более чем 6 $ до менее 0,50 $, показав, как быстро могут обесцениться активы на споте.
- Сбой протокола: Крах Terra LUNA и UST в 2022 году уничтожил примерно 40 млрд долларов стоимости, затронув как держателей без кредитного плеча, так и трейдеров, использовавших заёмные средства.
- Потеря привязки стейблкоинов: котируемые активы не застрахованы от резких отклонений цены. В октябре 2025 года USDe от Ethena ненадолго торговался на Binance около 0,65 $, поэтому даже самые надёжные стейблкоины требуют внимательной проверки.
- Регуляторный доступ: решения о соответствии требованиям могут заставить биржи делистить или ограничивать активы. Согласно MiCA, несоответствующие стейблкоины были ограничены для европейских пользователей, что сократило число площадок, где держатели могли их продать.
- Риск хранения: активы на централизованной бирже зависят от платёжеспособности и практик безопасности этой платформы. Поэтому могут иметь значение и раскрытия подтверждения резервов, и личное самостоятельное хранение.
- Разрывы ликвидности: токен с низким объёмом торгов может выглядеть стабильным, пока условия спокойны, а затем резко упасть, когда продавцы перекроют ограниченные заявки на покупку в стакане заявок.
Риски бессрочных фьючерсов
Бессрочные контракты добавляют к обычной волатильности цены кредитное плечо, финансирование, требования к марже и принудительную ликвидацию. Поскольку прибыль и убытки рассчитываются на весь номинальный объём позиции, относительно небольшое движение рынка может поглотить весь пополнение трейдера раньше, чем он успеет отреагировать.
Основные риски бессрочных фьючерсов, которые стоит учитывать:
- Риск ликвидации: при кредитном плече 50x маржа составляет около 2 % стоимости позиции. Поэтому небольшое неблагоприятное движение цены может закрыть сделку и привести к потере внесённого обеспечения.
- Поддерживающая маржа: позиция ликвидируется, когда капитал опускается ниже поддерживающего требования, а не тогда, когда он достигает нуля. Поэтому закрытие может произойти раньше, чем предполагает простой расчёт кредитного плеча.
- Маркировочная цена: механизмы ликвидации используют маркировочную цену, а не цену последней сделки по контракту. Поэтому движение индекса может закрыть позицию, которая на торговом графике всё ещё выглядит безопасной.
- Затраты на funding: Регулярные платежи по funding за дни или недели уменьшают доступную маржу. Даже когда базовый рынок почти не движется, это может постепенно приближать цену ликвидации.
- Каскады ликвидаций: принудительное закрытие позиций может толкнуть цены к следующим уровням ликвидации. Данные о ликвидациях на крипторынке в реальном времени показывают, как быстро переполненные позиции могут закрываться в одном направлении.
- Автоматическое снижение плеча: если страховой фонд не может покрыть убытки, биржа может принудительно закрыть прибыльные встречные сделки через автоматическое снижение плеча, нарушая хеджирование без согласия затронутого трейдера.
- Риск обеспечения: Маржа, хранящаяся в волатильных токенах или стейблкоинах с доходностью, может обесцениться одновременно с позицией, усугубляя нехватку обеспечения во время рыночного стресса.
- Правила площадки: на разных платформах используются разные уровни кредитного плеча, оракулы, страховые фонды и механизмы ликвидации. Поэтому одна и та же сделка может нести разный риск ликвидации в зависимости от того, где она открыта.
Уроки каскада ликвидаций в октябре 2025 года
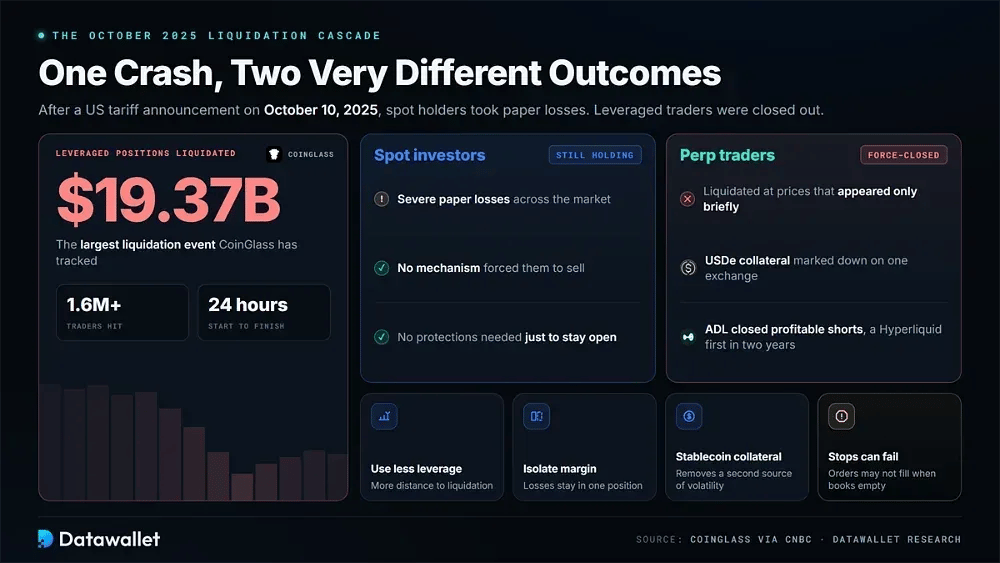
Самым ярким примером стало 10 октября 2025 года. После объявления США о тарифах более 1,6 млн трейдеров потеряли 19,37 млрд долларов на позициях с кредитным плечом за 24 часа. Это крупнейшая ликвидация, зафиксированная CoinGlass. В нашем разборе обвала 10 октября подробно описана вся хронология.
Спотовые инвесторы понесли серьёзные убытки на бумаге, но никакой механизм не заставлял их продавать. Трейдеры бессрочных контрактов были ликвидированы по ценам, которые держались лишь краткое время. Залог в USDe был переоценён в сторону понижения на одной бирже, а автоматическое снижение плеча закрыло прибыльные шорты на нескольких площадках, включая Hyperliquid — впервые за два года.
Из этого эпизода можно сделать несколько практических выводов. Меньшее кредитное плечо увеличивает расстояние до ликвидации, а изолированная маржа ограничивает убытки одной позицией. Обеспечение в стейблкоинах убирает дополнительный источник волатильности. Стоп-ордера всё равно могут не сработать, когда книги ордеров пустеют. Спот-позиции без кредитного плеча не нуждаются в такой защите, чтобы просто оставаться открытыми во время обвала.
Бессрочные контракты и спот-торговля на децентрализованных рынках
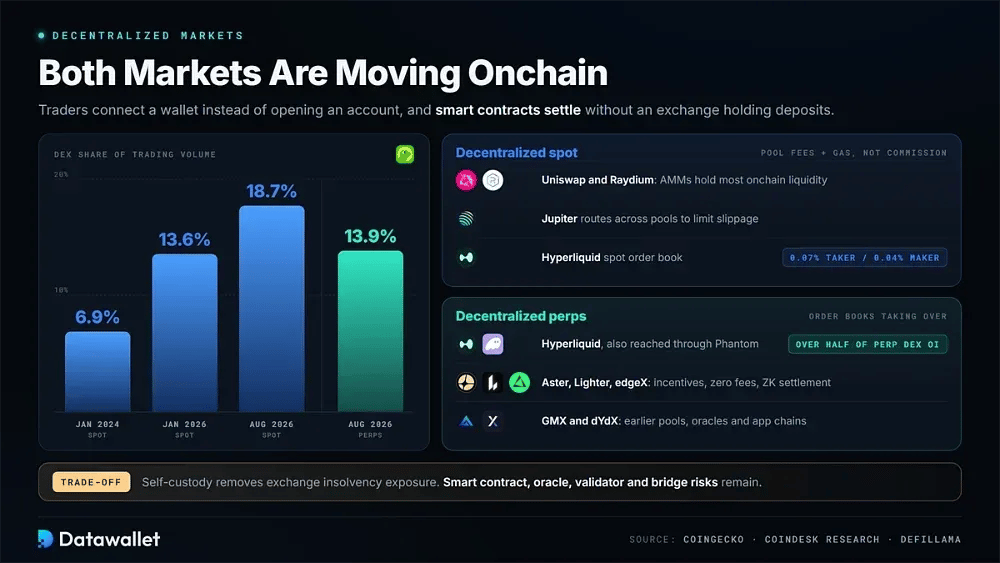
Ончейн-рынки занимают всё большую долю как спот-, так и бессрочной торговли, поскольку более быстрые сети, улучшенная маршрутизация и самостоятельное хранение привлекают пользователей. Вместо открытия счёта на бирже трейдеры подключают кошелёк, а смарт-контракты проводят расчёты без необходимости в централизованной площадке, хранящей депозиты.
По данным CoinGecko, децентрализованные биржи увеличили свою долю в спотовой торговле с 6,9 % в январе 2024 года до 13,6 % в январе 2026 года. CoinDesk Research оценил долю DEX в споте в августе 2026 года в 18,7 % и обнаружил, что на децентрализованные платформы приходится 13,9 % общего объёма бессрочных фьючерсов.
Децентрализованная спот-торговля
Децентрализованная спотовая торговля использует смарт-контракты для обмена токенов, при этом средства пользователя остаются в кошельке. Децентрализованные биржи часто размещают малоликвидные активы, недавно запущенные токены и нишевые пары со стейблкоинами на несколько недель раньше централизованных площадок, что даёт им важную роль в раннем формировании цены.
Автоматизированные маркет-мейкеры по-прежнему удерживают большую часть ончейн-ликвидности спота. Uniswap играет центральную роль в Эфириум и его сетях уровня 2, а Raydium обеспечивает ликвидность в Solana. Агрегаторы DEX, такие как Jupiter, направляют ордера через несколько пулов, чтобы ограничить проскальзывание. Вместо комиссии биржи трейдеры платят комиссии пулов и сетевой газ.
Торговля через стакан заявок тоже всё чаще переходит в ончейн. Hyperliquid ведёт спотовый стакан заявок наряду с рынком бессрочных контрактов; базовые комиссии составляют 0,07 % для тейкеров и 0,04 % для мейкеров. Его мост Unit также поддерживает прямые депозиты нативных BTC, ETH и SOL. Риски смарт-контракта и моста остаются платой за использование ончейн-площадок.
Децентрализованные бессрочные контракты
Децентрализованные биржи бессрочных контрактов переносят деривативы с кредитным плечом в ончейн, а новые решения всё чаще строятся вокруг книг ордеров. Более ранние системы, включая GMX и dYdX, использовали пулы ликвидности, ценообразование на основе оракулов или специализированные блокчейны. Более новые площадки сочетают центральные книги лимитных ордеров с быстрым расчётом, стремясь приблизиться к качеству исполнения на централизованных биржах.
Hyperliquid остаётся ведущим ориентиром. На него приходится заметно больше половины всего открытого интереса бессрочных DEX по данным DefiLlama, несмотря на меньшую долю объёма торгов, что говорит о том, что капитал остаётся на платформе между сделками. Конкуренты, такие как Aster, Lighter и edgeX, используют стимулы, структуры без комиссий и расчёты с нулевым разглашением.
Доступ также расширяется через кошельки. Phantom Perpetuals, например, отправляет заявки в стакан заявок Hyperliquid прямо из приложения для самостоятельного хранения. Юрисдикция по-прежнему важна, а Hyperliquid официально ограничивает доступ для пользователей из США, как объясняется в нашем руководстве о доступности Hyperliquid в США.
Эти рынки создают особый набор ончейн-рисков. На листингах без разрешений стаканы заявок могут быть неглубокими, и одна заявка резко двигает цену, а сбои оракулов могут приводить к ошибочным ликвидациям. Открытый интерес также сосредоточен в одном протоколе. Самостоятельное хранение устраняет риск неплатёжеспособности централизованной биржи, но риски смарт-контрактов, валидаторов и мостов сохраняются.
Бессрочные контракты за пределами криптовалюты: акции, сырьевые товары и индексы
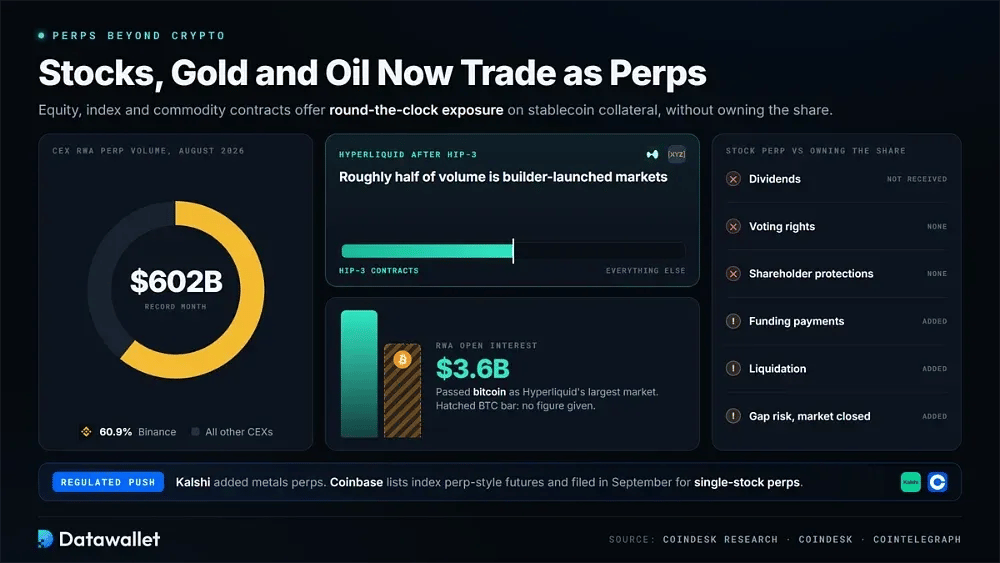
Одно из крупнейших структурных изменений 2026 года — расширение бессрочных контрактов за пределы криптовалют. Контракты на акции, индексы, золото, серебро и нефть теперь дают круглосуточную экспозицию с обеспечением в стейблкоинах. CoinDesk Research сообщила о рекордном объёме 602 млрд долларов централизованных бессрочных контрактов на реальные активы в августе, при этом на Binance пришлось 60,9 %.
Ончейн-рост обусловлен обновлением HIP-3 в Hyperliquid, которое позволяет разработчикам, например Trade.xyz, запускать собственные рынки. В августе CoinDesk сообщил, что на эти контракты приходилось примерно половина объёма Hyperliquid. Открытый интерес по активам реального мира достиг 3,6 млрд долларов и превзошёл биткоин как крупнейший рынок платформы.
Регулируемые провайдеры движутся в том же направлении. Kalshi запустила бессрочные контракты на металлы наряду с криптопродуктами, а Coinbase Derivatives предлагает фьючерсы в стиле бессрочных контрактов на американские фондовые индексы. В сентябре Coinbase подала заявку в CFTC на предложение американским трейдерам бессрочных контрактов на отдельные акции. Офшорные платформы уже предлагают похожие рынки, включая продукты Bybit TradFi по акциям, форексу и сырью.
Для спот-экспозиции ближайший аналог — токенизированная акция или владение самой акцией. Различие повторяет крипторынки. Держатели бессрочные контракты не получают дивидендов, права голоса или защиты акционеров. Они также платят фандинг и сталкиваются с ликвидация, а при закрытом базовом рынке добавляется риск гэпа. Наше руководство по бессрочным контрактам на нефть объясняет эти механизмы.
Как трейдеры сочетают спот и бессрочные контракты
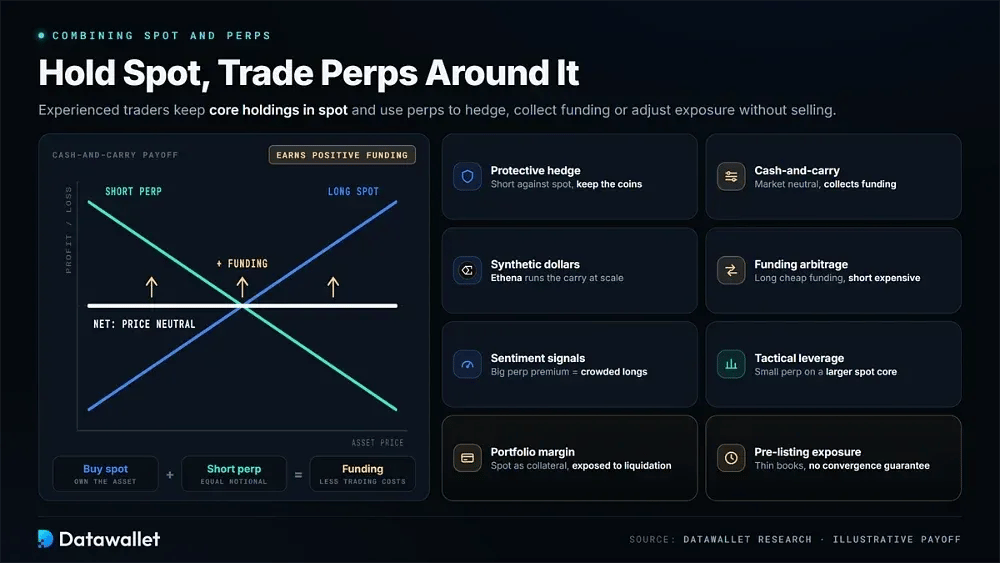
Спот и бессрочные контракты не обязательно использовать по отдельности. Опытные трейдеры часто держат основные активы на споте, а бессрочные контракты применяют вокруг этих позиций, чтобы хеджировать риск, получать фандинг или менять краткосрочную экспозицию без продажи базового актива.
Распространённые стратегии, сочетающие спотовые активы с бессрочными контрактами:
- Защитный хедж: трейдер может открыть короткую позицию по бессрочному контракту против имеющейся спот-позиции, чтобы компенсировать снижение в неопределённые периоды, сохранив монеты, экспозицию стейкинга и первоначальную базовую стоимость.
- Cash-and-Carry: покупка спот с одновременным шортом бессрочного контракта на равный номинал создаёт рыночно-нейтральную позицию, которая зарабатывает на фандинге при положительных ставках, с учётом расходов на торговлю и заимствование.
- Синтетические доллары: такие протоколы, как Ethena, реализуют эту структуру в больших масштабах: спотовое криптообеспечение сочетается с компенсирующими короткими позициями по бессрочным контрактам на нескольких биржах, что поддерживает токен, привязанный к доллару.
- Арбитраж ставок финансирования: трейдеры могут открывать длинные позиции там, где финансирование дешевле всего, и короткие там, где оно дороже всего, получая разницу и сохраняя нейтральность к направлению цены.
- Сигналы настроений: Значительная премия бессрочных контрактов к споту может указывать на скопление лонгов с кредитным плечом. Некоторые спотовые инвесторы используют экстремальные значения ставки финансирования как сигнал сократить позицию или отложить вход.
- Тактическое кредитное плечо: добавление небольшой позиции по бессрочному контракту к более крупному спотовому ядру может увеличить краткосрочную экспозицию без необходимости переводить на биржу существенно больше капитала.
- Портфельная маржа: единые счета позволяют использовать спот-активы как обеспечение для позиций по бессрочным контрактам. Это повышает эффективность капитала, но напрямую подвергает долгосрочные активы риску краткосрочных ликвидаций и изменений цен залога.
- Экспозиция до листинга: бессрочные контракты на пре-маркет и пре-IPO могут дать ценовую экспозицию до появления спотового рынка. Такие рынки обычно отличаются низкой ликвидностью, широкими спредами и отсутствием гарантии, что цены в итоге сойдутся.
Когда выбирать спот, а когда бессрочные контракты
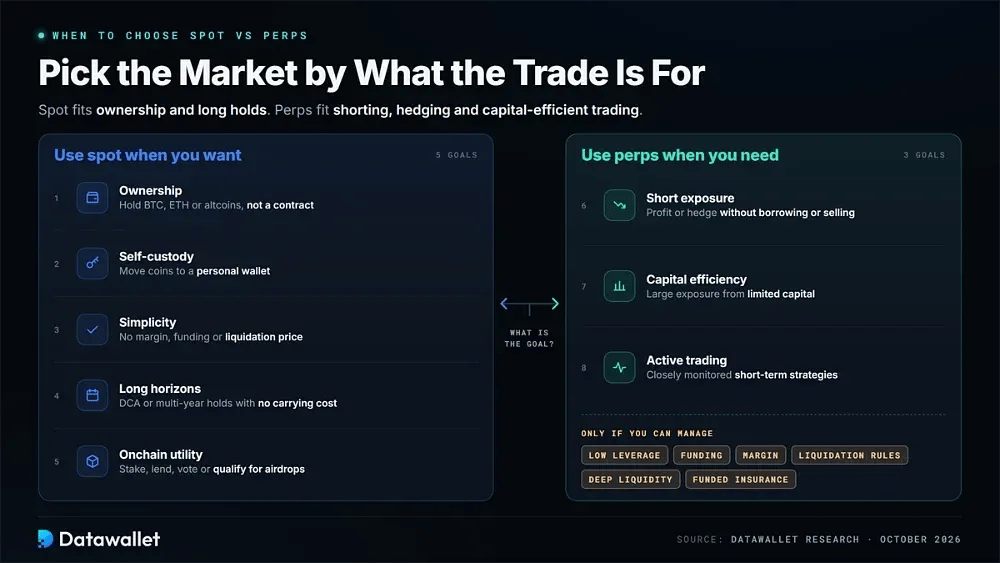
Подходящий рынок зависит от цели использования. Спот лучше подходит для владения активом, простой механики и длительного удержания. Бессрочные контракты рассчитаны на короткие позиции, хеджирование и капиталоэффективную торговлю при условии, что пользователь умеет управлять фандингом, требованиями к марже и риском ликвидации.
Прежде чем выбирать рынок, воспользуйтесь этой схемой принятия решения:
- Цели владения: используйте спот, когда цель — напрямую владеть BTC, ETH или альткоинами, поскольку позиция представляет собой базовый актив, а не контракт.
- Самостоятельное хранение: используйте спот, если монеты будут переведены в личный кошелёк. Обеспечение для бессрочных контрактов должно оставаться на бирже или в протоколе, пока позиция открыта.
- Простота: используйте спот, чтобы не иметь дела с поддерживающей маржой, ставками финансирования и ценами ликвидации. Так позициями проще управлять новичкам и пассивным долгосрочным инвесторам.
- Длинные горизонты: используйте спот для усреднения стоимости покупки или многолетнего удержания, поскольку постоянных издержек на содержание нет, а одна лишь волатильность не может принудительно закрыть позицию.
- Ончейн-возможности: используйте спот, если актив будет в staked, одолжен, использован для голосования или удерживаться ради аирдропов, поскольку деривативы этих прав не дают.
- Короткая позиция: используйте бессрочные контракты, чтобы получать выгоду от падения цен или хеджировать его, не занимая базовый актив и не продавая долгосрочные активы с низкой базовой стоимостью.
- Эффективность капитала: используйте бессрочные контракты, когда стратегия требует значительной экспозиции при ограниченном капитале, сохраняя кредитное плечо достаточно низким, чтобы обычная дневная волатильность не достигала уровня ликвидации.
- Активная торговля: используйте бессрочные контракты для внимательно отслеживаемых краткосрочных стратегий на биржах криптофьючерсов с глубокой ликвидностью, понятными правилами ликвидации и достаточно обеспеченными страховыми фондами.
Различия в налогообложении и учёте
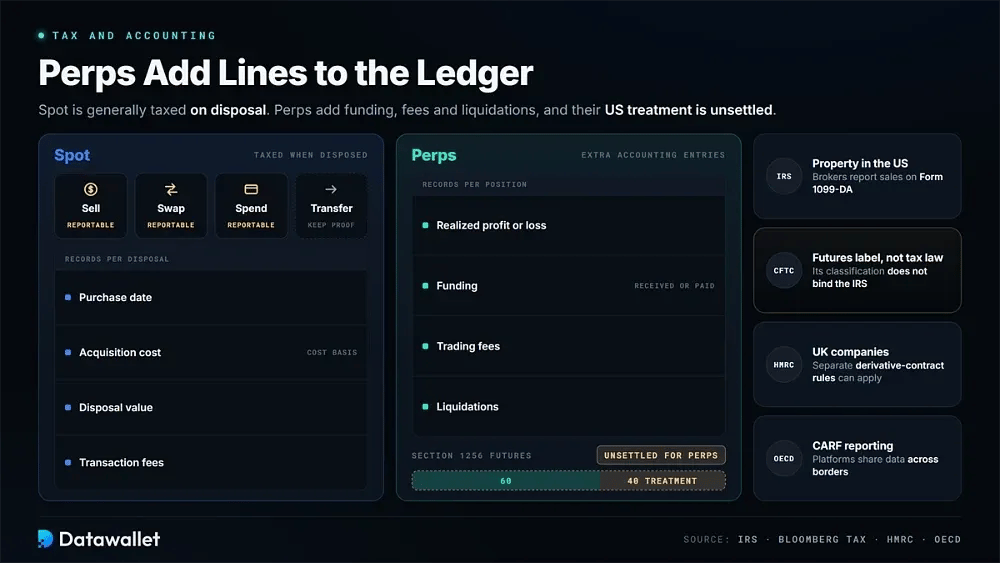
Налоговые правила зависят от юрисдикции, но спот-криптовалюта, как правило, облагается налогом при продаже, обмене или трате актива. В США IRS относит цифровые активы к имуществу. Брокеры теперь отчитываются о продажах через форму 1099-DA, и прибыль и убытки по каждому выбытию нужно рассчитывать относительно базовой стоимости.
Поэтому учёт спотовых операций сосредоточен на дате покупки, стоимости приобретения, стоимости выбытия и комиссиях за транзакции. Продажа BTC за фиат может создать отчётное событие, как и обмен ETH на другой токен или трата криптовалюты. Переводы между кошельками также требуют записей, подтверждающих, что выбытия не было.
Бессрочные контракты создают дополнительные учётные записи, включая реализованную прибыль или убыток, полученное или уплаченное финансирование, торговые комиссии и ликвидации. Фьючерсы, регулируемые в США, могут подпадать под режим 60/40 согласно разделу 1256. Однако Bloomberg Tax отмечает, что отнесение бессрочных контрактов к фьючерсам со стороны CFTC не обязывает IRS, поэтому режим для внутренних бессрочных контрактов остаётся неопределённым.
В других юрисдикциях применяются иные подходы. HMRC указывает, что корпоративные деривативы, связанные с криптоактивами, могут подпадать под отдельные правила о производных контрактах. Стандарты отчётности ужесточаются и в более широком плане благодаря Международным стандартам отчётности по криптоактивам ОЭСР (Crypto-Asset Reporting Framework), в рамках которых платформы собирают информацию о транзакциях и передают её налоговым органам разных стран. Поэтому трейдерам на обоих рынках следует вести полный учёт.
Выводы
Спотовая торговля и бессрочные фьючерсы служат разным целям. Спотовая позиция означает владение активом, который можно держать на самостоятельном хранении и использовать ончейн. Бессрочный контракт, напротив, даёт exposure к движению цены в любую сторону, обычно с кредитным плечом, без передачи базовой криптовалюты.
Эта гибкость сопровождается дополнительной сложностью. Спотовые инвесторы в основном управляют рыночным риском, риском хранения и проектным риском. Трейдерам бессрочных контрактов также приходится учитывать фандинг, ликвидацию, автоматическое снижение плеча и особенности конкретной площадки. Каскад в октябре 2025 года показал, как эти дополнительные уровни могут принудительно закрыть позицию, даже если долгосрочный рыночный прогноз трейдера в итоге оказывается верным.
Бессрочные контракты становятся доступнее через регулируемые рынки США, ончейн-книги ордеров и контракты, привязанные к акциям и сырьевым товарам. Базовый порядок остаётся прежним: учиться на споте, использовать бессрочные контракты только с низким кредитным плечом и подбирать размер каждой сделки с учётом ликвидации, которая, как вы надеетесь, никогда не произойдёт.