Бессрочные фьючерсы занимают центральное место в мировой торговле криптовалютой, однако почти десять лет трейдеры из США могли получить к ним доступ только через зарубежные платформы, находящиеся вне американских правил.
Kalshi изменила это в середине 2026 года, запустив листинг первого бессрочного контракта, одобренного регулятором США. Он стартовал с большими объёмами и с дизайном, отличающимся от площадок с высоким кредитным плечом, которые доминируют в этой категории за рубежом.
Тем, кто решает, стоит ли пользоваться бессрочными контрактами внутри США, детали важнее заголовков. Ниже разбираем, как работают Kalshi Perpetuals, чем они отличаются и где кроются риски. 👇
Что такое бессрочные контракты Kalshi (perps)?
Бессрочные контракты Kalshi — это производные контракты, позволяющие открыть позицию с кредитным плечом на цену криптоактива, например биткоина или Эфириума, без владения активом и без даты расчёта. Вы открываете длинную позицию, если ожидаете роста цены, и короткую — если ожидаете падения.
Бессрочные контракты отличают от покупки криптовалюты две особенности. Кредитное плечо позволяет контролировать более крупную позицию меньшей суммой обеспечения, а отсутствие срока действия означает, что позиция остаётся открытой, пока её покрывает достаточное обеспечение.
Kalshi уже ведёт ведущий американский бизнес рынков предсказаний, а бессрочные контракты стали её первым продуктом за пределами событийных контрактов «да или нет», на которых выросла компания. Теперь биржа предлагает и регулируемые событийные контракты, и регулируемые бессрочные контракты в одном аккаунте.
Kalshi представляет этот шаг как эволюцию от лидера рынка прогнозов к деривативной бирже нового поколения. Трейдер может делать ставку на то, произойдёт ли событие, и занимать направленную позицию с кредитным плечом по цене актива с одного и того же баланса.
Как работают бессрочные контракты Kalshi?
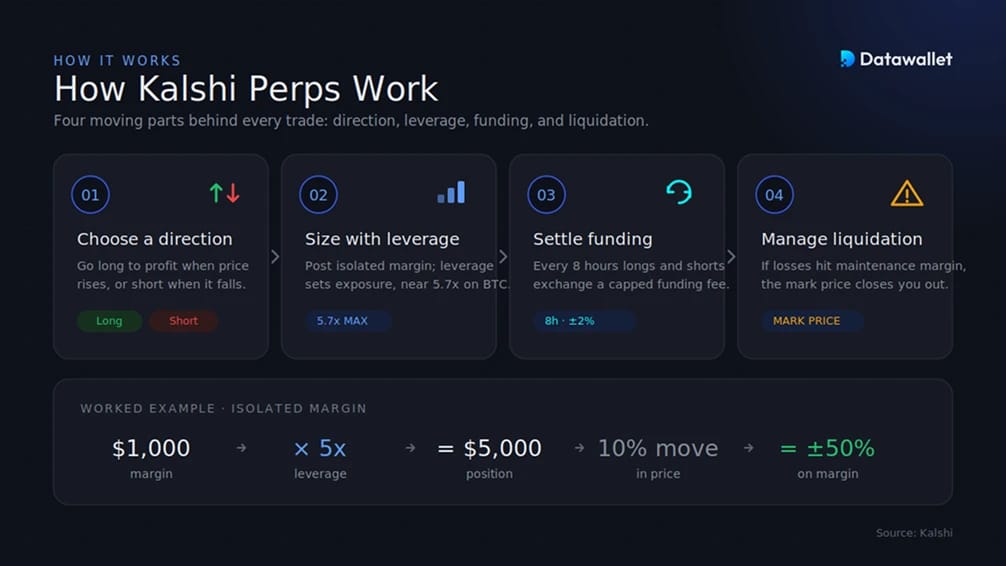
Сделка с бессрочными контрактами на Kalshi сводится к выбору направления, определению размера позиции с кредитным плечом и управлению двумя факторами: ставкой финансирования, которая привязывает контракт к споту, и порогом ликвидации, при котором ваша позиция закрывается, если сделка слишком сильно идёт против вас.
1. Направление: лонг или шорт
Любая позиция начинается с выбора стороны. Лонг приносит прибыль, когда актив растёт, и работает как покупка с кредитным плечом. Шорт приносит прибыль, когда актив падает; спотовая торговля так не умеет, поскольку спот вознаграждает только рост цен.
Такая двусторонняя структура — главная привлекательность бессрочных контрактов. Трейдеры могут выразить медвежий взгляд, хеджировать имеющуюся позицию или играть на волатильности, не продавая свои активы.
2. Кредитное плечо и маржа
Чтобы открыть позицию, вы вносите залог, также называемый маржа, а кредитное плечо определяет, каким объёмом позиции он управляет. При кредитном плече 5x маржа в 1 000 $ обеспечивает позицию в 5 000 $, поэтому движение актива на 10 % превращается в колебание вашего залога на 50 % в ту или иную сторону.
Kalshi использует изолированную маржу, при которой залог, выделенный под сделку, равен сумме, которой рискуют в ней. Максимальное кредитное плечо установлено консервативно и меняется в зависимости от условий: для биткоин при запуске оно ограничено примерно 5.7x, для большинства альткоинов ниже. Это резко контрастирует с офшорными биржами бессрочных контрактов, которые обычно предлагают 50x, 100x или больше.
3. Ставка финансирования
Поскольку бессрочные контракты не истекают, нет расчётного события, которое возвращало бы цену контракта к реальной рыночной цене. Эту задачу решает ставка финансирования — регулярный платёж между лонгами и шортами.
Когда бессрочные контракты торгуются выше спота, лонги платят шортам, из-за чего удержание лонга дорожает, а цена слегка снижается. Когда они торгуются ниже спота, шорты платят лонгам, и цена растёт. На Kalshi финансирование рассчитывается каждые 8 часов, ограничено ±2 % за период и отображается в истории ваших транзакций. Актуальные ставки по всему рынку можно отслеживать на нашей панели ставок финансирования в крипто.
4. Ликвидация
Ликвидация происходит, когда убытки уменьшают ваше обеспечение до минимального уровня, называемого поддерживающей маржой, после чего позиция автоматически закрывается, чтобы счёт не ушёл в минус. Чем выше кредитное плечо, тем меньшее движение цены требуется для её запуска.
Kalshi рассчитывает ликвидацию по маркировочной цене — агрегированному ориентиру из нескольких спотовых рынков, а не из одного биржевого потока, что снижает вероятность ликвидации из-за краткого скачка на одной площадке. Наша тепловая карта ликвидаций биткоин показывает уровни цен, на которых обычно возникают каскады.
Бессрочные контракты Kalshi и спотовая торговля
Проще всего понять бессрочные контракты, сравнив их с обычной покупкой криптовалюты. Спот-торговля означает владение активом без кредитного плеча, платы за финансирование и принудительного закрытия. Бессрочные контракты торгуют ценой, что открывает возможность шортить и использовать кредитное плечо, но добавляет постоянные издержки и риск ликвидации.
Бессрочные контракты подходят для краткосрочных, направленных или хеджирующих стратегий, а спот — для долгосрочного накопления. Наш разбор бессрочных контрактов и спотовой торговли подробнее рассматривает компромиссы.
Чем можно торговать на бессрочных контрактах Kalshi?
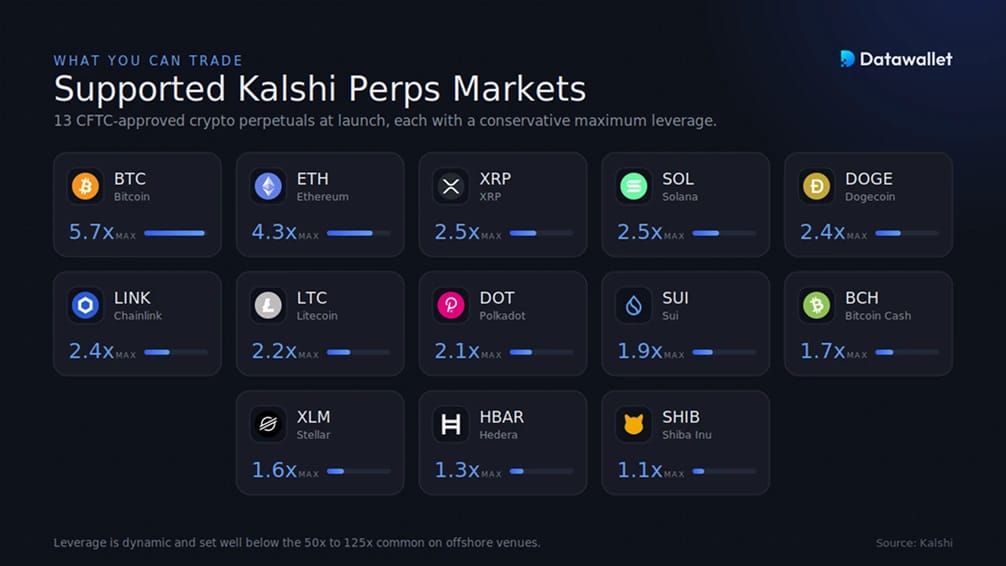
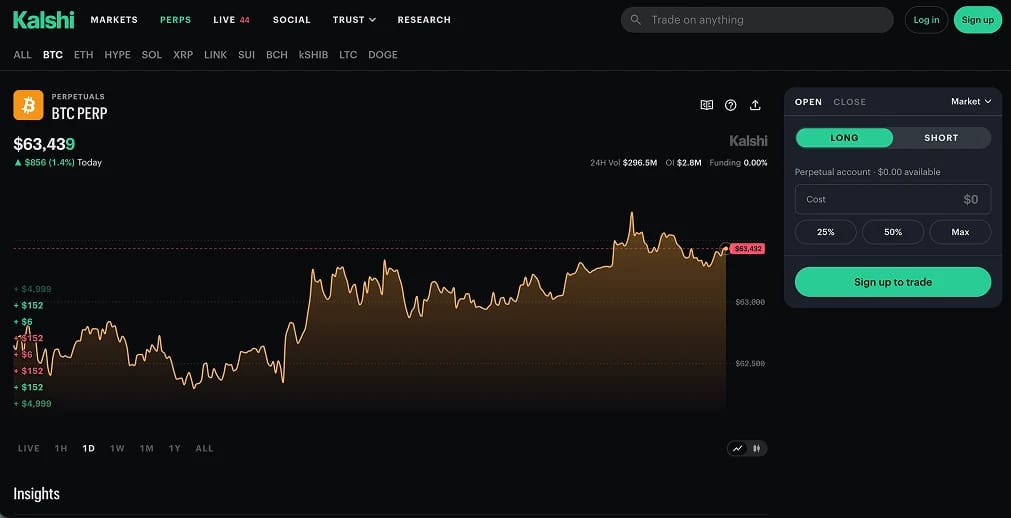
Kalshi запустила бессрочные контракты с биткоином и быстро расширила линейку в рамках процесса регуляторной подачи документов. По состоянию на начало июня 2026 года в её официальном руководстве значилось 13 одобренных CFTC бессрочных крипто-контрактов, ещё несколько находились на рассмотрении.
В списке представлены основные ликвидные активы, для каждого из которых указано максимальное кредитное плечо, отражающее волатильность и глубину базового рынка:
- Крупные капитализации: у биткоина и Эфириума самое высокое кредитное плечо — около 5.7x и 4.3x на старте.
- Средняя капитализация: XRP, Solana, Chainlink, Dogecoin и Litecoin находятся ниже, как правило, между 2x и 3x.
- Менее капитализированные активы: у Sui, Polkadot, Bitcoin Cash, Stellar, Hedera и Shiba Inu самое низкое кредитное плечо, часто ниже 2x.
Эти показатели динамичны и могут меняться без уведомления по мере того, как Kalshi корректирует параметры риска. Биржа подтвердила, что не будет листить бессрочные контракты на сельскохозяйственные товары — это ограничение связано с позицией CFTC, согласно которой структура бессрочных контрактов подходит не для каждого класса активов.
Статистика бессрочных контрактов Kalshi
Бессрочные контракты Kalshi существуют всего несколько недель, но первые данные уже ставят их в число самых активных продуктов, запущенных биржа. Приведённые ниже цифры отражают последние доступные данные и быстро меняются, так как объём номинальный, а открытый интерес меняется с каждой открытой позицией.
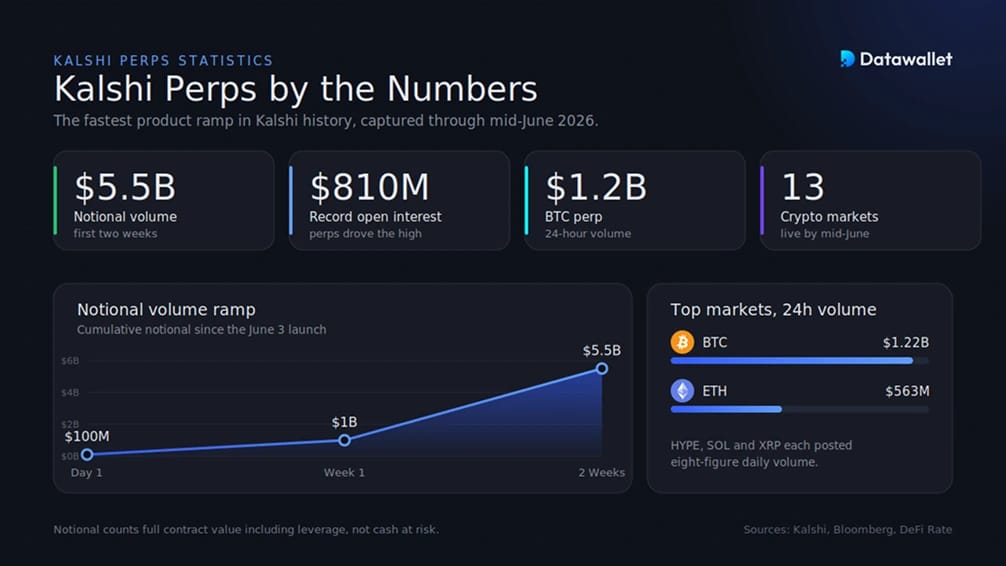
- Стартовый разгон: бессрочные контракты достигли объёма 100 млн долларов в первый день, 1 млрд долларов за неделю и более 5,5 млрд долларов в номинальном выражении за две недели — самый быстрый старт продукта в истории Kalshi.
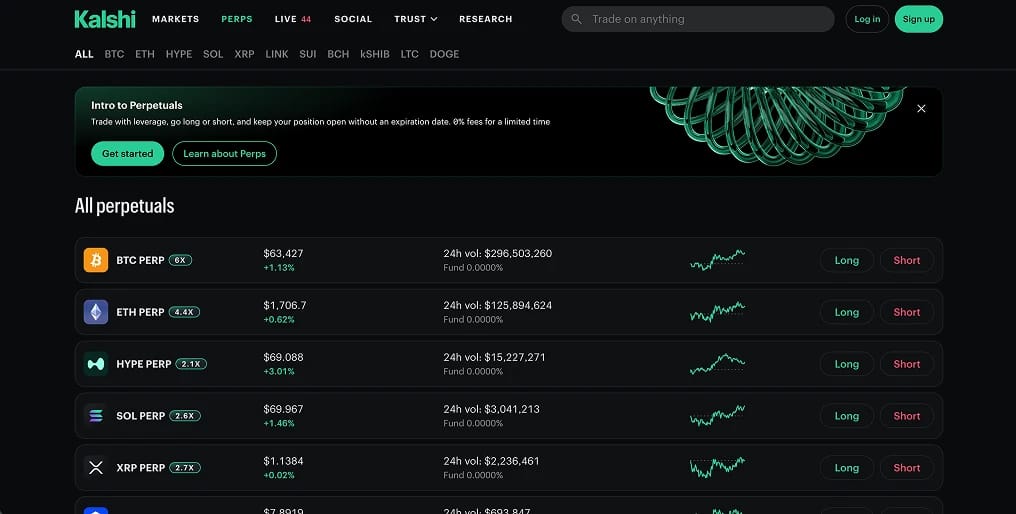
- Дневной объём: к середине июня один только бессрочный контракт на BTC оборачивал примерно 1,2 млрд долларов суточного объёма за 24 часа, контракт на ETH — около 560 млн долларов, а HYPE, SOL и XRP показывали дни с восьмизначными объёмами.
- Открытый интерес: Запуск поднял общий открытый интерес Kalshi до рекордных 810 млн долларов, поскольку бессрочные контракты стали накапливать постоянные позиции, чего никогда не могли делать истекающие событийные контракты.
- Рынки запущены: к середине июня торговалось одиннадцать криптовалютных рынков с бессрочными контрактами, в основном с биткоином и Эфириумом, а заявки на одобрение по другим активам уже поданы.
- Диапазон кредитного плеча: Максимальное кредитное плечо достигает около 5.7x по биткоину и снижается для небольших и более волатильных токенов, что составляет малую долю от 50x–125x, распространённых на офшорных площадках.
Заявленный объем указан в номинальном выражении: он учитывает полную стоимость контрактов, включая кредитное плечо, а не средства под риском, поэтому рассматривайте его как показатель активности, а не как сумму внесенных долларов.
Чем бессрочные контракты Kalshi отличаются от других
Бессрочные фьючерсы существуют на зарубежных площадках с тех пор, как BitMEX запустила первый бессрочный контракт на биткоин в 2016 году, и эта категория сильно выросла. Объём бессрочных контрактов на зарубежных площадках вырос с 28 трлн долларов годового номинального объёма в 2023 году до более чем 90 трлн долларов в 2025 году; трейдеры из США были в основном отрезаны от этого рынка, по данным CNBC.
Главное отличие Kalshi — регулирование. Листинг бессрочных контрактов на бирже под надзором CFTC даёт трейдерам из США доступ внутри страны с прозрачным финансированием, ликвидацией по маркировочной цене и защитой регулируемого рынка.
Второй момент — подход к рискам. Если оффшорные платформы конкурируют кредитным плечом с трёхзначными значениями, то однозначные лимиты Kalshi и ограниченное финансирование выглядят как дизайн, удобный для институционалов, рассчитанный на хеджеров и профессионалов, у которых раньше не было площадки, соответствующей требованиям.
Третье — широта предложения. Kalshi — единственная биржа в США, где трейдер может держать в одном аккаунте и регулируемые событийные контракты, и регулируемые бессрочные контракты, сочетая позиции на основе вероятности и на основе цены.
Регулирование Kalshi и одобрение CFTC
29 мая 2026 года Комиссия по торговле товарными фьючерсами выдала KalshiEX, LLC приказ об одобрении контракта BTCPERP — бессрочного контракта, который ориентируется на спотовую цену биткоина и рассматривается как продукт фьючерсов. Kalshi подала его в соответствии с правилом Комиссии 40.3, а приказ выдан на основании Закона о товарных биржах.
Это был первый бессрочный фьючерсный контракт, одобренный в рамках добровольной процедуры Regulation 40.3, которая задала аналитический шаблон для всех последующих заявок. KalshiEX утверждала, что контракт считается фьючерсом в зависимости от того, создаёт ли он будущие платёжные обязательства, а не от того, заканчивается ли он в фиксированную дату, и комиссия согласилась.
Председатель CFTC Mike Selig, утверждённый в конце 2025 года, обязался вернуть криптовалютные бессрочные контракты в национальную юрисдикцию и назвал одобрение историческим шагом, обосновав решение глубиной и круглосуточным характером спотового рынка биткоина.
Одна оговорка важна для точности. Kalshi позиционирует продукт как первые бессрочные контракты в Америке, но CFTC ранее разрешила Bitnomial предлагать похожий контракт с ограничением в 25 лет, из-за чего он не был по-настоящему бессрочным. BTCPERP от Kalshi — первый вообще без даты окончания.
Kalshi и конкурентная среда
Запуск произошёл не изолированно. В тот же день CFTC открыла путь для аффилированной с Coinbase компании подключать клиентов из США к глобальным рынкам бессрочных контрактов и опционов, что говорит о намерении регулятора открыть это направление для нескольких компаний, а не для одного победителя.
Не все действующие игроки приветствуют эти изменения. 18 июня 2026 года CME Group, крупнейший в США оператор фьючерсной биржи, подала иск против CFTC и председателя Селига с требованием отменить разрешения, утверждая, что бессрочные контракты являются свопами по закону Додда — Франка, а не фьючерсами. В иске не упомянуты ни Kalshi, ни Coinbase, а CFTC назвала его необоснованным, но правовой статус американских бессрочных контрактов пока остаётся неопределённым.
Конкурирующий рынок прогнозов Polymarket движется к собственной торговле лонгами и шортами в режиме 24/7 — это часть более широкой конвергенции, когда платформы событийных контрактов добавляют деривативы с кредитным плечом. На зарубежных рынках глубокая ликвидность по-прежнему сосредоточена у Hyperliquid, Binance и Bybit, поэтому раннее преимущество Kalshi — регуляторное, а не в глубине книги ордеров.
Интерес вырос быстро. Объём бессрочных контрактов Kalshi в первый день превысил 100 млн долларов, в течение недели превысил 1 млрд долларов (компания назвала это своим самым быстрорастущим продуктом), а за две недели достиг 5,5 млрд долларов в номинальном выражении.
Следующий шаг — некриптовалютные бессрочные контракты. Сооснователь Tarek Mansour говорил, что Kalshi ведёт переговоры с регуляторами о других классах активов, а письмо CFTC об отказе от принудительных мер от 12 июня подтолкнуло другие контрактные рынки перевести продукты в стиле бессрочных в настоящие бессрочные контракты, что указывает на следующие шаги — товары и фондовые индексы.
Кто стоит за Kalshi?
Kalshi основали в 2018 году Tarek Mansour и Luana Lopes Lara, которые превратили её в первую в США федерально регулируемую биржу рынков прогнозов и создали событийный контракт как класс активов. Mansour, генеральный директор, ранее торговал в Goldman Sachs и Citadel и учился в MIT.
Почти два года компания доказывала CFTC, что контракты на события не являются азартной игрой, и получила одобрение в 2020 году. Именно эта работа позже сделала возможным одобрение бессрочных контрактов в рамках той же лицензии назначенного контрактного рынка.
Рост был стремительным. Раунд в марте 2026 года под руководством Coatue Management оценил Kalshi примерно в 22 млрд долларов, вдвое выше оценки несколькими месяцами ранее; среди инвесторов Sequoia, Andreessen Horowitz, Paradigm и ARK Invest.
У компании по-прежнему есть трудности. Kalshi ведёт борьбу с претензиями на уровне штатов, включая запрет в Неваде и уголовные обвинения в Аризоне, связанные с её операциями с событийными контрактами. Эти споры не относятся к бессрочным контрактам, но являются частью обстановки, в которой компания работает.
Риски торговли бессрочными контрактами Kalshi
Бессрочные контракты Kalshi регулируются, но регулирование не устраняет риски торговли с кредитным плечом. Поймите эти риски, прежде чем вкладывать капитал.
- Кредитное плечо усиливает убытки: Даже при консервативных лимитах кредитное плечо увеличивает и прибыль, и убытки, а небольшое неблагоприятное движение может полностью уничтожить залог по позиции.
- Риск ликвидации: если убытки достигают поддерживающей маржи, позиция закрывается автоматически. Более высокое кредитное плечо сокращает расстояние до этой точки, а закрытие может произойти без предупреждения.
- Риск отрицательного баланса: в собственных раскрытиях Kalshi отмечено, что автоматическая ликвидация не является гарантированным стоп-лоссом. При гэпах, экстремальной волатильности или низкой ликвидности позиция может закрыться по худшей цене и оставить отрицательный баланс, который вам придётся покрыть.
- Затраты на финансирование накапливаются: на односторонне направленном рынке выплата финансирования каждые 8 часов со временем может уменьшить доходность на несколько процентов от номинала независимо от движения цены.
- Волатильность крипторынка: базовые активы резко колеблются, и внезапные движения могут вызвать ликвидации быстрее, чем трейдер успеет среагировать, особенно без стоп-лосс ордеров.
- Зрелость продукта: Внутренние бессрочные контракты появились недавно. Контракты, настройки кредитного плеча и список активов всё ещё меняются и могут быть изменены без уведомления.
- Регуляторная неопределённость: CFTC одобрила продукт, но CME Group судится, чтобы отменить это одобрение, более широкий бизнес Kalshi сталкивается со спорами на уровне штатов, а будущие изменения правил всё ещё могут изменить работу платформы.
- Глубина ликвидности: как новый участник рынка, Kalshi имеет более тонкие стаканы заявок, чем крупнейшие офшорные площадки, что может означать более широкие спреды и большее проскальзывание при крупных ордерах.
Выводы
Kalshi Perpetuals — самый ясный признак того, что бессрочные контракты переходят с офшорных окраин крипторынка в регулируемое ядро США. Первые объёмы показывают реальный спрос, а рамки CFTC придают продукту легитимность, которой не было у офшорных площадок.
Конструктивные решения важны не меньше самого одобрения. Умеренное кредитное плечо, ограниченная ставка финансирования и ликвидация по маркировочной цене делают версию Kalshi похожей на институциональную инфраструктуру, а не на казино с высоким кредитным плечом, в чём и заключается смысл.
Открытым остаётся вопрос глубины и широты рынка. Сможет ли Kalshi создать книги ордеров, способные конкурировать с оффшорной ликвидностью, и сможет ли он распространить бессрочные контракты за пределы крипты на сырьевые товары и индексы, — от этого зависит, станет ли это устойчивым сдвигом или лишь впечатляющим стартовым спринтом.