Сравнение лучших децентрализованных бирж бессрочных контрактов в 2026 году
1. Hyperliquid
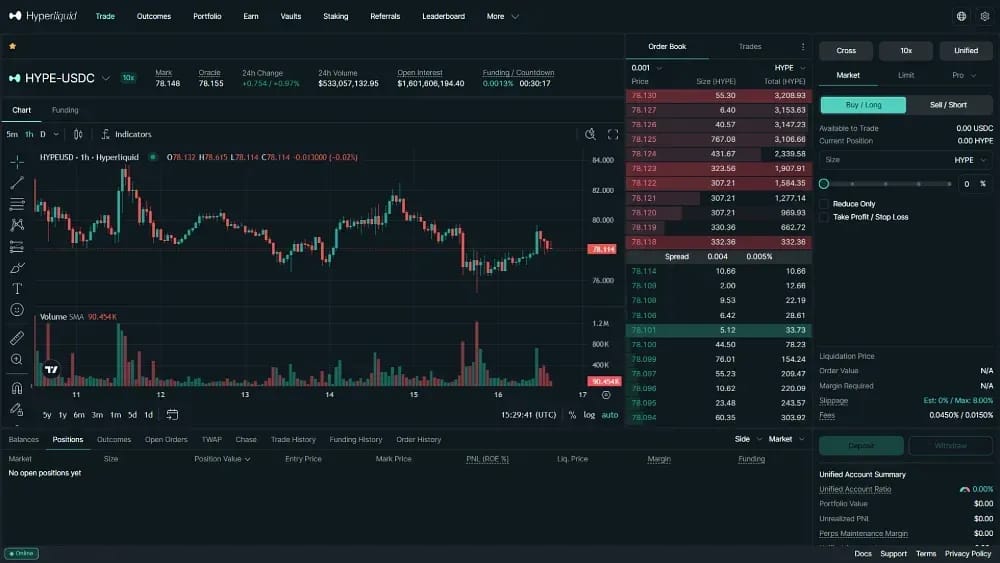
Hyperliquid остаётся ориентиром для остального сектора. Его специализированный Layer 1 обеспечивает завершённость сделок менее чем за секунду и сейчас обрабатывает около 58 % всего отслеживаемого объёма торгов бессрочными контрактами на DEX. Примерно 200 млрд долларов проходит через книгу заявок каждые 30 дней. Совокупный открытый интерес восстановился примерно до 14 млрд долларов, что стало самым высоким уровнем с каскада в октябре 2025 года. Полные метрики протокола доступны на нашей панели статистики Hyperliquid.
Его преимущество в 2026 году всё чаще связано с дистрибуцией. В августе 2026 года Coinbase начала направлять поток ордеров Base App в ликвидность Hyperliquid. Рынки HIP-3 теперь охватывают сырую нефть, золото, серебро и официально лицензированный S&P 500. В тестовой сети обновление HIP-3 Star даёт разработчикам рынков более тонкий контроль над ними.
Токеномика продолжает поддерживать этот рост. Примерно 97 % комиссий протокола направляется в Assistance Fund на автоматический выкуп HYPE. В начале сентября HYPE достиг нового исторического максимума около 88 $ после того, как Hashdex добавила его в криптоиндексный ETF NCIQ, листингуемый на Nasdaq. Заявки на спотовые ETF на HYPE можно отслеживать в нашем трекере ETF на Hyperliquid.
Плюсы
- Самая глубокая ликвидность и самые узкие спреды среди всех бессрочных контрактов на DEX, а основные активы BTC и ETH конкурируют с крупнейшими централизованными биржами.
- HIP-3 поддерживает торговлю нефтью, золотом и серебром 24/7, а также единственные в мире официально лицензированные бессрочные контракты на S&P 500.
- Реальная комиссионная выручка финансирует активный выкуп HYPE, теперь подкреплённый включением в индексный ETF и ожидающими рассмотрения заявками на спот.
- Маршрутизация Coinbase Base App и интеграции MetaMask Perps превращают крупные потребительские приложения во фронтенды Hyperliquid.
Минусы
- Рынки HIP-3 используют оракулы, которыми управляет деплойер, и не защищены встроенным хранилищем HLP.
- Основной фронтенд по-прежнему недоступен для трейдеров из США, даже несмотря на то, что регуляторы обсуждают возможные внутренние пути выхода на рынок.
- Валидаторы, связанные с фондом, по-прежнему контролируют значительную часть staked HYPE, поэтому вопросы о децентрализации остаются нерешёнными.
2. Lighter
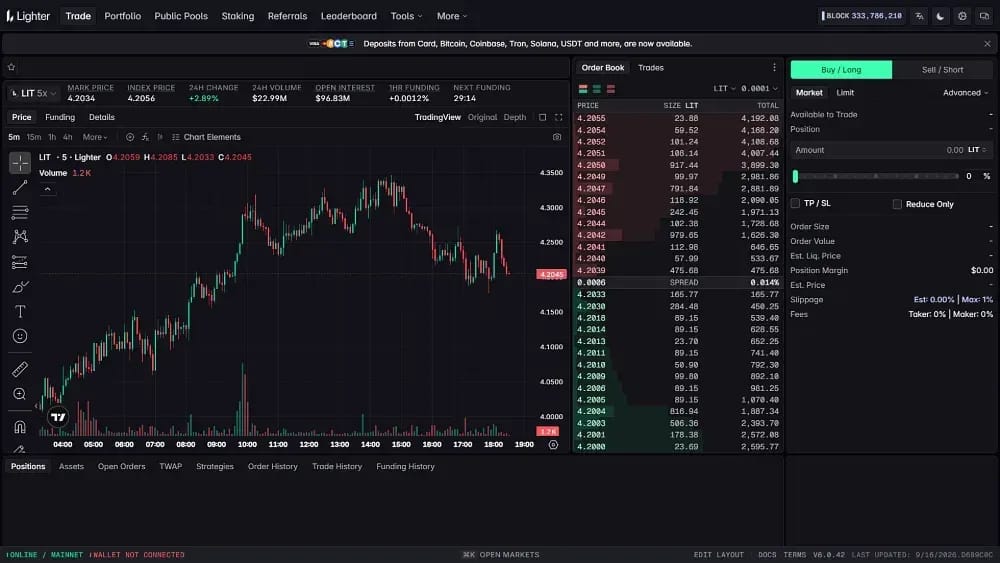
Lighter — это zk-роллап биржа, которая проводит расчёты в Эфириуме и публикует доказательства валидности для каждой сделки, ликвидации и изменения баланса. Стандартные аккаунты не платят комиссии мейкера и тейкера на 219 рынках, а кредитное плечо достигает 50x. В августе платформа зафиксировала месячный объём около 40 млрд долларов, а открытый интерес впервые превысил 1 млрд долларов.
Теперь дистрибуция стоит в центре роста Lighter. Robinhood Wallet запустил нативные бессрочные контракты в приложении на Lighter в июле 2026 года через первый «Lighter Domain» — выделенный экземпляр со своим секвенированием и ликвидностью. Затем Kraken разместил LIT для спотовой торговли в августе, а Partner Attribution позволяет любой третьей стороне создать фронтенд.
Ассортимент продуктов также быстро расширяется. Расширение Chainlink Data Streams вывело Lighter за пределы 125 оракульных потоков данных по американским и корейским акциям, валютному рынку и сырьевым товарам. Июльская перестройка токеномики направила выручку на постоянное сжигание LIT, начав с 15,5 млн токенов. В нашем сравнении Lighter и Hyperliquid описано, чем различаются эти две биржи.
Плюсы
- На стандартных счетах торговые комиссии нулевые, а премиальные институциональные уровни остаются значительно ниже типичных отраслевых тарифов мейкер-тейкер.
- Доказательства zk криптографически подтверждают каждую сделку и ликвидацию, делая качество исполнения независимо проверяемым в сети Эфириум.
- Интеграция Robinhood Wallet и Partner Attribution дают Lighter массовое распространение, которого сейчас нет ни у одной другой DEX с бессрочными контрактами.
- Токеномика с выкупом и сжиганием сочетается с 125+ фидами Chainlink, поддерживающими расширение на бессрочные контракты по акциям, forex и сырьевым товарам.
Минусы
- Примерно две трети предложения LIT начнут разблокироваться с конца 2026 года, что создаст значительное давление на держателей токена.
- Поощрения баллами по-прежнему составляют заметную долю активности, поэтому заявленный объём завышает устойчивый органический поток.
- Работа в качестве американской C-Corp при предоставлении розничным клиентам кредитного плеча создаёт более прямые регуляторные риски, чем у офшорных конкурентов.
3. Polymarket Perps
Polymarket Perps запустились 3 сентября 2026 года, добавив полноценную площадку бессрочных контрактов к самому торгуемому в мире рынку прогнозов. За несколько часов ассортимент вырос с 10 до 67 контрактов. Среди рынков BTC, ETH, SOL, HYPE, золото, серебро, нефть WTI, S&P 500, Nasdaq 100 и контракт на SpaceX до IPO, причём каждая позиция обеспечивается маржой в pUSD.
Его отличительная особенность — возможность комбинировать сделки так, как не могут отдельные DEX с бессрочными контрактами. С одного аккаунта трейдер может купить событийный контракт на решение Федеральной резервной системы и одновременно открыть короткую позицию по реакции индекса S&P 500. В бета-период платформа привлекла совокупный объём 13 млрд долларов до публичного запуска. Подробнее о платформе читайте в материале что такое Polymarket.
Доступ и раскрытие информации остаются важными ограничениями. Бессрочные контракты доступны только на международном рынке. Пользователей из США направляют на отдельную биржу Polymarket US, регулируемую CFTC, где кредитное плечо не предлагается. На момент запуска полный перечень комиссий, пороги маржи и механизм ликвидации не были опубликованы полностью. Подробности о праве на доступ изложены в нашем руководстве о странах с ограничениями на Polymarket.
Плюсы
- Контракты на события и бессрочные контракты с кредитным плечом можно использовать на одном счёте, что позволяет трейдерам выражать мнение как об исходах, так и о последующей реакции рынка.
- Один баланс pUSD покрывает 67 рынков: криптовалюты, акции, индексы, сырьё и экспозицию на компании до IPO, например SpaceX.
- Polymarket приносит большую существующую аудиторию рынков предсказаний и подтверждённый бета-спрос на 13 млрд долларов.
- Кредитное плечо ограничено 20x по основным активам и 10x по акциям, поэтому риск ниже, чем у конкурентов, ориентированных на рискованную торговлю.
Минусы
- Платформа запустилась без полной публичной документации по комиссиям, требованиям к марже и механизму ликвидации, что пока ограничивает прозрачность расходов.
- Трейдеры из США, Канады и нескольких стран с санкциями не могут пользоваться продуктом, поэтому список исключений шире, чем у большинства децентрализованных бирж бессрочных контрактов.
- Двух недель публичной реальной торговли недостаточно, чтобы судить об исполнении ордеров в условиях сильного рыночного стресса.
4. Aster
Aster перешёл на собственный Layer 1 с упором на конфиденциальность в марте 2026 года. Сеть сочетает исполнение без газа с зашифрованными ордерами и скрытыми адресами, что структурно затрудняет охоту за позициями. Aster регулярно входит в тройку крупнейших DEX бессрочных контрактов по объёму и проводит десятки миллиардов в месяц на более чем 150 рынках, хотя его открытый интерес остаётся намного ниже, чем у Hyperliquid.
Дисциплина в токеномике в этом году заметно укрепилась. У Aster около 256 000 держателей — крупнейшая база среди недавно запущенных токенов DEX бессрочных контрактов. Команда также продлила блокировку своей аллокации ASTER в объёме 400 млн до сентября 2027 года. Ускоренная программа выкупа и сжигания остаётся активной, даже несмотря на то, что ASTER торгуется примерно на 70 % ниже максимума в 2,41 $.
Платформа по-прежнему предлагает самый широкий набор функций в отрасли. Shield Mode обеспечивает приватную торговлю с высоким кредитным плечом. Бессрочные контракты на токенизированные акции Apple, Tesla и Nvidia работают с плечом 50x, на форекс оно достигает 200x, а на основных криптовалютных рынках заявленный максимум составляет 1001x. В нашем полном обзоре Aster DEX платформа рассматривается подробнее.
Плюсы
- Приватный Layer 1 по умолчанию обеспечивает зашифрованный поток ордеров и скрытые адреса — такое сочетание не встречается среди бирж бессрочных контрактов с высоким объёмом.
- Aster стабильно входит в тройку лидеров рейтинга по объёму торгов и имеет самую широкую базу держателей среди всех недавно запущенных токенов DEX с бессрочными контрактами.
- Токены команды заблокированы до сентября 2027 года, а продолжающаяся практика выкупа и сжигания снижает краткосрочное давление на предложение ASTER.
- Один кросс-маржинальный счёт охватывает криптовалюты, токенизированные акции США и форекс с кредитным плечом до 200x.
Минусы
- Вопросы к прозрачности остаются после того, как DefiLlama ранее удалил данные об объёмах Aster на этапе роста с интенсивными стимулами.
- ASTER по-прежнему торгуется примерно на 70 % ниже своего исторического максимума, несмотря на значительные совокупные расходы на выкуп.
- Розничные трейдеры, небрежно рассчитывающие размер позиций, сталкиваются с крайним риском ликвидации при заявленном максимальном кредитном плече 1001x.
5. Jupiter, бессрочные контракты
Jupiter Perps — направление деривативов крупнейшего DeFi-суперприложения Solana. Jupiter обрабатывает примерно 95 % объёма агрегаторов сети и удерживает около 3 млрд долларов в TVL. Трейдеры бессрочных контрактов могут использовать кредитное плечо 100x на SOL, ETH и wBTC, а для отдельных пар оно достигает 250x. Сделки исполняются против пула Jupiter Liquidity Provider (JLP).
Её устройство отличается от бирж с книгой ордеров. Вместо ставок финансирования по позициям взимается прозрачная почасовая плата за заём. Мейкеры не платят ничего, а тейкеры платят 0,06 %. Любой токен SPL также можно внести в качестве обеспечения через автоматическую маршрутизацию обмена, что сохраняет привычный рабочий процесс для пользователей Solana.
В 2026 году Jupiter активно расширил свою экосистему. В январе был запущен JupUSD с обеспечением, включающим активы, связанные с BlackRock, через Ethena. В феврале появилась интеграция Polymarket, а также инвестиции ParaFi в размере 35 млн долларов. Позднее пополнения в Jupiter Lend выросли почти до 800 млн долларов, а сейчас сожжено примерно 30 % предложения JUP.
Плюсы
- Нулевые комиссии для мейкеров и почасовая стоимость заимствования заменяют непрозрачные механизмы фандинга более прозрачной и предсказуемой моделью ценообразования.
- Автомаршрутизация агрегатора позволяет использовать любой токен SPL в качестве обеспечения, снижая трудности с обменом для портфелей на базе Solana.
- JupUSD, Jupiter Lend, токенизированные акции и Polymarket объединены в одном полнофункциональном ончейн-финансовом приложении.
- Примерно 30 % JUP было сожжено, а выкупы за счёт комиссий продолжают сокращать предложение.
Минусы
- Доступны для торговли только три бессрочных контракта — намного меньше, чем на Hyperliquid, Aster или Lighter.
- Поскольку JLP основан на пуле, крупные сделки в периоды волатильности могут сталкиваться со скачками ставок заимствования, а не с глубиной книги ордеров.
- На платформе нет бессрочных контрактов на сырьё, форекс или индексы, которые соответствовали бы ускоряющейся экспансии сектора в активы TradFi.
6. EdgeX
EdgeX был инкубирован Amber Group и завершил миграцию со StarkEx на EDGE Chain — специально созданную сеть на базе Arbitrum. В феврале 2026 года в проект инвестировала Circle Ventures. В следующем месяце нативный USDC с CCTP запущен в EDGE Chain, благодаря чему доллары, выпущенные Circle, стали основным активом для маржи и расчётов.
Миграция на V2 до июля 2026 года принесла больше институциональной инфраструктуры. Программа хранилищ, разработанная совместно с риск-менеджером Gauntlet, предлагает годовое вознаграждение до примерно 7 %, которое делится между доходностью USDC и стимулами EDGE. Сопоставление заявок занимает менее 10ms на более чем 150 рынках, охватывающих криптовалюты, акции США и сырьевые товары.
Следующая область расширения — валюты. EdgeX запускается в основной сети Arc от Circle 16 сентября 2026 года, начиная с бессрочных контрактов FX на японскую иену. Эти рынки маржинируются и рассчитываются в нативном USDC, что приносит в ончейн-торговлю класс активов, который ни одна крупная биржа бессрочных контрактов DEX пока не вывела на рынок в больших масштабах.
Плюсы
- Прямая поддержка Circle, нативный USDC и CCTP дают EdgeX наиболее тесную связь со стейблкоинами среди бессрочных DEX.
- Запуск основной сети Arc делает EdgeX первопроходцем в ончейн-бессрочных контрактах на FX и открывает доступ к классу активов объёмом в несколько триллионов долларов.
- Хранилища, разработанные Gauntlet, предлагают пассивным вкладчикам доходность с управлением рисками, источником которой служит реальный торговый поток, а не эмиссия.
- Задержка сопоставления ордеров менее 10ms и глубокая ликвидность по BTC могут конкурировать с централизованным исполнением для высокочастотных стратегий.
Минусы
- EDGE остаётся волатильным в первый год после TGE, что усложняет управление программами лояльности на основе стимулов.
- Работа с EDGE Chain при одновременном расширении на Arc распределяет внимание инженеров между двумя расчётными средами.
- Более низкое отношение открытого интереса к объёму, чем у Hyperliquid, указывает на то, что большая часть потока приходится на краткосрочную торговлю, а не на позиции с более длительным удержанием.
7. dYdX
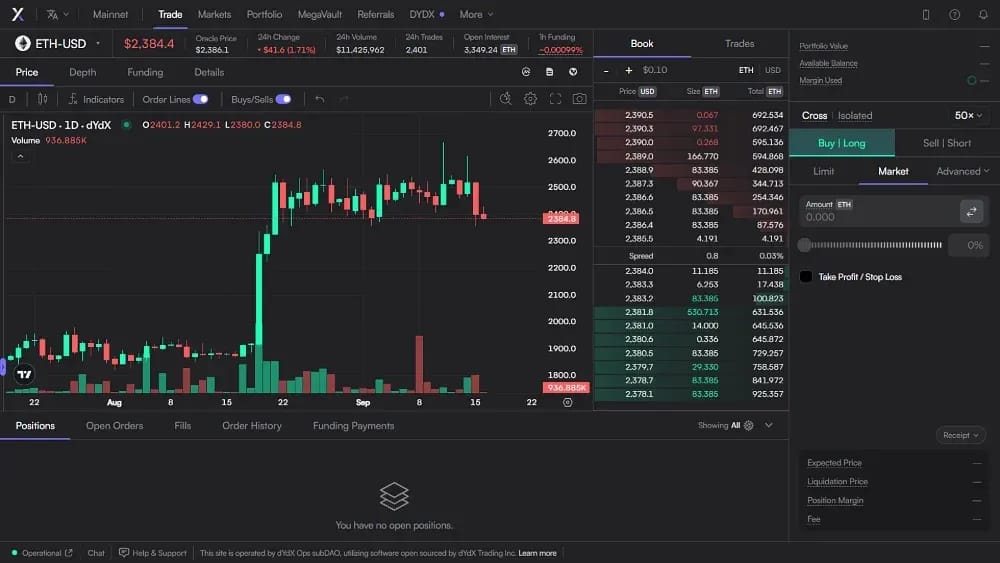
Основанная в 2017 году бывшим инженером Coinbase Антонио Хулиано, биржа dYdX девять лет сохраняет чистую историю безопасности, обработав более 1,5 трлн долларов совокупного объёма. Её спот-рынок SOL, запущенный в декабре 2025 года, впервые открыл платформу для трейдеров из США. Это ставит dYdX впереди конкурентов, если регуляторы со временем разрешат бессрочные контракты внутри страны.
Токеномика сильно сместилась в пользу держателей. Управление одобрило направление 75 % чистой выручки протокола на выкуп DYDX на открытом рынке. Все разблокировки токенов завершились в июне 2026 года, что устранило избыточное предложение, сохранявшееся годами. Также в продукт интегрируется торговля через Telegram, полученная с приобретением Pocket Protector.
Площадка по-прежнему предлагает один из самых глубоких наборов профессиональных инструментов среди ончейн-платформ. Трейдерам доступны более 200 рынков бессрочных контрактов, ребейты для мейкеров до -0,011 %, расширенные типы ордеров и полная поддержка API. Её дорожная карта по реальным активам начинается с синтетических акций Tesla.
Плюсы
- Безупречная девятилетняя история безопасности даёт dYdX самую долгую историю работы среди всех децентрализованных площадок деривативов с большим отрывом.
- Доступность спот-рынка в США дает dYdX регуляторное преимущество перед конкурентами, которые остаются только офшорными.
- Все разблокировки предложения завершились в июне 2026 года, и теперь 75 % чистой выручки направляется на выкуп DYDX.
- Несколько поколений протоколов привели к появлению API институционального уровня, расширенных типов заявок и скидок для мейкеров.
Минусы
- Месячный объём на порядок ниже, чем у Hyperliquid, после того как поток переместился на более быстрые биржи.
- Трейдеры, работающие через сети EVM и Solana, сталкиваются с дополнительными трудностями при пополнении из-за архитектуры app-chain Cosmos.
- Большая часть дорожной карты бессрочных контрактов на RWA остаётся нереализованной, тогда как конкурирующие биржи уже предлагают действующие рынки TradFi.
8. ApeX
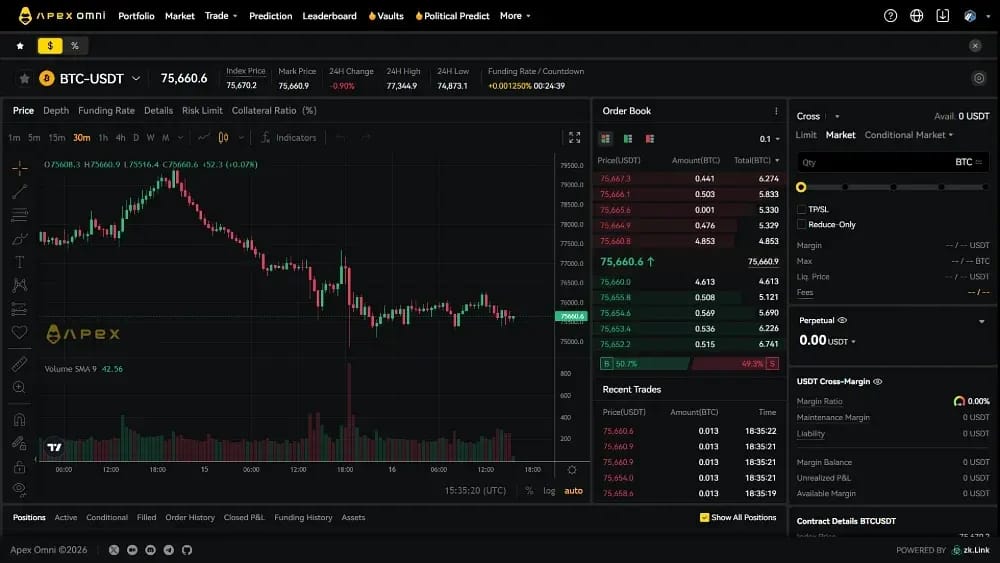
ApeX Protocol работает на базе Layer 2 на технологии zkLink и предлагает торговлю без платы за газ в шести сетях, включая Эфириум, Arbitrum, Base и Solana. Совокупный объём превысил 200 млрд долларов более чем на 150 рынках. Охват простирается от криптовалют и токенизированных акций США до прогнозных контрактов с кредитным плечом, с первоклассной портфельной маржой и поддержкой нескольких видов обеспечения.
В 2026 году приоритетом стал приток новых пользователей. В июле появились фиатные способы пополнения с поддержкой банковских карт и цифровых кошельков для более чем 40 валют. Затем августовское партнёрство с AEON Pay позволило тратить APEX у более чем 50 млн продавцов, создав необычный цикл реального использования для токена биржи бессрочных контрактов DEX. Для трейдеров, интересующихся акциями, он естественно сочетается с лучшими биржами для торговли токенизированными акциями.
Продукты доходности и инфраструктура дополняют предложение. Протокольные хранилища выплачивают вкладчикам до 7,65 % за счёт торговых комиссий платформы. Chainlink Data Streams обеспечивают котировки RWA с низкой задержкой в пяти сетях, а специальный расчётный уровень Omni AppChain всё ещё активно разрабатывается.
Плюсы
- Более 150 рынков охватывают криптовалюты, токенизированные акции и контракты прогнозов; поддерживаются портфельная маржа и мультизалоговые счета.
- Фиатные способы пополнения в более чем 40 валютах и вход по электронной почте через Privy устраняют значительную часть обычных трудностей при знакомстве с Web3.
- AEON Pay позволяет тратить APEX у 50 млн продавцов, что придаёт токену реальную платёжную полезность.
- Инфраструктура под мониторингом CertiK с момента запуска не имела публично сообщённых эксплойтов ни в одном развёртывании Omni.
Минусы
- Несмотря на широкий охват продуктов, дневной объём и открытый интерес остаются малой долей от уровней лидеров сектора.
- Программа выкупа ApeX скромна по сравнению с механизмами накопления стоимости, которые используют Hyperliquid, Aster или Lighter.
- Omni AppChain по-прежнему находится в разработке и пока не работает как самостоятельный расчётный уровень.
Темы 2026 года для DEX с бессрочными контрактами, которые нужно знать
Конкуренция больше не сводится только к созданию самого быстрого торгового движка. Распространение, регуляторное положение и устойчивая экономика токенов теперь гораздо сильнее влияют на то, где оседают объёмы, открытый интерес и капитал. В 2026 году отрасль меняют четыре силы.
Войны за дистрибуцию: кошельки и брокеры направляют трафик на perp DEX
Одно из самых значимых изменений 2026 года: бессрочные DEX больше не обязаны привлекать каждого трейдера по одному кошельку. Вместо этого они интегрируются с приложениями, у которых уже миллионы пользователей. Coinbase направляет поток Base App в Hyperliquid, MetaMask Perps использует инфраструктуру Hyperliquid, а Robinhood Wallet предлагает нативные бессрочные контракты через независимый Lighter Domain.
Этот сдвиг создаёт сложную экономику для бирж без партнёров по дистрибуции. Когда кошелёк или брокер встраивает DEX с бессрочными контрактами, поток ордеров приходит уже агрегированным, а стоимость привлечения пользователей фактически снижается до того, что дистрибьютор уже потратил. Платформам без таких каналов приходится бороться за охотников за очками и другой наёмный объём — именно ту активность, которая исчезла после завершения цикла аирдропов 2025 года.
Регуляторы приоткрывают дверь для ончейн-бессрочных контрактов
В конце 2025 года SEC и CFTC дали понять, что рассмотрят возможность вернуть бессрочные контракты в национальную юрисдикцию, и отрасль потратила 2026 год на подготовку к этому. dYdX представила доступ к споту для США. Polymarket разделила бизнес между международной площадкой бессрочных контрактов и американской биржей, регулируемой CFTC, а Lighter работает как американская C-Corp и делает ставку на большую ясность внутри страны.
Исход остаётся неясным. Большинство фронтендов бессрочных контрактов на DEX по-прежнему юридически недоступны трейдерам из США. FCA сохраняет запрет на криптодеривативы для розничных клиентов в Великобритании, а MiCA оставляет неясным режим для фронтендов в ЕС. Тем не менее биржи, выстраивающие сегодня соответствующие требованиям каналы, получают опцион колл на крупнейший неосвоенный рынок деривативов в мире.
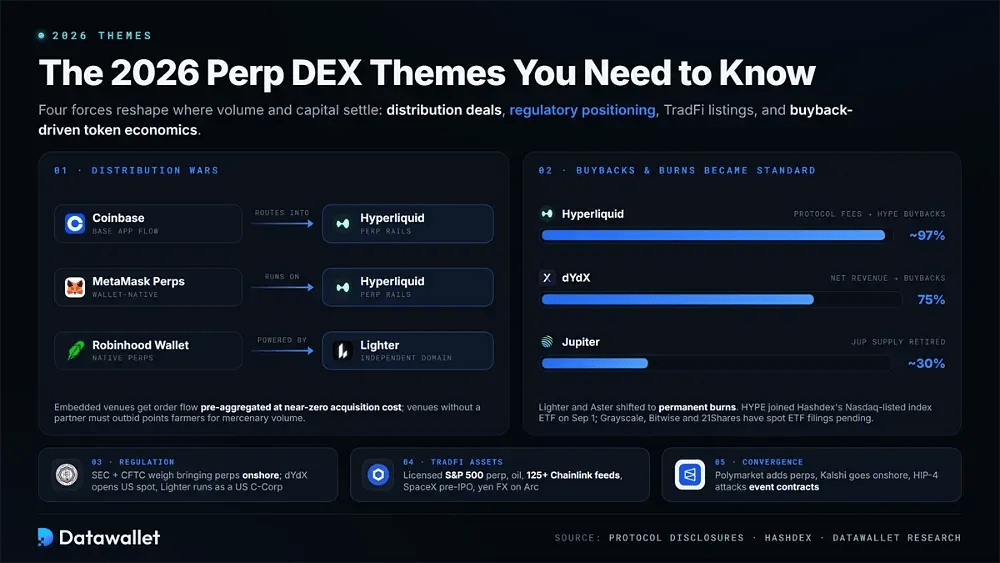
Активы TradFi теперь составляют основной объём на Perp DEX
Модель, которая начиналась как эксперимент с HIP-3, стала стандартной архитектурой отрасли. Hyperliquid запустила единственный официально лицензированный бессрочный контракт на S&P 500, а также глубокие рынки нефти. Lighter транслирует более 125 потоков данных Chainlink, охватывающих акции США и Кореи. Polymarket предлагает экспозицию на SpaceX до IPO, а EdgeX запускает бессрочные контракты на иену FX в сети Arc.
Круглосуточные цены дают структурное преимущество. Если макроновости выходят в воскресенье вечером, CME и ICE закрыты, но ончейн-контракты на S&P 500, нефть и золото продолжают торговаться в этот промежуток. С одного счёта с самостоятельным хранением трейдеры теперь могут хеджировать риск по акциям, открывать короткие позиции по нефти или длинные по серебру без традиционного брокера.
Выкуп и сжигание токенов стали стандартом отрасли
Assistance Fund биржи Hyperliquid направляет примерно 97 % комиссий протокола на выкуп HYPE на открытом рынке, подталкивая серьёзных конкурентов к введению сопоставимых механизмов накопления ценности. dYdX теперь направляет 75 % чистой выручки на выкуп. Lighter и Aster перешли к постоянному сжиганию, а Jupiter вывел из обращения около 30 % предложения JUP.
Последовал институциональный интерес. HYPE вошёл в индексный ETF Hashdex, торгующийся на Nasdaq, с 1 сентября, а заявки на спотовый ETF от Grayscale, Bitwise и 21Shares всё ещё рассматриваются. Это показывает, что традиционные аллокаторы рассматривают потоки комиссий бессрочный контракт DEX как инвестиционные денежные потоки. Выручка и скорость сжигания теперь играют бóльшую роль в ценообразовании этих токенов, чем один лишь нарратив, что знаменует структурное взросление категории.
Рынки прогнозов и бессрочные DEX сближаются
Граница между ставками на исходы и торговлей ценой стирается с обеих сторон. Polymarket добавил бессрочные контракты с плечом на крупнейший рынок прогнозов. Kalshi вывел на внутренний рынок бессрочные контракты, регулируемые CFTC, тогда как рынки исходов HIP-4 от Hyperliquid подходят к событийным контрактам со стороны деривативов.
Для трейдеров эта конвергенция позволяет использовать более сложные стратегии в одном аккаунте. Например, контракт на выборы или решение ФРС можно сочетать с индексным бессрочным контрактом, хеджирующим реакцию рынка. Для платформ последствия иные: все площадки конкурируют за одного и того же клиента, готового к риску. Это указывает на снижение комиссий, кросс-маржу между событийными и бессрочными позициями и дальнейшую консолидацию среди небольших бирж с одним продуктом.
Perp DEX или Perp CEX: что лучше для трейдеров?
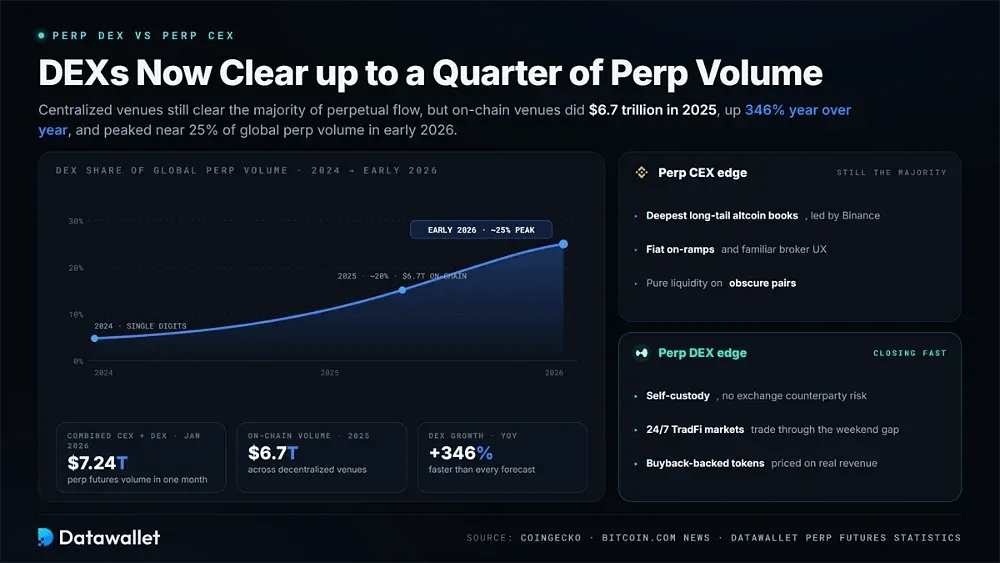
Централизованные биржи по-прежнему обеспечивают большую часть мирового объёма бессрочных контрактов. Совокупная активность по бессрочным фьючерсам на CEX и DEX только в январе 2026 года достигла 7,24 трлн долларов, а Binance остаётся самой глубокой площадкой для малоизвестных альткоинов и вводов фиата. Трейдерам, которым нужна чистая ликвидность в нишевых парах, будет трудно найти что-то лучше, чем лучшие централизованные фьючерсные биржи.
Тем не менее разрыв сокращается быстрее, чем предполагали прогнозы. За 2025 год ончейн-биржи обработали 6,7 трлн долларов, что на 346 % больше, чем годом ранее, а на пике в начале 2026 года их доля достигла примерно четверти мирового объёма торговли бессрочными контрактами. Качество исполнения ордеров на Hyperliquid и расширение в сторону листингов TradFi помогли обеспечить этот рост.
На странице статистики бессрочных фьючерсов отслеживается полное соотношение DEX и CEX. Для самостоятельного хранения, доступа к TradFi 24/7 и токенов с обратным выкупом именно DEX с бессрочными контрактами всё чаще становятся местом, где оседает крупный капитал.
Как выбрать DEX для бессрочных контрактов
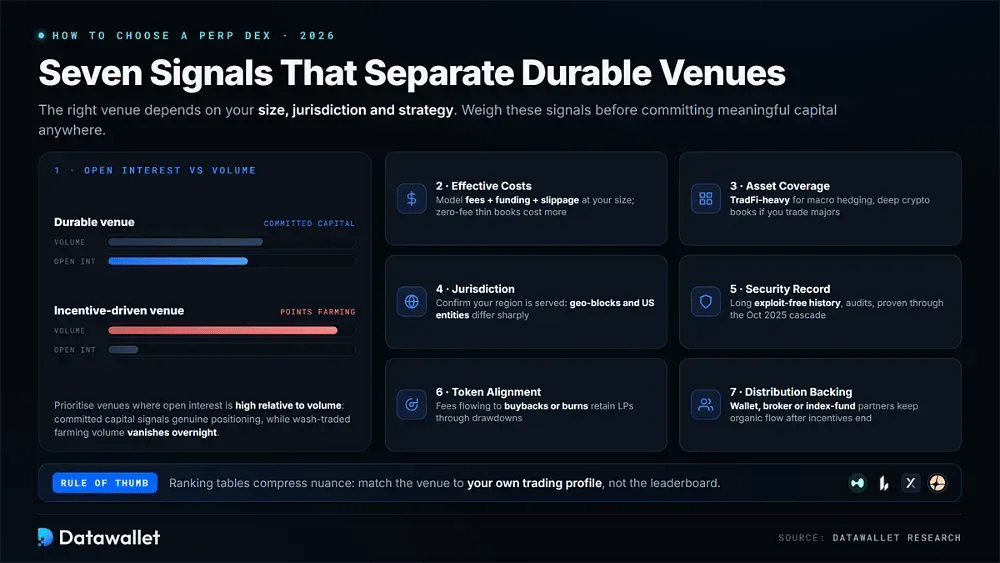
Таблицы рейтинга не могут отразить все компромиссы. Ваш объём, юрисдикция и стратегия определяют, какая площадка подходит, поэтому перед вложением значительного капитала сопоставьте приведённые ниже факторы со своим торговым профилем.
Эти критерии помогают отличить устойчивые биржи от тех, которые держатся в основном на стимулах:
- Открытый интерес. Отдавайте предпочтение биржам, где открытый интерес высок относительно объёма. Вложенный капитал — более надёжный признак реального позиционирования, чем фарминг очков через умышленно раздутые объёмы, который может исчезнуть за одну ночь.
- Эффективные затраты. Рассчитайте полную стоимость при вашем обычном размере позиции, включая комиссии, фандинг и проскальзывание. Стакан без комиссий, но с малой глубиной всё равно может обойтись дороже.
- Охват активов. Выбирайте набор активов, который подходит вашей стратегии. Биржи с упором на TradFi подходят для макрохеджирования, а трейдерам, ориентированным на основные криптоактивы, может быть важнее глубокий стакан заявок по криптовалютам.
- Юрисдикция. Перед пополнением убедитесь, что платформа действительно обслуживает ваш регион. Геоблокировки, ограничения интерфейса и отдельные американские юрлица значительно различаются на биржах из этого списка.
- История безопасности. Отдавайте предпочтение биржам с долгой историей без взломов, опубликованными аудитами и подтверждённой устойчивостью в стрессовых ситуациях, таких как каскад ликвидаций в октябре 2025 года.
- Соответствие токена. Определите, направляются ли комиссии протокола на выкуп или сжигание токенов. Биржи с реальным накоплением стоимости, как правило, эффективнее удерживают поставщиков ликвидности во время просадок.
- Поддержка распространения. Партнёрства с кошельками, брокерами и индексными фондами могут говорить об устойчивости, потому что интегрированные платформы продолжают получать органический поток и после окончания стимулирующих программ.
Торговые комиссии на бессрочных DEX
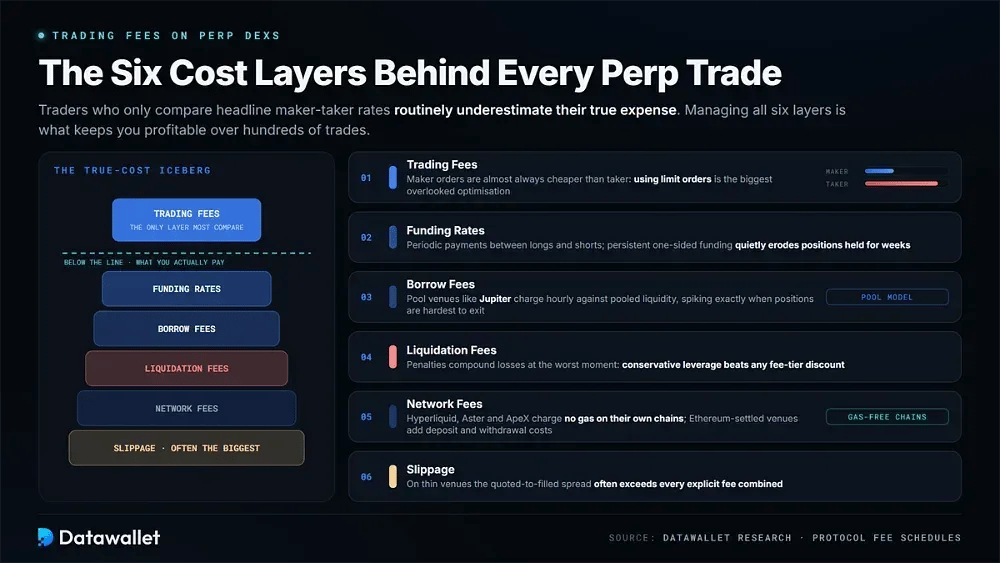
Стоимость децентрализованной торговли бессрочными контрактами складывается из нескольких источников. Если смотреть только на заявленные ставки мейкера и тейкера, реальные расходы обычно оказываются занижены, особенно при сотнях сделок.
Трейдерам на Perp DEX стоит отслеживать шесть отдельных уровней расходов:
- Торговые комиссии. Заявки мейкеров почти всегда дешевле заявок тейкеров. Поэтому использование лимитных заявок вместо рыночных остаётся одним из крупнейших способов оптимизации расходов, который многие трейдеры упускают.
- Ставки финансирования. Ставки финансирования удерживают цены бессрочных контрактов вблизи споти за счёт периодических платежей между лонгами и шортами. Постоянное одностороннее финансирование может незаметно истощать позиции с плечом, удерживаемые неделями.
- Комиссии за заимствование. Биржи на основе пулов, такие как Jupiter, заменяют фандинг почасовыми платежами за заимствование из объединённой ликвидности. Эти платежи могут резко расти в периоды волатильности, как раз когда из позиций сложнее всего выйти.
- Комиссии за ликвидацию. Эти штрафы применяются, когда маржа опускается ниже поддерживающего уровня, и могут усугубить убытки в худший момент. Консервативное кредитное плечо обходится дешевле любой скидки за уровень комиссий.
- Комиссии сети. Hyperliquid, Aster и ApeX не берут газ в собственных сетях. Биржи с расчётами в Эфириуме, напротив, добавляют расходы на пополнение и вывод средств, которые сильнее ощутимы для небольших счетов.
- Проскальзывание. Исполнение крупных ордеров сильно зависит от глубины книги ордеров. На бирже с малой ликвидностью разница между котируемой и фактической ценой может превышать все явные комиссии вместе взятые.
Риски использования децентрализованных бирж бессрочных контрактов
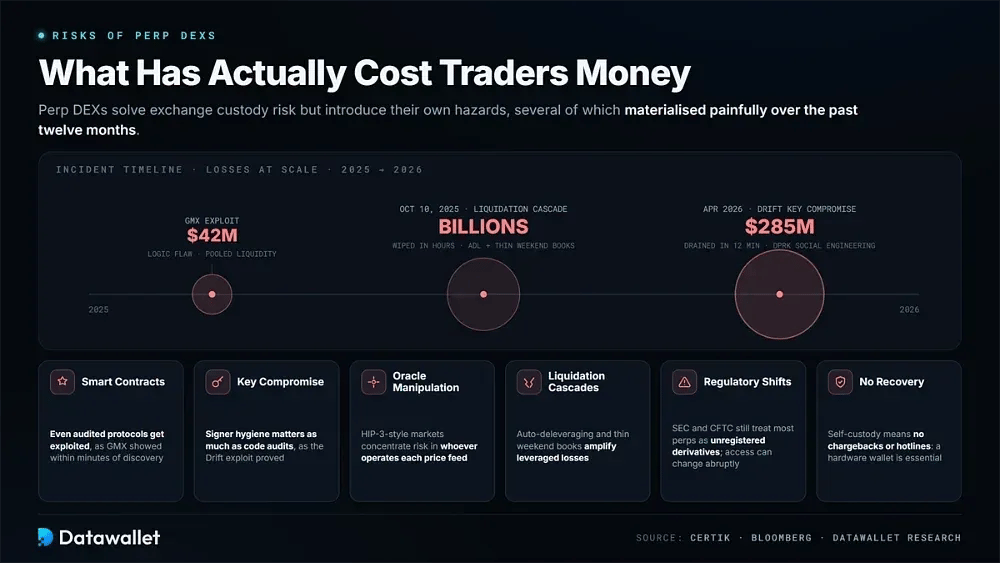
Децентрализованные биржи бессрочных контрактов устраняют риск хранения на бирже, но создают другой набор угроз. Несколько таких рисков болезненно реализовались за последние двенадцать месяцев, поэтому их важно понимать, прежде чем вкладывать значительный капитал в ончейн.
Следующие категории уже привели к реальным убыткам трейдеров:
- Смарт-контракты. Аудиты не устраняют риск эксплойтов. Инцидент с GMX на 42 млн $ показал, как логические ошибки в пулах ликвидности могут опустошить рынки в течение нескольких минут после обнаружения.
- Компрометация ключей. Эксплойт Drift в апреле 2026 года вывел 285 млн долларов за двенадцать минут с помощью социальной инженерии, связанной с КНДР, что показывает: гигиена подписантов важна не меньше, чем аудит кода.
- Манипуляция оракулами. Биржи бессрочных контрактов полностью полагаются на Pyth, Chainlink или фиды, управляемые деплоером. Рынки в стиле HIP-3 концентрируют этот риск у оператора каждого отдельного ценового оракула.
- Каскады ликвидаций. Во время обвала 10 октября 2025 года за несколько часов были уничтожены позиции с плечом на миллиарды. Этот случай показал, как автоматическое снижение плеча и тонкие выходные книги заявок могут усиливать убытки.
- Регуляторная неопределённость. SEC и CFTC по-прежнему рассматривают большинство бессрочных контрактов как незарегистрированные деривативы. Поэтому правила доступа могут резко меняться сразу в целых юрисдикциях.
- Ограничения восстановления. Самостоятельное хранение не предусматривает возвратов платежей, горячих линий поддержки или средств защиты при компрометации ключей. Поэтому качественный аппаратный кошелёк необходим, а не опционален.
Выводы
В 2026 году децентрализованные биржи бессрочных контрактов стали скучными в лучшем смысле слова. Фарминг очков утратил большую часть влияния, а реальная выручка и открытый интерес стали более важными показателями качества платформы. Выжившие биржи теперь предоставляют инфраструктуру, которую напрямую интегрируют Coinbase, Robinhood и эмитенты индексных фондов, вместо того чтобы конкурировать с ними.
Hyperliquid создала значительное, самоподдерживающееся лидерство благодаря реальной выручке от комиссий, институциональному признанию уровня ETF и единственному лицензированному бессрочному контракту на S&P 500. Lighter, Polymarket и Aster занимают разные ниши: проверяемое исполнение, распространение рынков прогнозов и конфиденциальность соответственно. Тем временем EdgeX открывает новый класс активов благодаря расширению на FX.
Трейдерам, выходящим на рынок сейчас, стоит выбирать биржи с глубоким подтверждённым открытым интересом и устойчивой экономикой. Размеры позиций должны оставаться консервативными независимо от заявленного платформой максимального кредитного плеча, а самостоятельное хранение означает, что ответственность за сохранность средств в итоге лежит на трейдере.
Наша методология рейтингов Perp DEX
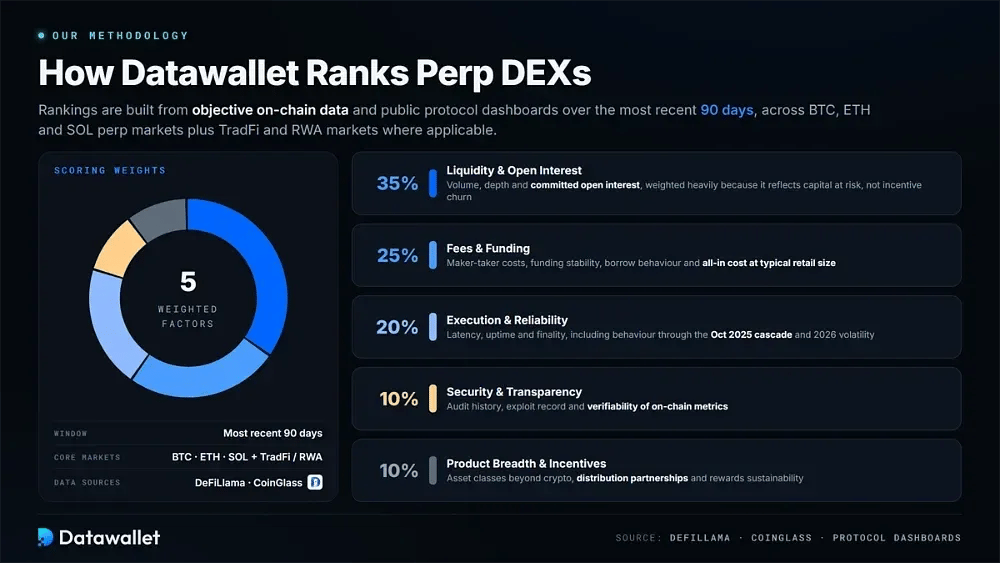
Наши рейтинги опираются на объективные ончейн-данные и публичные дашборды протоколов, чтобы определить, на какие DEX с бессрочными контрактами трейдеры могут полагаться ради глубокой ликвидности, честного исполнения и устойчивой экономики. Период оценки охватывает последние 90 дней по рынкам бессрочных контрактов BTC, ETH и SOL, а также по рынкам TradFi и RWA, где это применимо.
- Ликвидность и открытый интерес (35 %) - Мы оцениваем объём за 24 часа, зафиксированный открытый интерес и глубину стакана заявок с помощью DeFiLlama, CoinGlass и панелей протоколов. Открытый интерес имеет существенный вес, поскольку показывает капитал под риском, а не активность, вызванную стимулами.
- Комиссии и финансирование (25 %) - Эта категория охватывает комиссии мейкера и тейкера, стабильность ставки финансирования, поведение комиссий за заём и фактическую совокупную стоимость при типичном размере розничной позиции.
- Исполнение и надёжность (20 %) - Мы учитываем задержки, бесперебойность работы и окончательность расчётов, включая работу площадок во время каскада ликвидаций в октябре 2025 года и событий волатильности 2026 года.
- Безопасность и прозрачность (10 %) — оцениваются история аудитов и случаи взломов, а также качество раскрытия информации и проверяемость публичных ончейн-метрик.
- Широта продуктов и стимулы (10 %) — мы оцениваем количество и виды предлагаемых рынков, классы активов помимо криптовалют, партнёрства по дистрибуции и то, выглядят ли программы вознаграждений устойчивыми.