Рынки прогнозов — одна из крупнейших по объёму категорий в криптоиндустрии. По данным CoinGecko, номинальный объём по сектору во втором квартале 2026 года составил 113,8 млрд долларов, поскольку спортивные события, макроданные и ценовые рубежи всё чаще торгуются как вероятности, а не как позиции.
Hyperliquid ответил на это HIP-4, перенеся контракты на исходы на механизм сопоставления ордеров, уже используемый для бессрочных контрактов. Через четыре месяца после запуска основной сети обновление выросло из единственного бинарного контракта на BTC в площадку, где разработчики могут запускать собственные рынки.
Читайте дальше, чтобы узнать, как выглядят механика, разработчики, комиссии и риски. 👇
Что такое Hyperliquid Improvement Proposal 4 (HIP-4)?
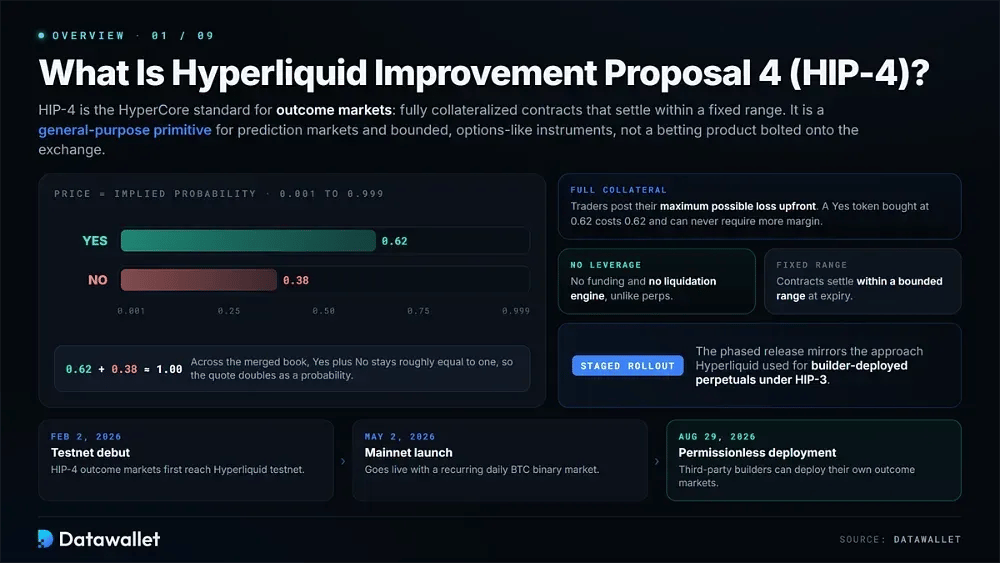
Hyperliquid Improvement Proposal 4 (HIP-4) — это стандарт протокола для «рынков исходов» на HyperCore. Официальная спецификация HIP-4 определяет исходы как полностью обеспеченные контракты, расчёт по которым происходит в фиксированном диапазоне. Это делает их универсальным примитивом для рынков прогнозов и ограниченных опционоподобных инструментов, а не отдельным беттинговым продуктом, прикрученным к бирже.
На рынке обычно есть стороны «Да» и «Нет», каждая с ценой от 0,001 до 0,999, поэтому котировка одновременно отражает подразумеваемую вероятность. Трейдеры заранее вносят свой максимально возможный убыток. В результате исходы не используют кредитное плечо или фандинг и не требуют механизма ликвидации, что резко отличает их от рынков бессрочных контрактов Hyperliquid.
HIP-4 впервые появился в тестовой сети 2 февраля 2026 года. Основная сеть последовала 2 мая 2026 года с ежедневным бинарным контрактом на BTC, а permissionless-развёртывание сторонними разработчиками открылось 29 августа 2026 года. Поэтапный запуск напоминает подход, который Hyperliquid применил для бессрочных контрактов, развёртываемых билдерами, в рамках HIP-3.
Как работает HIP-4 в Hyperliquid?
HIP-4 рассматривает каждый исход как нативный актив HyperCore с собственным стаканом заявок. Расчёты, обеспечение и комиссии строятся на той же модели счёта, которую Hyperliquid уже использует для спот-торговли и бессрочных контрактов.
Его механику можно понять через три области: контракт исхода, систему объединённого стакана, которая поддерживает согласованность цен Yes и No, и правила, регулирующие расчёты и комиссии.
1. Механика контракта исхода
С точки зрения трейдера контракт на исход устроен просто, хотя несколько правил протокола определяют, как позиции открываются, торгуются и закрываются. Каждый пользователь HIP-4 взаимодействует с этими компонентами напрямую или через интерфейс builder.
Основные структурные элементы контракта исхода HIP-4 включают:
- Полное обеспечение: каждая позиция обеспечена полной суммой, которую можно потерять при расчёте. Поэтому токен «Да», купленный по 0,62, стоит 0,62 и никогда не потребует дополнительной маржи.
- Вероятностное ценообразование: цены находятся в диапазоне от 0,001 до 0,999 и напрямую выражают подразумеваемую рынком вероятность. В объединённой книге ордеров сумма «Да» и «Нет» остаётся примерно равной единице.
- Бинарное урегулирование: при истечении протокол применяет settleFraction. Токены Yes конвертируются в эту долю котируемого актива, а токены No получают остаток, как правило единица и ноль.
- Датированный срок истечения: Исходы рассчитываются в фиксированный момент времени, а не действуют бессрочно. Это добавляет временную стоимость и позволяет трейдерам выразить мнение не только о том, произойдёт ли событие, но и о том, когда оно произойдёт.
- Нативные активы: стороны «Да» и «Нет» являются активами HyperCore, а не обёрнутыми токенами ERC-20. Поэтому для существующих инструментов размещения и отмены ордеров и websocket потребуются лишь небольшие изменения кодирования.
- Общий аккаунт: позиции по исходам остаются в том же аккаунте, что и спот и бессрочные контракты, что позволяет управлять связанными позициями без перевода обеспечения между отдельными площадками.
- Интерполяция маркировочной цены: рынки на основе цены рассчитываются по линейно интерполированной маркировочной цене HyperCore около момента расчёта. Это снижает влияние одной устаревшей или скачкообразной котировки.
- Котируемый актив: в AQAv2 канонические рынки исходов котируются в USDC. Первоначальные пары с USDH были свёрнуты после того, как Coinbase стала официальным оператором казначейства Hyperliquid в мае.
2. Объединённые книги ордеров и вопросы
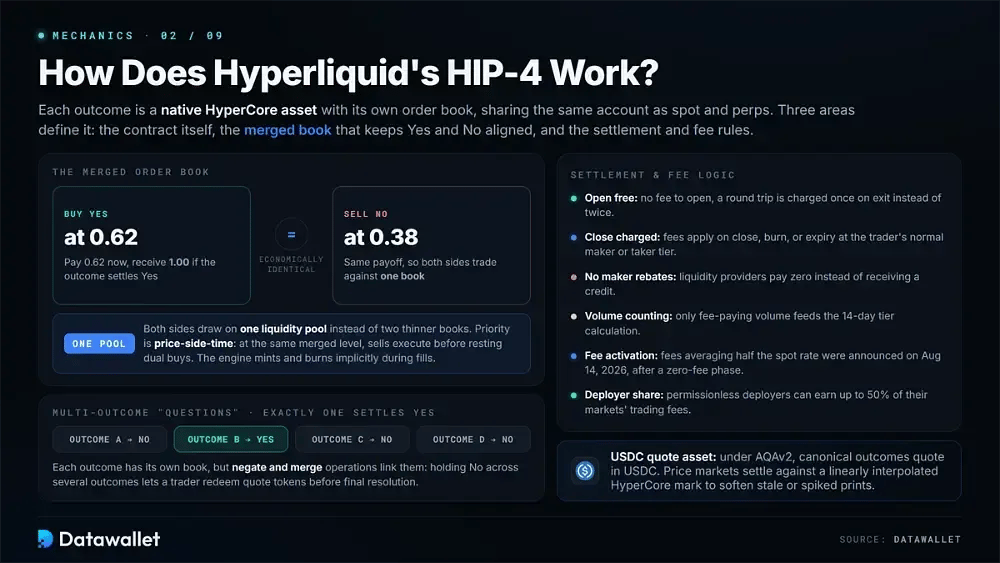
Объединённый стакан заявок HIP-4 — одно из самых необычных инженерных решений. Покупка Yes по цене p экономически равна продаже No по цене 1 минус p. Поэтому обе стороны могут использовать один пул ликвидности вместо торговли через отдельные, более тонкие стаканы.
Заявки исполняются по приоритету «цена — сторона — время». Если заявки стоят на одном объединённом ценовом уровне, заявки на продажу исполняются раньше стоящих двойных заявок на покупку. Опытные пользователи также могут вручную разделять или объединять исходы, чтобы переходить между основным и двойным балансами. В остальных случаях механизм сопоставления неявно выполняет создание и сжигание при исполнении.
Рынки с несколькими исходами объединены в «Вопросы». Ровно один исход закрывается как Да, все остальные — как Нет. У каждого исхода отдельный стакан, но операции negate и merge связывают их. Поэтому трейдер, удерживающий Нет по нескольким исходам одного вопроса, может погасить котируемые токены до окончательного разрешения.
3. Логика расчётов и комиссий
HIP-4 не использует ту же структуру комиссий, что и спот или бессрочные контракты. Эти различия влияют на затраты на полный цикл сделки, переход между VIP-уровнями и экономику маркет-мейкинга. В документации по комиссиям Hyperliquid указано, в каких случаях за сделку по исходу взимается плата.
Вот как комиссии и расчёты применяются на практике:
- Бесплатное открытие: за открытие позиции по исходу комиссия не взимается. Круговая операция оплачивается один раз при выходе, а не дважды, как это обычно бывает при торговле бессрочными контрактами.
- Комиссия при закрытии: комиссия взимается, когда позиция закрывается, погашается встречной стороной или рассчитывается при истечении срока. Ставку определяет обычный уровень мейкера или тейкера трейдера.
- Без ребейтов: Ребейты мейкера на исходы не распространяются. Поставщики ликвидности, которые на споте могли бы получить ребейт, платят ноль вместо получения кредита.
- Учёт объёма: В расчёте уровня за 14 дней учитывается только объём, по которому уплачиваются комиссии. Поэтому условный объём исходов копит историю комиссионного уровня медленнее, чем предполагает общий объём.
- Включение комиссий: исходы на основной сети сначала торговались без комиссий во время тестирования. 14 августа 2026 года Hyperliquid сообщила, что следующее обновление включит комиссии в среднем вдвое ниже ставки спота.
- Builder Codes: разработчики могут добавлять комиссии к заявкам на продажу, проходящим через их код, как и на споте. Это даёт фронтендам источник дохода, отдельный от комиссий протокола.
- Доля деплоера: деплоеры рынков без разрешений могут получать до 50 % торговых комиссий, которые приносят их рынки. Настраиваемые комиссии планируются в одном из следующих обновлений.
Когда HIP-4 запустили в основной сети Hyperliquid?
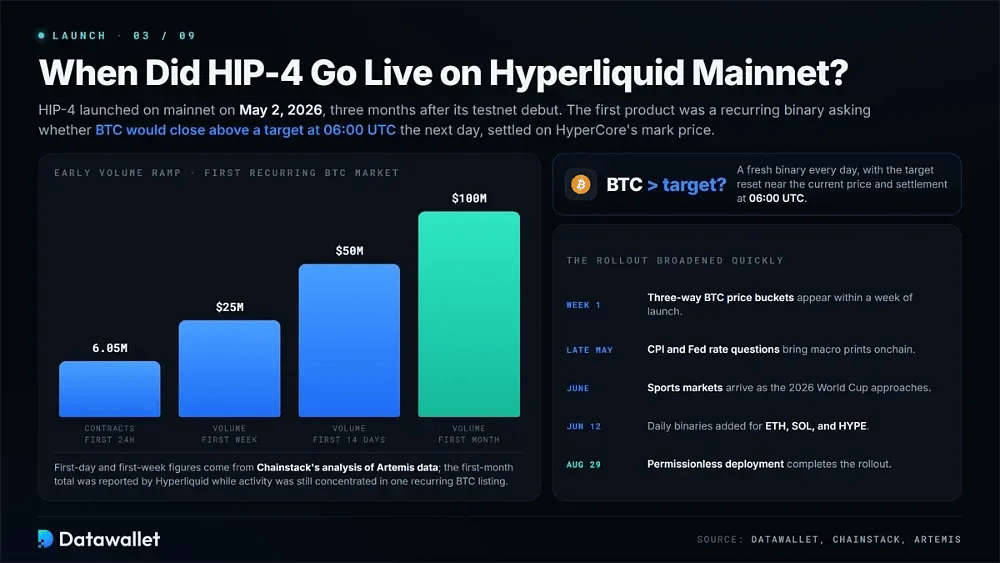
HIP-4 запущен в основной сети Hyperliquid 2 мая 2026 года, примерно через три месяца после дебюта в тестовой сети 2 февраля. Первым продуктом стал повторяющийся бинарный контракт, в котором спрашивалось, закроется ли BTC выше целевой цены в 06:00 UTC на следующий день; расчёт основывался на маркировочной цене HyperCore.
Анализ Chainstack данных Artemis показал, что первый рынок сгенерировал 6,05 млн контрактов за первые 24 часа и примерно 25 млн долларов за первую неделю. Позднее Hyperliquid сообщила об объёме исходов около 100 млн долларов за первый полный месяц торговли в основной сети.
Запуск быстро расширялся. В течение недели появились трёхвариантные ценовые диапазоны BTC, затем в конце мая — вопросы по CPI и ставке ФРС. Спортивные рынки появились в июне, а ежедневные бинарные рынки для ETH, SOL и HYPE добавили 12 июня. Запуск завершило развёртывание без разрешений 29 августа 2026 года.
Как работает HIP-4 — развёртывание без разрешений
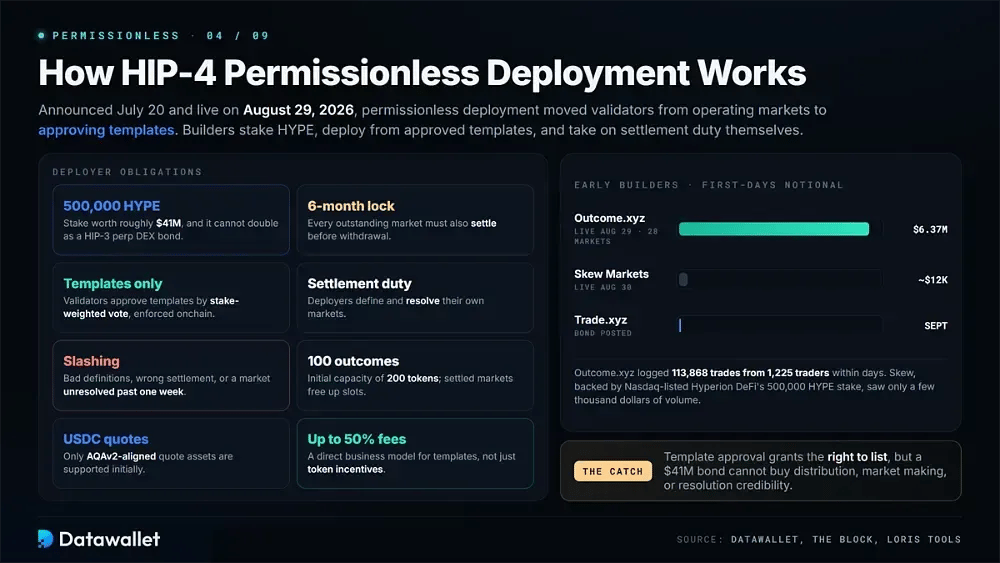
Развёртывание без разрешений превратило HIP-4 из отобранной функции в инфраструктуру. Система была анонсирована 20 июля 2026 года и запущена в основной сети 29 августа; валидаторы перестали управлять отдельными рынками и теперь утверждают шаблоны, которыми могут пользоваться независимые разработчики.
1. Требования к деплоеру
Hyperliquid взяла за основу модель экономической безопасности, которую HIP-3 уже использует для бессрочных контрактов, развёрнутых строителями, и добавила правила, специфичные для объёма исходов и сроков расчёта. The Block сообщил об этих требованиях при объявлении спецификации.
Основные обязанности деплойера HIP-4 следующие:
- HYPE Stake: Разработчик должен сделать stake 500 000 HYPE, что по последним ценам составляет примерно 41 млн долларов. Тот же stake нельзя одновременно засчитать для уже существующего развёртывания DEX с бессрочными контрактами по HIP-3.
- Блокировка на шесть месяцев: Stake остаётся заблокированным минимум шесть месяцев. Прежде чем его можно будет вывести, должны быть урегулированы все открытые рынки.
- Использование шаблонов: разработчики могут создавать экземпляры только тех шаблонов, которые одобрены валидаторами голосованием с учётом стейка. Их спецификации хранятся и применяются ончейн, а не офчейн.
- Обязанность по расчётам: каждый деплоер определяет и разрешает рынки по критериям выбранного шаблона, принимая на себя операционную ответственность, которую ранее для канонических рынков несли валидаторы.
- Риск слэшинга: валидаторы могут списать часть или весь stake за нечётко сформулированные рынки, неверное урегулирование или любой рынок, остающийся неразрешённым более недели.
- Ёмкость исходов: деплоер изначально получает ёмкость для 100 исходов, что эквивалентно 200 токенам исходов. Вопросы с несколькими исходами занимают больше слотов, а урегулированные рынки освобождают ёмкость.
- Согласованные котировки: Рынки исходов без разрешений пока поддерживают только котируемые активы, соответствующие AQAv2, что сейчас означает USDC.
- Доход от комиссий: разработчики могут получать до 50 % комиссий, созданных их рынками, что даёт шаблонам прямую бизнес-модель, не опирающуюся только на стимулы в токенах.
2. Ранние билдеры HIP-4
Outcome.xyz стал первым деплойером HIP-4 без разрешений 29 августа 2026 года. Он застейкал 500 000 HYPE и открыл 28 рынков, охватывающих касания ценовых уровней криптовалют, решения ФРС и достижения индексов. В течение нескольких дней Loris Tools зафиксировал на этих рынках номинальный объём 6,37 млн долларов по 113 868 сделкам от 1 225 уникальных трейдеров.
Skew Markets запустился на следующий день при поддержке Hyperion DeFi, торгующейся на Nasdaq, которая предоставляет свои 500 000 HYPE в stake. Однако его первые листинги показали лишь несколько тысяч долларов объёма. Trade.xyz, ведущая площадка HIP-3, внесла залог и, как ожидается, начнёт развёртывание в начале сентября.
Разница между первыми двумя разработчиками показывает ключевую проблему для безразрешительных рынков. Одобрение шаблона даёт возможность создать рынок, но не обеспечивает ни распределения, ни обязательств по маркет-мейкингу, ни доверия к разрешению рынка. Один лишь залог в 41 млн долларов не может обеспечить эти условия.
Типы рынков Hyperliquid HIP-4
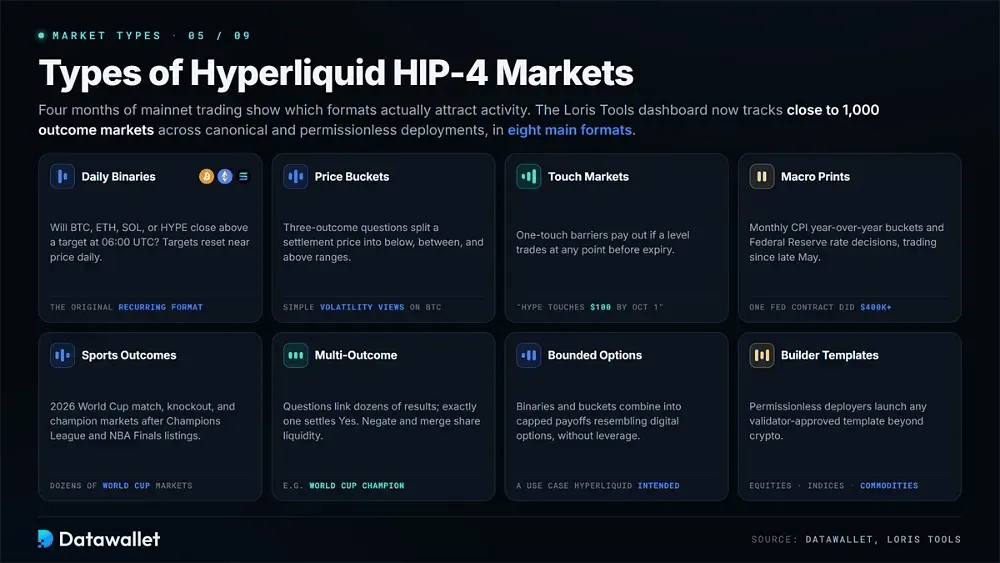
Четыре месяца торговли в основной сети дали более ясное представление о том, какие форматы HIP-4 привлекают активность. Дашборд Loris Tools HIP-4 теперь отслеживает почти 1 000 отдельных рынков исходов в нескольких категориях.
Основные типы рынков, на которых реально проходили торги:
- Daily Binaries: исходный регулярный формат, в котором спрашивается, закроются ли BTC, ETH, SOL или HYPE выше целевого уровня в 06:00 UTC. Цель каждого дня сбрасывается вблизи текущей цены.
- Ценовые диапазоны: вопросы с тремя исходами делят расчётную цену на диапазоны ниже, между и выше, что даёт относительно простой способ выразить мнение о волатильности биткоина.
- Рынки касания: шаблоны для билдеров ввели барьеры одного касания, например «HYPE коснётся 100 $ до 1 октября», которые выплачиваются, если указанный уровень достигается в любой момент до экспирации.
- Макроданные: с конца мая торгуются контракты на ежемесячные годовые показатели CPI и на решения Федеральной резервной системы по ставке. Один только контракт на сохранение политики без изменений обеспечил объем более 400 000 $.
- Спортивные исходы: Чемпионат мира 2026 года породил десятки рынков на матчи, игры плей-офф и победителя турнира, после того как валидаторы уже отобрали листинги на победителя Лиги чемпионов и финал НБА.
- Вопросы с несколькими исходами: рынки вроде вопроса о чемпионе мира объединяют десятки возможных результатов, ровно один из которых закрывается как «Да». Операции negate и merge позволяют им делить ликвидность.
- Ограниченные опционоподобные позиции: Бинарные контракты и «корзины» можно объединять в выплаты с ограничением, похожие на цифровые опционы, без кредитного плеча; Hyperliquid прямо задумывала этот примитив для такого применения.
- Шаблоны для разработчиков: деплойеры без разрешений могут запускать любой шаблон, одобренный валидаторами. Первые разработчики уже указывают в публичных дорожных картах акции, индексы, сырьевые товары и более широкий спектр спортивных рынков.
Статистика HIP-4 и тенденции внедрения
HIP-4 остаётся небольшим по сравнению с более широким сектором рынков предсказаний, но его первые четыре месяца дают несколько полезных ориентиров по распространению. Приведённые ниже цифры основаны на опубликованных объёмах Hyperliquid, а также на данных и анализе Chainstack, Privy и дашборда Loris Tools по HIP-4.
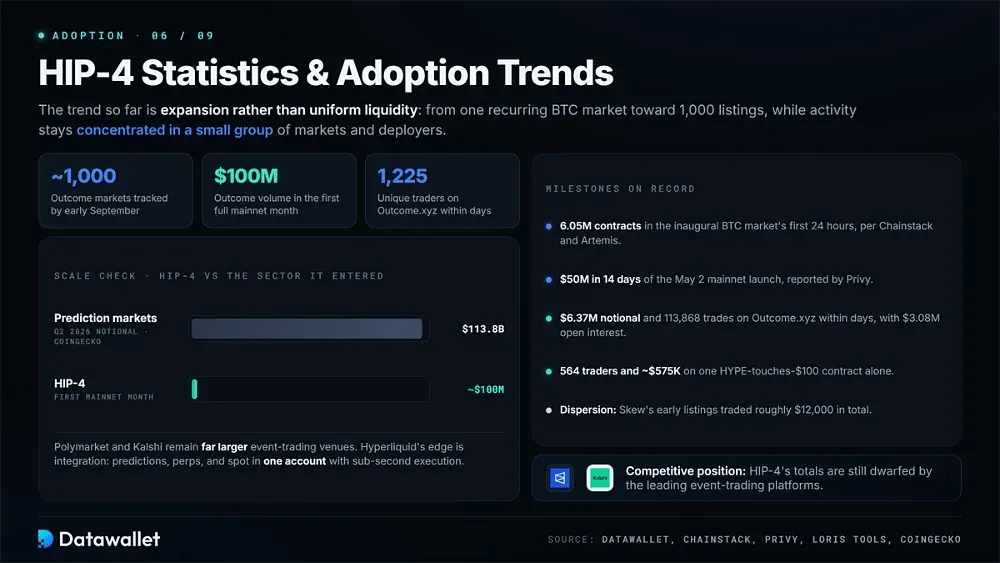
- Масштаб сектора: по данным CoinGecko, номинальный объём рынков прогнозов во втором квартале 2026 года составил 113,8 млрд долларов, что определяет более широкий рынок, на котором конкурирует HIP-4.
- Активность в первый день: первый регулярный рынок BTC обработал 6,05 млн контрактов за первые 24 часа, по данным анализа Chainstack на основе данных Artemis.
- Объём за первую неделю: тот же рынок за первую неделю сгенерировал около 25 млн долларов.
- Рубеж двух недель: по данным Privy, объём HIP-4 превысил 50 млн долларов в течение 14 дней после запуска в основной сети 2 мая 2026 года.
- Первый полный месяц: позднее Hyperliquid сообщила примерно о 100 млн долларов объёма по исходам за первый полный месяц работы основной сети, когда активность по-прежнему была сосредоточена на одном регулярном листинге BTC, а комиссии были нулевыми.
- Количество рынков: к началу сентября Loris Tools отслеживал почти 1 000 отдельных рынков исходов в канонических развёртываниях и развёртываниях без разрешений.
- Внедрение Outcome.xyz: За несколько дней после запуска Outcome.xyz сгенерировал 6,37 млн долларов номинального объёма по 113 868 сделкам 1 225 уникальных трейдеров. Открытый интерес на его рынках на конец дня составлял около 3,08 млн долларов.
- Спрос на одном рынке: один контракт «HYPE достигнет 100 $» за несколько дней привлёк 564 уникальных трейдеров и около 575 000 $ номинального объёма.
- Рассредоточение ликвидности: Внедрение остаётся неравномерным среди разработчиков. Если Outcome.xyz достиг миллионов долларов активности, то ранние листинги Skew в сумме торговались примерно на 12 000 $.
- Конкурентные позиции: Polymarket и Kalshi по-прежнему остаются гораздо более крупными площадками для торговли событиями, а более широкая статистика рынков прогнозов по-прежнему многократно превосходит показатели HIP-4.
Пока тенденция такова: рынок расширяется, но ликвидность распределена неравномерно. HIP-4 начался с одного повторяющегося рынка BTC, затем добавились новые классы активов и форматы событий, после чего разработчики без разрешений довели число доступных исходов почти до 1 000. Однако торговая активность по-прежнему сосредоточена в относительно небольшой группе рынков и деплоеров.
HIP-4: плюсы и минусы
HIP-4 расширяет Hyperliquid за пределы его привычных рынков, но торговля исходами вводит иные допущения в отношении источников разрешения, поведения деплоеров и комиссий. Трейдерам следует учитывать эти различия, а не рассматривать исходы как ещё одну форму бессрочных контрактов.
Основные преимущества и компромиссы выглядят так:
Как HIP-4 повлиял на токен HYPE сети Hyperliquid
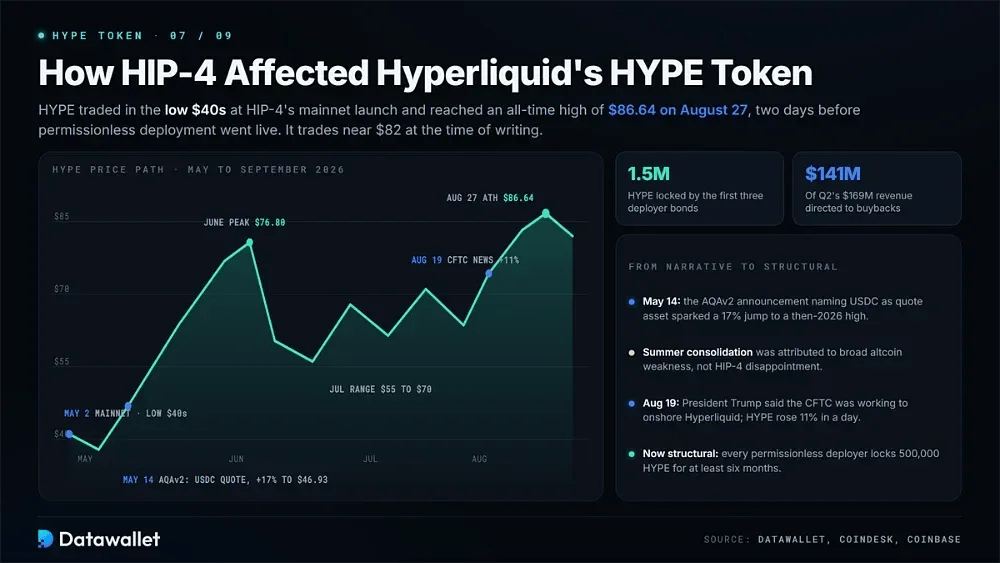
HYPE торговался в диапазоне низких $40s около запуска HIP-4 в основной сети 2 мая, а к середине мая опустился ниже 39 $. 14 мая анонс AQAv2 назвал USDC будущим котировочным активом для канонических рынков HIP-4. Затем HYPE вырос на 17 % до 46,93 $, что стало его максимумом 2026 года на тот момент.
Токен продолжил рост в июне, установив новый рекорд около 76,80 $, после чего резко откатился к 52 $. Большую часть июля и начало августа он торговался в диапазоне примерно от 55 $ до 70 $. Аналитики в основном связывали эту консолидацию с общей слабостью альткоинов, а не с разочарованием в распространении HIP-4.
Самое сильное движение произошло в конце августа. Заявление президента Трампа от 19 августа о том, что CFTC работает над возвращением Hyperliquid в американскую юрисдикцию, подняло HYPE на 11 % за один день. Токен достиг исторического максимума в 86,64 $ 27 августа, за два дня до запуска развёртывания HIP-4 без разрешений.
Прямое влияние HIP-4 на токен теперь структурное, а не повествовательное. Каждый разработчик, запускающий проект без разрешения, должен заблокировать 500 000 HYPE минимум на шесть месяцев, и три разработчика уже внесли залоги. Отдельно Assistance Fund направил 141 млн долларов из выручки Q2 в размере 169 млн долларов на выкуп токенов. На момент написания HYPE торгуется около 82 $.
Hyperliquid HIP-4 против HIP-3 против HIP-2 против HIP-1
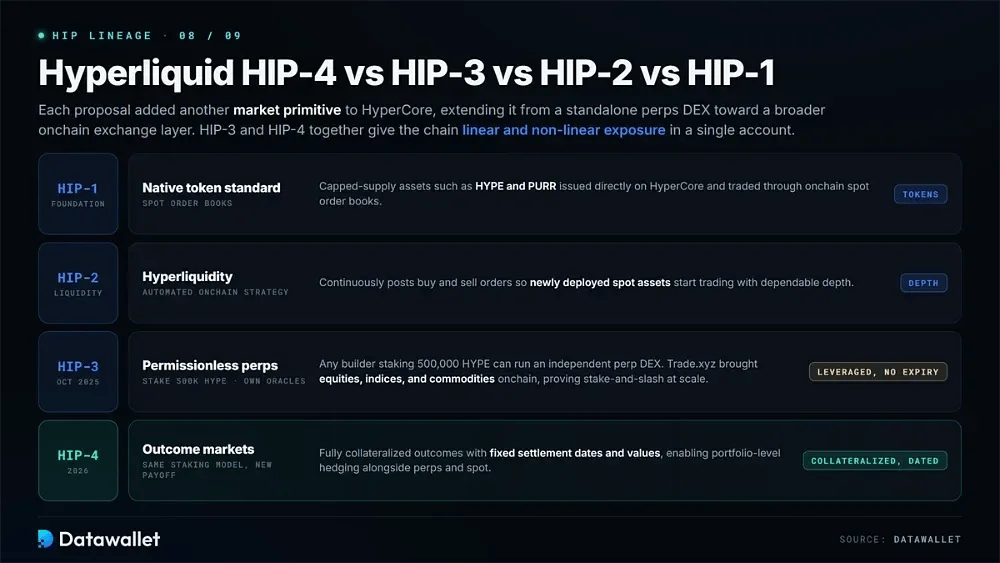
Каждое предложение по улучшению Hyperliquid добавляло в HyperCore новый рыночный примитив, постепенно расширяя протокол от отдельной DEX бессрочных контрактов до более широкого ончейн-уровня биржи. Если рассмотреть предложения по порядку, видно, какие части HIP-4 появились в более ранних обновлениях, а какие возможности новые.
HIP-1 представил собственный стандарт токенов HyperCore, позволяющий напрямую выпускать активы с ограниченным предложением, такие как HYPE и PURR, и торговать ими через ончейн-книги ордеров спот. Затем появился HIP-2 с Hyperliquidity — автоматизированной ончейн-стратегией, которая постоянно выставляет ордера на покупку и продажу, чтобы вновь запущенные спотовые активы могли начать торговлю с надёжной глубиной рынка.
В октябре 2025 года HIP-3 открыл бессрочным фьючерсам возможность развёртывания без разрешений. Любой разработчик, вложивший в стейкинг 500 000 HYPE, мог запустить независимую DEX бессрочных контрактов со своими оракулами, маржинированием и настройками комиссий. Разработчики, включая Trade.xyz, использовали эту модель, чтобы вывести акции, индексы и сырьевые товары в ончейн, показав работу механизма stake-and-slash в масштабе.
HIP-4 переносит эту модель стейкинга в другую структуру выплат. Вместо контрактов с плечом без срока истечения он предлагает полностью обеспеченные исходы с фиксированными датами и значениями расчёта. HIP-3 и HIP-4 вместе дают HyperCore линейную и нелинейную экспозицию, делая возможным хеджирование на уровне портфеля в одном аккаунте.
Риски Hyperliquid HIP-4
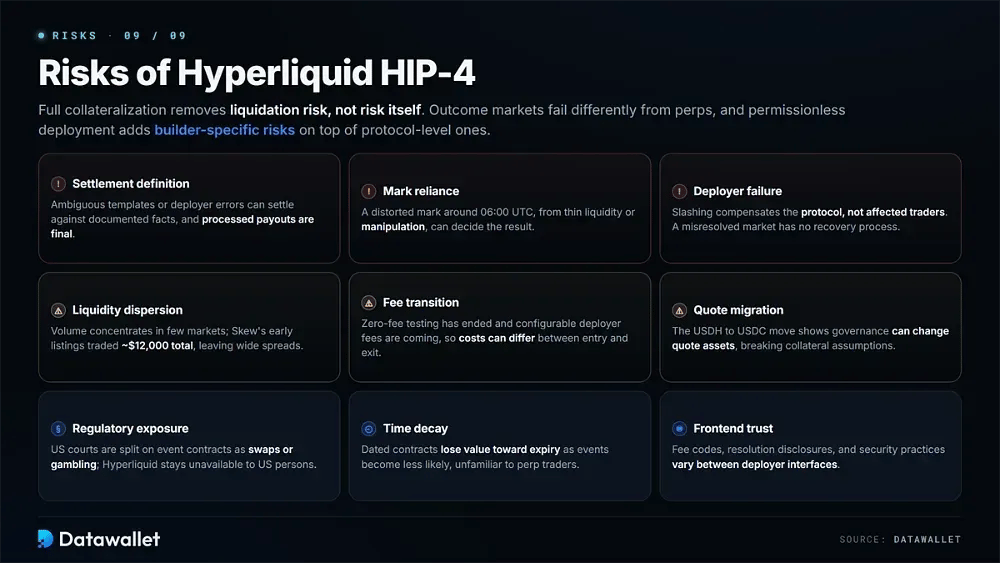
Полное обеспечение устраняет риск ликвидации, но не риск как таковой. У рынков исходов иные сценарии сбоев, чем у бессрочных контрактов, а запуск без разрешений добавляет риски, связанные с отдельными разработчиками, поверх рисков на уровне протокола.
Прежде чем торговать или вкладывать средства, учтите следующие практические риски:
- Определение урегулирования: рынок зависит от правила разрешения. Неоднозначные шаблоны или ошибки создателя могут привести к урегулированию, противоречащему документально подтверждённым фактам, а обработанные выплаты окончательны.
- Зависимость от маркировочной цены: ценовые рынки рассчитываются по интерполированным маркировочным ценам HyperCore. Искажённая цена около 06:00 UTC, вызванная низкой ликвидностью или умышленной манипуляцией, может определить результат.
- Сбой деплойера: слэшинг наказывает деплойера после сбоя, но stake компенсирует ущерб протоколу, а не затронутым трейдерам. Для неверно разрешённого рынка нет встроенного процесса возмещения.
- Рассредоточение ликвидности: объём сосредоточен в ограниченном числе рынков. Первые листинги Skew в сумме торговались примерно на 12 000 $, из-за чего многие позиции оказались подвержены широким спредам и ненадёжным ценам выхода.
- Переход к комиссиям: первоначальный этап тестирования без комиссий завершён, а настраиваемые комиссии деплоера пока ещё не введены. Поэтому фактические торговые расходы при входе и выходе могут различаться.
- Миграция котировочного актива: Переход с USDH на USDC показывает, что управление может менять котировочные активы. Такие изменения влияют на допущения о залоге у билдеров и на инструменты, которые по-прежнему номинированы в USDH.
- Регуляторные риски: суды США расходятся во мнениях, следует ли считать контракты на события свопами или азартными играми. Hyperliquid также остаётся недоступной для лиц из США, несмотря на продолжающиеся обсуждения «оншоринга» с CFTC.
- Временной распад: датированные контракты могут терять стоимость по мере приближения экспирации, если базовое событие становится менее вероятным. Эта динамика может быть непривычна трейдерам, привыкшим к бессрочным фьючерсам без срока истечения.
- Доверие к фронтенду: большинство пользователей получают доступ к рынкам билдеров через сторонние интерфейсы. Коды комиссий, раскрытие информации о разрешении и практики безопасности у разных разработчиков могут существенно различаться.
Выводы
HIP-4 по меркам Hyperliquid быстро прошёл путь от предложения до запуска. За четыре месяца он запустил повторяющийся бинарный рынок BTC, расширился на диапазонные рынки, макровопросы и спорт, перевёл котируемый актив на USDC, включил комиссии и открыл развёртывание для разработчиков, готовых внести залоги в 41 млн долларов.
Для трейдеров практическая польза — в консолидации. Бессрочные контракты с направленной ставкой, хедж на выход макроданных и позиция на футбольный матч могут находиться на одном аккаунте, при этом части с исходами остаются вне движка ликвидации. Правило разрешения следует рассматривать как сам продукт, а не как интерфейс.
Для HYPE HIP-4 создаёт второй сток для стейкинга наряду с HIP-3 и напрямую связывает спрос разработчиков с блокировками токенов. Вырастут ли рынки исходов до значимой доли объёма Hyperliquid, теперь зависит от разработчиков, а также от того, как американские регуляторы и Clarity Act в итоге решат вопрос рынков прогнозов.