Сравнение лучших бирж криптоопционов
Мы открыли пополненные счета на каждой площадке, разместили реальные ордера как на ближние, так и на квартальные экспирации и измеряли фактические, а не котируемые спреды. Спецификации контрактов, механика расчётов и правила маржи проверялись по официальной документации биржи, а не по сводкам сторонних агрегаторов.
Ликвидность опционов сосредоточена гораздо сильнее, чем на спотовых рынках, и данные показывают, насколько резко. В таблице ниже сравниваются ведущие платформы:
1. Bybit
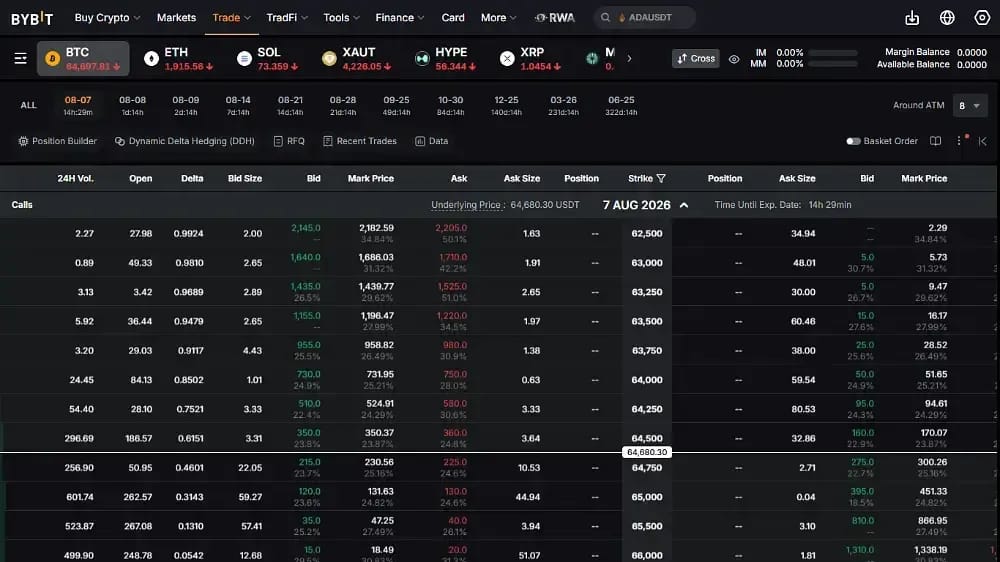
Мы ставим Bybit на первое место, потому что он предлагает профессиональную опционную инфраструктуру, не требуя профессиональных знаний. Его контракты европейского типа на биткоин, Эфириум и Solana рассчитываются автоматически при экспирации по 30-минутному индексу средневзвешенной по времени цены, что заметно снижает риск манипуляций в периоды расчёта.
Больше всего нам нравится модель обеспечения. Портфельная маржа позволяет многоногим спредам взаимно компенсироваться, а не требовать маржу по каждой ноге отдельно, а единый аккаунт использует обеспечение совместно со спотом и бессрочными контрактами. Запустив один и тот же iron condor на трёх платформах, мы обнаружили, что требования к марже у Bybit неизменно одни из самых низких.
Мобильная версия действительно повторяет настольную: выбор страйка, ролловер и закрытие позиций работают чётко, а не в урезанном виде. Мы рекомендуем её тем, кто переходит от бессрочных контрактов к опционам, хотя в нашем обзоре Bybit отмечено, что платформа полностью недоступна для резидентов Соединённых Штатов.
Плюсы
- Лучшее исполнение для розничных клиентов: Понятное оформление заявок, защитные настройки по умолчанию и предпросмотр выплат делают сложные структуры доступными, не лишая их расширенной функциональности.
- Эффективное использование маржи: портфельная маржа по опционам, споту и бессрочным контрактам высвобождает обеспечение, которое на платформах с изолированной маржой было бы заблокировано.
- Охват альткоинов: Варианты с Solana, XRP и Dogecoin выходят за рамки пар с биткоином и Эфириумом, которыми ограничиваются большинство конкурентов.
Минусы
- Менее глубокий рынок, чем на Deribit: у страйков с более длинными сроками и далеко «вне денег» спреды заметно шире, чем на институциональной площадке.
- Нет доступа для США: американские трейдеры не могут зарегистрироваться, из-за чего платформа исключается из рассмотрения для значительной части читателей.
- Комиссии за расчёты накапливаются: комиссия за поставку в размере 0,015 % по исполненным контрактам незаметно суммируется у трейдеров, которые регулярно держат позиции до экспирации.
2. Deribit
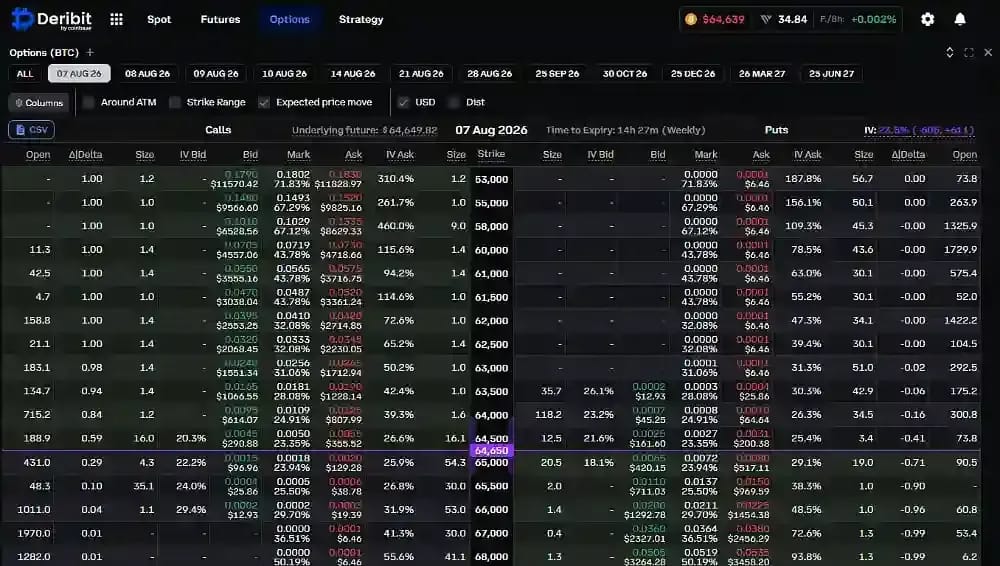
Deribit остаётся самой глубокой площадкой опционов на криптовалюты, и мы по-прежнему направляем сюда сделки, чувствительные к размеру. Открытый интерес составляет примерно 27 млрд долларов, а совместная работа с Coinbase Derivatives даёт около 4,75 млрд долларов дневного объёма, что намного превосходит всех конкурентов из этого списка.
Структура собственности принципиально изменилась. Coinbase завершила сделку по приобретению за 2,9 млрд долларов в августе 2025 года, а институциональные счета Coinbase International планируется перенести на инфраструктуру Deribit в сентябре 2026 года. Мы считаем, что эта консолидация скорее укрепляет ликвидность, чем угрожает ей, хотя она заметно концентрирует рынок.
Инструментарий откровенно профессиональный: греки на уровне позиций, блочная торговля, RFQ и точная отчётность по марже. Бесплатная тестовая сеть позволяет новичкам заранее отработать механику расчётов, но настоящим новичкам мы всё же посоветовали бы другие платформы, а список ограниченных стран исключает несколько крупных рынков.
Плюсы
- Непревзойдённая глубина: открытый интерес около 27 млрд долларов обеспечивает узкие спреды даже на дальних страйках и квартальных экспирациях.
- Институциональные инструменты: блочные сделки, RFQ, портфельная маржа и детальные греки соответствуют тому, что профессиональным desk по волатильности действительно требуется ежедневно.
- Поддержка Coinbase: Сделка добавляет баланс материнской компании, торгуемой на Nasdaq, за площадкой, которая ранее была независимой офшорной биржей.
Минусы
- Сложный порог входа: интерфейс рассчитан на тех, кто свободно владеет опционами, и новичкам плотность информации поначалу может показаться по-настоящему пугающей.
- Неопределённость миграции: Институциональный переход в сентябре 2026 года создаёт операционный риск, который ещё не проверялся в больших масштабах.
- Географические ограничения: розничный доступ в США остаётся недоступным, хотя американская материнская компания полностью владеет платформой.
3. OKX
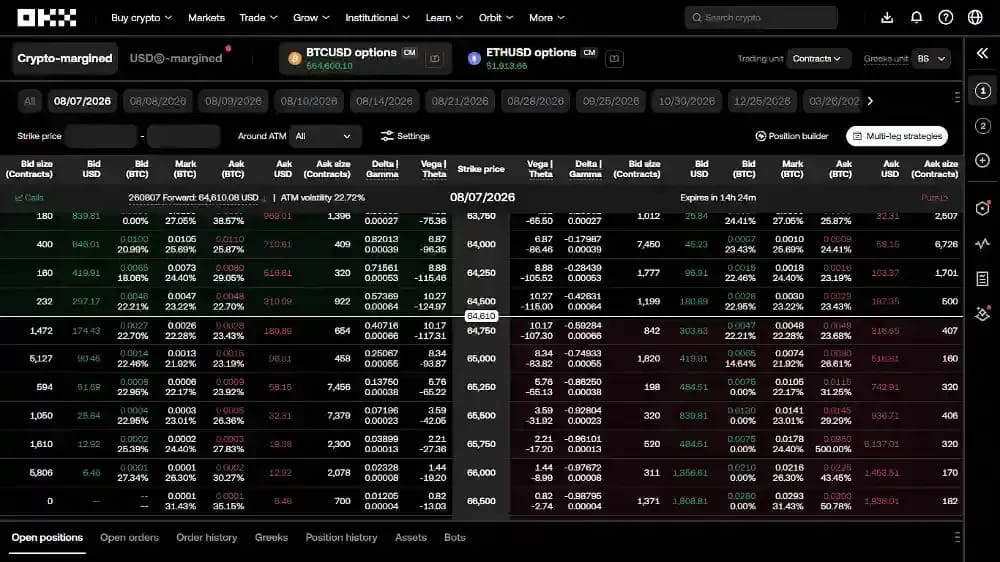
OKX предлагает самую капиталоэффективную работу с опционами среди крупных бирж, и мы рекомендуем её прежде всего трейдерам, ведущим совмещённые книги опционов и фьючерсов. Единый аккаунт рассматривает все позиции как один рисковый портфель, поэтому направленные хеджи на фьючерсах действительно компенсируют опционную экспозицию, а не обеспечиваются маржой отдельно.
Именно RFQ-портал отличает её от платформ, ориентированных на розничных клиентов. Вместо того чтобы набирать многоножечный ордер в тонком стакане, вы запрашиваете котировки напрямую у поставщиков ликвидности и получаете исполнимую цену на всю структуру. Мы обнаружили, что исполнение комбинаций из четырёх ног проходит заметно чище, чем при ручном наборе.
Размер контракта тоже помогает: множитель 0,01 BTC и 0,1 ETH позволяет точно масштабировать позицию. Недостаток — охват: стандартные опционы остаются ограничены биткоином и Эфириумом, подробнее об этом в нашем обзоре OKX.
Плюсы
- Лучшая эффективность маржи: единые счета позволяют хеджам на фьючерсах реально компенсировать риск по опционам, освобождая залог, который на изолированных платформах оказался бы заблокирован.
- Ликвидность по запросу котировок (RFQ): прямые котировки от маркет-мейкеров дают исполнимые цены по многокомпонентным структурам без необходимости вручную работать с тонким стаканом заявок.
- VIP-скидки: мейкеры высшего уровня получают отрицательные комиссии: это значит, что трейдерам с большим объёмом платят за предоставление ликвидности, а не взимают с них плату.
Минусы
- Только два актива: стандартные опционы охватывают исключительно биткоин и Эфириум, поэтому для прогнозов по волатильности альткоинов нужна совсем другая площадка.
- Сложная регистрация: портфельная маржа и единые аккаунты требуют настройки, которая поначалу может серьёзно запутать начинающих трейдеров.
- Деривативы США заблокированы: после повторного запуска американские пользователи получают доступ только к споту, а опционы недоступны во всех штатах.
4. Binance
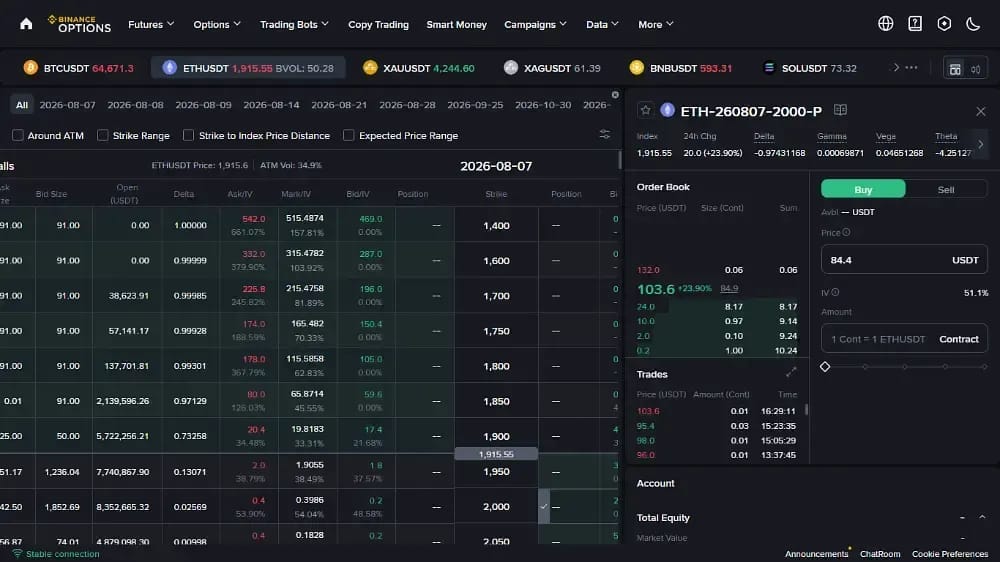
Binance больше всего подходит трейдерам, которые уже держат там спотовые позиции и бессрочные контракты, поскольку единая маржа в USDT позволяет опционам использовать тот же пул обеспечения. Нам нравится, что она избавляет от внутренних переводов и разрозненных балансов, характерных для работы на нескольких площадках.
По охвату активов это самая широкая платформа среди крупных централизованных площадок: опционы доступны на биткоин, Эфириум, BNB, Solana и XRP, а торговля идёт непрерывно с несколькими недельными и месячными экспирациями. Маркетмейкеры удерживают узкие спреды на страйках с высоким интересом, однако глубина рынка заметно снижается на более долгосрочных контрактах.
Мобильный интерфейс Easy Options упрощает для новичков выбор страйка и экспирации, а на десктопе доступна вся цепочка с греками. Мы бы обратили внимание на доступ из Европы: Binance приостановила некоторые услуги в ЕС в июле 2026 года из-за отсутствия разрешения MiCA, как объясняется в нашем обзоре Binance.
Плюсы
- Единое обеспечение: опционы, спот и фьючерсы используют один пул маржи в USDT, что упрощает учёт прибыли и убытков по всему портфелю.
- Самые низкие комиссии: симметричные ставки для мейкера и тейкера в размере 0,024 % ниже, чем у большинства конкурентов, ещё до применения скидок за объём.
- Широкий выбор листингов: опционы на BNB, Solana и XRP дают направленный охват, которому Deribit, OKX и KuCoin сейчас не соответствуют.
Минусы
- Приостановка в Европе: Некоторые услуги в ЕС были прекращены в июле 2026 года после того, как платформа не успела получить разрешение MiCA.
- Тонкие книги по долгосрочным контрактам: ликвидность сильно сосредоточена в страйках с близкой датой, поэтому квартальные экспирации имеют заметно более широкие спреды и более высокие издержки исполнения.
- Регуляторные риски: пятилетний надзор за соблюдением требований со стороны Минюста США, установленный по итогам урегулирования 2023 года, продолжает сдерживать расширение и запуск продуктов.
5. Gate
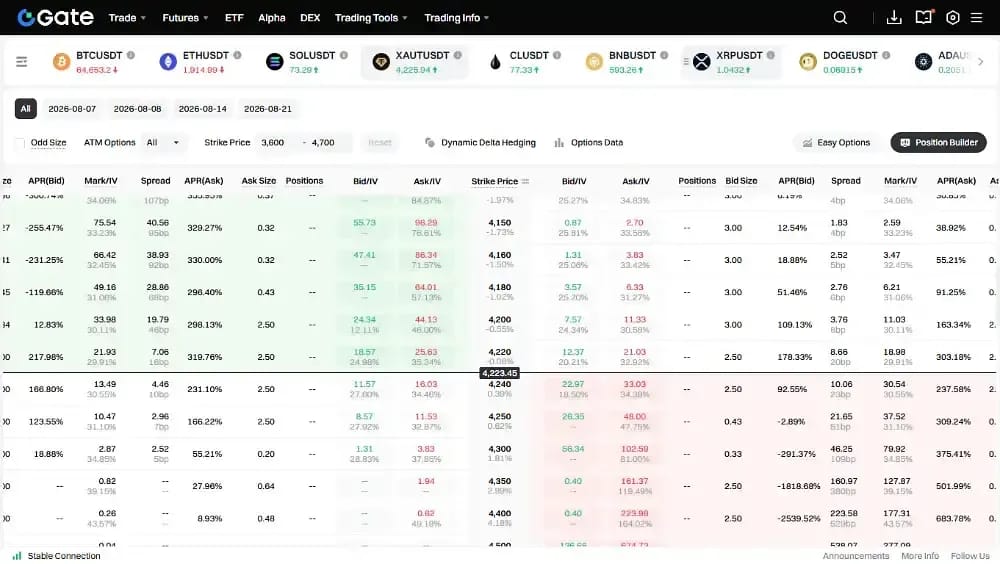
Gate предлагает самый широкий выбор опционов среди всех представленных здесь площадок: листинг контрактов на биткоин, Эфириум, Solana, XRP, Dogecoin и Cardano, тогда как большинство конкурентов ограничиваются двумя активами. Мы рекомендуем её прежде всего трейдерам, которым нужна направленная позиция по опционам за пределами крупнейших активов.
Структура сроков экспирации тоже необычна. Помимо стандартных дневных и недельных контрактов, Gate предлагает часовые экспирации, которые подходят для событийных сделок вокруг запланированных катализаторов. Тестируя эти краткосрочные контракты, мы обнаружили, что премии дешёвые, а временной распад жёсткий, поэтому они вознаграждают точность, а не терпение.
Демо-среда с виртуальными балансами позволяет новичкам потренироваться, прежде чем вкладывать капитал, а единые аккаунты используют общее обеспечение для опционов и фьючерсов. Нам не нравится глубина рынка: ликвидность по страйкам на альткоины быстро истощается, а Gate ограничивает более 30 юрисдикций, как указано в нашем обзоре Gate.
Плюсы
- Самый широкий список активов: опционы более чем на шесть активов, включая Solana, XRP, Dogecoin и Cardano, превосходят предложения всех остальных площадок в этом сравнении.
- Часовые экспирации: ультракороткие контракты позволяют совершать событийные сделки вокруг катализаторов, которые дневные и недельные экспирации не охватывают точно.
- Практика без риска: полноценный демо-режим с виртуальными балансами позволяет новичкам освоить механику расчётов, не рискуя реальным капиталом.
Минусы
- Малая глубина рынка альткоинов: Ликвидность сосредоточена в биткоине и Эфириум, поэтому у экзотических страйков спреды настолько широки, что съедают преимущество.
- Серьёзные ограничения: более 30 юрисдикций остаются заблокированными, включая США, Великобританию и значительную часть Западной Европы.
- Временной распад на коротких сроках: часовые контракты очень быстро теряют внешнюю стоимость, наказывая тех, чей расчёт времени хотя бы немного неточен.
6. HTX
HTX заслуживает место благодаря устройству контрактов: он предлагает опционы как европейского, так и американского типа, тогда как почти все криптоплощадки ограничивают трейдеров европейским исполнением. Эта гибкость действительно важна, поскольку американский тип позволяет исполнение в любой момент до экспирации, а не только при расчёте.
Нам нравится, что это открывает стратегически. Если держать опцион колл «в деньгах» в волатильную неделю, европейский стиль заставляет ждать или закрывать позицию на рынке, а американский позволяет исполнить сразу и зафиксировать внутреннюю стоимость. Для хеджеров, управляющих спотовой экспозицией, такая опциональность имеет реальную ценность.
Платформа сочетает это с пошаговым онбордингом, расчётами наличными в USDT и охватом Bitcoin, Ethereum и Solana. Нам не нравится ликвидность, которая заметно уступает Deribit и Bybit, а история биржи под прежним брендом Huobi по-прежнему влияет на восприятие среди давних трейдеров.
Плюсы
- Два стиля исполнения: поддержка и американских, и европейских контрактов даёт стратегическую гибкость, которой практически нет ни на одной другой крупной криптоплощадке.
- Ценность досрочного исполнения: опционы американского типа позволяют хеджерам сразу получить внутреннюю стоимость, а не ждать фиксированной даты расчёта.
- Пошаговое знакомство: структурированные обучающие материалы и наглядная визуализация выплат делают опционные продукты доступными для трейдеров, пришедших со спотовых рынков.
Минусы
- Слабая ликвидность: глубина стакана заявок заметно уступает Deribit и Bybit, из-за чего спреды расширяются на всём, кроме страйков at-the-money ближайшего месяца.
- Более высокие комиссии тейкера: при 0,05 % тейкеры платят заметно больше, чем 0,03 %, которые берут Deribit, OKX и Gate.
- Репутационный багаж: Прежняя связь с Huobi и последующая реструктуризация всё ещё заставляют некоторых трейдеров с осторожностью относиться к хранению активов на этой площадке.
7. Derive
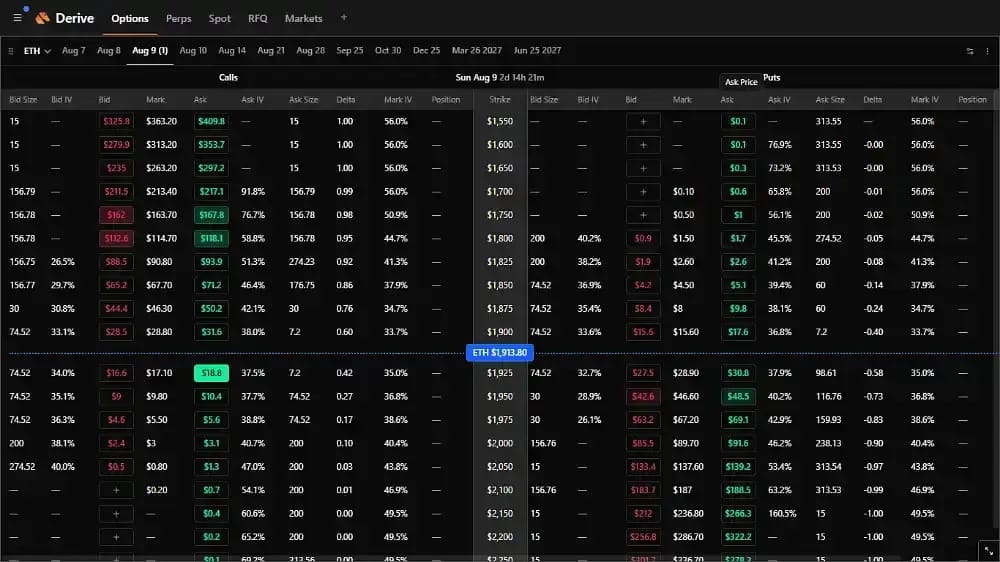
Derive, ранее Lyra, замыкает наш список как самая сильная ончейн-площадка для опционов для трейдеров, не готовых отдавать хранение активов. Расчёты полностью проходят в Optimistic роллап, поэтому позиции и залог остаются проверяемыми ончейн, а не лежат на балансе биржи, который невозможно проверить.
Мы рекомендуем её в узких рамках, но искренне. Derive обрабатывает более 100 млн долларов общей заблокированной стоимости при месячном объёме около 369 млн долларов и исторически занимает большую долю на децентрализованных рынках опционов. Для DeFi эти цифры сильные, а рядом с месячным оборотом Deribit скромные.
Модель AMM без разрешений сводит поставщиков ликвидности с трейдерами и полностью устраняет контрагентский риск. Нам не нравится практическая цена такой чистоты: более широкие спреды, меньше доступных страйков и расходы на газ, из-за которых частая корректировка позиций обходится дороже, чем на централизованных платформах.
Плюсы
- Настоящее самостоятельное хранение: позиции рассчитываются ончейн, и ни одна биржа не удерживает обеспечение, что исключает контрагентский риск, присущий каждой централизованной площадке в списке.
- Доступ без разрешений: нет верификации личности и географических ограничений, поэтому трейдеры из исключённых юрисдикций сохраняют реальный доступ к рынкам опционов.
- Проверяемая механика: контракты с открытым исходным кодом позволяют любому проверить логику ценообразования, маржи и расчётов, не полагаясь на внутренние системы биржи.
Минусы
- Меньшая ликвидность: месячный объём намного ниже, чем на централизованных платформах, что приводит к заметно более широким спредам по прямо сопоставимым контрактам.
- Ограниченный выбор страйков: доступные сроки экспирации и охват страйков остаются небольшими, что ограничивает точные структуры, которые легко поддерживают централизованные опционные цепочки.
- Ончейн-издержки: комиссии за газ и задержки транзакций делают частую корректировку позиций дорогой по сравнению со скоростью исполнения на централизованных биржах с книгой ордеров.
Что такое криптовалютные опционы?
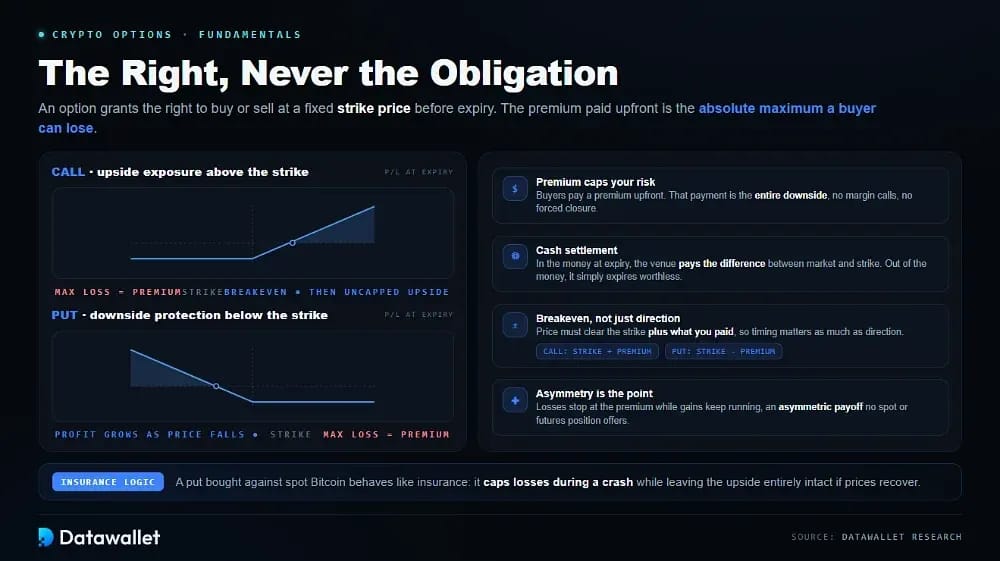
Криптоопцион — это контракт, дающий вам право, но не обязанность, купить или продать актив по фиксированной цене исполнения до установленной даты истечения. Вы сразу платите премию, и как покупатель вы не можете потерять больше этой суммы.
Опционы колл дают возможность участвовать в росте выше страйка, а опционы пут обеспечивают защиту от снижения ниже него. Именно эта асимметрия делает опционы полезными: пут, купленный против биткоина на споте, работает как страховка, ограничивая убытки при обвале и полностью сохраняя потенциал роста, если цены восстановятся.
Расчёт в криптовалюте почти всегда денежный. Если опцион завершается в деньгах, площадка выплачивает разницу между рыночной ценой и ценой исполнения, а если вне денег, он просто истекает без стоимости и без дальнейших обязательств.
Точка безубыточности рассчитывается так же, как на традиционных рынках. Для колл-опциона это цена страйк плюс уплаченная премия, а для пут-опциона — страйк минус премия, поэтому при торговле этими инструментами время важно не меньше, чем направление.
Институциональный сдвиг, меняющий рынок криптоопционов
Определяющим событием 2026 года стал не запуск продукта, а структурная перестройка всего рынка. Криптоопционы перестали быть офшорной нишей и превратились в по-настоящему регулируемый институциональный класс активов; в марте SEC и CFTC совместно закрепили этот сдвиг официально.
Coinbase поглотила лидера рынка
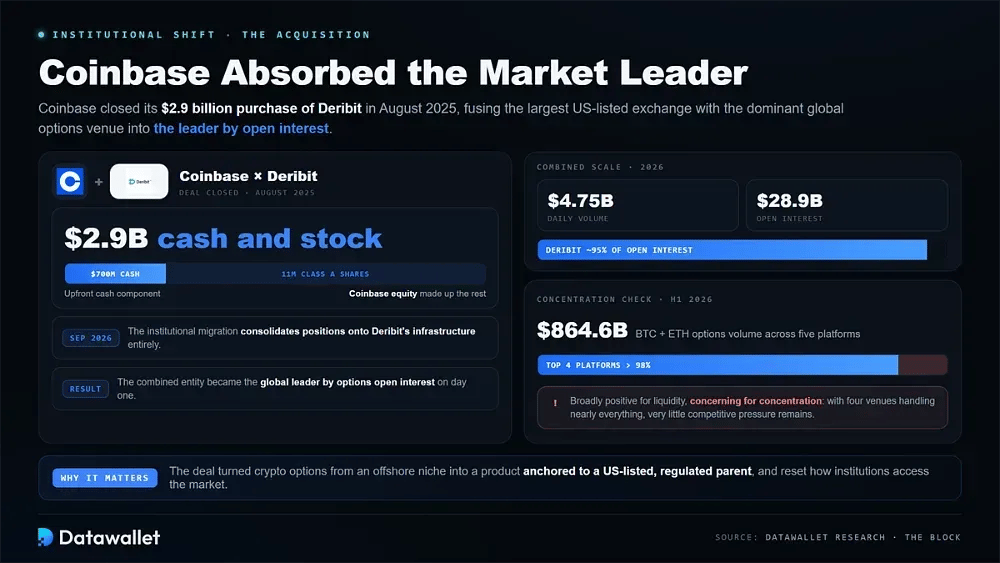
Coinbase завершила сделку по приобретению Deribit за 2,9 млрд долларов в августе 2025 года, объединив крупнейшую биржу, торгуемую на американском рынке, с ведущей мировой площадкой опционов. Сделка включала 700 млн долларов наличными плюс 11 млн акций класса A и сразу сделала Coinbase мировым лидером по открытому интересу в опционах.
Интеграция ускорилась в течение 2026 года. Совокупный дневной объём Coinbase Derivatives и Deribit составил примерно 4,75 млрд долларов при открытом интересе 28,9 млрд долларов, из которого около 95 % приходится на Deribit. Институциональная миграция, запланированная на сентябрь 2026 года, полностью переносит позиции на инфраструктуру Deribit.
Мы считаем это в целом положительным для ликвидности, но тревожным с точки зрения концентрации. На пять платформ пришлось около 864,6 млрд долларов совокупного объёма опционов на биткоин и Эфириум в первом полугодии 2026 года, при этом на четыре крупнейшие — более 98 %, что оставляет очень мало конкурентного давления.
Регулируемые продукты обогнали офшорные платформы
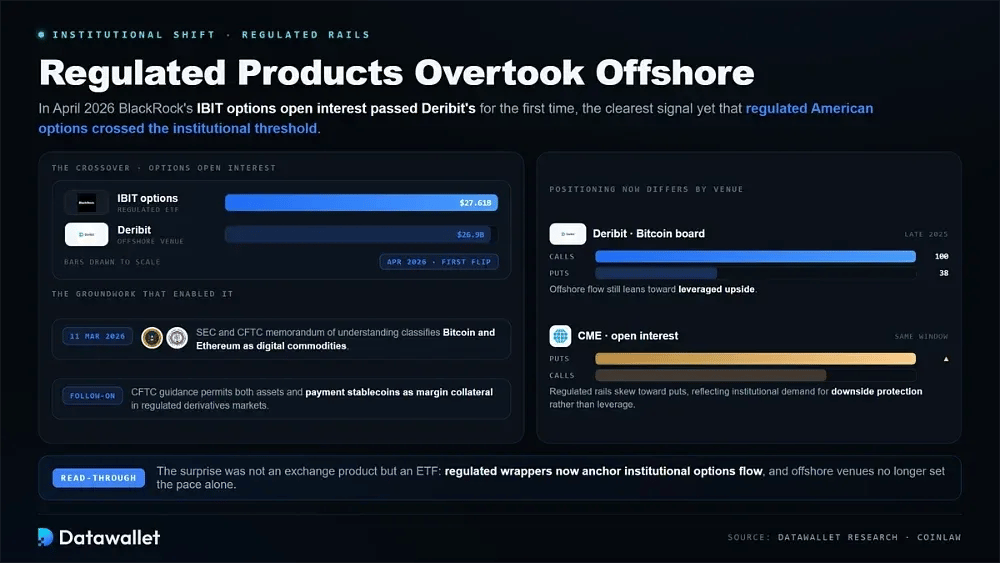
Более неожиданный сдвиг произошёл в биржевых фондах, а не на биржах. Открытый интерес по опционам IBIT от BlackRock достиг 27,61 млрд долларов в апреле 2026 года, впервые обогнав Deribit с 26,9 млрд долларов, что говорит о том, что регулируемые американские опционы наконец преодолели институциональный порог.
Почву подготовило регулирование. 11 марта 2026 года SEC и CFTC подписали меморандум о взаимопонимании, классифицирующий биткоин и Эфириум как цифровые товары, после чего CFTC выпустила разъяснения, разрешающие использовать эти активы и платёжные стейблкоины в качестве маржи в регулируемых деривативных рынках.
Позиционирование теперь заметно различается по площадкам. В конце 2025 года на доске биткоин-опционов Deribit приходилось примерно 100 колл-опционов на каждые 38 пут-опционов, тогда как открытый интерес на CME в тот же период смещался в сторону путов, что отражает институциональный спрос на защиту от снижения на регулируемых площадках, а не рост с кредитным плечом.
Как выбрать платформу для торговли криптоопционами
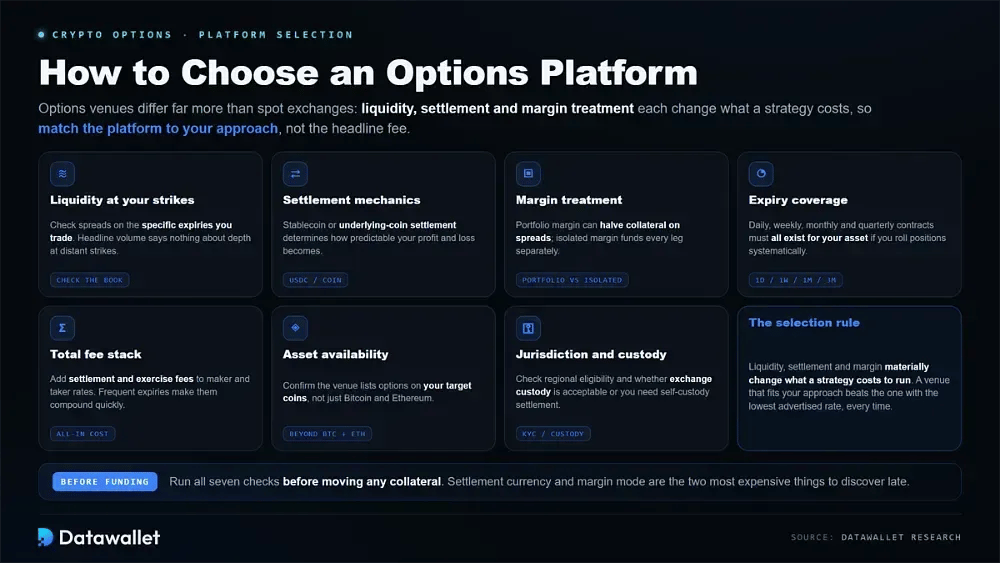
Платформы для торговли опционами различаются между собой гораздо сильнее, чем спот-биржи, поскольку ликвидность, механизмы расчётов и режим маржи существенно влияют на стоимость конкретной стратегии. Подобрать платформу под свой реальный подход значительно важнее, чем гнаться за самой низкой заявленной комиссией.
Оцените эти факторы, прежде чем пополнять опционный счёт:
- Ликвидность на ваших страйках: проверяйте спреды по тем срокам экспирации, которыми вы торгуете, поскольку общий объём ничего не говорит о глубине на удалённых страйках.
- Механика расчётов: уточните, рассчитываются ли контракты в стейблкоинах или в базовой монете, поскольку от этого зависит, насколько предсказуемыми будут ваши прибыль и убыток.
- Режим маржи: портфельная маржа может вдвое сократить требования к залогу по спредам, тогда как изолированная маржа заставляет отдельно обеспечивать каждую ногу.
- Охват сроков экспирации: убедитесь, что для вашего актива есть дневные, недельные, месячные и квартальные контракты, если вы планируете systematically переносить позиции.
- Общий набор комиссий: добавьте комиссии за расчёт и исполнение к ставкам мейкера и тейкера, поскольку частые экспирации быстро увеличивают эти расходы.
- Доступность активов: убедитесь, что площадка предлагает опционы на нужные вам монеты, а не ограничивается только биткоином и Эфириумом.
- Юрисдикция и хранение: Проверьте доступность в вашем регионе и решите, подходит ли вам хранение на бирже или вместо этого нужен расчёт с самостоятельным хранением.
Торговые комиссии за криптоопционы
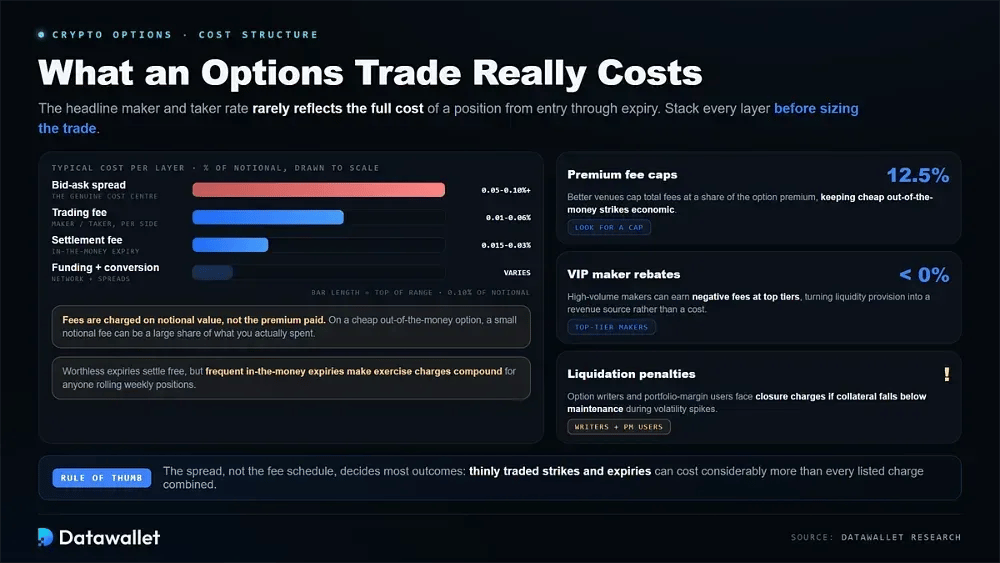
Комиссии по опционам устроены совсем иначе, чем при споте-торговле, а заявленная ставка мейкера и тейкера редко отражает, во сколько вам действительно обходится позиция от входа до экспирации.
Учтите каждый из этих уровней затрат, прежде чем определять размер сделки:
- Торговые комиссии: ставки мейкера и тейкера обычно составляют 0,01–0,06 % с каждой стороны и рассчитываются от условной стоимости, а не от уплаченной премии.
- Комиссии за расчёты: по контрактам «в деньгах» при истечении обычно взимается плата за исполнение, как правило 0,015–0,03 %, а безнадёжные опционы истекают бесплатно.
- Ограничения по премии: лучшие платформы ограничивают комиссии процентом от премии опциона, обычно 12,5 %, чтобы дешёвые страйки вне денег не становились нерентабельными.
- Спред между ценами покупки и продажи: Настоящий центр затрат, который часто добавляет 0,05–0,10 % или значительно больше на страйках и экспирациях с малой торговлей.
- Пополнение и конвертация: перевод залога между кошельками или конвертация в USDC или USDT добавляет комиссии сети и спреды конвертации.
- Штрафы за ликвидацию: продавцы опционов и пользователи портфельной маржи сталкиваются с комиссиями за закрытие позиций, если обеспечение опускается ниже поддерживающего уровня при всплесках волатильности.
- VIP-скидки: мейкеры с большим объёмом на высших уровнях могут получать отрицательные комиссии, то есть предоставление ликвидности становится источником дохода, а не расходом.
Риски торговли криптоопционами
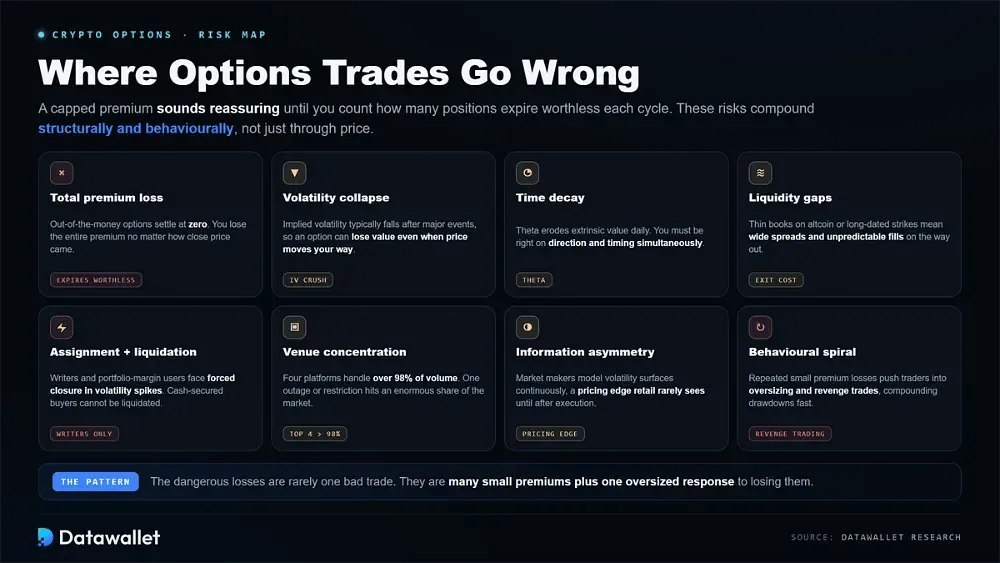
Покупка опционов ограничивает максимальный убыток уплаченной премией, и это звучит успокаивающе, пока не посмотришь, сколько позиций в каждом цикле истекает безрезультатно. Риски здесь накапливаются структурно и поведенчески, а не просто возникают из-за неблагоприятного направления цены.
Взвесьте каждый из этих факторов, прежде чем вкладывать капитал в любую опционную стратегию:
- Полная потеря премии: опционы, завершающиеся вне денег, закрываются по нулю, поэтому вы теряете всю премию независимо от того, насколько близко подошла цена.
- Падение волатильности: Подразумеваемая волатильность обычно снижается после крупных событий, поэтому ваш опцион может терять в цене, даже если цена движется в благоприятную сторону.
- Временной распад: тета ежедневно уменьшает внешнюю стоимость, поэтому для прибыли нужно одновременно верно угадать и направление, и сроки.
- Пробелы в ликвидности: тонкие стаканы заявок по альткоинам или страйкам с отдалённой датой создают широкие спреды и непредсказуемое исполнение, из-за чего выход обходится дороже, чем предполагал вход.
- Назначение и ликвидация: продавцы опционов и пользователи с портфельной маржой сталкиваются с принудительным закрытием позиций при всплесках волатильности, в отличие от покупателей с полным денежным обеспечением, которых ликвидировать нельзя.
- Концентрация площадок: когда четыре платформы обрабатывают более 98 % объёма, сбой или ограничение на одной площадке затрагивает огромную долю рынка.
- Информационная асимметрия: маркет-мейкеры постоянно моделируют поверхности волатильности, что даёт им ценовые преимущества, которые розничные трейдеры редко осознают до исполнения сделки.
- Поведенческая спираль: повторяющиеся небольшие потери на премиях толкают трейдеров к завышенным объёмам и сделкам из мести, которые наращивают просадки гораздо быстрее, чем первоначальные убытки.
Криптоопционы и крипто-фьючерсы
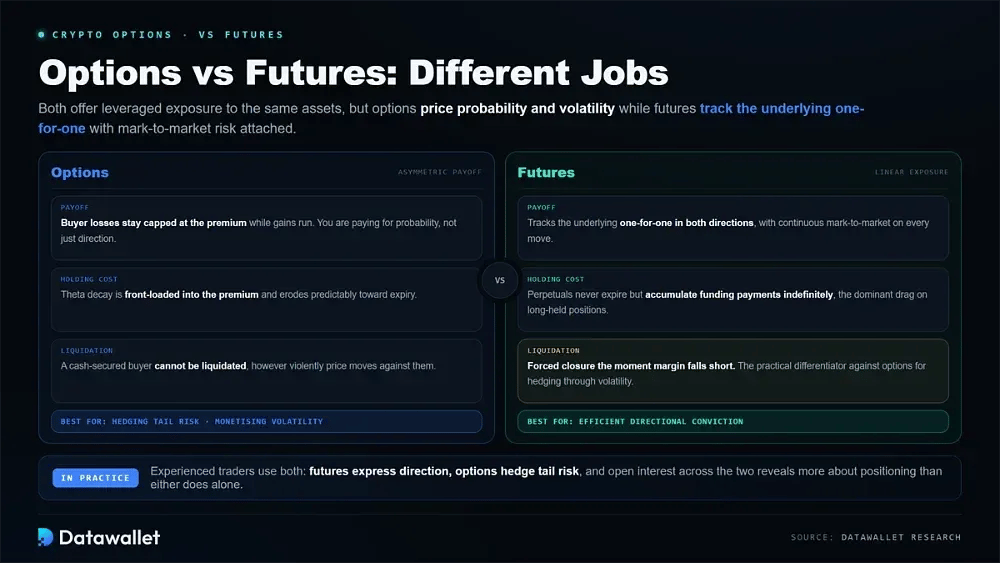
Опционы и фьючерсы решают по-настоящему разные задачи, хотя оба инструмента дают доступ к одним и тем же активам с кредитным плечом. Опционы оценивают вероятность и волатильность и дают асимметричную прибыль, при которой убытки покупателя ограничены, а фьючерсы один к одному следуют за базовым активом и несут риск постоянной переоценки по рынку.
Структура издержек соответственно различается. Опционы теряют стоимость из-за theta, поэтому расходы на удержание заложены в премию заранее и предсказуемо снижаются к экспирации. Бессрочные фьючерсы на биржах криптофьючерсов не имеют срока истечения, но бессрочно накапливают платежи по фандингу, которые становятся главной нагрузкой для долгосрочных позиций.
Риск ликвидации — практическое отличие. Покупатель опциона, полностью обеспеченного деньгами, не может быть ликвидирован, как бы резко цена ни двигалась против него, тогда как фьючерсная позиция принудительно закрывается, как только маржи не хватает. Поэтому опционы заметно лучше подходят для хеджирования спотовой позиции в периоды волатильности.
Большинство известных нам опытных трейдеров используют оба инструмента вместе, а не выбирают между ними. Фьючерсы эффективно выражают уверенность в направлении движения, а опционы хеджируют хвостовой риск или позволяют зарабатывать на ожиданиях волатильности, и открытый интерес на обоих рынках говорит о позиционировании больше, чем каждый из них по отдельности.
Как облагаются налогом криптоопционы?
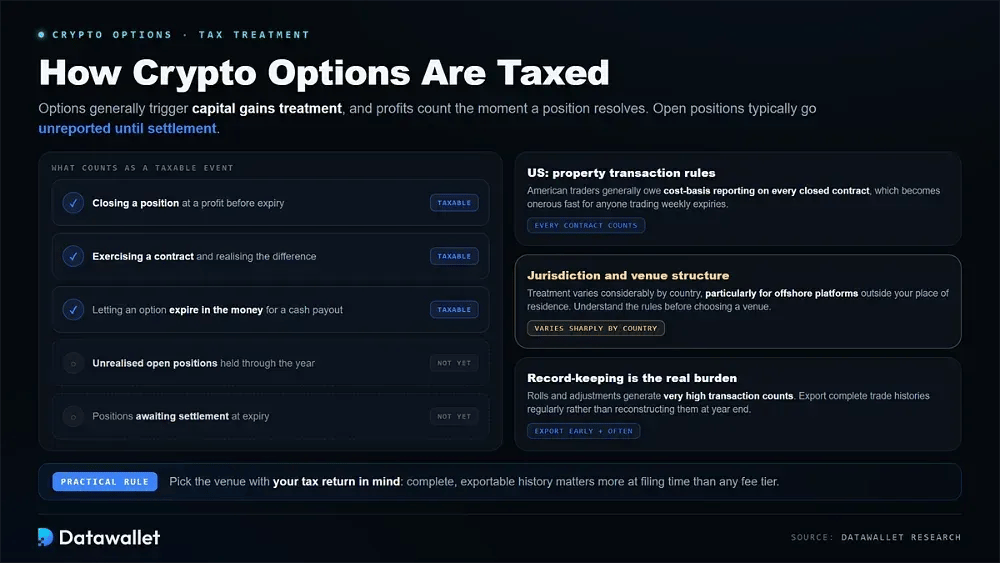
Криптоопционы, как правило, облагаются налогом как прирост капитала: прибыль, полученная при закрытии позиции, исполнении контракта или истечении опциона «в деньгах», считается налогооблагаемым событием. Нереализованные открытые позиции обычно вообще не декларируются до фактического расчёта при истечении срока.
Режим налогообложения существенно различается в зависимости от юрисдикции и структуры площадки, особенно для оффшорных платформ за пределами вашей страны проживания. Трейдеры из США, как правило, сталкиваются с правилами об имущественных операциях, требующими отчётности по базовой стоимости по каждому закрытому контракту, что становится обременительным для тех, кто торгует еженедельными экспирациями.
Ведение учёта — практическая нагрузка, которую большинство трейдеров сильно недооценивает. Опционы порождают очень много транзакций из-за переносов и корректировок, поэтому важно регулярно выгружать полную историю, а налогообложение в разных странах сильно различается, и в этом стоит разобраться до выбора любой площадки.
Выводы
В 2026 году криптоопционы развивались быстрее, чем ожидало большинство наблюдателей, но это произошло за счёт консолидации, а не роста числа площадок. Coinbase теперь полностью владеет доминирующей площадкой, регулируемые опционы на ETF обогнали по открытому интересу офшорные, а почти весь объём обрабатывают всего четыре платформы.
Bybit остаётся нашим главным выбором, поскольку предлагает институциональные механики через по-настоящему удобный интерфейс. Deribit — это место для крупных объёмов, OKX выигрывает по эффективности маржи, а Gate предлагает самый широкий выбор альткоинов, если вам нужна экспозиция за пределами биткоина и Эфириума.
Что бы вы ни выбрали, рассчитывайте размер каждой позиции исходя из того, что премия обнулится, ведь заметная доля опционов по своей конструкции истекает полностью обесцененной. Если такая асимметрия вам не подходит, платформы бессрочных фьючерсов дают более простую направленную позицию, но с иными рисками.
Наша методология
Мы оценивали каждую площадку, открывая и пополняя реальные торговые счета, исполняя живые ордера на разных сроках экспирации и страйках, измеряя фактические спреды относительно котируемых и проверяя реальное поведение расчётов до экспирации, а не полагаясь только на опубликованные спецификации контрактов.
Итоговый рейтинг сформировали шесть критериев:
- Глубина ликвидности: мы измеряли спреды на деньгах и на нескольких страйках вне денег, сравнивая ближние и квартальные экспирации при одинаковых условиях.
- Эффективность маржи: мы запускали одинаковые многоногие структуры на каждой площадке и сравнивали требования к обеспечению, чтобы выявить реальные различия в портфельной марже.
- Общая стоимость: мы рассчитали торговые комиссии, комиссии за расчёты и исполнение вместе с наблюдаемой стоимостью спреда и сверили их с опубликованной таблицей комиссий каждой площадки.
- Устройство контрактов: мы изучили валюту расчётов, стиль исполнения, методологию индекса и циклы экспирации, поскольку именно они определяют, насколько предсказуемы результаты.
- Удобство платформы: мы протестировали ввод ордеров, выбор страйка, ролловер и управление позициями на компьютере и в мобильной версии, как для начинающих, так и для опытных пользователей.
- Доступ и хранение: мы проверили региональную доступность, требования к верификации и то, находится ли обеспечение на площадке или рассчитывается ончейн.
Ликвидность опционов и структура владения площадками в 2026 году менялись необычно быстро, особенно вокруг консолидации Coinbase, поэтому наш цикл тестирования шёл с марта по июль, а каждая цифра перед публикацией независимо проверялась по документации бирж, данным CoinGlass и официальной регуляторной отчётности.