Что такое USDC?
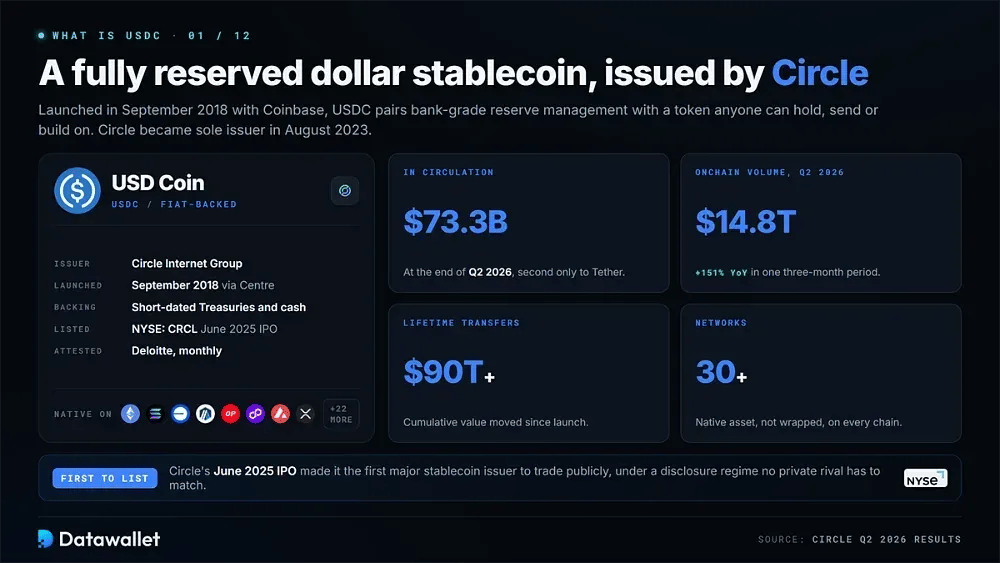
USDC — стейблкоин, привязанный к доллару, запущенный в сентябре 2018 года компаниями Circle и Coinbase через Centre Consortium. Цель разработки — регулируемые цифровые деньги с расчётами в публичных блокчейнах, сочетающие управление резервами уровня банка с программируемостью токена, который каждый может хранить, отправлять или использовать в программных продуктах.
Circle стала единственным эмитентом в августе 2023 года, когда Centre был распущен, получив полный контроль над управлением, выпуском и политикой резервов. Теперь компания публично торгуется на Нью-Йоркской фондовой бирже под тикером CRCL после первичного публичного размещения в июне 2025 года, благодаря которому стала первым крупным эмитентом стейблкоинов, вышедшим на биржу.
С момента запуска распространение расширялось каждый год. USDC начался в сети Эфириум, затем в 2020 и 2021 годах расширился на Algorand, Stellar и Solana, а теперь существует как нативный актив более чем в 30 отдельных сетях, включая Base, Arbitrum, Optimism, Polygon, Avalanche и XRP Ledger.
Масштаб объясняет, почему это важно. Circle сообщила об объёме в обращении 73,3 млрд долларов на конец второго квартала 2026 года, при этом объём ончейн-транзакций только за эти три месяца составил 14,8 трлн долларов, что на 151 % больше, чем годом ранее, а совокупный объём переводов за всё время превысил 90 трлн долларов.
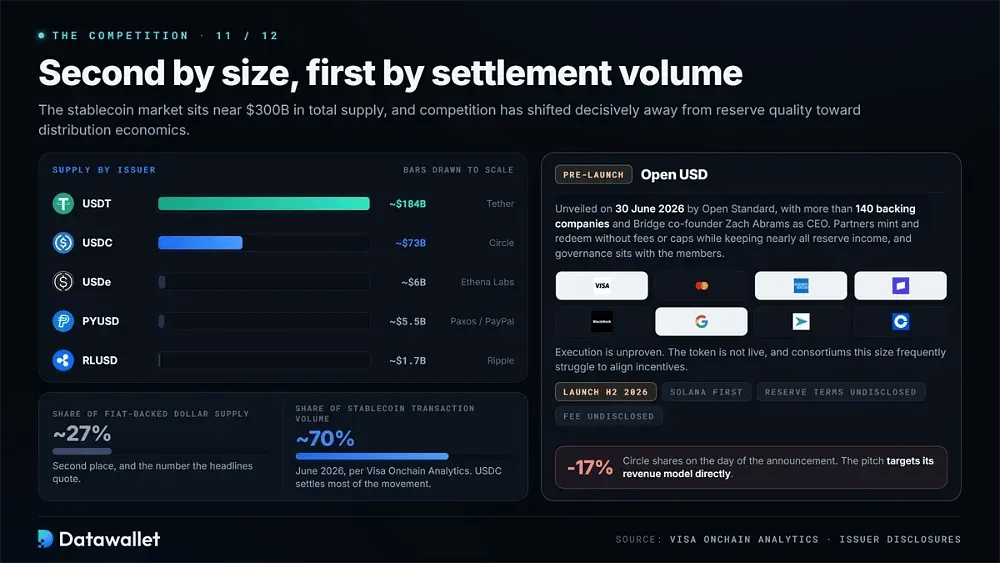
Положение на рынке сложнее, чем следует из общего предложения. USDC занимает второе место после USDT от Tether по размеру и держит примерно 27 % рынка долларовых стейблкоинов, обеспеченных фиатом, но в июне 2026 года на него пришлось около 70 % всего объёма транзакций со стейблкоинами по данным Visa Onchain Analytics.
Как работает USD Coin?
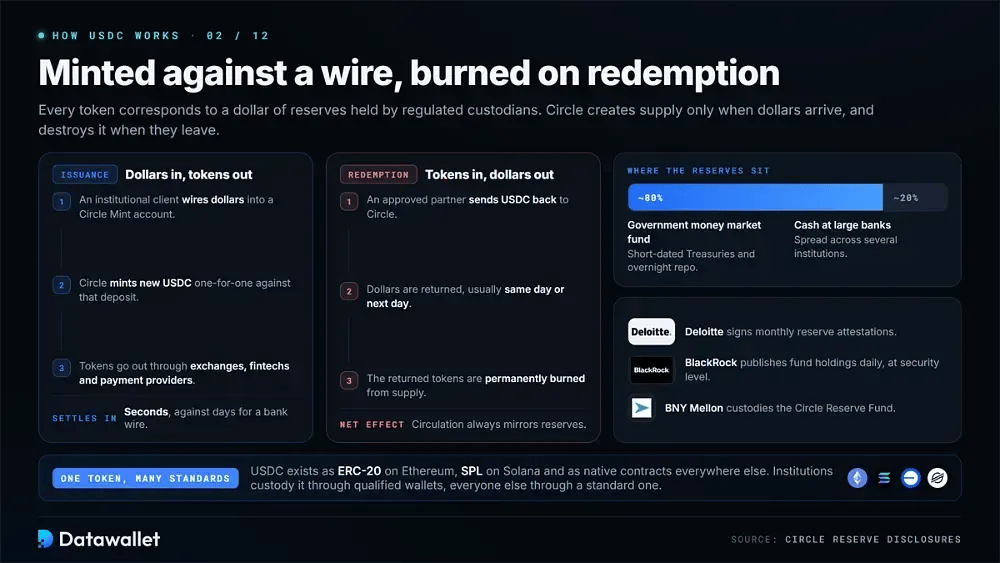
USDC работает по модели выпуска и сжигания: каждый токен соответствует доллару резервов, которые хранят регулируемые кастодианы. Несколько уровней описывают, как стейблкоин создаётся, перемещается и проверяется в более широкой экосистеме.
Как работает система USDC от начала до конца:
- Выпуск: Circle выпускает новые токены, когда институциональные клиенты переводят доллары на счета Circle Mint, а затем распространяет их через биржи, финтех-платформы и платёжных провайдеров.
- Погашение: одобренные партнёры отправляют USDC обратно в Circle и получают доллары, обычно в тот же или на следующий день, после чего возвращённые токены навсегда сжигаются и выводятся из предложения.
- Резервы: обеспечение хранится в краткосрочных казначейских облигациях США и в денежных средствах: примерно 80 % размещено в государственном фонде денежного рынка и 20 % — на депозитах в крупных банках.
- Подтверждения: Deloitte подписывает ежемесячные отчёты о резервах, а BlackRock ежедневно публикует данные об активах фонда на уровне отдельных бумаг — это необычно детальное раскрытие для любого эмитента стейблкоинов.
- Стандарты токенов: USDC существует как ERC-20 в сети Эфириум, как SPL в Solana и как нативные контракты в Base, Arbitrum, Optimism, Stellar и во всех остальных поддерживаемых сетях.
- Переводы: Movement происходит напрямую ончейн между кошельками, что обеспечивает окончательность расчётов за секунды вместо нескольких рабочих дней, которые обычно требует банковский перевод через банк-корреспондент.
- Совместимость: Cross-Chain Transfer Protocol компании Circle сжигает токены в одном блокчейне и выпускает их в нативном виде в другом, что полностью исключает обёрнутые активы и риски сторонних мостов.
- Хранение: институциональные клиенты держат USDC через регулируемых кастодианов и квалифицированные кошельки, а частные лица могут использовать любой кошелёк, поддерживающий нужный стандарт токена в выбранной ими сети.
Основные сценарии использования USD Coin
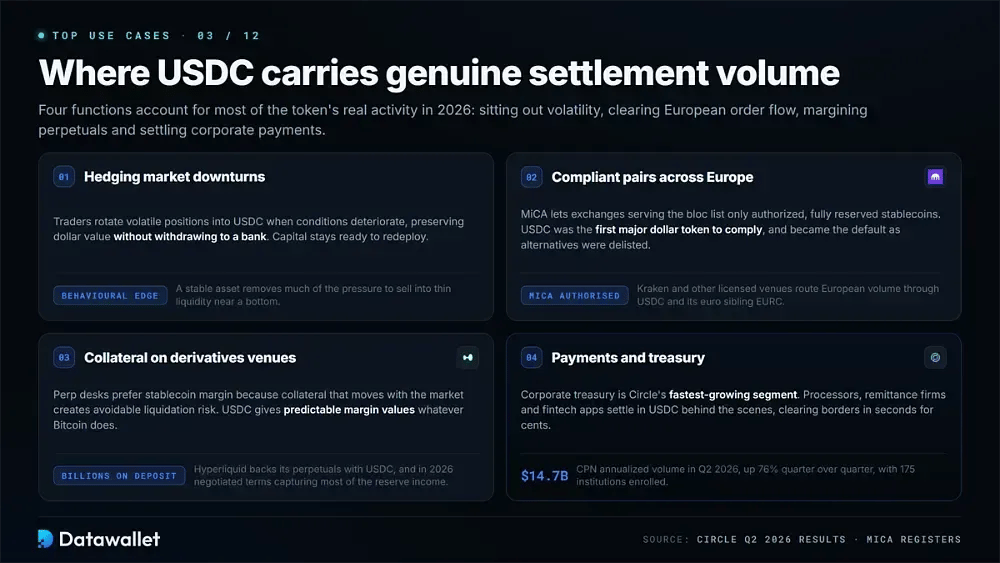
USDC выполняет заметно разные функции в торговле, регуляторном соответствии, марже по деривативам и корпоративных платежах. Четыре примера ниже показывают, где токен обеспечивает реальные объёмы расчётов, а не теоретический потенциал, в оставшуюся часть 2026 года.
1. Хеджирование от рыночных спадов
Трейдеры переводят волатильные позиции в USDC, когда рыночные условия ухудшаются, сохраняя долларовую стоимость без вывода средств на банковский счёт. Такой шаг оставляет капитал внутри криптоэкосистемы, готовым к повторному размещению, как только вернётся аппетит к риску, а цены на рынке снова начнут стабилизироваться.
Эта опциональность даёт и поведенческое преимущество. Удержание стабильного актива также снимает значительную часть психологического давления, заставляющего принимать вынужденные решения при глубоких просадках, что исторически даёт намного лучшие результаты, чем паническая продажа в тонкую ликвидность где-то у итогового рыночного дна.
2. Соответствующие требованиям торговые пары в Европе
Режим MiCA в Европе требует, чтобы биржи, работающие в регионе, листинговали только имеющие разрешение стейблкоины с полным резервированием. USDC стал первым крупным долларовым токеном, получившим такое соответствие, что сделало его основным расчётным активом для европейского потока ордеров, поскольку несоответствующие альтернативы постепенно удалялись с локальных платформ.
Практический эффект этого напрямую виден в рыночной ликвидности. Платформы, включая Kraken и другие биржи с лицензией MiCA, теперь направляют европейский объём через USDC и его евровый аналог EURC, сосредоточивая глубину рынка в нескольких токенах, которые регуляторы уже проверили и официально одобрили.
3. Залог на платформах деривативов
Столы бессрочных фьючерсов предпочитают маржу в стейблкоинах, потому что обеспечение, которое движется вместе с рынком, создаёт совершенно избегаемый риск ликвидации по позициям, которые иначе спокойно пережили бы волатильность. USDC даёт трейдерам предсказуемую стоимость маржи независимо от того, что происходит с биткоин или Эфириум в ходе любой торговой сессии.
Платформа Hyperliquid показывает масштаб капитала, который сейчас в этом задействован. Платформа держит миллиарды долларов в депозитах USDC, обеспечивающих децентрализованные бессрочные контракты, а в 2026 году протокол договорился о схеме, позволяющей ему получать большую часть резервного дохода, который иначе приносили бы эти простаивающие остатки.
4. Платежи и расчёты казначейства
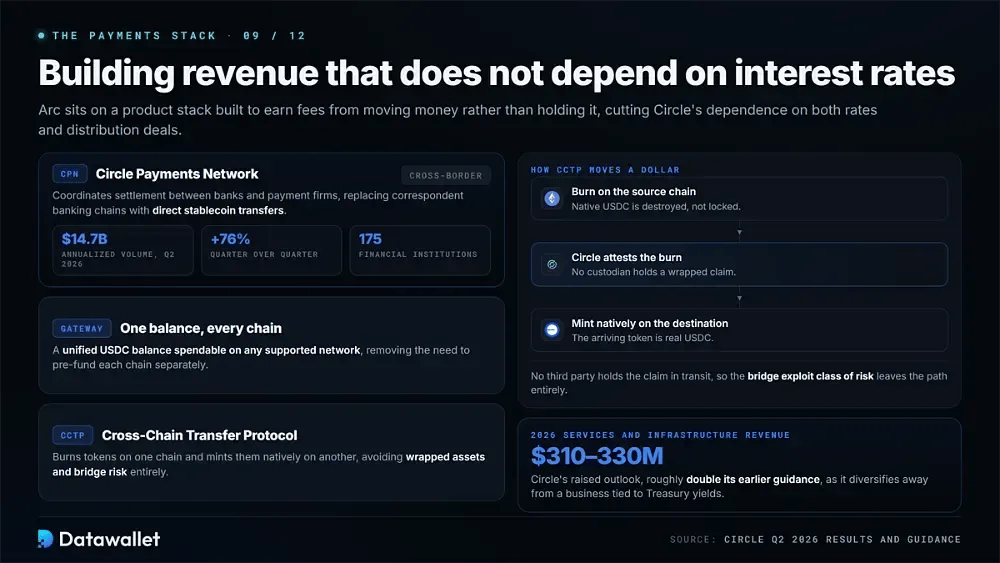
Внедрение в корпоративных казначействах незаметно стало самым быстрорастущим сегментом Circle, причём с заметным отрывом. Объём транзакций Circle Payments Network в пересчёте на год достиг 14,7 млрд долларов во втором квартале 2026 года, увеличившись на 76 % по сравнению с предыдущим кварталом; сейчас в сети зарегистрированы и проводят расчёты 175 отдельных финансовых учреждений.
Платёжная инфраструктура для потребителей следует вплотную за этими институциональными потоками. Платёжные процессоры, компании по денежным переводам и финтех-приложения всё чаще проводят расчёты в USDC за кулисами, поскольку долларовый токен проходит через границы за секунды, а общая стоимость измеряется центами, а не процентными пунктами.
Кто получает доходность по USDC?
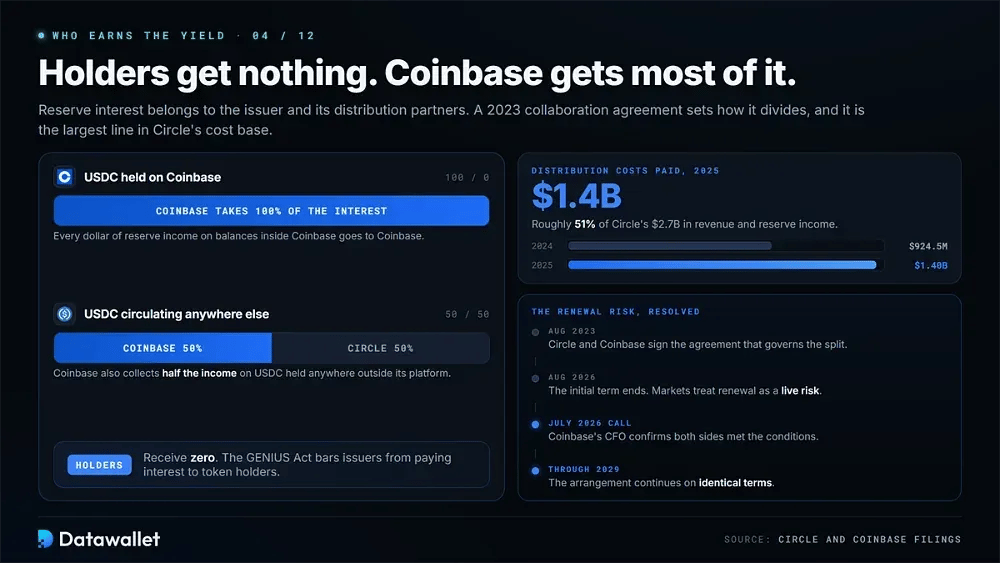
Держатели напрямую ничего не получают, поскольку процентный доход от резервов принадлежит эмитенту и его партнёрам по распространению. Понимание этого разделения объясняет большую часть стратегического давления на Circle в преддверии 2027 года и то, почему конкуренты продолжают атаковать ту же экономику.
Дистрибьюторское соглашение с Coinbase
Circle и Coinbase подписали соглашение о сотрудничестве в августе 2023 года, которое определяет распределение дохода от резервов. По нему Coinbase получает 100 % процентов, начисляемых на USDC, хранящийся на её собственной платформе, а также 50 % дохода от USDC, обращающегося в любом другом месте мира.
Эти выплаты на распространение огромны в контексте. Circle раскрыла расходы на распространение, связанные с Coinbase, в размере 1,4 млрд долларов в 2025 году, примерно 51 % от общего дохода и дохода от резервов в 2,7 млрд долларов, и это резкий рост по сравнению с 924,5 млн долларов, выплаченными годом ранее.
Первоначальный срок действия соглашения истёк в августе 2026 года, и рынки воспринимали продление как реальный риск. Финансовый директор Coinbase подтвердил на июльской презентации отчётности, что обе стороны выполнили условия продления, поэтому соглашение продолжит действовать на прежних условиях до 2029 года.
Почему дистрибьюторы требуют всё больше
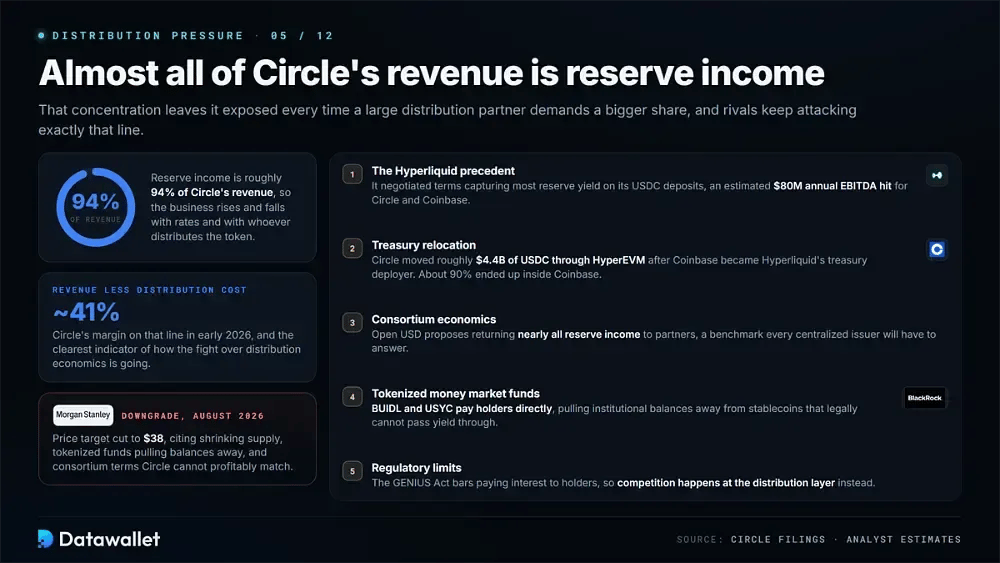
Доход от резервов составляет примерно 94 % всей выручки Circle, из-за чего компания сильно уязвима, когда крупный дистрибьюторский партнёр требует большую долю этой экономики.
Вот как это давление проявляется на практике:
- Прецедент Hyperliquid: биржа договорилась об условиях, позволяющих получать большую часть резервной доходности по депозитам в USDC; аналитики оценивают суммарное годовое влияние на EBITDA Circle и Coinbase до 80 млн долларов.
- Перемещение казначейства: Circle переместила примерно 4,4 млрд долларов в USDC через HyperEVM после того, как Coinbase стала казначейским оператором Hyperliquid; около 90 % этого баланса осталось в Coinbase.
- Экономика консорциума: Open USD предлагает возвращать почти весь доход от резервов партнёрам-распространителям, что задаёт новый ориентир, на который в итоге придётся отвечать Circle и всем другим централизованным эмитентам.
- Токенизированные фонды: токены денежного рынка, такие как BUIDL и USYC, выплачивают доход держателям напрямую и переманивают институциональные остатки у стейблкоинов, которые по закону не могут передавать доходность.
- Регуляторные ограничения: закон GENIUS Act запрещает эмитентам выплачивать проценты держателям, поэтому конкуренция теперь идёт на уровне дистрибуции, а не через заявленные ставки для держателей.
- Видимость маржи: маржа Circle после вычета расходов на распределение в начале 2026 года составляла около 41 %, и этот показатель — самый наглядный индикатор того, как на самом деле складывается эта конкурентная борьба.
USDC по закону GENIUS Act
Федеральный закон наконец охватил платёжные стейблкоины в США. Закон GENIUS, подписанный в июле 2025 года, создал федеральный режим лицензирования, за который Circle годами лоббировала и который теперь использует как свой самый долговечный конкурентный ров.
Что на самом деле требует закон
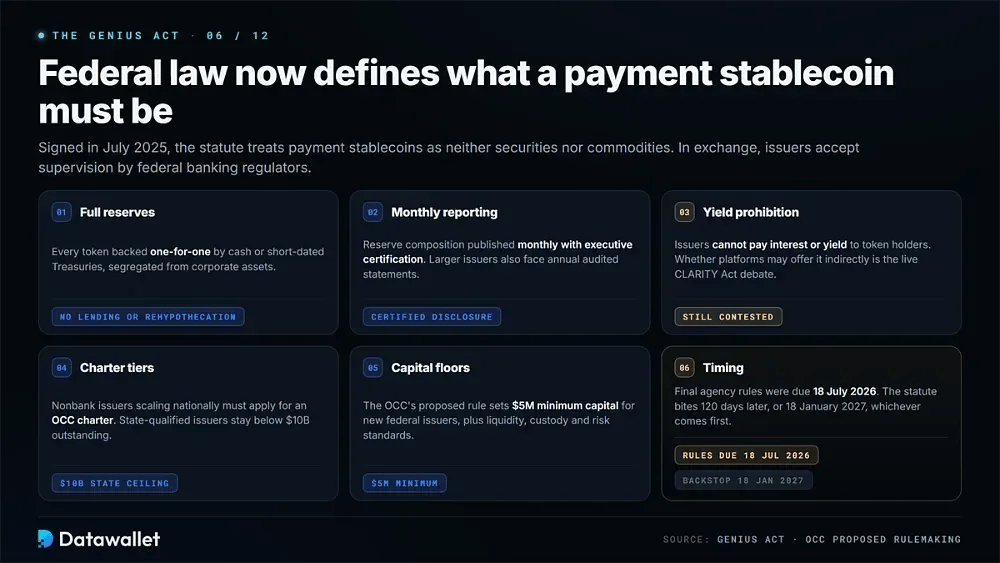
Закон определяет платёжные стейблкоины как не являющиеся ни ценными бумагами, ни товарами, что выводит их из-под основной юрисдикции SEC. Взамен эмитенты принимают пруденциальный надзор, правила резервирования и обязательства по раскрытию информации, обеспечиваемые федеральными банковскими регуляторами.
Вот основные требования, которые должны выполнять эмитенты:
- Полные резервы: Каждый токен должен быть обеспечен один к одному наличными, краткосрочными казначейскими облигациями или эквивалентными инструментами, храниться отдельно от активов компании и не использоваться ни в кредитовании, ни в рехипотекации.
- Ежемесячная отчётность: эмитенты обязаны ежемесячно публиковать состав резервов с подтверждением руководства, а более крупные эмитенты дополнительно сталкиваются с требованием годовой аудированной финансовой отчётности в рамках той же федеральной системы.
- Запрет на доходность: допущенные эмитенты не могут напрямую выплачивать проценты или доходность держателям токенов, а обсуждение CLARITY Act теперь касается вопроса, могут ли платформы предлагать её косвенно.
- Уровни лицензирования: небанковские эмитенты, масштабирующиеся на национальном уровне, должны подать заявку на лицензию OCC, а эмитенты с государственной квалификацией могут продолжать работу только ниже порога выпуска в обращении в 10 млрд долларов.
- Минимальный капитал: предлагаемое правило OCC устанавливает для новых федеральных эмитентов минимальное требование к капиталу в размере 5 млн долларов, а также ряд подробных стандартов по ликвидности, хранению активов и текущему управлению рисками.
- Сроки: окончательные правила ведомств должны были быть выпущены до 18 июля 2026 года, а закон вступает в силу в более раннюю из дат: через 120 дней после этих правил или 18 января 2027 года.
Лицензии и уставы Circle
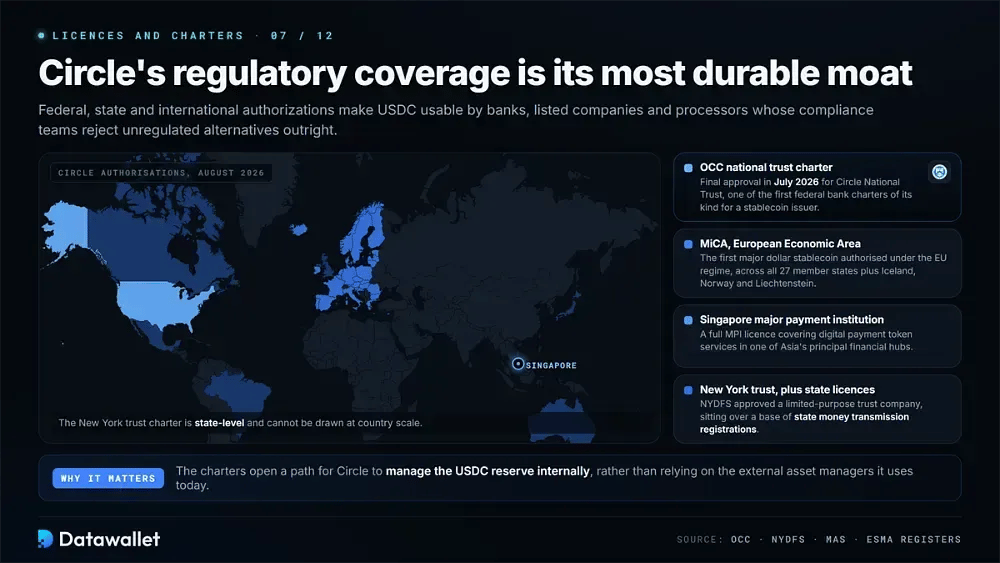
В июле 2026 года Circle получила окончательное одобрение Управления контролёра денежного обращения (Office of the Comptroller of the Currency) на создание Circle National Trust. Это делает её одним из самых первых эмитентов стейблкоинов в стране, получивших федеральную банковскую лицензию такого типа.
Регуляторы Нью-Йорка отдельно одобрили траст-компанию с ограниченными целями наряду с федеральной лицензией. Вместе эти лицензии разрешают регулируемое хранение цифровых активов и открывают Circle путь к самостоятельному управлению резервом USDC вместо полной опоры на внешних управляющих активами, с которыми компания работает сегодня.
Международный охват у компании шире, чем у любого конкурента. Circle имеет лицензию крупного платёжного учреждения Сингапура, работает по MiCA во всей Европейской экономической зоне и поддерживает регистрации для денежных переводов в штатах по всей территории США, что даёт компании разрешение в большинстве крупнейших финансовых юрисдикций мира.
Arc Network от Circle и платёжный стек
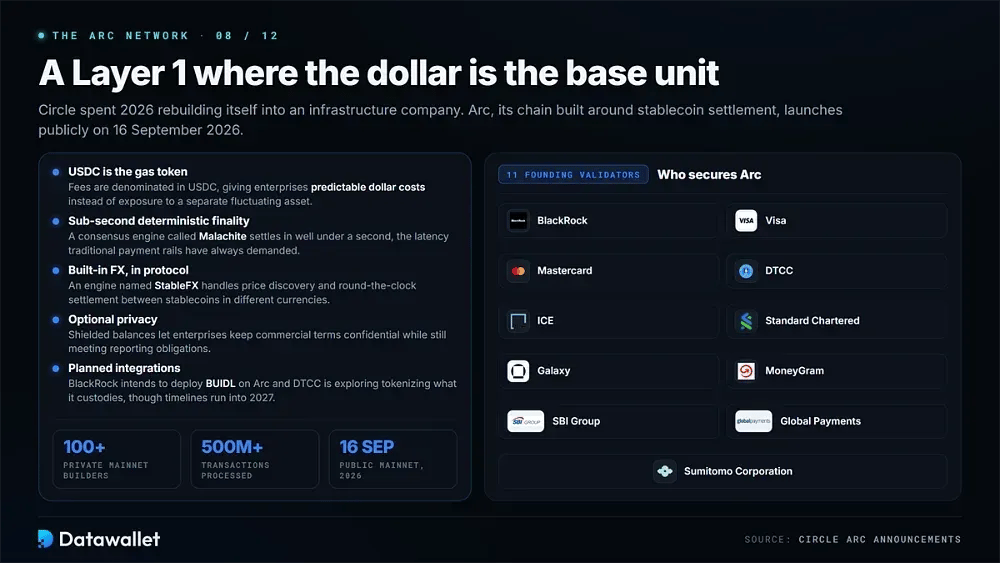
В 2026 году Circle перестраивается из чистого эмитента токенов в инфраструктурную компанию. Яснее всего об этом говорит Arc — блокчейн, целиком построенный вокруг расчётов в стейблкоинах, публичный запуск которого состоится 16 сентября 2026 года.
Внутри блокчейна Arc
Arc — это Layer 1, созданный специально для институциональных денежных переводов. Он переворачивает привычные проектные допущения: базовой расчётной единицей здесь служат доллары, а не волатильный нативный актив.
Вот что определяет сеть Arc на момент запуска:
- USDC как газ: комиссии за транзакции оплачиваются и номинируются в USDC, что даёт компаниям предсказуемые расходы в долларах вместо зависимости от отдельного колеблющегося токена для оплаты газа.
- Институциональные валидаторы: Сеть при запуске защищают одиннадцать валидаторов-учредителей, среди которых BlackRock, Visa, Mastercard, DTCC, ICE, Standard Chartered, Galaxy, MoneyGram, SBI Group, Global Payments и Sumitomo Corporation.
- Финальность менее секунды: консенсус-движок Malachite обеспечивает детерминированные расчёты значительно быстрее чем за секунду, что отвечает требованию низкой задержки, которое традиционная платёжная инфраструктура всегда предъявляла к своим каналам.
- Встроенный FX: механизм внутри протокола под названием StableFX обеспечивает институциональное определение цены и круглосуточные расчёты по принципу «платёж против платежа» между стейблкоинами, номинированными в совершенно разных базовых фиатных валютах.
- Опциональная приватность: Выборочно скрытые балансы и транзакции позволяют компаниям сохранять коммерческие условия конфиденциальными, при этом полностью выполняя собственные требования к отчётности и комплаенсу.
- Ранний интерес: более 100 институциональных участников и разработчиков работали в закрытой основной сети, обработав более 500 млн транзакций до открытия публичной сети для всех остальных.
- Планируемые интеграции: BlackRock намерена запустить свой фонд BUIDL в Arc, а DTCC изучает токенизацию активов, которые она хранит, хотя часть этих сроков растягивается до 2027 года.
CPN, Gateway и платформа в целом
Arc опирается на более широкий набор продуктов, который Circle собрала специально для того, чтобы получать доход не только от процентов по резервам. Circle Payments Network координирует трансграничные расчёты между банками и платёжными компаниями, заменяя медленные цепочки корреспондентских банков прямыми переводами стейблкоинов между контрагентами.
Gateway и CCTP вместе обеспечивают перемещение ликвидности между всеми поддерживаемыми сетями. Gateway даёт институциональным клиентам единый баланс USDC, которым можно распоряжаться в любом поддерживаемом блокчейне без предварительного пополнения каждого из них по отдельности, а CCTP сжигает и выпускает токены нативно, что позволяет избежать обёрнутых активов и эксплойтов мостов.
Финансовая логика всего этого проста. Circle повысила прогноз на 2026 год по выручке от сервисов и инфраструктуры до диапазона от 310 млн долларов до 330 млн долларов, что примерно вдвое выше прежних ориентиров, пытаясь уйти от бизнеса, целиком зависящего от доходности казначейских облигаций.
Плюсы и минусы использования USDC
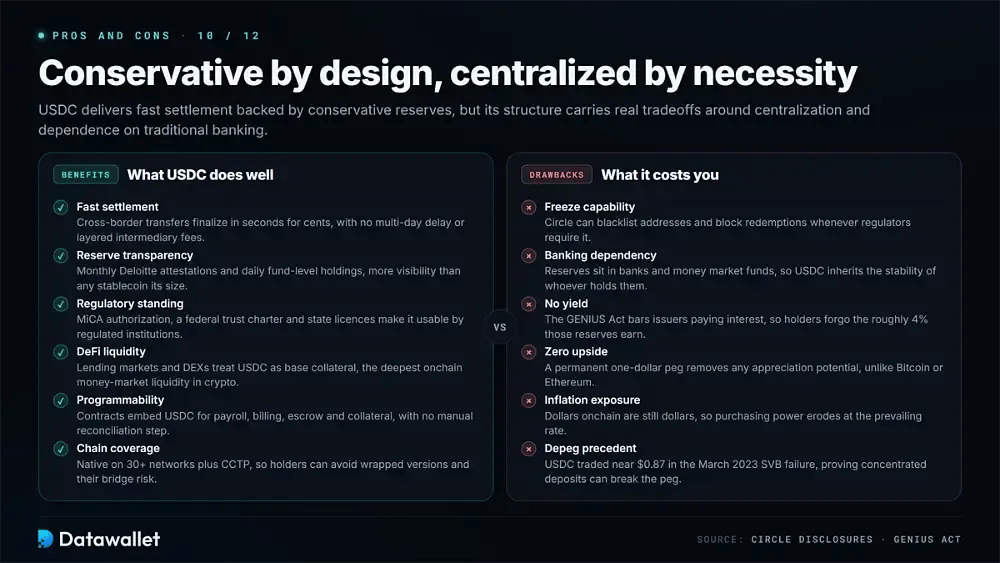
USDC обеспечивает быстрые и предсказуемые расчёты при поддержке консервативных резервов, хотя его устройство несёт реальные компромиссы, связанные с централизацией и зависимостью от традиционной банковской системы. Обе стороны стоит учесть, прежде чем хранить в нём значительную сумму.
Преимущества использования USDC
Преимущества токена сосредоточены в прозрачности, охвате распространения и регуляторной позиции, которую Circle вполне осознанно выстраивала в течение нескольких лет устойчивой, целенаправленной и действительно дорогостоящей работы по соблюдению требований.
Вот основные преимущества, которые USDC даёт держателям и компаниям:
- Быстрые расчёты: трансграничные переводы завершаются за секунды и стоят центы, что позволяет избежать многодневных задержек и многослойных комиссий посредников, которые по-прежнему налагает корреспондентский банкинг.
- Прозрачность резервов: ежемесячные аттестации Deloitte и ежедневное раскрытие активов на уровне фонда дают держателям заметно больше информации об обеспечении, чем любой другой стейблкоин сопоставимого размера на сегодняшний день.
- Регуляторный статус: разрешение по MiCA, федеральная трастовая лицензия и лицензии штатов делают USDC пригодным для регулируемых институтов, чьи комплаенс-отделы, как правило, отклоняют любой нерегулируемый стейблкоин.
- Ликвидность DeFi: рынки кредитования, децентрализованные биржи и протоколы DeFi рассматривают USDC как базовое обеспечение, что даёт ему самую глубокую ончейн-ликвидность денежных рынков, доступную сегодня где-либо в криптоиндустрии.
- Программируемость: смарт-контракты могут встраивать USDC для автоматических выплат зарплаты, выставления счетов по подписке, эскроу и управления залогом, без какого-либо ручного расчёта или сверки.
- Охват сетей: нативное развёртывание в более чем 30 сетях плюс CCTP позволяют держателям вовсе не использовать обёрнутые версии и избежать риска, который обычно связан с мостом.
Недостатки USDC
Централизованный выпуск и зависимость от фиата накладывают жёсткие ограничения, которые не устранит никакое качество резервов, и несколько таких ограничений уже приводили к реальным последствиям для обычных держателей.
Вот недостатки, которые стоит учесть, прежде чем держать USDC:
- Возможность заморозки: Circle может вносить адреса в чёрный список и блокировать погашение, когда этого требуют регуляторы или правоохранительные органы, — децентрализованные активы структурно на это вообще не способны.
- Зависимость от банков: резервы находятся в банках и фондах денежного рынка, а значит, USDC наследует стабильность тех традиционных финансовых институтов, которые их держат.
- Нет доходности: закон GENIUS Act запрещает эмитентам выплачивать проценты, поэтому держатели отказываются от примерно 4 % в год, которые эти резервы сейчас приносят от их имени.
- Нулевой потенциал роста: постоянная привязка к одному доллару полностью исключает потенциал роста стоимости, что отличает такой актив от волатильных активов, таких как биткоин, Эфириум или различные мемкоины.
- Инфляционный риск: хранение долларов в ончейне по-прежнему подвергает вас влиянию денежно-кредитной политики США, поэтому ваша покупательная способность продолжает снижаться теми темпами, какими идёт потребительская инфляция.
- Прецедент потери привязки: USDC торговался около 0,87 $ во время краха Silicon Valley Bank в марте 2023 года, что показало: концентрация денежных депозитов в одном банке может временно нарушить привязку.
Где купить USDC
USDC сегодня доступен почти везде, где торгуется криптовалюта: от централизованных бирж и финтех-приложений до полностью децентрализованных протоколов. Правильный выбор зависит главным образом от того, нужны ли вам каналы ввода фиата или вы уже держите активы ончейн и просто хотите сделать обмен в долларовую позицию.
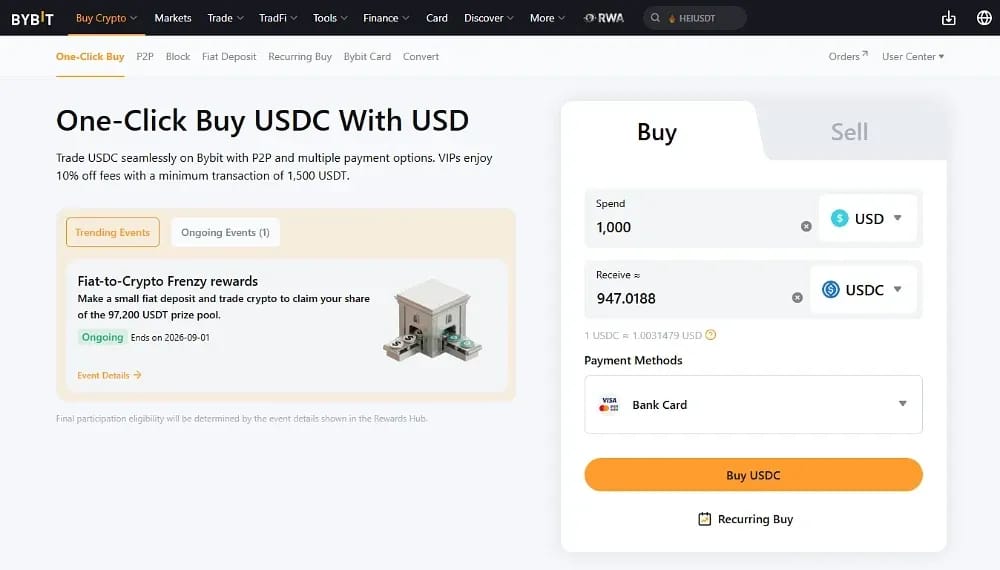
Централизованные биржи по-прежнему остаются самой простой точкой входа для большинства покупателей. Платформы, включая Bybit и Kraken, принимают банковские переводы и оплату картой, после чего позволяют напрямую торговать за USDC с глубокими книгами ордеров, а регуляторный надзор действует в большинстве крупных юрисдикций, где работают обе платформы.
Финтех-приложения подходят тем, кто предпочитает оставаться в привычном потребительском интерфейсе. PayPal, Revolut и похожие сервисы теперь показывают балансы стейблкоинов рядом с обычными фиатными счетами, хотя спреды у них, как правило, заметно шире, чем в стакане заявок биржи для той же самой сделки.
В ончейне децентрализованные биржи, такие как Uniswap, позволяют держателям обменять имеющиеся токены на USDC без каких-либо посредников и вообще без аккаунта. Этот путь подходит тем, кто уже владеет криптовалютой: он полностью исключает ввод фиата и сохраняет средства на самостоятельном хранении от начала до конца.
USDC и конкурирующие стейблкоины
Общий рынок стейблкоинов по совокупному предложению составляет около 300 млрд долларов, а конкуренция между эмитентами решительно сместилась от качества резервов к экономике дистрибуции.
Open USD — событие, изменившее конкурентную картину. Он был представлен 30 июня 2026 года компанией Open Standard, и среди более чем 140 поддерживающих компаний — Visa, Mastercard, American Express, Stripe, BlackRock, Google, BNY и Coinbase; сооснователь Bridge Зак Абрамс является его founding chief executive.
Это предложение напрямую нацелено на модель доходов Circle. Партнёры смогут выпускать и погашать монеты без комиссий и лимитов по объёму, сохраняя почти весь доход от резервов за вычетом комиссии за управление, а управление принадлежит самим участникам, а не одному эмитенту. Акции Circle упали на 17 % в день объявления.
Исполнение пока не доказано. Токен ещё не запущен, запуск ожидается во второй половине 2026 года на Solana, а ключевые детали, включая состав резервов и комиссию за управление, пока не раскрыты. Аналитики отмечают, что консорциумам такого размера часто трудно согласовать стимулы.
Безопасен ли USDC?
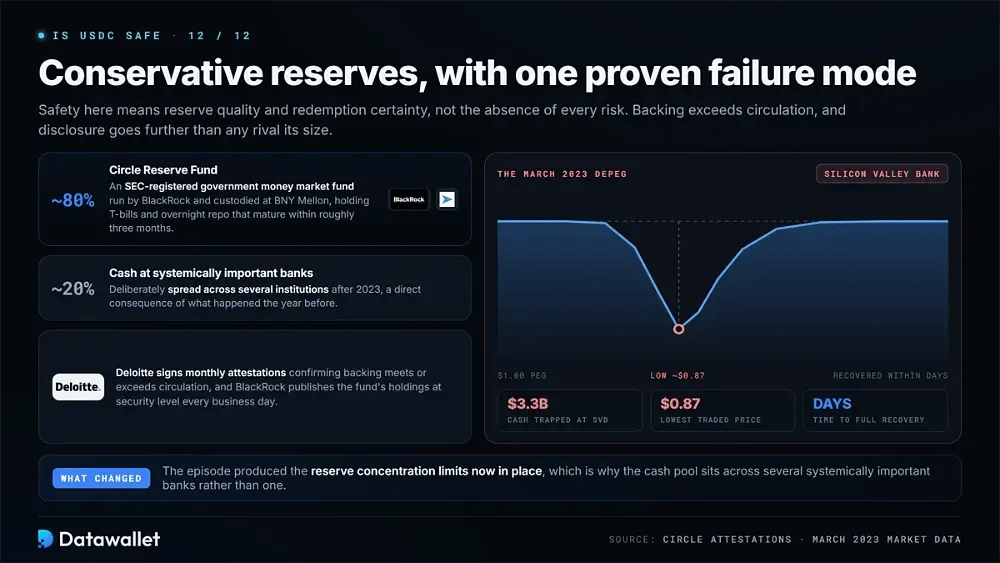
USDC — один из самых консервативно устроенных стейблкоинов на рынке: его резервы превышают объём обращения, а практика раскрытия информации не имеет аналогов среди конкурентов сопоставимого размера. Безопасность здесь означает качество резервов и гарантированное погашение, а не полное отсутствие любых рисков.
Резервы размещены в двух пулах. Примерно 80 % хранится в Circle Reserve Fund — зарегистрированном в SEC государственном фонде денежного рынка под управлением BlackRock с хранением активов в BNY Mellon, который держит казначейские векселя и сделки РЕПО овернайт, как правило, со сроком погашения примерно в течение трёх месяцев с момента покупки.
Остальные денежные средства хранятся в глобальных системно значимых банках и после 2023 года намеренно распределены между несколькими учреждениями. Deloitte ежемесячно подписывает подтверждения того, что обеспечение не меньше объёма в обращении, а BlackRock публикует состав активов фонда по отдельным ценным бумагам в каждый рабочий день года.
История добавляет к этому честную оговорку. Когда в марте 2023 года обанкротился Silicon Valley Bank, 3,3 млрд долларов денежных средств Circle оказались заблокированы в нём, а USDC упал почти до 0,87 $, прежде чем восстановиться в течение нескольких дней; этот эпизод привёл к введению действующих сейчас лимитов на концентрацию резервов.
Будущее USD Coin
Circle вступает в следующий этап, обладая самой сильной регуляторной позицией во всём секторе и при этом самой слабой ценовой властью за всю свою историю. Вместе эти факты определят, продолжит ли USDC наращивать позиции или со временем превратится в товарную инфраструктурную роль.
Здесь регулирование явно играет в её пользу. Федеральная трастовая лицензия, разрешение MiCA и полное соответствие закону GENIUS делают USDC выбором по умолчанию для банков, публичных компаний и платёжных процессоров, которые не могут работать с офшорными альтернативами, независимо от того, насколько глубока ликвидность этих конкурентов.
Экономика действует в обратную сторону. Morgan Stanley понизил рейтинг Circle в августе 2026 года и снизил целевую цену до 38 $, сославшись на сокращение предложения, отток институциональных остатков в токенизированные фонды денежного рынка и консорциумные модели, предлагающие дистрибьюторам условия, которым Circle не может прибыльно соответствовать в масштабе.
Скорее всего, выход будет найден через инфраструктурную выручку. Arc, Circle Payments Network и Gateway рассчитаны на получение комиссий за перемещение денег, а не за их хранение, что одновременно снизит зависимость как от процентных ставок, так и от дистрибуционных соглашений.
Выводы
USDC остаётся самым прозрачным и наиболее регулируемым долларовым стейблкоином из всех, работающих сегодня в сколько-нибудь значимом масштабе. Структура его резервов, периодичность аттестаций и набор лицензий вместе дают институтам уровень уверенности, которого сейчас не обеспечивает ни один конкурент сопоставимого размера на рынке.
Действительно открытый вопрос касается Circle как бизнеса, а не стабильности самого токена. Доход от резервов обеспечивает почти весь бизнес, а Open USD и токенизированные фонды денежного рынка сейчас одновременно атакуют эту статью выручки с двух разных сторон.
Однако для обычных пользователей практический расчёт остаётся довольно простым. USDC остаётся надёжным расчётным активом с высокой ликвидностью и чёткими правами на погашение при условии, что вы согласны отказаться от любой доходности и мириться с тем, что централизованный эмитент в конечном счёте контролирует ваш баланс.