Топ-10 статистических данных и трендов по стейблкоинам (2026)
Стейблкоины вошли в конец 2026 года с неизменным предложением, но заметно возросшим использованием. Десять показателей ниже, взятых с актуальных дашбордов в середине октября, отражают размер рынка, концентрацию эмитентов, распределение по сетям, платёжные потоки, спрос в DeFi, доходность, токенизированное золото, конкурентов и прогнозы.
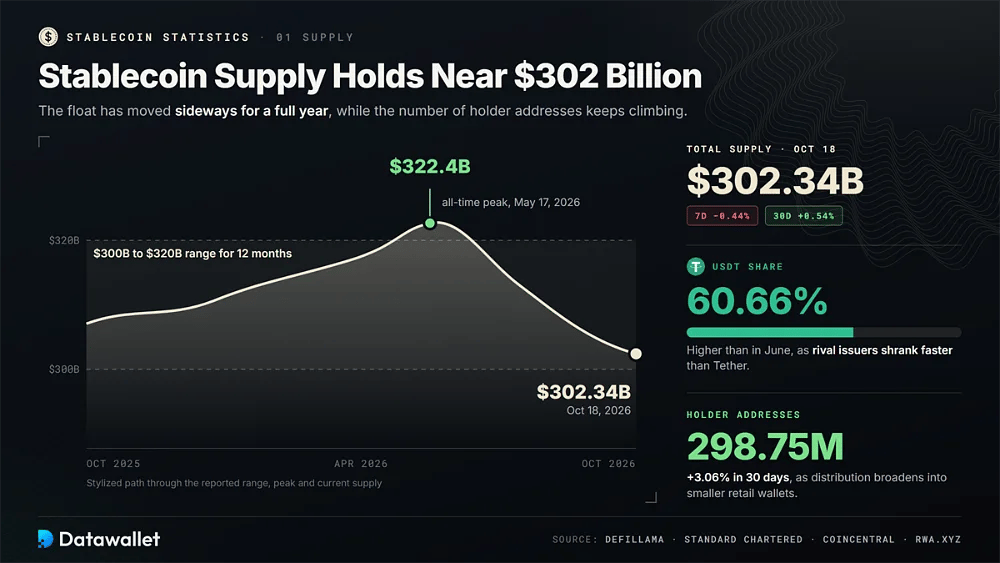
1. Предложение стейблкоинов в октябре держится около 302 млрд долларов
Согласно панели стейблкоинов DefiLlama, общее предложение 18 октября составило 302,34 млрд долларов, снизившись на 0,44 % за семь дней и выросло на 0,54 % за тридцать. На долю USDT от Tether пришлось 60,66 % этой суммы, что выше, чем в июне, поскольку большинство конкурирующих эмитентов сокращались быстрее, чем Tether.
Рынок фактически двигался в боковом диапазоне целый год, хотя большинство других секторов крипторынка резко колебались. Standard Chartered отмечает, что предложение оставалось между 300 млрд долларов и 320 млрд долларов в течение двенадцати месяцев, а обзор данных CoinCentral относит исторический максимум к 322,4 млрд долларов на 17 мая 2026 года.
Число держателей продолжает расти, несмотря на неизменный free float. RWA.xyz отслеживает 298,75 млн адресов, на которых хранятся стейблкоины, рост за тридцать дней составил 3,06 %. Это говорит о том, что распределение расширяется за счёт более мелких розничных кошельков, даже когда крупные балансы бирж, маркет-мейкеров и DeFi выводятся с рынка на фоне нынешнего замедления.
2. USDT и USDC по-прежнему выпускают 84,7 % всех стейблкоинов
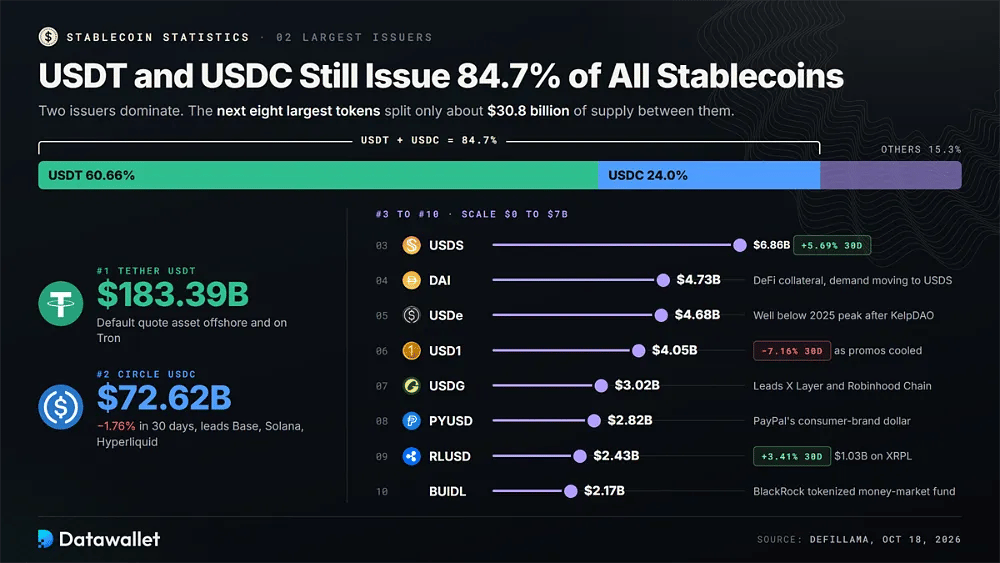
Концентрация остаётся определяющей чертой рынка. Tether и Circle вместе выпускают примерно 84,7 % всех стейблкоинов, тогда как следующие восемь крупнейших токенов делят между собой лишь около 30,8 млрд долларов предложения.
Крупнейшие стейблкоины по рыночной капитализации на 18 октября 2026 года:
- USDT: токен Tether оценивается в 183,39 млрд долларов по данным DefiLlama и остаётся основным котировочным активом на офшорных биржах, в переводах через Tron и в сбережениях жителей развивающихся рынков по всему миру.
- USDC: у USDC от Circle в обращении 72,62 млрд долларов, за тридцать дней показатель снизился на 1,76 %, но токен по-прежнему обслуживает большую часть скорректированного ончейн-объёма платежей и доминирует в Base, Solana и Hyperliquid.
- USDS: Sky Dollar занимает третье место с 6,86 млрд долларов после месячного роста на 5,69 %, чему способствовали спрос на Sky Savings Rate и продолжающийся уход от устаревших остатков DAI.
- DAI: Dai по-прежнему обращается в объёме 4,73 млрд долларов и остаётся широко используемым обеспечением в DeFi, хотя стимулы Sky всё больше направляют новый спрос на USDS и его сберегательную обёртку sUSDS.
- USDe: синтетический доллар Ethena составляет 4,68 млрд долларов, что заметно ниже его пика 2025 года: после апрельского заражения через KelpDAO начались масштабные погашения, а кредитные циклические позиции на Aave были закрыты.
- 1 $: токен World Liberty Financial стоит 4,05 млрд долларов после снижения на 7,16 % за тридцать дней, что показывает, как быстро может сократиться предложение на биржах, вызванное стимулами, когда промокампании затихают.
- USDG: Global Dollar, выпущенный Paxos, достиг 3,02 млрд долларов и доминирует в предложении стейблкоинов в X Layer и Robinhood Chain, что отражает соглашения о распространении с биржами и блокчейнами, связанными с брокерами, в этом году.
- PYUSD: PayPal USD удерживает 2,82 млрд долларов, что делает его одним из крупнейших стейблкоинов потребительского бренда: предложение распределено между Эфириум, Solana и другими сетями, используемыми для платежей мерчантам.
- RLUSD: Ripple USD достиг 2,43 млрд долларов после ежемесячного роста на 3,41 %, при этом в XRPL размещено около 1,03 млрд долларов предложения для институциональных платежей и расчётов казначейств.
- BUIDL: токенизированный фонд денежного рынка BlackRock отображается на DefiLlama на уровне 2,17 млрд долларов, что показывает, как токены фондов с доходностью теперь стоят рядом с платёжными стейблкоинами в процессах обеспечения и управления казначейством.
3. В сетях Эфириум и Tron размещено 239 млрд долларов в стейблкоинах
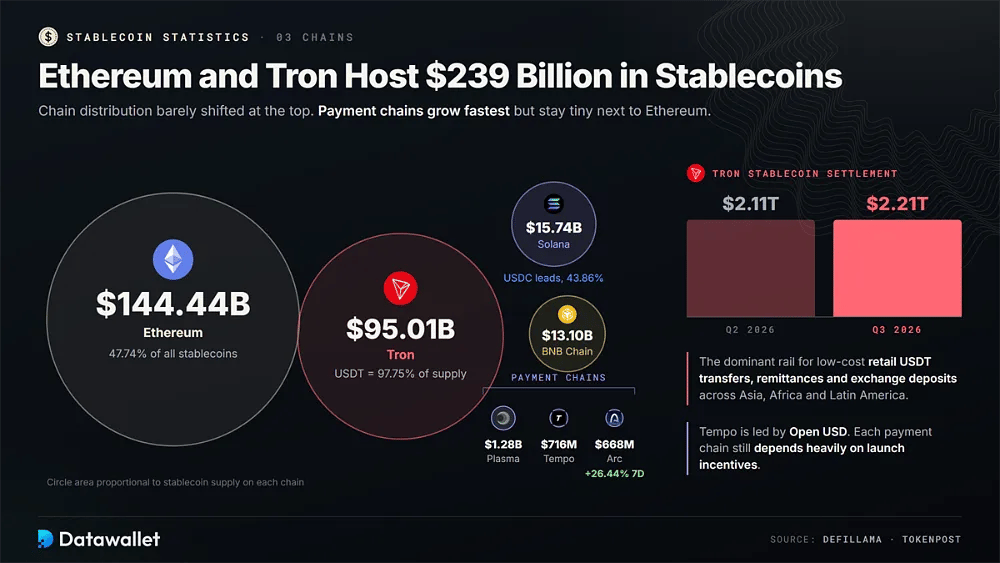
Распределение по сетям на вершине почти не изменилось. Согласно разбивке по сетям DefiLlama, в Эфириум находится 144,44 млрд долларов, или 47,74 % всех стейблкоинов, а в Tron — 95,01 млрд долларов, где USDT составляет 97,75 % предложения. Далее следует Solana с 15,74 млрд долларов, где лидирует USDC с долей 43,86 %, а в BNB Chain находится 13,10 млрд долларов.
Роль Tron скорее транзакционная, чем связанная с DeFi. По данным TokenPost, сеть обработала расчёты в стейблкоинах на 2,21 трлн долларов в Q3 2026 года против 2,11 трлн долларов в Q2, оставаясь основным каналом для недорогих розничных переводов USDT, денежных переводов и депозитов на биржи в Азии, Африке и Латинской Америке.
Специализированные платёжные сети — самый быстрорастущий сегмент. Arc от Circle вырос на 26,44 % за неделю до 668 млн долларов, поддерживаемый Stripe Tempo удерживает 716 млн долларов, в основном в Open USD, а Plasma размещает 1,28 млрд долларов, хотя каждая из них остаётся крошечной по сравнению с расчётной базой Эфириум и по-прежнему сильно зависит от стимулов при запуске.
4. Скорректированный объём стейблкоинов в июне достиг рекордных 1,79 трлн долларов
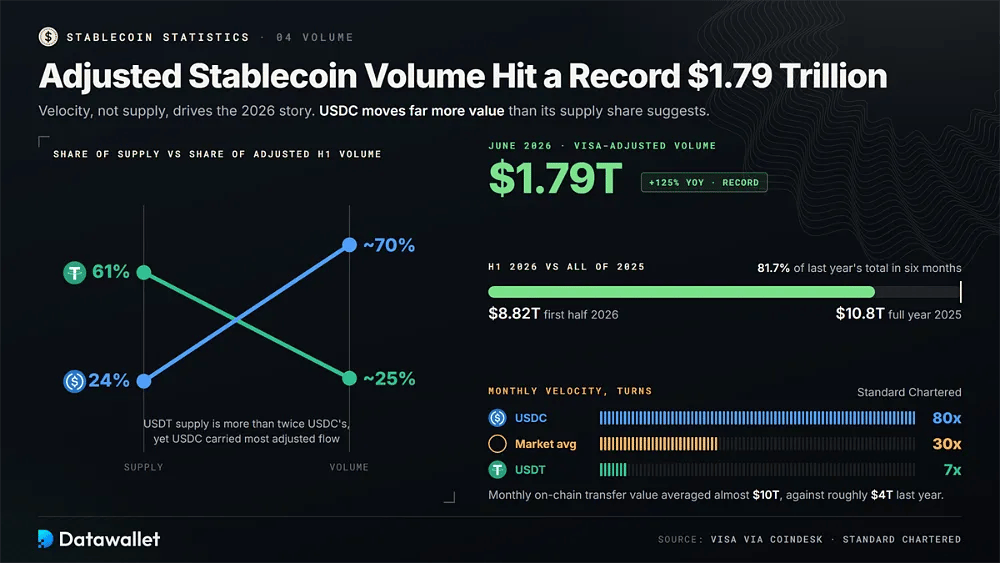
В 2026 году историю стейблкоинов определяет скорость обращения, а не предложение. CoinDesk сообщил, что объём стейблкоинов с поправкой на Visa в июне 2026 года достиг рекордных 1,79 трлн долларов, что на 125 % больше, чем годом ранее. Активность за первое полугодие составила 8,82 трлн долларов против 10,8 трлн долларов за весь 2025 год, поэтому рекорд по итогам года выглядит вероятным.
USDC приходится непропорционально большая доля этого потока. По тем же данным Visa, на токен Circle пришлось примерно 70 % скорректированного объёма за первое полугодие, а на USDT около 25 %, хотя предложение USDT более чем вдвое больше; это отражает более активное использование USDC в институциональных расчётах и перебалансировке на биржах.
Standard Chartered оценивает ту же тенденцию через оборот. Банк подсчитал, что средняя месячная скорость обращения стейблкоинов выросла вдвое, примерно до 30 раз в 2026 году: у USDC около 80 раз, у USDT около семи, а месячный объём ончейн-переводов в среднем составил почти 10 трлн долларов против примерно 4 трлн долларов в прошлом году.
5. Платежи в стейблкоинах достигли 482 млрд долларов за период до сентября
Платежи остаются небольшой долей в общем объёме операций со стейблкоинами, но быстро растут. Данные Allium за 3 квартал 2026 года показывают, что в этом году активность реальной экономики расширяется: ею охвачены бизнес, выплата зарплат, карты и автоматизированные программные агенты.
Ключевая статистика платежей в стейблкоинах по данным Allium и Visa Research:
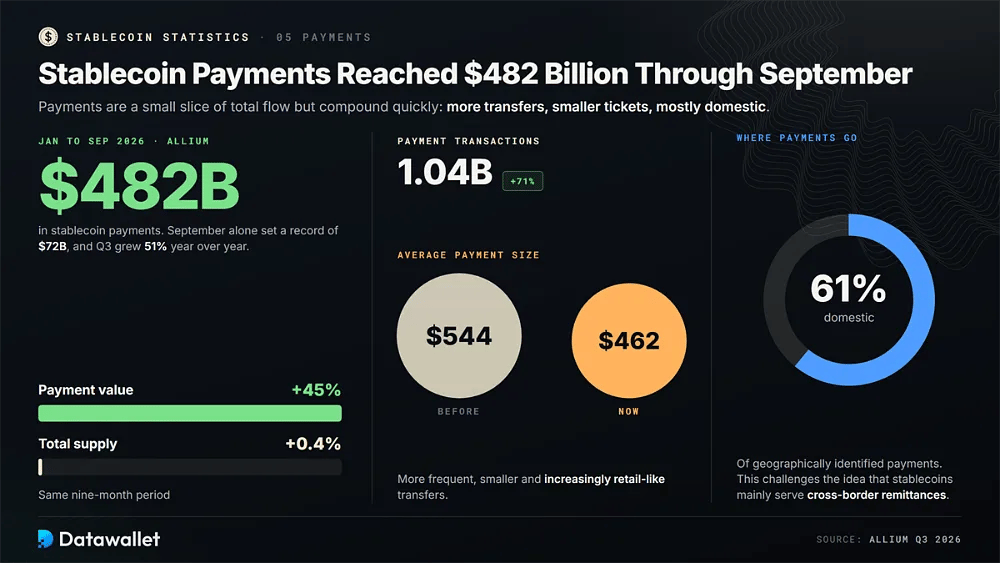
- Общий объём платежей: по данным Allium, с января по сентябрь 2026 года платежи в стейблкоинах составили 482 млрд долларов, что на 45 % больше, хотя общее предложение за тот же период выросло лишь на 0,4 %.
- Количество транзакций: платёжные транзакции выросли на 71 % до 1,04 млрд, а средний размер платежа снизился с 544 $ до 462 $, что указывает на более частые, мелкие и всё более розничные переводы.
- Рекорд месяца: в сентябре был установлен новый месячный максимум платежей в стейблкоинах — 72 млрд долларов, благодаря чему объём платежей в третьем квартале вырос на 51 % по сравнению с тем же кварталом прошлого года.
- Бизнес-потоки: с начала года по август плата за услуги достигла 56 млрд долларов, зарплаты — 43 млрд долларов, платежи поставщикам — 28 млрд долларов, а розничные покупки — 19 млрд долларов; большая часть стоимости платежей приходилась на компании.
- Внутреннее использование: по данным Allium, 61 % платежей в стейблкоинах с географически установленным местом приходятся на внутренние переводы. Это прямо опровергает предположение, что стейблкоины служат главным образом для трансграничных переводов, а не для местных расчётов.
- Траты по картам: Расходы по картам, привязанным к стейблкоинам, выросли примерно в десять раз до 3,9 млрд долларов в Q3, поскольку криптовалютные дебетовые карты позволяют держателям тратить долларовые токены в обычных магазинах по всему миру.
- Расчёты Visa: Visa сообщила, что её расчёты в стейблкоинах в сентябре превысили годовой темп 20 млрд долларов, что более чем в 15x раз выше, чем годом ранее, при участии более 160 карточных программ.
- Платежи агентов: число платёжных транзакций ИИ-агентов удвоилось до 68,3 млн в 3 квартале, а платежи x402 в среднем составляли около 0,06 $ за перевод, что говорит о раннем спросе на микроплатежи между машинами в публичных блокчейнах.
6. Бессрочные DEX провели операции на 642 млрд долларов за 30 дней
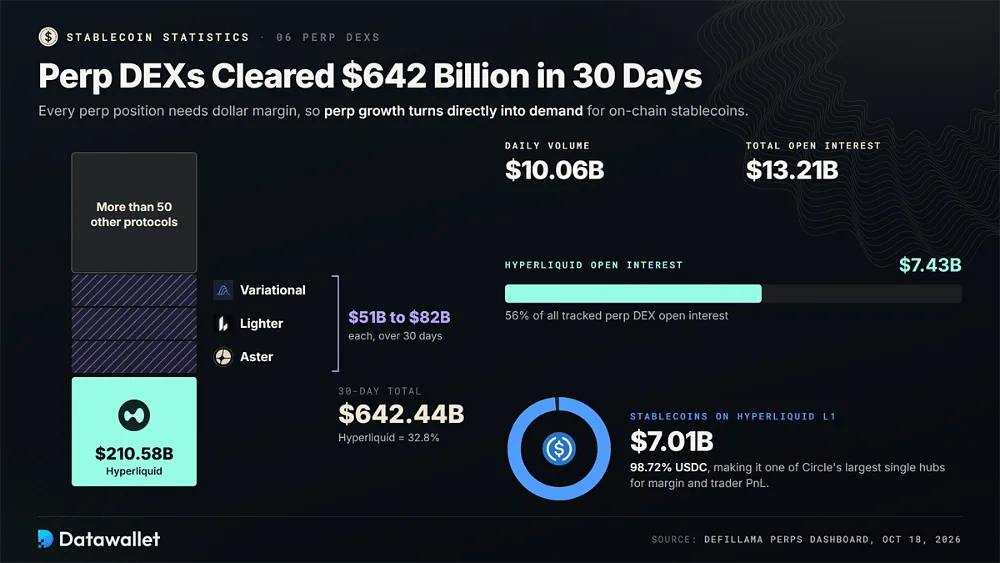
DEX с бессрочными контрактами остаются самым интенсивным сценарием использования стейблкоинов в DeFi, поскольку каждой позиции нужна долларовая маржа. Панель бессрочных контрактов DefiLlama показала объём за 30 дней в 642,44 млрд долларов на 18 октября, а также дневной объём в 10,06 млрд долларов и открытый интерес в 13,21 млрд долларов по более чем пятидесяти отслеживаемым протоколам.
Только Hyperliquid обработал 210,58 млрд долларов за тридцать дней, а открытый интерес составляет 7,43 млрд долларов. Его L1 хранит 7,01 млрд долларов в стейблкоинах, из которых 98,72 % приходится на USDC, что делает биржу одной из крупнейших отдельных площадок Circle для маржи, расчётов и PnL трейдеров, как показывает наша статистика Hyperliquid.
Конкуренция распределяет объём между более новыми площадками. Variational, Lighter и Aster провели за тридцать дней от 51 млрд долларов до 82 млрд долларов, и все они рассчитывают позиции в долларовых стейблкоинах, поэтому рост бессрочных контрактов напрямую превращается в спрос на ончейн-долларовое обеспечение и балансы маржи.
7. Доходность первоклассных стейблкоинов находится между 3 % и 5 %
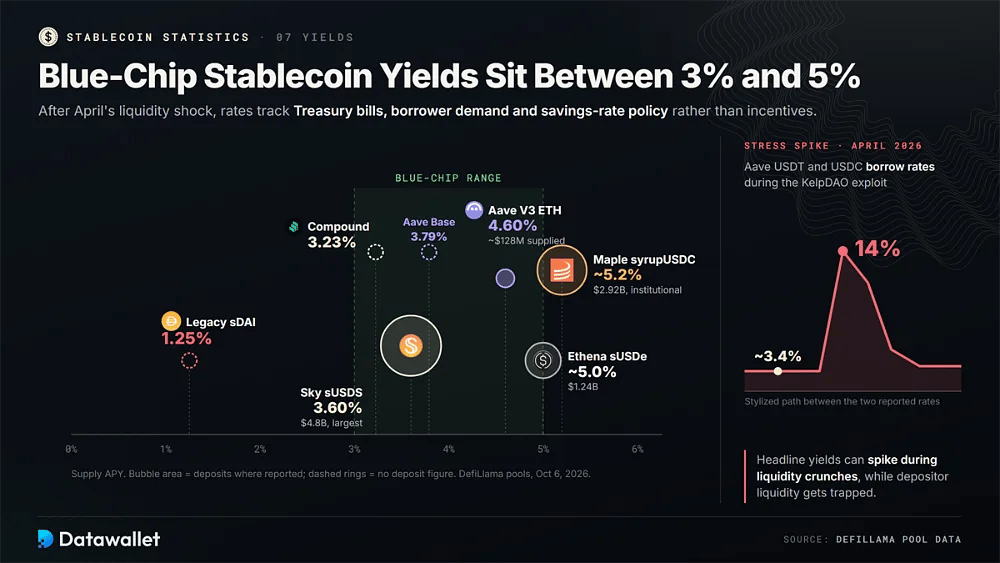
Доходность кредитования нормализовалась после шока ликвидности в апреле. По данным срезов пулов DefiLlama, большинство крупных устойчивых ставок по стейблкоинам сейчас следуют за доходностью казначейских векселей, спросом заёмщиков или политикой сберегательных ставок, а не за стимулами в токенах.
Ориентиры доходности стейблкоинов по данным пулов DefiLlama на 6 октября 2026 года:
- Aave USDC: Aave V3 на Эфириум платил 4,60 % по USDC при предложении примерно на 128 млн долларов, тогда как тот же рынок на Base предлагал более низкий supply APY — 3,79 %.
- Compound USDC: Compound V3 выплачивал около 3,23 % по USDC в сети Эфириум, оставаясь в нижней части диапазона кредитования среди крупнейших протоколов, поскольку спрос на заимствование на этом рынке оставался относительно слабым.
- Sky sUSDS: ставка Sky Savings Rate составила 3,60 % через sUSDS, при этом на пополнение было внесено около 4,8 млрд долларов, что делает его крупнейшей отдельной площадкой для сбережений в стейблкоинах на Ethereum по данным DefiLlama.
- Maple syrupUSDC: syrupUSDC от Maple приносил примерно 5,2 % на депозиты в 2,92 млрд долларов, а доходность обеспечивалась институциональными desk кредитования, а не открытыми ончейн-денежными рынками без разрешений.
- Ethena sUSDe: Staked USDe приносил около 5,0 % при 1,24 млрд долларов пополнений, что намного ниже пиков прошлых циклов, обусловленных стимулами, и отражает меньший доход от ставки финансирования на рынках бессрочных контрактов.
- Устаревший sDAI: Savings DAI приносил лишь около 1,25 %, что резко отличается от sUSDS и показывает, как управление Sky теперь направляет большинство сберегательных стимулов на новый продукт USDS.
- Всплески стресса: во время апрельской атаки на KelpDAO ставки по займам USDT и USDC в Aave выросли примерно с 3,4–14 %, что напоминает: заявленная доходность может резко подскакивать при нехватке ликвидности.
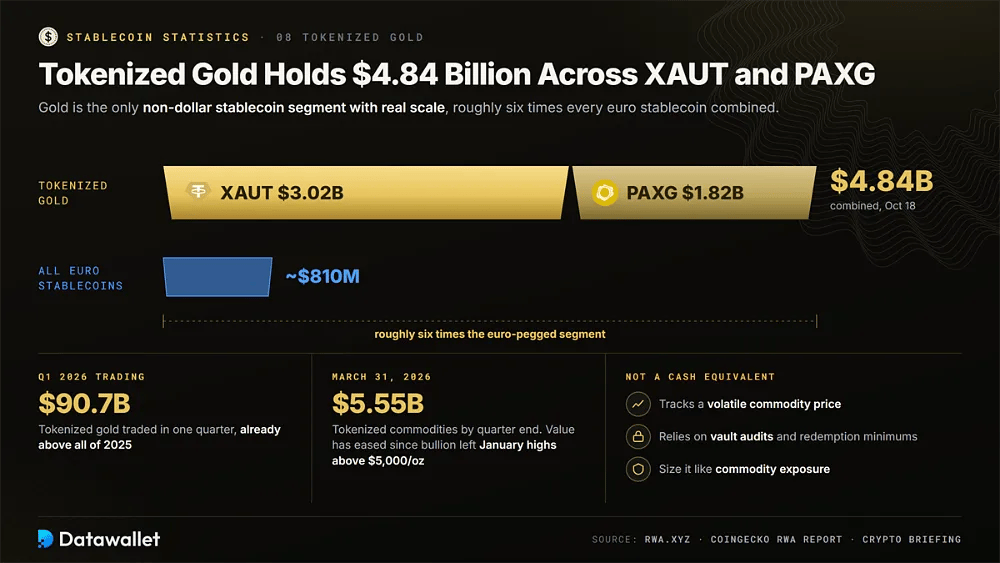
8. Токенизированное золото: 4,84 млрд долларов в XAUT и PAXG
Золото остаётся единственным сегментом нединамических по доллару стейблкоинов с реальным масштабом, несмотря на более слабый рынок слитков с января. RWA.xyz оценивает Tether Gold в 3,02 млрд долларов, а Paxos Gold в 1,82 млрд долларов на 18 октября, в сумме 4,84 млрд долларов, что заметно превышает все стейблкоины, привязанные к евро, вместе взятые, примерно в шесть раз.
Рост пришёлся на начало года. В отчёте CoinGecko по RWA говорится, что токенизированные сырьевые товары к 31 марта достигли 5,55 млрд долларов, а объём торговли токенизированным золотом в 1-м квартале составил 90,7 млрд долларов, что уже превышает показатель за весь 2025 год. С тех пор рыночная стоимость снизилась, поскольку слитки отошли от январских максимумов выше 5 000 $ за унцию.
Для держателей токены, обеспеченные золотом, ведут себя иначе, чем долларовые стейблкоины. Они отслеживают цену волатильного сырьевого товара, зависят от аудитов хранилищ и минимальных объёмов погашения и всё чаще используются как залог в DeFi, поэтому работают как токенизированные слитки, а не как эквиваленты наличных, и их долю в портфеле следует определять как для товарной позиции.
9. Альтернативные стейблкоины с объёмом 46,3 млрд долларов вне USDT и USDC
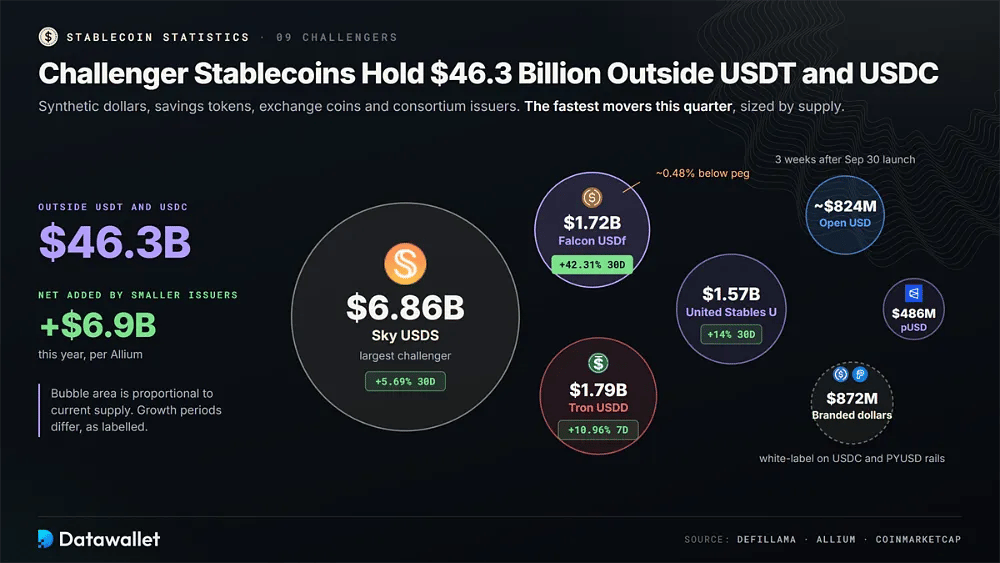
Помимо USDT и USDC, около 46,3 млрд долларов предложения приходится на синтетические доллары, сберегательные токены, монеты бирж и консорциумы эмитентов. По данным Allium, более мелкие эмитенты в этом году увеличили выпуск в чистом выражении на 6,9 млрд долларов.
Самые быстро растущие стейблкоины-челленджеры и новые участники в этом квартале:
- Open USD: Open USD запущен 30 сентября консорциумом Open Standard при поддержке Visa, Mastercard и Stripe и в течение трёх недель после запуска достиг примерно 824 млн долларов.
- Falcon USDf: Falcon USD вырос на 42,31 % за тридцать дней до 1,72 млрд долларов — это самый быстрый рост среди пятнадцати крупнейших стейблкоинов, хотя он торгуется примерно на 0,48 % ниже своей привязки.
- United Stables: токен U проекта United Stables вырос за тридцать дней на 14 % и достиг 1,57 млрд долларов, оказавшись среди крупных долларовых токенов, распространяемых через биржи и запущенных в текущем цикле.
- USDD: USDD сети Tron за одну неделю вырос на 10,96 % до 1,79 млрд долларов, показав лучший недельный рост среди стейблкоинов, поскольку стимулы, нативные для Tron, вернули ликвидность в токен.
- Sky USDS: USDS остаётся крупнейшим конкурентом с 6,86 млрд долларов и продолжает расти за счёт спроса на ставку по сбережениям, что делает его наиболее очевидной нативной для DeFi альтернативой централизованным эмитентам с обеспечением в фиате.
- Polymarket pUSD: собственный долларовый токен Polymarket, на котором в сети Polygon хранится около 486 млн долларов, — пример того, как крупные приложения запускают брендированные доллары для расчётов внутри своих экосистем.
- Брендированные доллары: по данным Allium, брендированные стейблкоины на инфраструктуре USDC и PYUSD составляют 872 млн долларов. Эта white-label-модель позволяет финтех-компаниям запускать собственные долларовые бренды на готовой инфраструктуре эмитентов.
10. Standard Chartered сдвигает свой прогноз в 2 трлн долларов на 2030 год
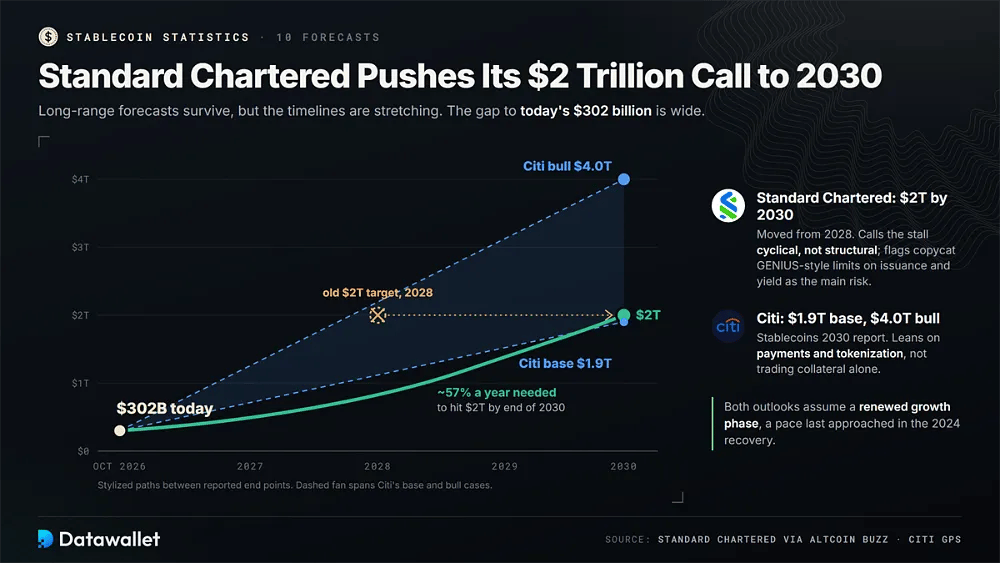
Долгосрочные прогнозы сохраняются, но связанные с ними сроки заметно растягиваются. Standard Chartered перенёс свой прогноз в 2 трлн долларов с 2028 на 2030 год, назвав остановку предложения циклической, а не структурной, и указал на регулирование как на главный риск, если другие страны скопируют ограничения закона GENIUS на выпуск и доходность.
В отчёте Citi Stablecoins 2030 по-прежнему указан базовый сценарий в 1,9 трлн долларов и оптимистичный сценарий в 4,0 трлн долларов к концу десятилетия. Оба прогноза опираются на расширение платёжных сценариев и токенизации, а не только на использование криптовалюты в качестве обеспечения для торговли, чтобы обосновать такой масштаб роста.
Разрыв между прогнозами и сегодняшним предложением в 302 млрд долларов велик. Достижение 2 трлн долларов к концу 2030 года подразумевает рост примерно на 57 % в год от текущих уровней — такого темпа рынок последний раз почти достигал во время восстановления в 2024 году и явно не поддерживал его в 2026 году, поэтому оба прогноза банков предполагают новую фазу роста.
Почему предложение стейблкоинов застопорилось в 2026 году?
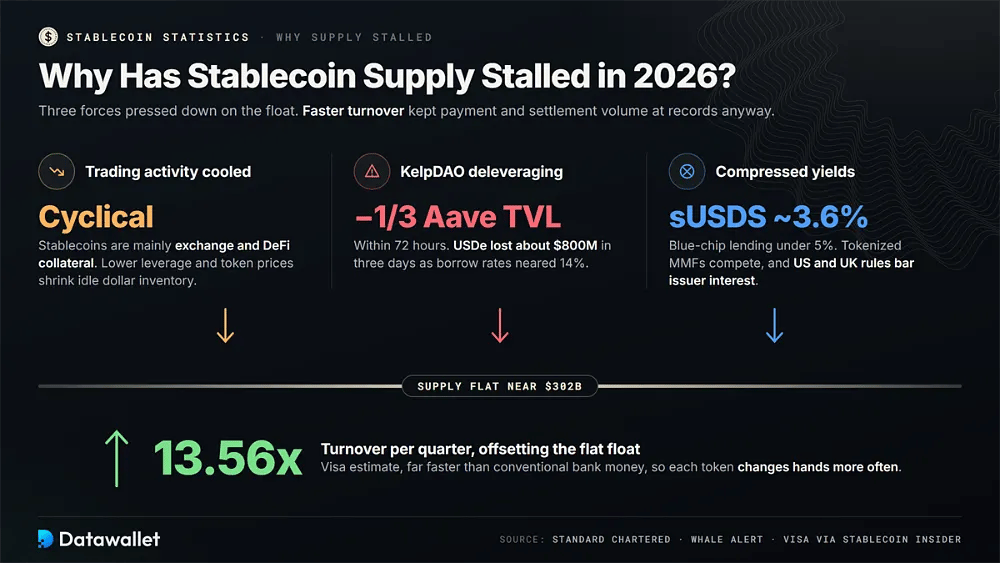
Предложение остановилось в росте главным образом потому, что торговая активность на крипторынке снизилась. Стейблкоины по-прежнему служат в основном обеспечением на биржах и в DeFi, поэтому падение кредитного плеча и цен токенов уменьшает спрос на неиспользуемые долларовые запасы. Standard Chartered считает это циклической паузой, тогда как показатели платежей, расчётов и скорости обращения в тот же период продолжали расти.
Делевередж в DeFi усилил замедление. Апрельский эксплойт KelpDAO истощил ликвидность Aave, подтолкнул ставки по займам USDT и USDC к 14 % и ускорил погашения долларовых активов, привязанных к доходности: USDe потерял около 800 млн долларов за три дня, а общая заблокированная стоимость Aave снизилась на треть за 72 часа.
Снижение доходности также ослабило стимулы к удержанию. При sUSDS около 3,6 % и кредитовании надёжных протоколов ниже 5 % токенизированные фонды денежного рынка напрямую конкурируют со сбережениями в стейблкоинах, а правила США и Великобритания запрещают эмитентам выплачивать проценты держателям, что лишает эмитентов рычага, с помощью которого можно было бы привлекать свободные остатки.
Более высокая скорость обращения отчасти компенсирует неизменное предложение. По оценке Visa, стейблкоины оборачиваются примерно 13,56 раза за квартал, намного быстрее обычных банковских денег, поэтому стагнирующее предложение всё равно может поддерживать рекордный объём платежей и расчётов, когда каждый токен чаще переходит из рук в руки между биржами, платёжными процессорами и площадками DeFi.
Какие банки и платёжные гиганты запускают стейблкоины?
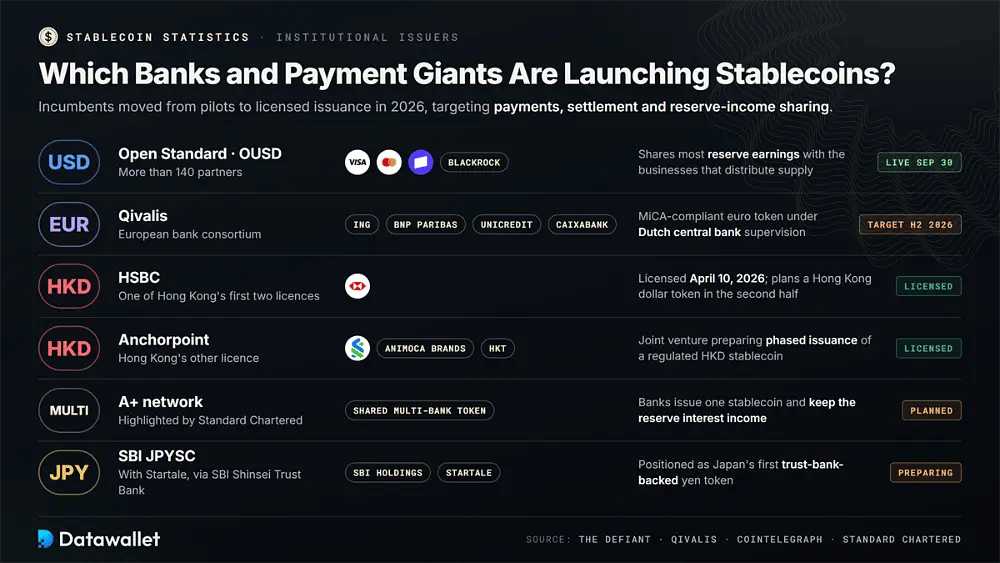
В 2026 году действующие финансовые институты перешли от пилотных проектов к лицензированному выпуску. Их токены нацелены на платежи, расчёты и распределение дохода от резервов, напрямую бросая вызов бизнес-модели, которая сделала Tether и Circle такими прибыльными.
Заметные институциональные запуски стейблкоинов и лицензии в 2026 году:
- Open Standard: при поддержке более 140 партнёров, включая Visa, Mastercard, Stripe и BlackRock, Open Standard делится большей частью дохода от резервов с компаниями, распространяющими предложение OUSD.
- Qivalis: Qivalis — консорциум европейских банков, включая ING, BNP Paribas, UniCredit и CaixaBank, — планирует запуск евро-стейблкоина, соответствующего MiCA, под надзором центрального банка Нидерландов во II полугодии 2 2026 года.
- HSBC: HSBC получил одну из первых двух лицензий эмитента в Гонконге 10 апреля 2026 года и планирует выпустить токен на гонконгский доллар во второй половине года.
- Anchorpoint: Anchorpoint, совместное предприятие Standard Chartered, Animoca Brands и HKT, владеет второй лицензией в Гонконге и готовит поэтапный выпуск регулируемого стейблкоина в гонконгских долларах.
- Сеть A+: Standard Chartered обратил внимание на планируемую сеть A+, которая позволила бы нескольким банкам выпускать общий стейблкоин, сохраняя процентный доход от его резервов.
- SBI JPYSC: SBI Holdings и Startale готовят JPYSC — йеновый стейблкоин, выпускаемый через SBI Shinsei Trust Bank и позиционируемый как первый в Японии токен, обеспеченный трастовым банком, в рамках обновлённых платёжных правил.
Как регулируются стейблкоины в 2026 году?
В 2026 году регулирование стейблкоинов перешло от предложений к применению. Лицензирование, качество резервов, сроки погашения и запрет на выплату процентов эмитентом теперь определяют основные режимы, а США, ЕС и Великобритания ближе всех к полной реализации.
1. США
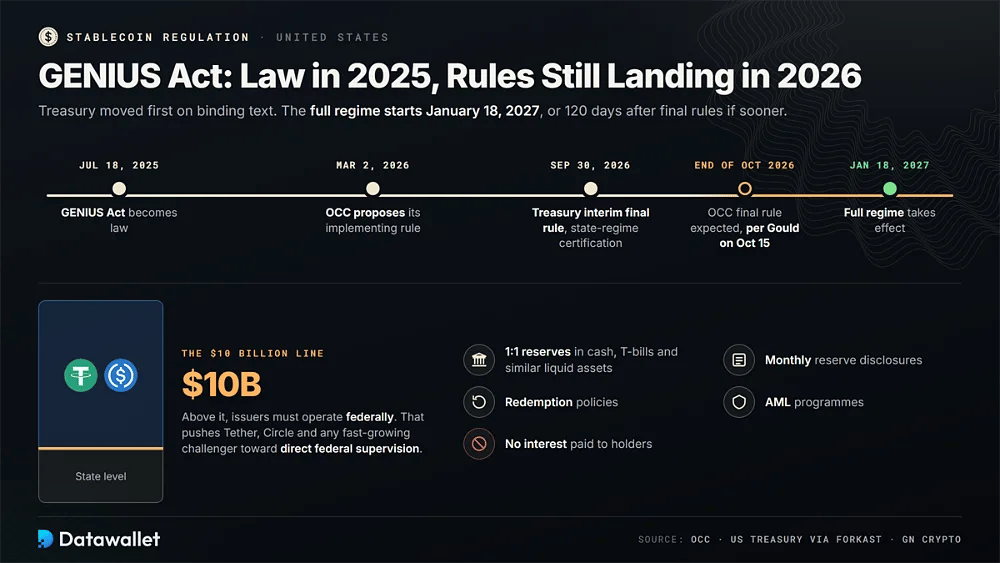
Закон GENIUS вступил в силу 18 июля 2025 года, но правила по его применению всё ещё принимаются спустя более года. OCC предложила свой правоприменительный регламент 2 марта 2026 года, а глава ведомства Jonathan Gould 15 октября заявил, что итоговый регламент должен появиться до конца октября.
Минфин первым перешёл к обязательным нормам. Его временное итоговое правило от 30 сентября установило процедуры сертификации режимов штатов и закрепило порог в 10 млрд долларов, выше которого эмитенты обязаны работать на федеральном уровне. На практике это подталкивает Tether, Circle и любого быстрорастущего конкурента к прямому федеральному надзору вместо более мягкого надзора на уровне штатов.
Полный режим вступает в силу 18 января 2027 года или через 120 дней после принятия окончательных правил, в зависимости от того, что наступит раньше. Эмитентам потребуются резервы один к одному в наличных, казначейских векселях и аналогичных ликвидных активах, ежемесячное раскрытие информации о резервах, политики погашения и программы AML, а выплачивать держателям проценты они не смогут.
2. Великобритания
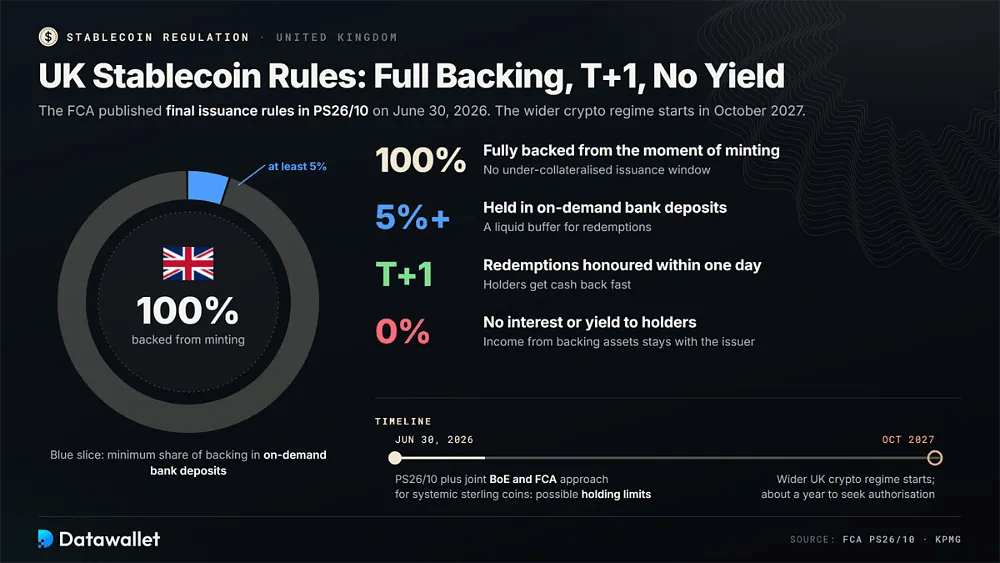
FCA опубликовала окончательные правила выпуска стейблкоинов в PS26/10 30 июня 2026 года. Эмитенты должны полностью обеспечивать токены с момента выпуска, держать не менее 5 % резервных активов в банковских депозитах до востребования, исполнять погашения в течение T+1 и не выплачивать держателям проценты или иную доходность, полученную от резервных активов.
Более широкий режим регулирования криптовалют в Великобритания начнётся в октябре 2027 года, и у компаний будет примерно год, чтобы подать заявки на разрешение и протестировать системы. Системные стейблкоины в фунтах стерлингов, широко используемые для платежей, подпадут под совместный подход Банка Англии и FCA, также опубликованный 30 июня, с более строгими требованиями к обеспечению и возможными лимитами на владение для отдельных пользователей.
3. Европейский союз
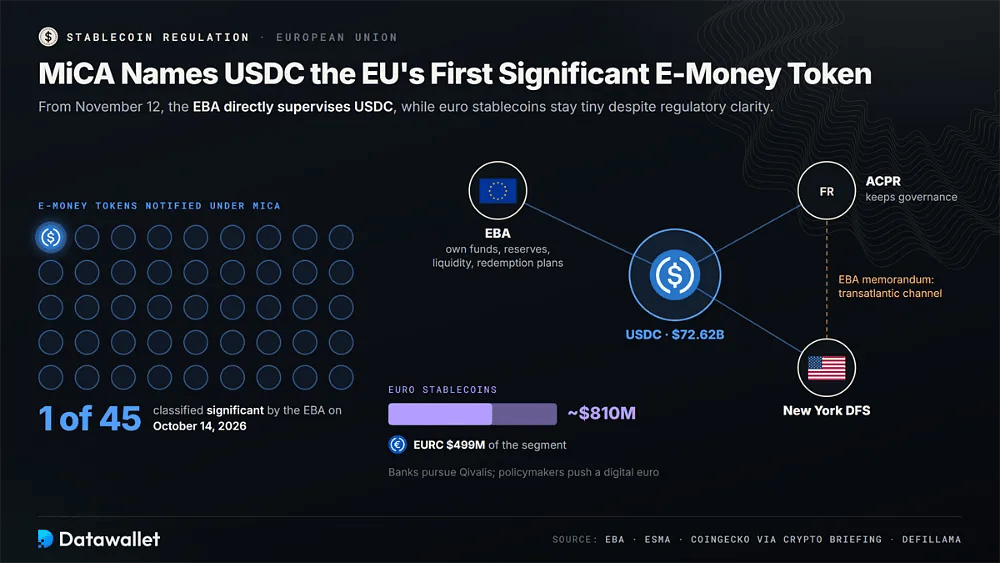
В рамках MiCA стейблкоины, обеспеченные фиатом, работают как токены электронных денег или токены, привязанные к активам, с правилами по резервам, погашению и разрешению, которые также определяют, какие токены биржи с лицензией MiCA могут листинговать для европейских пользователей. 14 октября 2026 года EBA признала USDC первым значимым токеном электронных денег среди 45 уведомлённых.
С 12 ноября EBA будет напрямую контролировать собственные средства, резервы, ликвидность и планы погашения USDC, а французский ACPR сохранит надзор за управлением. EBA также подписала меморандум с DFS Нью-Йорка, создав официальный трансатлантический надзорный канал для крупного долларового стейблкоина, широко используемого на европейских крипторынках.
Евро-стейблкоины остаются крошечными, несмотря на регуляторную ясность. По данным CoinGecko, которые приводит Crypto Briefing, сегмент, привязанный к евро, составляет около 810 млн долларов, а DefiLlama оценивает EURC в 499 млн долларов; это объясняет, почему банки развивают Qivalis, а регуляторы продолжают продвигать цифровой евро как публичную альтернативу.
4. Азия
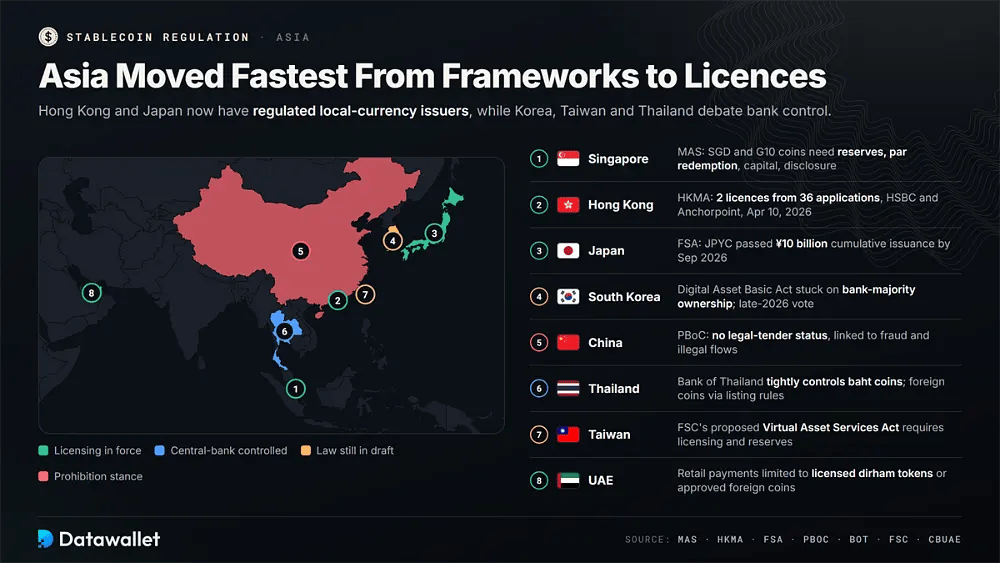
Быстрее всех от рамок к лицензиям перешла Азия. В Гонконге и Японии теперь есть регулируемые эмитенты, выпускающие токены в местной валюте, тогда как в Южной Корее, на Тайване и в Таиланде всё ещё обсуждают, какой контроль должны сохранить банки и центральные банки.
Основные подходы к регулированию стейблкоинов в Азии и обновления лицензирования в 2026 году:
- Сингапур: Monetary Authority of Singapore регулирует стейблкоины в одной валюте, привязанные к сингапурскому доллару или к валютам G10, применяя требования к резервам, погашению по номиналу, капиталу и раскрытию информации к токенам, выпущенным в стране.
- Гонконг: HKMA выдал первые две лицензии эмитентов HSBC и Anchorpoint 10 апреля 2026 года после получения 36 заявок в соответствии с Постановлением о стейблкоинах, действующим с августа 2025 года.
- Япония: Управление финансовых услуг лицензирует йеновые стейблкоины в соответствии с Законом о платёжных услугах; JPYC запущен в октябре 2025 года и к сентябрю 2026 года превысил 10 млрд ¥ совокупного выпуска.
- Южная Корея: законодатели всё ещё обсуждают Основной закон о цифровых активах; споры о праве банков владеть контрольным пакетом эмитентов вонового стейблкоина откладывают принятие закона в сторону голосования, намеченного на конец 2026 года.
- Китай: Народный банк Китая сохраняет подход, направленный на запрет, заявляя, что стейблкоины не имеют статуса законного платёжного средства и по-прежнему связаны с мошенничеством, отмыванием денег и незаконной трансграничной деятельностью.
- Таиланд: Bank of Thailand жёстко контролирует стейблкоины, привязанные к бату, тогда как стейблкоины в иностранной валюте могут регулироваться действующими правилами листинга и биржевой торговли цифровыми активами под надзором регуляторов рынка ценных бумаг.
- Тайвань: Комиссия по финансовому надзору предложила закон об услугах с виртуальными активами, который определяет привязанные к фиату стейблкоины как виртуальные активы, требующие официального лицензирования, резервов и постоянного надзора.
- ОАЭ: Центральный банк ОАЭ регулирует услуги с платёжными токенами и ограничивает розничные платежи лицензированными токенами в дирхамах или одобренными стейблкоинами в иностранной валюте, выпущенными по его правилам.
5. Остальной мир
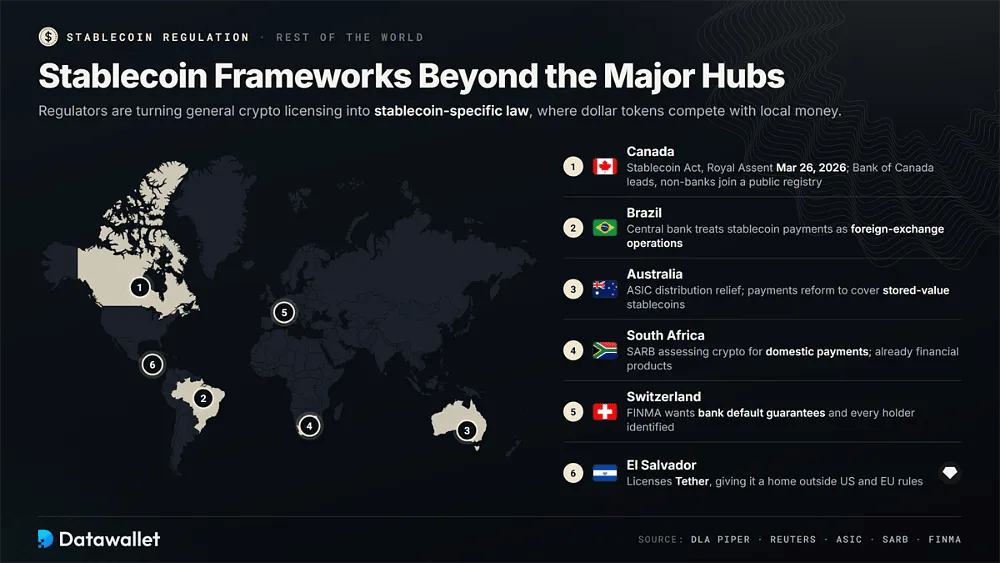
Помимо крупных финансовых центров, национальные регуляторы превращают общее лицензирование криптовалют в законы, специально посвящённые стейблкоинам, особенно там, где долларовые токены уже конкурируют с местными валютами в сбережениях, денежных переводах и расчётах по трансграничной торговле.
Заметные системы регулирования стейблкоинов вне США, ЕС, Великобритании и Азии:
- Канада: канадский закон о стейблкоинах получил королевскую санкцию 26 марта 2026 года; главным надзорным органом стал Bank of Canada, а небанковские эмитенты обязаны войти в публичный реестр.
- Бразилия: Центральный банк Бразилии классифицирует платежи и переводы в виртуальных активах, привязанных к фиату, как валютные операции, подчиняя их требованиям о разрешении, прозрачности и противодействии отмыванию денег для лицензированных провайдеров.
- Австралия: Австралийская комиссия по ценным бумагам и инвестициям окончательно утвердила послабления для распространения стейблкоинов и обёрнутых токенов, а более широкие платёжные реформы, как ожидается, отнесут платёжные стейблкоины к продуктам с хранимой стоимостью.
- Южная Африка: Южноафриканский резервный банк оценивает криптоактивы, используемые для внутренних платежей, опираясь на их классификацию как финансовых продуктов в рамках действующего законодательства о финансовых услугах.
- Швейцария: рекомендации FINMA требуют от банков гарантий исполнения обязательств для эмитентов стейблкоинов, использующих освобождения, и подчёркивают, что эмитенты обязаны идентифицировать каждого держателя в целях противодействия отмыванию денег.
- Сальвадор: Сальвадор лицензирует Tether в рамках своего режима для поставщиков услуг с цифровыми активами, предоставляя крупнейшему эмитенту юрисдикцию вне правил США и ЕС, как описано в нашей статистике USDT.
Могут ли стейблкоины конкурировать с CBDC?
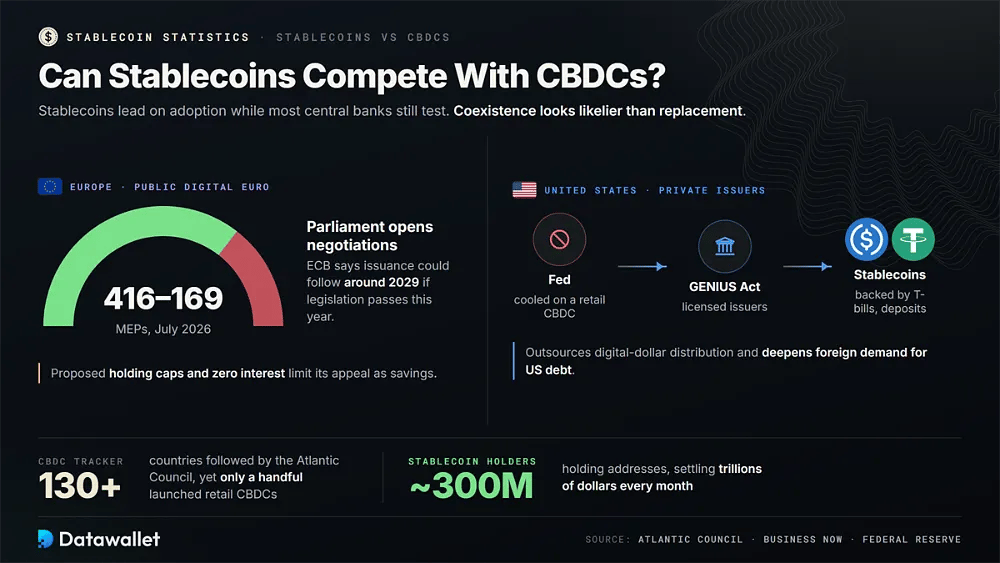
Сейчас стейблкоины опережают CBDC по распространению, поскольку большинство центральных банков всё ещё тестируют их. Трекер Atlantic Council отслеживает более 130 стран, но лишь немногие запустили розничные CBDC, тогда как частные долларовые токены уже насчитывают почти 300 млн адресов-держателей по всему миру и ежемесячно проводят расчёты на триллионы долларов.
Европа — самый показательный пример. В июле 2026 года Европейский парламент проголосовал: 416 против 169 за начало переговоров по цифровому евро, а ЕЦБ заявляет, что выпуск может состояться около 2029 года, если законодательство будет принято в этом году. Предлагаемые лимиты на хранение и нулевая процентная ставка снижают его привлекательность как сбережений.
Соединённые Штаты пошли противоположным путём. Федеральная резервная система охладела к розничной CBDC, а закон GENIUS направляет инновации в сфере цифрового доллара через лицензированных частных эмитентов, фактически передавая распространение цифрового доллара стейблкоинам, обеспеченным казначейскими векселями и банковскими депозитами, что также усиливает иностранный спрос на государственный долг США.
Сосуществование выглядит вероятнее, чем замена. Долларовые стейблкоины, вероятно, продолжат доминировать в криптовалютной торговле, DeFi и сбережениях на развивающихся рынках, тогда как CBDC, токенизированные депозиты и токены банковских консорциумов, такие как Qivalis, будут конкурировать за регулируемые внутренние платежи, где денежный суверенитет, приватность и защита потребителей важнее всего для регуляторов и центральных банков.
Есть ли будущее у децентрализованных стейблкоинов?
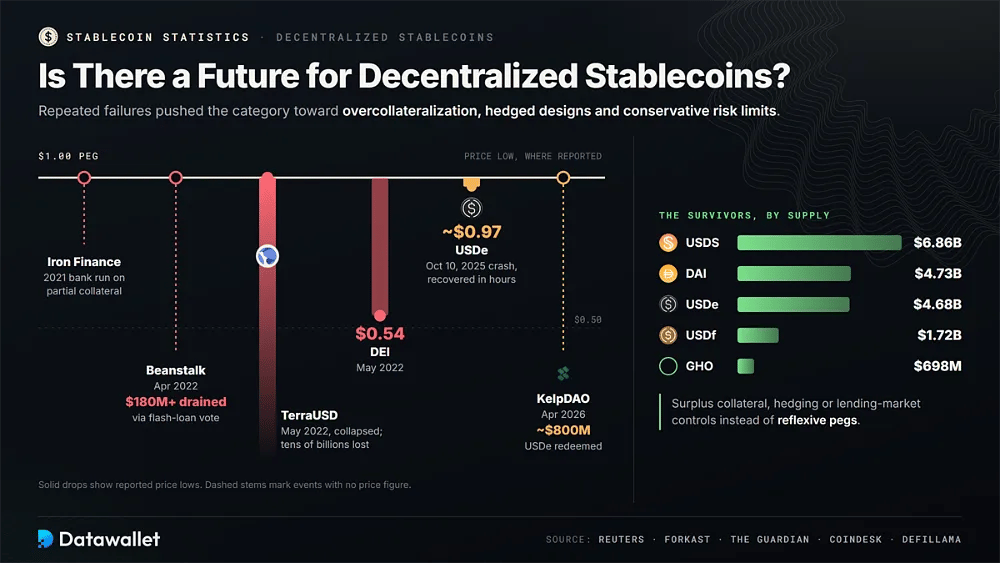
Децентрализованные стейблкоины выжили, но повторяющиеся сбои подтолкнули эту категорию к избыточному обеспечению, хеджируемым конструкциям и консервативным лимитам риска. При оценке того, каким моделям стоит доверять сегодня, важнее всего история сохранения привязки в периоды стресса.
Сбои и стрессовые события, повлиявшие на современные модели стейблкоинов:
- TerraUSD: UST рухнул в мае 2022 года после того, как его алгоритмическая связь с LUNA нарушилась, уничтожив десятки миллиардов и подорвав доверие к необеспеченным рефлексивным стейблкоинам во всей отрасли.
- Iron Finance: IRON и TITAN пережили в 2021 году «набег вкладчиков», что показало: частично обеспеченные модели могут уйти в спираль, когда держатели спешат погасить токены быстрее, чем резервы способны это покрыть.
- Beanstalk: в апреле 2022 года злоумышленники использовали управляющие права, полученные с помощью флеш-займа, чтобы вывести более 180 млн долларов из резервов, показав, как ончейн-голосование может стать вектором атаки.
- DEI: DEI от Deus Finance упал до 0,54 $ в мае 2022 года — один из нескольких алгоритмических стейблкоинов, потянутых вниз потрясениями доверия после краха Terra на рынках DeFi.
- USDe: во время обвала рынка 10 октября 2025 года USDe ненадолго опустился примерно до 0,97 $, а затем восстановился в течение нескольких часов, проверив дельта-нейтральное хеджирование Ethena при экстремальном давлении ликвидации.
- KelpDAO: эксплойт KelpDAO в апреле 2026 года распространился через залог в Aave, за 72 часа сократил TVL Aave на треть и привёл к погашениям USDe примерно на 800 млн долларов.
Уцелевшие проекты сильно отличаются от экспериментов времён 2021 года. USDS с 6,86 млрд долларов, DAI с 4,73 млрд долларов, USDe с 4,68 млрд долларов, USDf от Falcon с 1,72 млрд долларов и GHO от Aave с 698 млн долларов опираются на избыточное обеспечение, хеджирование или механизмы контроля рынков кредитования, а не на рефлексивную привязку к курсу. Это более устойчивая модель, чем перечисленные выше алгоритмические.
Каковы риски стейблкоинов?
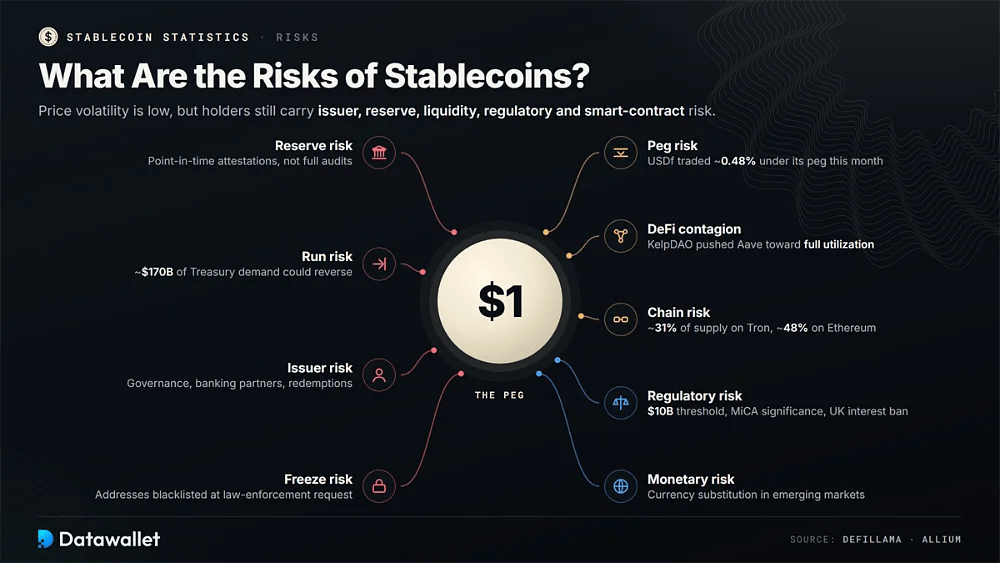
Стейблкоины снижают волатильность цены, но держатели по-прежнему несут риски эмитента, резервов, ликвидности, регулирования и смарт-контрактов. Несколько из этих рисков проявились в 2026 году через заражение в DeFi, заморозку адресов и изменения правил лицензирования.
Основные категории рисков стейблкоинов, которые стоит учитывать в 2026 году:
- Риск потери привязки: Даже обеспеченные токены могут торговаться ниже 1 $ при снижении ликвидности, как показал USDf от Falcon, который в этом месяце торговался примерно на 0,48 % ниже привязки по данным DefiLlama.
- Риск резервов: многие эмитенты по-прежнему публикуют подтверждения на определённую дату вместо полноценных аудитов, поэтому качество резервов, место хранения и структура сроков погашения казначейских облигаций часто видны лишь периодически.
- Риск массовых погашений: крупные волны погашений могут вынудить эмитентов быстро продавать казначейские векселя, а по оценке Allium, резервы стейблкоинов создали спрос на казначейские обязательства примерно на 170 млрд долларов, который может развернуться.
- Риск заморозки: централизованные эмитенты могут внести адреса в чёрный список по запросу правоохранительных органов, поэтому средства, полученные с «загрязнённых» кошельков, могут стать недоступными без предупреждения и без завершённого судебного разбирательства.
- Риск эмитента: держатели зависят от управления эмитента, банков-партнёров и процедур погашения, поэтому перед тем как хранить крупные суммы где бы то ни было, важно внимательно сравнить самые безопасные стейблкоины.
- Регуляторный риск: федеральный порог в 10 млрд долларов, правила MiCA о значимости и запреты на выплату процентов в Великобритания могут привести к делистингу, реструктуризации или уходу с рынка, что изменит то, где токены остаются пригодными к использованию.
- Заражение DeFi: стейблкоины, повторно используемые в качестве залога, наследуют риск смарт-контракта и оракула, а апрельский эксплойт KelpDAO подтолкнул рынки стейблкоинов Aave к полному использованию, заблокировав ликвидность вкладчиков.
- Риск сети: поскольку примерно 31 % предложения приходится на Tron и 48 % на Эфириум, сбои, перегрузка или санкции в отношении любой из этих сетей нарушили бы значительную часть расчётов.
- Денежный риск: долларовые стейблкоины ускоряют замещение валют на развивающихся рынках, ослабляя местный денежный контроль и побуждая некоторые центральные банки ограничивать доступ или запускать собственные цифровые альтернативы.
Выводы
Стейблкоины в конце 2026 года выглядят как зрелая платёжная инфраструктура с застывшим объёмом предложения. Предложение держится около 300 млрд долларов уже год, однако скорректированный объём, число платежей, расчёты по картам и спрос на обеспечение для бессрочных контрактов обновили рекорды, что показывает: использование больше не зависит только от роста предложения.
Следующие двенадцать месяцев зависят от внедрения. Окончательные правила OCC, срок по закону GENIUS Act в январе 2027 года, надзор EBA за USDC и запуски Open Standard и Qivalis определят, сохранят ли действующие игроки свою долю в 85 % или уступят заметную часть рынка конкурентам, поддерживаемым банками, карточными сетями и моделям с распределением доходности, в течение ближайшего года.
Относитесь к каждому стейблкоину как к кредитному продукту, а не как к наличным. Перед хранением крупных сумм изучите раскрытие информации о резервах, права на погашение, политику заморозки, ликвидность в блокчейне и подверженность DeFi. Отделяйте обычные платёжные стейблкоины от обёрток с доходностью, которые добавляют к риску эмитента риски смарт-контрактов, контрагентов и стратегии.
Наша методология
Это обновление объединяет актуальные дашборды стейблкоинов, исследования платежей, публикации регуляторов и банковские прогнозы, собранные с 6 по 18 октября 2026 года, чтобы оценить предложение, использование, доходность, регулирование и риски на рынке.
Как данные для этой статьи были собраны и проверены:
- Трекеры рынка: снимки DefiLlama от 18 октября дали данные об общем предложении, рейтингах эмитентов, распределении по сетям, отклонении от привязки и тридцатидневных изменениях; они были сверены с данными RWA.xyz и Stablecoin Beat.
- Данные об объёмах: скорректированный объём предоставила Visa Onchain Analytics по данным CoinDesk, а исследование Standard Chartered дало оценки скорости обращения и помесячные сравнения объёмов переводов за 2025 и 2026 годы.
- Исследование платежей: отчёты Allium «State of Stablecoins and Payments» за сентябрь и за Q3 2026 года содержат данные об объёме платежей, количестве транзакций, бизнес-категориях, доле внутренних платежей и показатели платежей ИИ-агентов.
- Метрики DeFi: панели DefiLlama по бессрочным контрактам и доходности показывали объём бессрочных DEX, открытый интерес, APY по кредитованию и ориентиры ставок по сбережениям, по возможности используя базовые ставки без временных стимулов в токенах.
- Данные по RWA: RWA.xyz и отчёт CoinGecko по RWA за 2026 год предоставили данные о стоимости токенизированного золота, росте сырьевых активов, размерах токенизированных казначейских фондов и числе держателей стейблкоинов, использованные в этом анализе.
- Регуляторные источники: приоритет отдавался первичным документам OCC, Минфина США, FCA, EBA, HKMA, FSA и Bank of Canada, дополненным обзорами юридических фирм там, где окончательные тексты не были опубликованы.
- Новостные публикации: Для информации о запусках, лицензиях и стрессовых событиях использовались The Block, CoinDesk, Cointelegraph и профильные издания; каждая цифра по возможности сверялась со вторым источником.
- Оговорка о срезе данных: значения на дашбордах меняются ежедневно, поскольку эмитенты выпускают и погашают токены, поэтому показатели отражают период исследования и на момент публикации могут немного отличаться от актуальных.