Сравните лучшие криптовалютные дебетовые карты
1. Bybit Card
Bybit Card — первое, что мы советуем рассмотреть, потому что она позволяет платить, не требуя блокировать токен. Карта работает на базе Mastercard, списывает средства с вашего Bybit Funding Account и сначала использует любой фиатный баланс, а уже потом конвертирует криптовалюту, поэтому пополнение в EUR или GBP позволяет избежать расходов на конвертацию. Кешбэк составляет 2–10 % в USDT, а начиная с уровня 2 вы получаете полное возмещение расходов на Netflix, Spotify, ChatGPT и Amazon Prime.
Лимит важнее ставки. Базовый уровень платит 2 %, но кешбэк ограничен примерно 5 $ в месяц, поэтому 10 % действуют только тогда, когда торговля поднимет ваш уровень VIP. Тарифы для ЕЭЗ добавляют комиссию за конверсию 0,9 % и маржу FX 0,5 % к курсу Mastercard; первые 100 $ ежемесячного вывода средств в банкоматах бесплатны, далее действует комиссия 2 %. Виртуальная карта бесплатна, а физическая стоит пять долларов или евро единовременно.
Реальное ограничение — доступность. Bybit запускает отдельные региональные программы в ЕЭЗ, Швейцарии, Австралии, Бразилии, Аргентине, Мексике, зоне AIFC и частях Азиатско-Тихоокеанского региона, но не в США, а списки меняются, поэтому сначала проверьте свой. Как карта в соответствии с MiCA, выпущенная через регулируемых европейских партнёров, она находится на ответственном краю карт бирж. Наш полный обзор Bybit охватывает аккаунт шире.
Плюсы
- Кешбэк в USDT до 10 % без требования к стейкингу токенов.
- Расходы в фиатных деньгах позволяют избежать комиссий за конвертацию криптовалюты при пополнении наличными.
- Без годовой комиссии и комиссии за неактивность, а также скидки на подписку начиная с уровня 2.
Минусы
- На низких уровнях кешбэк ограничен примерно 5 $ в месяц, поэтому максимальная ставка требует статуса VIP.
- Комиссии за конвертацию и FX накапливаются у тех, кто часто тратит волатильную криптовалюту.
- Недоступно в США; региональные программы различаются по охвату и лимитам.
2. Crypto.com Card
Crypto.com Visa Card — самая узнаваемая карта в этом списке и по-прежнему с самым широким охватом. Вы пополняете её криптовалютой или фиатом, а выпускается она примерно в 95 странах, включая США, Великобритания, Канаду, Австралию, Сингапур и Бразилию. Более высокие уровни дают реальные бонусы: возврат за стриминговые сервисы, доступ в залы ожидания аэропортов и персонального менеджера на высшем уровне.
Внимательно изучите механику вознаграждений, так как она изменилась. Кешбэк теперь по умолчанию составляет 0 % и включается только пока у вас есть активный стейк CRO или оплачена подписка Level Up. Лестница уровней идёт от бесплатного Midnight Blue с 0 % до примерно 2 % на Ruby Steel за около 500 $ в CRO или 4,99 $ в месяц, до 3 % при сумме около 5 000 $, а 5 % и выше доступны при блокировке от 50 000 $ до 500 000 $. Несколько скидок, не связанных со стейкингом, были сокращены в ноябре 2025 года.
Эта карта вознаграждает тех, кто уже пользуется экосистемой Crypto.com. Кешбэк выплачивается в CRO, волатильном токене, поэтому уровень, который вы приобрели, к концу периода блокировки может стоить намного меньше. У карты нет годовой платы, но маржа на конвертацию FX увеличивается по выходным, а лимиты бесплатного снятия в банкомате зависят от уровня. Если у вас ещё нет CRO, выгоду обосновать сложнее, чем у более понятных карт ниже.
Плюсы
- Самый широкий охват стран среди всех представленных здесь карт, включая США и Австралию.
- Премиальные уровни добавляют доступ в залы ожидания, возврат части оплаты стриминговых сервисов и консьерж-привилегии.
- Без годовой платы, а начальный уровень работает как простой предоплаченный вывод в фиат.
Минусы
- Вознаграждение по умолчанию составляет 0 %, если вы не размещаете в стейкинге CRO и не платите ежемесячную подписку.
- Кешбэк выплачивается в CRO, поэтому риск изменения цены токена может снизить реальную доходность.
- Спреды FX в выходные могут превышать кешбэк на младших уровнях.
3. MetaMask Card
MetaMask Card показывает, куда движется эта категория. Карта создана совместно с Mastercard и Baanx и работает по принципу самостоятельного хранения: ваши стейблкоины остаются в вашем кошельке для самостоятельного хранения и конвертируются только в момент оплаты, а кастодиан не держит ваши средства между покупками. Для тех, кто уже пользуется кошельком, это полностью устраняет вывод в фиат.
Он работает в сетях Linea, Base и Solana, позволяет тратить USDC, USDT и несколько вариантов стейблкоинов и принимается более чем у 150 млн мерчантов Mastercard. Бесплатная Virtual Card начисляет 1 % кешбэка в mUSD при комиссии 1 % за трансграничные операции. Metal Card за 199 $ в год повышает кешбэк до 3 % на первые 10 000 $ годовых трат и снижает комиссию FX до нуля. Кешбэк в стейблкоине, привязанном к доллару, сохраняет стоимость там, где CRO или нативный токен колеблется.
Ставка на бесплатном уровне составляет около 1 %, что ниже, чем у карт бирж, а самостоятельное хранение добавляет неудобств: нужно держать нужные активы в нужной сети и подтверждать лимиты расходов ончейн-транзакциями, за которые платится газ. Охват включает США, Великобританию, Европу, Канаду и Латинскую Америку, но регистрация для США приостановлена в июне 2026 года, поэтому проверьте актуальный статус для вашего региона.
Плюсы
- Настоящее самостоятельное хранение: средства остаются в вашем кошельке до момента оплаты.
- Кешбэк в стейблкоине mUSD лучше сохраняет стоимость, чем волатильный токен вознаграждения.
- Нулевая дополнительная комиссия за FX на тарифе Metal в широком списке стран.
Минусы
- Кешбэк на бесплатном тарифе составляет около 1 %, что ниже ставок лучших карт бирж.
- Для настройки нужны правильная сеть, активы и газ, чтобы подтвердить лимиты расходов.
- Регистрация в США и заказы Metal были приостановлены в середине 2026 года, поэтому доступность меняется.
4. OKX Card
OKX Card — самый новый крупный запуск в этом списке, и он создан для экономии. В январе 2026 года карта заработала по всей ЕЭЗ на базе Mastercard, в Сингапуре появилась версия Visa. Карта списывает стейблкоины с баланса OKX Pay, при этом до момента оплаты они остаются в вашем кошельке. Комиссий за транзакции и FX нет, только спред за конвертацию в 0,1 % в Европе — один из самых дешёвых способов тратить за границей.
Вознаграждения скромнее, чем кажется. Кешбэк 2–5 % начисляется только на траты, оплаченные USDG, стейблкоином OKX, а уровни выше 2 % зависят от вашего VIP-уровня на бирже. Если тратить USDC или USDT, вы ничего не получите, а на базовом уровне кешбэк ограничен примерно 5 $ в месяц. Неиспользуемые USDG также могут приносить доходность, которую стоит сравнить с другими ставками по стейблкоинам.
Платой за это становится ограниченный охват. Карта рассчитана на ЕЭЗ и ещё несколько рынков, а доступ для США пока ограничен, поэтому она больше подходит европейцам, у которых уже есть стейблкоины, чем тем, кто ищет единый глобальный курс. При этом по самому низкому спреду на повседневные расходы и поездки ей трудно найти равных, а в паре с ней естественно смотрятся монеты из нашего руководства по самым безопасным стейблкоинам.
Плюсы
- Без комиссий за транзакции и FX, только спред конвертации 0,1 % в ЕЭЗ.
- Стейблкоины остаются в вашем кошельке OKX Pay до момента оплаты в точке продаж.
- Свободные USDG могут приносить доходность, а для кешбэка не нужна отдельная блокировка токенов.
Минусы
- Кешбэк начисляется только за траты в USDG; за траты в USDC и USDT ничего не возвращается.
- Базовый уровень ограничивает вознаграждения примерно 5 $ в месяц без высокого уровня VIP.
- Ориентирована на ЕЭЗ, с ограниченной доступностью в США, Великобритании и Австралии.
5. Nexo Card
Nexo Card решает другую задачу. Большинство карт заставляют продавать криптовалюту, чтобы потратить её. Двухрежимная карта Mastercard позволяет одним касанием переключаться между режимом дебетовой карты, при котором тратится баланс, а на свободные средства начисляются проценты, и кредитным режимом, при котором вы берёте заём под залог криптовалюты, и ваши активы остаются инвестированными. Для держателя, который не хочет продавать на росте, в этой гибкости и заключается привлекательность.
Стоит ли это делать, определяет уровень программы лояльности. Кешбэк 0,5–2 %, выплачиваемый в NEXO или BTC, действует только в режиме Credit Mode, требует портфеля более 5 000 $ и зависит от количества NEXO, которое вы держите. Ставка по кредиту составляет от примерно 1,9 % на высшем уровне до почти 14 % на низшем, поэтому заём для трат выгоден только на высоких уровнях, где Nexo также предлагает кредит без процентов под BTC и ETH. Карта доступна только в ЕЭЗ, Великобритании и Швейцарии, без годовой платы, хотя заказ физических карт приостановлен.
Считайте это инструментом для пользователей, которые понимают залог, соотношение займа к стоимости и отсрочку налогов. Расходы в Credit Mode не являются продажей, что может отсрочить налогооблагаемое событие, но резкое падение стоимости залога может вызвать маржин-колл, а компания сталкивалась с действиями регуляторов, включая штраф в Калифорнии в январе 2026 года. Держите баланс для расходов намного ниже долгосрочных активов, и карта оправдает себя.
Плюсы
- Переключайтесь между тратой баланса и займом под залог криптовалюты одним касанием.
- Credit Mode позволяет тратить средства без продажи, что может отсрочить возникновение налогооблагаемого события.
- Без годовой платы, а также начисляются проценты на неиспользуемые остатки в режиме Debit Mode.
Минусы
- Для кешбэка нужен портфель от 5 000 $, и он действует только в кредитном режиме.
- Заём для трат окупается только на более высоких уровнях программы лояльности.
- Только ЕЭЗ и Великобритания, физические карты приостановлены, а при падении рынка есть риск по залогу.
6. Gate Card
Gate Card заслуживает внимания благодаря широкому выбору. Gate предлагает один из крупнейших каталогов активов в отрасли, а карта позволяет тратить средства из всего этого списка, а не из короткого набора основных монет, поэтому монету, которую вы иначе продали бы в первую очередь, можно потратить напрямую. Это карта Visa в виртуальном и физическом вариантах, а кешбэк можно получать в USDT, BTC, ETH или в токене GT от Gate.
Кешбэк растёт по уровням примерно до 5 % на подходящие траты, базовая ставка на повседневные покупки — 1 %. Комиссии в пределах региона умеренные. Карты в EUR взимают 0,2 % за европейские операции и 2 % за остальные, карты в USD — фиксированные 0,4 %, плюс комиссию за конвертацию 0,9 % за покупку, без годовой комиссии и комиссии за операции внутри ЕЭЗ.
Охват сосредоточен на ЕЭЗ и Аргентине, а не является глобальным, карта не предлагается в США, а Gate по доверию к бренду уступает крупнейшим биржам, поэтому держите на ней только средства для расходов. Как способ задействовать широкий набор альткоинов и стейблкоинов, не продавая каждый из них, она занимает нишу, которую крупные игроки оставляют свободной.
Плюсы
- Пополняйте расходы из одного из самых широких каталогов активов среди всех карт.
- Выберите валюту кешбэка: USDT, BTC, ETH или GT.
- Нет ни годовой комиссии, ни комиссии за операции в пределах ЕЭЗ, а тарифы внутри региона низкие.
Минусы
- Охват сосредоточен на ЕЭЗ и Аргентине и не включает США.
- Помимо региональных комиссий за транзакции взимается комиссия за конвертацию в размере 0,9 %.
- Доверие к бренду ниже, чем у крупнейших бирж, поэтому ограничивайте остатки на ней.
Что такое криптовалютная дебетовая карта и как она работает?
Криптовалютная дебетовая карта связывает Visa или Mastercard с криптовалютным балансом, а не с банковским счётом. При оплате она конвертирует нужную сумму криптовалюты в валюту продавца и проводит расчёт в фиате, поэтому вы можете расплачиваться у миллионов продавцов, не продавая и не выводя активы заранее. Терминал никогда не видит криптовалюту.
Главное различие — хранение. Кастодиальные карты Bybit, Crypto.com или Gate держат ваш баланс на счёте биржи, а карты с самостоятельным хранением, такие как MetaMask и OKX, хранят ваши стейблкоины в кошельке под вашим контролем до момента оплаты.
Изменилось и пополнение: большинство современных карт автоматически конвертируют средства в момент оплаты, а не работают с предоплатой, продавая лишь то, что нужно для каждой оплаты, и многие позволяют сначала тратить стейблкоины, чтобы защитить волатильные монеты.
Как выбрать криптовалютную дебетовую карту
Выбор подходящей карты зависит больше от того, где вы живёте, что храните и как списываются комиссии, чем от ставки, указанной на рекламной странице. Пять проверок отличают карту, которая действительно приносит доход, от той, которая лишь выглядит такой:
- Считайте реальный кешбэк, а не заявленный. Ставка 10 % с лимитом пять долларов в месяц для большинства людей фактически составляет 2 %. Умножьте реальную ставку на свои расходы и оценивайте полученную сумму.
- Проверьте валюту кешбэка. Вознаграждения в CRO или NEXO подвержены ценовому риску, поэтому 3 % могут уменьшиться, прежде чем вы их потратите. Кешбэк в стейблкоинах, например mUSD или USDG, сохраняет стоимость.
- Учитывайте спред и FX. Комиссия за конвертацию 0,9 % плюс маржа FX 0,5 % может стоить больше, чем возвращает кешбэк, а многие карты расширяют спред в выходные. Карты с почти нулевым спредом, такие как OKX, выигрывают в поездках.
- Решите, кто хранит деньги. Самостоятельное хранение оставляет средства в вашем кошельке до оплаты, но требует управлять сетями и разрешениями. Кастодиальный вариант проще, но вы доверяете эмитенту свой баланс.
- Убедитесь, что карту доставляют вам. В США, Великобритания и ЕЭЗ действуют разные правила допуска карт, а списки меняются без уведомления, поэтому проверьте свою страну и сначала протестируйте карту на небольшой сумме.
Переход к картам на стейблкоинах и с самостоятельным хранением
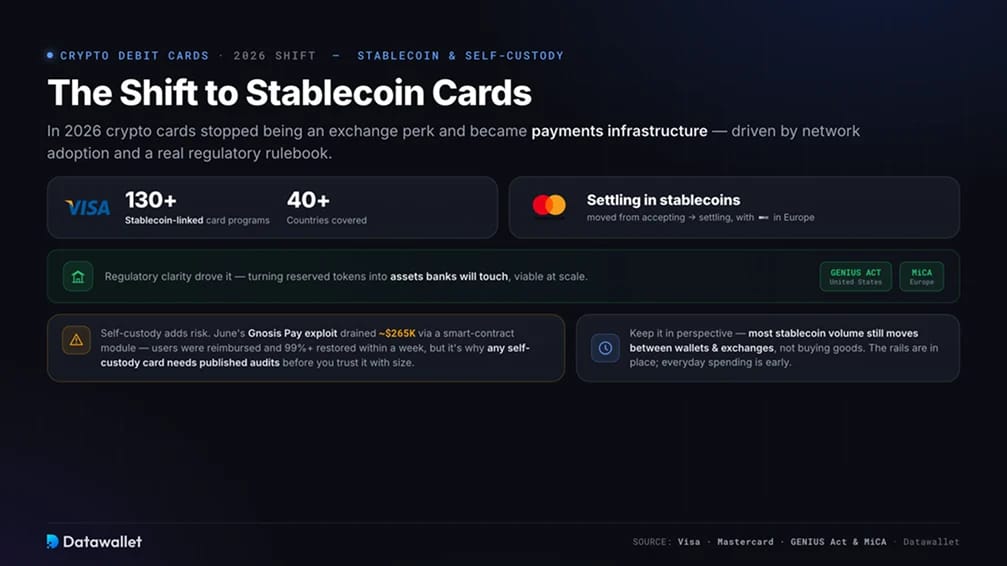
В 2026 году криптокарты перестали быть бонусом бирж и стали платёжной инфраструктурой. Visa теперь обеспечивает работу более 130 программ, связанных со стейблкоинами, и проводит большую часть ончейн-объёма по картам, а Mastercard перешла от приёма стейблкоинов к расчётам в них. Движущей силой стала регуляторная ясность: закон GENIUS Act задаёт рамки для американских стейблкоинов, а MiCA делает то же в Европе, превращая обеспеченные токены в активы, с которыми будут работать банки.
Эта ясность сделала карты с самостоятельным хранением и на стейблкоинах жизнеспособными в масштабе. Карты MetaMask и OKX оставляют ваши активы в кошельке, который вы контролируете, до момента оплаты, и опираются на стейблкоины, поэтому баланс и кешбэк ведут себя как доллары, а не как ставка. Именно на это ориентируется большинство новых запусков: от карт на базе кошельков до продуктов на стейблкоинах, работающих более чем в сотне стран.
Обещание самостоятельного хранения несёт собственный риск, и июнь сделал его реальным. Некастодиальная карта Gnosis Pay пострадала от эксплойта модуля смарт-контракта, который вывел около 265 000 $, после чего Gnosis возместила ущерб пользователям и восстановила работу более чем для 99 % за неделю. Подключение карты к ончейн-коду добавляет поверхность атаки, которой нет у обычной биржевой карты, поэтому мы исключили Gnosis Pay в этом цикле, и любой карте с самостоятельным хранением нужны опубликованные аудиты, прежде чем вы доверите ей крупную сумму.
Впрочем, не стоит терять чувство меры. Большая часть объёма стейблкоинов по-прежнему перемещается между кошельками и биржами, а не идёт на покупку товаров, поэтому повседневные расходы по картам пока только набирают обороты. Инфраструктура готова, направление определено.
Криптовалютные дебетовые карты и налоги
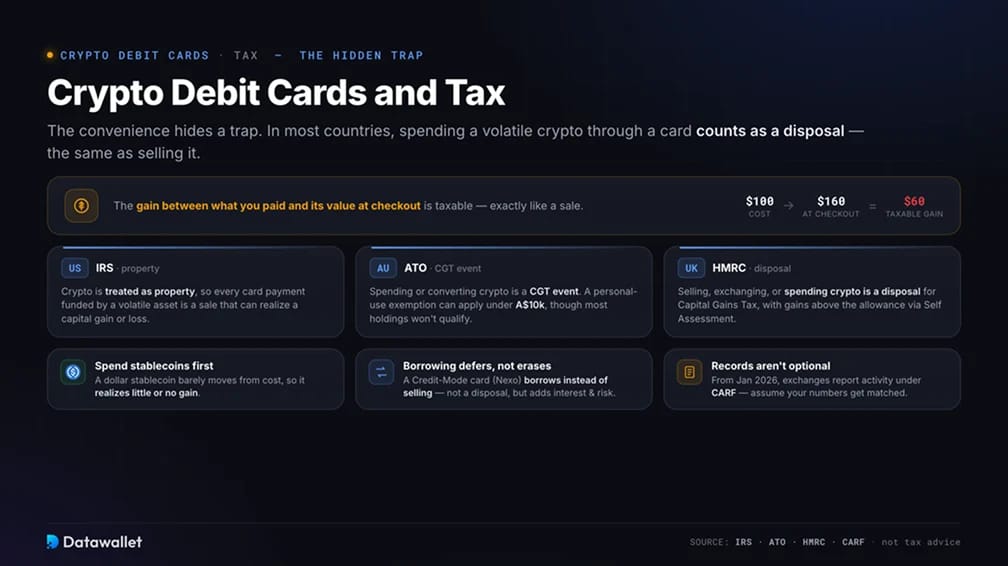
Удобство скрывает налоговую ловушку. В большинстве стран трата волатильной криптовалюты, такой как биткоин, через карту считается отчуждением, как и продажа, поэтому разница между суммой, которую вы заплатили, и стоимостью на момент оплаты облагается налогом. Как это работает на практике, зависит от того, где вы живёте и на что тратите.
- США: IRS рассматривает криптовалюту как имущество, поэтому каждый платёж картой, профинансированный волатильным активом, считается продажей, которая может принести прирост или убыток капитала.
- Австралия: ATO считает трату или конвертацию криптовалюты событием CGT. Освобождение для активов личного пользования может применяться, если криптовалюта была приобретена менее чем за 10 000 A$ и использовалась в основном для покупки личных вещей, хотя большинство активов под него не подпадёт.
- Великобритания: HMRC рассматривает продажу, обмен или трату криптовалюты как выбытие актива для целей налога на прирост капитала; доход сверх ежегодного необлагаемого лимита декларируется через Self Assessment.
- Сначала тратьте стейблкоины: долларовый стейблкоин, такой как USDC или USDG, почти не отклоняется от вашей стоимости приобретения, поэтому прибыль почти не фиксируется или не фиксируется вовсе. Если выбрать в настройках карты порядок списания со стейблкоинов, документов будет немного.
- Заём откладывает налог, а не отменяет его: карта Credit Mode, как у Nexo, берёт заём под залог вашей криптовалюты вместо её продажи, поэтому трата не считается отчуждением. Вы жертвуете налоговой простотой ради процентов и риска ликвидации.
- Записи обязательны: большинство эмитентов экспортируют историю транзакций с фиатной стоимостью каждой покупки. С января 2026 года биржи также передают данные о вашей активности налоговым органам по глобальному стандарту CARF, так что исходите из того, что ваши цифры будут сверены.
Ничто из этого не является налоговой консультацией. Тем, кто тратит значительные суммы в криптовалюте с помощью карты, следует вести полный учёт и уточнять детали у местного бухгалтера, разбирающегося в криптовалюте.
Безопасны ли криптовалютные дебетовые карты?
Главный вопрос безопасности — хранение, а не мошенничество. Кастодиальная карта полагается на биржу, которая хранит ваш баланс, поэтому её безопасность зависит от защиты и платёжеспособности эмитента. Карта с самостоятельным хранением оставляет средства в вашем кошельке, но переносит риск на контракты и разрешения, которые связывают карту с блокчейном, как показал Gnosis Pay. Ни один вариант не является однозначно безопаснее. Они дают сбои по-разному, поэтому на карте мы держим только деньги для расходов, а долгосрочные активы — в кошельке, который контролируем сами.
В повседневном использовании защита знакома. Надёжные карты поддерживают чипы EMV, PIN-коды, 3D Secure при онлайн-платежах, двухфакторную аутентификацию, мгновенные уведомления и блокировку в приложении, а сверху действует защита Mastercard или Visa с нулевой ответственностью за несанкционированные списания. Важны обычные привычки: проверять ссылки перед входом, остерегаться фишинга, нацеленного на данные карты и кошелька, и никогда не подписывать разрешение кошелька, которое вы не понимаете.
Риск, характерный только для криптовалюты, — цена. Поскольку карта списывает средства с волатильного баланса, падение рынка между пополнением и тратой снижает вашу покупательную способность. Это ещё одна причина пополнять карту стейблкоинами, а не оставлять повседневные деньги под риском.
Выводы
Лучшая криптовалютная дебетовая карта — та, которую доставляют в вашу страну, которая берёт минимум за конвертацию и возвращает кешбэк в активе, сохраняющем стоимость. Для большинства пользователей за пределами США Bybit Card — самый сильный универсальный вариант: реальный кешбэк, без стейкинга и с понятными комиссиями. Crypto.com выигрывает по охвату и бонусам, если вы уже держите CRO, а Gate покрывает «длинный хвост» активов, которые пропускают крупные игроки.
Более крупный сдвиг идёт в сторону самостоятельного хранения и стейблкоинов. Карты MetaMask и OKX позволяют тратить средства из собственного кошелька, выплачивают кэшбэк, сохраняющий ценность, и показывают, куда движется эта категория. Nexo выделяется для держателей, которые предпочитают занять, а не продавать.
Прежде чем переводить на любую из них реальные расходы, проведите одно небольшое пополнение и одну покупку от начала до конца, убедитесь, что стоимость конвертации и поддержка страны соответствуют заявленному в рекламе, и настройте карту так, чтобы сначала списывались стейблкоины. Десять минут тестирования расскажут больше любого обзора.
Наша методология
Мы сравнили ведущие криптовалютные дебетовые карты: открыли счета, пополнили их и платили в магазинах и онлайн, используя стейблкоины и волатильные активы, а затем сверили расходы по выписке. Каждая карта оценивалась по пяти критериям:
- Эффективное вознаграждение: реальный кешбэк с учётом лимитов, исключений и ценового риска токена вознаграждения, а не заявленная цифра.
- Общая стоимость использования: спреды конвертации, наценки FX, комиссии за банкомат и любые годовые или абонентские платежи, включая спреды в выходные.
- Хранение и безопасность: у кого находятся средства — у пользователя или у эмитента, контроль над картой, а также аудиты и история инцидентов каждого провайдера.
- Охват и пополнение: поддерживаемые страны, сети и активы, а также то, насколько гладко карта конвертирует средства и проводит расчёты.
- Удобство в повседневном использовании: поддержка Apple Pay и Google Pay, элементы управления в приложении, сложности при работе с приложением и реальная скорость транзакций.
Мы исключили карты с недавними неустранёнными сбоями безопасности, без реальной повседневной доступности или с комиссиями, делавшими траты невыгодными. Тестирование проходило в начале и середине 2026 года, а условия быстро меняются, поэтому перед подачей заявки уточняйте актуальные комиссии и списки стран у каждого эмитента.