Что делает стейблкоин безопасным?
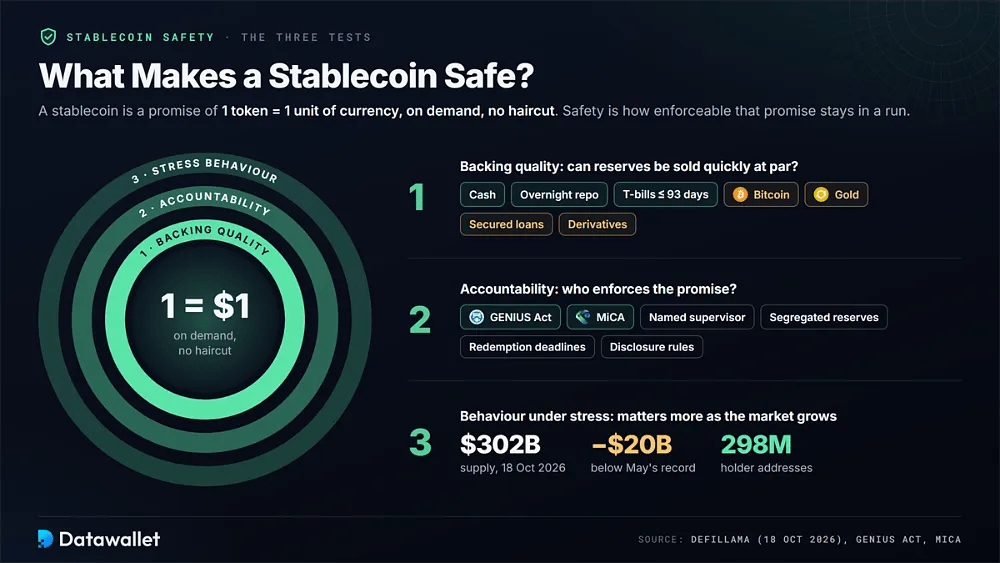
Стейблкоин — это частное обещание того, что один токен будет погашен за одну единицу валюты по требованию и без дисконтов. Его надёжность — это то, насколько это обещание остаётся исполнимым, когда тысячи держателей пытаются выйти одновременно. Три проверки, применяемые вместе, отличают устойчивые цифровые доллары от хрупких подражаний.
Первый критерий — качество обеспечения. Наличные средства, сделки репо на одну ночь и казначейские векселя со сроком погашения в течение 93 дней можно быстро продать по номиналу, поэтому регуляторы теперь требуют их наличия. Биткоин, золото, обеспеченные кредиты и деривативы могут повысить доход эмитента, но каждый такой актив добавляет путь, по которому убытки могут дойти до держателей.
Второй критерий — подотчётность. Согласно GENIUS Act и MiCA, крупные эмитенты подчиняются назначенным надзорным органам, обязаны раздельно хранить резервы, соблюдать сроки погашения и правила раскрытия информации, подкреплённые юридической силой. Токен вне обоих режимов тоже может быть полностью обеспечен, но при сбое держатели зависят от доброй воли эмитента, а не от принудительных полномочий регулятора.
Третий тест — поведение в условиях стресса, что становится важнее по мере роста рынка. По данным DefiLlama, общее предложение на 18 октября 2026 года составляло около 302 млрд долларов, что примерно на 20 млрд долларов ниже майского рекорда, а стейблкоины хранят около 298 млн адресов. Наш раздел статистики стейблкоинов отслеживает эти изменения по каждой сети.
Почему стейблкоины терпят неудачу
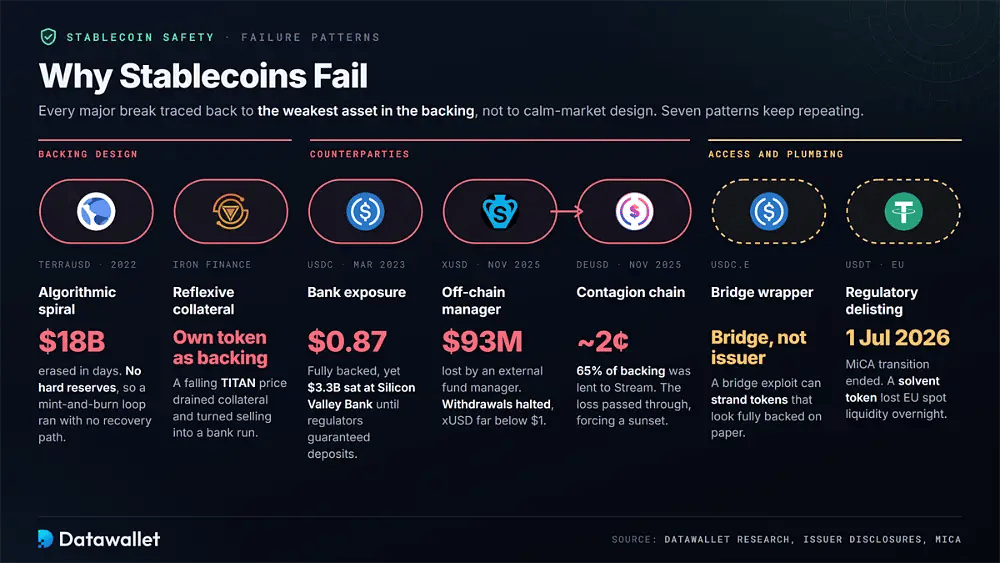
Каждый крупный провал стейблкоина связан с самым слабым активом в его обеспечении, а не с недостатками конструкции в спокойном рынке. Изучение того, как ломалась каждая модель, показывает, какие именно риски вы берёте на себя, выбирая токен.
Вот закономерности сбоев, которые постоянно повторяются в моделях стейблкоинов:
- Алгоритмические спирали: у TerraUSD в мае 2022 года не было жёстких резервов, поэтому падение доверия запустило цикл выпуска и сжигания, который за несколько дней уничтожил примерно 18 млрд долларов, и после этого пути к восстановлению не было.
- Банковский риск: USDC был полностью обеспечен в марте 2023 года, однако 3,3 млрд долларов находились в Silicon Valley Bank, и токен опустился до 0,87 $, пока федеральные регуляторы не гарантировали все депозиты.
- Рефлексивное обеспечение: Iron Finance частично обеспечивала свой доллар собственным governance-токеном, поэтому падение цены TITAN снижало стоимость обеспечения и превращало обычные продажи в самоусиливающийся банковский run.
- Офчейн-управляющие: xUSD от Stream Finance рухнул в ноябре 2025 года после того, как внешний управляющий фондом потерял около 93 млн долларов, что привело к остановке вывода средств, а держатели остались с токенами, торгующимися значительно ниже одного доллара.
- Цепочки заражения: deUSD от Elixir выдал Stream Finance около 65 % своего обеспечения, поэтому убыток по xUSD передался дальше, и deUSD упал примерно до двух центов, что привело к его закрытию.
- Обёртки через мосты: мостовые версии, такие как USDC.e, зависят от контракта моста, а не от эмитента, поэтому эксплойт моста может заблокировать токены, которые на бумаге выглядят полностью обеспеченными.
- Делистинг по требованию регулятора: Платёжеспособный токен всё равно может внезапно лишиться доступа. После завершения переходного периода MiCA 1 июля 2026 года площадки с лицензией ЕС не могут предлагать не получившие разрешения стейблкоины, что сократило европейскую спотовую ликвидность USDT.
5 самых безопасных стейблкоинов в 2026 году
Мы проверили все стейблкоины выше 500 млн долларов на DefiLlama и составили рейтинг лидеров пяти категорий, придавая регуляторной ответственности и проверяемым резервам больший вес, чем доходности. Приведённые ниже данные отражают предложение, аттестации и отчёты об управлении, опубликованные с июня до середины октября 2026 года.
1. USD Coin (USDC)
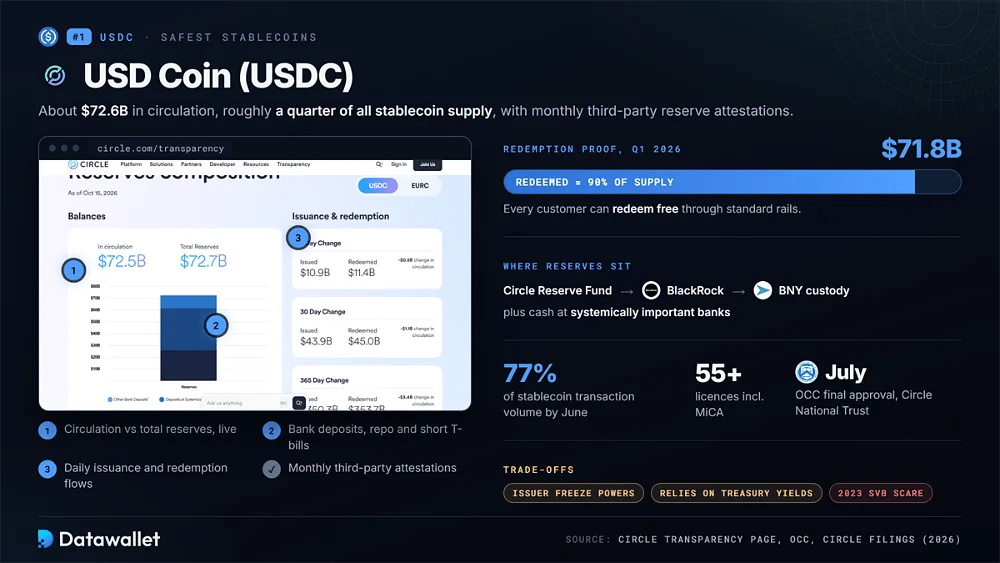
USDC в обращении около 72,6 млрд долларов, что составляет примерно четверть всего предложения стейблкоинов. Его резервы находятся в Circle Reserve Fund — государственном фонде денежного рынка под управлением BlackRock с хранением в BNY, а также в виде наличных в системно значимых банках; ежемесячные сторонние аттестации публикуются на странице прозрачности Circle.
В 2026 году её правовые позиции снова укрепились. В июле OCC дало окончательное одобрение Circle National Trust — трастовому банку под федеральным надзором, который со временем будет управлять резервами USDC, что дополняет более 55 лицензий, включая разрешение MiCA. По данным Circle, к июню на USDC приходилось около 77 % мирового объёма транзакций со стейблкоинами.
Погашение — самый сильный аргумент. Circle погасила 71,8 млрд долларов в первом квартале 2026 года, около 90 % предложения на тот момент, и каждый клиент может погасить бесплатно через стандартные каналы. Остаются компромиссы: право эмитента замораживать средства, зависимость выручки от доходности казначейских облигаций и паника 2023 года вокруг Silicon Valley Bank.
2. Tether (USDT)
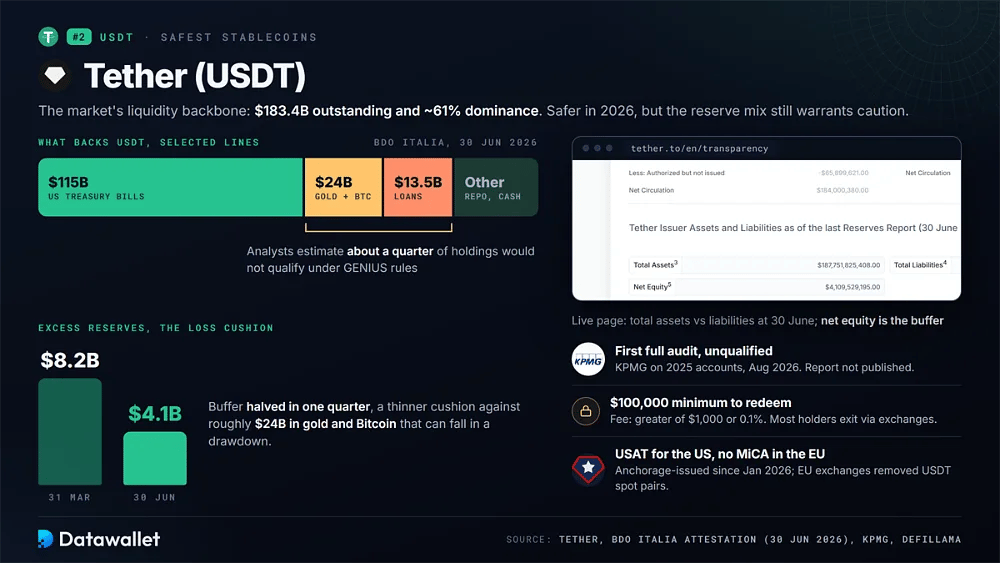
USDT остаётся основой ликвидности рынка: в обращении около 183,4 млрд долларов, а доминирование по данным DefiLlama составляет примерно 61 %. Его профиль безопасности заметно улучшился в 2026 году, однако структура резервов и офшорный статус по-прежнему требуют осторожности.
Вот как сегодня выглядит аргументация в пользу безопасности Tether:
- Полный аудит: В августе 2026 года KPMG выдала немодифицированное заключение по финансовой отчётности Tether International за 2025 год — это первый полный аудит, хотя сам отчёт Tether не опубликовала.
- Казначейское ядро: аттестация BDO Italia от 30 июня показала около 115 млрд долларов в казначейских векселях США, что ставит Tether среди крупнейших в мире держателей краткосрочного государственного долга.
- Более тонкий буфер: избыточные резервы сократились до 4,1 млрд долларов на 30 июня с 8,2 млрд долларов кварталом ранее — запас прочности стал меньше по сравнению с примерно 24 млрд долларов в золоте и биткоине.
- Более рискованные активы: биткоин, золото и примерно 13,5 млрд долларов обеспеченных кредитов остаются в резервах, а аналитики оценивают, что около четверти активов не соответствовало бы правилам GENIUS для резервов.
- Доступ к погашению: прямое погашение требует верифицированного аккаунта Tether, минимума 100 000 $ и комиссии в размере большей из величин: 1 000 $ или 0,1 %, поэтому большинство держателей выходят через биржи.
- Американский аналог: USAT, который с января 2026 года выпускает банк Anchorage Digital Bank с лицензией OCC, даёт институциональным клиентам США продукт Tether, соответствующий GENIUS, тогда как основной USDT остаётся вне американского регулирования.
- Ограничения в ЕС: у USDT нет разрешения MiCA, поэтому биржи с лицензией в ЕС удалили спотовые пары. Наш список стран, где USDT запрещён или разрешён показывает, где доступ сохраняется..
3. Sky Dollar (USDS)
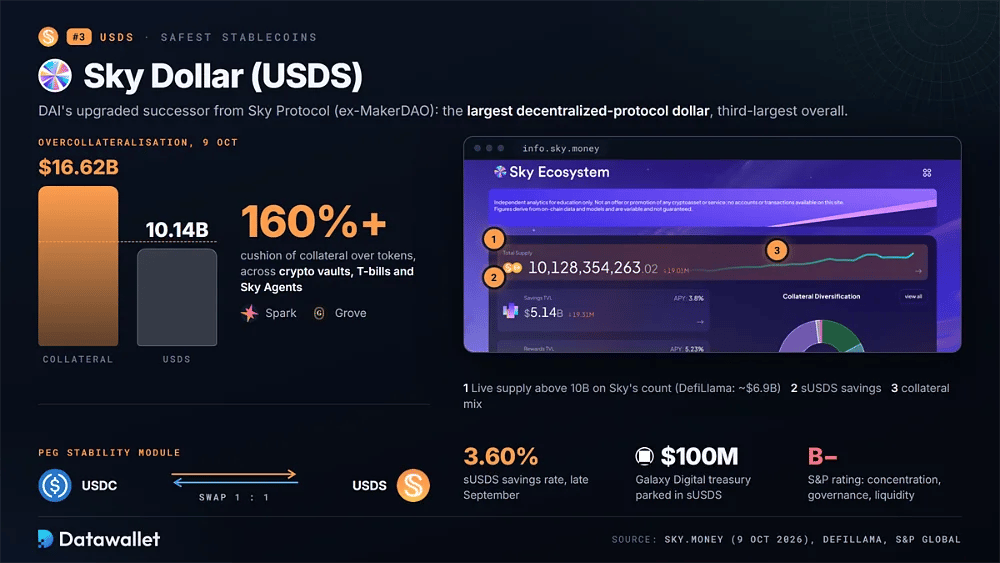
USDS — обновлённый преемник DAI, выпускаемый Sky Protocol, ранее MakerDAO. Предложение превысило 10 млрд долларов по данным собственной панели Sky в конце сентября, тогда как более узкий подсчёт DefiLlama показывает около 6,9 млрд долларов. USDS остаётся крупнейшим долларовым стейблкоином, управляемым децентрализованным протоколом, и третьим по размеру стейблкоином в целом.
Основной защитой служит избыточное обеспечение. По данным Sky.money, 9 октября обеспечение составляло 16,62 млрд долларов при 10,14 млрд USDS в обращении, то есть запас превышал 160 %. Резервы сочетают криптовалютные хранилища, казначейские векселя и стратегии Sky Agent, такие как Spark и Grove, а модуль стабильности привязки обменивает USDC на USDS один к одному.
Сберегательная обёртка sUSDS в конце сентября приносила 3,60 %, а Galaxy Digital разместила там 100 млн долларов из собственной казны. Риски остаются реальными: S&P присвоило Sky Protocol рейтинг B-, указав на концентрацию вкладчиков, управление и риски ликвидности, а ошибки в смарт-контрактах или контрагенты по реальным активам всё ещё могут ухудшить обеспечение. Каждый механизм разбирается в нашем обзоре USDS.
4. Ethena USD (USDe)
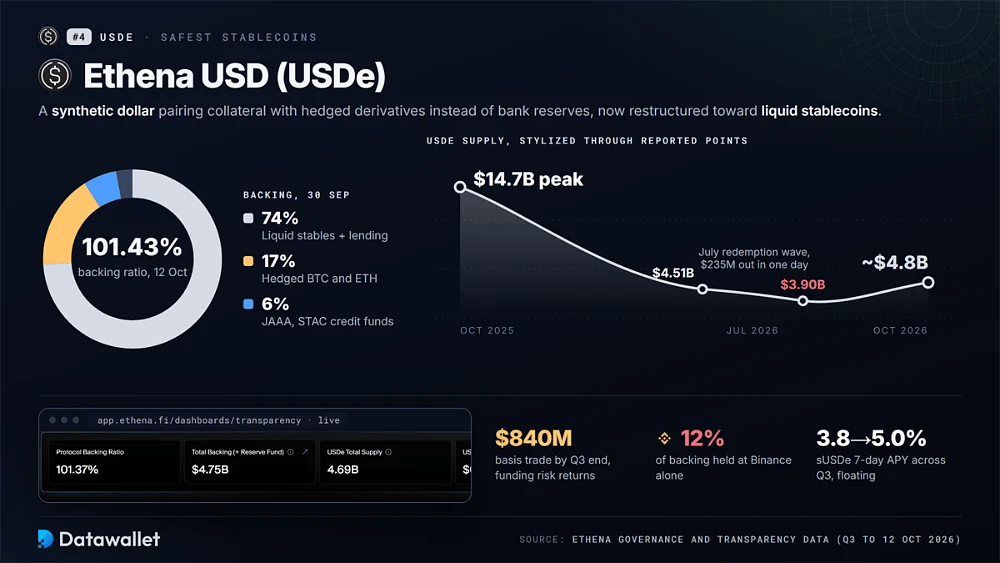
USDe — синтетический доллар, который сочетает обеспечение с хеджированными деривативами вместо хранения банковских резервов. После пика около 14,7 млрд долларов в октябре 2025 года предложение стабилизировалось примерно на уровне 4,8 млрд долларов, а обеспечение было перестроено в пользу ликвидных стейблкоинов.
Последние данные по управлению показывают, как обстоят дела с безопасностью USDe:
- Коэффициент обеспечения: 12 октября Ethena сообщила о коэффициенте обеспечения 101,43 % при активах на 4,83 млрд долларов, включая резервный фонд в 62,6 млн долларов, против 4,76 млрд долларов в USDe.
- Структура обеспечения: на 30 сентября ликвидные стейблкоины и позиции кредитования составляли 74 % обеспечения, хеджированные BTC и ETH — 17 %, а токенизированные кредитные фонды JAAA и STAC — 6 %.
- Возвращение базисной торговли: базисная сделка выросла с незначительной доли в июле до 840 млн долларов к концу квартала, поэтому риск, связанный со ставкой финансирования, снова постепенно возвращается в структуру обеспечения.
- Концентрация на биржах: только на Binance к концу квартала приходилось около 12 % общего обеспечения, примерно две трети средств на биржах, что сосредоточивает риски хранения и площадки в одном контрагенте.
- Стресс погашений: июльская волна погашений сократила предложение с 4,51 млрд долларов до 3,90 млрд долларов, включая 235 млн долларов за один день, однако контракт выпуска и погашения ни разу не опускался ниже 80 млн долларов.
- Переменная доходность: семидневный средний APY sUSDe вырос с 3,8–5,0 % в течение третьего квартала, но он плавает вместе со спросом на финансирование и кредитование и не является гарантированной ставкой.
- Регуляторный пробел: USDe не подпадает под определение платёжного стейблкоина в GENIUS, поэтому распространение в США идёт через обёртки и партнёров, как подробно объясняет наше руководство по Ethena.
5. Global Dollar (USDG)
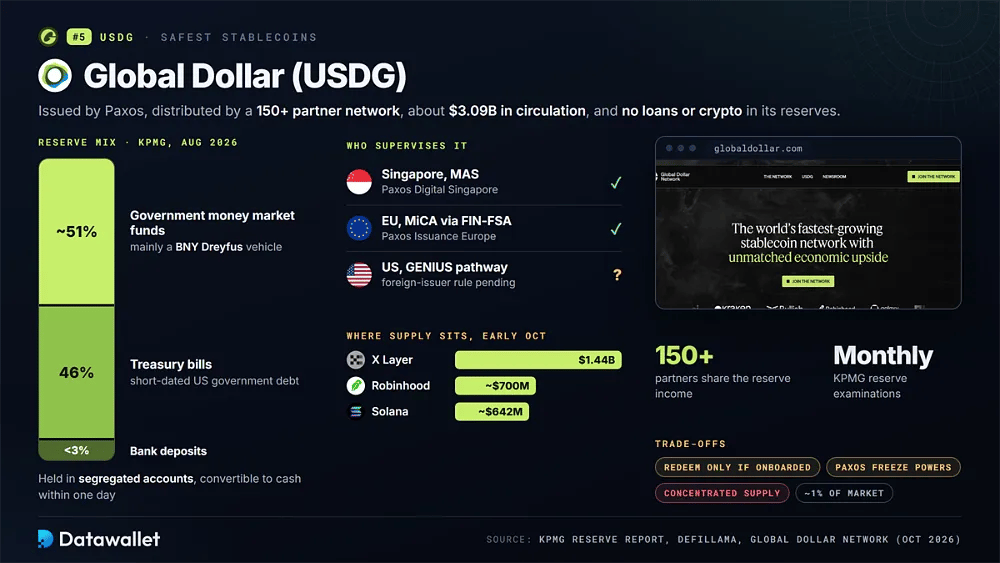
USDG — долларовый стейблкоин, выпущенный Paxos и распространяемый через Global Dollar Network, консорциум из более чем 150 партнёров, включая Robinhood, Kraken, OKX и Mastercard. В начале октября 2026 года в обращении находилось около 3,09 млрд долларов, примерно 1 % предложения стейблкоинов; впервые он превысил 1 млрд долларов в декабре 2025 года.
Её резервы относятся к самым консервативным на рынке. Проверка KPMG в августе 2026 года показала, что около 51 % размещено в государственных фондах денежного рынка, 46 % в казначейских векселях и менее 3 % в банковских депозитах; всё хранится на обособленных счетах, без кредитов и криптовалют. Paxos Digital Singapore выпускает под надзором MAS, а Paxos Issuance Europe выпускает токен электронных денег по MiCA под надзором FIN-FSA Финляндии.
Вторая сильная сторона — дистрибуция. Вместо того чтобы оставлять доход от резервов себе, сеть передаёт большую его часть биржам, брокерам и платёжным компаниям, которые хранят и переводят USDG. Компромиссы связаны с масштабом и доступом: прямое погашение ограничено клиентами Paxos, прошедшими онбординг, предложение сосредоточено в X Layer и Robinhood Chain, Paxos может замораживать средства, а путь на рынок США в рамках GENIUS остаётся неопределённым.
Как проверить стейблкоин, прежде чем его хранить
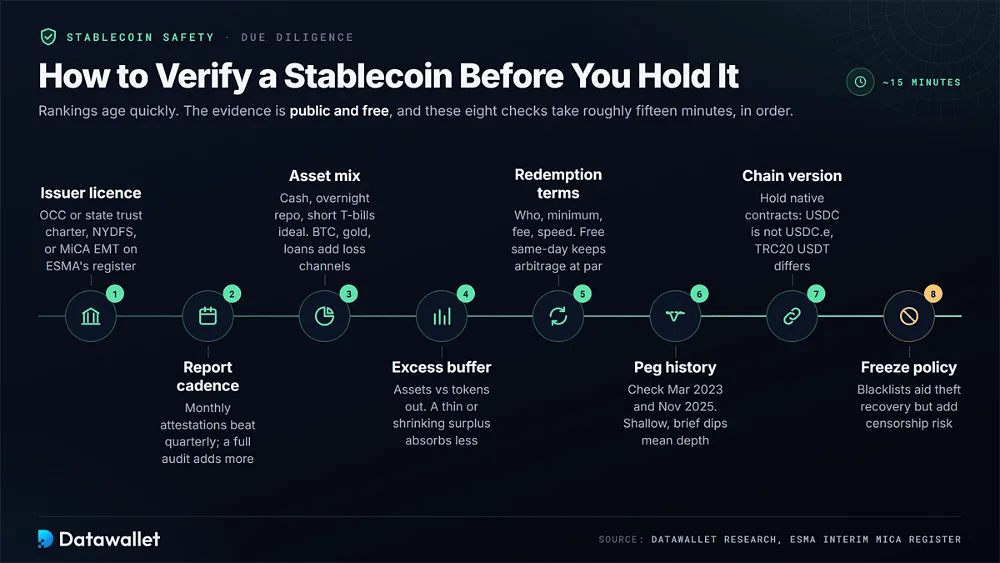
Рейтинги быстро устаревают, поэтому самая надёжная привычка — самостоятельно проверять токен, прежде чем вкладывать в него значительные деньги. Большая часть данных общедоступна, бесплатна и требует примерно пятнадцати минут на изучение.
Прежде чем выбрать любой стейблкоин, последовательно выполните эти проверки:
- Лицензия эмитента: уточните, кто является эмитентом и его надзорным органом. Ищите трастовую лицензию OCC или штата, надзор NYDFS либо лицензию на электронные деньги MiCA в промежуточном реестре ESMA.
- Периодичность отчётов: проверьте, как часто публикуется отчётность о резервах. Ежемесячные подтверждения лучше квартальных срезов, а полный аудит финансовой отчётности даёт уверенность, которую одни подтверждения на определённую дату обеспечить не могут.
- Структура активов: изучите разбивку резервов построчно. Наличные, междневное репо и краткосрочные казначейские векселя — идеальный вариант, тогда как биткоин, золото, обеспеченные кредиты и частный кредит добавляют каналы потерь.
- Избыточный буфер: сравните общие активы с токенами в обращении. Небольшой излишек или излишек, который сокращается из квартала в квартал, оставляет меньше возможностей для поглощения убытков по более рискованным активам.
- Условия погашения: выясните, кто может погашать напрямую, каков минимальный размер, комиссия и срок расчёта. Бесплатное погашение в тот же день удерживает арбитражёров активными и возвращает цену к паритету.
- История привязки: откройте график цены за периоды стресса, например март 2023 года и ноябрь 2025 года. Неглубокие и краткие просадки говорят о глубокой ликвидности, а повторяющиеся многодневные отклонения указывают на хрупкую структуру рынка.
- Версия сети: Храните нативный контракт в каждой сети, а не мостовые копии. Нативный USDC отличается от USDC.e, а TRC20 USDT несёт иные риски, связанные с комиссиями и сетью, чем версия в Эфириум.
- Политика заморозки: Проверьте, может ли эмитент заносить адреса в чёрный список. Большинство токенов, обеспеченных фиатом, позволяют замораживать средства по судебным распоряжениям, что помогает вернуть украденное, но добавляет риски цензуры и комплаенса.
Платят ли безопасные стейблкоины доходность?
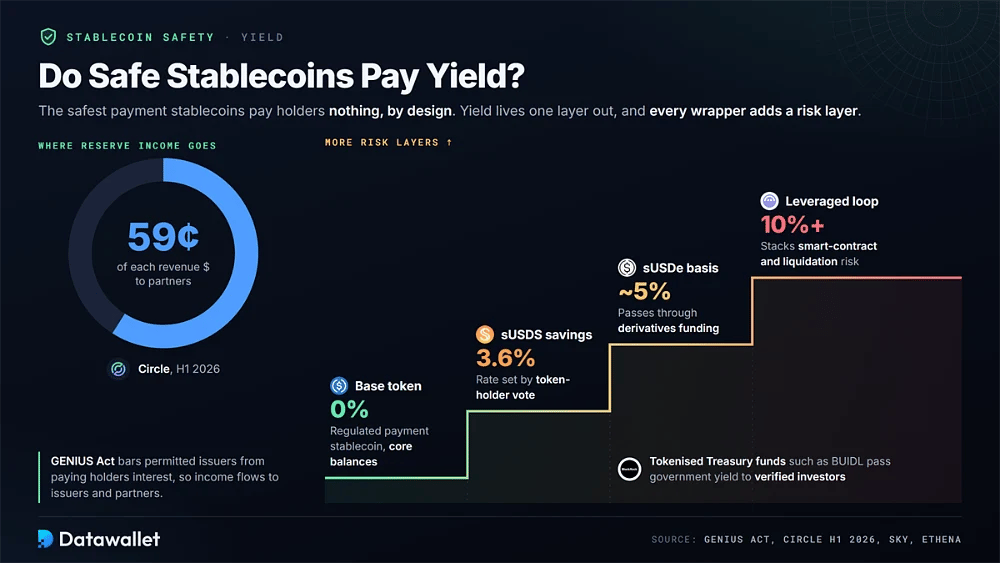
Самые безопасные платёжные стейблкоины ничего не выплачивают держателям напрямую, и это заложено в их устройстве. Закон GENIUS запрещает допущенным эмитентам выплачивать держателям проценты или доходность, поэтому доход от резервов поступает эмитентам и партнёрам по распространению. Например, Circle сообщает, что в 1 полугодии 2026 года передала партнёрам около 59 центов с каждого доллара выручки.
Поэтому доходность формируется уровнем выше, в обёртках над базовыми токенами. Сберегательные модули вроде sUSDS платят ставку, устанавливаемую управлением, обёртки с базисной торговлей вроде sUSDe передают ставку финансирования деривативов, а токенизированные фонды казначейских облигаций, например BUIDL от BlackRock, передают проверенным инвесторам доходность по государственным бумагам.
Каждая обёртка добавляет слой риска, которого нет у базовой монеты. Ставка по сбережениям 3,6 %, определяемая голосованием держателей токенов, доходность 5 %, зависящая от фондирования, и многозначная кредитная петля с плечом — это разные продукты, даже если все они выражены в долларах. Их наложение друг на друга на рынках кредитования усиливает риски смарт-контрактов и ликвидации.
Размер позиции важнее погони за максимальной ставкой. Держите основные остатки в регулируемом базовом токене, а обёртки рассматривайте как отдельные позиции со своими лимитами. Мы сравниваем актуальные ставки, сроки блокировки и риски каждой площадки в нашем руководстве по лучшим процентным ставкам по стейблкоинам и в пошаговом руководстве по стейкингу стейблкоинов.
Децентрализованные и регулируемые стейблкоины
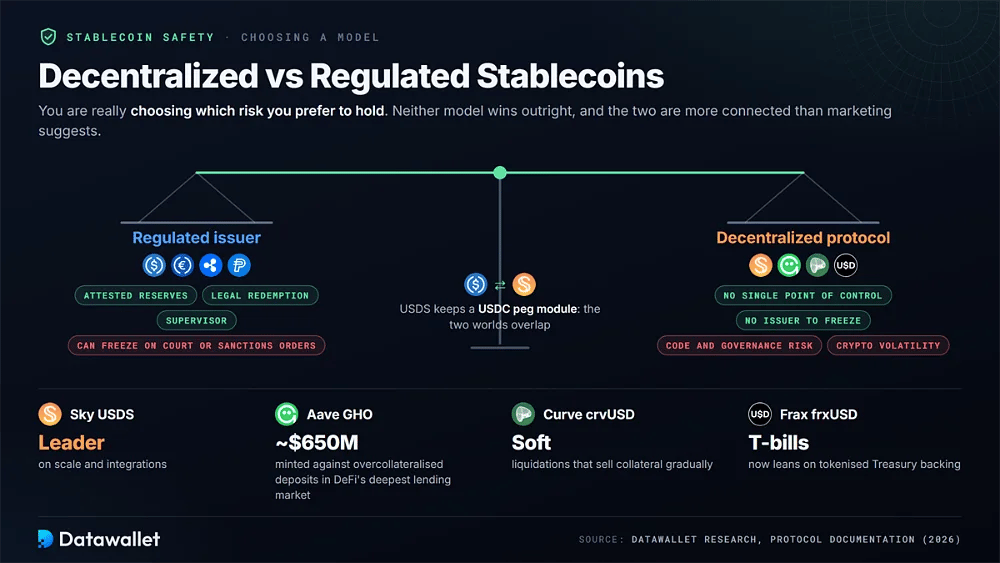
Выбирая между регулируемыми и децентрализованными долларами, вы по сути выбираете, какой риск предпочитаете нести. Лицензированный эмитент предлагает подтверждённые резервы, юридическое право на погашение и надзорный орган, но может заморозить адреса по решению суда или в рамках санкций. Протокол устраняет эту единую точку контроля, заменяя её рисками кода и управления.
В 2026 году нашим требованиям соответствуют немногие децентрализованные доллары. USDS лидирует по масштабу и интеграциям. GHO от Aave с предложением около 650 млн долларов выпускается под переобеспеченные депозиты на самом глубоком рынке кредитования в DeFi. crvUSD от Curve полагается на мягкие ликвидации, которые постепенно продают залог, а frxUSD от Frax теперь опирается на обеспечение токенизированными казначейскими облигациями.
Ни одна модель не побеждает безоговорочно. Регулируемые монеты защищают держателей от эксплойтов кода и волатильности рынка, а децентрализованные — от единого эмитента или регулятора. Примечательно, что USDS сохраняет модуль привязки к USDC, так что два мира связаны теснее, чем кажется по маркетингу. Наше сравнение USDS и USDC подробно разбирает это пересечение.
Регулирование стейблкоинов в 2026 году: GENIUS и MiCA
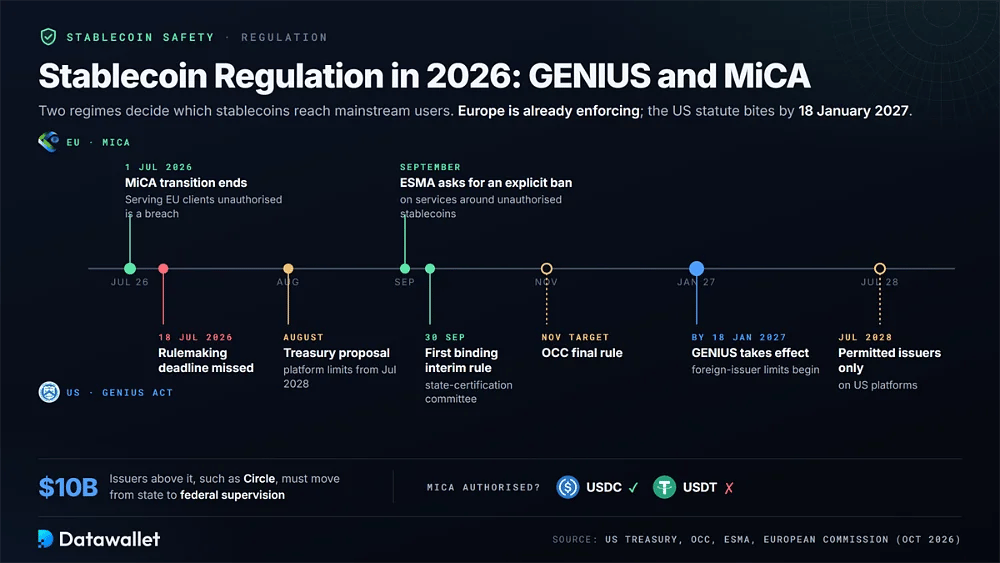
Теперь два правовых режима определяют, какие стейблкоины могут дойти до массовых пользователей. ЕС завершил переходный период MiCA 1 июля 2026 года, а американский закон GENIUS Act вступит в силу не позднее 18 января 2027 года, при этом основные правила его применения всё ещё дорабатываются.
Где сейчас находятся GENIUS и MiCA
В США ведомства пропустили срок разработки правил 18 июля 2026 года, однако закон всё равно вступает в силу не позднее 18 января 2027 года. OCC рассчитывает принять окончательное правило к ноябрю, а Казначейство 30 сентября издало первое обязательное временное правило, учредив комитет по сертификации штатов.
Это временное правило подтверждает порог в 10 млрд долларов. Эмитенты выше этого порога, например Circle, не могут полагаться только на надзор штата и должны перейти под федеральный надзор. Августовское предложение Минфина США добавляет, что с июля 2028 года американские платформы смогут предлагать только стейблкоины разрешённых отечественных или соответствующих требованиям иностранных эмитентов.
Европа продвинулась дальше. С 1 июля любая компания, обслуживающая клиентов из ЕС без разрешения MiCA, нарушает законодательство ЕС, а в сентябрьском ответе Комиссии ESMA попросила ввести прямой запрет на услуги, связанные с не имеющими разрешения стейблкоинами. Из двух доминирующих долларовых токенов разрешение MiCA есть только у USDC.
Регулируемые challenger-компании, за которыми стоит следить
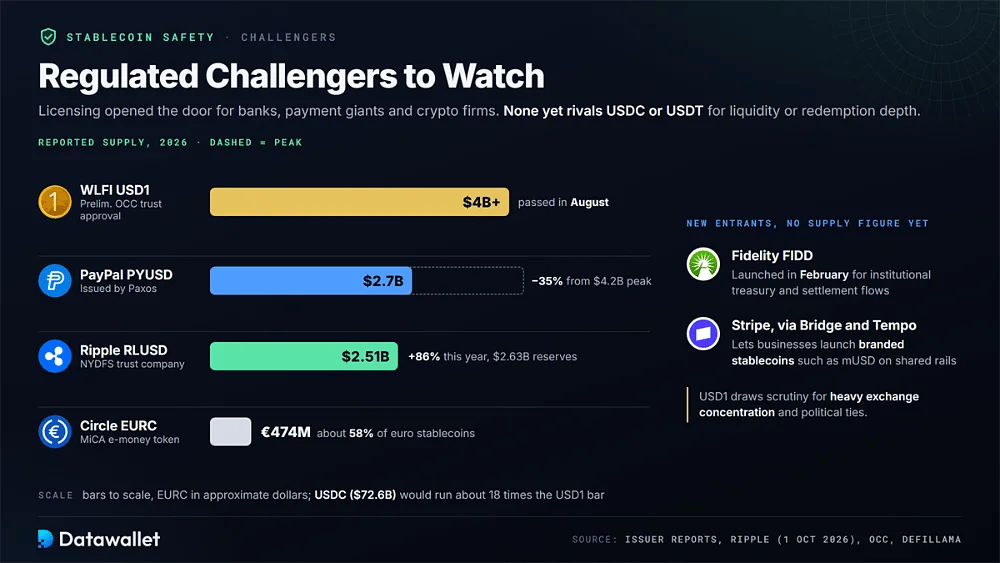
Лицензирование открыло банкам, платёжным гигантам и криптокомпаниям возможность выпускать собственные доллары. Некоторые быстро растут, но ни один пока не сравнялся с USDC или USDT по ликвидности и проверенной глубине погашения.
Именно эти регулируемые эмитенты набирают вес в 2026 году:
- Ripple RLUSD: выпущенный трастовой компанией под надзором NYDFS, RLUSD имел в обращении 2,51 млрд долларов при резервах 2,63 млрд долларов на 1 октября, что примерно на 86 % больше с начала года.
- PayPal PYUSD: выпущенный Paxos PYUSD достиг пика в 4,2 млрд долларов в марте, а затем сократился примерно на 35 % до около 2,7 млрд долларов по мере сворачивания стимулирующих программ, хотя его привязка сохранялась на всём протяжении.
- WLFI 1 $: 1 $ от World Liberty Financial в августе превысил 4 млрд долларов и получил предварительное одобрение траст-лицензии OCC, но высокая концентрация на биржах и политические связи привлекают постоянное внимание.
- Circle EURC: Выпущенный в соответствии с MiCA французским учреждением электронных денег Circle, EURC в начале октября составлял около 474 млн евро, примерно 58 % сегмента евровых стейблкоинов, хотя евровые токены по-прежнему занимают лишь около 0,3 % стоимости стейблкоинов.
- Fidelity FIDD: Fidelity запустила в феврале свой долларовый стейблкоин FIDD, ориентированный на институциональные казначейские и расчётные потоки, где доверие к бренду и отношения в сфере хранения важнее розничного охвата.
- Инфраструктура Stripe: Через Bridge и свой блокчейн Tempo Stripe позволяет компаниям запускать брендированные стейблкоины, такие как mUSD, что смещает эмиссию к white-label-моделям на общей инфраструктуре.
Новые риски стейблкоинов, за которыми стоит следить
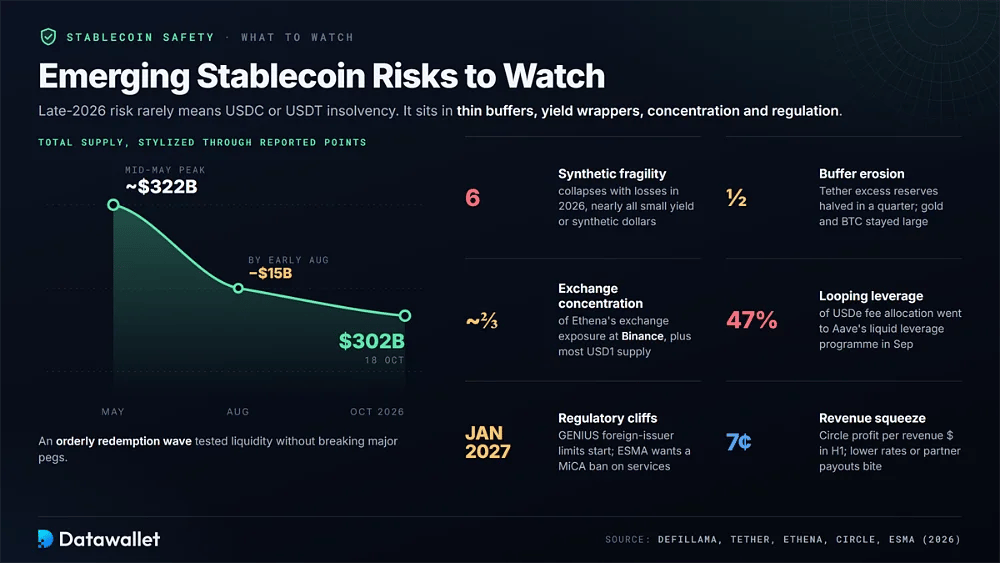
Крупнейшие риски стейблкоинов в конце 2026 года редко связаны с прямой неплатёжеспособностью USDC или USDT. Они кроются в более тонких резервных буферах, обёртках для погони за доходностью, концентрированных площадках и регулировании, способном за одну ночь закрыть доступ.
Следите за этими событиями в ближайшие кварталы:
- Синтетическая хрупкость: по одному из отраслевых подсчётов, только в 2026 году шесть стейблкоины рухнули с измеримыми потерями, и почти каждый существенный сбой затрагивал небольшие доходные или синтетические доллары, а не крупные токены, обеспеченные резервами.
- Сокращение предложения: общее предложение снизилось примерно на 15 млрд долларов между пиком в середине мая около 322 млрд долларов и началом августа — это была упорядоченная волна погашений, которая проверила ликвидность, но не нарушила привязку крупных стейблкоинов.
- Истощение буфера: избыточные резервы Tether за один квартал сократились вдвое, тогда как его вложения в золото и биткоин остаются крупными, поэтому резкое падение рынка криптовалют или металлов сильнее ударит по собственному капиталу.
- Концентрация на площадке: по имеющимся данным, Binance держит большую часть предложения 1 $ и около двух третей экспозиции Ethena на биржах, а значит, проблемы одной платформы могут затронуть сразу несколько долларовых токенов.
- Зацикленное кредитное плечо: программа ликвидного кредитного плеча Aave поглотила 47 % распределения комиссий USDe в сентябре, что показывает, насколько спрос на синтетический доллар зависит от зацикленных позиций, которые закрываются одновременно.
- Регуляторные риски: ESMA хочет изменить MiCA, чтобы запретить услуги, связанные с нелицензированными стейблкоинами, а ограничения GENIUS для иностранных эмитентов вступают в силу в январе 2027 года, поэтому офшорные токены могут быстро лишиться регулируемых площадок.
- Сжатие доходов: эмитенты зарабатывают в основном на процентах по резервам, поэтому снижение краткосрочных ставок или рост выплат партнёрам сокращает маржу; Circle сохранила семь центов прибыли с каждого доллара выручки в H1.
Выводы
USDC остаётся самым безопасным стейблкоином для средств, колебания которых вы не можете себе позволить. Он сочетает надзор федерального трастового банка, разрешение MiCA, резервы под управлением BlackRock с ежемесячными аттестациями и погашение примерно 90 % предложения за один квартал без затруднений. Ни один конкурент сейчас не предлагает такого полного набора защиты.
Рынок в целом взрослеет, а не стоит на месте. Первый полный аудит Tether сокращает разрыв в прозрачности, USDS показывает, что децентрализованные модели могут масштабироваться примерно до 10 млрд долларов, а Ethena перестроила USDe вокруг ликвидных стейблкоинов после взлёта и падения 2025 года. Между тем небольшие синтетические доллары продолжают терпеть неудачу, напоминая держателям, что структура важнее бренда.
Практическая безопасность достигается, когда каждый токен соответствует своей задаче. Используйте регулируемый доллар для основных остатков, рассматривайте обёртки доходности как рисковые позиции, держите евро-экспозицию в лицензированных токенах и проверяйте резервы каждый квартал. С вступлением GENIUS в силу в январе 2027 года такая дисциплина будет важнее любой заявленной доходности.