Что такое USDG?
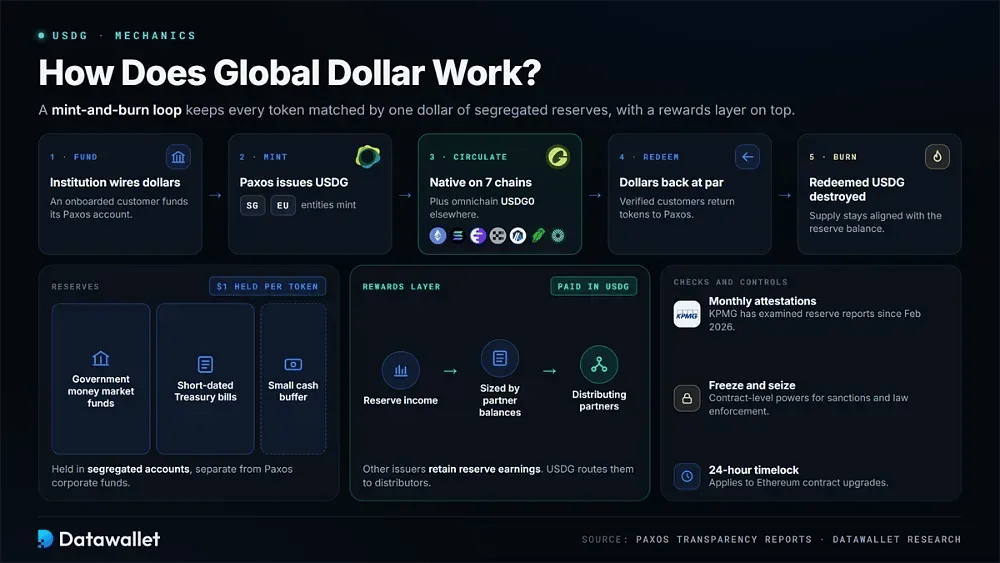
USDG, сокращение от Global Dollar, — стейблкоин, обеспеченный фиатом, который Paxos запустила в ноябре 2024 года. Каждый токен можно обменять на один доллар США. Первоначальная модель строилась вокруг регулируемых цифровых денег, доход от резервов которых получают компании, распространяющие их, а не целиком один эмитент.
USDG выпускают две лицензированные организации. Paxos Digital Singapore работает как Major Payments Institution под надзором Monetary Authority of Singapore. Paxos Issuance Europe охватывает Европейскую экономическую зону под надзором Финляндии и в рамках MiCA, что позволяет одному и тому же долларовому активу обращаться в Азии, Европе и на многих других рынках.
Распространением занимается Global Dollar Network. Сеть начиналась с семи участников: Anchorage Digital, Bullish, Galaxy Digital, Kraken, Nuvei, Robinhood и сама Paxos. С тех пор число участников выросло более чем до 150 компаний. К сети присоединились OKX, Mastercard, Worldpay, Bitpanda, Aave Labs и Maple Finance, а также банки, кастодианы и платёжные процессоры.
Рост был необычно быстрым для регулируемого долларового токена. Объём в обращении превысил 1 млрд долларов в декабре 2025 года. Согласно собственному обновлению за июль 2026 года, через семь месяцев он превысил 3 млрд долларов. Партнёрские биржи охватили более 250 млн пользователей, а уже выплаченные вознаграждения составили десятки миллионов долларов.
Этот масштаб всё же нужно рассматривать в перспективе. DefiLlama ставит USDG примерно на седьмое место среди долларовых стейблкоинов. Его предложение — лишь малая доля примерно 73 млрд долларов в обращении USDC и гораздо большего предложения USDT. Значимость USDG определяет распространение: брокеры и биржи с десятками миллионов клиентов теперь используют его по умолчанию.
Как работает Global Dollar?
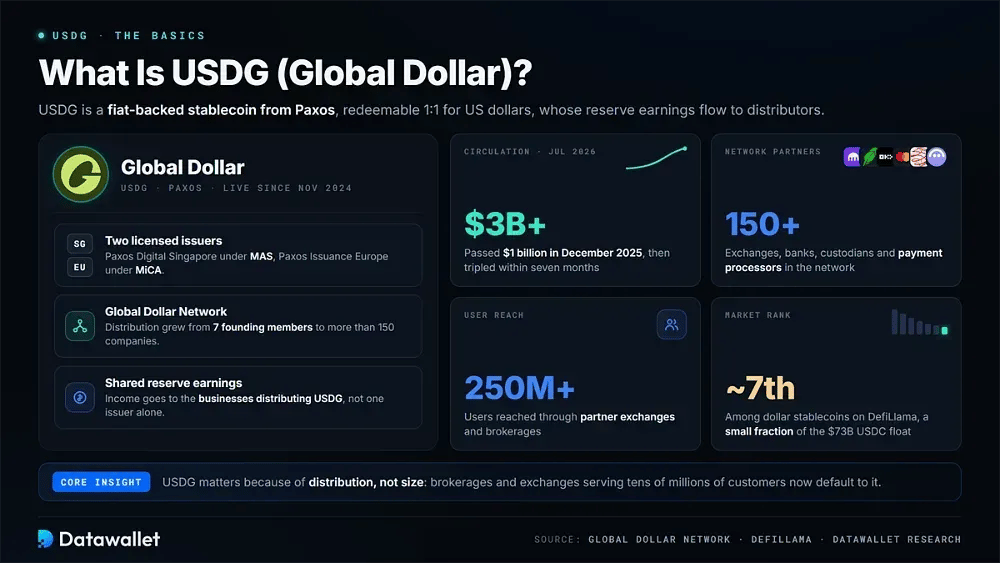
USDG использует структуру выпуска и сжигания. Каждый токен в обращении соответствует одному доллару обособленных резервов, а отдельный уровень вознаграждений направляет доход от резервов бизнесам, распространяющим стейблкоин, вместо того чтобы оставлять эту прибыль только эмитенту.
Вот как работает система Global Dollar от выпуска до погашения:
- Выпуск: Paxos Digital Singapore или Paxos Issuance Europe создаёт новые токены после того, как прошедший онбординг институциональный клиент пополняет свой счёт Paxos долларами и запрашивает конвертацию.
- Погашение: верифицированные клиенты отправляют токены обратно в Paxos и получают доллары по номиналу. Погашенные USDG затем сжигаются, благодаря чему объём в обращении соответствует балансу базового резерва.
- Резервы: обеспечение хранится в государственных фондах денежного рынка, краткосрочных казначейских векселях и небольшом денежном буфере. Эти активы находятся на обособленных счетах, отдельно от корпоративных средств Paxos.
- Подтверждения: с февраля 2026 года KPMG проверяет ежемесячные отчёты о резервах, заменив Enrome. Каждый отчёт подтверждает, что активы для погашения равны или превышают находящиеся в обращении токены на конец периода.
- Нативные сети: Paxos выпускает USDG напрямую в сетях Ethereum, Solana, Ink, X Layer, Arbitrum, Robinhood Chain и Mantle. Держатели в этих семи сетях избегают обёрнутых версий и большей части риска, связанного со сторонними мостами.
- Омничейн: USDG0, созданный Paxos Labs на основе стандарта токенов LayerZero, блокирует исходное предложение и выпускает эквивалентный объём в другой сети. Среди первых сетей — Hyperliquid, Plume и Aptos.
- Вознаграждения: доход от резервов рассчитывается исходя из балансов, которые каждый партнёр хранит или распределяет, и выплачивается в USDG. Этим модель отличается от стейблкоинов, эмитенты которых оставляют доход от резервов себе.
- Контроль: Paxos может заморозить или изъять токены на уровне контракта при применении санкционных правил или требований правоохранительных органов. Обновления контрактов Эфириум подлежат таймлоку в 24 часа.
Основные сценарии использования USDG
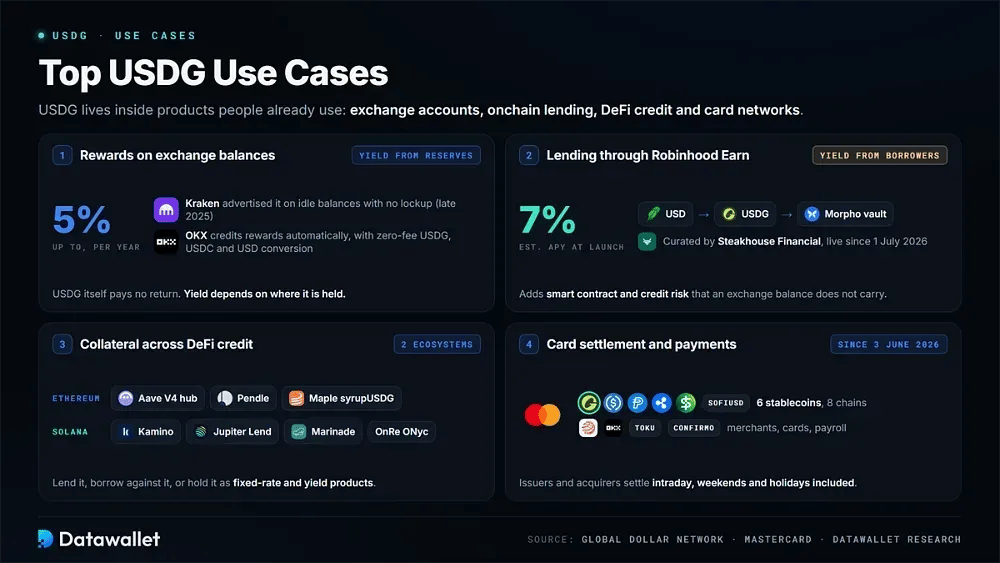
USDG встроен в продукты, которыми люди уже пользуются, и не опирается только на самостоятельный спрос. К концу 2026 года значительные остатки и расчётная активность появились на биржевых счетах, в ончейн-кредитовании, на рынках кредитов DeFi и в платёжных сетях.
1. Получение вознаграждений на балансах биржи
Биржи-партнёры получают доход от резервов на USDG, которые хранят их клиенты, и некоторые возвращают часть этого дохода пользователям. В конце 2025 года Kraken рекламировал вознаграждение до 5 % годовых на свободные остатки без блокировки. Подписчики Kraken+, платящие ежемесячную комиссию, могли получать повышенную ставку.
OKX использует похожий подход. Вознаграждения автоматически зачисляются на балансы счетов, а платформа предлагает конвертацию без комиссии между USDG, USDC и долларами. Ставки зависят от платформы. Сам USDG не приносит дохода, поэтому любая доходность полностью зависит от того, где держатель хранит токен.
2. Ончейн-кредитование через Robinhood Earn
Robinhood выбрала USDG в качестве актива для кредитования в Robinhood Earn — продукте с самостоятельным хранением, запущенном вместе с Robinhood Chain 1 июля 2026 года. Пополнение в долларах конвертируется в USDG, прежде чем попасть в хранилище Morpho, которым управляет Steakhouse Financial. Заёмщики вносят залог и платят проценты кредиторам.
При запуске приложение показывало ожидаемую годовую доходность 7 %, которая, по сообщениям, фиксирована на первый год. Эта доходность поступает от ончейн-заёмщиков, а не от резервного дохода. В результате продукт несёт риск смарт-контракта и кредитный риск, которые иначе не применимы к обычному балансу на бирже с партнёрскими вознаграждениями.
3. Залог на кредитных рынках DeFi
Присутствие USDG в DeFi резко выросло в 2026 году. Стейблкоин стал нативным активом в Aave V4 через специальный Global Dollar Hub. Он также торгуется в продуктах с фиксированной ставкой и доходностью на Pendle и обеспечивает syrupUSDG — институциональный кредитный токен, запущенный Maple Finance в июле в сетях Эфириум и Robinhood Chain.
Похожий набор есть и в Solana. Держатели могут выдавать USDG в кредит или брать под него займы через Kamino и Jupiter Lend. Marinade распределяет его как автоматическую награду за стейкинг, а такие продукты, как ONyc от OnRe, позволяют пользователям выпускать активы с доходностью. Эти интеграции расширяют применение USDG в протоколах DeFi за пределами обычных торговых пар.
4. Расчёты по картам и платежи мерчантам
Mastercard добавила USDG в свои варианты расчётов 3 июня 2026 года наряду с USDC, PYUSD, RLUSD, USDP и SoFiUSD. Эмитенты и эквайеры могут проводить расчёты по карточным обязательствам в течение дня, в том числе в выходные и праздники, в восьми поддерживаемых блокчейнах. Запуск начался в США и Латинской Америке.
Та же инфраструктура поддерживает платежи потребителей и бизнеса. Европейские пользователи могут тратить USDG с помощью OKX Card у продавцов, принимающих Mastercard, при этом средства конвертируются в евро при оплате, наряду с другими криптовалютными дебетовыми картами. Worldpay предлагает продавцам расчёты в USDG, а такие компании, как Toku и Confirmo, используют его для выплаты зарплат и счетов.
Статистика и тренды USDG
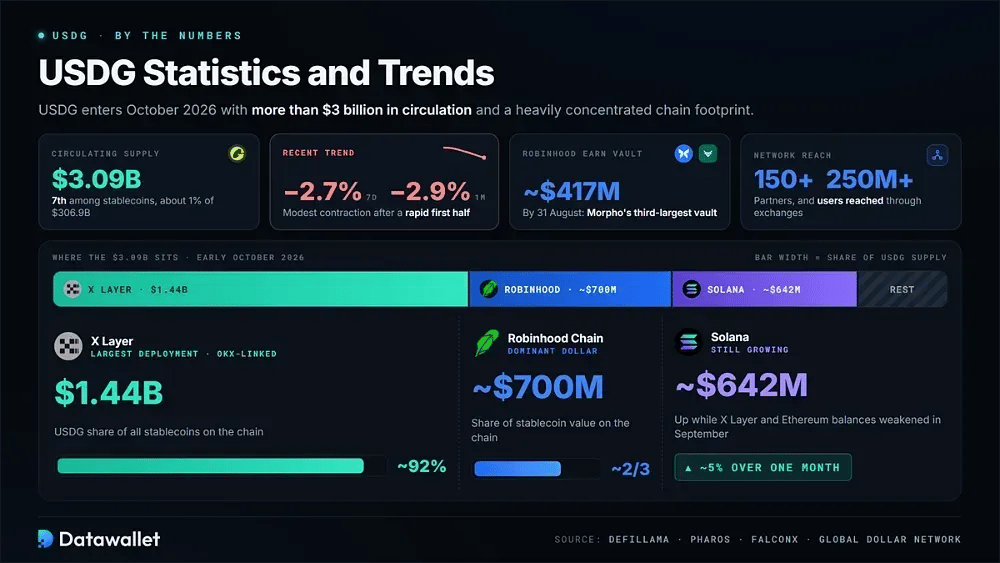
USDG входит в октябрь 2026 года с объёмом в обращении более 3 млрд долларов и с сильной концентрацией по сетям. Последние данные предоставили DefiLlama, Pharos и FalconX.
Ключевые показатели USDG на начало октября 2026 года:
- Размер рынка: по данным DefiLlama, USDG в обращении составляет около 3,09 млрд долларов, что соответствует седьмому месту среди отслеживаемых стейблкоинов и примерно 1 % рынка объёмом 306,9 млрд долларов.
- Недавняя динамика: предложение USDG снизилось примерно на 2,7 % за семь дней и на 2,9 % за месяц, что говорит о небольшом сокращении после быстрого роста в первой половине 2026 года.
- X Layer: около 1,44 млрд долларов в USDG находится в X Layer, где это составляет примерно 92 % предложения стейблкоинов, что делает сеть, связанную с OKX, крупнейшей площадкой его размещения.
- Robinhood Chain: на USDG приходится примерно две трети стоимости стейблкоинов в Robinhood Chain, в обращении там около 700 млн долларов — это основной долларовый актив сети в начале октября.
- Предложение в Solana: DefiLlama отслеживает примерно 642 млн долларов USDG в Solana, что около 5 % больше за месяц, несмотря на снижение остатков в X Layer и Эфириум в сентябре.
- Пополнения Earn: FalconX сообщила, что хранилище Steakhouse USDG за Robinhood Earn к 31 августа достигло около 417 млн долларов, став третьим по величине хранилищем Morpho и крупнейшей программой Earn по стейблкоинам.
- Охват сети: Global Dollar Network сообщила о более чем 150 партнёрах, распространении через биржи с аудиторией более 250 млн пользователей и десятках миллионов долларов совокупных вознаграждений в USDG.
Как Global Dollar Network распределяет доход
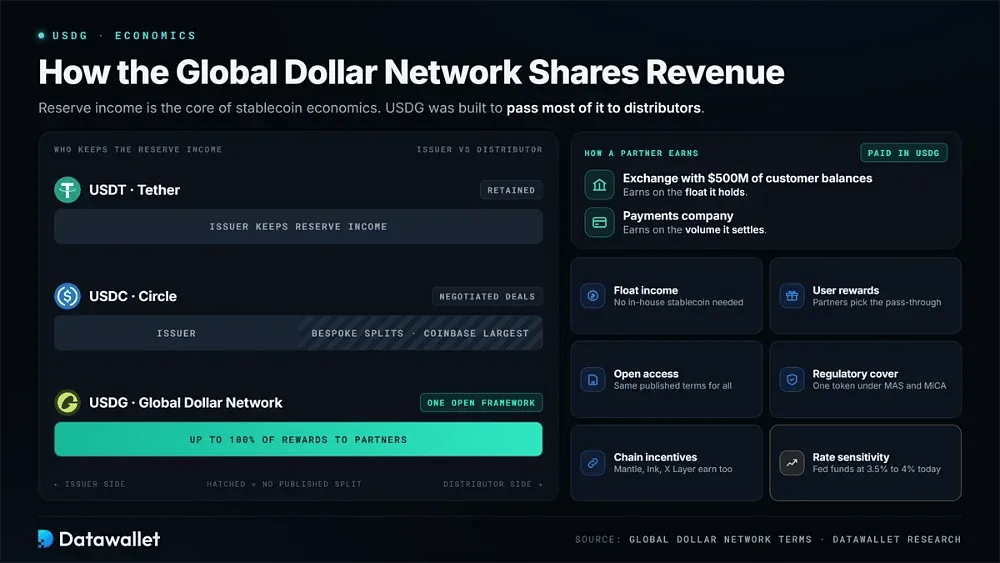
Доход от резервов занимает центральное место в экономике стейблкоинов, а USDG был задуман так, чтобы распределять большую его часть. Эта структура помогает объяснить, почему биржи и брокеры приняли токен, объём которого в обращении остаётся намного ниже, чем у лидеров рынка.
Как рассчитываются партнёрские вознаграждения
Каждый доллар, обеспечивающий USDG, приносит проценты через казначейские векселя и государственные фонды денежного рынка. Условия сети позволяют партнёрам получать до 100 % резервных вознаграждений, формируемых остатками на их платформах. Дополнительные стимулы могут применяться к выпуску, ликвидности и платёжной активности, увеличивающим обращение.
Выплаты производятся в USDG и растут вместе с вкладом каждого партнёра. Биржа, у которой на клиентских балансах хранится 500 млн долларов, зарабатывает на этих средствах. Платёжная компания же зарабатывает в зависимости от объёма проведённых расчётов. В июльском обновлении сети 2026 года говорилось, что совокупные выплаты партнёрам достигли десятков миллионов долларов.
Эта модель отличается от моделей крупнейших конкурентов. Tether оставляет себе доход от резервов. Circle вознаграждает дистрибьюторов по согласованным договорам, и наибольшая доля достаётся Coinbase. USDG же использует единую схему, доступную подходящим компаниям, и управление, которое сеть называет управляемым участниками.
Почему дистрибьюторы продолжают регистрироваться
Платформа, хранящая стейблкоин-балансы клиентов, ничего не зарабатывает на USDT и получает от USDC только согласованные суммы. Эта разница даёт бизнесу прямой финансовый стимул рассмотреть USDG и помогает объяснить рост числа партнёров с момента запуска в 2024 году.
Вот основные причины, по которым платформы выбирают USDG, а не более крупных конкурентов:
- Доход от свободных средств: остатки клиентов становятся источником выручки, и платформе не нужно запускать собственный стейблкоин, резервировать его обеспечение или получать на него лицензию.
- Вознаграждения пользователям: партнёры сами выбирают, какую часть дохода возвращать, что позволяет Kraken, OKX и Robinhood финансировать программы дохода на стейблкоинах, не оплачивая рекламные ставки целиком из собственного баланса.
- Открытый доступ: подходящие компании могут участвовать на одинаковых опубликованных условиях, а не договариваться об индивидуальных дистрибуционных контрактах, выгодных партнёрам с большей переговорной силой.
- Регуляторное покрытие: надзор MAS и MiCA позволяет глобальной бирже листинговать один долларовый токен в Азии и Европе, а не поддерживать отдельные активы для каждой юрисдикции.
- Стимулы для сетей: Сети, включая Mantle, Ink и X Layer, участвуют как партнёры и получают доход от нативно выпущенного предложения, одновременно добавляя регулируемый долларовый актив в свои экосистемы DeFi.
- Чувствительность к ставкам: вознаграждения меняются вместе с доходностью краткосрочных казначейских облигаций. Поэтому доход партнёров растёт и падает вместе с политикой Федеральной резервной системы, которая сейчас удерживает ставку по федеральным фондам между 3,5 % и 4 %.
Что стимулирует распространение USDG?
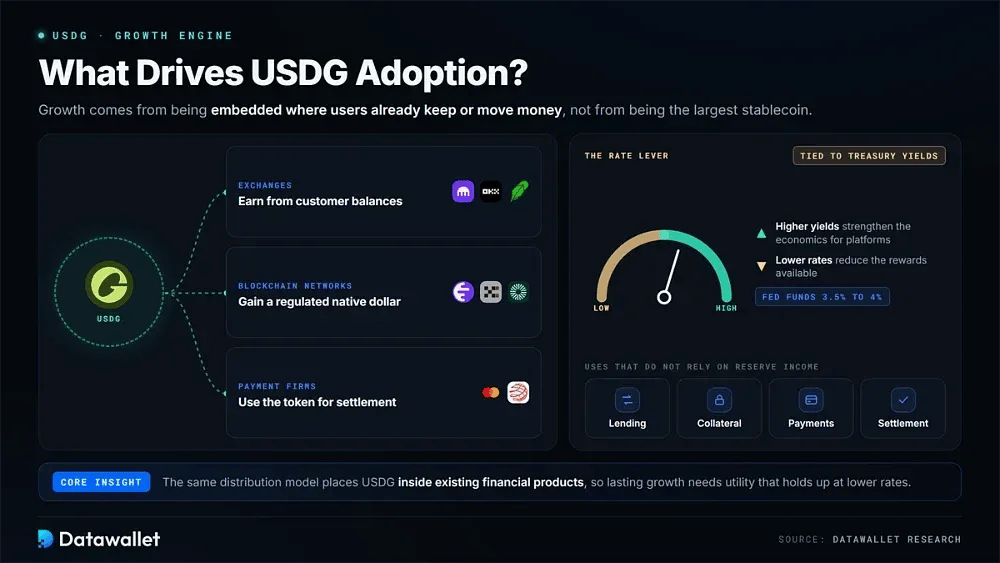
Рост USDG зависит не столько от того, что это крупнейший стейблкоин, сколько от встроенности туда, где пользователи уже хранят или переводят деньги. Биржи могут зарабатывать на остатках клиентов, блокчейн-сети получают регулируемый нативный доллар, а платёжные компании могут использовать токен для расчётов. Та же модель распространения встраивает USDG в существующие финансовые продукты.
Это преимущество тесно связано с доходом, который приносят резервы. Более высокая доходность казначейских облигаций улучшает экономику участвующих платформ, а снижение ставок уменьшает доступные вознаграждения. Поэтому дальнейшее внедрение зависит и от сценариев, не опирающихся только на доход от резервов, включая кредитование, залог, платежи и расчёты.
Регулирование и лицензирование USDG
В отличие от большинства крупных долларовых стейблкоинов, USDG выпущен не американским юрлицом. Его структура обеспечивает регулируемый доступ в Азии и Европе, но создаёт и нерешённую проблему в США по мере приближения даты вступления в силу нового федерального закона о стейблкоинах.
Надзор в Сингапуре и Европе
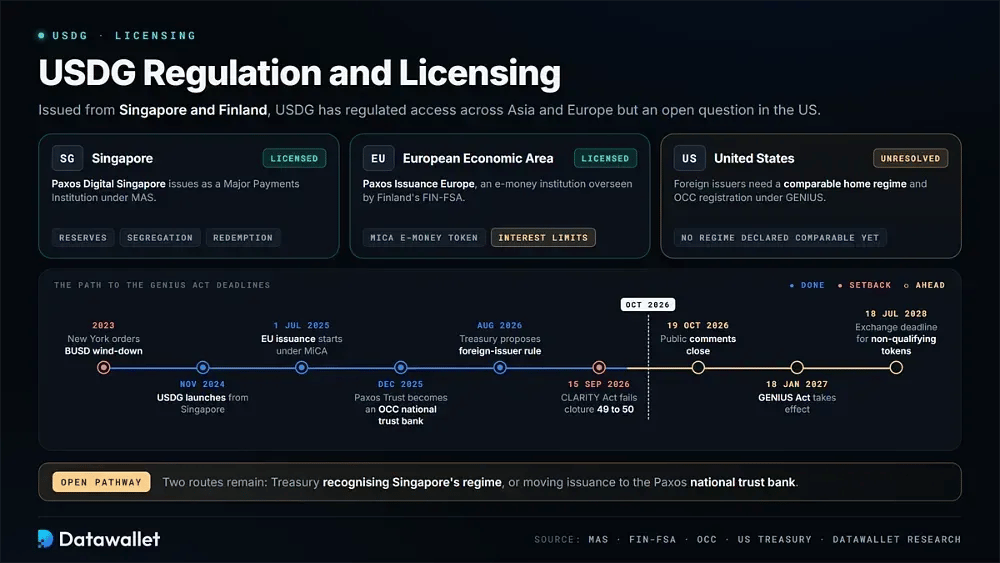
Paxos Digital Singapore выпускает USDG как Major Payments Institution под надзором Monetary Authority of Singapore. Компания работает в рамках регуляторных требований к стейблкоинам, охватывающих резервы, раздельное хранение и погашение. Paxos создала сингапурскую базу после прекращения в 2023 году выпуска BUSD, которое было предписано компании регуляторами Нью-Йорка.
Выпуск в Европе начался 1 июля 2025 года через Paxos Issuance Europe — учреждение электронных денег под надзором финского FIN-FSA. MiCA рассматривает USDG как токен электронных денег. Держатели в блоке имеют установленное законом право погашения по номиналу, а биржи с лицензией MiCA могут его листинговать.
MiCA также ограничивает выплату процентов по токенам электронных денег, что меняет возможности работы программ вознаграждений в Европейской экономической зоне. В раскрытиях Global Dollar Network говорится, что вознаграждения по-прежнему подпадают под юрисдикционные ограничения. Поэтому функции, которые рекламируются в других регионах, могут отличаться или быть недоступны клиентам из стран блока.
Открытый вопрос в США
Закон GENIUS Act вступает в силу 18 января 2027 года и содержит отдельные положения для долларовых токенов иностранных эмитентов. USDG выпускается в Сингапуре и Финляндии, поэтому ряд положений напрямую влияет на его статус в США.
Вот как сейчас обстоит дело с USDG в рамках правил США для стейблкоинов:
- Статус эмитента: Paxos Trust Company преобразована в национальный трастовый банк под надзором OCC в декабре 2025 года. Эта структура выпускает PYUSD и USDP, тогда как USDG выпускают зарубежные аффилированные компании.
- Путь для иностранных эмитентов: согласно GENIUS Act, иностранные эмитенты могут обслуживать американских клиентов, только если Минфин сочтёт их национальный режим регулирования сопоставимым, а эмитент зарегистрируется в OCC.
- Предложение Минфина: этот процесс описывает правило, предложенное в августе 2026 года. Публичные комментарии принимаются до 19 октября, а регуляторы пока не признали ни один иностранный режим сопоставимым.
- Ключевые даты: ограничения для иностранных эмитентов начнут действовать с вступлением закона в силу в январе 2027 года. Биржи должны уложиться в жёсткий срок до 18 июля 2028 года для предложения любого токена, не отвечающего требованиям.
- Проверка вознаграждений: предлагаемые правила OCC исходят из презумпции, что соглашения о доходности с третьими сторонами нарушают запрет на выплату процентов эмитентом; такая трактовка станет важной, если выпуск USDG переместится в американскую юрисдикцию.
- Законопроект застопорился: CLARITY Act разрешил бы вознаграждения за активность, но запретил бы пассивную доходность на остатки. Законопроект не прошёл голосование о прекращении дебатов в Сенате со счётом 49 к 50 15 сентября 2026 года.
- Открытый путь: возможные варианты — признание Казначейством сингапурского регулирования или перенос выпуска в национальный трастовый банк. Независимые трекеры в октябре 2026 года по-прежнему описывали разрешение на USDG в США как нерешённый вопрос.
USDG в Robinhood Chain и за её пределами
Расширение на другие сети стало главным рычагом роста USDG в 2026 году. Paxos не пытался охватить все доступные сети. Вместо этого нативный выпуск сочетался с партнёрами, контролирующими значимое распределение, и Robinhood Chain пока служит самым ясным примером.
Запуск Robinhood Chain изнутри
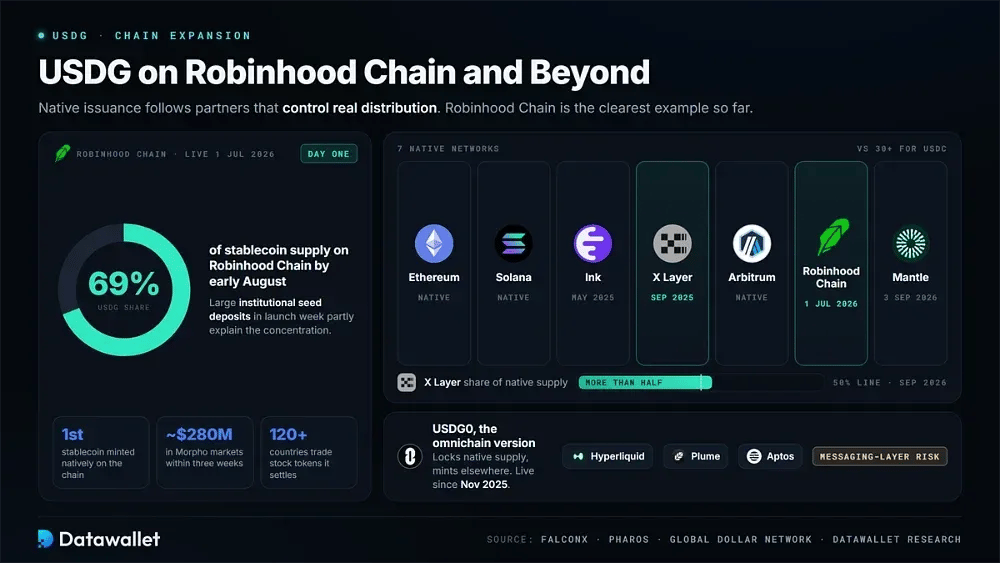
Robinhood Chain запущена 1 июля 2026 года как Layer 2 на базе Arbitrum для токенизированных активов. USDG появился в первый же день и стал первым стейблкоином сети, выпущенным нативно, что с самого начала отвело ему центральную роль.
Вот что определяет позицию токена в Robinhood Chain:
- Первый выпуск: USDG стал первым стейблкоином, выпущенным нативно в Robinhood Chain, что позволяет разработчикам использовать регулируемый расчётный доллар, не завися от токенов, переведённых через мост из основной сети Эфириум.
- Настройка Earn по умолчанию: Robinhood Earn конвертирует доллары клиентов в USDG, а затем отдаёт токены в заём через хранилища Morpho, которыми управляет Steakhouse Financial. Ethena, Spark и Maple обеспечивают рынки залога.
- Ранний масштаб:⟧ исследование FalconX оценило, что рынки Morpho в этой сети достигли примерно 280 млн долларов за три недели, причём на хранилище Steakhouse USDG пришлась большая часть депозитов.
- Доля в сети: к началу августа USDG составлял около 69 % предложения стейблкоинов в Robinhood Chain. Отчасти эту концентрацию объясняют крупные институциональные стартовые депозиты в неделю запуска.
- Акционные токены: токенизированные акции торгуются круглосуточно в сети более чем в 120 странах. USDG служит обеспечением и расчётным активом для новых площадок токенизированных акций.
- Лимиты на переводы: Robinhood разрешает ввод и вывод средств в USDG через Эфириум, Solana и Robinhood Chain. Переводы через Robinhood Chain остаются недоступными для клиентов в Нью-Йорке.
X Layer, Ink, Mantle и USDG0
Сети, принадлежащие биржам, удерживают значительную долю USDG в обращении. Kraken запустила токен в Ink в мае 2025 года, а затем в сентябре того же года его запустила OKX в X Layer. Аналитика Pharos показала, что к сентябрю 2026 года более половины всего USDG, выпущенного в нативном виде, находилось только в X Layer.
Mantle присоединилась 3 сентября 2026 года как партнёр по развёртыванию и сетевой партнёр, добавив USDG наряду с AUSD, USDe и USDT0 в рамках развития токенизированных реальных активов. Нативный выпуск также запущен в Arbitrum. Таким образом, прямая поддержка охватывает семь сетей, тогда как у USDC от Circle — более тридцати.
В других сетях используется USDG0. Paxos Labs запустила омничейн-версию с LayerZero в ноябре 2025 года, сначала охватив Hyperliquid, Plume и Aptos. Такая система быстрее расширяет охват, но держатели USDG0 принимают на себя риск уровня передачи сообщений, который не относится к нативному выпуску в семи основных сетях.
Плюсы и минусы использования USDG
USDG сочетает консервативные резервные активы с моделью стимулов, которую крупным конкурентам сложно повторить. Это также молодой токен с концентрированным распределением, подверженный влиянию регулирования, которое всё ещё развивается. Эти компромиссы важно учесть, прежде чем размещать значительную сумму.
Преимущества использования USDG
Его главные сильные стороны — регуляторный надзор, дистрибуция и способ распределения дохода от резервов. Эти особенности помогают объяснить, почему обращающееся предложение более чем утроилось за семь месяцев 2026 года.
Основные преимущества USDG для держателей и компаний:
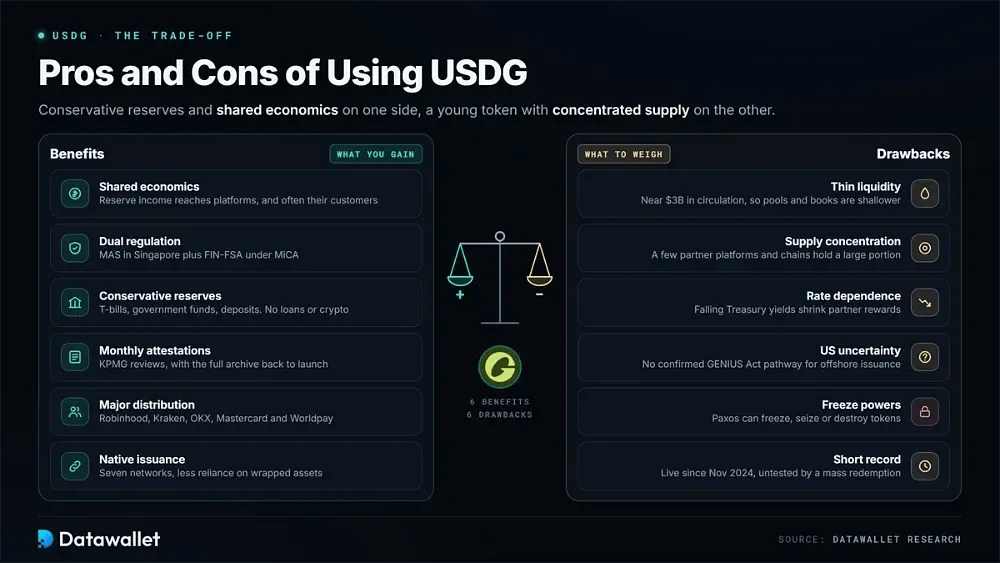
- Общая экономика: доход от резервов получают платформы-распространители, и многие из них возвращают часть клиентам. Держатели USDT и USDC редко получают сопоставимое вознаграждение по умолчанию.
- Двойное регулирование: надзор MAS в Сингапуре и FIN-FSA в рамках MiCA даёт институтам в Азии и Европе долларовый токен, который могут одобрить комплаенс-команды.
- Консервативные резервы: обеспечение состоит из казначейских векселей, государственных фондов денежного рынка и банковских депозитов. Кредитов, корпоративного долга, криптозалога и драгоценных металлов в нём нет.
- Ежемесячные аттестации: KPMG проверяет отчёт о резервах каждый месяц. Paxos публикует полный архив с момента запуска, что позволяет любому сравнить обеспечение резервами с находящимся в обращении предложением.
- Крупное распространение: Robinhood, Kraken, OKX, Mastercard и Worldpay делают токен доступным сотням миллионов пользователей через продукты и счета, которыми те уже пользуются.
- Нативный выпуск: прямой минтинг в семи сетях, включая Эфириум, Solana и Robinhood Chain, снижает зависимость от обёрнутых активов и от эксплойтов мостов, затрагивавших другие токены.
Недостатки использования USDG
Главные слабые стороны — короткая история работы, концентрированное предложение и неопределённый регуляторный статус в США. Высококачественные резервы не решают эти проблемы, а некоторые из них уже влияют на торговлю токеном и его поведение на практике.
Недостатки, которые стоит учесть, прежде чем держать USDG:
- Низкая ликвидность: объём в обращении около 3 млрд долларов остаётся малой долей от USDC или USDT. Поэтому пулы DeFi и книги ордеров на биржах менее глубокие, особенно за пределами основных партнёрских площадок.
- Концентрация предложения: Значительная часть USDG находится на небольшом числе платформ-партнёров и сетей. Изменение стратегии одного дистрибьютора может быстро и заметно сократить обращение.
- Зависимость от ставок: Доходность казначейских облигаций финансирует вознаграждения партнёров. Снижение процентных ставок уменьшило бы стимул для бирж продвигать USDG вместо конкурирующих долларовых стейблкоинов.
- Неопределённость в США: USDG выпускается за пределами США и пока не имеет подтверждённого пути по закону GENIUS Act, поэтому его долгосрочная доступность на американских платформах остаётся неясной, пока регуляторы завершают разработку правил.
- Право блокировки: Paxos может замораживать, изымать или уничтожать токены в соответствии со своими условиями. Самостоятельное хранение не устраняет этот централизованный контроль, которого нет у децентрализованных активов.
- Короткая история: USDG был запущен в ноябре 2024 года и пока не сталкивался с банковским кризисом или массовым погашением. Трекеры цен также зафиксировали как минимум одну нестабильную раннюю котировку.
Где купить USDG
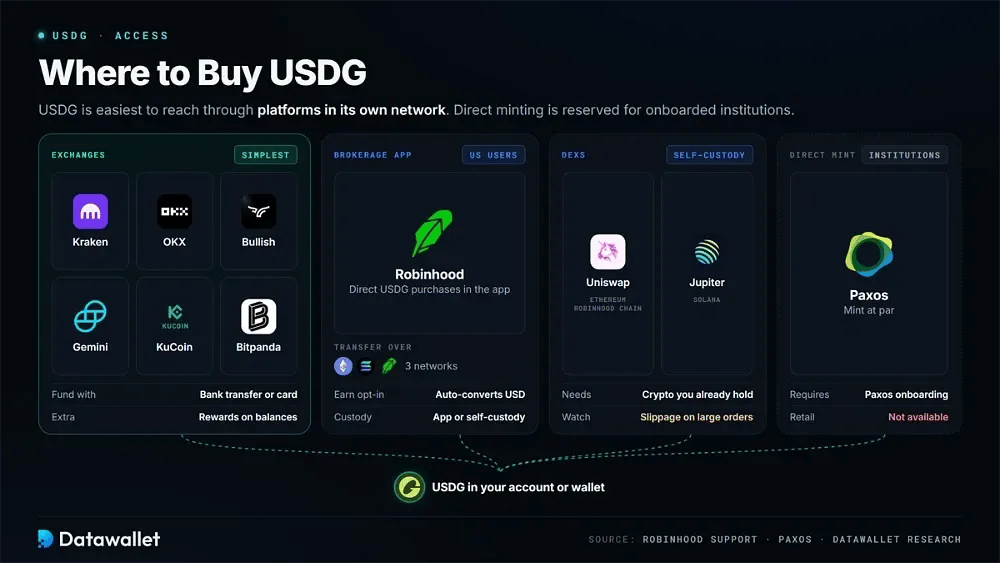
USDG проще всего получить через платформы его сети. Централизованные биржи предлагают фиатные on-ramp, брокерские приложения могут автоматически конвертировать доллары, а децентрализованные площадки обслуживают тех, у кого уже есть криптовалюта. Прямой выпуск доступен только институтам, прошедшим онбординг Paxos.
Для большинства покупателей централизованные биржи — самый простой вариант. Kraken и OKX принимают банковские переводы и оплату картой, предлагают USDG к доллару и основные токены, а также начисляют вознаграждения на остатки. Bullish, Gemini, KuCoin и Bitpanda предоставляют дополнительные рынки для клиентов в США, Азии и Европе.
Robinhood предлагает простой путь для пользователей из США. Приложение поддерживает прямую покупку USDG и перевод через Эфириум, Solana и Robinhood Chain. Подходящие клиенты, подключившие продукт Robinhood Earn с самостоятельным хранением, получают автоматическую конвертацию долларовых депозитов в USDG для ончейн-кредитования.
Пользователи, предпочитающие самостоятельное хранение, могут сделать обмен на USDG через децентрализованные биржи, такие как Uniswap в Эфириум и Robinhood Chain или Jupiter в Solana. Во время сделки средства остаются на самостоятельном хранении. Однако глубина пулов меньше, чем для USDC, поэтому при крупных ордерах стоит внимательно следить за указанным проскальзыванием.
USDG и конкурирующие стейблкоины
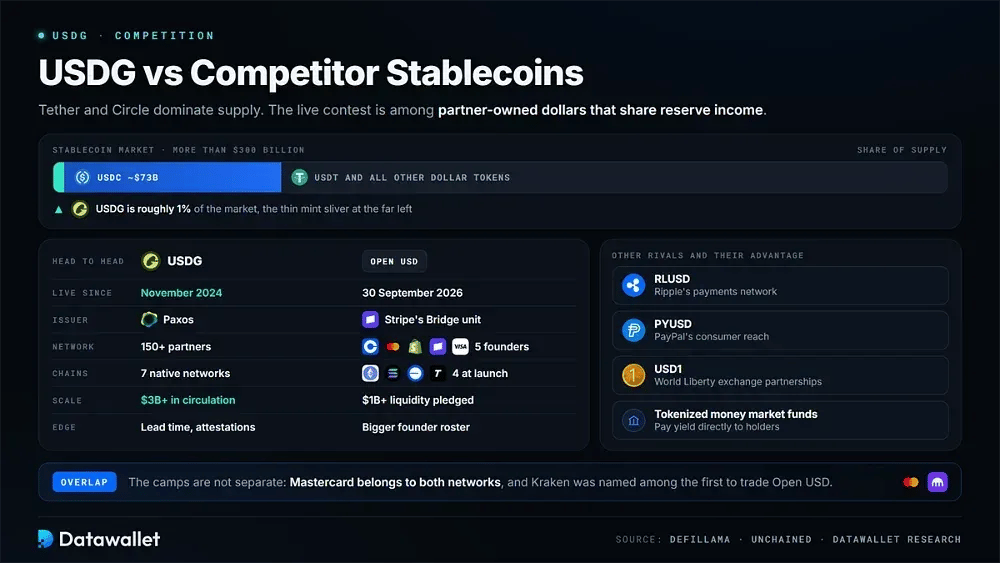
Рынок стейблкоинов превышает 300 млрд долларов, при этом на USDG приходится примерно 1 %. Tether и Circle по-прежнему доминируют в общем объёме предложения. Более активная конкуренция формируется среди долларовых токенов, принадлежащих партнёрам, которые направляют доход от резервов дистрибьюторам. Эту категорию фактически открыл USDG, запущенный в конце 2024 года.
Open USD — самый очевидный прямой конкурент. Он запущен 30 сентября 2026 года в сетях Ethereum, Solana, Base и Tempo. Токен выпускает подразделение Bridge компании Stripe, резервы хранятся в BlackRock, Lead Bank и BNY, а сеть совместно основали Coinbase, Mastercard, Shopify, Stripe и Visa.
Состав основателей шире, а начальная ликвидность глубже: заявлено более 1 млрд долларов. У USDG, для сравнения, почти двухлетнее преимущество во времени, опубликованные аттестации и устоявшиеся интеграции. Группы не полностью разделены: Mastercard входит в обе сети, а Kraken назвали среди первых площадок, которые, как ожидается, начнут торговать Open USD.
Другие конкуренты опираются на иные преимущества. RLUSD использует платёжную сеть Ripple, а PYUSD выигрывает от потребительского охвата PayPal. 1 $ опирается на партнёрства бирж с World Liberty Financial, а токенизированные фонды денежного рынка напрямую выплачивают доходность. Отличительная черта USDG — действующая открытая структура с публичными подтверждениями, к которой могут присоединиться подходящие дистрибьюторы.
Безопасен ли USDG?
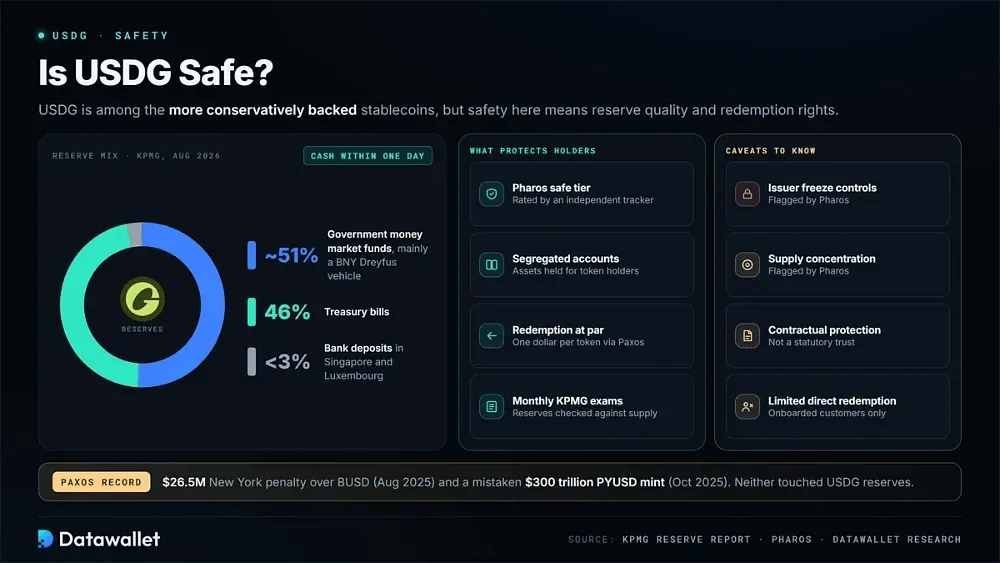
USDG относится к более консервативно обеспеченным стейблкоинам, но это не делает его безрисковым. Здесь безопасность означает прежде всего качество резервов и права на погашение. Независимый трекер стейблкоинов Pharos относит USDG к безопасной категории, называя основными оговорками возможность заморозки со стороны эмитента и концентрацию предложения.
Проверка KPMG в августе 2026 года показала, что примерно 51 % резервов хранилось в государственных фондах денежного рынка, в основном в продукте BNY Dreyfus. Казначейские векселя составляли 46 %, а депозиты в банках Сингапура и Люксембурга — менее 3 %. Любую категорию резервов можно конвертировать в наличные в течение одного дня.
Структура резервов тоже важна. Активы хранятся на обособленных счетах для держателей токенов, хотя эта защита носит договорный характер, а не является законным трастом. Напрямую через Paxos погашать токены могут только прошедшие онбординг клиенты. Остальные держатели зависят от бирж и маркет-мейкеров, которые поддерживают цену токена на уровне номинала.
Более широкая история Paxos даёт дополнительный контекст. В августе 2025 года компания выплатила регуляторам Нью-Йорка штраф в размере 26,5 млн долларов за нарушения в сфере комплаенса, связанные с BUSD. В октябре 2025 года она по ошибке выпустила PYUSD на сумму 300 трлн долларов, а вскоре после этого сожгла излишек. Ни один из инцидентов не затронул резервы USDG.
Будущее USDG
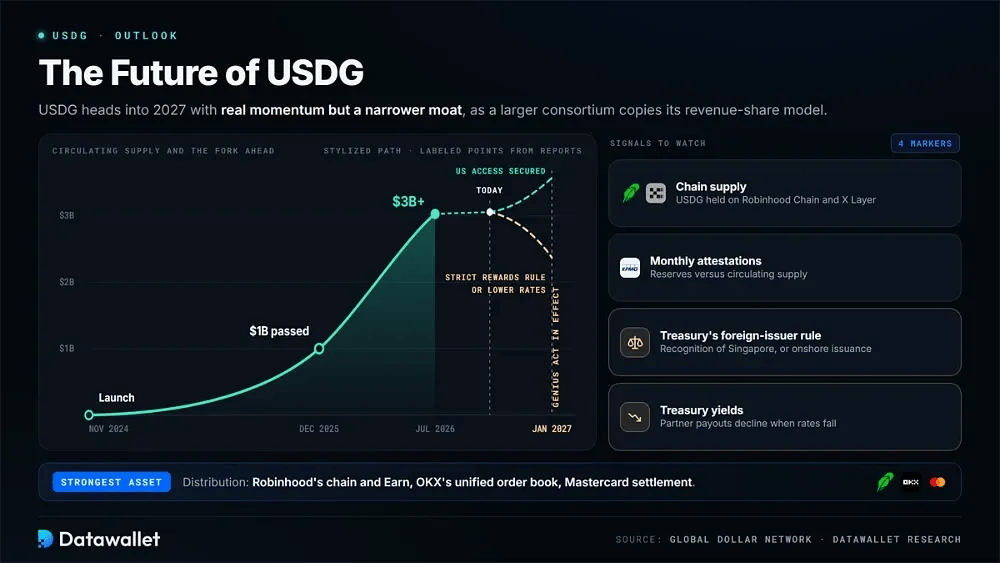
USDG подходит к 2027 году с серьёзным импульсом, но с менее прочной защитой, чем год назад. Предложение выросло втрое за семь месяцев. При этом структуру распределения доходов, которую он ввёл первым, теперь копирует консорциум, участники которого крупнее и обладают значительно более мощными балансами.
Дистрибуция остаётся самой сильной частью модели. Robinhood подключил USDG к своему блокчейну, продукту Earn и стратегии токенизированных акций. OKX включил его в единый стакан заявок. Расчёты через Mastercard открывают доступ к карточным потокам, которых сейчас могут достичь лишь немногие стейблкоины.
Регулирование может определить, насколько далеко распространится это преимущество. Признание режима Сингапура Минфином США или переход к выпуску через национальный трастовый банк Paxos в значительной мере обеспечили бы доступ к американскому рынку. Же��сткое окончательное толкование вознаграждений третьих сторон, напротив, могло бы ослабить стимул, который сейчас отличает USDG от более крупных конкурентов.
На экономику повлияют и процентные ставки. Выплаты партнёрам снижаются при падении доходности казначейских облигаций, поэтому долгосрочный рост зависит от полезности, сохраняющейся при низких ставках, прежде всего в платежах, обеспечении и расчётах. Самые ясные сигналы, за которыми стоит следить, — предложение в Robinhood Chain и X Layer, ежемесячные подтверждения и правило Казначейства для иностранных эмитентов.
Выводы
USDG показал, что стейблкоин может быстро расти, если делиться доходом от резервов с компаниями, отвечающими за его распространение. Менее чем за два года он охватил более 150 партнёров и достиг 3 млрд долларов в обращении, при этом резервы хранятся в казначейских векселях, государственных денежных фондах и наличных под надзором двух регуляторов.
Большинство нерешённых вопросов связано с самим токеном, а не с его резервным портфелем. Правила США для иностранных эмитентов остаются незавершёнными. Open USD сейчас привлекает многих из тех же партнёров, а значительная доля предложения находится на небольшой группе платформ, коммерческие приоритеты которых могут измениться.
Для обычных пользователей решение практическое. USDG хорошо работает на платформах, которые его поддерживают и делятся вознаграждением, если держатели принимают централизованное право замораживания, меньшую ликвидность, чем у более крупных конкурентов, и доходность, определяемую отдельными платформами. Сравните его с самыми безопасными стейблкоинами, прежде чем концентрировать сбережения в одном токене.