Что такое Pendle Finance?
Pendle Finance — децентрализованный протокол, создающий ончейн-рынок доходности. Он позволяет пользователям пополнять баланс активами, приносящими доходность, а затем разделяет их на два отдельных токена, чтобы будущую доходность можно было покупать, продавать и торговать независимо от базовой основной суммы, подобно инструментам с фиксированным доходом в традиционных финансах.
Основной механизм — токенизация доходности. Каждое пополнение создаёт Principal Token, который погашается один к одному при наступлении срока, и Yield Token, который передаёт переменную доходность актива до истечения срока. Это позволяет консервативным пользователям зафиксировать гарантированную фиксированную ставку, а трейдерам — спекулировать на том, куда движется доходность, и всё это в среде без разрешений.
Запущенный в июне 2021 года сооснователями TN Lee и Vu Nguyen, Pendle набрал силу во время волн ликвидного стейкинга и рестейкинга, интегрировав такие активы, как stETH от Lido, а позднее USDe от Ethena. Его общая заблокированная стоимость выросла с примерно 230 млн долларов в начале 2023 года до пика около 8,9 млрд долларов к августу 2025 года на фоне спроса на структурированную доходность.
К 2026 году Pendle стал критически важной инфраструктурой DeFi, контролируя от 50 % до 60 % сектора торговли доходностью почти без прямых конкурентов. Бывшие соперники, такие как Element Finance и Yield Protocol, либо сменили бренд, либо закрылись, и Pendle стал тем, что несколько аналитиков называют почти монополией в ончейн-фиксированном доходе.
Как работает Pendle Finance?
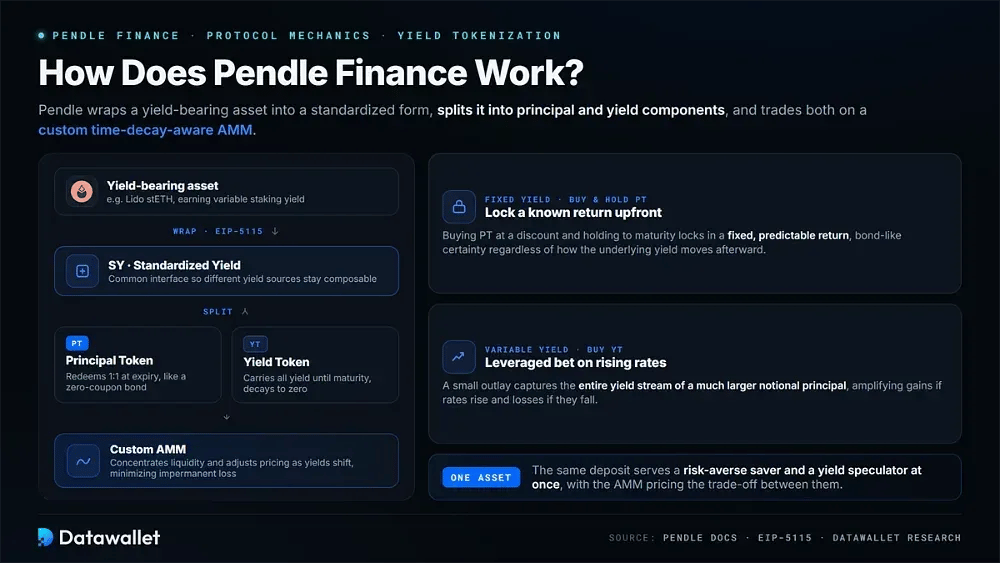
Pendle превращает приносящий доходность актив в стандартизированную форму, разделяет его на компоненты основной суммы и доходности и торгует обоими на собственном AMM. Понимание отдельных элементов помогает разобраться, как на самом деле работают стратегии с фиксированной и переменной доходностью на таких активах, как stETH от Lido:
- Стандартизированная доходность: сначала Pendle оборачивает депозиты в токен SY по стандарту EIP-5115, создавая общий интерфейс, который позволяет подключать к одной системе совершенно разные источники доходности и сохранять композируемость во всём DeFi.
- Основной токен: PT представляет основную сумму пополнения и торгуется со скидкой до погашения, а при наступлении срока гасится один к одному, работая во многом как бескупонная облигация с фиксированной и предсказуемой доходностью.
- Yield Token: YT несёт всю будущую доходность до погашения, позволяя держателям получить кредитное плечо на рост ставок или хеджировать риск доходности, а его стоимость падает до нуля по мере приближения срока истечения.
- Собственный AMM: маркет-мейкер Pendle, учитывающий временной распад, концентрирует ликвидность и корректирует кривые цен по мере изменения доходности, что снижает непостоянные потери для поставщиков ликвидности по сравнению со стандартной моделью с постоянным произведением.
- Стратегия фиксированной доходности: покупка и удержание PT до погашения фиксирует известную доходность заранее, что привлекает пользователей, которым нужна предсказуемость как у облигаций независимо от последующего изменения базовой доходности.
- Стратегия с переменной доходностью: покупка YT — это ставка с плечом на рост доходности, поскольку небольшие затраты дают весь поток доходности по гораздо большей номинальной сумме.
Разбираемся с PT и YT на примере
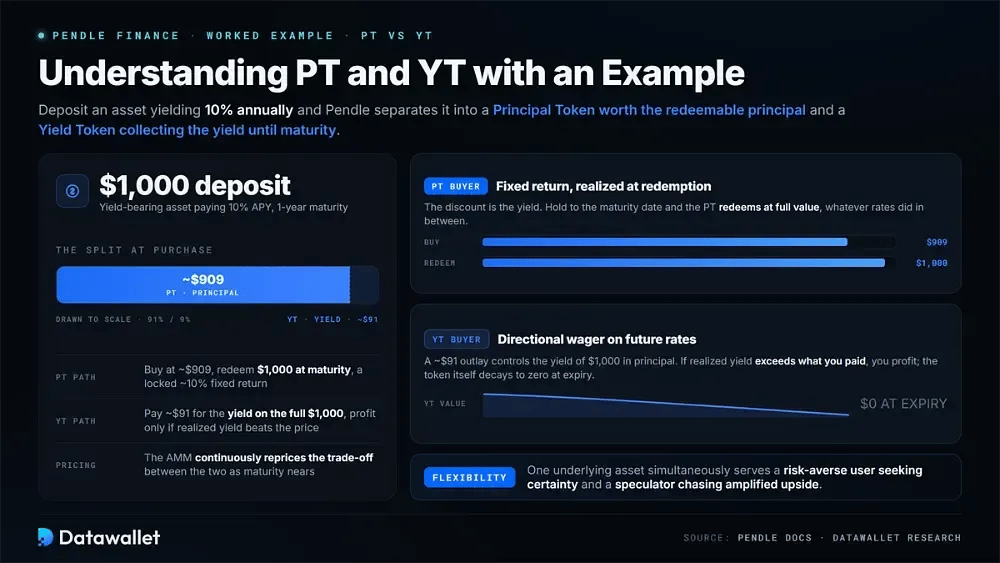
Простой пример поможет понять разделение. Допустим, вы вносите актив с доходностью 10 % годовых; Pendle разделяет его на Principal Token (PT), равный возвращаемой основной сумме, и Yield Token (YT), который собирает доходность до погашения.
Если вы покупаете PT со скидкой, вы фиксируете доход, который будет получен при погашении по полной стоимости в дату погашения. Если же вы покупаете YT, вы получите прибыль только в том случае, если фактическая доходность превысит уплаченную вами сумму, так что это направленная ставка на будущие ставки.
Именно это разделение обеспечивает гибкость Pendle. Один и тот же базовый актив может одновременно подходить осторожному пользователю, ищущему определённость, и спекулянту, гонящемуся за усиленным ростом, а AMM непрерывно оценивает компромисс между ними по мере приближения срока погашения.
Продукты и стратегии Pendle
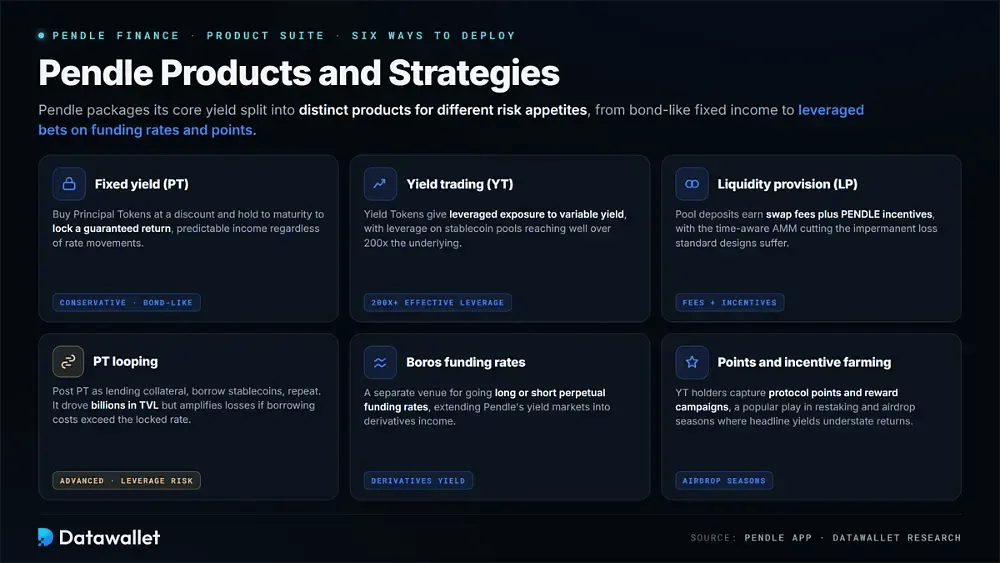
Pendle упаковывает своё базовое разделение доходности в несколько отдельных продуктов, каждый из которых рассчитан на разное отношение к риску. Понимание того, что делает каждый из них, помогает увидеть, как трейдеры на самом деле размещают капитал на платформе:
- Фиксированная доходность (PT): покупка Principal Tokens со скидкой и удержание до погашения фиксирует гарантированный доход. Это консервативный продукт, похожий на облигацию, который подходит пользователям, желающим предсказуемого дохода независимо от изменения ставок.
- Торговля доходностью (YT): покупка токенов доходности даёт экспозицию с кредитным плечом к переменной доходности, позволяя трейдерам с бычьими ожиданиями усиливать прибыль при росте ставок; на пулах стейблкоинов кредитное плечо достигает значения заметно выше 200x от базового актива.
- Предоставление ликвидности (LP): пополнение пула приносит комиссии за обмен и стимулы PENDLE, а AMM с учётом времени концентрирует ликвидность вблизи срока погашения, снижая непостоянные потери, от которых страдают стандартные модели.
- Лупинг PT: опытные пользователи вносят PT как залог на рынках кредитования, занимают стейблкоины и повторяют цикл, чтобы увеличить позицию с фиксированной доходностью. Эта стратегия привела к росту TVL на миллиарды, но усиливает убытки, если стоимость заимствования превышает зафиксированную ставку.
- Ставки финансирования Boros: отдельная площадка Boros позволяет трейдерам открывать длинные и короткие позиции по ставкам финансирования бессрочных контрактов, расширяя рынки доходности Pendle за пределы спот-активов на доход от деривативов.
- Очки и фарминг стимулов: держатели YT получают очки протоколов и награды от кампаний по базовым активам. Это популярная стратегия в периоды ликвидного рестейкинга и аирдропов, когда заявленная доходность занижает совокупную прибыль.
Как Pendle зарабатывает
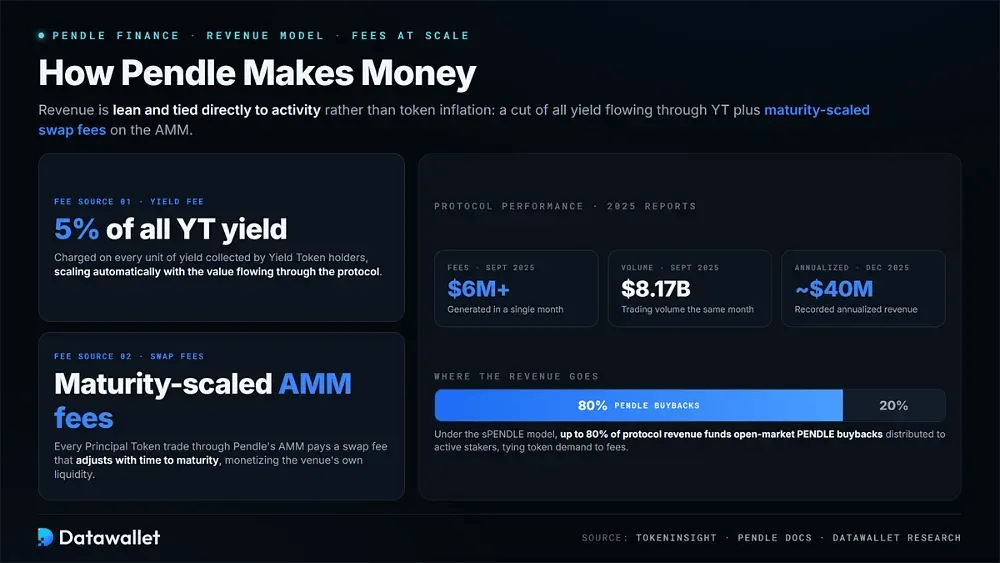
Модель выручки Pendle экономная и напрямую привязана к активности, а не к инфляции токена. Протокол берёт комиссию 5 % со всей доходности, собранной Yield Tokens, а также комиссии за обмен, масштабируемые по сроку погашения, со сделок с Principal Token через свой AMM.
Эти комиссии складываются при больших объёмах. В сентябре 2025 года протокол получил более 6 млн долларов комиссий при объёме торгов примерно 8,17 млрд долларов, а к отчёту за декабрь 2025 года его годовая выручка составила около 40 млн долларов, из которой 80 % теперь идёт на выкуп PENDLE по модели sPENDLE.
Доходность и APY Pendle в 2026 году
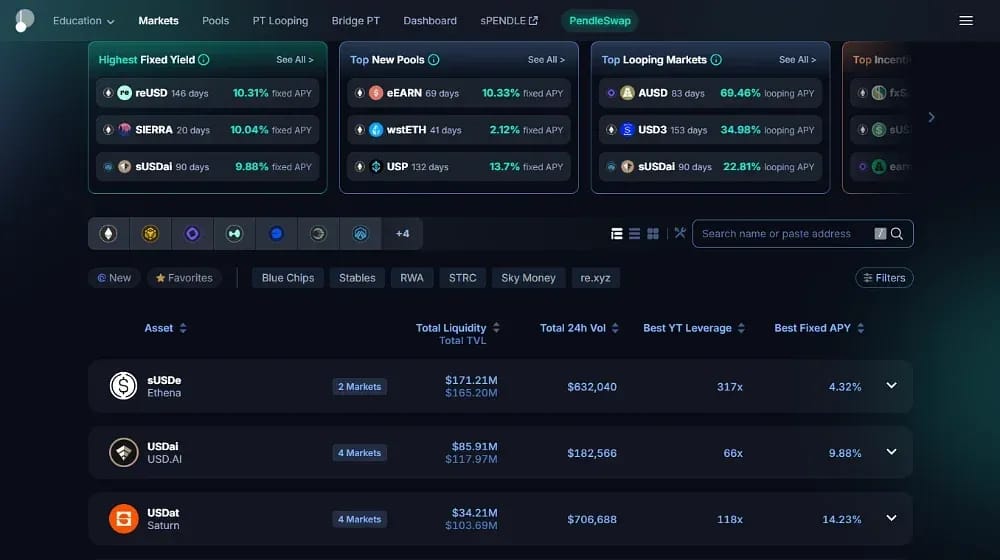
Главная привлекательность Pendle — сама доходность, а ставки сильно различаются в зависимости от актива, срока погашения и рыночных условий. Ниже приведены типичные фиксированные APY в крупных пулах в середине 2026 года, хотя актуальные ставки постоянно меняются:
Разницу объясняют две причины. Пулы стейблкоинов, связанные с новыми или более рискованными протоколами, платят заметно больше, чем первоклассные активы для стейкинга вроде stETH, а подразумеваемый фиксированный APY по PT обычно на один-три пункта ниже спотовой ставки базового актива, что отражает премию, которую покупатели платят за определённость по сравнению с плавающими ставками по стейблкоинам.
Доходность также зависит от траектории и может быстро снижаться. Например, ставка sUSDe от Ethena за несколько месяцев упала с более чем 12 % до менее чем 5 % по мере остывания финансирования бессрочных контрактов. Именно такая волатильность делает фиксацию ставки в Pendle полезной для тех, кто хочет зафиксировать доход до его снижения.
Для тех, кто гонится за доходностью, сторона YT вместо этого предлагает потенциал роста с кредитным плечом. Поскольку YT стоит лишь долю базового актива, небольшие вложения дают контроль над потоком доходности гораздо большего номинального объёма. Это приносит непропорционально высокую прибыль, если реализованная доходность превысит подразумеваемую рыночную ставку, либо полную потерю премии YT, если этого не произойдёт.
Как пользоваться Pendle Finance
Начать работу с Pendle несложно, когда вы понимаете, какая стратегия подходит вашим целям. Ниже описан порядок действий: подключение, выбор рынка и открытие позиции с фиксированной или переменной доходностью:
- Подключите кошелёк: перейдите в приложение Pendle и подключите кошелёк с самостоятельным хранением, например MetaMask, затем выберите сеть для торговли: Эфириум, Arbitrum или другую поддерживаемую сеть.
- Изучите рынки: просмотрите доступные пулы: для каждого указаны базовый актив, дата погашения, фиксированная APY по PT и подразумеваемая доходность по YT, так что вы можете сравнить возможности до того, как вложить средства.
- Выберите стратегию: решите, нужна ли вам фиксированная доходность через покупку PT, доходность с плечом через покупку YT или предоставление ликвидности ради комиссий за обмен и стимулов из выбранного пула.
- Покупка PT ради фиксированной доходности: Приобретайте Principal Tokens со скидкой, чтобы зафиксировать гарантированный доход; по наступлении срока погашения пула их можно обменять на базовый актив один к одному.
- Покупка YT ради переменной доходности: приобретайте Yield Tokens, чтобы получить усиленную экспозицию на рост доходности, помня, что токен амортизируется до нуля к моменту погашения, поэтому важны время входа и направление ставок.
- Предоставление ликвидности: сделайте пополнение пула Pendle, чтобы получать долю торговых комиссий и стимулы PENDLE; AMM спроектирован так, чтобы ограничивать непостоянные потери по сравнению со стандартной биржей.
- Управление при погашении: погасите PT по истечении срока и получите базовый актив, востребуйте накопленную доходность по YT до экспирации или перенесите позиции на новый срок погашения, чтобы сохранить непрерывную экспозицию.
Что такое Boros и торговля ставкой финансирования?
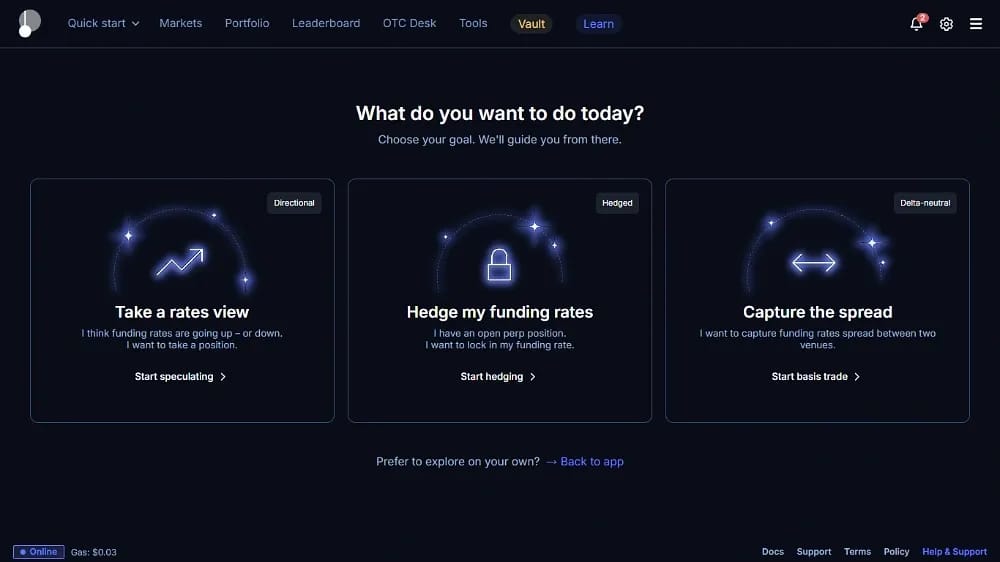
Крупнейшее расширение Pendle — Boros, платформа, которая распространяет торговлю доходностью за пределы ончейн-активов на ставки финансирования бессрочных фьючерсов. Запущенная в начале 2025 года, она открыла совершенно новый рынок, ранее недоступный через децентрализованные финансы.
Boros работает за счёт токенизации ставок финансирования в Yield Units. Каждая YU отражает поток ставки финансирования одной единицы базового актива, например одного BTC на Hyperliquid, позволяя трейдерам открывать длинные или короткие позиции по ставкам, не владея активом и не делая ставку на направление его цены.
Адресуемый рынок огромен. Объём торговли ставками финансирования по бессрочным контрактам превышает 150 млрд долларов в день, а Boros позволяет хеджировать затраты на финансирование, фиксировать ставки для стратегий cash-and-carry или арбитражировать разницу ставок между биржами. По имеющимся данным, в ходе раннего тестирования зафиксировано около 5,5 млрд долларов номинального объёма и 730 000 $ выручки.
В стратегическом плане Boros важен тем, что снижает зависимость дохода Pendle от одного лишь TVL. Комиссии основного протокола растут и падают вместе с объёмом депозитов, а Boros приносит доход от торговли, который может сохраняться на протяжении циклов TVL. Это ключевой элемент тезиса команды о росте в 2026 году: стать полноценной ончейн-площадкой для ставок.
Токен $PENDLE и токеномика sPENDLE
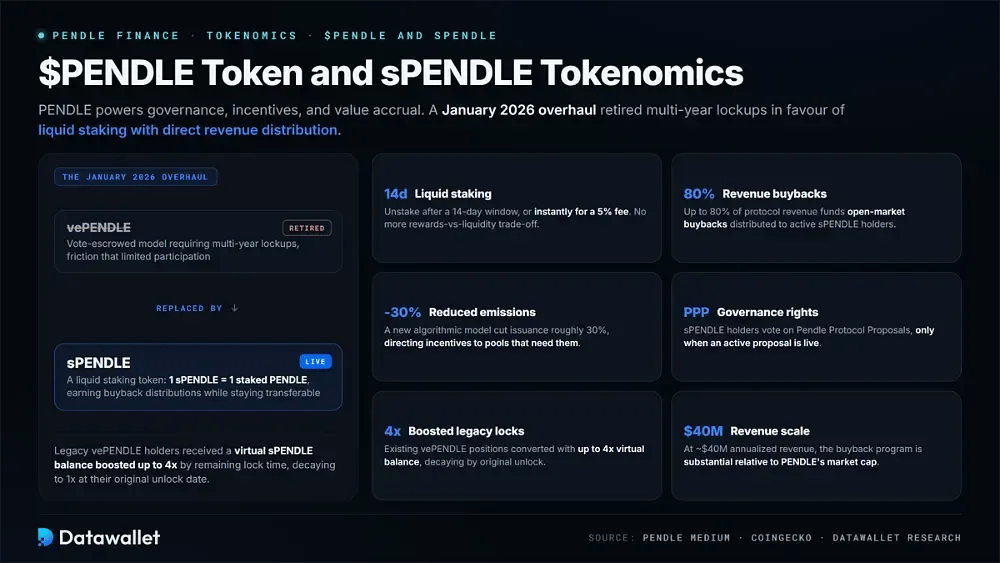
Токен PENDLE обеспечивает управление протоколом, стимулы и накопление стоимости. Это прикладной утилитарный токен стандарта ERC-20, который используется для вознаграждения поставщиков ликвидности, распределения эмиссии и, после крупной перестройки 2026 года, для прямого распределения выручки протокола между stakers через выкуп.
Механика и обоснование новой системы выглядят следующим образом:
- Ликвидный стейкинг: sPENDLE представляет один staked PENDLE и может быть unstaked после 14-дневного периода или сразу с комиссией 5 %, что устраняет прежний выбор между получением вознаграждений и сохранением ликвидности.
- Выкуп за счёт выручки: до 80 % выручки протокола направляется на выкуп PENDLE на открытом рынке; выкупленные токены распределяются между активными держателями sPENDLE, напрямую связывая спрос на токен с комиссиями, которые генерирует протокол.
- Сокращение эмиссии: новая алгоритмическая модель эмиссии сократила общий выпуск токенов примерно на 30 %, направляя стимулы в пулы, которые действительно в них нуждаются, а не через ручное голосование за gauge.
- Права управления: держатели sPENDLE голосуют по предложениям Pendle Protocol, сохраняя децентрализованный контроль над ключевыми решениями, а голосовать нужно только тогда, когда есть активное предложение.
- Усиленные прежние блокировки: действующие держатели vePENDLE получили виртуальный баланс sPENDLE с множителем до 4x в зависимости от оставшегося срока блокировки, который снижается до 1x к исходной дате разблокировки.
- Масштаб выручки: При годовой выручке протокола примерно в 40 млн долларов распределение 80 % на выкуп означает существенную программу выкупа относительно рыночной капитализации PENDLE.
Определяющее изменение произошло в январе 2026 года, когда Pendle отказалась от модели vePENDLE с блокировкой голосов в пользу sPENDLE — токена ликвидного стейкинга. Этот шаг устранил неудобства многолетних блокировок, ограничивавших участие.
Распределение токенов PENDLE
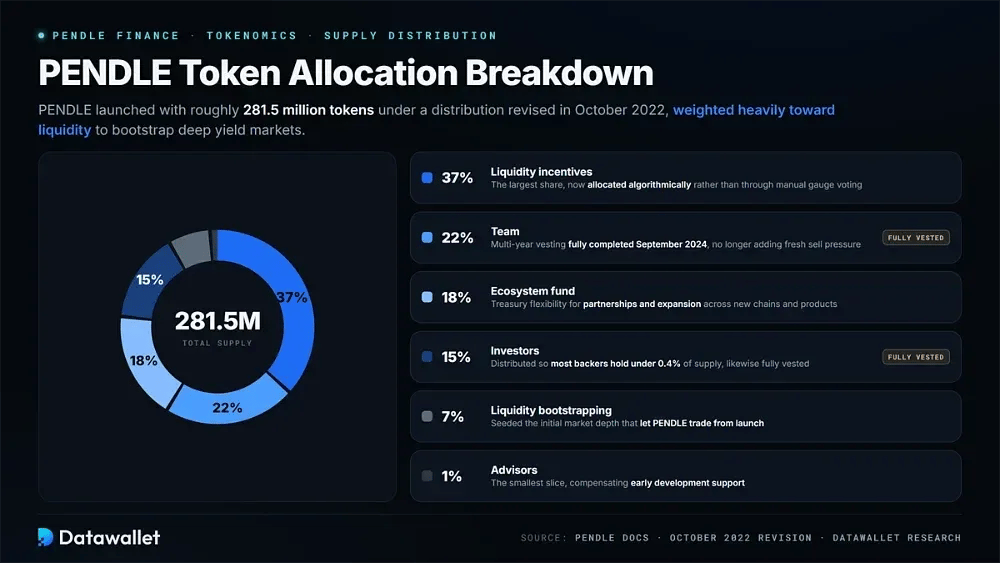
PENDLE запустился с общим предложением примерно в 281,5 млн токенов в рамках распределения, пересмотренного в октябре 2022 года, с сильным уклоном в сторону ликвидности для создания глубоких рынков доходности. Распределение выглядит следующим образом:
- Стимулы для ликвидности: 37 % направляется поставщикам ликвидности — это самая большая доля, что отражает приоритет команды в создании глубоких и ликвидных рынков доходности; теперь она распределяется алгоритмически, а не через ручное голосование по gauge.
- Команда: 22 % зарезервировано для основателей по многолетнему графику вестинга, который полностью завершился в сентябре 2024 года и больше не создаёт нового давления продаж.
- Фонд экосистемы: 18 % направляется на партнёрства, интеграции и инициативы по развитию экосистемы, что даёт казначейству протокола гибкость для финансирования расширения на новые сети и продукты.
- Инвесторы: 15 % досталось инвесторам-вкладчикам, причём распределение намеренно сделано так, что большинство частных инвесторов владеют менее 0,4 % предложения; эта доля также полностью разблокирована.
- Начальная ликвидность: 7 % выделено на создание первоначальной ликвидности, благодаря которой PENDLE торговался с момента запуска, обеспечив раннюю глубину рынка, необходимую для работы токена.
- Советники: 1 % выделено советникам, поддержавшим раннее развитие протокола, — это самая маленькая доля в общем распределении.
Цена и предложение PENDLE
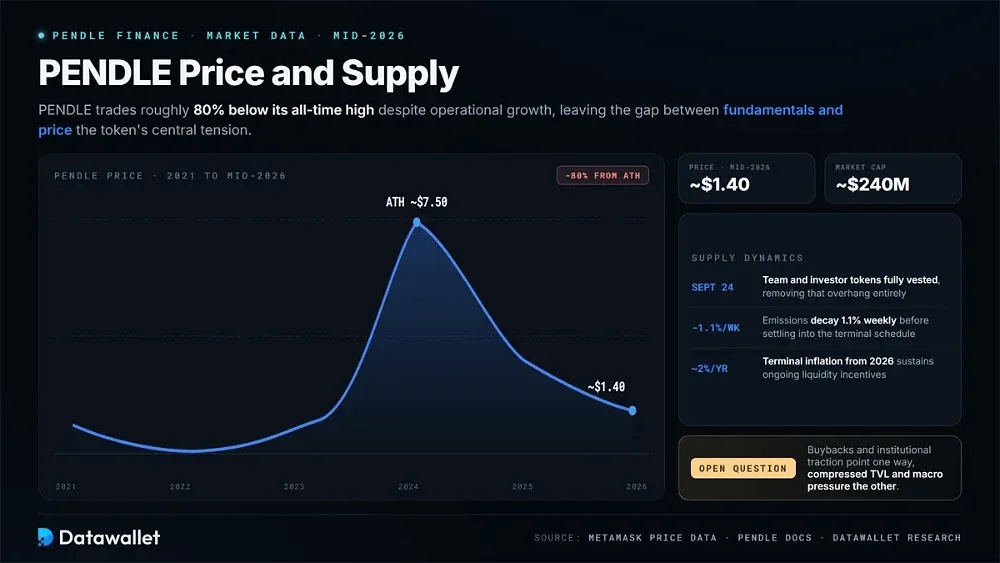
PENDLE не оправдал своей истории. После пика около 7,50 $ к середине 2026 года токен торговался около 1,40 $ при рыночной капитализации около 240 млн долларов, примерно на 80 % ниже исторического максимума, несмотря на операционный рост протокола.
Динамика предложения заметно стабилизировалась. Токены команды и инвесторов полностью разблокированы ещё в сентябре 2024 года, поэтому этот навес снят, а эмиссия снижается на 1,1 % в неделю, после чего с 2026 года выходит на уровень примерно 2 % годовой конечной инфляции для поддержания стимулов к ликвидности.
Главное противоречие для токена — разрыв между фундаментальными показателями и ценой. Выкупы, снижение эмиссии и институциональный интерес указывают в одну сторону, а сжавшийся TVL и более широкое макроэкономическое давление на спрос на доходность — в другую, поэтому переоценка PENDLE остаётся открытым вопросом.
Цитадели и институциональное давление
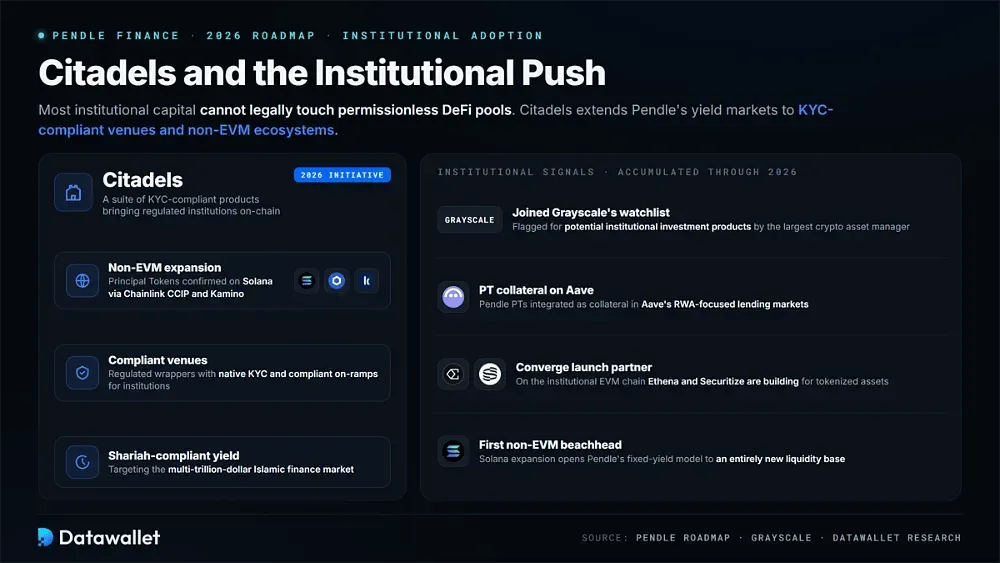
Самая амбициозная инициатива Pendle на 2026 год — Citadels, набор продуктов с поддержкой KYC, призванный привести регулируемые институты и традиционные финансы в ончейн. Она учитывает реальность: большая часть институционального капитала не может на законных основаниях работать с пулами DeFi без разрешений.
Citadels распространяет рынки основной суммы и доходности Pendle на экосистемы без EVM и соответствующие требованиям площадки, включая подтверждённое расширение Principal Tokens на Solana через Chainlink CCIP и Kamino. Проект также нацелен на продукты с доходностью, соответствующие нормам Shariah, открывая доступ к исламскому финансовому рынку объёмом в несколько триллионов долларов.
Институциональные сигналы накапливались в течение 2026 года. Pendle вошёл в список наблюдения Grayscale, его PT-токены были интегрированы в качестве залога на рынках Aave, ориентированных на RWA, а сам протокол стал партнёром по запуску Converge, институциональной EVM-сети, которую Ethena и Securitize создают со встроенным KYC и соответствующими требованиям каналами ввода средств для токенизированных активов.
Безопасен ли Pendle Finance?
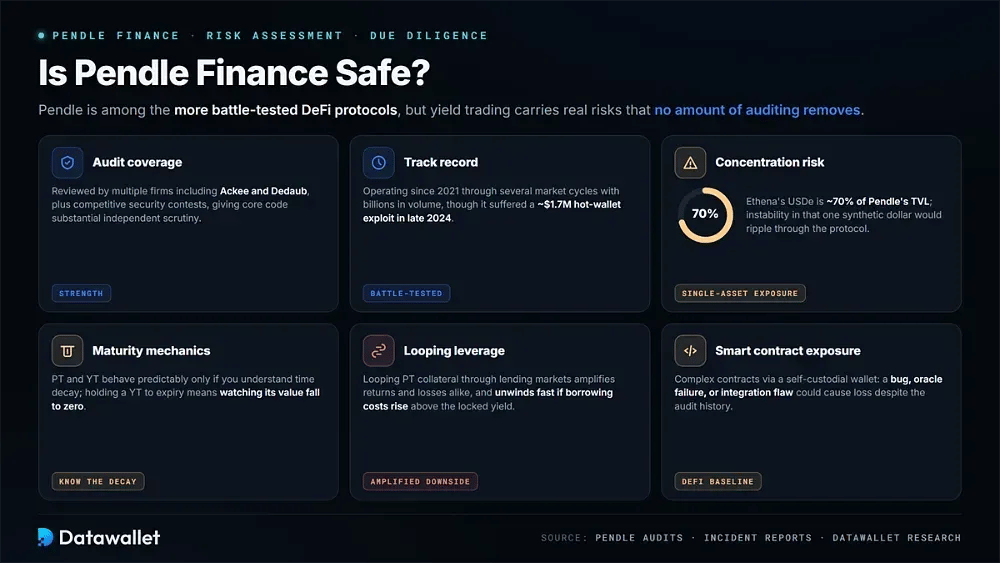
Pendle — один из наиболее проверенных протоколов DeFi, но торговля доходностью сопряжена с реальными рисками, которые не устраняет никакой аудит. Перед вложением капитала стоит учесть следующие факторы:
- Аудит: смарт-контракты Pendle проверяли несколько компаний, включая Ackee и Dedaub, а также проводились конкурсные аудиты в формате соревнований по безопасности, поэтому основной код прошёл серьёзную независимую проверку.
- История работы: Pendle работает с 2021 года, совокупный объём торгов исчисляется миллиардами, и протокол пережил несколько рыночных циклов, хотя в конце 2024 года он пострадал от взлома горячего кошелька на сумму около 1,7 млн долларов.
- Риск концентрации: на USDe от Ethena приходится около 70 % общей заблокированной стоимости Pendle, поэтому любая нестабильность этого единственного синтетического доллара сильно отразилась бы на всём протоколе.
- Механика погашения: значения PT и YT ведут себя предсказуемо, только если пользователи понимают временной распад, а удержание YT до экспирации означает, что его стоимость падает до нуля по мере исчерпания доходности.
- Кредитное плечо с зацикливанием: Популярные стратегии, при которых залог в PT зацикливается через рынки кредитования, усиливают доходы, но также усиливают убытки, и они быстро сворачиваются, если стоимость заимствования превышает зафиксированную доходность.
- Риск смарт-контрактов: как и на любой DeFi-платформе, пользователи взаимодействуют со сложными контрактами через кошелёк с самостоятельным хранением, где ошибка, сбой оракула или изъян интеграции могут привести к потерям, несмотря на обширную историю аудитов.
Pendle и другие протоколы доходности
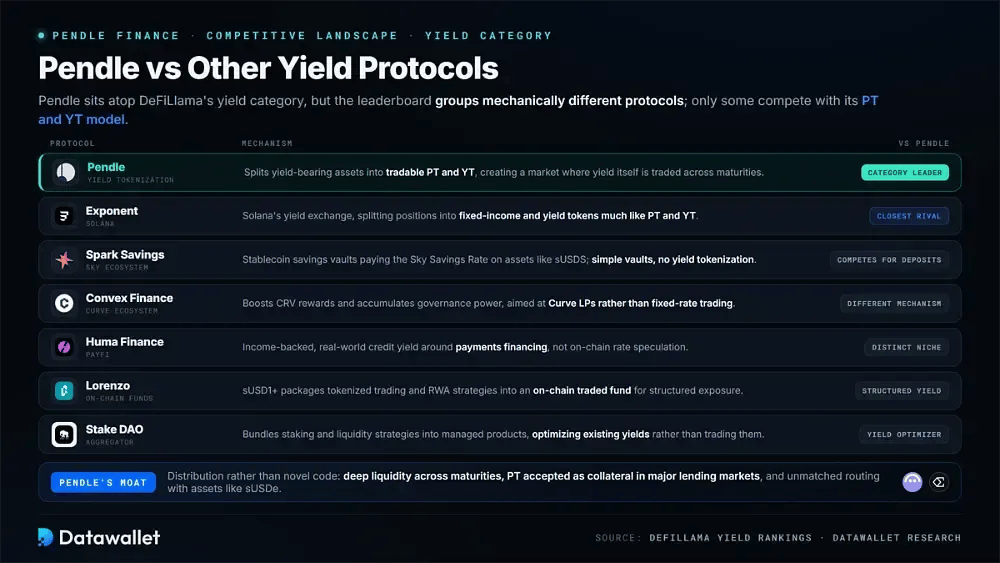
Pendle возглавляет категорию «доходность» на DeFiLlama, но рейтинг объединяет принципиально разные по устройству протоколы, и лишь некоторые из них напрямую конкурируют с его моделью PT и YT.
Как соотносятся основные площадки доходности:
- Spark Savings: продукт экосистемы Sky, предлагающий сберегательные хранилища стейблкоинов, которые выплачивают Sky Savings Rate на активы вроде sUSDS. Spark конкурирует за депозиты тех, кто ищет доходность, но использует простые сберегательные хранилища, а не токенизацию будущей доходности.
- Convex Finance: Построен вокруг экосистемы Curve: Convex усиливает награды CRV для поставщиков ликвидности и накапливает право голоса в управлении. Это совершенно другой механизм, ориентированный на поставщиков ликвидности Curve, а не на торговлю доходностью с фиксированной ставкой.
- Exponent: Самый серьёзный конкурент модели Pendle: Exponent — это биржа доходности на Solana, которая разделяет позиции на токены с фиксированным доходом и токены доходности, во многом как PT и YT, фактически выступая нативным аналогом Pendle на Solana.
- Huma Finance: протокол PayFi, предлагающий доходность по кредитам, обеспеченным доходами и реальными активами. Huma занимает особую нишу финансирования платежей, а не ончейн-спекуляций на ставках, которые определяют основные рынки Pendle.
- Lorenzo: продукт sUSD1+ объединяет токенизированную торговлю и стратегии на реальных активах в ончейн-фонд, торгуемый на рынке. Он нацелен на структурированную доходность, а не на разделение торгуемой основной суммы и доходности, которое первым предложил Pendle.
- Stake DAO: Давний агрегатор доходности, объединяющий стратегии стейкинга и ликвидности в управляемые продукты. Stake DAO оптимизирует существующую доходность, а не создаёт рынок, где торгуется сама доходность.
Защитный ров Pendle: преимущество протокола — в дистрибуции, а не в уникальном коде: глубокая ликвидность по разным срокам погашения, приём PT в качестве залога на крупных рынках кредитования и непревзойдённые маршрутизация и интеграция с такими активами, как sUSDe.
Выводы
Pendle незаметно стал одним из важнейших примитивов DeFi, создав инфраструктуру для ончейн-инструментов с фиксированным доходом, которых ещё несколько лет назад почти не существовало. Превратив будущую доходность в торгуемый актив, он дал рынку способ оценивать процентные ставки, на который традиционные финансы опираются десятилетиями.
Нынешний этап посвящён подтверждению следующего этапа роста. Boros диверсифицирует выручку за пределами TVL, Citadels привлекает институциональных клиентов, а обновление sPENDLE перестроило токеномику вокруг выкупа токенов, однако токен по-прежнему торгуется намного ниже своего пика, а TVL в значительной степени опирается на один стейблкоин.
Для пользователей Pendle предлагает действительно полезный набор инструментов для управления доходностью — будь то фиксация постоянной прибыли или спекуляции на ставках, при условии что механика хорошо понятна. По мере взросления ончейн-рынка фиксированного дохода и интеграции его токенов всё большим числом протоколов, таких как Ethena, роль Pendle как рыночного слоя ставок в экосистеме выглядит всё более устойчивой.