7 лучших проектов DeFi в 2026 году
Чтобы составить этот список, мы задали более сложный вопрос, чем «какой токен растёт»: какими протоколами люди продолжают пользоваться, когда стимулы заканчиваются. Мы сравнивали общую заблокированную стоимость, годовые комиссии и выручку, накопление стоимости токеном, историю безопасности и поведение в стрессовых условиях, используя актуальные панели и DefiLlama.
Мы также протестировали каждый продукт так, как это сделал бы пользователь: пополняли аккаунты, вносили средства, меняли активы и выводили их на самостоятельное хранение, а также отмечали, где доступ ограничен по географии. Следите за рынком в целом с помощью инструмента общей заблокированной стоимости от Datawallet. В таблице сравниваются все семь.
1. Hyperliquid (HYPE)
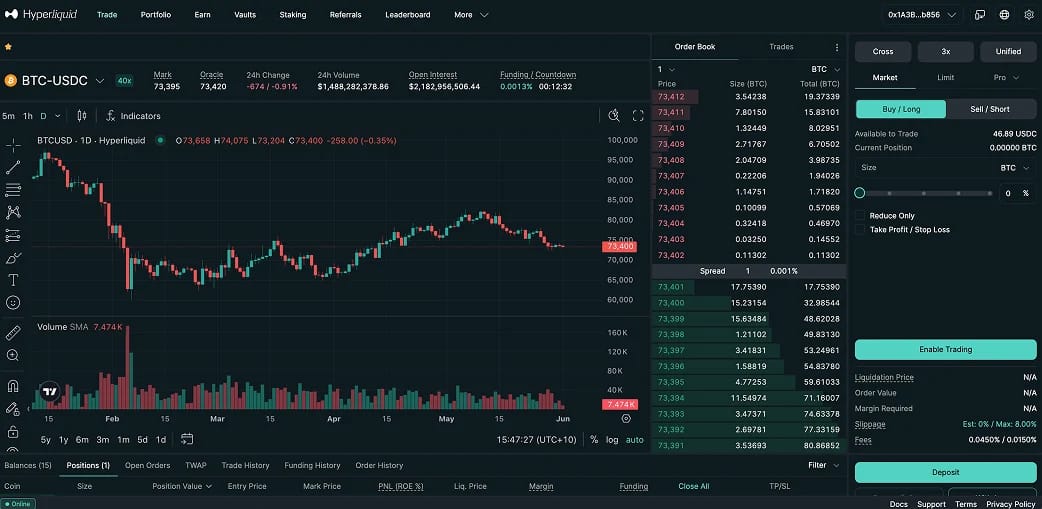
Hyperliquid — самый заметный проект DeFi этого цикла, и он возглавляет список, потому что ведёт полностью ончейн стакан заявок со скоростью централизованной биржи. Это основная децентрализованная площадка бессрочных контрактов: около 70 % ончейн-открытого интереса по бессрочным контрактам и примерно 180 млрд долларов месячного объёма торгов бессрочными контрактами, а открытый интерес составляет около 9 млрд долларов, по данным страницы Datawallet со статистикой Hyperliquid.
Это уже не просто интерфейс для криптовалютных бессрочных контрактов. HyperEVM добавил смарт-контракты, совместимые с Эфириумом, а HIP-3 позволяет разработчикам внести в stake 500 000 HYPE для запуска собственных рынков. Trade.xyz использовала это, чтобы вывести ончейн токенизированную нефть, золото, S&P 500 (по лицензии S&P Dow Jones Indices) и индекс Nasdaq, подняв открытый интерес HIP-3 почти до 2,5 млрд долларов, при этом только три из десяти крупнейших рынков теперь криптовалютные. HIP-4 добавил контракты в стиле рынков прогнозов в мае 2026 года, а 97 % всех комиссий идёт на выкуп HYPE.
Когда я переводил USDC через мост, баланс зачислился почти мгновенно, а книга ордеров работала как профессиональная площадка, а не как типичная DEX. Компромиссы реальны: набор валидаторов всё ещё около двух десятков, риск ликвидации при использовании кредитного плеча и интерфейс, блокирующий несколько регионов, включая США. Если вас интересуют бессрочные контракты, начните с нашего руководства по лучшим децентрализованным биржам бессрочных контрактов.
Главное о Hyperliquid:
- Доля рынка: около 70 % открытого интереса по ончейн бессрочным контрактам.
- Объём: около 180 млрд $ месячного объёма торговли бессрочными контрактами.
- Модель токена: 97 % комиссий протокола идёт на выкуп HYPE.
- Рынки от билдеров: для запуска рынка по HIP-3 требуется 500 000 HYPE в stake.
- Бессрочные контракты на реальные активы: нефть, золото, S&P 500 и Nasdaq через Trade.xyz.
- Примечание о доступе: фронтенд блокирует ряд регионов, включая США.
2. Aave (AAVE)
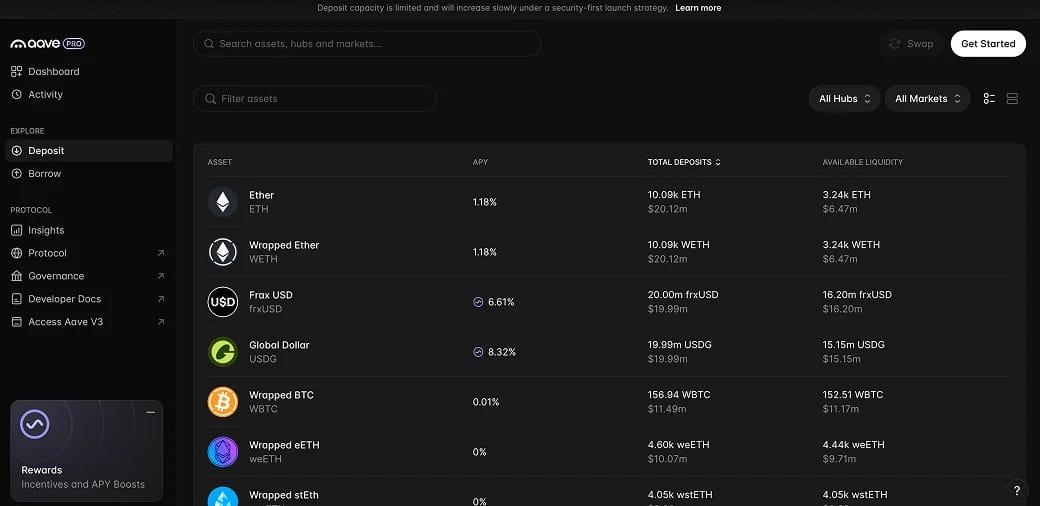
Aave — ориентир для ончейн-кредитования и крупнейший кредитор по депозитам, с общей заблокированной стоимостью около 14 млрд долларов в 21 сетях после просадки весной 2026 года с пика в 30 млрд долларов. Вы вносите активы, чтобы получать доходность, или размещаете залог для займа, а Safety Module и долгая история аудитов делают его консервативным выбором по умолчанию. Его стейблкоин GHO с избыточным обеспечением, предложение которого составляет около 570 млн долларов, и сберегательный продукт Aave App расширяют его за пределы денежных рынков.
Ключевым событием 2026 года стал Aave V4, запущенный в марте: модульная архитектура «хаб и спицы», сохраняющая единую ликвидность и позволяющая специализированным рынкам самостоятельно управлять рисками. Управление также направило всю выручку продуктов Aave в казну и утвердило выкуп на 50 млн долларов в год, смещая AAVE к токену с накоплением стоимости.
У Aave всё ещё остались шрамы. В апреле 2026 года эксплойт rsETH от Kelp DAO создал примерно 290 млн долларов фиктивного обеспечения, которое затронуло рынки Aave и оставило около 200 млн долларов плохого долга, который DAO скоординированно покрыла. Я высоко оцениваю протокол, потому что он открыто отреагировал на инцидент, но кредитование надёжными активами всегда наследует риск включённых в список активов.
Главное об Aave:
- Масштаб: около 14 млрд $ TVL в 21 сетях, крупнейший кредитор.
- Архитектура: V4 по схеме hub-and-spoke с единой ликвидностью.
- Стейблкоин: GHO, предложение около 570 млн $, с сберегательным хранилищем sGHO.
- Накопление стоимости: вся выручка продукта направляется в казну, выкуп токенов на 50 млн $ в год.
- Резервная защита: Safety Module, предназначенный для покрытия дефицита средств.
- Примечание о рисках: эксплойт rsETH в апреле 2026 года оставил безнадёжный долг около 200 млн $.
3. Lido (LDO / stETH)
Lido — основа ликвидного стейкинга в сети Эфириум: в нём застейкано около 25 млрд долларов, или примерно четверть всех staked ETH. Вы делаете stake ETH, получаете stETH и держите ликвидный токен, который приносит вознаграждения и при этом может использоваться как залог в других местах, поэтому stETH — это базовый элемент, а не нишевый актив.
Lido V3 запустил stVaults в январе 2026 года — модульную платформу, позволяющую институтам, роллапам и операторам нод запускать специализированный стейкинг и при этом использовать ликвидность stETH. Linea и Nansen были among первыми пользователями, а Lido нацелен привлечь через stVaults один миллион ETH к концу года. Доходность стейкинга снизилась примерно до 2,6 % с около 13 % годом ранее, а выкуп NEST связывает выручку с LDO.
Я держу stETH достаточно давно, чтобы увидеть, как его используют в качестве залога в нескольких протоколах без unstaking, в чём и суть. Две оговорки: Lido берёт 10 % вознаграждений, а его масштаб, распределённый примерно между 600 операторами узлов, всё равно вызывает вопросы о концентрации валидаторов. Сравните его в наших руководствах по лучшим платформам ликвидного стейкинга и лучшим платформам стейкинга Эфириум.
Главное о Lido:
- Масштаб: ~25 млрд $ в staked, около 24 % всего staked ETH.
- Ликвидный токен: stETH — наиболее интегрированное обеспечение в DeFi.
- Обновление: V3 stVaults, цель — 1 млн ETH к концу года.
- Доходность: около 2,6 % APR по стейкингу в начале 2026 года.
- Комиссия: 10 % с наград за стейкинг.
- Примечание о риске: концентрация валидаторов среди ~600 операторов.
4. Uniswap (UNI)
Uniswap по-прежнему остаётся основным местом для обмена токенов ончейн: здесь самая глубокая ликвидность блю-чипов в криптовалютах, а годовой оборот превышает 1 трлн долларов, при этом только в первом квартале 2026 года он составил около 231 млрд долларов. Его автоматизированный маркет-мейкер задал образец, который скопировала вся категория DEX, а v4 добавила хуки, позволяющие разработчикам встраивать в пулы собственную логику, например динамические комиссии и ончейн лимитные ордера.
Переломный момент наступил в декабре 2025 года с голосованием UNIfication. Оно включило комиссии протокола, навсегда сожгло 100 млн UNI стоимостью около 596 млн долларов, обнулило комиссии фронтенда и направляет доходы протокола и секвенсора Unichain в автоматическое сжигание. Предложение UNI теперь связано с тем, насколько активно используется протокол.
Когда я впервые выполнил обмен через пул v4, бросилось в глаза, что интерфейс больше не взимал отдельную комиссию. Открытые вопросы связаны с конкуренцией: Unichain с месячным объёмом около 12 млрд долларов должен и дальше завоёвывать долю на Layer 2, а конкурирующие DEX активно борются за счёт стимулов. Как инфраструктура Uniswap остаётся площадкой, на которой строится почти всё остальное.
Главное об Uniswap:
- Объём: более 1 трлн $ в год, около 231 млрд $ в 1 квартале 2026 года.
- Программируемость: хуки v4 для пользовательской логики пулов.
- Layer 2: Unichain с оборотом около 12 млрд $ в месяц обеспечивает сжигание UNI.
- Модель токена: сожжено 100 млн UNI (~596 млн $), переключатель комиссий включён.
- Ликвидность: самые глубокие рынки голубых фишек в DeFi.
- Примечание о рисках: конкуренция за ликвидность и неопределённость внедрения L2.
5. Ethena (ENA / USDe)
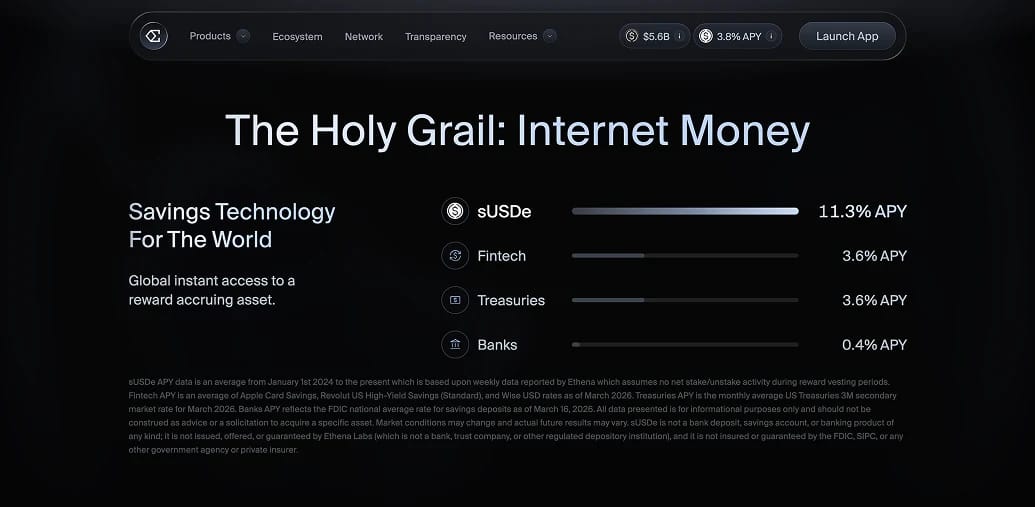
Ethena выпускает USDe — синтетический доллар, который удерживает привязку за счёт дельта-нейтральной сделки, а не банковского счёта. На каждый доллар криптоактивов в длинной позиции, преимущественно staked ETH и спотовый BTC, открывается равная короткая позиция по бессрочным фьючерсам, а ставка финансирования и доходность стейкинга передаются держателям версии с застейканными токенами, sUSDe, которая выплачивала в среднем около 12 % за 90 дней, а в последнее время около 9 %. Эта модель привела USDe к пику в 14 млрд долларов до обвала в октябре 2025 года, после которого предложение сократилось примерно до 6 млрд долларов.
Протокол вышел в сферу институциональной инфраструктуры: кастодианы вроде Anchorage еженедельно публикуют подтверждение резервов, есть вариант, обеспеченный казначейскими бумагами, под названием USDtb, и Converge — расчётный уровень для токенизированных реальных активов. Токен ENA получает доход через переключатель комиссий в пользу своей staked-формы sENA, а также через выкуп примерно на 890 млн долларов.
USDe предлагает здесь самую высокую доходность, и эта доходность и есть риск. Она зависит от того, что финансирование бессрочных контрактов остаётся положительным, а резервный фонд, смягчающий периоды отрицательного финансирования, составляет около 60 млн долларов, едва 1 % от предложения. Ethena уже выплатила около 8 млрд долларов по погашениям во время октябрьского обвала, поэтому относитесь к sUSDe как к продукту доходности, размер позиции в котором нужно выбирать осторожно, а не как к стейблкоину по принципу «положил и забыл».
Главное об Ethena:
- Механизм: дельта-нейтральная базисная сделка на споте и бессрочных контрактах.
- Доходность: sUSDe сейчас около 9 %, около 12 % в среднем за 90 дней.
- Масштаб: USDe около 6 млрд $ после пика 2025 года в 14 млрд $+.
- Курс на институциональных клиентов: USDtb, подтверждение резервов кастодианом, Converge.
- Накопление стоимости: переключение комиссий на sENA, выкуп около 890 млн $.
- Примечание о рисках: резервный фонд составляет около 1 % от общего предложения.
6. Morpho (MORPHO)
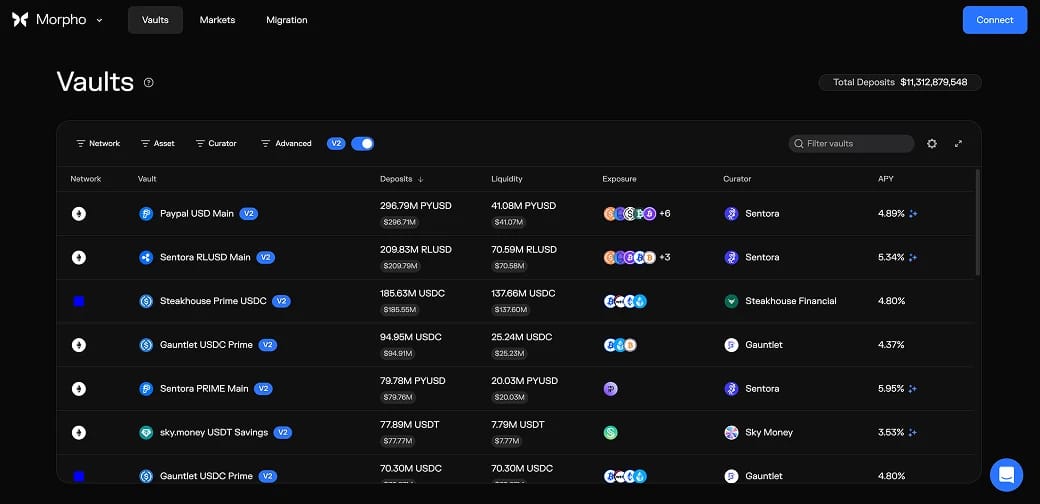
Morpho стал вторым по размеру протоколом кредитования: общая заблокированная стоимость составила около 11 млрд долларов в середине 2026 года после роста пополнений с 5–13 млрд долларов в течение 2025 года благодаря переосмыслению того, что такое рынок кредитования. Он разделяет стек на Morpho Blue, неизменяемый примитив из 650 строк для изолированных рынков, которые может развернуть любой, и Morpho Vaults, где профессиональные кураторы распределяют пополнения между ними. Вместо единого общего пула, которым управляет один DAO, вы сами выбираете, какому куратору и профилю риска доверять.
Именно из-за такой архитектуры институты приходят через Morpho. Протокол лежит в основе кредитов Coinbase под залог криптовалют, теперь до 100 000 $ под SOL, а также BTC и ETH, а также Kraken DeFi Earn и депозитов казначейства Ethereum Foundation, а Apollo Global договорилась купить до 9 % MORPHO, около 90 млн токены, в течение четырёх лет. Morpho V2 добавил рыночные ставки, кредиты с фиксированным сроком и поддержку реальных активов.
Внесение средств в отобранное хранилище больше напоминало выбор управляющего фондом, чем использование приложения: куратор решает, куда направляются деньги, в заданных пределах. Оговорки: качество кураторов различается, слишком свободные параметры все равно можно использовать во зло, и, несмотря на примерно 175 млн долларов годовых комиссий, MORPHO пока ничего не выплатил держателям токена. По глубине кредитования он теперь стоит рядом с Aave.
Главное о Morpho:
- Масштаб: ~11 млрд $ TVL, уступает только Aave.
- Архитектура: уровень Morpho Blue из 650 строк плюс уровень отбора Vaults.
- Распространение: лежит в основе займов Coinbase, Kraken Earn и казначейства EF.
- Институциональные инвесторы: Apollo покупает до 9 % MORPHO в течение четырёх лет.
- Комиссии: ~175 млн $ в годовом выражении, пока ничего не выплачено держателям.
- Примечание о риске: зависимость от кураторов и эксплойты изолированных рынков.
7. Pendle (PENDLE)
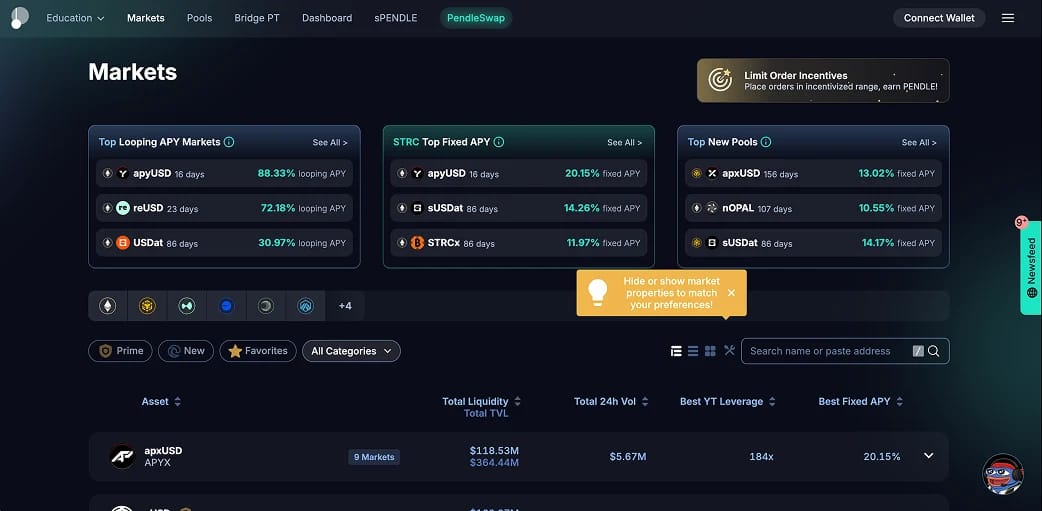
Замыкает список Pendle — крупнейшая площадка для торговли самой доходностью, у которой общая заблокированная стоимость составляет около 5 млрд долларов после пика примерно в 13 млрд долларов в 2025 году. Она делит приносящий доходность актив на основной токен (PT), который действует как бескупонная облигация с погашением при наступлении срока, и токен доходности (YT), получающий переменную доходность до этого момента. Один пользователь фиксирует ставку, а другой спекулирует на её изменении, и всё это происходит ончейн.
Pendle вырос на волнах стейкинга и рестейкинга и теперь работает более чем в восьми сетях, включая Solana и TON. Его платформа Boros распространяется на торговлю ставками финансирования бессрочных контрактов — рынок объёмом около 150 млрд долларов в день, а обновление sPENDLE направляет около 80 % из почти 40 млн долларов годовой выручки протокола на выкуп токенов.
Pendle дал DeFi то, чего ему не хватало: настоящий рынок с фиксированным доходом. Он же самый сложный для новичков, так как на изучение ценообразования PT и YT, сроков погашения и поведения после истечения требуется время. Позиции PT уже принимаются в качестве залога в Aave V4, что ясно показывает, насколько этот примитив стал встроенным.
Главное о Pendle:
- Масштаб: ~5 млрд $ TVL после пика 2025 года в ~13 млрд $.
- Механика: делит активы на PT (фиксированная часть) и YT (переменная часть).
- Расширение: Boros нацелен на рынок ставок финансирования объёмом ~150 млрд $ в день.
- Выручка: около 40 млн $ в год, 80 % направляется на выкуп sPENDLE.
- Охват: более восьми чейнов, включая Solana и TON.
- Примечание о рисках: крутая кривая обучения и особенности механики сроков погашения.
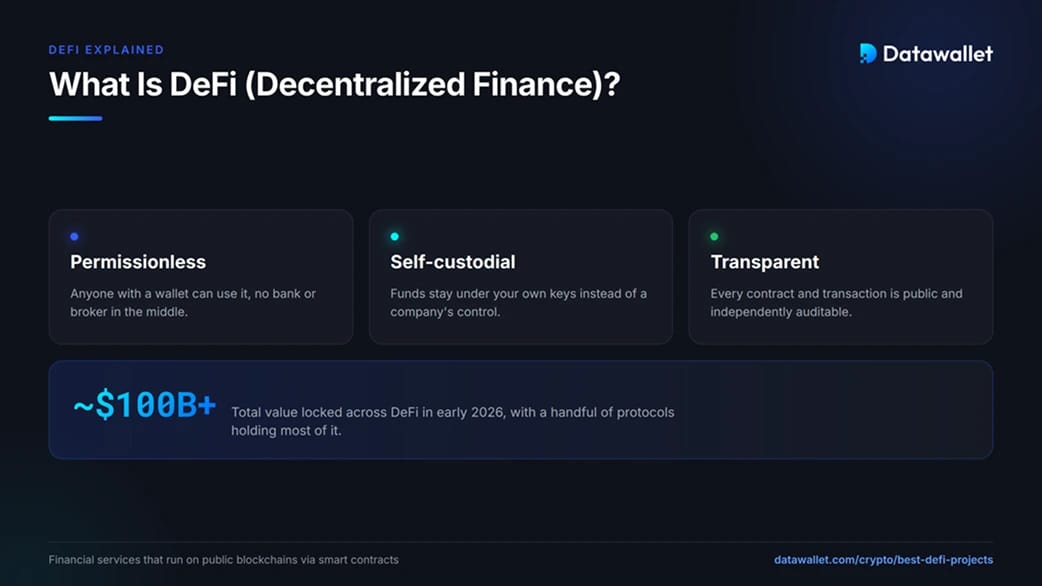
Что такое DeFi (децентрализованные финансы)?
DeFi — это финансовые услуги, работающие в публичных блокчейнах через смарт-контракты вместо банков и брокеров. Кредитование, торговля, стейкинг и деривативы выполняются как код, поэтому любой, у кого есть кошелёк с самостоятельным хранением, может пользоваться ими без разрешения, а балансы остаются под ключами самого пользователя.
Цена такой открытости — ответственность. Ни одна служба поддержки не отменит ошибочный перевод, а за большинством протоколов не стоит страховой фонд. Та же прозрачность, которая позволяет проверить контракт, означает, что ошибкой может воспользоваться любой, кто её найдёт, поэтому безопасность и репутация важнее заявленной доходности.
С прошлого цикла категория консолидировалась. Общая заблокированная стоимость в начале 2026 года держалась около отметки в сто миллиардов долларов, причём большая её часть приходится на несколько протоколов. Чтобы пользоваться любым из них, нужны кошелёк, немного газа и точка входа для покупки активов, где по-прежнему уместна регулируемая биржа. Смотрите наш обзор лучших криптокошельков.
Как протоколы DeFi генерируют доходность?
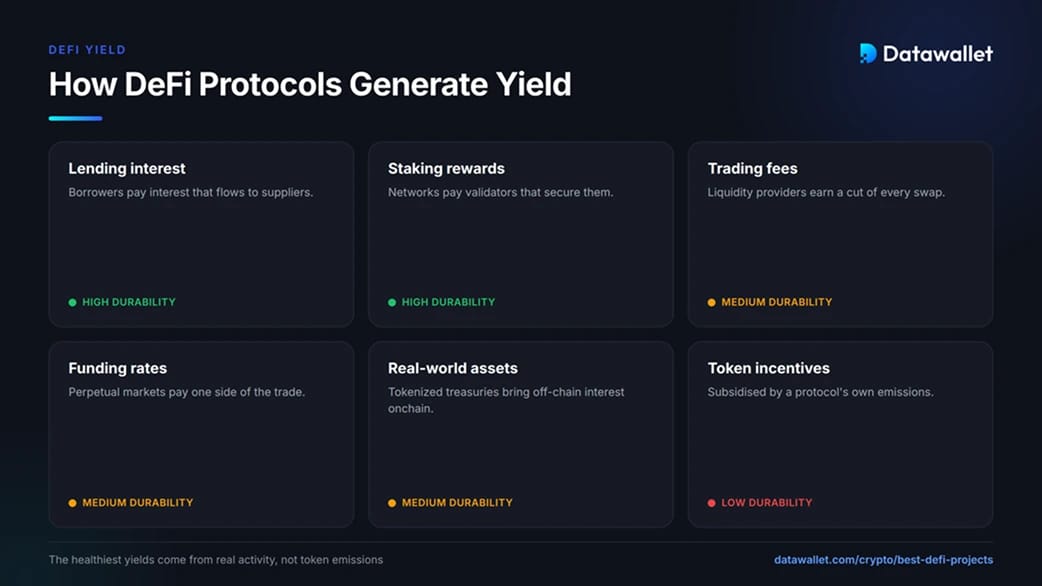
Любая доходность в DeFi откуда-то берётся, и источник показывает, насколько она устойчива. Самая надёжная прибыль выплачивается за счёт реальной активности, а не эмиссии токенов, поэтому первый вопрос по любому APY — кто его финансирует.
Основные источники ончейн-доходности:
- Проценты по кредитованию: заёмщики платят за получение займов, и эти проценты поступают поставщикам ликвидности на протоколах вроде Aave и Morpho.
- Награды за стейкинг: сети платят валидаторам за обеспечение безопасности, и ликвидные токены стейкинга, такие как stETH, передают эти выплаты держателям.
- Торговые комиссии: Поставщики ликвидности на Uniswap получают часть комиссии с каждого обмена, но несут риск непостоянных потерь.
- Ставки финансирования: на рынках бессрочных контрактов одна сторона сделки платит другой; это источник дохода для sUSDe от Ethena и Boros от Pendle.
- Реальные активы: Токенизированные казначейские облигации и кредиты приносят офчейн-процентный доход в ончейн, всё чаще через кураторские хранилища.
- Стимулы в токенах: протоколы иногда субсидируют доходность собственными токенами, что временно завышает APY и является наименее устойчивым источником.
Когда доходность выглядит намного выше, чем могут оправдать эти источники, разницу обычно покрывают выплаты токенами или скрытый риск. Привычка считать APY отправной точкой для вопросов, а не обещанием, отличает осторожных пользователей от остальных.
Как безопасно начать пользоваться DeFi
Чтобы начать, не нужно разбираться в каждом протоколе, но продуманная настройка помогает избежать большинства ошибок новичков. На раннем этапе изучайте механику на суммы, которые вы готовы полностью потерять.
Разумный первый запуск:
- Заведите кошелёк для самостоятельного хранения. Установите надёжный кошелёк, запишите фразу восстановления на бумаге и никогда не вводите её на сайтах. Эта фраза — ваша единственная резервная копия.
- Приобретите активы на бирже. Воспользуйтесь регулируемой платформой, например Bybit, чтобы купить нужный токен и газ, а затем выведите их на свой кошелёк.
- Начните с протокола первого эшелона. Сделайте небольшое первое пополнение на известном протоколе, таком как Aave или Lido, прежде чем переходить к новым рынкам или кредитному плечу.
- Проверяйте каждый адрес. Сохраняйте официальные сайты в закладках, сверяйте адреса контрактов с документацией проекта и игнорируйте ссылки из личных сообщений.
- Рассчитывайте размер позиции на случай полной потери. Исходите из того, что любой отдельный протокол может выйти из строя, и никогда не вкладывайте больше, чем готовы списать в процессе обучения.
Самые большие потери, которые я видел, связаны с социальной инженерией и поддельными интерфейсами, а не с ошибками протоколов. Если не торопиться на этапе кошелька и подтверждений, можно остановить самые распространённые атаки.
Законен ли DeFi в разных странах мира?
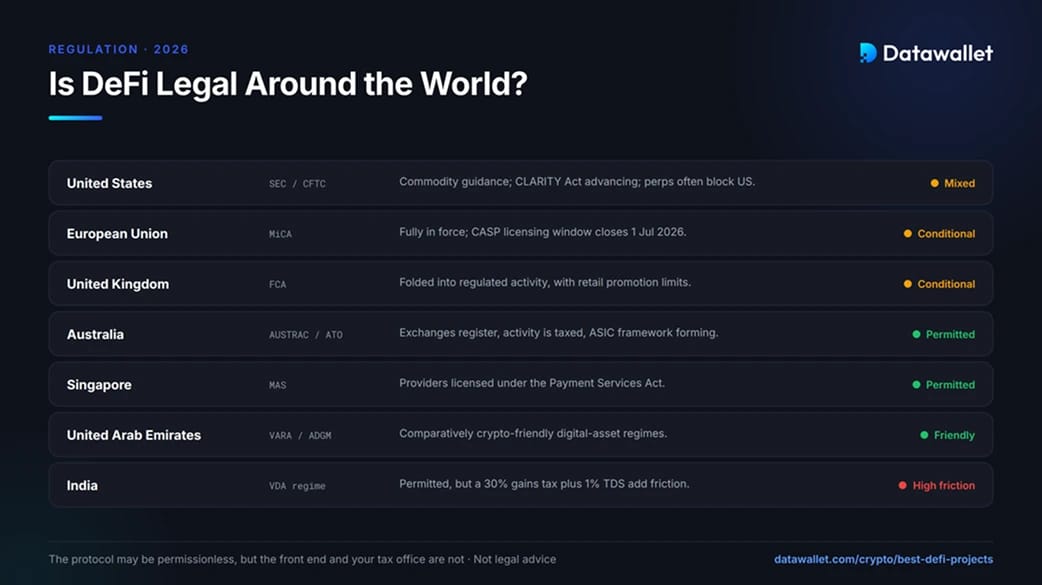
DeFi в целом легален для использования на большинстве крупных рынков, но правила предложения, маркетинга и налогообложения резко различаются по странам, а фронтенды всё чаще ограничивают доступ по местоположению. Приведённые ниже заметки — общий обзор, а не юридическая консультация, поэтому уточните свою ситуацию у местного специалиста.
Как основные регионы подходят к DeFi в 2026 году:
- США: меморандум SEC и CFTC от марта 2026 года сдвинул ряд крупных активов к режиму товаров, а закон CLARITY Act прошёл Банковский комитет Сената. Многие интерфейсы для бессрочных контрактов, включая Hyperliquid, по-прежнему блокируют пользователей из США.
- Европейский союз: MiCA действует в полном объёме, переходный период лицензирования заканчивается 1 июля 2026 года. Полностью децентрализованные протоколы пока не входят в сферу её действия, но фронтенды и команды, ориентирующиеся на пользователей из ЕС, могут под неё подпадать.
- Великобритания: FCA включает криптовалюту в регулируемую деятельность и ограничивает продвижение DeFi-продуктов среди розничных клиентов, что определяет, какие предложения могут легально получать пользователи из Великобритании.
- Австралия: биржи регистрируются в AUSTRAC, ATO облагает налогом большинство операций DeFi по мере их совершения, а ASIC разрабатывает правила для платформ, поэтому у местных пользователей есть чёткие обязанности по ведению учёта.
- Сингапур: MAS лицензирует поставщиков в соответствии с Payment Services Act, а интерфейсам, обслуживающим резидентов, может требоваться разрешение, даже если протоколу оно не нужно.
- Объединённые Арабские Эмираты: VARA в Дубае и ADGM придерживаются сравнительно благоприятных для криптовалют режимов, поэтому несколько команд DeFi размещают там свою деятельность.
- Индия: использование разрешено, но налог в размере 30 % на прибыль от виртуальных цифровых активов и сбор с транзакций в размере 1 % создают серьёзные трудности для активных пользователей.
Для пользователя из любой страны протокол может быть открытым для всех, а вот интерфейс и налоговый орган — нет. Проверка обоих аспектов до пополнения счёта убережёт от проблем в будущем.
Риски использования проектов DeFi
Вознаграждения в DeFi несут иной набор рисков, чем хранение криптовалюты на бирже. Изучите их, прежде чем вкладывать капитал в любой протокол из этого списка.
- Сбой смарт-контракта: ошибка или эксплойт могут опустошить протокол, даже если сеть работает исправно, поэтому важны аудиты и срок работы на рынке. Смотрите наш обзор компаний, проводящих аудит смарт-контрактов.
- Риск листинговых активов: рынки кредитования наследуют слабости токенов, которые принимают, о чём свидетельствует эпизод с безнадёжным долгом Aave весной 2026 года.
- Риск ликвидации: заёмные позиции и бессрочные контракты с кредитным плечом могут быть быстро ликвидированы при волатильности, фиксируя убытки.
- Рефлексивность доходности: Стратегии на основе ставок финансирования или зацикленного кредитного плеча могут быстро разворачиваться при смене рынка, нарушая привязки.
- Ошибки при хранении: при самостоятельном хранении потерянная сид-фраза или вредоносное подтверждение доступа необратимы.
- Изменения в регулировании и доступе: фронтенды могут заблокировать ваш регион или удалить токены с минимальным уведомлением.
- Накопление стоимости токеном: Сильный протокол не гарантирует сильный токен, поскольку некоторые протоколы передают держателям лишь малую часть выручки.
Выводы
Лучшие проекты DeFi в 2026 году — те, что продолжили работать после того, как стимулы иссякли. Hyperliquid лидирует, превратив ончейн-бессрочные контракты в продукт, который конкурирует с централизованными площадками, а остальные закрывают те направления, которые действительно нужны пользователям: кредитование через Aave и Morpho, стейкинг через Lido, обмен через Uniswap, доходность в долларах через Ethena и реальный рынок ставок через Pendle.
Ни один из вариантов не лишён риска, а самая высокая доходность сопряжена с наибольшей хрупкостью. Выбирайте протокол под свою задачу, начинайте с малого, держите активы на самостоятельном хранении и рассматривайте любую заявленную доходность как вопрос о том, откуда берутся деньги.