Сравните лучшие платформы ликвидного стейкинга
1. Lido
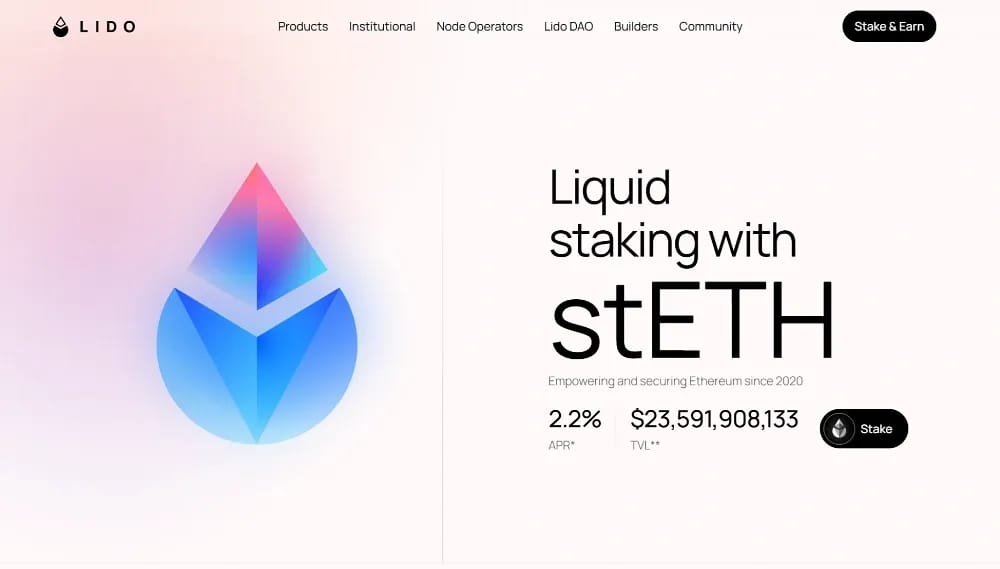
Lido обеспечивает безопасность сети Эфириум как некастодиальный протокол ликвидного стейкинга с 2020 года. Сейчас его TVL составляет примерно 23,8 млрд долларов, это близко к половине рынка ликвидного стейкинга по данным DefiLlama. Мы ставим его на первое место четвёртый год подряд.
Lido V3 полностью запущен. Его stVaults дают институциональным клиентам индивидуальные конфигурации валидаторов с сохранением доступа к ликвидности stETH. Более новые хранилища Earn расширяют линейку. EarnETH распределяет капитал между ведущими протоколами DeFi с доходностью около 3,1 % APY, а stETH сейчас приносит примерно 2,2 % APR.
Протокол также заметно продвинулся в децентрализации. Более 600 операторов узлов теперь управляют валидаторами в модулях curated, Simple DVT и Community Staking. Кластеры распределённых валидаторов используют и Obol, и SSV. В нашем подробном обзоре Lido подробно рассматриваются структура управления DAO и таймлок двойного управления.
Плюсы
- Лидирующая в отрасли ликвидность обеспечивает минимальное проскальзывание при закрытии крупных позиций.
- stVaults обеспечивают институциональную настройку без фрагментации ликвидности stETH.
- Расширение набора операторов в DVT и общественных модулях снижает централизацию.
Минусы
- Комиссия в 10 % с вознаграждений за стейкинг выше, чем у нескольких конкурентов.
- Доминирование на рынке по-прежнему подпитывает споры о централизации Эфириум.
- Фокус только на Эфириуме после отказа от прежних мультичейн-развёртываний.
2. Bybit
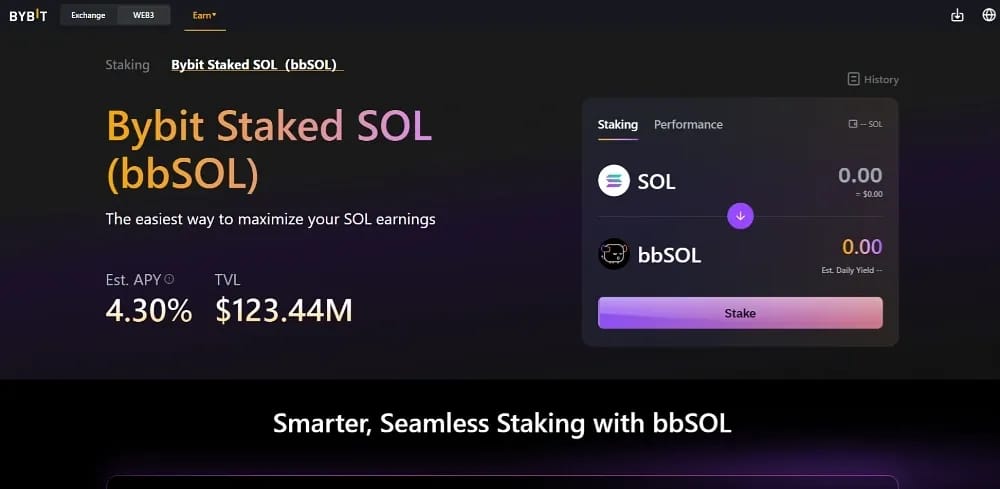
Bybit переходит на второе место, поскольку структура комиссий за Solana у неё не имеет аналогов среди кастодиальных провайдеров. В сентябре 2024 года биржа запустила токен bbSOL — первый LST для Solana, обеспеченный биржей. Она заявляет доходность до 8 % APY, не берёт комиссию за управление, а базовая ставка составляет около 5,5 %.
Пополнения направляются в пул стейкинга на базе Sanctum, который распределяет делегирование между проверенными валидаторами. Anchorage Digital обеспечивает институциональное хранение токена. Пользователи платят небольшую комиссию за пополнение в размере 0,1 %, а bbSOL в любой момент можно обменять на SOL с учётом накопленных вознаграждений.
Для stakers Эфириум Bybit предлагает параллельный продукт bbETH. Оба токена также можно использовать как залог внутри единого торгового аккаунта биржи. Поэтому пользователи могут сразу переключаться между пассивной доходностью и активными стратегиями с маржой — такое сочетание капиталоэффективности пока не воспроизводит так же плавно ни один ончейн-протокол.
Плюсы
- Нулевые комиссии за управление bbSOL максимизируют чистый долгосрочный доход от стейкинга.
- Инфраструктура пулов на базе Sanctum добавляет ончейн-прозрачность в продукт CEX.
- Поддержка залога на едином аккаунте объединяет стейкинг и торговлю с кредитным плечом.
Минусы
- За первоначальные транзакции стейкинга Solana взимается комиссия за пополнение 0,1 %.
- Кастодиальная структура требует доверить бирже базовые ключи.
- TVL bbSOL остаётся намного меньше, чем у ведущих ончейн-альтернатив.
3. Jito
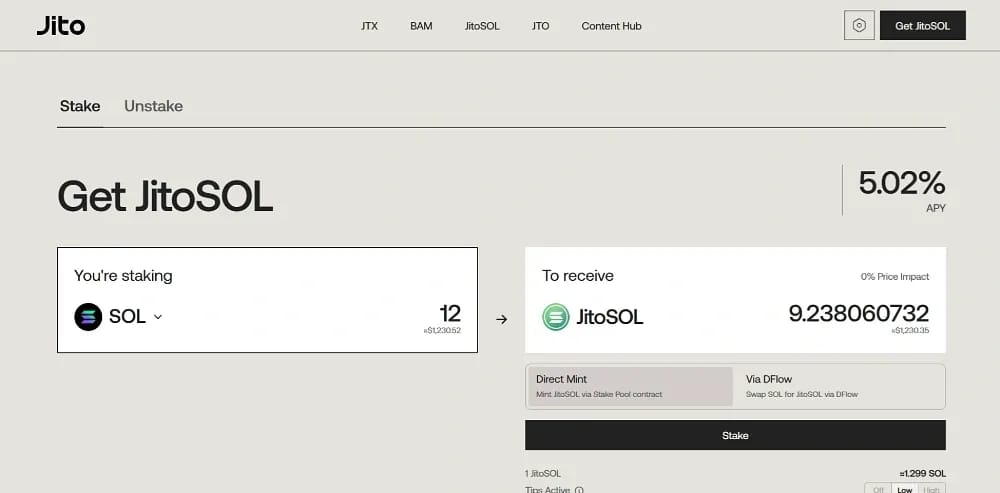
Jito остаётся самым сильным ончейн-вариантом для держателей SOL, поскольку собирает доход, который многие пулы стейкинга оставляют без внимания. JitoSOL получает стандартные инфляционные награды и долю от экономики блочного пространства Solana, включая чаевые MEV и приоритетные комиссии. Вместе эти источники сейчас дают примерно 7,2 % APY с учётом реинвестирования.
Недавние инфраструктурные изменения укрепляют его позиции. Фреймворк BAM от Jito теперь поддерживает построение блоков по всей сети, а StakeNet направляет делегирование примерно к 200 высокопроизводительным валидаторам. Протокол также снизил комиссию за управление с 5 % до 4 % от вознаграждений. За прямой вывод средств взимается комиссия 0,1 %.
Ликвидность остаётся лучшей в классе среди LST на Solana. Пользователи могут выбрать мгновенный unstaking или стандартный период ожидания эпохи, а JitoSOL служит залогом в Kamino, Raydium и Orca. Наш обзор JitoSOL подробно объясняет, как конвейер MEV передаёт доход stakers.
Плюсы
- Двойные потоки вознаграждений стабильно превосходят стандартную доходность стейкинга Solana.
- Девять аудитов и два полных рыночных цикла проверки в боевых условиях.
- Вариант мгновенного unstake устраняет традиционное ожидание выхода в течение эпохи.
Минусы
- Комиссия за управление в 4 % всё же уменьшает чистую доходность stakers.
- Доходность колеблется в зависимости от активности сети Solana и объёма чаевых MEV.
- Глубокая механика протокола может ошеломить новичков среди Solana stakers.
4. Binance
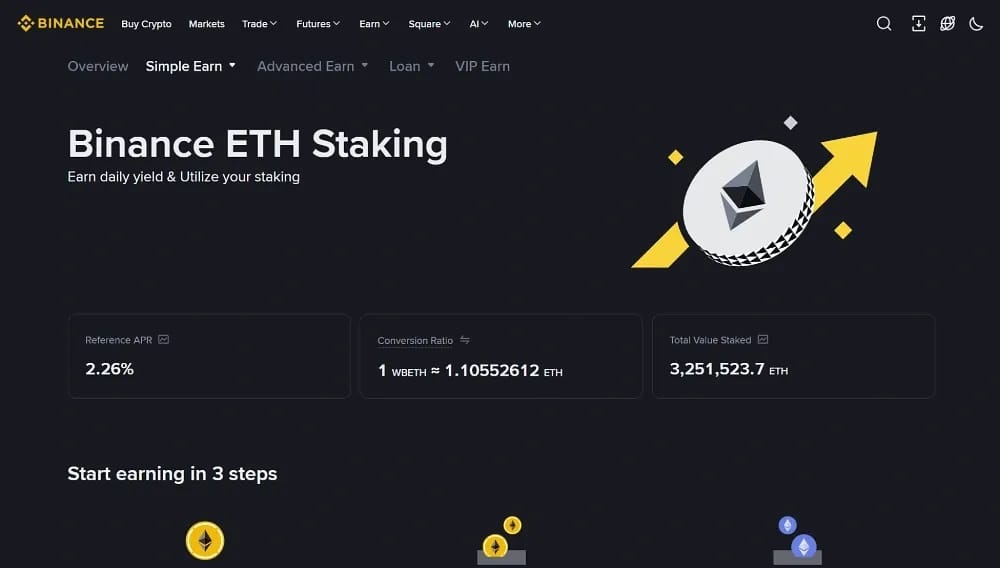
Binance опускается на четвёртое место из-за цен, а не масштаба. Биржа по-прежнему ведёт крупнейший в криптоотрасли кастодиальный книгу ликвидного стейкинга — примерно 10,2 млрд долларов по своим продуктам. Её токены WBETH и BNSOL лидируют по ликвидности LST, выпущенных биржами, в мире.
Вознаграждения накапливаются за счёт ежедневного обновления коэффициента конвертации. WBETH приносит около 2,6 % APR, а BNSOL достигает до 5,6 % после комиссии Binance примерно в 10 %. Стандартный вывод BNSOL занимает около четырёх дней, но держатели могут продать любой из токенов, если нужен немедленный выход.
Главное преимущество платформы — глубина её экосистемы. WBETH и BNSOL могут служить залогом по кредитам или активами для маржи и давать право на участие в Launchpool. Кроме того, они часто получают бонусные награды по акциям поверх базовой доходности стейкинга. Для инвесторов, уже пользующихся Binance, такой уровень интеграции трудно превзойти.
Плюсы
- Самая высокая ликвидность среди поставщиков ликвидного стейкинга на централизованных биржах.
- WBETH и BNSOL открывают доступ к кредитам, марже и регулярным наградам по акциям.
- Автоматическое начисление вознаграждений через прозрачные ежедневные коэффициенты конвертации.
Минусы
- Комиссия около 10 % уступает предложению Bybit с нулевой комиссией для Solana.
- Концентрированное хранение создаёт риск одной платформы для крупных балансов.
- Постоянное внимание регуляторов приводит к различиям в доступности в разных юрисдикциях.
5. ether.fi
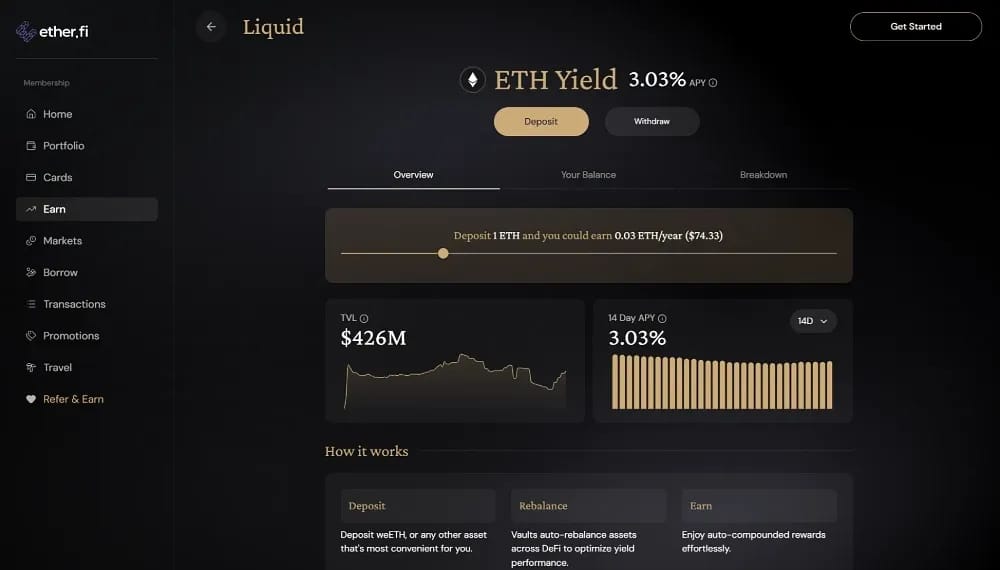
Впервые попав в наш рейтинг, ether.fi занимает пятое место как ведущая некастодиальная платформа ликвидного рестейкинга с TVL в стейкинге около 4,3 млрд долларов. Его токен eETH добавляет награды за рестейкинг к базовой доходности Эфириум. Обёрнутый weETH сохраняет возможность использовать эти позиции во всём DeFi.
Безопасность теперь стала одним из ключевых отличий. Помимо более чем 25 аудитов и формальной верификации, в июле 2026 года ether.fi получила через Nexus Mutual крупнейшее в истории криптоотрасли страхование от слэшинга. Полис покрывает штрафы на сумму до 15 000 ETH. Кроме того, платформа направила около 3 млрд долларов в stake на рынки блок-пространства ETHGas.
Линейка продуктов выходит далеко за рамки стейкинга. Ликвидные хранилища автоматизируют стратегии DeFi, eBTC переносит эту модель на биткоин, а карта Cash позволяет тратить средства под залог в staked-активах. Переменная APY остаётся около 3 %. В нашем руководстве по ether.fi разобраны все уровни продуктов.
Плюсы
- Награды за рестейкинг добавляются к стандартной доходности стейкинга Эфириум.
- Страхование слэшинга существенно снижает риск штрафов для валидатора.
- Пользователи сохраняют контроль над ключами, в отличие от кастодиальных альтернатив среди бирж.
Минусы
- Рестейкинг добавляет уровни смарт-контрактов и дополнительные поверхности для слэшинга.
- Переменная доходность колеблется в зависимости от спроса на рестейкинг и выплат AVS.
- Широта продуктов может запутать пользователей, которым нужен простой стейкинг.
6. Coinbase
Coinbase занимает в рейтинге шестое место как наиболее понятный выбор для инвесторов, которые ставят на первое место регулируемого, публично торгуемого контрагента. У стейкинга ETH на бирже нет минимума. Если обернуть позицию в cbETH, она превращается в свободно торгуемый токен ERC-20 с ончейн-стоимостью около 348 млн долларов.
У cbETH также широкий мультичейн-охват. Токен обращается в Ethereum, Base, Arbitrum, Optimism и Polygon, поэтому его проще других LST использовать в DeFi на Layer 2. Вознаграждения накапливаются за счёт растущего курса конвертации и сейчас дают держателям примерно 3 % годовых.
Компромисс — цены. Coinbase удерживает комиссию 25 % с вознаграждений за стейкинг ETH, что является одной из самых высоких ставок в этом рейтинге. Стейкинг Solana тоже доступен, но Coinbase не выпускает ликвидный токен для этих позиций. В результате SOL остаётся заблокированным в кастодиальном хранении и не может использоваться в других протоколах.
Плюсы
- Публичная компания из США обеспечивает непревзойдённую прозрачность в отношении контрагентов.
- Присутствие cbETH на Layer 2 упрощает недорогое развёртывание в мультичейн-DeFi.
- Без минимума для стейкинг и мгновенный выход через продажу cbETH.
Минусы
- Комиссия вознаграждения в размере 25 % — самая высокая среди наших фаворитов.
- Для стейкинга Solana на платформе вообще нет ликвидного токена.
- После вычета комиссии доходность уступает ончейн-конкурентам.
7. Rocket Pool
Rocket Pool закрывает рейтинг как эталон децентрализации для стейкинга Эфириум. Его обновление Saturn One в феврале 2026 года стало крупнейшей перестройкой протокола на сегодня. Валидаторы Megapool теперь могут запускаться с залогом всего в 4 ETH, что вдвое снижает требования к капиталу операторов.
Saturn также изменил экономику протокола с помощью универсального настраиваемого распределения доходов. Операторы нод получают базовую комиссию 5 %, stakers RPL делят пул доходов 9 %, а держатели rETH по-прежнему несут примерно ту же эффективную комиссию 14 %, что и раньше. Буфер вывода средств на уровне протокола теперь позволяет выходить из rETH почти мгновенно.
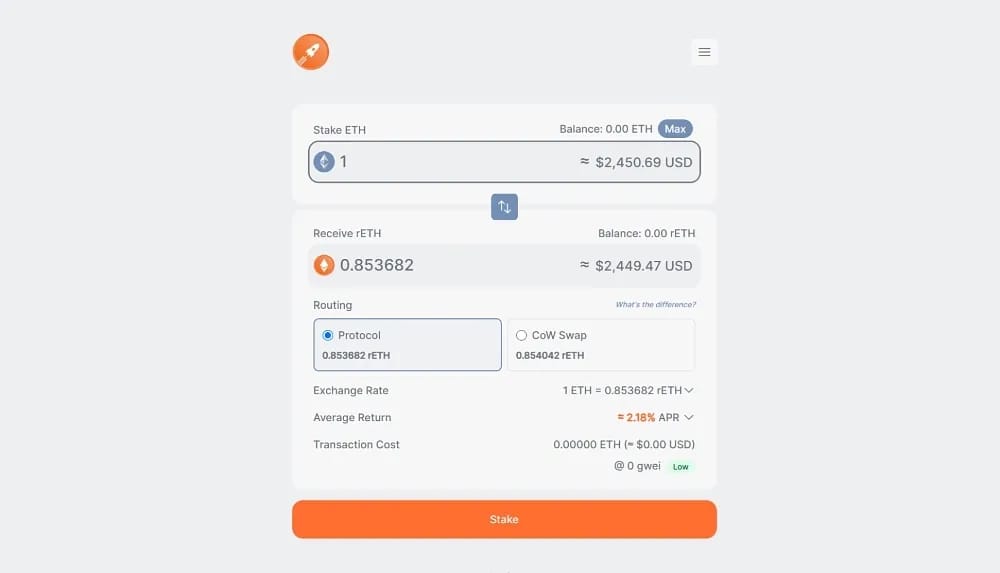
Около 2 000 операторов без разрешений обеспечивают безопасность примерно 1,3 млрд долларов в TVL на сегодня. rETH дорожает относительно ETH примерно на 2,1 % APR. Для stakers, которые ценят отсутствие доверительных посредников больше, чем заявленную доходность, ни одна другая платформа в этом рейтинге не сравнится с архитектурой Rocket Pool.
Плюсы
- Мегапулы без разрешений позволяют любому участвовать в валидации всего с 4 ETH.
- Резерв для вывода средств обеспечивает мгновенный выход без проскальзывания на вторичном рынке.
- Разделение доходов сохраняет неизменными расходы staker и вознаграждает операторов.
Минусы
- Эффективная комиссия около 14 % всё же немного уступает экономике Lido.
- Ликвидность rETH ниже, чем у stETH или токены бирж.
- Рост зависит от стабильного привлечения независимых операторов узлов.
Что такое ликвидный стейкинг?
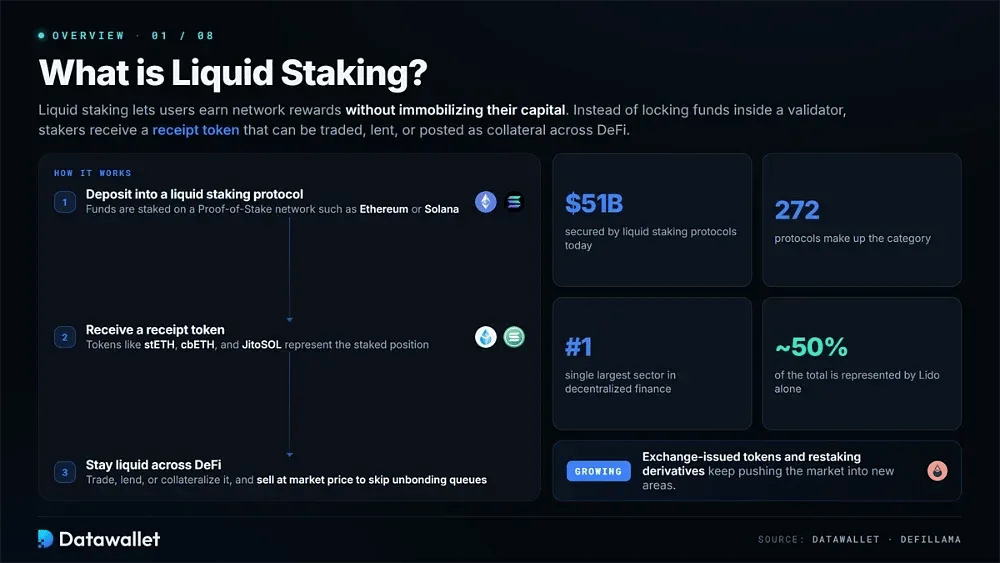
Ликвидный стейкинг позволяет получать сетевые вознаграждения, не замораживая капитал. Вместо того чтобы блокировать средства у валидатора, stakers получают токен-квитанцию, отражающий позицию. Этим токеном затем можно торговать, давать его в долг или использовать как обеспечение в децентрализованных финансах.
Эта модель получила развитие в сетях Proof-of-Stake, таких как Эфириум и Solana. Токены, включая stETH, cbETH и JitoSOL, стали базовыми активами DeFi. Поскольку токен-квитанцию можно продать напрямую по рыночным ценам, держатели могут вообще избежать очередей на вывод из стейкинга.
Около 51 млрд долларов в 272 протоколах сейчас обеспечено этой категорией, что делает ликвидный стейкинг крупнейшим сектором децентрализованных финансов. На Lido приходится почти половина этой суммы. Токены, выпускаемые биржами, и деривативы рестейкинга продолжают выводить рынок в новые сферы.
Платформы ликвидного рестейкинга: объяснение
Платформы ликвидного рестейкинга позволяют использовать застейканные активы повторно для защиты дополнительных сетей, известных как Actively Validated Services (AVSs). EigenLayer первым применил эту модель на Эфириум, позволив одной застейканной позиции одновременно приносить несколько потоков доходности в независимых децентрализованных инфраструктурах.
Babylon Chain привносит похожие механизмы в биткоин. Эмитенты вроде ether.fi, в свою очередь, упаковывают позиции restaked в ликвидные токены, чтобы их можно было сразу использовать в DeFi. Пользователи могут получать многоуровневые награды за безопасность, не теряя доступа к своему капиталу, хотя каждый дополнительный уровень добавляет риски смарт-контрактов и слэшинга.
CEX и ончейн-ликвидный стейкинг
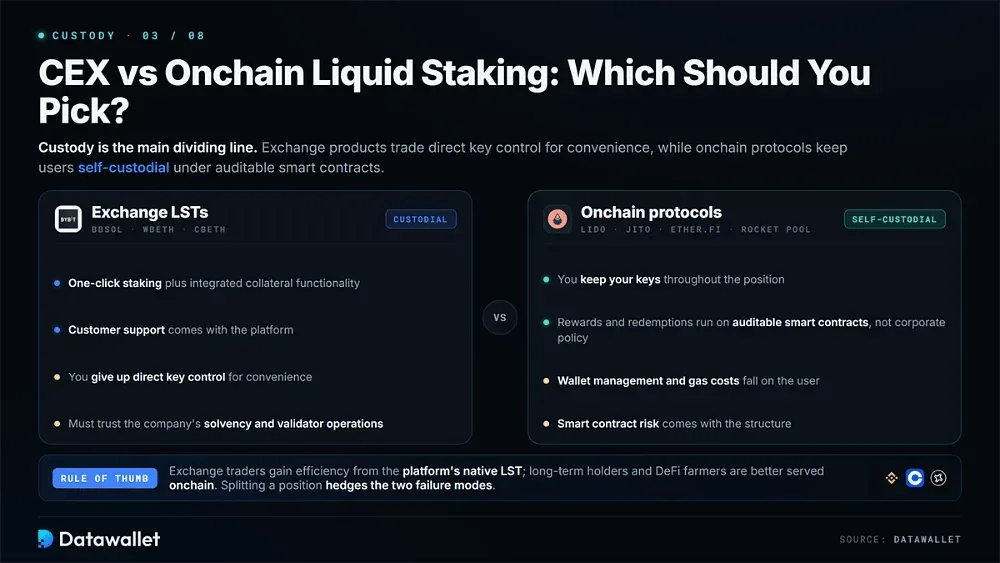
Хранение — главная разделительная линия в этом рейтинге. Продукты бирж, такие как bbSOL, WBETH и cbETH, отказываются от прямого контроля над ключами ради удобства. Пользователи получают стейкинг в один клик и встроенные функции залога, а также поддержку клиентов, но должны доверять платёжеспособности компании и работе валидаторов.
Протоколы вроде Lido, Jito, ether.fi и Rocket Pool сохраняют у пользователей самостоятельное хранение. Вознаграждения и погашения регулируются проверяемыми смарт-контрактами, а не корпоративной политикой. Такая структура создаёт собственную сложность: управление кошельком и расходы на газ ложатся на пользователя, как и риск смарт-контракта.
Наше практическое правило простое. Инвесторам, которые уже торгуют на бирже, может дать заметную выгоду нативный LST этой платформы. Долгосрочным держателям и тем, кто занимается фармингом доходности DeFi, как правило, лучше подходит ончейн. Разделение позиции между двумя моделями также может разумно хеджировать их разные риски сбоя.
Тенденции ликвидного стейкинга, за которыми стоит следить в 2026 году
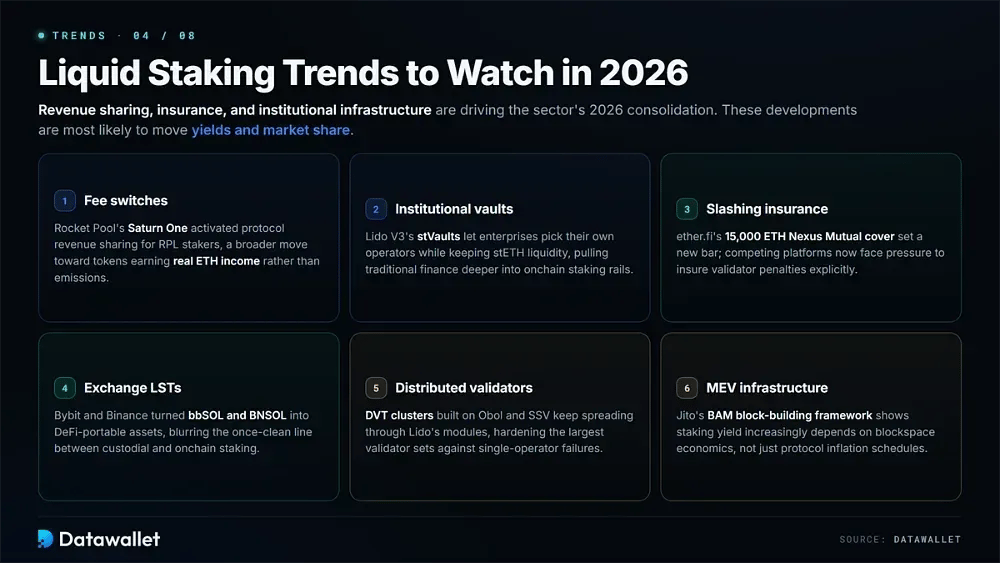
Распределение доходов, страхование и институциональная инфраструктура во многом определяют консолидацию отрасли в 2026 году. Несколько изменений уже влияют на то, как перечисленные выше платформы конкурируют за пополнения.
Вот события, которые с наибольшей вероятностью повлияют на доходность и рыночные доли:
- Переключатели комиссий: Saturn One от Rocket Pool запустил распределение доходов протокола для stakers RPL, что указывает на более широкий переход к токены, приносящим реальный доход в ETH, а не эмиссию.
- Институциональные хранилища: stVaults в Lido V3 позволяют компаниям выбирать собственных операторов, сохраняя ликвидность stETH, и всё глубже вовлекают традиционные финансы в ончейн-инфраструктуру стейкинга.
- Страхование слэшинга: Покрытие ether.fi от Nexus Mutual на 15 000 ETH задало новый стандарт, и конкурирующие платформы теперь вынуждены прямо страховать штрафы валидаторов.
- LST бирж: Bybit и Binance превратили bbSOL и BNSOL в активы, переносимые в DeFi, размыв прежде чёткую границу между кастодиальным и ончейн-стейкингом.
- Распределённые валидаторы: кластеры DVT на базе Obol и SSV продолжают распространяться через модули Lido, укрепляя крупнейшие наборы валидаторов против сбоев отдельных операторов.
- Инфраструктура MEV: фреймворк построения блоков BAM от Jito показывает, что доходность стейкинга всё больше зависит от экономики блочного пространства, а не только от графиков инфляции протокола.
Как выбрать платформу ликвидного стейкинга криптовалют
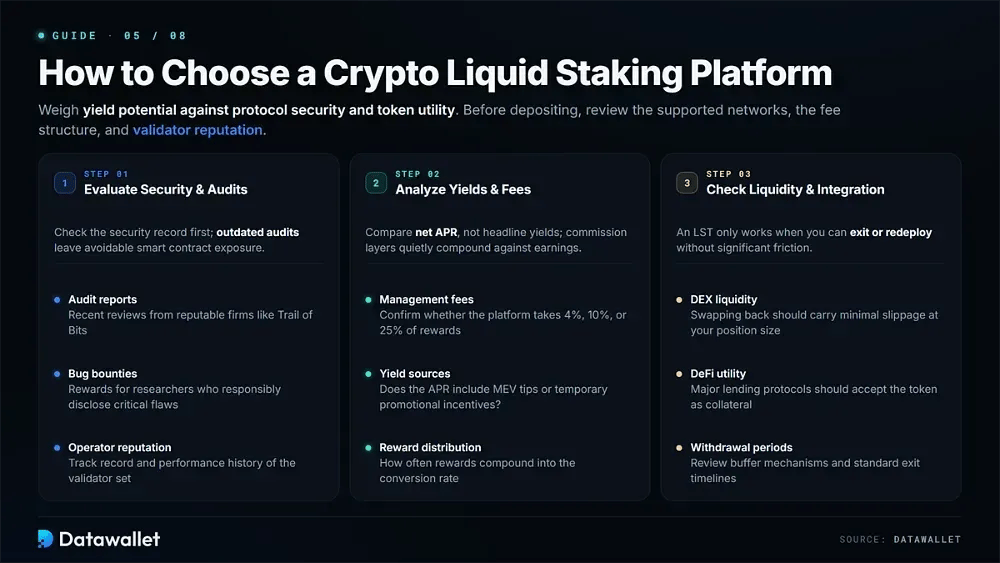
Выбирая платформу ликвидного стейкинга, нужно сопоставить потенциальную доходность с безопасностью протокола и полезностью токена. Перед внесением средств изучите поддерживаемые сети и структуру комиссий. Репутация валидатора тоже важна, если цель — сохранить staked-активы одновременно защищёнными и по-настоящему доступными.
Шаг 1: оцените безопасность протокола и аудиты
Прежде чем вносить средства, проверьте историю безопасности платформы. Особое внимание обратите на то, как давно авторитетные третьи стороны проверяли протокол: устаревшие аудиты могут оставить риски смарт-контракта, которых можно избежать.
- Аудиторские отчёты: проверьте наличие недавних аудитов безопасности от авторитетных компаний, например Trail of Bits.
- Программы багбаунти: убедитесь, что протокол вознаграждает исследователей, ответственно сообщающих о критических уязвимостях.
- Репутация оператора: изучите послужной список и историю работы набора валидаторов.
Шаг 2: проанализируйте доходность и структуру комиссий
Сравнивайте провайдеров по чистой годовой процентной ставке, а не по громким заявленным значениям доходности. Следует учитывать все уровни комиссий, поскольку со временем они незаметно съедают прибыль.
- Комиссии за управление: Уточните, берёт ли платформа 4 %, 10 % или 25 % от вознаграждений.
- Источники доходности: выясните, включает ли APR чаевые MEV или временные рекламные стимулы.
- Распределение вознаграждений: узнайте, как часто вознаграждения капитализируются в курсе конвертации вашего токена.
Шаг 3: проверьте ликвидность токена и интеграцию
Ликвидный стейкинговый токен работает как задумано, только если пользователи могут выйти из него или перераспределить средства без значительных затруднений. Для этого нужны глубокие рынки и широкое признание токена в качестве обеспечения.
- Ликвидность DEX: убедитесь, что обратный обмен при размере вашей позиции сопровождается минимальным проскальзыванием.
- Применение в DeFi: убедитесь, что крупные протоколы кредитования принимают расписочный токен в качестве допустимого обеспечения.
- Сроки вывода средств: изучите механизмы буфера и стандартные сроки выхода, прежде чем вкладывать капитал.
Регулирование платформ ликвидного стейкинга
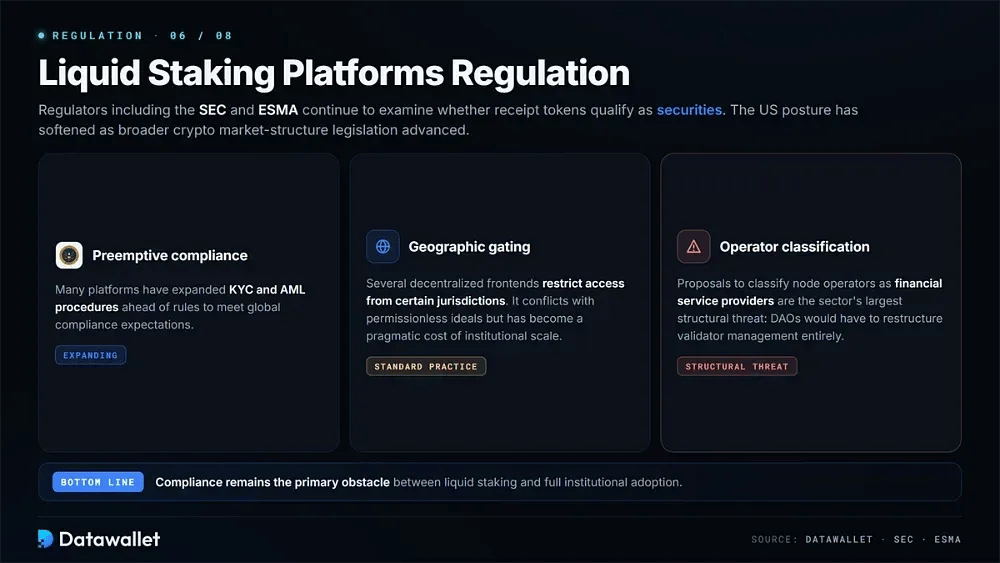
Регуляторы, включая SEC и ESMA, продолжают изучать, можно ли считать токены подтверждения ликвидного стейкинга ценными бумагами. Позиция США смягчилась по мере продвижения более широкого законодательства о структуре крипторынка. Тем не менее многие платформы заблаговременно расширили процедуры KYC и AML, чтобы соответствовать глобальным требованиям.
Географические ограничения тоже стали стандартной практикой. Несколько децентрализованных фронтендов закрывают доступ из определённых юрисдикций, чтобы снизить юридические риски. Такой подход противоречит идеалам DeFi об отсутствии разрешений, но стал прагматичной ценой работы в институциональном масштабе в условиях несовпадающих регуляторных режимов.
Предложения признать операторов нод поставщиками финансовых услуг остаются крупнейшей структурной угрозой для отрасли. В случае принятия такие правила заставят DAOs полностью перестроить управление валидаторами. Поэтому соблюдение требований остаётся главным препятствием между ликвидным стейкингом и полноценным институциональным внедрением.
Как облагается налогом ликвидный стейкинг в мире?
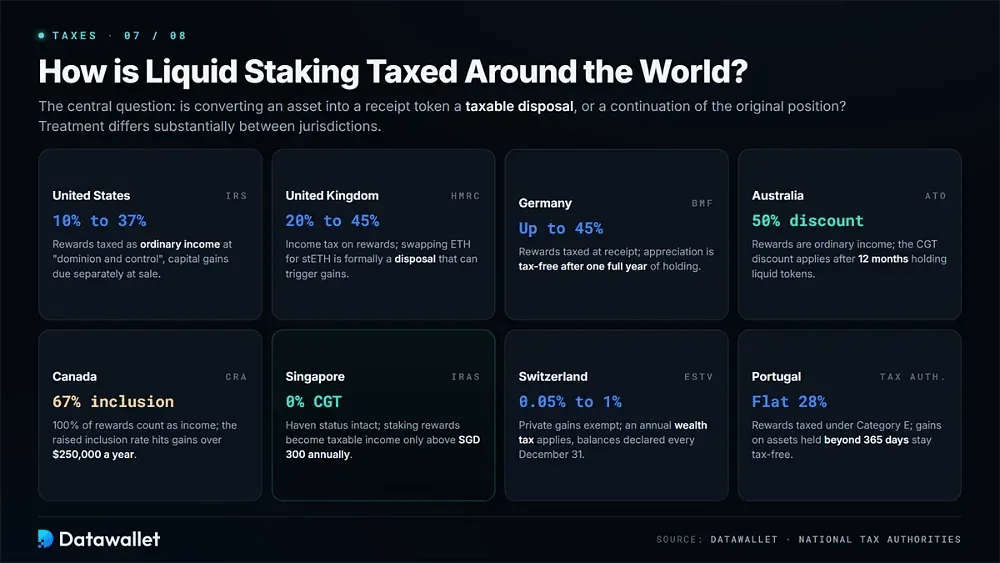
Налогообложение ликвидного стейкинга существенно различается в разных юрисдикциях. Ключевой вопрос часто в том, является ли обмен актива на токен-квитанцию облагаемым налогом выбытием или просто продолжением исходной позиции владения.
Как в разных регионах относятся к активам ликвидного стейкинга:
- США: IRS облагает налогом вознаграждения за стейкинг как обычный доход (10–37 %), как только вы получаете «власть и контроль», а налог на прирост капитала взимается отдельно с любого последующего роста стоимости при продаже.
- Великобритания: HMRC применяет подоходный налог (20–45 %) к вознаграждениям, а обмен ETH на токен вроде stETH формально считается выбытием актива, которое может сразу привести к налогу на прирост капитала.
- Германия: Федеральное министерство финансов облагает вознаграждения как доход при получении по ставке до 45 %, а рост цены освобождается от налога, только если актив удерживался более одного полного года.
- Австралия: ATO рассматривает вознаграждения как обычный доход, хотя держатели получают скидку CGT в размере 50 %, если хранят ликвидные токены не менее 12 месяцев до конвертации обратно.
- Канада: CRA учитывает 100 % вознаграждений как доход, а крупные инвесторы сталкиваются с повышенной ставкой включения 67 % для прироста капитала, превышающего годовой порог 250 000 $.
- Сингапур: IRAS сохраняет статус налоговой гавани с налогом на прирост капитала 0 %, хотя вознаграждения за стейкинг формально становятся налогооблагаемым доходом, когда превышают 300 SGD в год.
- Швейцария: ESTV полностью освобождает от налога частный прирост капитала, но взимает ежегодный налог на имущество (0,05–1 %), требуя декларировать staked-балансы каждый год на 31 декабря.
- Португалия: налоговая служба теперь взимает фиксированный налог 28 % с наград за стейкинг по категории E; не облагается налогом только прибыль по активам, которые удерживались более 365 дней.
Безопасны ли протоколы ликвидного стейкинга?
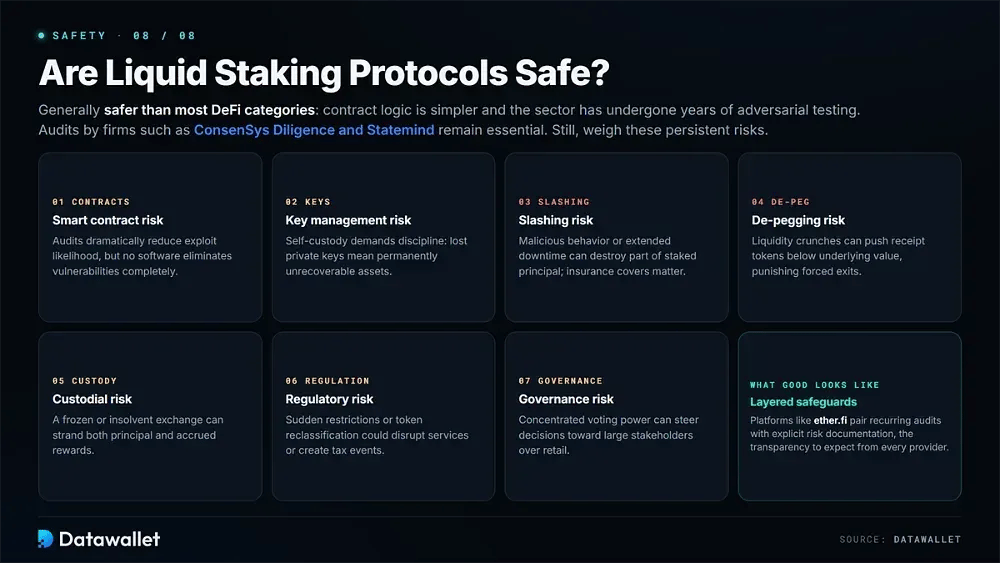
Протоколы ликвидного стейкинга, как правило, безопаснее большинства категорий DeFi, поскольку логика их контрактов проще, а сектор годами проходил проверку на устойчивость к атакам. Аудиты таких компаний, как ConsenSys Diligence и Statemind, остаются необходимыми для выявления уязвимостей до того, как их смогут использовать злоумышленники.
Несмотря на эту зрелость, пользователям следует учитывать следующие устойчивые риски:
- Риски смарт-контрактов: проверенные смарт-контракты значительно снижают вероятность эксплойтов, но никакое децентрализованное ПО не может полностью исключить технические уязвимости.
- Риски управления ключами: Самостоятельное хранение сохраняет децентрализацию, но требует дисциплины: потеря приватных ключей означает безвозвратную потерю staked-активов и вознаграждений.
- Риски слэшинга: злонамеренное поведение или продолжительный простой валидатора могут привести к потере части застейканной основной суммы, поэтому важны страховые покрытия, такие как у ether.fi.
- Риски потери привязки: нехватка ликвидности может опустить цену токена-квитанции ниже стоимости базового актива, нанося ущерб тем, кто вынужден выходить в период рыночного стресса.
- Кастодиальные риски: токены, выпущенные биржей, концентрируют риск платформы: если биржа заморожена или неплатёжеспособна, можно потерять и основную сумму, и начисленные вознаграждения.
- Регуляторные риски: внезапные ограничения в юрисдикциях или переклассификация токенов-расписок могут нарушить работу сервисов или создать для держателей непредвиденные налоговые последствия.
- Риски управления: Сосредоточение голосов над параметрами протокола может склонять решения в пользу крупных держателей в ущерб розничным участникам.
Платформы вроде ether.fi решают эти проблемы с помощью многоуровневых мер защиты, регулярных аудитов и чёткой документации по рискам. Именно такой уровень прозрачности stakers должны ожидать от любого провайдера.
Выводы
Ликвидный стейкинг превратился из эксперимента в DeFi в ключевую часть экономики Proof-of-Stake. Теперь инвесторы могут получать доходность, не жертвуя гибкостью.
В 2026 году сильнейшие платформы сочетают проверяемую безопасность с понятной экономикой. В зависимости от провайдера это может проявляться в разнообразии операторов у Lido, захвате MEV у Jito или пересмотре распределения комиссий у Rocket Pool.
Какую бы модель хранения вы ни выбрали, рассчитывайте размеры позиций с помощью нашего калькулятора стейкинга и ежегодно пересматривайте комиссии. Это поможет сохранять капитал в staked-состоянии максимально эффективным.
Наша методология
Каждый рейтинг Datawallet строится на воспроизводимом исследовательском процессе, а не на предпочтениях спонсоров. Наши оценки ликвидного стейкинга опираются исключительно на проверяемые ончейн-данные, официальную документацию и практическое тестирование продуктов.
Вот взвешенные критерии, лежащие в основе Trust Score каждой платформы:
- История безопасности: мы изучаем историю аудитов, программы bug bounty, формальную верификацию и страховое покрытие. Также мы проверяем, были ли на платформе эксплойты, придавая большой вес годам работы без инцидентов.
- Достоверность доходности: заявленные ставки сверяются с DefiLlama и официальными дашбордами. Платформы получают штрафные баллы, если маркетинговые цифры зависят от временных бонусов, а не от устойчивых наград сети.
- Прозрачность комиссий: Мы учитываем комиссии за управление, сборы за пополнение и расходы на вывод средств при расчёте чистой доходности. Высокий заявленный APY мало значит, если высокие комиссии существенно уменьшают то, что остаётся пользователям.
- Ликвидность на выходе: глубина вторичного рынка и запас для вывод средств оцениваются вместе со сроками погашения. Токен ликвидного стейкинг, из которого нельзя выйти с небольшими издержками, не выполняет своей основной задачи.
- Децентрализация: мы изучаем распределение валидаторов и допуск операторов, а также структуру управления и модель хранения, чтобы определить, какой уровень доверия платформа требует от пользователей.
- Полезность в экосистеме: Токены-расписки получают более высокие оценки, если выступают залогом, маржинальными активами или элементами DeFi на широком круге интегрированных площадок.
Подробности оценки приведены на странице редакционная методология. Показатели отражают данные, собранные в августе 2026 года.