Что такое Jito Network?
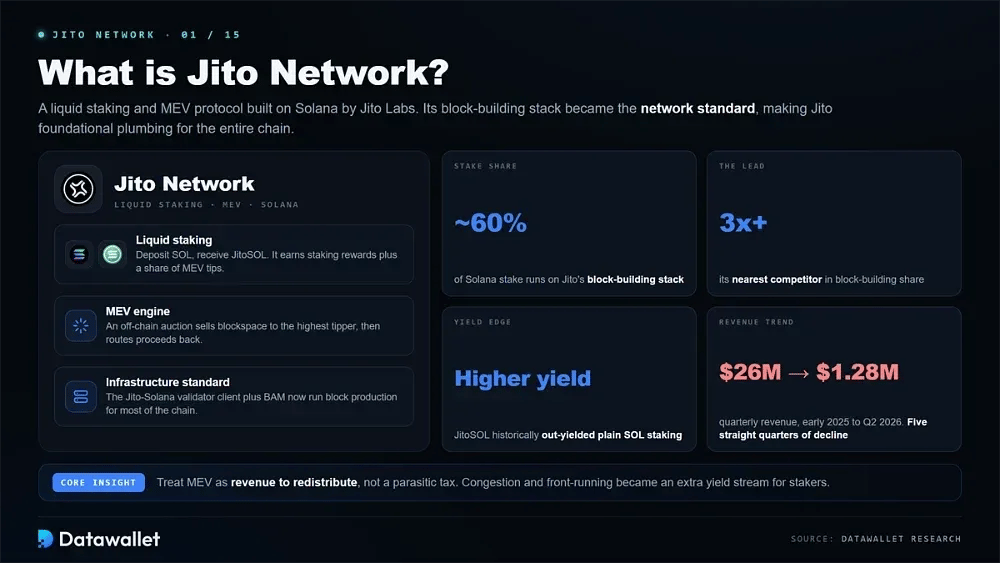
Jito Network — протокол ликвидного стейкинга и максимально извлекаемой стоимости, созданный Jito Labs на Solana. Пользователи вносят SOL и получают JitoSOL — токен ликвидного стейкинга, по которому начисляются стандартные награды за стейкинг и доля чаевых MEV, возникающих, когда трейдеры платят за выгодное для них упорядочивание транзакций в блоке.
Реальное влияние протокола обусловлено инфраструктурой, а не пулом стейкинга. Валидаторский клиент Jito-Solana стал стандартом сети, и вместе с новым Block Assembly Marketplace стек Jito для построения блоков теперь работает примерно на 60 % stake сети Solana, что более чем втрое больше, чем у ближайшего конкурента. Это делает его основополагающей инфраструктурой всей сети.
Главная идея Jito состояла в том, чтобы рассматривать MEV как доход, подлежащий перераспределению, а не как паразитный налог на пользователей. Проводя офчейн-аукцион за блок-пространство и направляя выручку валидаторам и stakers, Jito превратил источник перегрузки и фронтраннинга в дополнительный источник доходности, поэтому JitoSOL исторически приносил больше, чем обычный стейкинг SOL.
Картина 2026 года сложнее, чем история роста предыдущих лет. Доходы протокола снижаются пять кварталов подряд: с примерно 26 млн долларов в начале 2025 года до около 1,28 млн долларов во втором квартале 2026 года, при этом предложение JitoSOL сократилось, а конкурирующие токены ликвидного стейкинга заняли часть доли. Jito отреагировала расширением в сфере построения блоков и торговли, а не защитой одного лишь стейкинга.
Как работает Jito Network?
По своей сути Jito — это пул стейкинга Solana, построенный вокруг инфраструктуры, оптимизированной под MEV. Три компонента ниже объясняют, как создаваемая стоимость захватывается и возвращается stakers.
1. Бандлы и Block Engine
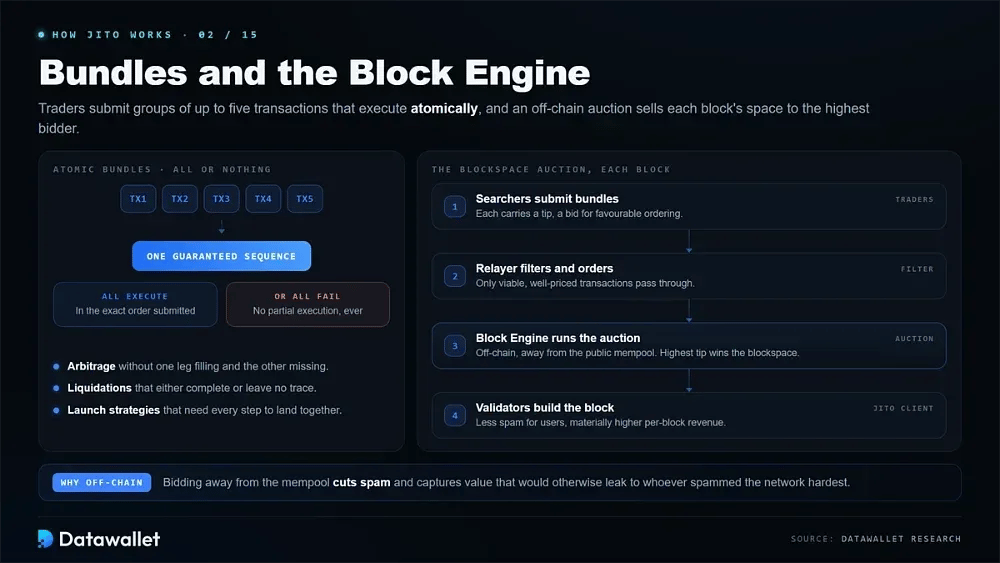
Трейдеры и сёрчеры отправляют бандлы — группы из не более чем пяти транзакций, которые выполняются атомарно в гарантированной последовательности или целиком отклоняются вместе. Это свойство «всё или ничего» делает возможными арбитраж, ликвидации и стратегии запуска без риска частичного исполнения.
Block Engine проводит офчейн-аукцион в каждом блоке, продавая блочное пространство тому, кто предложит самые высокие чаевые. Поскольку торги проходят вне публичного мемпула, спама становится меньше, а валидаторы получают ценность, которая иначе уходила бы тем, кто активнее всех спамил сеть.
Релеер расположен перед движком, фильтруя и упорядочивая входящие пакеты, чтобы до валидаторов доходили только жизнеспособные транзакции с хорошей ценой. В результате снижается перегрузка для обычных пользователей и заметно растёт доход за блок у валидаторов, использующих клиент Jito.
2. Распределение вознаграждений MEV
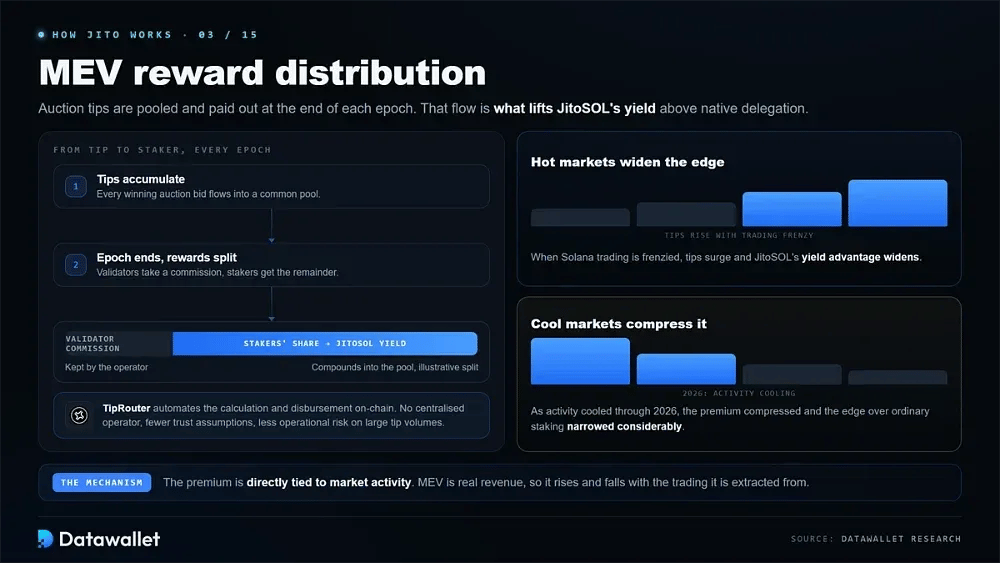
Чаевые, накопленные через аукцион, объединяются в пул и распределяются в конце каждой эпохи. Валидаторы берут комиссию, а остаток достаётся stakers, и именно этот механизм поднимает доходность JitoSOL выше той, что даёт нативное делегирование.
Распределение осуществляется через TipRouter — ончейн-систему, которая избавляет от зависимости от централизованного оператора при расчёте и выплате вознаграждений. Это важно, поскольку объёмы чаевых велики, а автоматизация распределения снижает как допущения о доверии, так и операционный риск.
Размер этой надбавки напрямую связан с рыночной активностью. Когда торговля на Solana идёт лихорадочно, чаевые растут, и преимущество JitoSOL по доходности увеличивается; когда активность остывает, как это было в течение 2026 года, надбавка сжимается, и преимущество JitoSOL перед обычным стейкингом заметно сокращается.
3. StakeNet и выбор валидатора
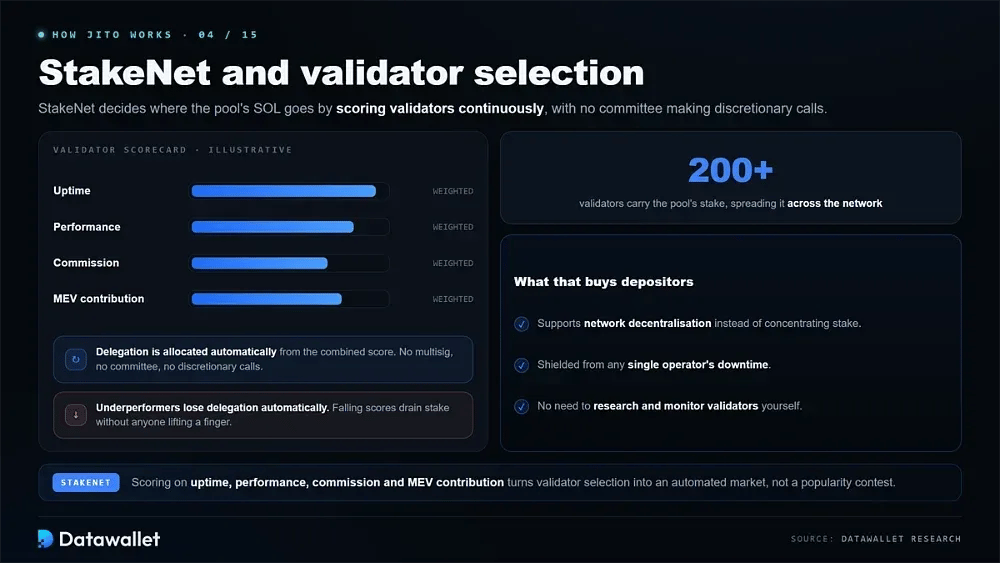
StakeNet автоматизирует распределение SOL пулом между валидаторами, оценивая их по аптайму, производительности, комиссии и вкладу в MEV. Операторы с низкими показателями автоматически теряют делегирование, без мультиподписи или комитета, принимающего произвольные решения.
Пул распределяет stake между более чем 200 валидаторами, что поддерживает децентрализацию сети и защищает stakers от простоев любого отдельного оператора. Для вносящих средства это избавляет от необходимости самостоятельно изучать и отслеживать отдельных валидаторов.
JitoSOL и доходность стейкинга
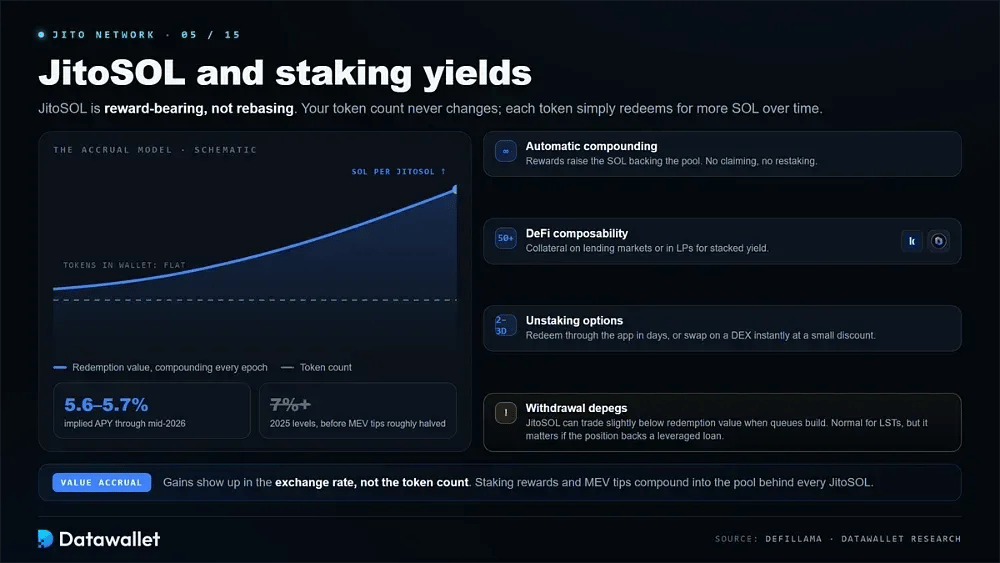
JitoSOL — это токен с накоплением вознаграждений, а не ребейзинговый: количество в вашем кошельке не меняется, а его стоимость относительно SOL неуклонно растёт.
Перед стейкингом важно понимать эту модель начисления:
- Накопление стоимости: каждый JitoSOL со временем можно обменять на всё больше SOL, поскольку награды за стейкинг и чаевые MEV накапливаются в пуле, поэтому прибыль отражается в обменном курсе, а не в количестве токенов.
- Текущая доходность: расчётная APY JitoSOL держалась около 5,6–5,7 % до середины 2026 года, снизившись с уровней выше 7 % в 2025 году, так как объём MEV-чаевых примерно вдвое сократился на фоне остывания активности в Solana.
- Автоматическое реинвестирование: вознаграждения, заработанные валидаторами пула, увеличивают общий объём SOL, обеспечивающий JitoSOL, без выпуска новых токенов, поэтому держателям не нужно вручную забирать награды или делать рестейкинг.
- Композиционность DeFi: благодаря поддержке более чем в 50 протоколах Solana JitoSOL можно использовать как залог на рынках кредитования, таких как Kamino и Drift, или в пулах ликвидности для многослойных стратегий доходности.
- Варианты unstaking: вывод через приложение занимает примерно два-три дня, но держатели могут выйти мгновенно, обменяв JitoSOL на SOL на децентрализованной бирже с небольшим дисконтом.
- Отклонение при выводе средств: JitoSOL может торговаться немного ниже стоимости погашения, когда накапливаются очереди на вывод средств. Это нормально для токенов ликвидного стейкинга, но важно, если позиция обеспечивает заём с кредитным плечом.
Почему преимущество JitoSOL в доходности сократилось
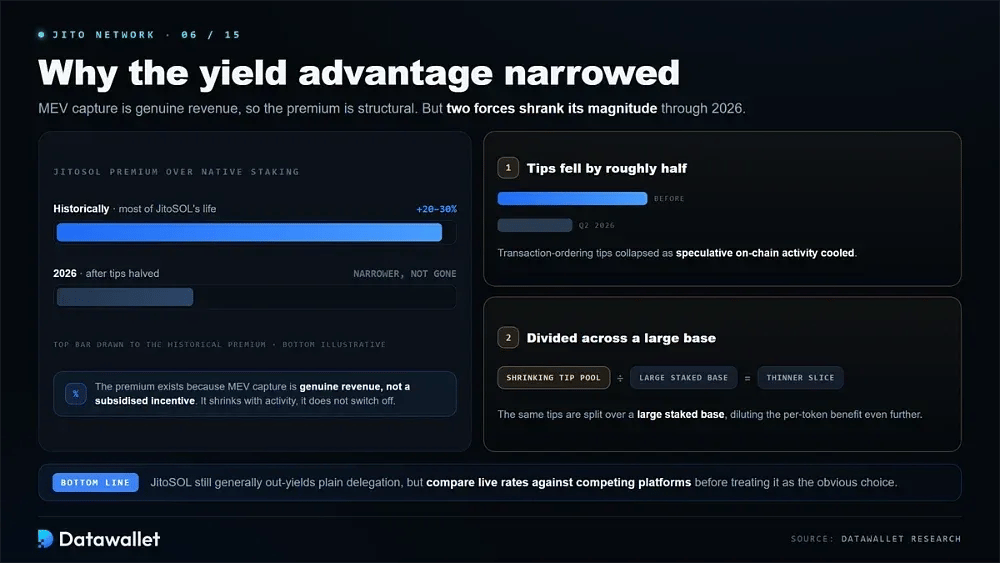
На протяжении большей части своей истории JitoSOL давал премию 20–30 % по сравнению с обычным стейкингом Solana, потому что доход от MEV — это реальная выручка, а не субсидируемый стимул. Это структурное преимущество сохраняется, но его размер сократился.
Сжатие вызвали две силы. Чаевые за упорядочивание транзакций упали примерно вдвое во втором квартале 2026 года из-за охлаждения спекулятивной ончейн-активности, а тот же сокращающийся пул чаевых делится на большую базу застейканных токенов, что снижает выгоду в расчёте на токен.
В результате разрыв сузился, но не исчез. JitoSOL по-прежнему, как правило, обеспечивает более высокую доходность, чем обычное делегирование, но разница больше не позволяет считать его заведомо лучшим выбором без сравнения актуальных ставок с конкурирующими платформами ликвидного стейкинга.
Что такое Block Assembly Marketplace (BAM) от Jito
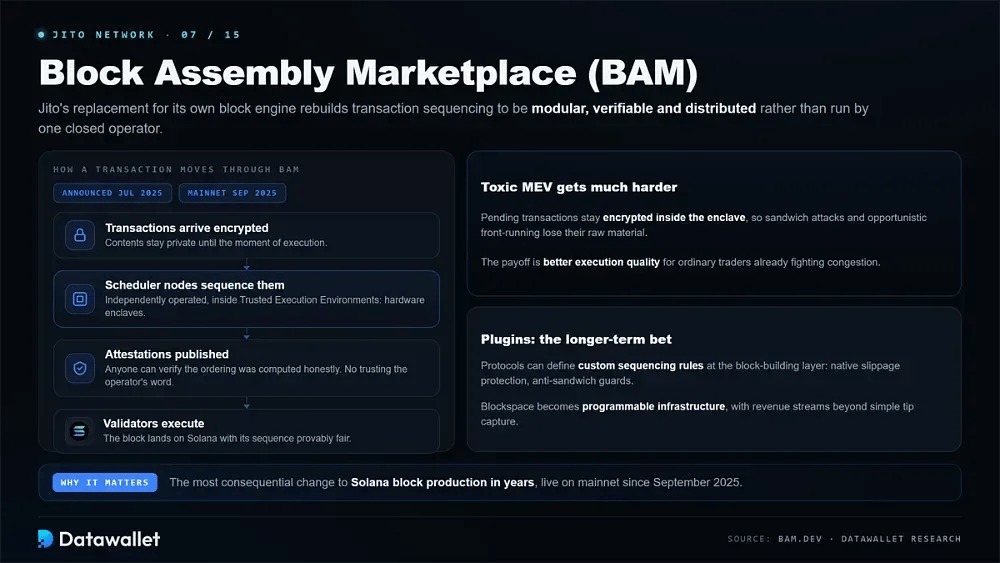
BAM — замена Jito для собственного блочного движка и самое значимое за годы изменение в производстве блоков Solana. Анонсированный в июле 2025 года и запущенный в основной сети в сентябре, он перестраивает упорядочивание транзакций так, чтобы оно было модульным, проверяемым и распределённым, а не управлялось одним закрытым оператором.
Система направляет транзакции через независимо управляемые узлы-планировщики, работающие внутри доверенных сред исполнения — аппаратных анклавов, которые сохраняют содержимое транзакций закрытым до момента исполнения. Каждый узел публикует криптографические аттестации, позволяя любому проверить, что порядок был вычислен честно, а не полагаться на слово оператора.
Это свойство конфиденциальности напрямую бьёт по токсичному MEV. Поскольку ожидающие транзакции остаются зашифрованными внутри анклава, сэндвич-атаки и оппортунистический фронтраннинг становится значительно сложнее осуществлять, что улучшает качество исполнения для обычных трейдеров, которым и так приходится считаться с комиссиями сети Solana при перегрузке.
Фреймворк Plugins в BAM — более долгосрочная ставка. Протоколы могут задавать собственные правила секвенирования на уровне построения блоков, например встроенную защиту от проскальзывания или защиту от сэндвич-атак, превращая блочное пространство в программируемую инфраструктуру и создавая источники дохода, которые Jito может монетизировать помимо простого получения чаевых.
Внедрение BAM и компромисс с доходом
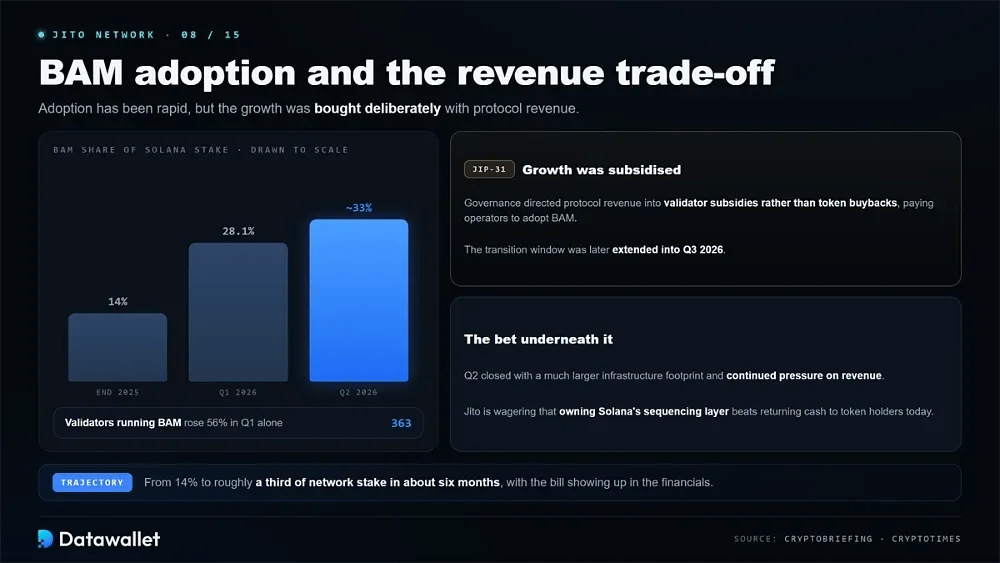
Внедрение шло быстро. Доля BAM в Solana stake выросла примерно с 14 % в конце 2025 года до 28,1 % в первом квартале 2026 года, а число валидаторов увеличилось на 56 % до 363, затем к второму кварталу достигла примерно 33 % сетевого stake.
Этот рост был куплен намеренно. Через предложение по управлению JIP-31 Jito направил доходы протокола на субсидии валидаторам вместо выкупа токенов, фактически платя операторам за внедрение BAM в течение переходного периода, который позже продлили до третьего квартала 2026 года.
Эта компромиссная стратегия видна в финансовых показателях. Jito завершила второй квартал с заметно более крупной инфраструктурой, но при сохраняющемся давлении на выручку, делая ставку на то, что владение уровнем секвенирования Solana окажется более ценным в долгосрочной перспективе, чем возврат денежных средств держателям токенов сегодня.
JTX: торговая платформа Jito
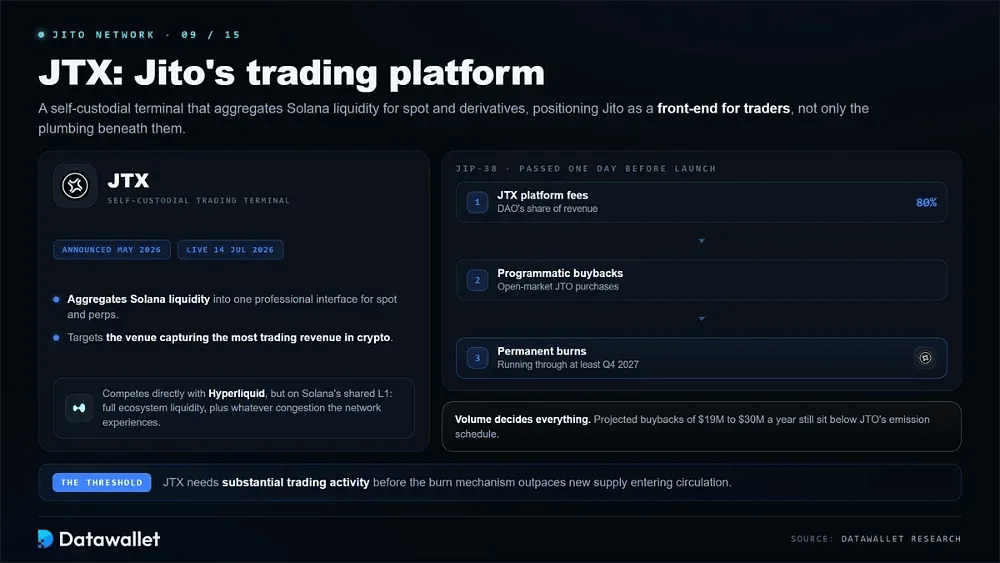
JTX — торговый терминал Jito с самостоятельным хранением, анонсированный в мае 2026 года и запущенный 14 июля 2026 года. Он объединяет ликвидность Solana в профессиональном интерфейсе для спот-торговли и торговли деривативами, позиционируя Jito как клиентскую часть для трейдеров, а не только как инфраструктуру под ней.
Стратегически он нацелен на площадку, получающую наибольшую выручку от торговли в криптоиндустрии. JTX напрямую конкурирует с Hyperliquid, хотя работает на общем Layer 1 Solana, а не на специально созданном блокчейне: это даёт доступ ко всей экосистеме ликвидности Solana, но и наследует любые перегрузки сети.
Именно токеномика делает JTX значимым. Предложение по управлению JIP-38, принятое за день до запуска, направляет всю долю DAO в выручке JTX, то есть 80 % комиссий платформы, на программный выкуп JTO на открытом рынке и безвозвратное сжигание как минимум до четвёртого квартала 2027 года.
Имеет ли это значение, зависит исключительно от объёма. Прогнозируемые выкупы примерно на 19–30 млн долларов в год всё равно ниже графика эмиссии JTO, поэтому JTX нужна значительная торговая активность, чтобы механизм сжигания обгонял новое предложение, поступающее в обращение.
Токеномика JTO
Governance-токен Jito лежит в основе принятия решений протокола: держатели голосуют по политике валидаторов, распределению казны, параметрам комиссий и обновлениям протокола. Jito намеренно отказался от публичной продажи и распределил токены через ретроактивный аирдроп среди ранних пользователей, валидаторов и держателей JitoSOL.
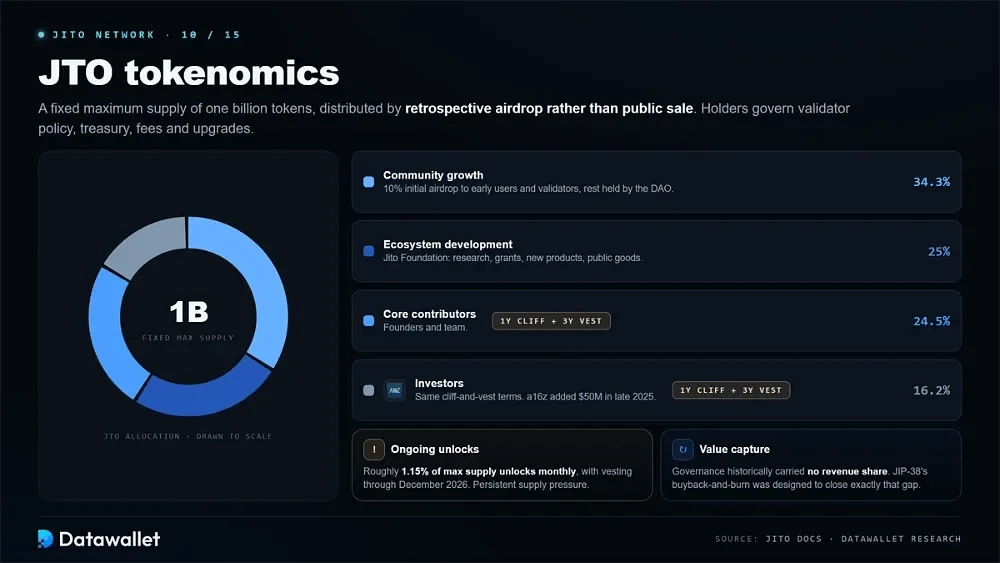
Максимальное предложение JTO фиксировано и составляет один миллиард токенов, распределённых следующим образом:
- Рост сообщества (34,3 %): крупнейшая часть распределения, включающая первоначальный аирдроп в размере 10 % для ранних пользователей и валидаторов, а также токены, оставленные в DAO для будущих инициатив и стимулов сообщества.
- Развитие экосистемы (25 %): находится у Jito Foundation и направляется на исследования, гранты, разработку новых продуктов и общественно полезные инициативы в экосистеме Solana.
- Основные участники команды (24,5 %): резервируется для основателей и членов команды, с вестингом в течение трёх лет после однолетнего клиффа, чтобы согласовать долгосрочные стимулы с результатами протокола.
- Инвесторы (16,2 %): выделено ранним сторонникам и венчурным фондам на тех же условиях клиффа и вестинга, что и команде; позже a16z crypto добавил стратегическую инвестицию в размере 50 млн долларов в конце 2025 года.
- Текущие разблокировки: ежемесячно разблокируется около 1,15 % максимального предложения, а вестинг команды и инвесторов продолжится до декабря 2026 года, что создаёт постоянное давление предложения на токен.
- Захват стоимости: JTO исторически давал права управления без прямого распределения выручки, и именно этот пробел должен был закрыть механизм выкупа и сжигания JTX из JIP-38.
Цена JTO и давление предложения
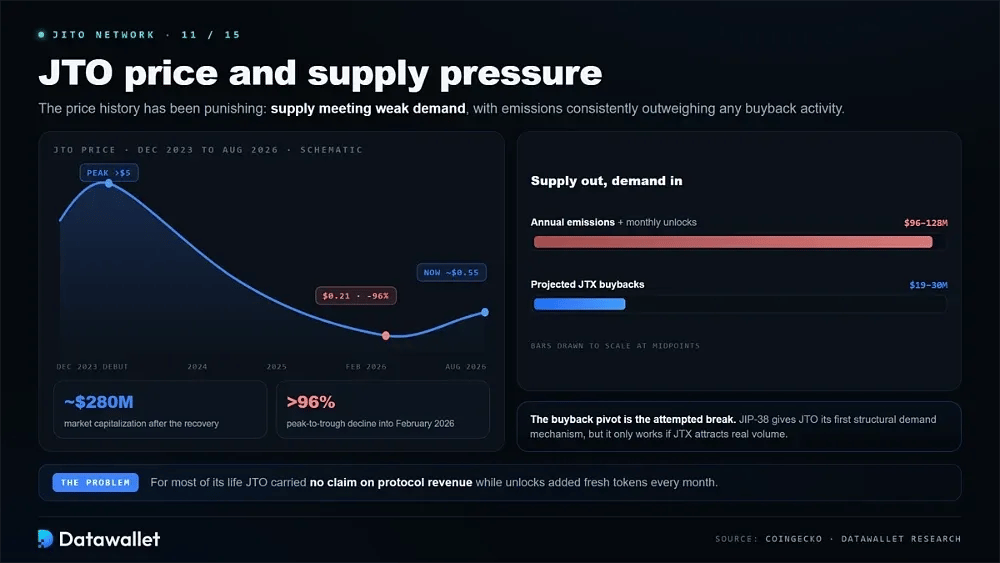
История цены JTO была тяжёлой. После дебюта в декабре 2023 года и пика выше 5 $ токен упал примерно до 0,21 $ к февралю 2026 года, то есть более чем на 96 %, а затем восстановился примерно до 0,55 $ при рыночной капитализации около 280 млн долларов.
Главная проблема в том, что предложение сталкивается со слабым спросом. Годовая эмиссия на сумму от 96 млн долларов до 128 млн долларов постоянно превышала любые выкупы, а ежемесячные разблокировки добавляют новые токены на рынок, где JTO не давал права на доход протокола.
Переход к выкупу — попытка Jito изменить эту динамику. Направление выручки JTX на программное сжигание создаёт первый структурный механизм спроса на JTO, хотя его эффективность целиком зависит от того, какой объём торгов привлечёт новая платформа.
Что такое рестейкинг Jito?
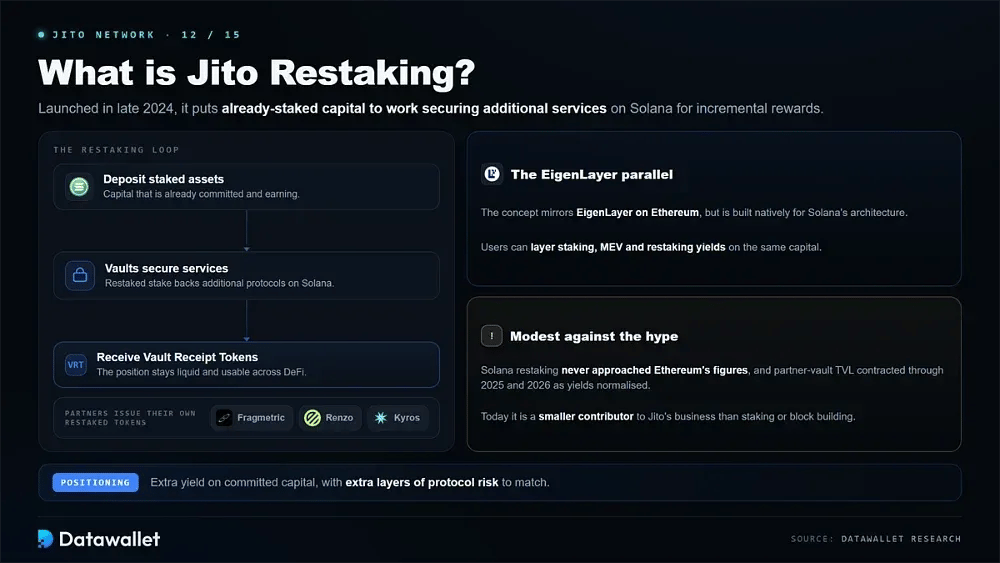
Jito Restaking, запущенный в конце 2024 года, позволяет пользователям задействовать staked-активы для защиты дополнительных сервисов в Solana и получать дополнительное вознаграждение на уже заблокированный капитал. Эта концепция похожа на EigenLayer в Эфириум, но изначально создана для архитектуры Solana.
Вкладчики получают Vault Receipt Tokens, которые отражают их позицию в restaked-активах, остаются ликвидными и могут использоваться в DeFi. Протоколы-партнёры, включая Fragmetric, Renzo и Kyros, выпускают собственные токены restaked поверх этой инфраструктуры, позволяя пользователям совмещать доходность стейкинга, MEV и рестейкинга.
Масштаб оказался скромным по сравнению с ажиотажем. Рестейкинг в Solana так и не приблизился к показателям Эфириум, а TVL в партнёрских хранилищах сокращался в 2025 и 2026 годах по мере нормализации доходности рестейкинга, поэтому его вклад в общий бизнес Jito меньше, чем у стейкинга или создания блоков.
Как пользоваться Jito Network
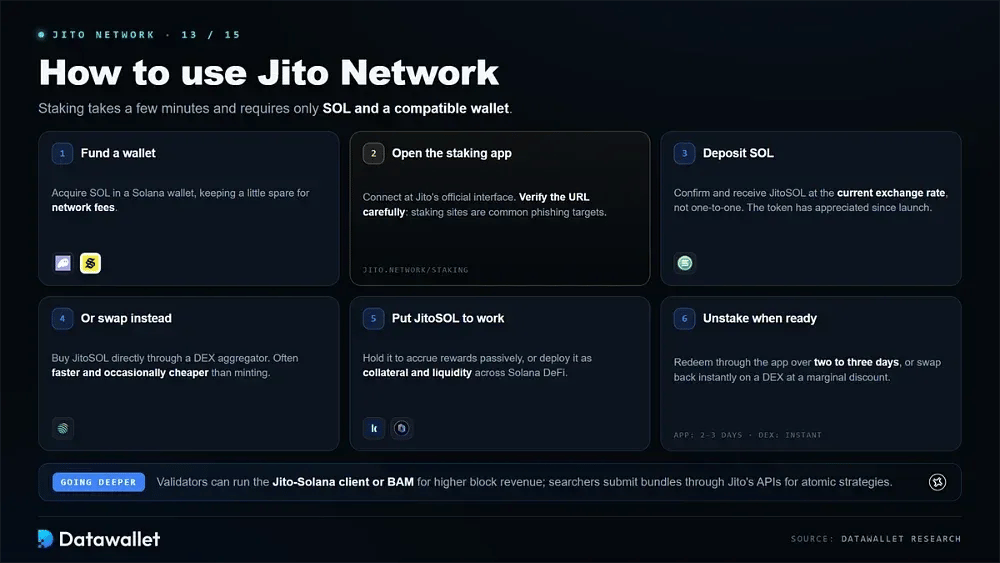
Начать работу с Jito можно за несколько минут: нужны только SOL и совместимый кошелёк. Шаги ниже охватывают стейкинг, хранение и вывод:
- Пополните кошелёк: приобретите SOL в кошельке Solana, например Phantom или Solflare, оставив небольшую сумму в запасе для оплаты комиссий сети за транзакции.
- Откройте приложение для стейкинга: перейдите на официальный интерфейс стейкинга Jito и подключите кошелёк, внимательно проверив URL, поскольку сайты для стейкинга часто становятся целью фишинга.
- Пополнение SOL: введите сумму для stake и подтвердите транзакцию. Вы получите JitoSOL по текущему обменному курсу, а не один к одному, поскольку токен вырос в цене с момента запуска.
- Или используйте обмен: также можно приобрести JitoSOL напрямую через обмен в DEX-агрегаторе, таком как Jupiter, что может быть быстрее и иногда дешевле, чем минтинг.
- Используйте JitoSOL: держите его, чтобы пассивно получать награды за стейкинг и MEV, или используйте как залог и ликвидность в протоколах DeFi на Solana для дополнительной доходности.
- Unstake, когда будете готовы: вывод через приложение занимает примерно два-три дня, либо можно выйти сразу, обменяв обратно на SOL на DEX с небольшим дисконтом.
Валидаторы также могут запускать клиент Jito-Solana или внедрять BAM, чтобы увеличить доход с блока и привлечь делегирование, а разработчики и серчеры могут отправлять бандлы напрямую через API Jito для выполнения атомарных стратегий.
Jito и другие ликвидные стейкинг-токены Solana
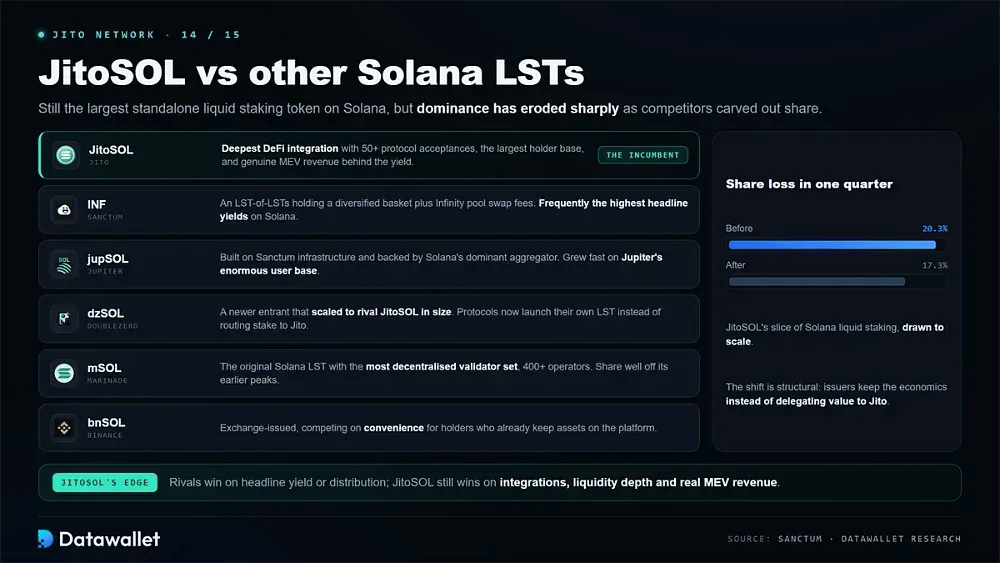
JitoSOL остаётся крупнейшим независимым токеном ликвидного стейкинга в Solana, но его доминирование резко снизилось, поскольку конкуренты отвоевали долю рынка. Сравнение с ведущими платформами стейкинга Solana показывает, где JitoSOL по-прежнему лидирует, а где уступил позиции:
- Sanctum (INF): LST из LST, который держит диверсифицированную корзину и получает комиссии за обмен из пула Infinity, часто показывая самую высокую заявленную доходность на рынке Solana.
- Jupiter (jupSOL): поддерживаемый ведущим агрегатором Solana и построенный на инфраструктуре Sanctum, jupSOL быстро вырос, сочетая конкурентную доходность с огромной пользовательской базой Jupiter.
- DoubleZero (dzSOL): Новый участник, быстро достигший размера JitoSOL; он показывает, что протоколы всё чаще запускают собственный LST вместо того, чтобы направлять stake в Jito.
- Marinade (mSOL): первый LST на Solana, отличающийся самым децентрализованным набором валидаторов — более 400 операторов, хотя его доля рынка заметно снизилась по сравнению с прежними пиками.
- Binance (bnSOL): LST, выпущенный биржей, который напрямую охватывает кастодиальных пользователей и конкурирует удобством для тех, кто уже хранит активы на платформе.
- Преимущество JitoSOL: у Jito самая глубокая интеграция с DeFi — более 50 протоколов принимают токен, — крупнейшая база держателей и реальный доход от MEV, а не субсидируемые стимулы, поддерживающие доходность.
Сдвиг в конкуренции носит структурный, а не временный характер. Доля JitoSOL на рынке ликвидного стейкинга Solana упала с примерно 20,3 % до 17,3 % за один квартал, в основном из-за того, что протоколы поняли: они могут выпустить собственный LST и сохранить доход, а не делегировать эту ценность Jito.
Риски при использовании Jito
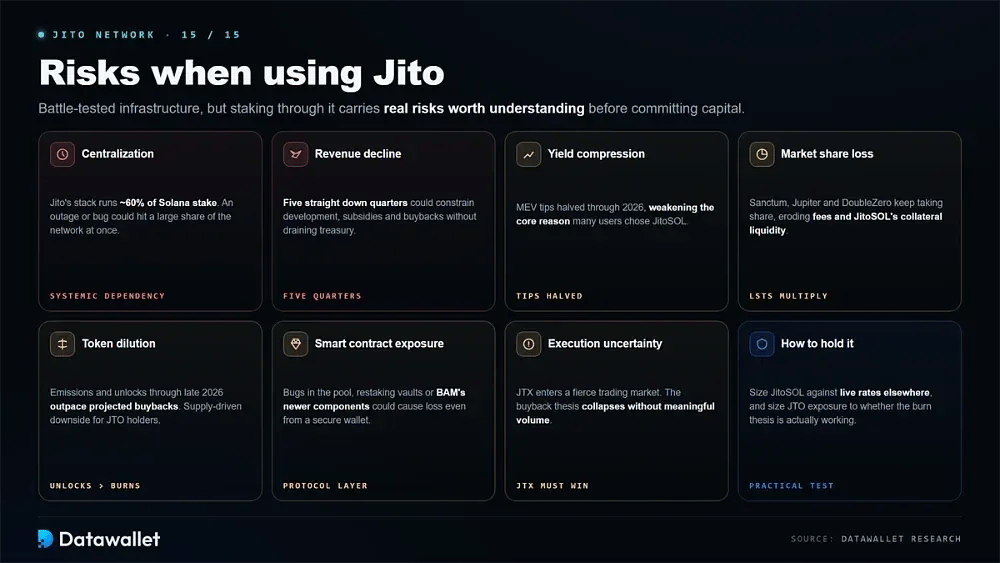
Jito — проверенная в деле инфраструктура, но стейкинг через неё сопряжён с реальными рисками, которые стоит понять до вложения капитала. Основные из них:
- Риск централизации: поскольку стек Jito для создания блоков работает примерно на 60 % stake Solana, его инфраструктура представляет собой системную зависимость, а сбой или ошибка могут одновременно затронуть значительную часть сети.
- Снижение выручки: Выручка протокола падает пять кварталов подряд, и устойчивая слабость может ограничить способность Jito финансировать разработку, субсидии и выкуп токенов без использования резервов казначейства.
- Сжатие доходности: чаевые MEV к 2026 году сократились вдвое, что уменьшило преимущество JitoSOL перед обычным стейкингом и ослабило главную причину, по которой его выбирали многие пользователи.
- Потеря доли рынка: конкурирующие LST от Sanctum, Jupiter и DoubleZero продолжают отбирать долю, что сокращает комиссионную базу Jito и может снизить глубину ликвидности, благодаря которой JitoSOL полезен в качестве залога.
- Размывание токена: эмиссия JTO и ежемесячные разблокировки до конца 2026 года опережают запланированные выкупы, поэтому владение governance-токеном несёт существенный риск снижения цены из-за предложения.
- Риск смарт-контрактов: ошибки в пуле стейкинга, хранилищах рестейкинга или в новых компонентах BAM могут привести к потерям, поэтому хранение JitoSOL в защищённом кошельке с самостоятельным хранением не устраняет риск на уровне протокола.
- Неопределённость исполнения: JTX выходит на жёстко конкурентный рынок торговли, где уже есть признанные площадки, а тезис о выкупе полностью рушится, если платформе не удастся привлечь значимый объём.
Выводы
Jito создал на Solana действительно важный продукт: превратил MEV из скрытого налога в общий доход и обеспечил stakers повышенную доходность, державшуюся годами. Его инфраструктура теперь лежит в основе большей части производства блоков в сети, что весьма примечательно для протокола, которому всего несколько лет.
Нынешний этап сложнее предыдущего. Выручка снижается пять кварталов подряд, JitoSOL уступает позиции конкурентам, которые всё чаще предпочитают выпускать собственные токены, а JTO торгуется значительно ниже уровня дебюта, несмотря на прочное операционное положение протокола.
Ответ Jito — расширение, а не отступление: доходы тратятся на рост BAM и запуск JTX для создания прямого механизма захвата стоимости. Для stakers JitoSOL остаётся надёжным, глубоко интегрированным вариантом, который стоит сравнить с актуальными ставками в других местах. Для держателей JTO тезис теперь почти целиком зависит от того, смогут ли экономика стейкинга Solana и объём JTX опередить график эмиссии токена.