Топ-10 показателей и трендов стейкинга Solana в 2026 году
В таблице собраны основные показатели нашего анализа для быстрого обзора экосистемы стейкинга Solana на пороге Q4 2026 года:
1. Около 437 млн SOL в стейкинге, это 69 % предложения
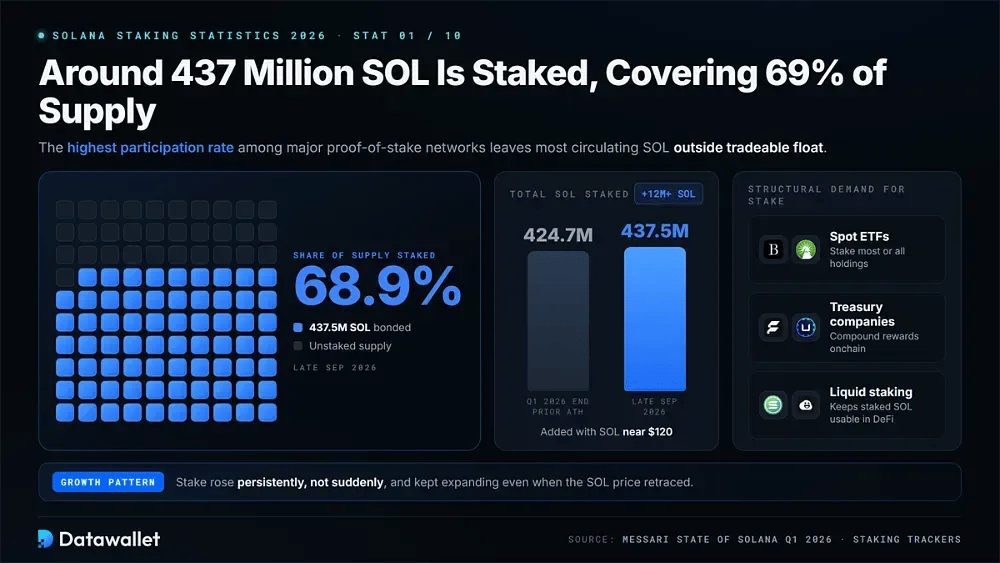
Объём стейкинга Solana продолжает расти. К концу сентября 2026 года около 437,5 млн SOL закреплено за валидаторами, что составляет примерно 68,9 % общего предложения. Это остаётся самым высоким уровнем участия среди крупных сетей proof-of-stake и означает, что большая часть обращающихся SOL находится вне свободного для немедленной торговли объёма.
Рост был постоянным, а не внезапным. В отчёте Messari State of Solana за 1 квартал 2026 года общий объём stake достиг рекордных 424,7 млн SOL на конец квартала. С тех пор сеть добавила более 12 млн SOL, несмотря на неравномерную динамику цены около 120 $.
Этот рост поддержали несколько структурных источников спроса. Спотовые ETF стейкают большую часть или все свои активы, а компании с криптовалютными резервами реинвестируют вознаграждения ончейн. Токены ликвидного стейкинга также позволяют делегированным SOL оставаться продуктивными в DeFi, помогая росту объёма stake, даже когда цена SOL откатывается.
2. Набор валидаторов сокращается до 700 из-за давления экономики
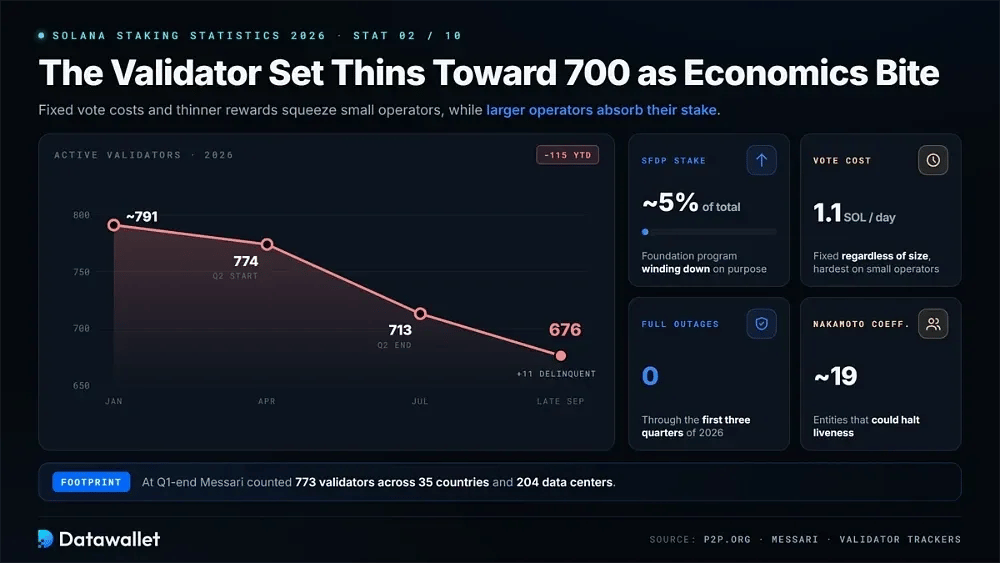
Консолидация валидаторов оставалась особенностью 2026 года. P2P.org в обзоре институционального стейкинга показывает, что активный набор сократился примерно с 774 до 713 во 2-м квартале. К концу сентября трекеры насчитывали 676 активных валидаторов и ещё 11 просроченных. Фиксированные расходы на голосование в сочетании с меньшими наградами продолжают давить на самых мелких операторов.
Ключевые сигналы при сокращении набора валидаторов:
- Численность: Число активных валидаторов снизилось примерно с 791 в начале 2026 года до менее чем 720 к середине года, продолжая многолетнюю тенденцию к консолидации.
- Сдвиг в качестве: по данным Messari, в сети 773 валидаторов в 35 странах и 204 дата-центрах на конец 1-го квартала, при этом более крупные и лучше капитализированные операторы приняли на себя stake тех, кто покидал сеть.
- Сворачивание SFDP: объём stake по программе делегирования Solana Foundation (SFDP) сократился примерно до 5 % от общего, так как программа намеренно подталкивала валидаторы к экономической самодостаточности.
- Затраты на голосование: комиссии за голосование остаются фиксированными и составляют около 1,1 SOL в день независимо от размера валидатора, из-за чего низкие вознаграждения или более низкая цена SOL особенно осложняют работу небольших операторов.
- История надёжности: Solana не зафиксировала ни одного полного сбоя за первые три квартала 2026 года, что укрепляет её позиции для институционалов, даже несмотря на сокращение набора валидаторов.
- Контроль концентрации: коэффициент Nakamoto остаётся около 19, а значит, работоспособность сети по-прежнему зависит от сравнительно небольшой группы крупнейших участников стейкинга.
3. Доходность нативного стейкинга Solana держится около 5,3–6,4 % APY
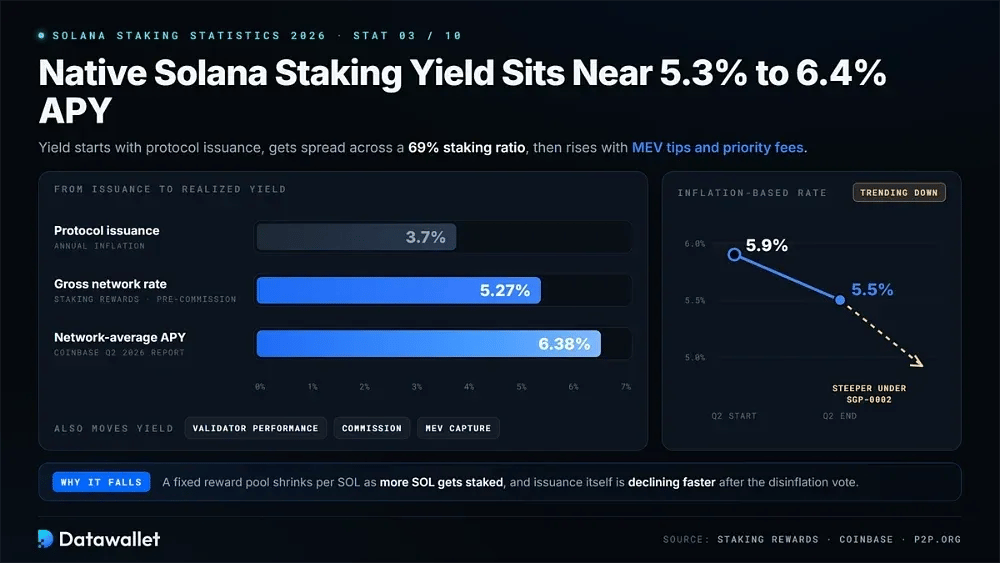
Собственная доходность снизилась по мере сокращения эмиссии. По данным Staking Rewards, валовая ставка сети составляла около 5,27 % до комиссии в конце сентября. Для сравнения, отчёт Coinbase о валидаторах за Q2 2026 года показал среднюю по сети APY в 6,38 % с учётом чаевых MEV и приоритетных комиссий.
Эмиссия протокола — отправная точка для реализованной доходности. Сейчас она составляет около 3,7 % годовых и, согласно утверждённому изменению дезинфляции, будет снижаться быстрее. Коэффициент стейкинга тоже важен: при фиксированном пуле наград выплаты оказываются меньше, когда застейкано больше SOL. Работа валидатора, уровень комиссий и получение MEV создают дополнительные различия между операторами.
Направление движения важнее любого отдельного снимка доходности. По данным P2P.org, ставка стейкинга сети на основе инфляции снизилась примерно с 5,9 % до 5,5 % только за Q2. Это снижение станет ещё круче, когда ускоренный график SGP-0002 активируется в основной сети.
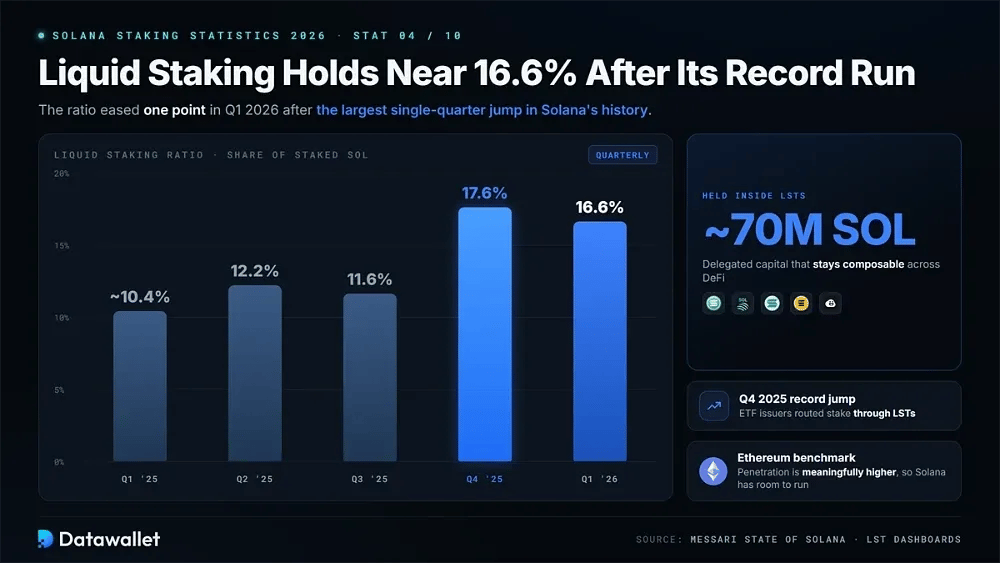
4. Ликвидный стейкинг держится около 16,6 % после рекордного роста
Доля ликвидного стейкинга снизилась с 17,6 % до 16,6 % по сравнению с предыдущим кварталом в Q1 2026 года после крупнейшего за один квартал роста в истории Solana. Даже после такого отката около 70 млн SOL остаётся в токенах ликвидного стейкинга, что позволяет делегированному капиталу оставаться композируемым в DeFi.
Как менялась доля ликвидного стейкинга по кварталам:
- Q1 2025: ~10,4 % от staked SOL, небольшой откат, поскольку нативный стейкинг рос быстрее, чем выпуск LST.
- Q2 2025: 12,2 %, что соответствует квартальному росту на 16,8 % благодаря распространению jitoSOL и jupSOL.
- Q3 2025: 11,6 % — умеренное сокращение во время сентябрьского пика рынка и последующего отката.
- Q4 2025 года: 17,6 % — крупнейший квартальный рост за всю историю, поскольку эмитенты ETF направляли stake через LST.
- Q1 2026: 16,6 %, при этом Sanctum опередила Jito и стала крупнейшим эмитентом по доле рынка.
- Сравнение с Эфириум: сопоставимое проникновение ликвидного стейкинга в Эфириум остаётся заметно выше, поэтому у Solana есть дополнительный потенциал для перевода нативного stake.
5. Sanctum обгоняет Jito и становится лидером рынка LST
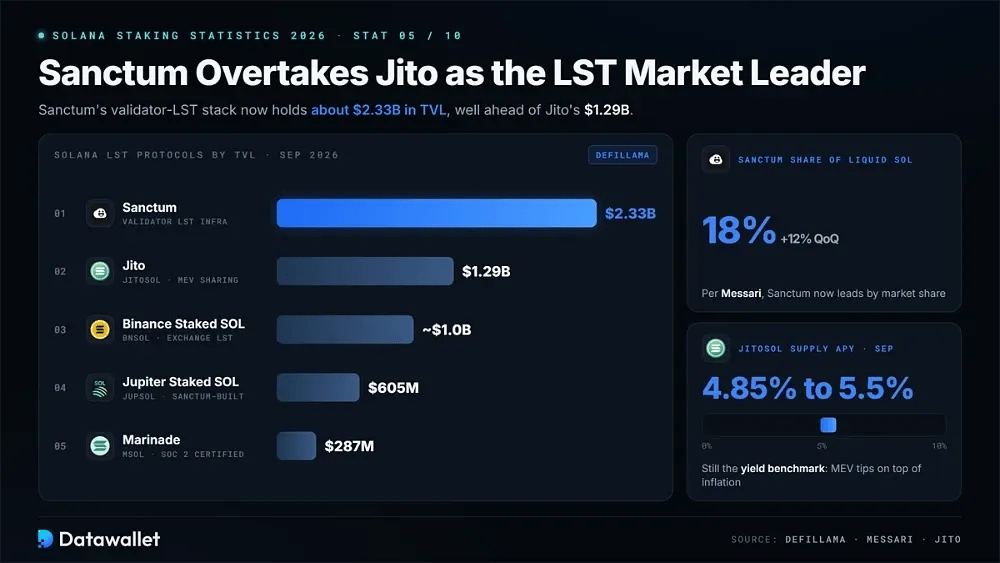
В 2026 году рейтинг LST изменился. Данные DefiLlama, собранные в конце сентября 2026 года, оценивают стек валидаторских LST Sanctum примерно в 2,33 млрд долларов по TVL против 1,29 млрд долларов у Jito. Messari также зафиксировала сдвиг: доля рынка Sanctum выросла на 12 % за квартал до 18 % всего ликвидного staked SOL.
Более широкая карта LST на Solana по состоянию на сентябрь 2026 года включает:
- Sanctum: ~2,33 млрд $ TVL. Инфраструктура для LST отдельных валидаторов, включая токены ETF и казначейств.
- Jito Liquid Staking: TVL около 1,29 млрд $. JitoSOL остаётся крупнейшим отдельным LST и первым внедрил распределение вознаграждений MEV на Solana.
- Binance Staked SOL: TVL около 1,0 млрд $. bnSOL — это LST, выпущенный биржей и поддерживаемый широкой централизованной дистрибуцией.
- Jupiter Staked SOL: TVL ~605 млн $. jupSOL — токен валидатора, созданный Sanctum, с субсидируемой комиссией.
- Marinade: ~287 млн $ TVL. mSOL — исходный LST на Solana, с сертификацией SOC 2 и институциональными продуктами.
JitoSOL по-прежнему служит ориентиром доходности благодаря MEV. Его пул стейкинга показал среднюю APY около 4,85–5,5 % в сентябре: к базовым наградам за инфляцию добавляются чаевые MEV. Подробный обзор протокола читайте в нашем руководстве по Jito и JitoSOL или сравните провайдеров в нашем обзоре лучших платформ для стейкинга Solana.
6. Американские спотовые ETF на Solana приближаются к 1,6 млрд долларов совокупного притока
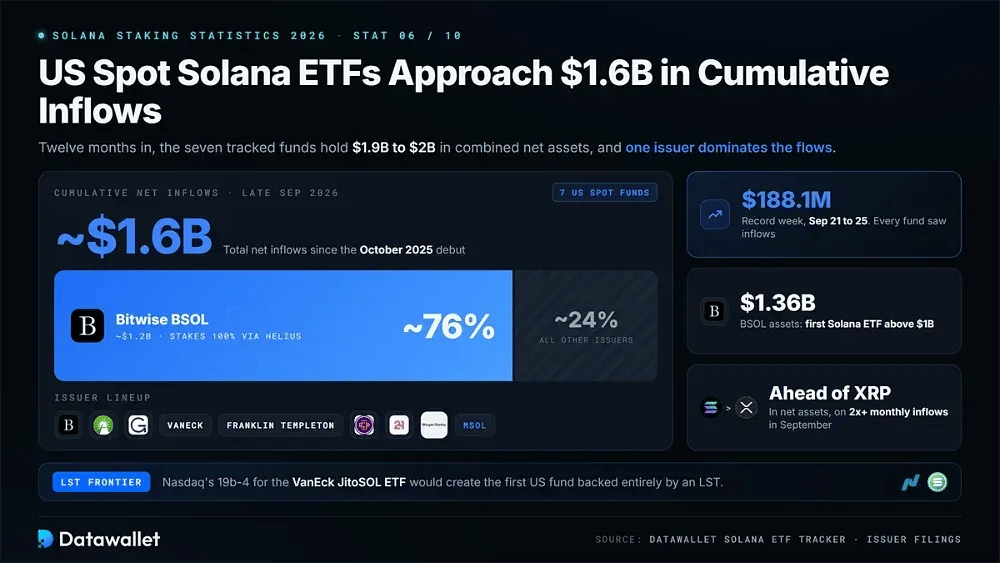
В сентябре 2026 года поток средств в ETF на Solana ещё больше ускорился. Семь отслеживаемых американских спотовых фондов привлекли рекордные 188,1 млн долларов за неделю с 21 по 25 сентября — это их самая сильная неделя с момента запуска, и все продукты показали положительные потоки. Ежедневные данные доступны в нашем трекере ETF на Solana.
Состояние рынка Solana ETF в США через двенадцать месяцев:
- Накопленные притоки: совокупный чистый приток достиг примерно 1,6 млрд долларов к концу сентября, а совокупные чистые активы колебались между 1,9 млрд долларов и 2 млрд долларов.
- Доминирование Bitwise: на BSOL приходится около 1,2 млрд долларов совокупного притока, или примерно 76 % категории, и он ставит в стейкинг 100 % своих активов через валидаторы Helius.
- Достижение по активам: BSOL превысил 1,36 млрд долларов активов, став первым ETF на Solana с активами выше 1 млрд долларов менее чем через год после дебюта в октябре 2025 года.
- Обгон XRP: ETF на Solana в сентябре обошли продукты на XRP по чистым активам благодаря месячным притокам, более чем вдвое превысившим суммарный показатель конкурента.
- Глубина эмитентов: Fidelity, Grayscale, VanEck, Franklin Templeton, Canary, 21Shares и MSOL от Morgan Stanley формируют более широкий и всё более конкурентный круг эмитентов.
- Рубеж LST: заявка Nasdaq по форме 19b-4 на VanEck JitoSOL ETF создаст первый в США фонд, полностью обеспеченный токеном ликвидного стейкинга.
7. Первое обязательное голосование по управлению Solana вдвое ускоряет дезинфляцию
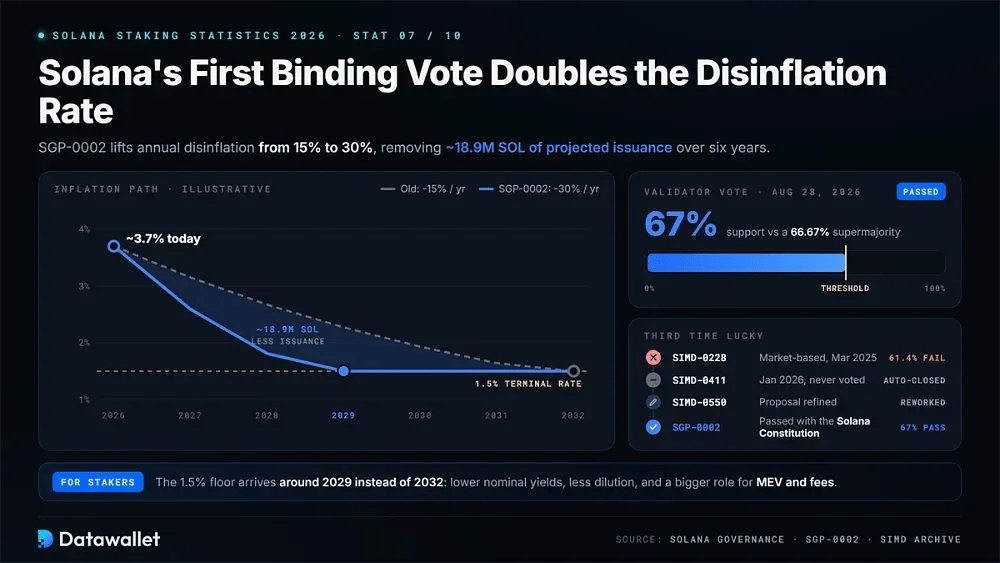
Многолетние споры об инфляции Solana завершились решением 28 августа 2026 года. Валидаторы одобрили SGP-0002, названное Double Disinflation, при поддержке 67 %, что чуть выше порога квалифицированного большинства в 66,67 %. Мера удваивает ежегодную дезинфляцию с 15–30 % и за шесть лет убирает из прогнозируемой эмиссии примерно 18,9 млн SOL.
Одобрение пришло с третьей попытки. Рыночная модель SIMD-0228 получила поддержку 61,4 % и провалилась в марте 2025 года. SIMD-0411 был автоматически закрыт в январе 2026 года без голосования. Затем предложение доработали в рамках SIMD-0550 и повторно внесли как SGP-0002 в рамках официального процесса управления Solana; оно было принято вместе с ратифицированной Конституцией Solana.
Что ускоренный график означает для stakers:
- Более быстрый выход на конечный уровень: нижняя граница инфляции в 1,5 % ожидается примерно в 2029 году, а не в 2032-м, что сокращает период повышенной доходности, финансируемой за счёт инфляции.
- Номинальная доходность снижается: вознаграждения за эмиссию сокращаются примерно вдвое быстрее прежнего годового темпа, а уже полученные вознаграждения пересмотренная формула не затрагивает.
- Реальная доходность растёт: меньшее размытие меньше затрагивает тех, кто не занимается стейкингом, а снижение давления продаж со стороны валидаторов поддерживает долгосрочную картину предложения SOL.
- Рост роли MEV: По мере снижения эмиссии приоритетные комиссии и чаевые MEV составляют всё большую часть дохода валидатора, что повышает важность выбора валидатора.
- Прецедент в управлении: SGP-0002 стало первым обязательным ончейн-голосованием в Solana и задало процесс для будущих изменений в денежной политике и протоколе.
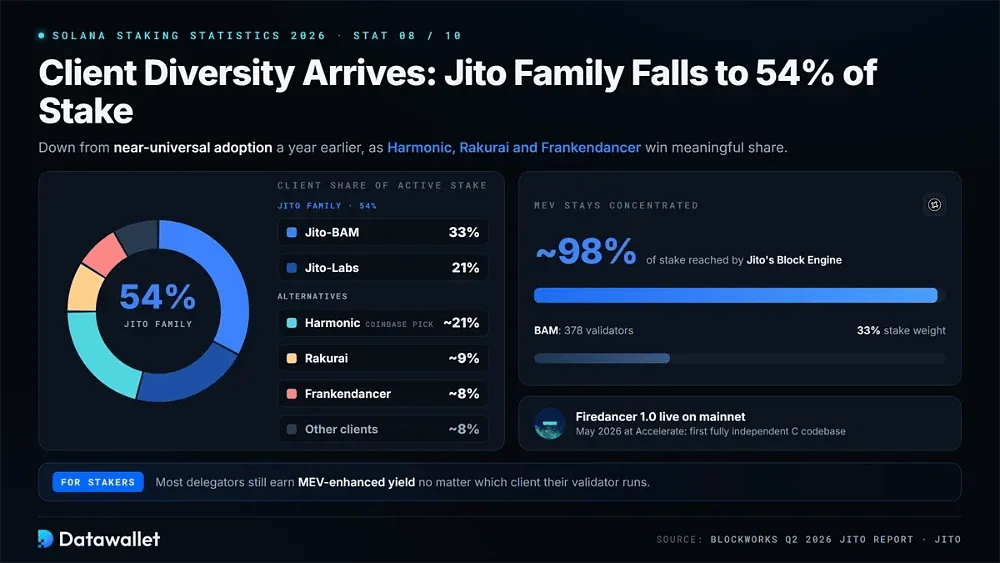
8. Разнообразие клиентов: доля Jito Family падает до 54 % от stake
У Solana больше нет монокультуры клиентов. Отчёт Blockworks по Jito за Q2 2026 года оценивает долю семейства клиентов Jito примерно в 54 % активного stake. На Jito-BAM приходится 33 %, а на Jito-Labs ещё 21 % — это существенное снижение по сравнению с почти всеобщим внедрением годом ранее.
Альтернативные клиенты теперь занимают заметные доли. Harmonic, предпочитаемый Coinbase планировщик, ориентированный на Foundation, представляет примерно 21 % stake. На Rakurai приходится около 9 %, на Frankendancer — около 8 %. Firedancer 1.0 запущен в основной сети в мае 2026 года на Solana Accelerate, впервые предоставив валидаторам полностью независимую кодовую базу на языке C. В нашем обзоре Firedancer обновление описано подробнее.
Распределение MEV остаётся гораздо более концентрированным. Block Engine от Jito по-прежнему охватывает около 98 % всего стейка, а его Block Assembly Marketplace расширился до 378 валидаторов и 33 % веса стейка. В результате большинство stakers получают доходность с повышением за счёт MEV независимо от клиента, который использует их валидатор.
9. Alpenglow запущен в тестовой сети, цель — финальность за 150ms
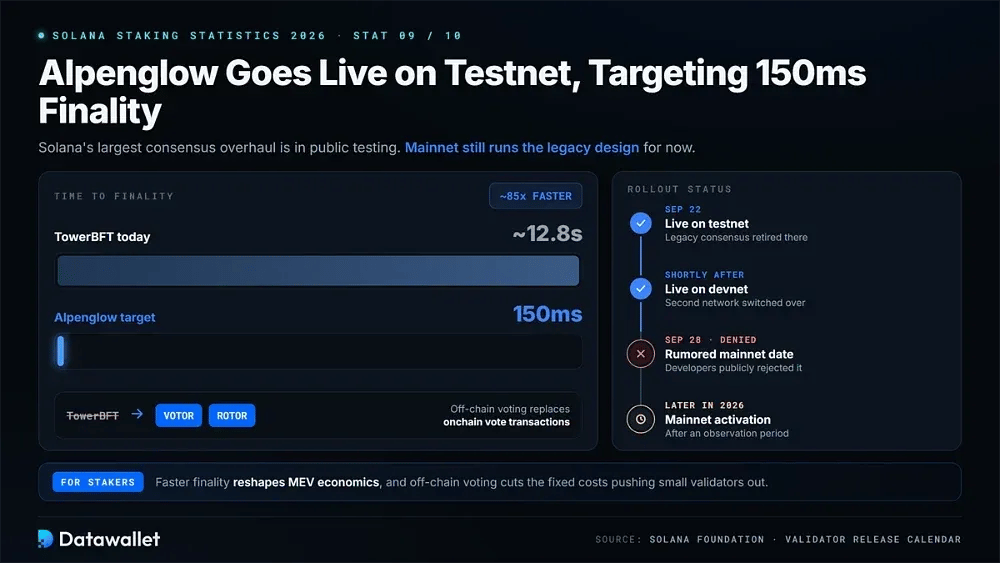
Крупнейшее обновление консенсуса Solana перешло в публичное тестирование. Alpenglow заменяет голосование TowerBFT протоколами Votor и Rotor и был активирован в тестовой сети 22 сентября, а вскоре после этого — в девнете. В этих сетях прежняя система консенсуса выведена из эксплуатации, а основная сеть продолжает использовать существующую архитектуру.
Ожидания ненадолго опередили реальный запуск. В календаре релизов валидатора было указано 28 сентября для возобновления активации функций, что вызвало предположения о скором переключении на основную сеть. Разработчики публично опровергли эту дату, а Solana Foundation повторила, что Alpenglow остаётся в графике для основной сети в конце 2026 года после периода наблюдения.
Изменение напрямую влияет на stakers. Сокращение времени финализации примерно с 12,8 секунды до целевых 150 миллисекунд меняет экономику MEV. Переход от ончейн-транзакций голосования к прямому офчейн-голосованию также снижает фиксированные расходы на голосование, которые вытесняли небольшие валидаторы из активного набора.
10. Компании с криптовалютными резервами теперь держат в стейкинге более 15 млн SOL
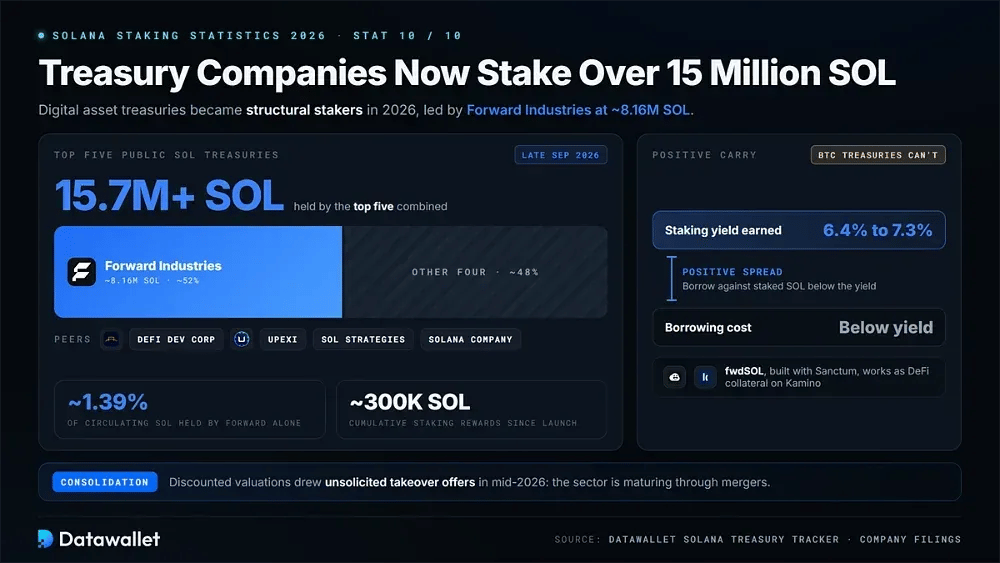
Компании с цифровыми активами в резервах стали структурной частью стейкинга Solana в 2026 году. Forward Industries увеличила свои запасы примерно до 8,16 млн SOL к 21 сентября 2026 года и фактически stakes все эти токены. При этом пять крупнейших публичных резервов SOL в совокупности держат более 15,7 млн SOL. Полный список приведён в нашем трекере резервов Solana.
Почему стейкинг DAT важен для сети:
- Доля предложения: только Forward контролирует примерно 1,39 % SOL в обращении, что делает её крупнейшей раскрытой позицией в SOL среди публичных компаний мира.
- Накопление через stake: с момента запуска компания получила около 300 000 SOL совокупных наград за стейкинг, увеличив свою позицию без дополнительных вложений капитала.
- Выпуск LST: Forward совместно с Sanctum выпустила fwdSOL — токен ликвидного стейкинга с брендингом казначейства, который можно использовать как залог в DeFi на площадках, включая Kamino.
- Положительный керри: казначейства берут займы под застейканные SOL по ставкам ниже доходности стейкинг в 6,4–7,3 %, и такую структуру не могут использовать казначейства в биткоин.
- Сопоставимые компании: DeFi Development Corp, Upexi, SOL Strategies и Solana Company используют схожие модели накопления и stake в меньшем масштабе.
- Фаза консолидации: сниженные оценки DAT привели к незапрошенным предложениям о поглощении в середине 2026 года, что говорит о взрослении сектора за счёт слияний, а не новых участников.
Что такое стейкинг Solana?
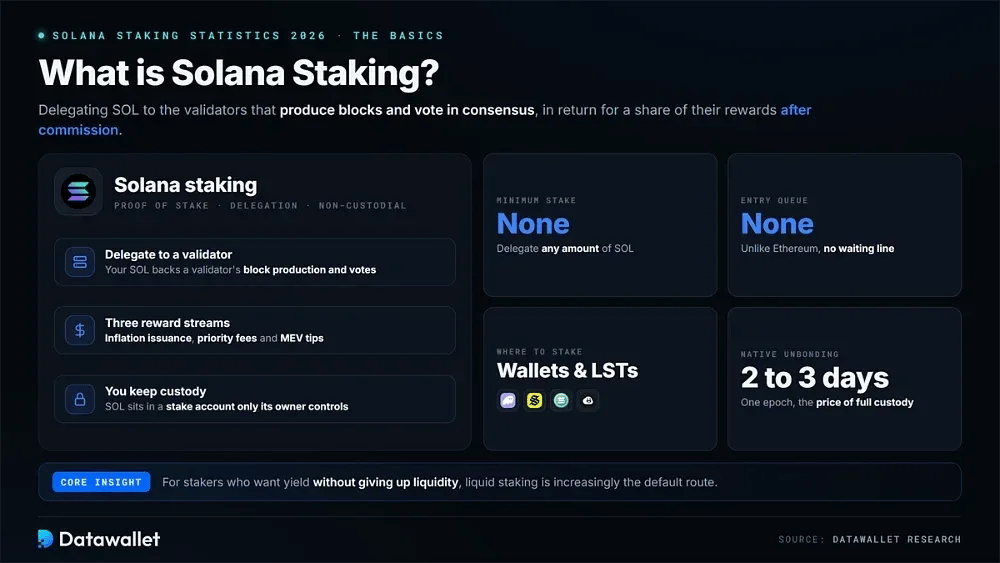
Стейкинг Solana означает делегирование SOL валидаторам, которые отвечают за создание блоков и голосование в консенсусе. Взамен валидаторы получают инфляционную эмиссию, приоритетные комиссии за транзакции и MEV-чаевые. Эти вознаграждения после вычета комиссии передаются делегаторам. Такая схема некастодиальная, потому что SOL остаётся на stake-аккаунте, которым управляет только его владелец.
В отличие от Эфириум, Solana не требует минимального стейка и не имеет очереди на вход. Пользователи могут делегировать любое количество SOL валидатору через кошельки, такие как Phantom или Solflare, платформу стейкинга Solana или протокол LST. В нашем руководстве по лучшим кошелькам Solana сравниваются доступные интерфейсы.
Сейчас большинство стейкеров выбирает один из трёх путей. Нативное делегирование даёт наибольший контроль над хранением, но требует периода разблокировки в два-три дня. Ликвидный стейкинг позволяет выйти немедленно и при этом оставляет капитал доступным в DeFi. Регулируемые обёртки, такие как ETF на стейкинг, дают доступ через брокерский счёт. Для тех, кто хочет получать доходность, не отказываясь от ликвидности, ликвидный стейкинг всё чаще становится вариантом по умолчанию.
Как работает стейкинг Solana?
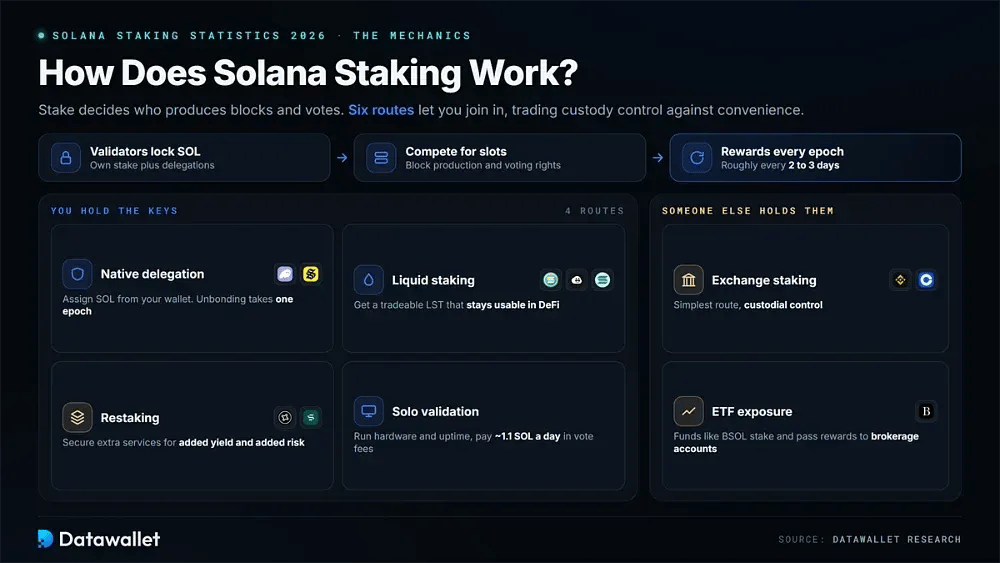
Solana использует консенсус proof-of-stake. Валидаторы блокируют собственные SOL, принимают делегированный stake и используют этот совокупный stake, чтобы бороться за слоты производства блоков и право голоса. Награды распределяются между делегаторами каждую эпоху, которая длится примерно два-три дня.
Основные способы застейкать SOL в 2026 году:
- Нативное делегирование: передайте SOL напрямую валидатору из своего кошелька. Стейк-аккаунт остаётся под вашим контролем, а вывод из стейкинга занимает одну полную эпоху.
- Ликвидный стейкинг: внесите SOL в Jito, Sanctum, Marinade или Jupiter в обмен на торгуемый LST, который накапливает вознаграждения и остаётся доступным во всей DeFi.
- Стейкинг на бирже: такие сервисы, как Binance или Coinbase, выбирают валидаторы за вас, что проще, но взамен вы передаёте кастодиальный контроль над своими монетами.
- Рестейкинг: размещайте SOL или LST в хранилищах Jito Restaking или Solayer, чтобы обеспечивать безопасность дополнительных сервисов и получать дополнительную доходность, принимая на себя ещё один уровень риска.
- Доступ через ETF: спотовые продукты, такие как BSOL, стейкают (stake) все свои активы SOL через выбранных валидаторов и передают чистое вознаграждение акционерам через брокерские счета.
- Самостоятельная валидация: вы запускаете собственный валидатор, используя личный stake и делегирования, при этом нужно учитывать требования к оборудованию, обязательства по времени бесперебойной работы и ежедневные комиссии за голосование около 1,1 SOL.
Как институты занимаются стейкингом SOL в 2026 году
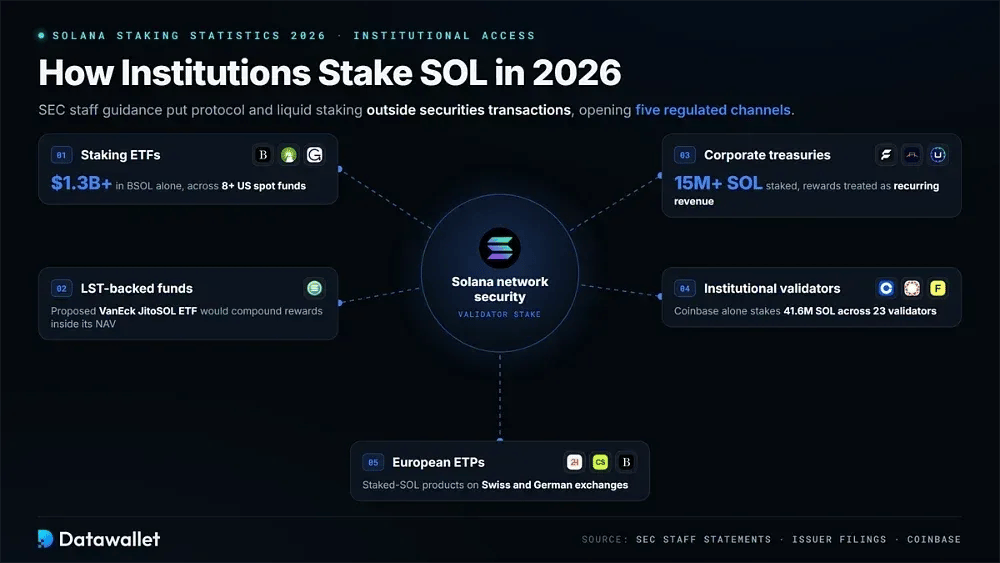
Институциональный доступ к стейкингу Solana существенно изменился в период с 2025 по 2026 год. Разъяснения сотрудников SEC показали, что протокольный и ликвидный стейкинг, как правило, не относятся к сделкам с ценными бумагами, что позволяет создавать продукты, направляющие регулируемый капитал к валидаторам.
Институциональная инфраструктура стейкинга теперь включает пять отдельных каналов:
- ETF со стейкингом: Восемь и более американских спотовых фондов размещают свои активы в стейкинг через профессиональных валидаторов, причём один только BSOL направляет в безопасность сети более 1,3 млрд долларов активов.
- Фонды на базе LST: предлагаемый VanEck JitoSOL ETF будет напрямую держать токен ликвидного стейкинга, что позволит вознаграждениям реинвестироваться в рамках его стоимости чистых активов.
- Корпоративные казначейства: компании DAT совместно делают stake более чем 15 млн SOL и рассматривают вознаграждения валидатора как регулярный доход, который увеличивает их активы в расчёте на акцию.
- Институциональные валидаторы: Coinbase, Helius, Figment, Galaxy и P2P используют инфраструктуру с аудитом SOC 2. Только Coinbase стейкает 41,6 млн SOL через 23 валидаторов.
- Европейские ETPs: 21Shares, CoinShares и Bitwise предлагают продукты на staked-SOL на швейцарских и немецких биржах, расширяя доступ к доходности для брокерских счетов за пределами США.
Стейкинг Solana и стейкинг Эфириума: сравнение
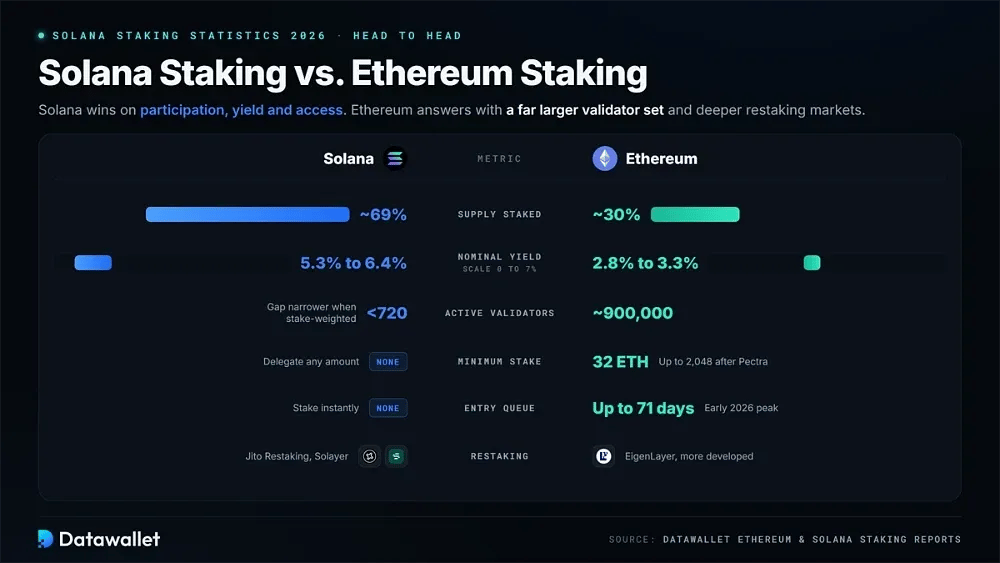
И Solana, и Эфириум используют доказательство доли владения, хотя их модели стейкинга заметно различаются. Solana поддерживает делегирование без минимума, не имеет очереди на вход и предлагает мгновенную ликвидность через LST. Эфириум, напротив, имеет гораздо больший набор валидаторов и более развитые рынки рестейкинга.
Около 69 % предложения Solana находится в стейкинге ( stake ), что намного выше, чем у Эфириум — примерно 30 % предложения. Номинальная доходность Solana тоже выше: 5,3–6,4 % против примерно 2,8–3,3 % в Эфириум. Компромисс Solana — концентрация валидаторов: менее 720 активных валидаторов против примерно 900 000 в Эфириум, хотя разница заметно меньше, если измерять децентрализацию с учётом веса stake.
Валидаторы Эфириум по устройству сети должны иметь 32 ETH, а после обновления Pectra — до 2 048, и проходить очереди на вход, которые в начале 2026 года достигали 71 дней. Рестейкинг существует в обеих сетях: через EigenLayer в Эфириум и через Jito Restaking и Solayer в Solana. Полное сравнение приведено в нашем отчете о статистике стейкинга Эфириум.
Сколько можно заработать на стейкинге Solana?
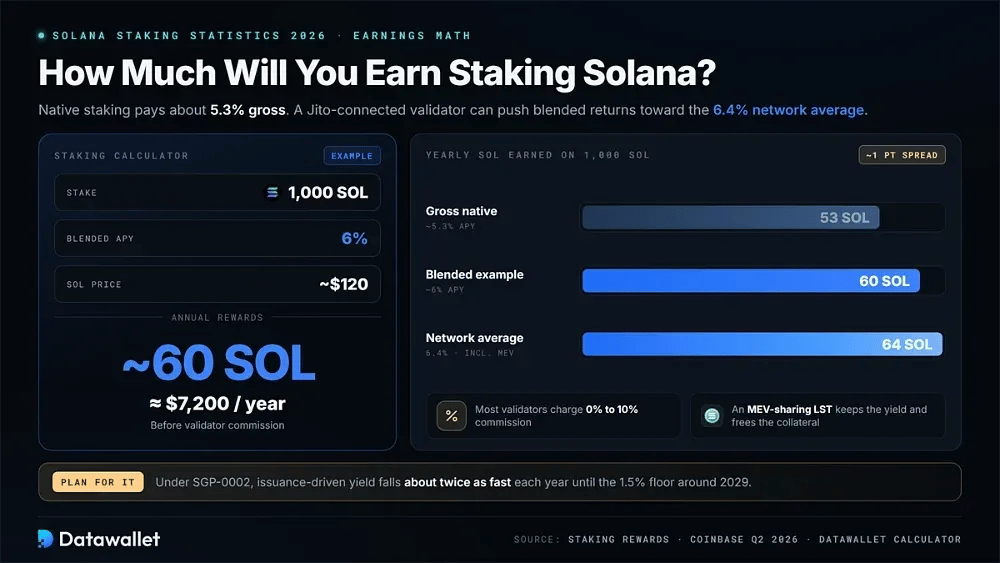
Нативный стейкинг Solana сейчас приносит около 5,3 % годовых до вычета комиссии, при этом большинство валидаторов берут от 0 % до 10 %. Чаевые MEV от валидатора, подключённого к Jito, могут приблизить совокупную доходность к среднесетевому показателю 6,4 %, измеренному Coinbase во втором квартале 2 года. Поэтому выбор валидатора может изменить фактическую доходность на целый процентный пункт.
При средней доходности 6 % APY стейкинг 1 000 SOL принесёт примерно 60 SOL в год до вычета комиссии. При недавних ценах около 120 $ это составит около 7 200 $. Использование LST с распределением MEV позволяет сохранить эту доходность, а токены остаются доступными в качестве залога; такая структура описана в нашем руководстве по стейкингу с плечом.
Разные допущения можно смоделировать с помощью нашего калькулятора стейкинга криптовалют. Нужно также учитывать дезинфляционную траекторию. После одобрения SGP-0002 доходность, обусловленная эмиссией, снижается примерно вдвое быстрее каждый год, пока около 2029 года не будет достигнута конечная ставка 1,5 %, из-за чего растёт доля общей отдачи, приходящаяся на MEV и приоритетные комиссии.
Плюсы и минусы стейкинга Solana
Solana сочетает одну из самых высоких доходностей с поправкой на участие среди сетей proof-of-stake со значимыми структурными компромиссами. В таблице обобщены основные факторы, которые стоит учесть перед делегированием SOL.
Прогноз по стейкингу Solana на 2026–2027 годы
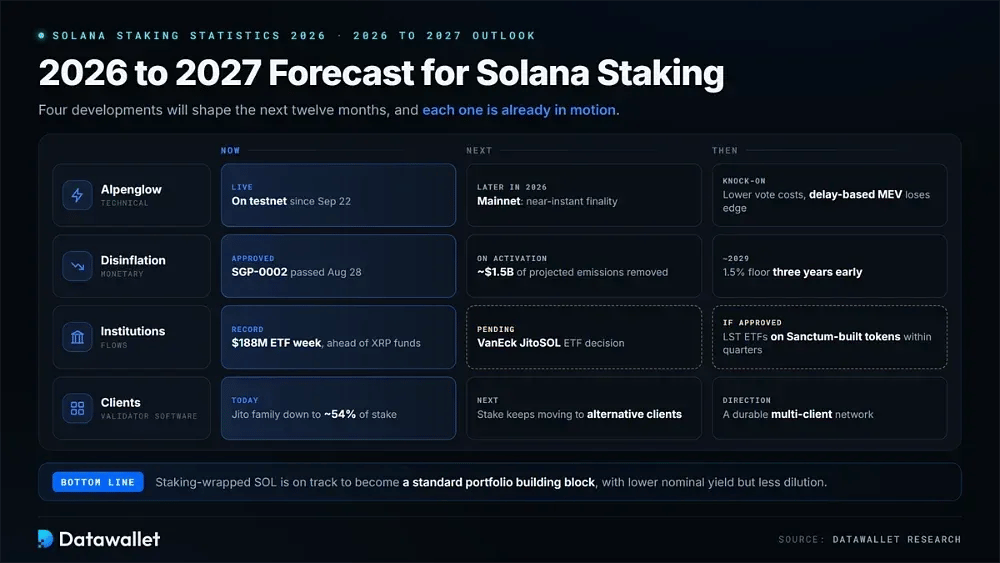
Четыре события определят стейкинг Solana в ближайшие двенадцать месяцев. Alpenglow ещё должен выйти в основную сеть, а недавно одобренный график дезинфляции меняет экономику вознаграждений. Институциональные потоки продолжают расти, а экосистема валидаторов всё больше переходит к структуре с несколькими клиентами.
Alpenglow — главная техническая переменная. Обновление уже работает в тестовой сети, а Foundation планирует запуск в основной сети позднее в 2026 году. Stakers могут ожидать почти мгновенную финальность и существенно более низкие расходы валидаторов на голосование. Экономика MEV тоже изменится, поскольку стратегии упорядочивания на основе задержек частично утратят своё преимущество.
Денежная политика уже перешла на более крутую траекторию. Когда SGP-0002 вступит в силу, формула инфляции будет заново привязана к слоту переключения, что устранит около 1,5 млрд долларов прогнозируемой будущей эмиссии и приблизит достижение конечной ставки на три года. Stakers получат более низкую номинальную доходность в обмен на меньшее размытие и более дефицитный актив.
Институциональный импульс при этом сохраняется, а не угасает. Рекордная для сентября неделя ETF с притоком 188 млн долларов совпала с тем, что продукты на Solana обогнали фонды на XRP по чистым активам, а решение по VanEck JitoSOL всё ещё не принято. Вместе эти события указывают на то, что SOL в обёртке стейкинга становится стандартным элементом портфеля. Если регуляторы одобрят первый ETF на базе LST, эмитенты, вероятно, повторят модель на токенах, созданных на Sanctum, в течение нескольких кварталов.
Риски стейкинга SOL
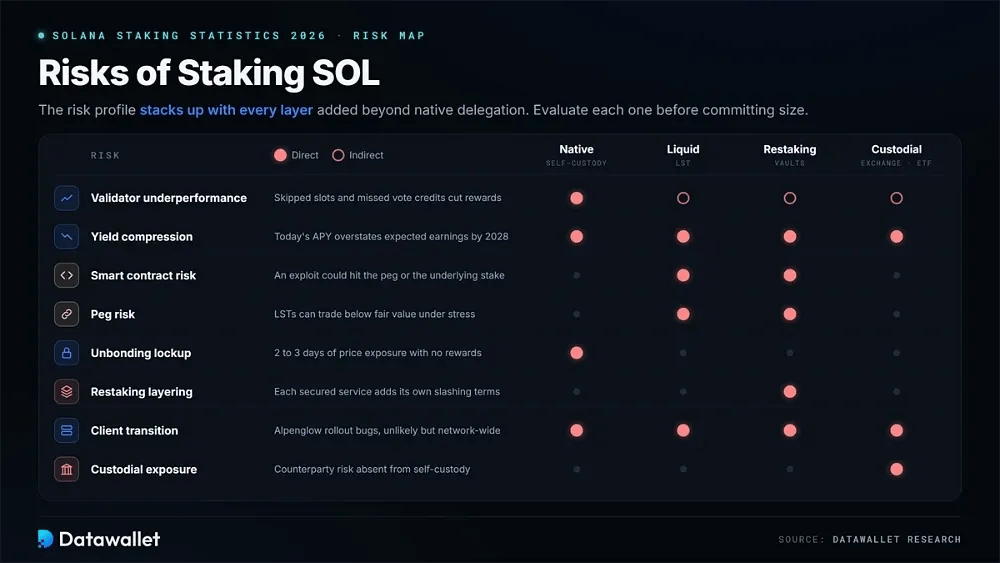
Профиль риска расширяется, когда позиция в стейкинге выходит за рамки нативного делегирования и переходит в ликвидный стейкинг, рестейкинг или стратегии с кредитным плечом. Каждый дополнительный уровень следует оценивать отдельно, прежде чем вкладывать крупную сумму.
Основные риски, которые стоит оценить перед стейкингом SOL:
- Низкая эффективность валидатора: Слабая доступность, высокая доля пропущенных слотов или пропущенные голоса напрямую снижают вознаграждение. Следите за панелями эффективности валидатора и при необходимости переделегируйте.
- Сжатие доходности: утверждённый график двойной дезинфляции ежегодно существенно сокращает вознаграждения за счёт эмиссии, поэтому сегодняшний заявленный APY завышает ожидаемый доход к 2028 году.
- Риск смарт-контракта: LST и хранилища рестейкинга опираются на проверенный аудитом, но несовершенный код, и эксплойт может повлиять на привязку или базовый stake.
- Риск потери привязки: при нехватке ликвидности LST могут торговаться ниже справедной стоимости в SOL, и продавцам приходится либо соглашаться на дисконт, либо ждать завершения периода вывода из стейкинга.
- Период вывода из стейкинга: нативный unstaking требует целой эпохи, и держатели примерно два-три дня подвержены ценовым колебаниям, не получая вознаграждений.
- Многослойность рестейкинга: restaked-активы принимают на себя контрактный риск каждого протокола, а также условия слэшинга по каждому сервису, который защищается с помощью stake.
- Риск перехода клиентов: запуск Alpenglow в основной сети и более широкая миграция между клиентами создают периоды обновления, когда ошибки, хотя и маловероятны, могут повлиять на всю сеть.
- Кастодиальный риск: стейкинг на бирже и обёртки в виде ETF создают контрагентский риск, которого нет при нативном делегировании с самостоятельным хранением.
Выводы
Стейкинг Solana в конце 2026 года структурно отличается от того, каким он был годом ранее. Набор валидаторов стал меньше и лучше капитализирован, а заметное разнообразие клиентов положило конец монокультуре Jito. Первое обязательное ончейн-голосование по управлению в Solana также изменило монетарную политику. Нативное делегирование по-прежнему служит основой безопасности сети, хотя основной рост идёт через обёртки.
Эти обёртки привлекают значительный капитал. Притоки в ETF приближаются к 1,6 млрд долларов, компании с криптовалютными резервами занимаются стейкингом позиций в SOL на восьмизначные суммы, а эмитенты LST разрабатывают токены для конкретных институтов. В совокупности эти каналы сделали доходность стейкинга самым понятным институциональным продуктом Solana.
Дальнейшее зависит от исполнения. Alpenglow всё ещё нужен чистый запуск в основной сети, а ускоренный график дезинфляции покажет, смогут ли MEV и комиссии компенсировать снижение эмиссии. Регуляторам также предстоит решить, могут ли токены ликвидного стейкинга входить в состав ETF. Лучше всех окажутся те stakers, кто готов к этим переходам, а не привязан к сегодняшнему APY.