Что такое стратегия стейкинга с кредитным плечом и лупинга?
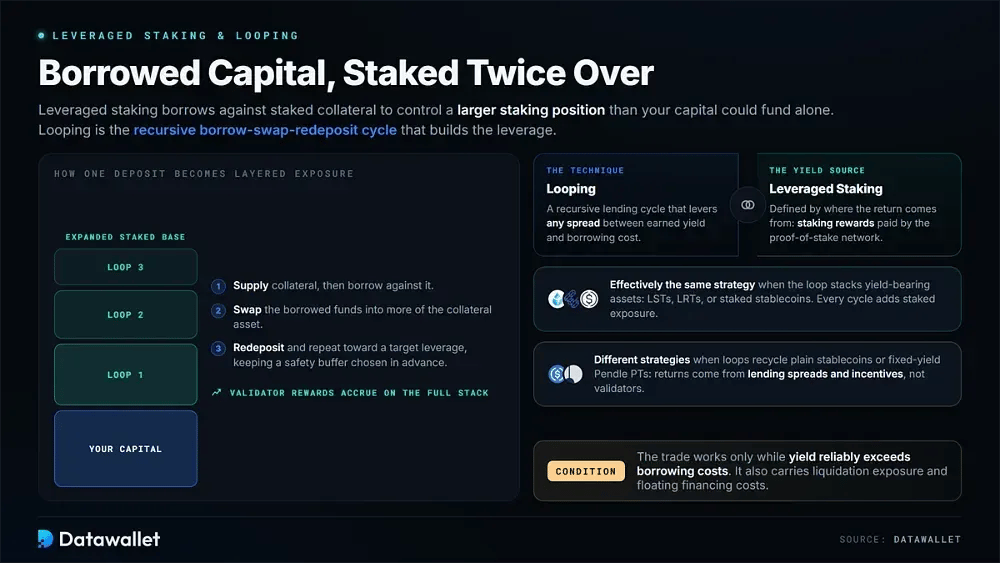
Стейкинг с кредитным плечом занимает средства под залог staked-активов, чтобы вы могли контролировать более крупную позицию в стейкинге, чем позволял бы ваш капитал. Награды валидатора начисляются на увеличенную базу, но сделка также несёт риск ликвидации и плавающие расходы на финансирование. Это работает, только пока доходность стабильно выше стоимости заимствования.
Лупинг — это рекурсивный процесс кредитования, который обычно используют для создания такого кредитного плеча. Вы вносите залог, занимаете под него средства, обмениваете занятые средства на больший объём залогового актива и снова вносите его в залог. Цикл продолжается, пока позиция не достигнет целевого уровня кредитного плеча, при этом сохраняется заранее выбранный запас прочности.
Эти понятия во многом пересекаются, но относятся к разным уровням стратегии. Лупинг — это приём, позволяющий использовать кредитное плечо для любого спреда между получаемой доходностью и стоимостью заимствования. Стейкинг с кредитным плечом определяется источником дохода от залога: наградами за стейкинг в базовой сети с механизмом proof-of-stake.
Они фактически становятся одной и той же стратегией, когда цикл накапливает активы, приносящие доходность, такие как LST, LRT или застейканные стейблкоины, поскольку каждый цикл увеличивает объём в стейкинге. Разница важна, когда в циклах используются обычные стейблкоины или PT Pendle с фиксированной доходностью. В этих случаях прибыль полностью формируется за счёт спредов кредитования и стимулов, а не вознаграждений валидаторов.
Как работает стейкинг с кредитным плечом в криптовалюте?
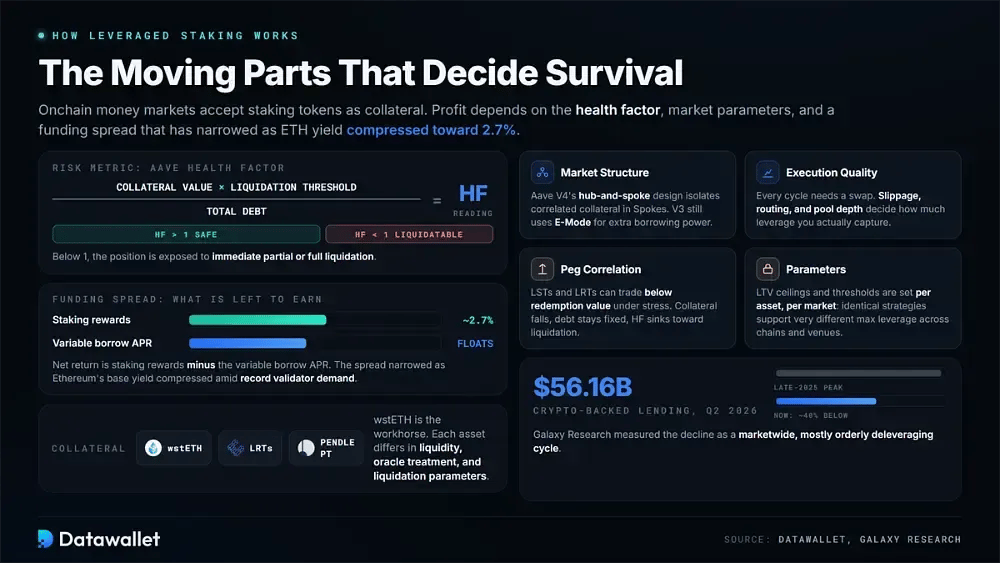
Крипто-стейкинг с плечом использует ончейн-денежные рынки, которые принимают токены стейкинга в качестве залога. Пользователи берут займы под эти активы, чтобы увеличить позицию до целевого уровня, управляя затратами на финансирование, параметрами протокола и механикой ликвидации.
Вот факторы, от которых зависят прибыльность и выживание:
- Выбор залога: wstETH остаётся основным вариантом, но с ним теперь конкурируют токены рестейкинга и активы Pendle PT. У каждого разная глубина ликвидности, подход к оракулам и параметры ликвидации на площадках кредитования.
- Структура рынка: Aave V4 использует архитектуру «хаб и спицы», которая изолирует коррелированное обеспечение в отдельных Spokes. Рынки V3 по-прежнему опираются на E-Mode, чтобы увеличить заёмную мощность для согласованных пар активов.
- Показатель риска: коэффициент здоровья (health factor) в Aave рассчитывается как стоимость залога, умноженная на порог ликвидации, делённая на общий долг. Значение ниже 1 подвергает позицию риску немедленной частичной или полной ликвидации.
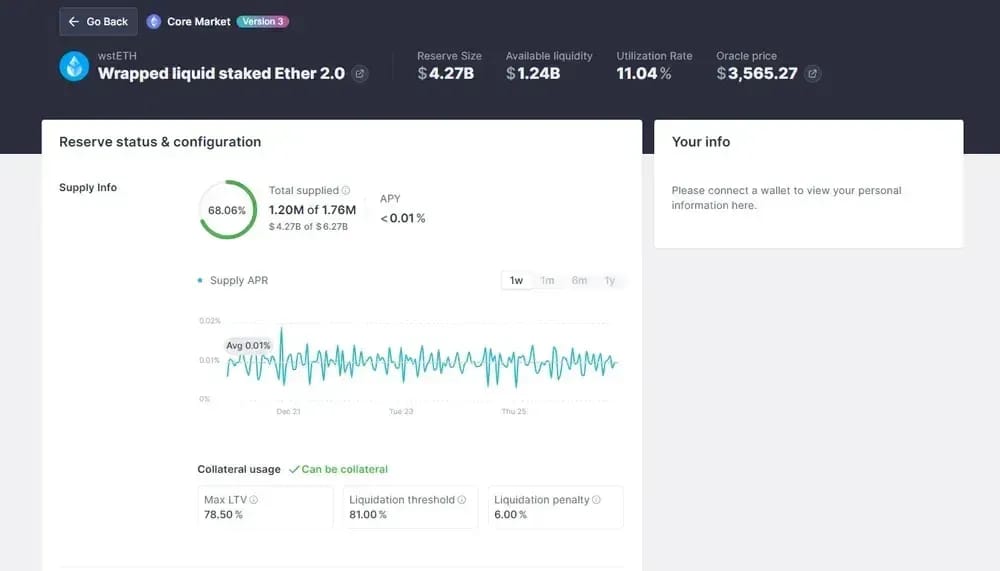
- Параметры: каждый рынок устанавливает собственный максимальный LTV и порог ликвидации для каждого актива. В результате одинаковые стратегии могут допускать очень разное максимальное кредитное плечо в разных сетях, на разных площадках и с разными видами залога.
- Спред доходности: чистая прибыль — это награды за стейкинг за вычетом переменной ставки заимствования APR. Этот спред сузился, так как базовая доходность Эфириум снизилась к 2,7 % на фоне рекордного спроса на валидаторов.
- Качество исполнения: каждый цикл требует обмена. Поэтому проскальзывание, маршрутизация и глубина пула определяют, какую часть кредитного плеча вы действительно получаете, особенно когда в стрессовых условиях рынки становятся тонкими и односторонними при размотке позиций.
- Корреляция привязки: LST и LRT в стрессовых условиях могут торговаться ниже стоимости погашения. Стоимость залога тогда падает, а долг остаётся прежним, и коэффициенты здоровья приближаются к ликвидации.
- Контекст системы: Galaxy Research оценила кредитование под криптозалог в 56,16 млрд долларов во втором квартале 2 2026 года — примерно на 40 % ниже пика конца 2025 года. Спад отражает общерыночный, в основном упорядоченный цикл делевередж.
Как работает стратегия лупинга в крипте?
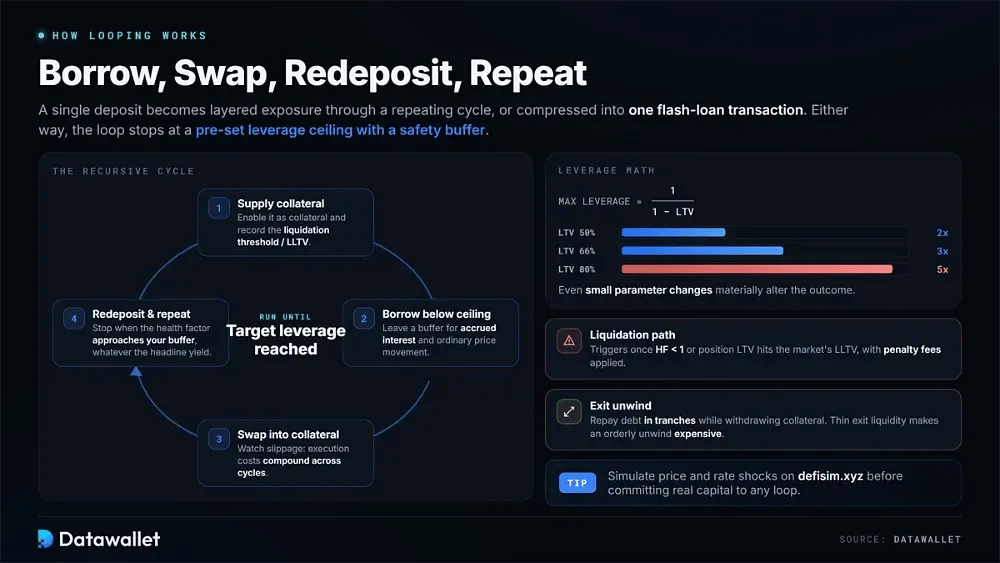
Стратегия зацикливания превращает один депозит в многослойную позицию за счёт повторения цикла: заём, обмен и повторное пополнение. Ту же последовательность можно уместить в одну транзакцию с флеш-кредитом. В обоих случаях процесс продолжается, пока кредитное плечо не достигнет выбранного предела.
Вот как обычно выстраивается такой цикл, шаг за шагом:
- Настройка обеспечения: внесите актив, включите его в качестве обеспечения и запишите порог ликвидации или LLTV. Этот параметр определяет максимальную общую сумму заимствований, которую может поддерживать позиция.
- Размер займа: берите первый заём с запасом ниже лимита. Буфер должен учитывать начисленные проценты и обычные колебания цены между проверками, не приближая позицию к ликвидации.
- Выполнение обмена: конвертируйте заимствованные средства в дополнительное обеспечение и внимательно следите за указанным проскальзыванием. Издержки исполнения накапливаются при повторных циклах и уменьшают фактически полученное кредитное плечо.
- Цикл повторного депозита: внесите полученное обеспечение и снова возьмите заём. Повторяйте, пока коэффициент здоровья не приблизится к заранее выбранному запасу, затем прекратите наращивать кредитное плечо, какой бы высокой ни казалась доходность.
- Расчёт кредитного плеча: максимальное эффективное кредитное плечо примерно равно 1, делённой на 1 минус LTV. Поэтому лимит 80 % позволяет получить около 5x, а даже небольшие изменения параметров могут существенно повлиять на результат.
- Порядок ликвидации: когда стоимость залога падает или долг растёт за счёт начисления процентов, ликвидация начинается, как только коэффициент устойчивости опускается ниже 1 или LTV позиции достигает LLTV рынка; при этом взимаются штрафные комиссии.
- Выход из позиции: закрытие цикла требует погашения долга частями с одновременным выводом залога. Если ликвидность на выходе в период стресса низкая, даже упорядоченный выход может стать дорогим.
Совет: прежде чем вкладывать реальный капитал в любой цикл, смоделируйте на defisim.xyz, как изменения цены и ставок повлияют на ваш коэффициент здоровья.
Как сочетать стейкинг с плечом и лупинг
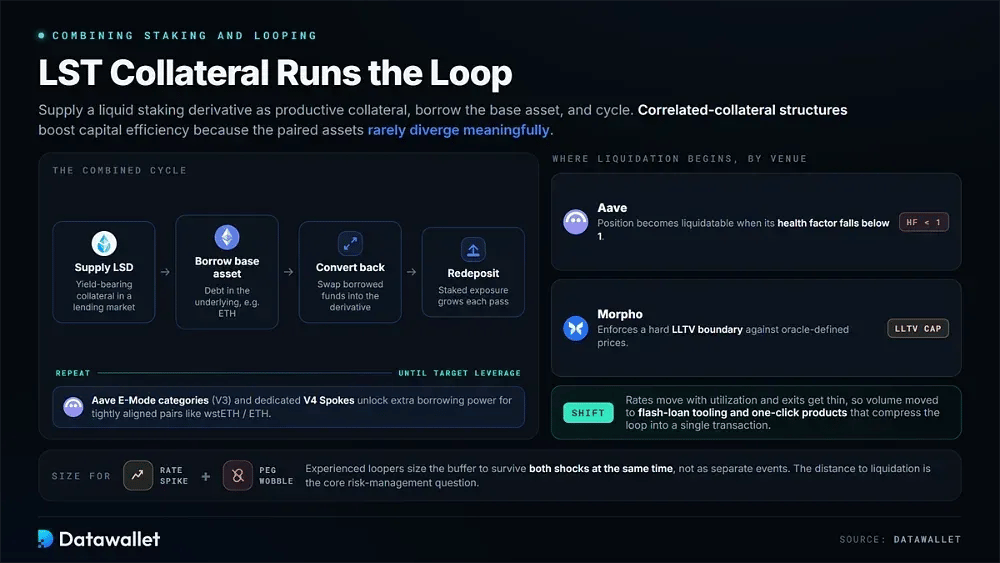
Комбинирование начинается с внесения производного токена ликвидного стейкинга в качестве продуктивного залога на рынке кредитования. Вы занимаете базовый актив, конвертируете его обратно в производный токен и снова вносите в залог. Структуры с коррелированным залогом, такие как категории E-Mode в Aave или специальные Spokes в V4, повышают эффективность капитала, потому что связанные активы редко заметно расходятся в цене.
Главный вопрос управления рисками — насколько далеко позиция находится от ликвидации. В Aave позиция становится доступной для ликвидации, когда коэффициент здоровья опускается ниже 1. Morpho же применяет жёсткую границу LLTV относительно цен, определяемых оракулом. Опытные участники стратегий с циклическим заимствованием подбирают размер позиций так, чтобы запас выдержал одновременно скачок ставок и отклонение от привязки, а не рассматривают эти потрясения как отдельные события.
Исполнение определяет, сохранится ли теоретическая доходность в реальных рынках. Ставки заимствования меняются вместе с загрузкой, ликвидность может исчезнуть при вынужденных выходах, а каждый цикл влечёт комиссии. Эти ограничения помогают объяснить, почему значительная часть объёма сместилась к инструментам на основе флэш-займов и продуктам в один клик, которые сжимают цикл в одну транзакцию.
Последние тенденции в стейкинге с кредитным плечом и лупинге
В период с 2025 по 2026 год ландшафт лупинга быстро изменился. Протоколы представили специализированную инфраструктуру, кредитное плечо распространилось на новые типы залога, а два стрессовых события поставили под сомнение представления о безопасности рекурсивных стратегий.
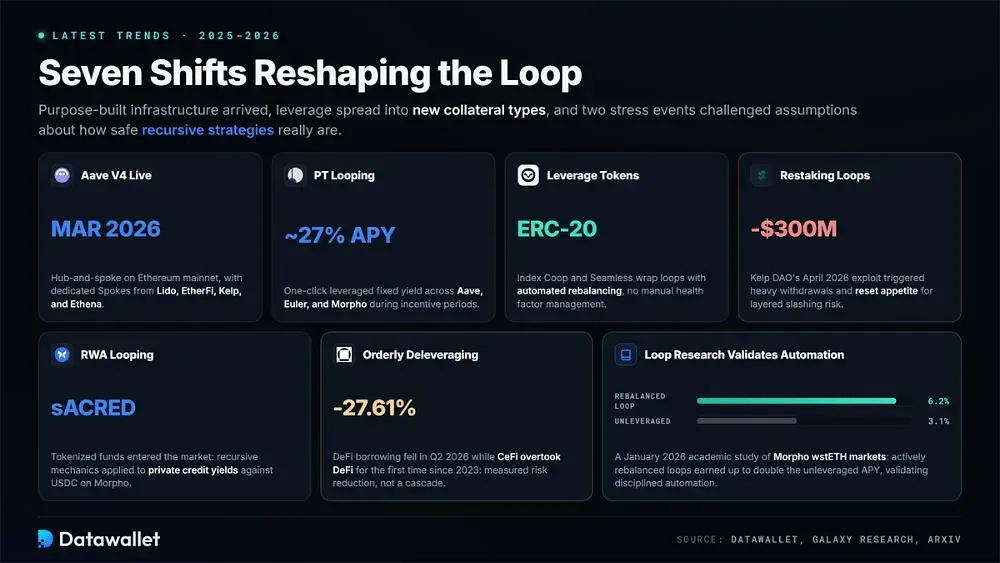
Семь событий, которые сейчас формируют стратегии стейкинга и лупинга с кредитным плечом:
- Aave V4: запущен в основной сети Эфириум в марте 2026 года; его архитектура «хаб и спицы» направляет общую ликвидность в изолированные Spokes, включая отдельные рынки от Lido, EtherFi, Kelp и Ethena.
- PT looping: PT Looping от Pendle в один клик автоматизирует позиции с фиксированной доходностью и кредитным плечом в Aave, Euler и Morpho. В периоды стимулов заявленные APY по основным токенам стейблкоинов достигали примерно 27 %.
- Токены с кредитным плечом: Index Coop и Seamless оборачивают позиции с циклическим заимствованием в ERC-20s с автоматической ребалансировкой. Держатели получают кредитное плечо с защитой от ликвидации, не управляя вручную коэффициентами залога и графиками закрытия позиций.
- Циклы рестейкинга: залог в LRT расширил закольцовывание в доходность рестейкинга. Однако эксплойт Kelp DAO в апреле 2026 года на сумму около 300 млн долларов вызвал массовый вывод средств и снизил интерес к многоуровневому риску слэшинга.
- RWA-лупинг: токенизированные фонды вышли на рынок лупинга. Стратегии вроде обеспечения sACRED против USDC на Morpho применяют рекурсивную механику к доходности частного кредита вместо наград за стейкинг.
- Упорядоченное снижение долговой нагрузки: по данным Galaxy Research, заимствования в DeFi снизились на 27,61 % в 2 квартале 2026 года, а CeFi впервые с 2023 года обогнал DeFi. Это указывает на умеренное снижение риска, а не на каскадную реакцию.
- Исследование лупов: Академическое исследование рынков Morpho wstETH, опубликованное в январе 2026 года, показало, что активно ребалансируемые лупы приносили до 6,2 % APY против 3,1 % без кредитного плеча, что подтверждает эффективность дисциплинированной автоматизации.
Примеры криптовалютного стейкинга с плечом и лупинга
Примеры ниже варьируются от полностью ручных циклов до автоматизации в один клик. Вместе они охватывают три основных способа, которыми пользователи сегодня получают доступ к стейкингу с кредитным плечом: прямой цикл на money-рынке, рекурсия PT с фиксированной доходностью и токенизированные циклические продукты, управляемые от имени держателя.
1. Ручной лупинг wstETH на Aave с использованием E-Mode
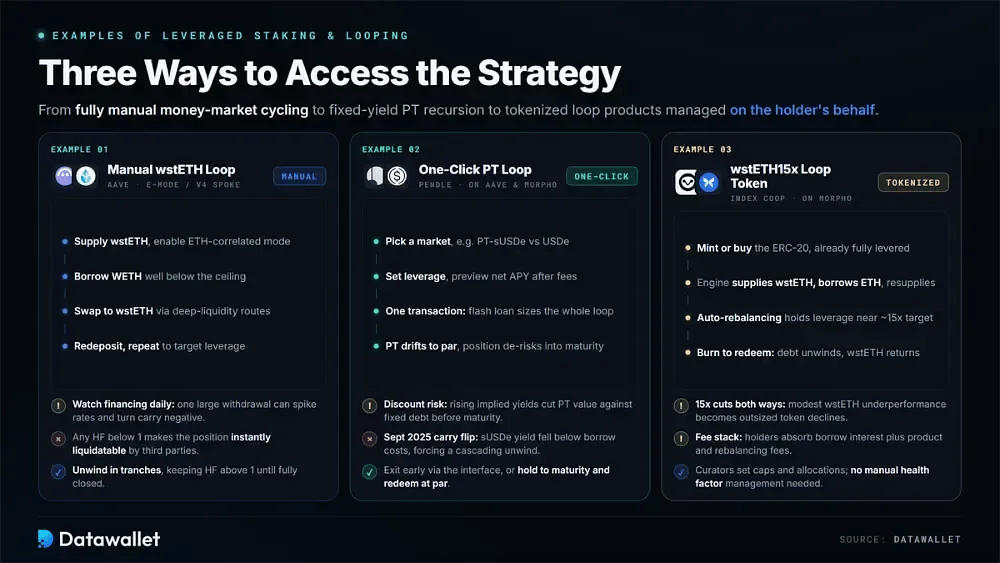
В Aave пользователи могут внести wstETH в категорию, коррелирующую с ETH, и занять под него WETH. Затем они конвертируют WETH обратно в wstETH и снова вносят его, повторяя процесс и сохраняя коэффициент здоровья заметно выше заданного буфера ликвидации.
Ручной лупинг для позиции в LST с кредитным плечом обычно выглядит так:
- Выберите залог: приобретите wstETH и проверьте порог ликвидации в выбранном рынке. Этот показатель определяет максимальное кредитное плечо, которое позиция теоретически может поддерживать.
- Включите коррелированный режим: в V3 активируйте категорию E-Mode, коррелированную с ETH. В V4 используйте ETH Spoke. Оба подхода увеличивают заёмную мощность для тесно связанных пар залогов.
- Внесите актив и проверьте: сделайте пополнение в wstETH, включите его как залог и запишите начальный фактор здоровья. Используйте это значение как базовое для каждого последующего решения о заимствовании.
- Займ WETH: берите первый займ значительно ниже предела. Любое значение коэффициента обеспечения ниже 1 делает позицию сразу доступной для ликвидации третьими лицами.
- Обратный обмен: обменяйте заёмный WETH на дополнительный wstETH по маршруту с высокой ликвидностью. Повторяющееся проскальзывание накапливается и может незаметно уменьшить доходность carry, которую вы пытаетесь получить.
- Повторное пополнение и повтор: внесите дополнительный wstETH и снова займите средства, пока не достигнете целевого кредитного плеча. Достигнув его, не наращивайте позицию только потому, что временные стимулы выглядят привлекательно.
- Следите за финансированием: ежедневно контролируйте плавающую ставку заимствования WETH и уровень использования. Один крупный вывод средств может резко поднять ставки и сделать доход от стейкинга отрицательным.
- Закрывайте позицию осознанно: погашайте долг частями и постепенно выводите залог. На протяжении всего процесса держите коэффициент здоровья выше 1, пока позиция не будет полностью закрыта.
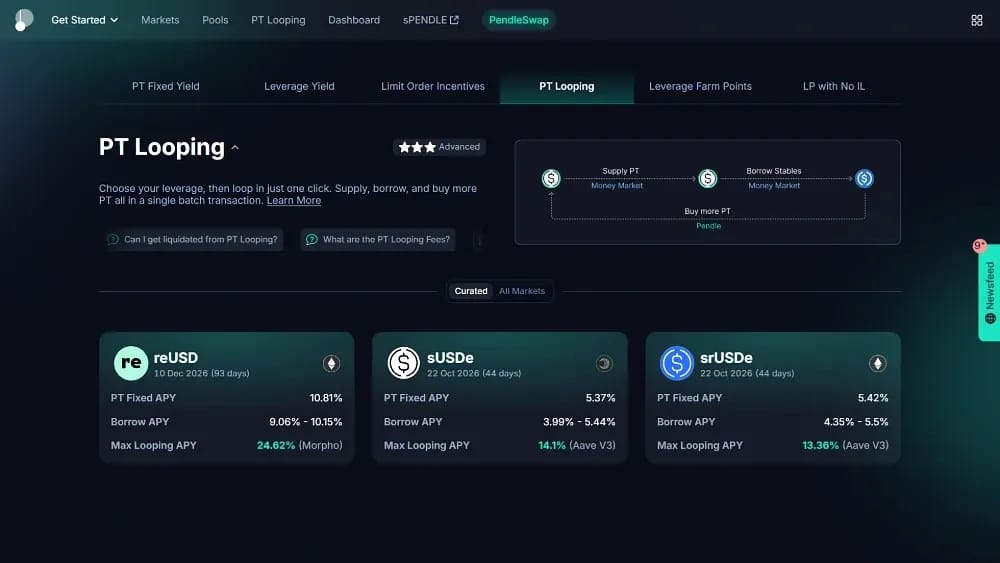
2. Зацикливание PT в один клик с Pendle на Aave и Morpho
Функция PT Looping от Pendle автоматически превращает токены основной суммы с фиксированной доходностью в позиции кэрри с кредитным плечом. Она вносит PT в залог, занимает стейблкоины, а затем через один управляемый процесс вкладывает эти средства в дополнительные PT на поддерживаемых площадках кредитования.
Фиксированная доходность с кредитным плечом через PT-лупинг работает так:
- Что такое PT: основные токены торгуются ниже номинала и погашаются по номиналу при наступлении срока. Поэтому удержание PT фиксирует доходность, которая не зависит от плавающих рыночных ставок.
- Выберите рынок: выберите поддерживаемую пару, например PT-sUSDe к USDe от Ethena. Прежде чем открывать позицию, сравните фиксированную доходность PT с текущей ставкой займа в стейблкоинах на площадке кредитования.
- Установите кредитное плечо: выберите множитель кредитного плеча в интерфейсе. Система автоматически рассчитывает размер цикла с использованием флеш-займа и показывает ориентировочный чистый APY после комиссий протокола и затрат на заимствование.
- Выполнение за один раз: в одной транзакции функция вносит PT, берёт в долг парный стейблкоин, обменивает его на дополнительные PT и снова вносит, вместо нескольких ручных циклов с высокими расходами на газ.
- Учитывайте срок погашения: PT приближается к номиналу по мере приближения даты погашения, поэтому риск позиций с кредитным плечом постепенно снижается. Однако переход на новый срок погашения сбрасывает и доходность, и риск.
- Риск дисконта: цены PT могут упасть до погашения, если вырастет подразумеваемая доходность. Это снижает стоимость залога относительно фиксированного долга и может вызвать ликвидация, даже если токен в итоге погашается по номиналу.
- Переворот кэрри: в сентябре 2025 года проявился этот сценарий сбоя. Доходность sUSDe упала ниже стоимости заимствования стейблкоинов, из-за чего позиции PT с плечом закрывались каскадным механическим выходом.
- Пути выхода: можно либо закрыть позицию досрочно через интерфейс, погасив долг и продав PT, либо удерживать до погашения, получить полную номинальную стоимость и напрямую вернуть непогашенные займы.
3. wstETH15x Smart Loop Token через Index Coop и Morpho
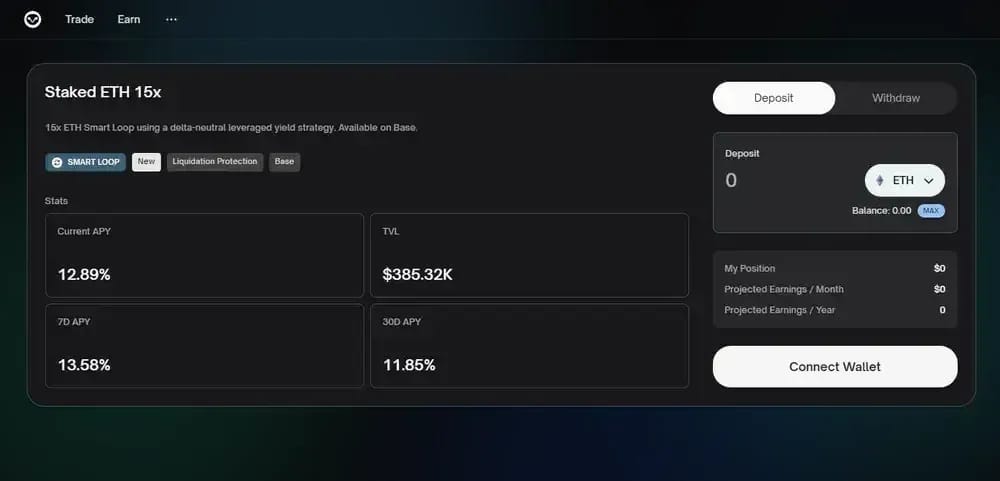
Index Coop упаковывает автоматизированную стратегию зацикливания Morpho в один ERC-20 под названием wstETH15x. Продукт нацелен примерно на 15x экспозиции на staked ETH, а логика ребалансировки управляет поддержанием кредитного плеча для держателя.
Автоматизированный стейкинг с кредитным плечом через токен-петлю выглядит так:
- Учитывайте особенности обёртки: wstETH15x представляет собой зацикленную позицию Morpho, а не wstETH, удерживаемый в паритете. Поэтому его цена следует за доходностью стейкинга с плечом, а не за базовым токеном один к одному.
- Вход в продукт: приобретите wstETH, затем выпустите или купите wstETH15x через интерфейс продукта. Токен уже полностью с кредитным плечом на момент входа.
- Автоматизированный механизм: под оболочкой стратегия вносит wstETH в Morpho, занимает ETH и повторно вносит его. Непрерывная ребалансировка удерживает кредитное плечо вблизи заявленного целевого уровня.
- Параметры рынка: каждый рынок Morpho задаёт LLTV и конфигурацию оракула для своей пары. Эти настройки определяют, когда обёрнутая позиция может оказаться под угрозой ликвидации при резких движениях рынка.
- Уровень кураторов: кураторы хранилищ устанавливают лимиты распределения и ребалансируют средства между базовыми рынками. Поэтому реализованный риск отчасти зависит от решений по распределению, принятых вне самого контракта токена.
- Структура комиссий: Держатели постоянно оплачивают проценты по займам, а также комиссии за продукт и ребалансировку. Указанный чистый APY меняется ежедневно в зависимости от ставок, стимулов и общей рыночной ситуации.
- Повышенная чувствительность: целевое плечо 15x усиливает как доходность стейкинга, так и просадки. Даже небольшое отставание wstETH от ETH может быстро привести к чрезмерному падению цены токена.
- Механика погашения: сжигание wstETH15x закрывает долг и возвращает базовый wstETH. Однако в периоды волатильного делевереджа погашение может обрабатываться заметно медленнее и обходиться дороже.
Какой APY можно получить при стейкинге с кредитным плечом (looping)?
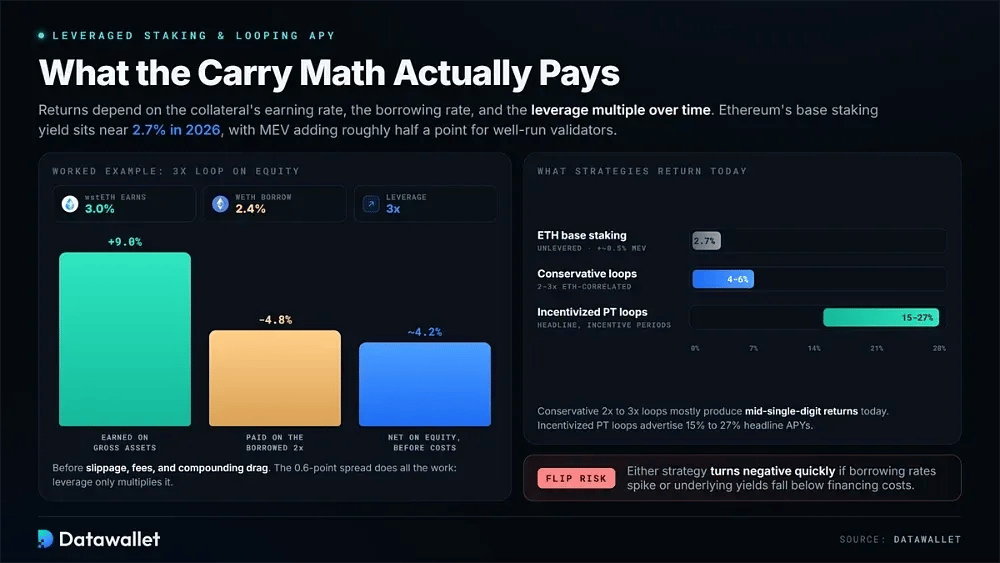
Доходность зацикленных позиций в конечном счёте зависит от ставки доходности залога, ставки заимствования и кратности кредитного плеча во времени. Базовая доходность стейкинга Эфириума снизилась примерно до 2,7 % в 2026 году на фоне резкого роста спроса на валидаторов. У хорошо управляемых валидаторов MEV может добавлять ещё около половины процентного пункта.
Результат определяет спред доходности (carry). Допустим, wstETH приносит 3 % в совокупности, а стоимость заимствования WETH составляет 2,4 %. При кредитном плече 3x позиция приносит 9 % на валовые активы и платит около 4,8 % по заёмной части, оставляя примерно 4,2 % на собственный капитал до учёта проскальзывания, комиссий и эффекта сложного процента.
Результаты заметно зависят от стратегии. Консервативные циклы с плечом от 2x до 3x, привязанные к ETH, сегодня в основном приносят доходность в пределах нескольких процентов, тогда как циклы PT с поощрениями рекламировали APY на уровне 15–27 %. Любая из них может быстро уйти в минус, если ставки по займам резко вырастут или базовая доходность упадёт ниже стоимости финансирования.
Уроки стресс-событий с лупингом 2025 года
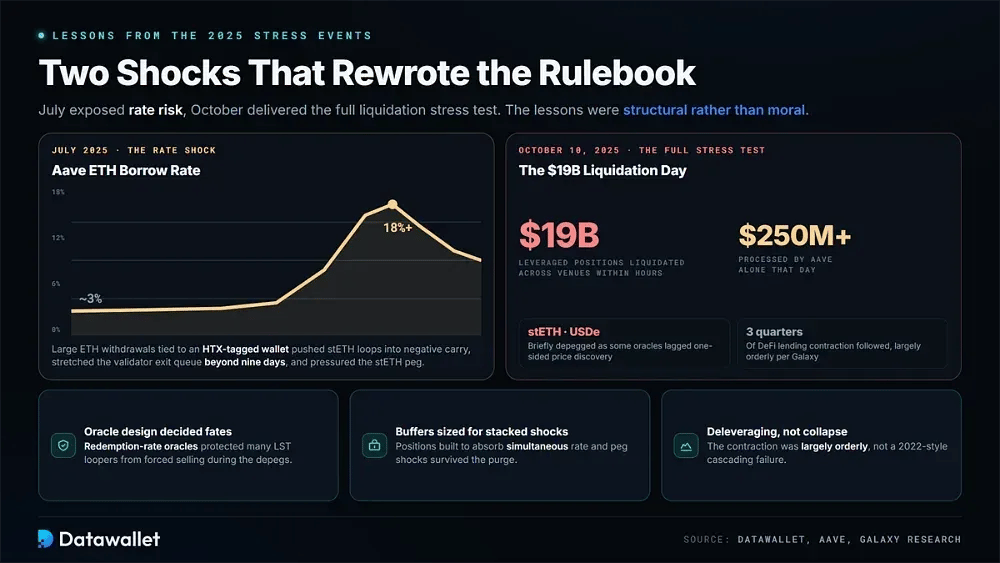
В июле 2025 года проявилась проблема процентного риска. Крупный вывод ETH из Aave, связанный с кошельком, помеченным как принадлежащий HTX, поднял ставки по займам примерно с 3 % до более чем 18 %. Это сделало циклы со stETH убыточными по carry, увеличило очередь на выход валидаторов Эфириум более чем до девяти дней и слегка надавило на привязку stETH.
Полноценная проверка на прочность пришла 10 октября 2025 года. В течение нескольких часов на разных площадках было ликвидировано около 19 млрд долларов позиций с кредитным плечом. Только Aave обработал более 250 млн долларов в тот день, а залог, включая stETH и USDe, ненадолго потерял привязку, поскольку некоторые оракулы отставали от резкого односторонне�� формирования цены на тонких стаканах.
Уроки были структурными, а не моральными. Оракулы ставки погашения защитили многих петлевых держателей LST от вынужденных продаж, а позиции, рассчитанные на одновременные шоки, выстояли. Затем кредитование в DeFi сокращалось три квартала подряд, что Galaxy Research описывает как в основном упорядоченное делевериджирование, а не каскадный сбой в стиле 2022 года.
Риски стейкинга с кредитным плечом и лупинга
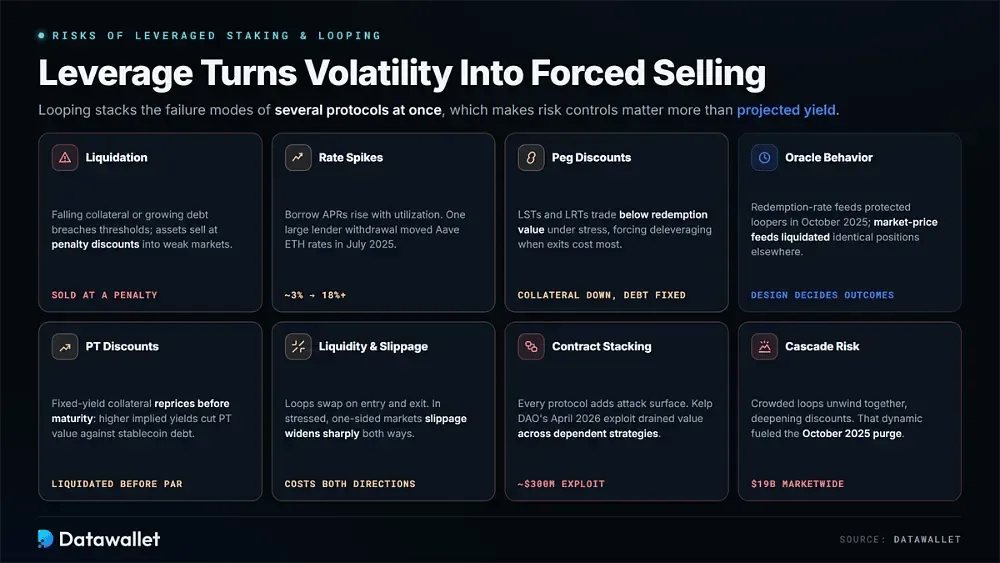
Кредитное плечо превращает обычную волатильность в потенциальную принудительную продажу. Лупинг также объединяет риски сбоя сразу нескольких протоколов, поэтому контроль рисков важнее ожидаемой доходности.
Тщательно оцените эти риски, прежде чем наращивать любую позицию с циклическим заимствованием:
- Риск ликвидации: Снижение стоимости залога или рост долга в итоге могут привести к нарушению порогов ликвидации. Тогда ликвидации продают активы со штрафными скидками, часто когда рыночные цены уже находятся под сильным давлением.
- Скачки ставок: Плавающие ставки по займам растут вместе с уровнем использования. В июле 2025 года вывод средств одним крупным кредитором поднял ставки Aave по ETH примерно с 3 % до более чем 18 %.
- Дисконты к привязке: LST и LRT могут торговаться ниже стоимости погашения в период стресса. Это снижает обеспечение под фиксированный долг и может вынудить к сокращению кредитного плеча, когда выход обходится дороже всего.
- Работа оракулов: оракулы курса погашения защитили участников зацикливания во время депегов в октябре 2025 года, тогда как в других местах ценовые фиды рыночной цены привели к ликвидациям. Таким образом, устройство оракула может давать совершенно разные результаты для одинаковых позиций.
- Риск дисконта PT: залог с фиксированной доходностью всё равно переоценивается до погашения. Более высокая подразумеваемая доходность снижает стоимость PT относительно долга в стейблкоинах и может привести к ликвидации кредитных позиций с плечом.
- Ликвидность и проскальзывание: циклы требуют обменов при входе и выходе. На напряжённых односторонних рынках проскальзывание может резко вырасти и повысить фактическую стоимость обоих направлений.
- Наслоение контрактов: каждый дополнительный протокол добавляет ещё одну поверхность атаки. Эксплойт Kelp DAO в апреле 2026 года показал, как один сбой может обесценить залог во всех зависимых стратегиях.
- Риск каскада: переполненные циклы часто закрываются одновременно, увеличивая дисконты и истощая книги ордеров. Именно это помогло превратить отдельные ликвидации в октябре 2025 года в чистку по всему рынку на 19 млрд долларов.
Выводы
Стейкинг с кредитным плечом и лупинг остаются рабочими в 2026 году, но лёгкий кэрри исчез. Базовая доходность сократилась, ставки по займам могут резко меняться, а два настоящих стрессовых события показали, как быстро рекурсивные позиции могут закрываться. Инфраструктура заметно улучшилась, однако лучшие инструменты делают дисциплинированное и недисциплинированное кредитное плечо одинаково эффективными.
Рассматривайте каждый цикл как бюджет риска, прежде чем смотреть на цифру доходности. Проверьте удвоение ставки займа, смоделируйте дисконт к привязке и оцените выход при низкой ликвидности. Кредитное плечо следует ограничить уровнем, при котором все три события могут произойти одновременно без ликвидации. Значение имеет именно та APY, которая остаётся после такой проверки.