Что представлял собой крипто-обвал 10 октября (10/10)?
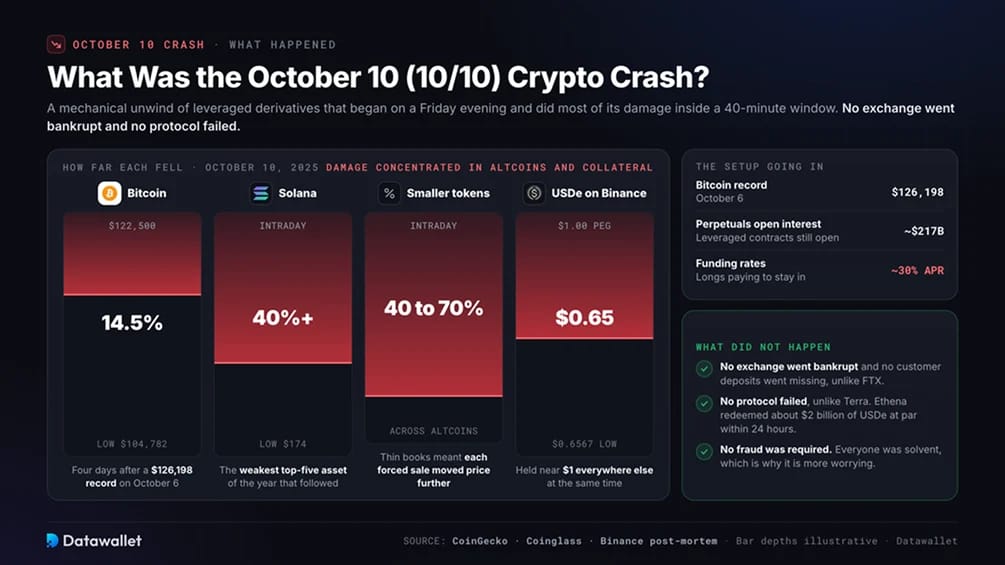
Обвал рынка криптовалют 10 октября стал механическим закрытием позиций по деривативам с кредитным плечом. Он начался вечером в пятницу, и основной ущерб пришёлся на 40 минут. Ни одна биржа не обанкротилась и ни один протокол не вышел из строя, чем он отличается от краха FTX и обрушения Terra, о которых рассказано в нашем рейтинге крупнейших крахов криптовалют в истории.
За четыре дня до этого, 6 октября, биткоин достиг рекордных 126 198 $. Открытый интерес по бессрочным фьючерсам — общая стоимость всё ещё открытых контрактов с кредитным плечом — составлял около 217 млрд долларов. Поскольку длинные позиции скопились вокруг новых максимумов, даже умеренное снижение могло одновременно довести многие аккаунты до порога ликвидации.
Сильнее всего пострадали альткоины и залоговые токены, потерявшие привязку на одной из площадок. Биткоин упал примерно на 14,5 %, а менее крупные токены подешевели на 40–70 % в течение дня. USDe от Ethena — синтетический доллар, приносящий доходность от хеджированных позиций по деривативам, — ненадолго торговался по 0,65 $ на Binance, хотя на всех остальных площадках держался около 1 $.
Статистика крипторынка в день обвала 10 октября
Основная цифра ликвидаций — это нижняя граница, а не точный подсчёт. Централизованные биржи ограничивают число событий ликвидации, передаваемых через их API, поэтому итоговые значения у разных провайдеров различаются. Приведённые ниже данные основаны на Coinglass, Amberdata, CoinGecko и собственных разборах бирж.
Самые важные цифры:
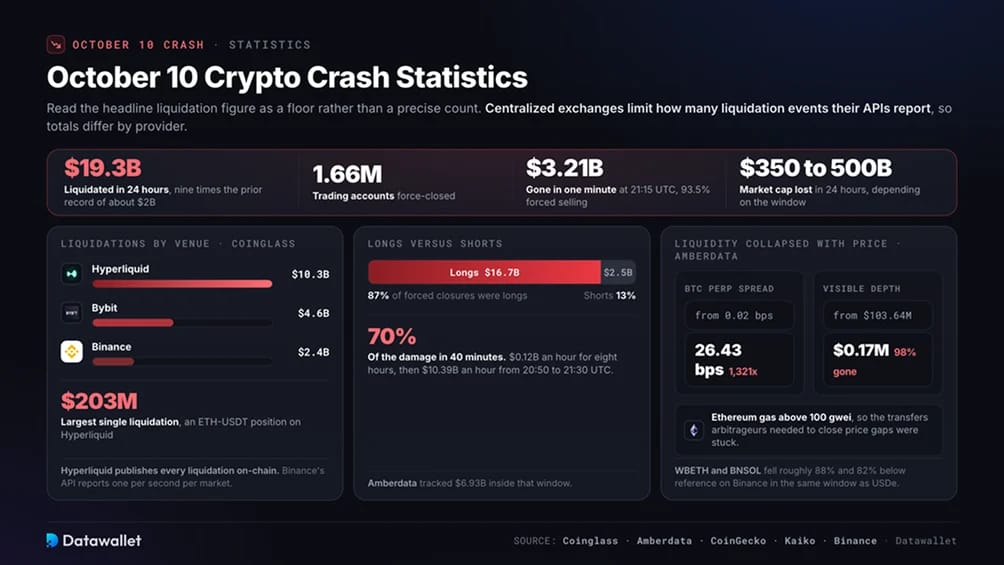
- В девять раз больше прежнего рекорда: данные Coinglass оценивают принудительные закрытия почти в 19,3 млрд долларов против прежнего однодневного максимума около 2 млрд долларов. На длинные позиции пришлось 87 % от общего объёма.
- Семьдесят процентов ущерба за сорок минут: посекундный анализ Amberdata показывает, что ликвидации шли на уровне 0,12 млрд долларов в час в течение восьми часов, а затем выросли до 10,39 млрд долларов в час в период с 20:50 до 21:30 UTC. В 21:15 UTC 3,21 млрд долларов исчезли за 60 секунд, при этом на принудительные продажи пришлось 93,5 %.
- Hyperliquid занял наибольшую долю по имеющимся данным: его показатель в 10,3 млрд долларов превысил половину общего объёма Coinglass. Часть этой доли объясняется способом отчётности. Каждая ликвидация на Hyperliquid видна ончейн, тогда как API Binance сообщает об одной ликвидации в секунду на рынок, поэтому показатель в 2,4 млрд долларов занижает реальную активность.
- Ликвидность рухнула вместе с ценой: видимая глубина отслеживаемых стаканов заявок упала на 98 %, а спреды по бессрочным контрактам на BTC выросли в 1 321 раз. Поэтому каждая вынужденная продажа двигала цены гораздо сильнее, чем часом ранее.
- USDe потерял треть стоимости на одной бирже: с 21:36 до 22:15 UTC синтетический доллар упал до 0,6567 $ на Binance, тогда как на других площадках держался около 1 $. Обёрнутые токены стейкинга Binance, WBETH и BNSOL, в тот же период торговались примерно на 88 % и 82 % ниже своих референсных значений.
- Переоценка не закончилась в те выходные: 6 февраля биткоин достиг 60 062 $, а наш Fear and Greed Index зафиксировал исторический минимум 5. В конце июня цена опустилась ниже 59 000 $, а в начале сентября 2026 года торговалась около 78 000 $.
Почему рынок криптовалют обвалился 10 октября?
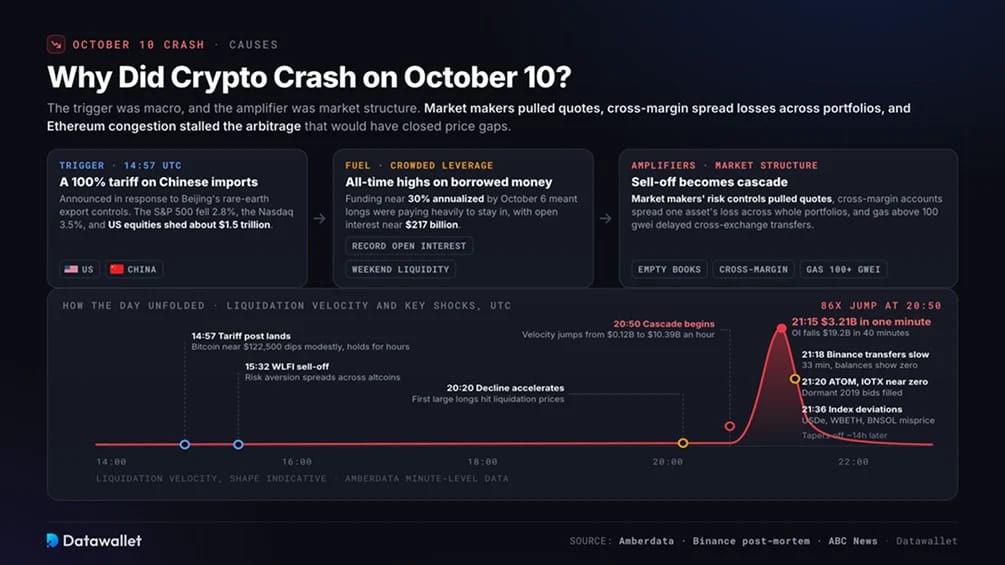
В 14:57 UTC президент Трамп объявил о пошлине в 100 % на импорт из Китая, которая вступает в силу 1 ноября, в ответ на новые экспортные ограничения Пекина на редкоземельные металлы. S&P 500 упал примерно на 2,8 %, а Nasdaq — примерно на 3,5 %. К закрытию торгов американские акции потеряли в стоимости около 1,5 трлн долларов.
Криптовалютный рынок вошёл в распродажу с высоким кредитным плечом после первой недели октября на исторических максимумах. К 6 октября ставки финансирования достигли примерно 30 % годовых. Эти периодические платежи от лонгов к шортам, когда цены бессрочных контрактов превышают спотовые, показали, сколько трейдеры платили за поддержание длинных позиций. Наш трекер ставок финансирования и страница открытого интереса по биткоину показывали позиционирование на рекордных или близких к ним уровнях перед выходными.
По мере роста волатильности автоматические системы контроля рисков маркет-мейкеров снимали котировки, и рядом с текущей ценой почти не осталось отложенных заявок. Кросс-маржинальные счета использовали один пул обеспечения для всех открытых позиций, распределяя убытки по отдельным активам на весь портфель.
Перегрузка Эфириум усугубила проблему. Комиссия за газ выросла выше 100 gwei, задерживая переводы между биржами, которые арбитражёрам были нужны для устранения разрывов в ценах. Распродажа, вызванная макроэкономикой, превратилась в каскад, связанный с рыночной структурой.
Как прошёл день
Ключевые потрясения по порядку:
- 14:57 UTC: публикуется сообщение о пошлинах. Биткоин, торгующийся около 122 500 $, незначительно снижается и держится несколько часов.
- 15:32 UTC: по хронологии Amberdata, продажи токена WLFI распространили неприятие риска на альткоины.
- 20:20 UTC: Снижение биткоина ускоряется на фоне уменьшения ликвидности в выходные. Первые крупные длинные позиции достигают цен ликвидации.
- 20:50 UTC: начинается каскад, скорость ликвидаций вырастает в 86 раз по сравнению с уровнем до каскада.
- 21:15 UTC: принудительные закрытия достигают 3,21 млрд долларов за одну минуту. За 40-минутное окно открытый интерес в данных Amberdata падает на 19,2 млрд долларов.
- С 21:18 до 21:51 UTC: внутренняя подсистема переводов активов Binance работает медленно в течение 33 минут. Некоторые пользователи видят нулевые балансы, пока их позиции ликвидируются.
- 21:20 UTC: ATOM и IOTX ненадолго торгуются около нуля на споте Binance. Из-за пустых стаканов исполняются «спящие» заявки на покупку с 2019 года.
- 21:31 UTC: спреды бессрочных контрактов на BTC достигают пика в 26,43 базисных пункта при обычных 0,02.
- С 21:36 до 22:15 UTC: индексные цены Binance для USDe, а затем для WBETH и BNSOL отклонялись от их справочных значений. Аккаунты, использующие эти токены как обеспечение, были ликвидированы по ценам, которых не было ни на одной другой площадке.
- В ночь на 11 октября: принудительные продажи стихают примерно через 14 часов после начала. Биткоин опускается до отметки около 104 782 $. В течение 24 часов Ethena обрабатывает погашения USDe по номиналу примерно на 2 млрд долларов.
Какие биржи пострадали сильнее всего?
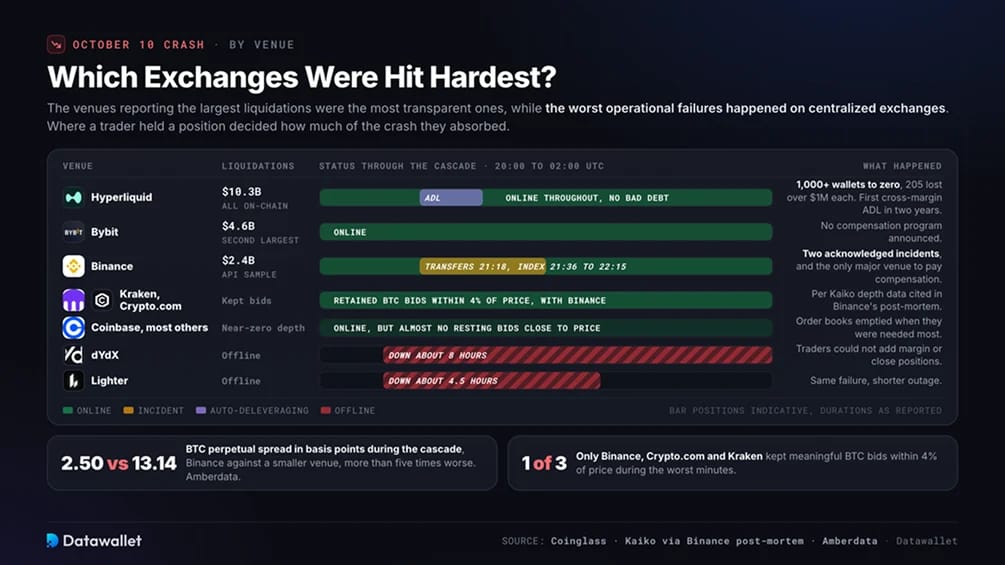
Самые прозрачные площадки сообщили о наибольших объёмах ликвидаций. Самые серьёзные операционные сбои произошли на централизованных биржах.
- Hyperliquid: по данным Coinglass, на ончейн-биржу бессрочных контрактов пришлось 10,3 млрд долларов ликвидаций. Более 1 000 кошельков были обнулены, а 205 потеряли более 1 млн долларов каждый. Hyperliquid продолжила работать без безнадёжных долгов, хотя впервые за более чем два года запустила автоматическое снижение плеча на кросс-марже. Прибыльные шорты были принудительно закрыты для покрытия неплатёжеспособных лонгов.
- Bybit: ликвидации составили 4,6 млрд долларов, что стало вторым по величине зарегистрированным показателем. Bybit не объявляла о программе компенсаций.
- Binance: биржа сообщила о ликвидациях на 2,4 млрд долларов и имела наибольшее число задокументированных сбоев. В её собственном отчёте названы два инцидента: замедление переводов на 33 минуты и расхождение индекса из трёх токенов. Binance — единственная крупная площадка, объявившая о компенсации.
- Kraken, Coinbase и Crypto.com: данные Kaiko о глубине рынка, приведённые в разборе Binance, показали, что только Binance, Crypto.com и Kraken сохраняли значимые заявки на покупку BTC в пределах 4 % от текущей цены в худшие минуты. У Coinbase и большинства других крупных площадок глубина вблизи этой цены была почти нулевой.
- dYdX и Lighter: Обе децентрализованные площадки перестали работать. Сбой dYdX длился около восьми часов, а Lighter — около четырёх с половиной, из-за чего трейдеры не могли пополнять маржу или закрывать позиции во время каскада.
По данным Amberdata, спред по бессрочным контрактам BTC на Binance в среднем составлял 2,50 базисных пункта во время каскада. На небольшой площадке он достиг 13,14, то есть более чем в пять раз хуже. Биржа, которой пользовался трейдер, определяла, какую часть обвала он ощутил.
Binance, USDe и спор о вине
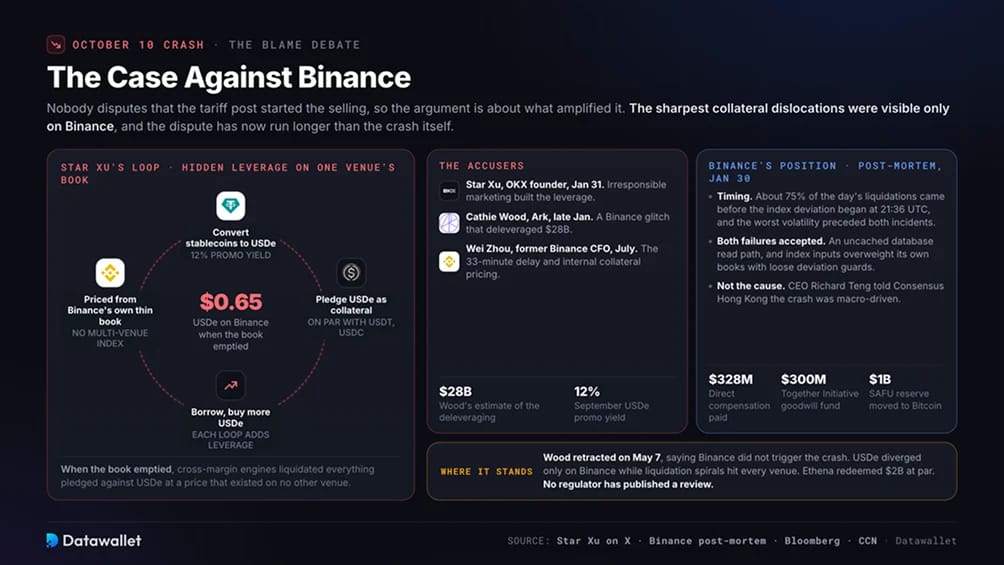
Самые резкие расхождения в цене залога произошли только на Binance, что поставило крупнейшую в мире биржу в центр спора, который продолжается и после обвала. То, что триггером стал пост о тарифах, не оспаривается. Разногласия касаются того, что усилило продажи.
Доводы против Binance
31 января основатель OKX Star Xu написал, что обвал 10/10 вызван безответственными маркетинговыми кампаниями, выдвинув самое подробное обвинение в адрес Binance. Он выделил сентябрьскую акцию с 12 % годовой доходностью по USDe, хранящемуся на бирже. Binance также позволяла трейдерам использовать USDe в качестве залога на равных условиях с USDT и USDC.
Xu описал, как трейдеры обменивали стейблкоины на USDe, брали займы под него, а затем покупали на вырученные средства ещё больше USDe. Повторение этого цикла добавляло скрытое кредитное плечо к токену, цена которого формировалась по тонкому стакану заявок самой Binance. Когда стакан опустел, USDe упал до 0,65 $. Движки кросс-маржи затем ликвидировали всё, что было заложено под него.
Кэти Вуд из Ark Invest — Cathie Wood — донесла критику до более широкой аудитории в конце января, объяснив обвал сбоем в программном обеспечении Binance. По её оценке, он сократил кредитное плечо в системе на 28 млрд долларов.
В июле бывший финансовый директор Binance Вэй Чжоу указал на задержку обработки в 33 минуты и на единую систему маржи, которая оценивала обеспечение по внутренним котировкам, а не по референсным ценам с нескольких площадок. Xu поддержал анализ Чжоу, заявив, что на восстановление утраченного доверия уходят годы.
Позиция Binance
Хронология лежит в основе разбора Binance от 30 января. Примерно 75 % ликвидаций за день произошло до начала отклонения индекса в 21:36 UTC. Отчёт также относит окно наибольшей волатильности, с 21:10 до 21:20 UTC, к периоду до обоих инцидентов на платформе. Позиция Binance: макроэкономический шок и избыточное кредитное плечо уже нанесли основную часть ущерба.
Биржа признала свою ответственность за оба инцидента. Путь чтения базы данных без кэширования оказался перегружен при трафике, в пять–десять раз превышающем обычный, что привело к замедлению переводов. Её ценовые индексы придавали слишком большой вес внутренним книгам ордеров и слишком малый — стоимости погашения. Лимиты отклонения также были слишком мягкими для быстро меняющегося рынка.
К 12 октября Binance выплатила около 283 млн долларов пользователям, пострадавшим во время потери привязки. Позднее эта сумма выросла до 328 млн долларов. 14 октября компания представила Together Initiative: программу компенсаций в знак доброй воли на 300 млн долларов для пользователей с ликвидированными позициями, не подпадающих под критерии компенсации, и фонд льготных кредитов для институциональных клиентов на 100 млн долларов.
Binance в конце января конвертировала свой резерв экстренного назначения SAFU (Secure Asset Fund for Users) объёмом 1 млрд долларов в биткоин. В следующем месяце генеральный директор Richard Teng заявил на Consensus Hong Kong, что обвал был вызван макроэкономическими факторами, а Binance не была его причиной.
Где сейчас находится спор
Вуд, самый заметный критик, с тех пор изменила позицию. 7 мая она уточнила, что Binance не вызвала обвал, но настаивала, что произошла программная ошибка. Хасиб Куреши из Dragonfly заметил, что USDe отклонился только на Binance, тогда как спирали ликвидации затронули все площадки, что указывает на кредитное плечо во всём рынке, а не на одну биржу. Генеральный директор Wintermute Евгений Гаевой назвал нечестными и версию о сбое, и версию об одном виновнике.
Данные Ethena подтверждают отдельные элементы обеих точек зрения. Основатель Guy Young заявил, что выпуск и погашение продолжались в обычном режиме: около 2 млрд долларов было погашено по номиналу в течение 24 часов. Он связал цену на Binance с внутренней проблемой оракула, а не с обеспечением токена. Его версия согласуется с описанием сбоя со стороны Binance и с мнением критиков, считающих, что сбой стал результатом проектных решений Binance.
Ни один регулятор не опубликовал официальную проверку. Бывший сотрудник CFTC Salman Banaei призвал к расследованию по образцу совместного доклада SEC и CFTC о «флэш-крэше» на рынке акций 2010 года. Protos сообщил в феврале, что иски и арбитражные претензии против Binance накапливаются. Без нейтрального разбора произошедшего спор будет возвращаться всякий раз, когда рынок ослабнет.
Что изменилось после 10 октября
Биржи в основном пересматривали правила ценообразования и залога, а не вводили общие ограничения на кредитное плечо. Регуляторы отдавали предпочтение одобренным продуктам, а не запретам.
Конкретные изменения, которые мы можем подтвердить:
- Binance пересмотрела методологию индекса: биржа добавила цены погашения в веса индекса для USDe, WBETH и BNSOL. Она ввела минимальный порог цены USDe и более жёсткие ограничения отклонений, а также обязалась чаще пересматривать параметры риска. Ёмкость базы данных и кэширования была увеличена на пути переводов, где произошёл сбой.
- Ужесточились дисконты по залогу и лимиты кредитного плеча: анализ FTI Consulting показал, что несколько крупных площадок увеличили дисконты на уязвимое обеспечение и снизили максимальное кредитное плечо по отдельным парам. Они также начали переводить ключевые оракулы на ценообразование по нескольким площадкам. Приток розничных средств в продукты с кредитным плечом охладел на несколько месяцев.
- Автоматическое делевередж-закрытие попало под пристальное внимание исследователей: декабрьское исследование ончейн-данных ADL Hyperliquid насчитало 34 983 исполнений по 19 337 кошелькам. По оценке авторов, очередь сократила позиции примерно на 653 млн долларов больше, чем составили фактически возникшие дефициты. Основатель Hyperliquid заявил, что работа над улучшенными формулами ADL продолжается.
- Регуляторы США одобрили бессрочные контракты, а не запретили их: 29 мая CFTC одобрила первый регулируемый в США бессрочный контракт на биткоин, выпущенный Kalshi, и классифицировала бессрочные контракты как фьючерсы. Конструкция ограничивает кредитное плечо, включает контроль волатильности и допускает только изолированную маржу. Это самый близкий регуляторный ответ на 10/10 на данный момент. В нашем руководстве по бессрочным контрактам Kalshi объясняется, чем этот продукт отличается от офшорных контрактов.
- Компенсация стала ориентиром: выплата Binance в размере 328 млн долларов остаётся крупнейшей компенсацией пользователям в истории бирж. Ни одна другая крупная площадка не объявила сопоставимую программу по убыткам 10 октября.
- Ликвидность восстановилась не полностью: CoinDesk сообщал в феврале, что после обвала книги ордеров оставались тонкими и фрагментированными. Более широкие спреды называли причиной продолжающегося падения биткоина, а маркет-мейкеры с пострадавшими балансами возвращались медленно.
Как 10 октября изменило крипторынок
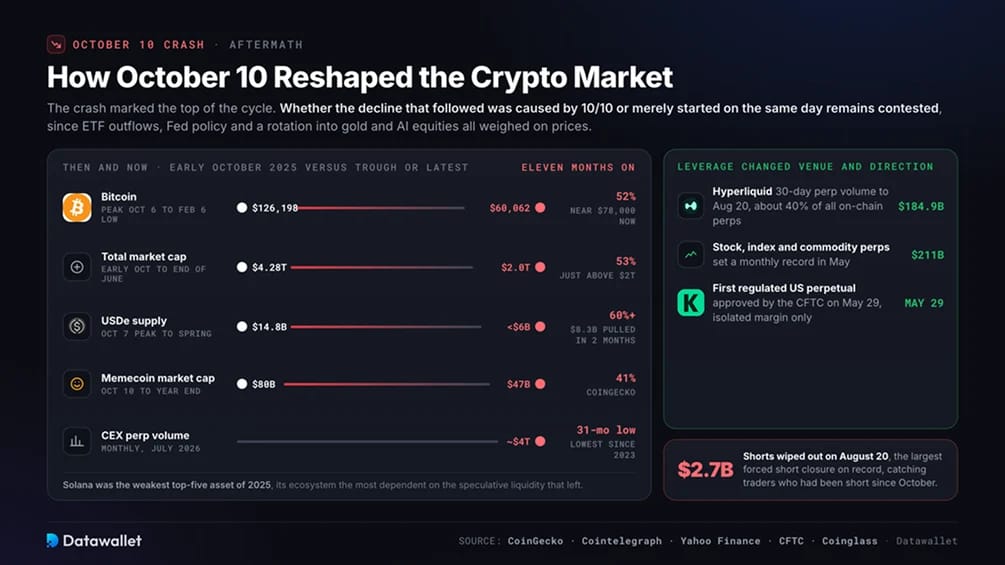
Обвал стал вершиной цикла. С тех пор биткоин не торговался выше 126 000 $, а совокупная рыночная капитализация криптовалют снизилась примерно с 4,28 трлн долларов в начале октября до чуть выше 2 трлн долларов к концу июня. Вызвал ли этот спад 10/10 или лишь стал его началом, остаётся предметом споров. Отток средств из ETF и политика ФРС также давили на цены в течение года, как и массовый переток капитала в золото и акции компаний, связанных с ИИ.
USDe стал самой заметной жертвой. Предложение достигло пика около 14,8 млрд долларов 7 октября, а к весне упало ниже 6 млрд долларов, то есть более чем наполовину. Инвесторы вывели около 8,3 млрд долларов за два месяца после обвала. С тех пор Ethena направила часть резервной стратегии на институциональное кредитование и реальные активы. В нашем материале о том, как работают Ethena и USDe, разобрана механика доходности.
Спекулятивные альткоины потеряли ликвидность, поскольку трейдеры, которые её обеспечивали, ушли с рынка. По данным CoinGecko, рыночная капитализация мемкоинов снизилась примерно с 80 млрд долларов 10 октября до 47 млрд долларов к концу года. Solana, экосистема которой сильнее всего зависела от этой активности, завершила 2025 год как самый слабый актив из первой пятёрки. Месячный объём торгов бессрочными контрактами на централизованных биржах в июле упал примерно до 4 трлн долларов — это минимум за 31 месяцев, зафиксированный на нашей странице статистики бессрочных фьючерсов.
Кредитное плечо сохранилось, но изменились площадка и направление. За 30 дней до 20 августа на Hyperliquid пришлось 184,9 млрд долларов объёма бессрочных контрактов, около 40 % всех ончейн-бессрочных контрактов. Бессрочные контракты на акции, индексы и сырьевые товары установили месячный рекорд в 211 млрд долларов в мае.
Ралли 20 августа застало врасплох трейдеров, державших шорты с октября, и уничтожило около 2,7 млрд долларов коротких позиций. Это крупнейшее принудительное закрытие шортов за всю историю. Наш трекер ликвидаций в реальном времени показывает, как быстро может развернуться рынок.
Уроки для трейдеров
Убытки 10 октября определило не только кредитное плечо, но и конкретные торговые решения.
Что позволило бы ограничить убытки в тот день:
- Относитесь к залогу как к самостоятельной позиции: внесение в залог синтетического доллара с доходностью по номиналу — это сделка на сохранение его привязки, независимо от того, как это показывает интерфейс. Исходите из того, что любой залог, кроме USDT, USDC или актива, которым вы торгуете, будет оценён с дисконтом. Ожидайте, что рекламная доходность исчезнет в период стресса.
- Узнайте, как ваша биржа формирует индексную цену: Сбой Binance произошёл потому, что залог оценивался по стакану заявок одной площадки. Прежде чем торговать крупным объёмом, проверьте индекс, по которому оценивается залог и запускаются ликвидации. Он должен использовать данные нескольких площадок, учитывать стоимость погашения обёрнутых активов и иметь защиту от отклонений.
- Для направленных ставок выбирайте изолированную маржу: кросс-маржа распространяет убытки по одному активу на ликвидации по всему портфелю. Изолированная маржа ограничивает ущерб одной позицией, хотя требует пополнять маржу вручную.
- Рассматривайте ставку финансирования и открытый интерес вместе:⟧ Ставка финансирования около 30 % годовых в сочетании с рекордным открытым интересом в начале октября указывала на перегруженное позиционирование. Снижайте кредитное плечо или хеджируйте позиции, когда оба показателя достигают экстремальных значений, особенно перед выходными, когда глубина стакана заявок уменьшается.
- Держите запас маржи на площадке, где вы торгуете: если газ Эфириум превышает 100 gwei, залог в кошельке может не успеть дойти до биржи. Заранее пополняйте буферы маржи там, где у вас открыты позиции, и держите счета более чем на одной бирже.
- Разберитесь в автоматическом снижении плеча до того, как оно коснётся вас: если страховой фонд исчерпан, вашу прибыльную короткую позицию могут закрыть против вашей воли. Проверьте индикатор рейтинга ADL и рассмотрите возможность хеджировать позицию лишь частично во время каскада. Наша тепловая карта ликвидаций BTC показывает скопления уровней ликвидации до движения цены.
- Фиксируйте всё во время волатильности: Binance рассчитала компенсацию по системным журналам и задокументированным попыткам действовать. Сохраняйте скриншоты с отметкой времени и подавайте обращения в поддержку во время события, чтобы подтвердить последующую претензию.
Выводы
10 октября выявило сбои, которые могут повториться и без мошенничества. Книги ордеров опустели, Binance оценивала обеспечение по собственному тонкому рынку, а перегрузка сети Эфириум задержала переводы, необходимые для закрытия ценовых разрывов. Поэтому это событие вызывает больше тревоги, чем FTX: чтобы оно повторилось, никому не нужно нарушать закон.
Binance устранила две признанные ею проблемы и выплатила рекордную компенсацию, но спустя одиннадцать месяцев нейтральной проверки так и нет, а руководители конкурентов по-прежнему спорят об ответственности. Самый сильный структурный ответ пришёл не с офшорных рынков: CFTC одобрила локальные бессрочные контракты с ограниченным кредитным плечом.
Для трейдеров устройство площадки важно не меньше, чем направление рынка. Следующее движение 10/10 зависит не столько от очередной новости, сколько от того, сколько кредитного плеча накоплено заново, какое обеспечение за ним стоит и как биржи оценивают это обеспечение.