Топ-8 статистики и трендов бессрочных фьючерсов на криптовалюты
Восемь приведённых ниже показателей отражают текущие объёмы бессрочных фьючерсов, открытый интерес и доли рынка. Данные взяты из Coinglass, CoinGecko, DefiLlama, CoinDesk Research и документов CFTC, чтобы читатели могли проверить каждую цифру в первоисточнике.
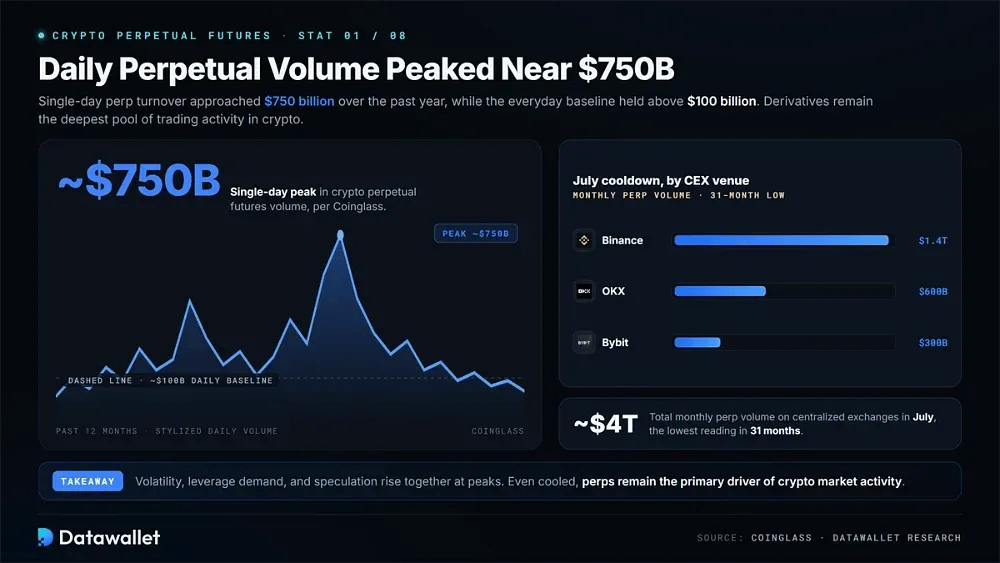
1. Дневной объём бессрочных контрактов достигал почти 750 млрд $
По данным Coinglass, объём бессрочных фьючерсов на криптовалюты за последний год достиг однодневного пика почти в 750 млрд долларов. На таких пиках обычно растут волатильность, спрос на кредитное плечо и спекулятивное участие. Этот результат подчёркивает, что бессрочные контракты остаются самым глубоким пулом торговой активности в цифровых активах.
Повседневный базовый уровень не менее значим. За год объём бессрочных контрактов неоднократно превышал 100 млрд долларов в день, а в периоды волатильности поднимался намного выше. Поэтому торговля деривативами оставалась главным драйвером активности на крипторынке как на централизованных, так и на децентрализованных площадках.
С весны активность снизилась. Месячный объём бессрочных контрактов на централизованных биржах в июле упал примерно до 4 трлн долларов, что является самым низким уровнем за 31 месяцев по опубликованным данным Coinglass. На Binance пришлось около 1,4 трлн долларов, на OKX около 600 млрд долларов, а на Bybit около 300 млрд долларов.
2. Торговля бессрочными контрактами на криптовалюты 5x-10x, объём спота
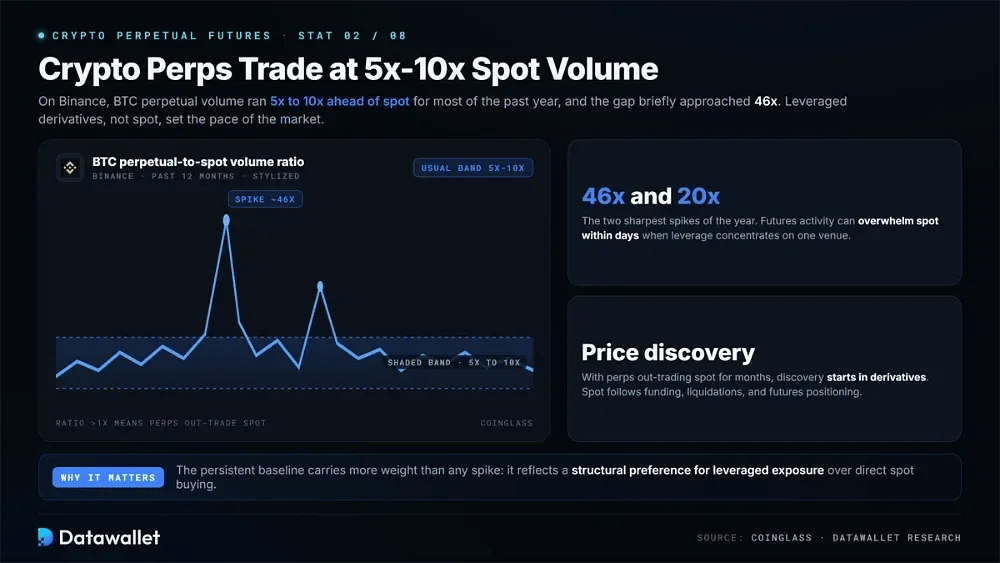
На Binance бессрочные фьючерсы на BTC в течение последнего года сохраняли существенное преимущество над объёмом спота. По данным Coinglass, отношение бессрочных контрактов к споту обычно держалось примерно между 5x и 10x, что отражает сильное предпочтение трейдеров деривативов с плечом прямой экспозиции на споте.
В крайних точках разрыв стал намного больше. Соотношение ненадолго приблизилось к 46x и превысило 20x во время очередного резкого скачка. Эти значения показывают, как быстро активность на фьючерсах может превзойти спотовую торговлю в периоды спекуляций, волатильности или сосредоточенных позиций с кредитным плечом на одной площадке.
Для трейдеров устойчивая базовая линия важнее одиночного всплеска. Когда объём бессрочных контрактов месяцами так сильно превышает спот, формирование цены всё чаще начинается на деривативах. Спотовые рынки тогда нередко реагируют на ставки финансирования, ликвидации и позиции по фьючерсам, а не опережают их.
3. Binance лидирует по открытому интересу по бессрочным контрактам на биткоин
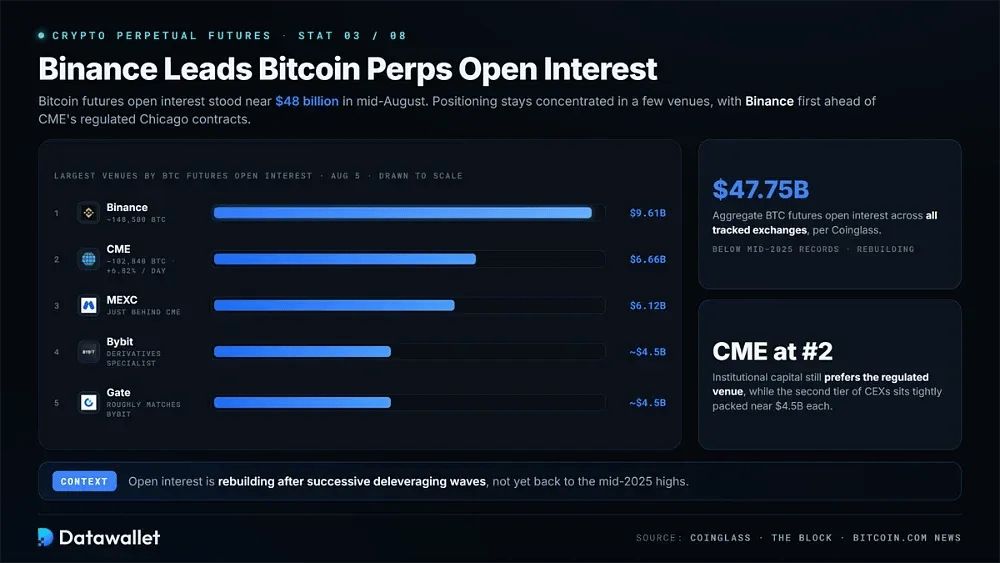
Открытый интерес по фьючерсам на биткоин в середине августа составлял около 48 млрд долларов. Основные позиции по-прежнему сосредоточены на небольшой группе площадок: у Binance крупнейшая доля среди отдельных бирж, затем идут регулируемые контракты CME.
Крупнейшие площадки по открытому интересу по фьючерсам на биткоин по данным Coinglass на 5 августа:
- Binance: примерно 148 500 BTC в открытых контрактах на сумму около 9,61 млрд долларов. Это удерживает биржу на первом месте по риску фьючерсов на биткоин среди всех отслеживаемых площадок.
- CME: около 102 840 BTC, или 6,66 млрд долларов, выводят CME на второе место после однодневного скачка на 6,82 % и показывают, что институциональный капитал по-прежнему явно предпочитает регулируемую чикагскую площадку.
- MEXC: около 6,12 млрд долларов открытого интереса по фьючерсам на биткоин, что ставит биржу сразу после CME, но намного впереди большинства конкурентов, ориентированных на розницу.
- Bybit: около 4,5 млрд долларов в открытых контрактах на биткоин. Этот объём сохраняет специалиста по деривативам в числе лидеров, несмотря на потерю позиций в этом цикле в пользу новых конкурентов.
- Gate: также около 4,5 млрд долларов открытого интереса по фьючерсам на биткоин, что примерно соответствует Bybit и показывает, насколько плотно сгруппирован второй эшелон централизованных площадок.
- Рынок в целом: совокупный открытый интерес по фьючерсам на биткоин на всех биржах составляет около 47,75 млрд долларов по данным Coinglass. Это ниже рекордов середины 2025 года, но показатель восстанавливается после нескольких волн сокращения кредитного плеча.
Источники данных: данные Coinglass по фьючерсам на биткоин и The Block, доля открытого интереса по фьючерсам на биткоин.
4. Регуляторы США открыли дверь для внутренних бессрочных контрактов
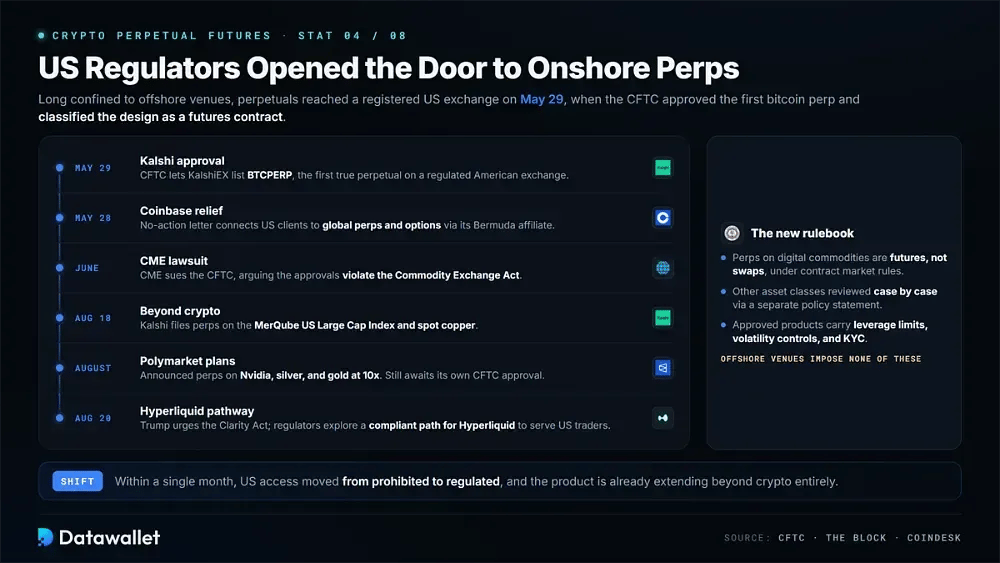
Для американских трейдеров бессрочные фьючерсы долгое время были доступны только на зарубежных рынках. Это изменилось 29 мая, когда CFTC одобрила первый бессрочный контракт на биткоин на зарегистрированной американской бирже и классифицировала эту конструкцию как фьючерсный контракт.
Ключевые этапы перехода США к бессрочным фьючерсам на данный момент:
- Одобрение Kalshi: CFTC выдала постановление об одобрении, позволяющее KalshiEX листинг BTCPERP — контракта с расчётом в деньгах, привязанного к споту биткоина и ставшего первыми настоящими бессрочными контрактами на регулируемой американской бирже.
- Послабление для Coinbase: письмо о непринятии мер, выданное в тот же день, позволяет Coinbase Financial Markets подключать клиентов из США к мировым бессрочным контрактам и опционам через бермудскую аффилированную компанию, при этом крипто используется как маржа в качестве обеспечения.
- Заявление о политике: Комиссия классифицировала бессрочные контракты на цифровые сырьевые товары как фьючерсы, а не свопы. Она также обязалась рассматривать бессрочные контракты на другие классы активов в индивидуальном порядке.
- Ограничения: одобренные продукты включают лимиты кредитного плеча, контроль волатильности и проверки KYC (знай своего клиента). Офшорные площадки, такие как Hyperliquid, не вводят этих ограничений на своих рынках без разрешений.
- Иск CME: в июне CME Group подала в суд на CFTC и председателя Майкла Селига, утверждая, что одобрения Kalshi и Coinbase нарушили Закон о товарных биржах и наносят ущерб её бизнесу.
- Новые заявки: Kalshi подала заявку 18 августа на запуск бессрочных контрактов на индекс MerQube US Large Cap Index и спотовую медь, полностью выводя продукт за пределы криптовалют.
- Планы Polymarket: конкурент Kalshi среди рынков предсказаний анонсировал бессрочные контракты на акции, например Nvidia, а также на серебро и золото с кредитным плечом 10x. Он всё ещё ожидает собственного одобрения CFTC.
- Путь для Hyperliquid: президент Трамп призвал Конгресс принять Clarity Act в августе и заявил, что регуляторы изучают возможность соответствующего требованиям пути для обслуживания Hyperliquid трейдеров из США.
Источники данных: приказ об одобрении CFTC от 29 мая, а также материалы The Block и CoinDesk по 20 августа.
5. Доля бессрочных контрактов на DEX достигла 10,2 % по сравнению с CEX
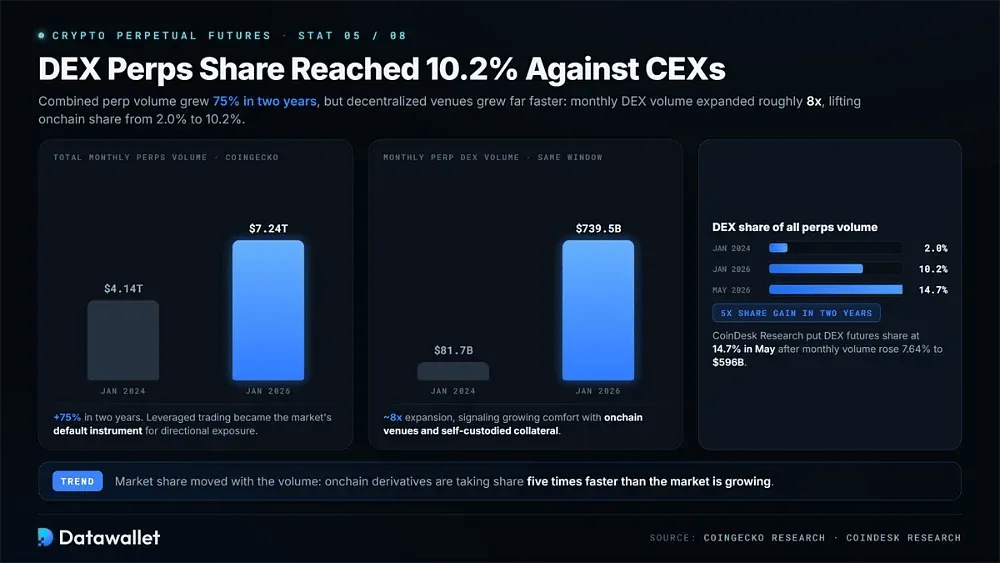
По данным CoinGecko Research, совокупный объём торговли бессрочными фьючерсами на криптовалюты за два года вырос на 75 %: с 4,14 трлн долларов в январе 2024 года до 7,24 трлн долларов в январе этого года. За этот период бессрочные контракты продолжали набирать популярность, поскольку торговля с кредитным плечом стала основным инструментом рынка для направленных позиций.
Быстрее всего росли децентрализованные площадки. Ежемесячный объём бессрочных контрактов на DEX увеличился с 81,74–739,48 млрд долларов за тот же период, то есть примерно в 8x. Этот темп значительно превысил рост рынка в целом и показал растущее доверие трейдеров к ончейн-платформам деривативов и самостоятельно хранимому обеспечению.
Доля рынка изменилась вместе с объёмом. Доля DEX в общем объёме бессрочных контрактов выросла с 2,0 % в январе 2024 года до 10,2 % к январю этого года, то есть в пять раз. Позже CoinDesk Research оценил долю фьючерсов на DEX в 14,7 % в мае, после того как месячные объёмы выросли на 7,64 % до 596 млрд долларов.
6. Perp DEX обработали 2,41 трлн $ в первом квартале
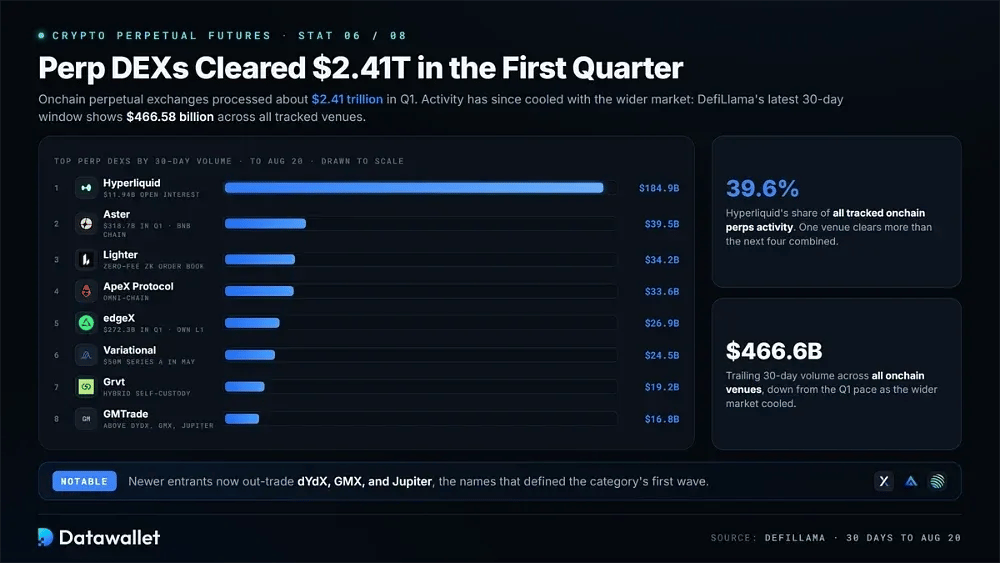
Бессрочные контракты на DEX обработали около 2,41 трлн долларов с 1 января по 30 марта. С тех пор активность снизилась вместе с рынком в целом: по последним данным DefiLlama за 30 дней, объём по всем отслеживаемым ончейн-площадкам составил 466,58 млрд долларов.
Крупнейшие DEX с бессрочными контрактами по объёму торгов за 30 дней до 20 августа:
- Hyperliquid: 184,91 млрд долларов объёма за 30 дней и 11,94 млрд долларов открытого интереса. На площадку приходится примерно 39,6 % всей ончейн-активности по бессрочным контрактам, отслеживаемой DefiLlama.
- Aster: 39,49 млрд долларов за последний месяц — этого хватило для второго места среди DEX бессрочных контрактов после площадки BNB Chain, у которой оборот составил 318,70 млрд долларов в Q1.
- Lighter: 34,23 млрд долларов в стакане заявок zkLighter без комиссий, что оставляет эту биржу на основе zk-роллапа среди лидеров группы, к которой она присоединилась в ходе прошлогодней гонки за очками.
- ApeX Protocol: 33,58 млрд долларов за последние 30 дней — сильный результат для омничейн-биржи, занявшей шестое место по объёму в первом квартале.
- edgeX: 26,86 млрд долларов на собственном Layer 1, продолжая динамику, благодаря которой биржа достигла 272,28 млрд долларов по объёму за первые три месяца.
- Variational: 24,50 млрд долларов за последний период; рост поддержан раундом серии A на 50 млн долларов, привлечённым в мае для расширения охвата товарных и криптовалютных бессрочных контрактов.
- Grvt: 19,23 млрд долларов для гибридной биржи. Она сочетает самостоятельное хранение с механизмом сопоставления ордеров в стиле централизованных бирж и предлагает всё больше пар на акции и сырьевые товары.
- GMTrade: 16,84 млрд долларов месячного объёма, что поднимает нового участника выше нескольких более известных конкурентов, включая dYdX, GMX и Jupiter, в текущих рейтингах DefiLlama.
Источник данных: DefiLlama, 30 дней до 20 августа.
7. Бессрочные контракты RWA установили месячный рекорд в 211 млрд $
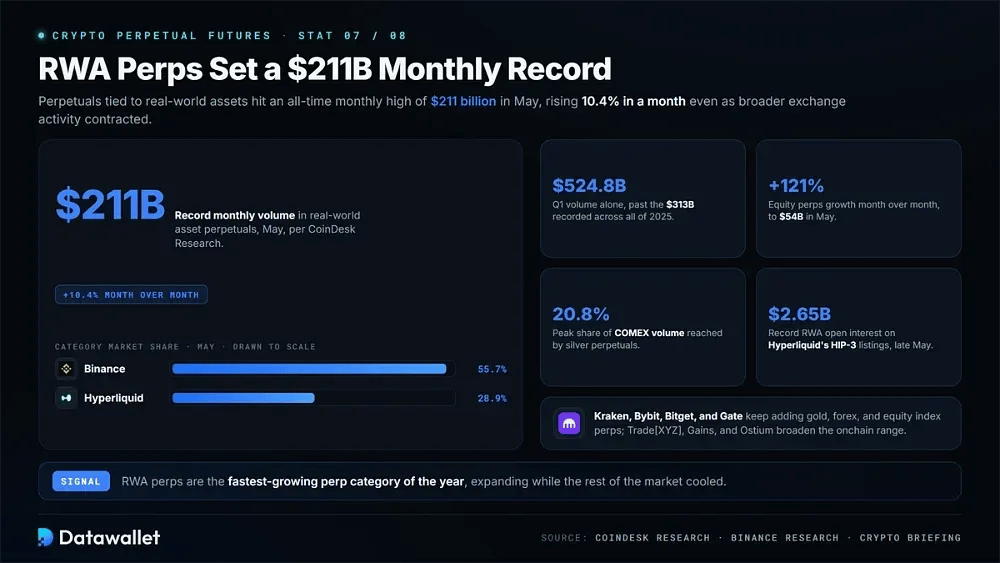
Бессрочные фьючерсы на реальные активы достигли рекордного месячного максимума в 211 млрд долларов в мае, по данным CoinDesk Research. Объём за месяц вырос на 10,4 %, хотя общая активность бирж снизилась. Binance возглавила категорию с долей рынка 55,7 %, за ней следует Hyperliquid с 28,9 %.
Рост в этом году был стремительным. Объём за Q1 составил примерно 524,8 млрд долларов, превысив 313 млрд долларов, зафиксированные за весь 2025 год. Бессрочные контракты на акции выросли на 121 % за месяц до 54 млрд долларов в мае. Binance Research также сообщила, что бессрочные контракты на серебро достигли пика в 20,8 % объёма COMEX.
Централизованные площадки, включая Kraken, Bybit, Bitget и Gate, продолжают добавлять бессрочные контракты на золото, форекс и фондовые индексы. В ончейне Trade[XYZ], Gains Network и Ostium расширяют линейку доступных продуктов. Благодаря листингам HIP-3 без разрешений открытый интерес в токенизированных реальных активах на Hyperliquid в конце мая достиг рекордных 2,65 млрд долларов.
8. Hyperliquid L1 лидирует среди сетей по объёму бессрочных контрактов
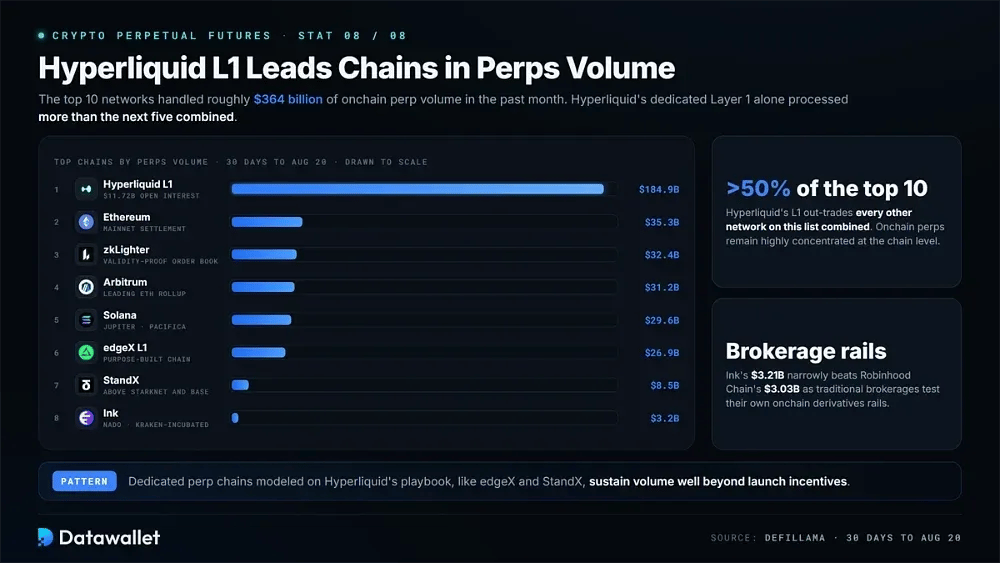
Ончейн-торговля бессрочными контрактами остаётся крайне сконцентрированной на уровне сетей. Топ-10 сетей обработали за последний месяц около 364 млрд долларов объёма. Только собственный Layer 1 Hyperliquid обработал больше, чем следующие пять сетей вместе взятые.
Лидирующие сети по объёму бессрочных контрактов за 30 дней до 20 августа:
- Hyperliquid L1: 184,92 млрд долларов месячного объёма бессрочных контрактов и 11,72 млрд долларов открытого интереса, что даёт ей более заметное ончейн-присутствие, чем у всех остальных сетей из этого списка вместе взятых.
- Эфириум: 35,34 млрд долларов в бессрочных контрактах рассчитано в основной сети. Эта цифра показывает, что старейший блокчейн со смарт-контрактами по-прежнему поддерживает значительную торговлю с кредитным плечом, несмотря на более высокие издержки, чем на новых площадках.
- zkLighter: 32,43 млрд долларов обработано через стакан заявок Lighter с нулевым разглашением, который проводит сделки с помощью доказательств корректности и сохраняет скорость исполнения, подходящую для требовательных профессиональных маркет-мейкеров.
- Arbitrum: 31,18 млрд долларов по резидентным протоколам бессрочных контрактов, что позволяет ведущему роллапу Эфириум незначительно опережать Solana по торговле с плечом в этом месячном периоде.
- Solana: 29,64 млрд долларов на площадках вроде Jupiter и Pacifica. Таким образом, быстрый блокчейн сохраняет активную базу торговли с кредитным плечом помимо спотовых рынков мемкоинов.
- edgeX L1: 26,86 млрд долларов в специализированной сети биржи, что показывает: сети бессрочных контрактов, построенные по образцу Hyperliquid, способны поддерживать объём заметно дольше стартовых стимулов.
- StandX: 8,52 млрд долларов у новой специализированной сети, что заметно выше показателей Starknet — 6,71 млрд долларов и Base — 5,21 млрд долларов за то же скользящее окно сравнения в 30 дней.
- Ink: 3,21 млрд долларов через Nado, флагманскую площадку бессрочных контрактов сети, инкубированной Kraken. Это незначительно превысило показатель Robinhood Chain — 3,03 млрд долларов, поскольку традиционные брокеры тестируют собственную ончейн-инфраструктуру деривативов.
Источник данных: DefiLlama, 30 дней до 20 августа.
Что такое криптовалютные бессрочные фьючерсы?
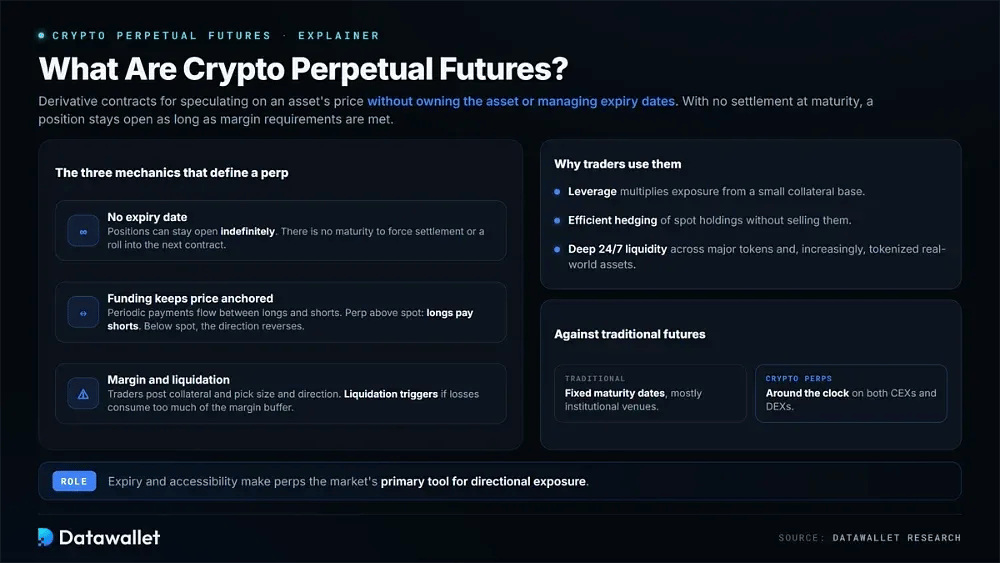
Биржи бессрочных фьючерсов на криптовалюты предлагают деривативные контракты, позволяющие трейдерам спекулировать на цене базового актива, не владея им и не отслеживая сроки истечения. Поскольку расчёта при наступлении срока нет, позиция может оставаться открытой бессрочно, пока трейдер продолжает выполнять требования по марже.
Чтобы привязать контракты к спотовым ценам, биржи используют механизм фандинга, который периодически переводит платежи между лонгами и шортами. Когда бессрочные контракты торгуются выше спота, лонги обычно платят шортам. Если они опускаются ниже спота, направление платежей, как правило, меняется на противоположное, пока цены снова не сойдутся.
Бессрочные контракты популярны благодаря кредитному плечу, эффективному хеджированию и глубокой круглосуточной ликвидности по основным токенам и, всё чаще, по токенизированным реальным активам. Трейдеры вносят обеспечение и выбирают размер и направление позиции. Ликвидация происходит, если убытки поглощают слишком большую часть буфера маржи, поддерживающего открытую позицию.
Срок действия и доступность — главные структурные отличия от традиционных фьючерсов. Традиционные контракты истекают в фиксированные даты и в основном используются на институциональных площадках. Криптовалютные бессрочные контракты, напротив, торгуются круглосуточно на централизованных и децентрализованных биржах, что делает их основным инструментом рынка для направленных позиций.
Как работают ликвидации бессрочных контрактов на крипторынке
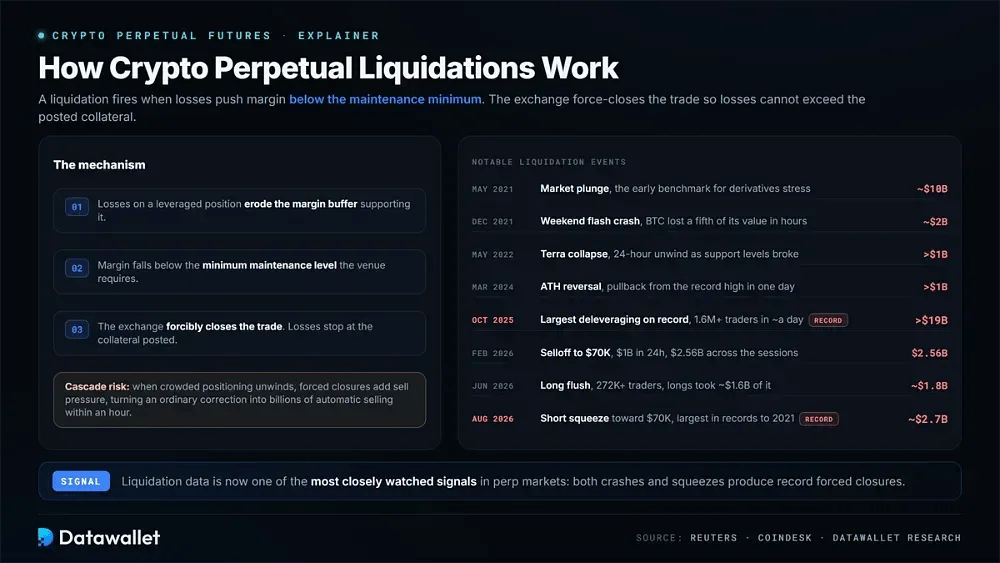
Ликвидация в криптовалютной торговле происходит, когда убытки опускают маржу трейдера ниже минимального уровня поддержания, необходимого для удержания позиции по бессрочным фьючерсам. В этот момент биржа принудительно закрывает сделку, чтобы убытки не превысили первоначально внесённое обеспечение.
Этот механизм защищает платформы и контрагентов, но может усиливать волатильность. Если многие трейдеры с кредитным плечом заняли позиции в одном направлении, принудительное закрытие создаёт немедленное давление на рынок. Обычная коррекция тогда может перерасти в автоматические продажи на миллиарды долларов за один торговый час.
В результате данные о ликвидациях стали одним из самых пристально отслеживаемых сигналов на рынках бессрочных фьючерсов. Они помогают объяснить резкие движения крипторынка при перегруженных позициях, тонкой ликвидности на выходных и более широких макроэкономических потрясениях. И обвалы, и шорт-сквизы теперь регулярно приводят к рекордному числу принудительных закрытий.
Заметные события ликвидации на крипторынке
- Обвал мая 2021 года: во время падения рынка было ликвидировано около 10 млрд долларов кредитных позиций в криптовалютах. Позже это событие стало ориентиром для экстремального стресса, вызванного деривативами, на ещё молодом рынке бессрочных контрактов.
- Обвал в декабре 2021 года: резкая распродажа биткоина на выходных уничтожила позиции примерно на 2 млрд долларов, когда BTC за несколько часов ненадолго потерял около пятой части стоимости.
- Крах Terra в мае 2022 года: более 1 млрд долларов в позициях по криптофьючерсам были ликвидированы за 24 часа, пока экосистема Terra разваливалась, а крупные активы пробивали ключевые уровни технической поддержки.
- Разворот после рекорда в марте 2024 года: откат биткоина после обновления исторического максимума привёл к ликвидации позиций с кредитным плечом на сумму более 1 млрд долларов по цифровым активам за один день.
- Шок ликвидаций в октябре 2025 года: позиции с кредитным плечом на сумму более 19 млрд долларов были ликвидированы примерно за сутки, что затронуло более 1,6 млн трейдеров, — это крупнейшее сокращение кредитного плеча в криптоиндустрии за всю историю.
- Распродажа в феврале: Reuters сообщило о ликвидациях биткоина примерно на 1 млрд долларов за 24 часа 5 февраля. За соседние торговые сессии общий объём достиг 2,56 млрд долларов, когда цены тестировали уровень 70 000 $.
- Июньская зачистка: 2 июня было ликвидировано около 1,8 млрд долларов сделок с кредитным плечом, что затронуло более 272 000 трейдеров. На длинные позиции пришлось почти 1,6 млрд долларов убытков.
- Шорт-сквиз в августе: рост к 70 000 $ 20 августа привёл к ликвидации почти 2,7 млрд долларов в шортах за 24 часа, что стало крупнейшим принудительным закрытием шортов за период наблюдений с 2021 года.
Основные термины торговли бессрочными контрактами на криптовалютном рынке
Небольшой набор повторяющихся терминов, связанных с бессрочными контрактами, помогает проще читать панели бирж и сравнивать продукты на централизованных и децентрализованных площадках. Эти термины также важны для управления торговыми рисками.
Как ставки финансирования удерживают цену бессрочных контрактов
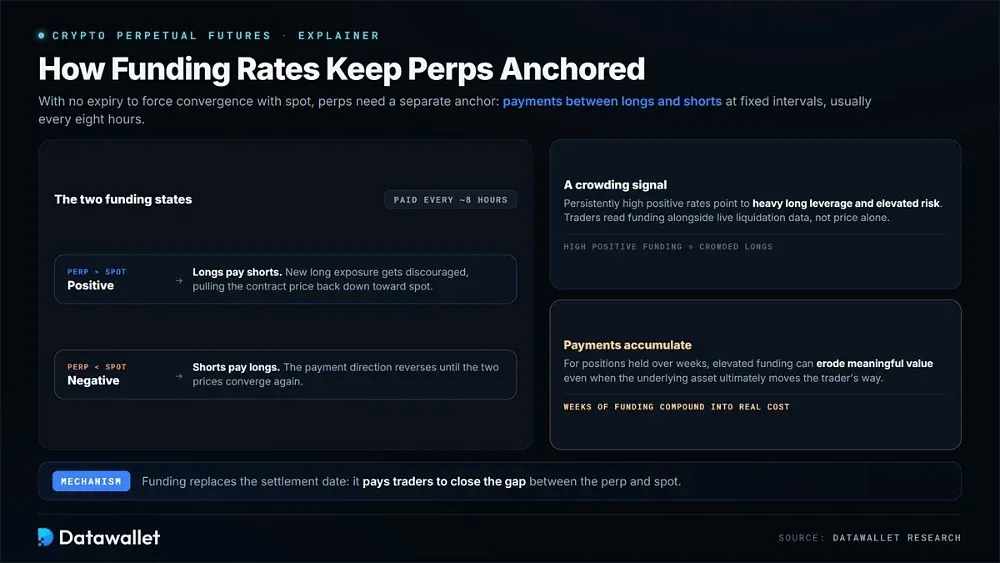
Поскольку у бессрочных контрактов нет даты экспирации, которая заставляла бы цену сходиться со спотом, им нужен отдельный механизм привязки цены. Его обеспечивают ставки финансирования: держатели длинных и коротких позиций обмениваются платежами через фиксированные интервалы, обычно каждые восемь часов.
Если бессрочные контракты торгуются выше спота, ставка финансирования становится положительной. Лонги платят шортам, что отбивает желание наращивать длинную экспозицию и помогает снизить цену контракта. Когда бессрочные контракты торгуются ниже спота, отрицательная ставка меняет направление этих платежей.
Фандинг также показывает, насколько перегружено позиционирование. Устойчиво высокие положительные ставки указывают на множество длинных позиций с кредитным плечом и повышенный риск. Поэтому трейдеры отслеживают фандинг вместе с данными о ликвидациях в реальном времени, а не полагаются только на цену.
При позициях, удерживаемых дольше, эти платежи накапливаются. Недели повышенного финансирования могут съесть существенную часть прибыли, даже если базовый актив в итоге движется в пользу трейдера.
Регулирование криптовалютных бессрочных контрактов
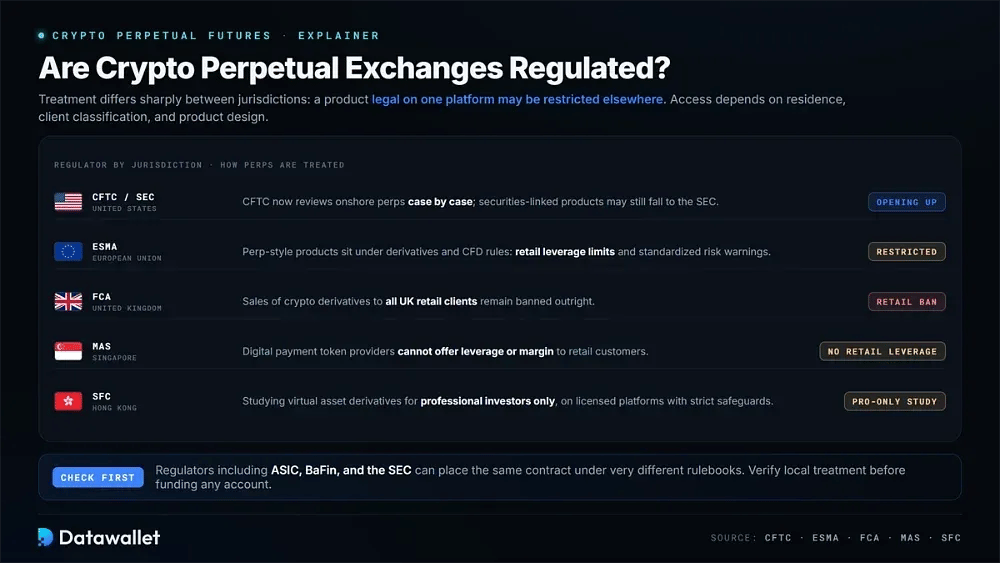
Регулирование бессрочных фьючерсов сильно различается в разных юрисдикциях. Продукт, легально доступный на одной платформе, может быть ограничен на другой. В Соединённых Штатах надзор за фьючерсами осуществляет CFTC, которая теперь рассматривает внутренние бессрочные контракты в индивидуальном порядке. Продукты, связанные с ценными бумагами, по-прежнему могут подпадать под компетенцию SEC.
В Европе и Великобритании продукты типа бессрочных контрактов часто подпадают под действующие правила для деривативов или CFD, а не под специальные правила только для криптовалют. Рамочные правила ESMA вводят ограничения кредитного плеча для розничных CFD и стандартные предупреждения о рисках. FCA при этом по-прежнему полностью запрещает продажу криптодеривативов всем розничным клиентам в Великобритании.
Правила в Азии также фрагментированы. MAS Сингапура запретил поставщикам платёжных токенов предлагать розничным клиентам кредитное плечо или маржу. SFC Гонконга изучает деривативы на виртуальные активы только для профессиональных инвесторов при строгих мерах защиты на лицензированных платформах и более жёстких требованиях к поведению.
Для трейдеров доступ в конечном счёте зависит от места проживания, классификации клиента и структуры продукта. Регуляторы, включая ASIC, BaFin и SEC, могут подчинить один и тот же контракт совершенно разным правилам. Поэтому перед пополнением любого торгового счёта следует проверить местное регулирование.
Как США открылись для бессрочных контрактов
Всего за один месяц доступ США к бессрочным контрактам перешёл от запрещённого к регулируемому, и этот сдвиг освещало издание The Block по ходу событий. Это изменение помогает объяснить структурные различия между внутренними и офшорными продуктами.
Решение CFTC
Майкл Селиг, утверждённый на посту председателя CFTC в декабре 2025 года, обозначил это изменение в Институте Милкена в марте. Он сказал, что бессрочные контракты, торгуемые в США, появятся примерно в течение месяца. Комиссия выполнила обещание 29 мая.
Одобрение было лишь частью значимости решения. Впервые CFTC классифицировала бессрочные контракты как фьючерсы, а не свопы. Это поместило их под правила назначенных контрактных рынков вместо гораздо более жёсткого регуляторного режима.
Комиссия также выпустила отдельное политическое заявление, устанавливающее рассмотрение других классов активов в индивидуальном порядке, тогда как рекомендации сотрудников касались бессрочных контрактов на зарубежных площадках и маржи клиентов. Kalshi с тех пор подала заявки на бессрочные контракты на американский индекс акций крупной капитализации и на медь.
К августу это регуляторное направление закрепилось. Трамп провёл крипто-саммит в Белом доме, на котором присутствовали Селиг и председатель SEC Пол Аткинс, а также руководители Coinbase, Ripple, Kraken, Nasdaq и CME. Он призвал законодателей принять CLARITY Act.
На следующий день CFTC провела первое заседание своего Инновационного консультативного комитета, посвящённое криптоактивам, искусственному интеллекту и рынкам прогнозов. В июне Селиг заявил, что этот тип ончейн-технологий изменит рынки и что регуляторы хотят создать для него путь, соответствующий требованиям.
Чего не могут дать локальные бессрочные контракты
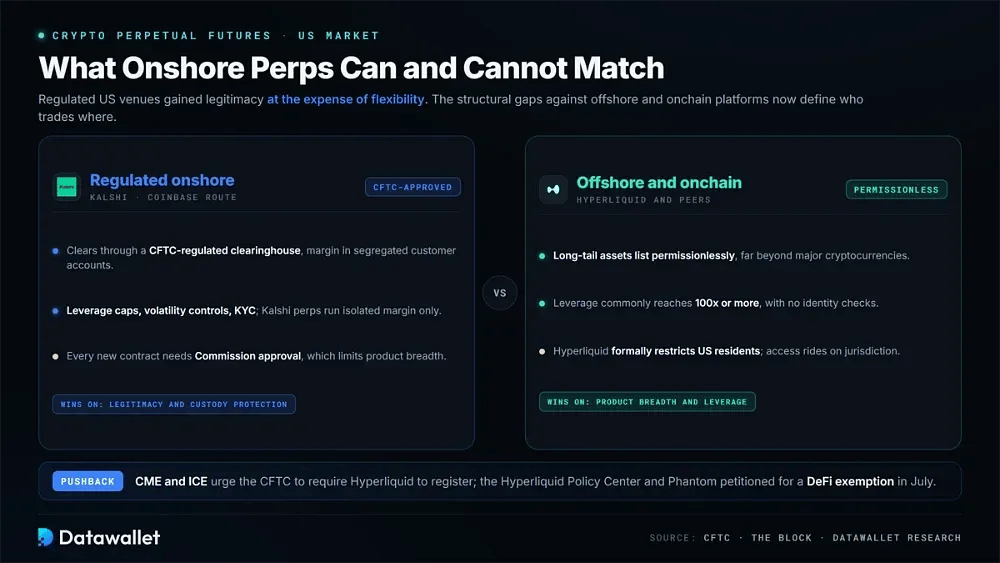
Регулируемые площадки получают легитимность ценой гибкости. Контракты Kalshi клирингуются через клиринговую палату под надзором CFTC, а маржа хранится на обособленных клиентских счетах. Кроме того, каждый новый контракт требует одобрения комиссии до листинга.
Это требование ограничивает широту продуктов. Оффшорные и ончейн-площадки могут без разрешений листить активы с малой капитализацией, поэтому трейдеры, которым нужен доступ не только к основным криптовалютам, обращаются к таким платформам, как Hyperliquid, которая формально ограничивает жителей США.
Есть и заметная разница в кредитном плече. Внутренние контракты включают контроль волатильности и проверку личности, тогда как на офшорных площадках кредитное плечо обычно достигает 100x и более. Бессрочные продукты Kalshi сейчас работают только с изолированной маржой.
Действующие биржи оказали сопротивление. CME и ICE призвали CFTC обязать Hyperliquid зарегистрироваться, сославшись на пробелы в надзоре за клиентами и риск манипуляций с контрактами на нефть. В июле Hyperliquid Policy Center и Phantom подали петицию об исключении для DeFi.
Децентрализованные и централизованные биржи бессрочных контрактов: сравнение
Различие между централизованными и ончейн-площадками бессрочных контрактов теперь выходит за рамки размера рынка. Они привлекают разные типы трейдеров и несут разные виды рисков, что отражено в данных DefiLlama по деривативу.
Где выигрывает каждая модель
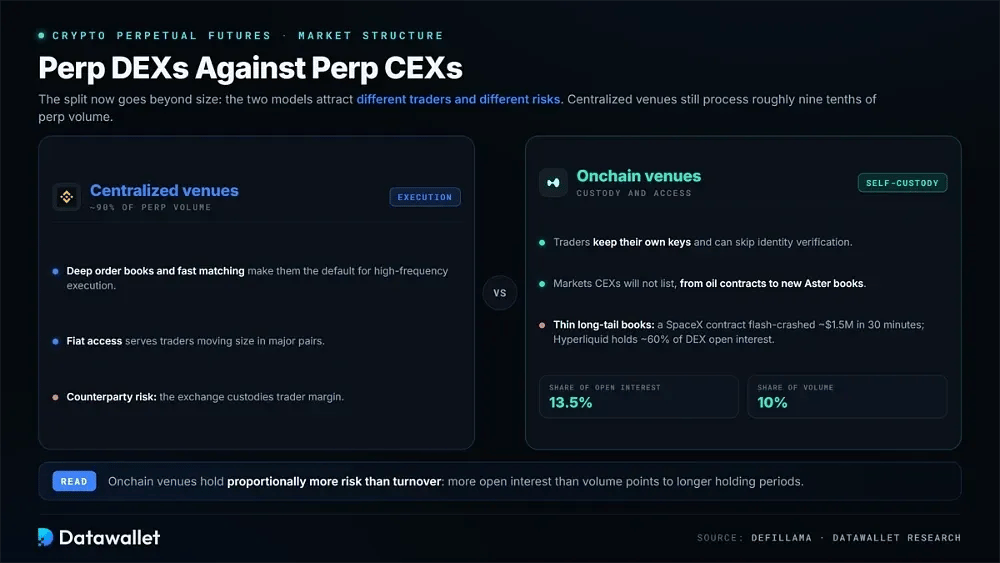
Централизованные биржи по-прежнему обрабатывают примерно девять десятых объёма бессрочных контрактов. Глубокие стаканы заявок и быстрое сопоставление делают их стандартным выбором для высокочастотного исполнения, а доступ к фиату обслуживает трейдеров, торгующих крупными объёмами по основным парам.
Ончейн-площадки конкурируют за счёт хранения и доступа. Трейдеры сохраняют собственные ключи и могут не проходить проверку личности. Они также получают доступ к рынкам, которые централизованные биржи не листят, включая контракты на нефть и новые книги ордеров на Aster.
Открытый интерес показывает наиболее явное различие между двумя моделями. На ончейн-площадки приходится 13,5 % открытых позиций, но лишь 10 % объёма. Более высокая доля риска по сравнению с оборотом указывает на более длительные сроки удержания.
Риски ончейн-площадок
Контракты с низкой ликвидностью могут стать опасными, когда ликвидность невелика. В одном из случаев резкое падение контракта на оценку SpaceX на Hyperliquid уничтожило около 1,5 млн долларов номинальной стоимости за тридцать минут после того, как непомерно крупная позиция столкнулась с пустым стаканом.
Листинг без разрешений создаёт сопутствующий компромисс. Те же фреймворки, которые позволяют любому создать рынок, могут порождать контракты почти без глубины. В таких условиях одна сделка может сдвинуть цену гораздо дальше, чем оправдывала бы базовая оценка.
Внутри сегмента также наблюдается значительная концентрация. Только на Hyperliquid приходится почти 60 % открытого интереса по бессрочным контрактам на DEX, поэтому рынок сильно зависит от бесперебойной работы одного протокола, за чем следит наша страница со статистикой Hyperliquid.
Риски торговли бессрочными фьючерсами
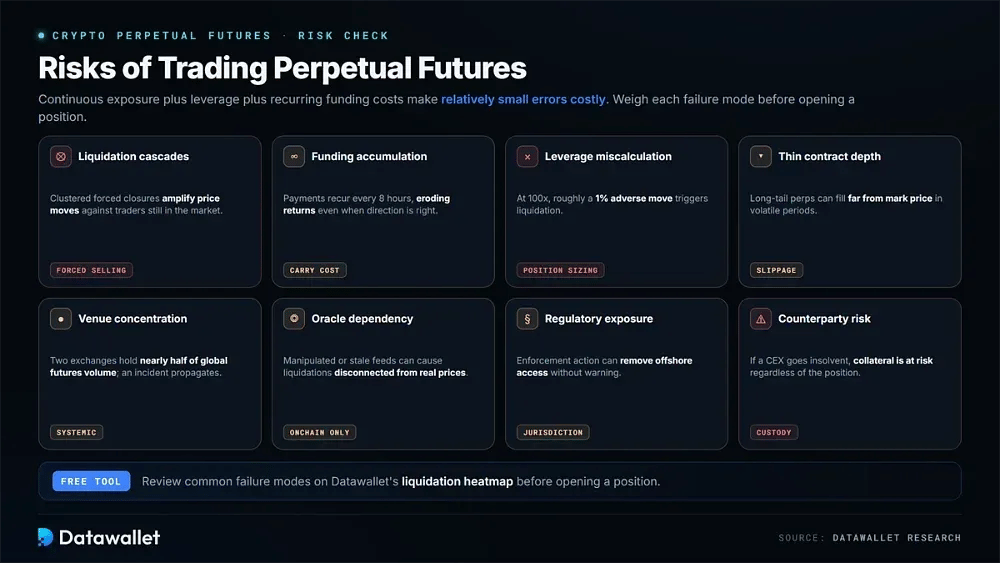
Бессрочные контракты сочетают постоянную позицию на рынке с кредитным плечом и регулярными расходами на фандинг, поэтому даже сравнительно небольшие ошибки обходятся дорого. Перед открытием позиции трейдеры могут бесплатно изучить типичные сценарии потерь на тепловой карте ликвидаций.
Взвесьте каждый из этих рисков перед торговлей бессрочными контрактами:
- Каскады ликвидаций: позиции с кредитным плечом закрываются автоматически, когда маржи становится недостаточно. Когда ликвидации концентрируются, они могут усиливать движения цены против трейдеров, которые остаются на рынке.
- Накопление финансирования: платежи по финансированию повторяются каждые восемь часов и снижают доходность при длительном удержании позиции, даже если трейдер в итоге верно угадал направление цены.
- Ошибка в расчёте кредитного плеча: чем выше множитель, тем меньшее неблагоприятное движение цены нужно, чтобы полностью уничтожить позицию. При кредитном плече 100x движение против трейдера примерно на 1 % приводит к ликвидация.
- Малая глубина контрактов: в периоды волатильности бессрочные контракты с «длинным хвостом» могут исполняться далеко от маркировочной цены, что даёт заметно худшее исполнение, чем в расчётных входах.
- Концентрация площадок: На две биржи приходится почти половина мирового объёма фьючерсов, поэтому инцидент на любой из них может распространиться на весь рынок.
- Зависимость от оракулов: Ончейн-бессрочные контракты полагаются на данные оракулов для определения цен. Поэтому манипулируемые или устаревшие данные могут вызывать ликвидации, не связанные с реальными рыночными ценами.
- Регуляторные риски: оффшорные платформы вводят юрисдикционные ограничения, а принудительная мера может лишить доступа без предупреждения.
- Контрагентский риск: централизованные биржи обеспечивают хранение маржи трейдеров. Если биржа становится неплатёжеспособной, залог остаётся под угрозой независимо от результата позиции.
Выводы
Бессрочные фьючерсы занимают центральное место в структуре крипторынка. Объём торгов в несколько раз превышает спот, деривативы всё чаще определяют формирование цены, а бессрочные контракты вышли за пределы криптовалюты и охватывают сырьевые товары и акции.
Последний год определили два структурных изменения. Объём торгов на централизованных площадках резко снизился, тогда как ончейн-площадки привлекли больше удерживаемого риска. В то же время американские регуляторы за считаные недели перевели бессрочные контракты из запрещённых в разрешённые.
К заявленным показателям по-прежнему нужно относиться осторожно. Объём в отчётности сильно различается в зависимости от того, какие площадки включает каждый источник, а фиктивные сделки могут завышать активность. Поэтому сравнение площадок с обратными и линейными контрактами по открытому интересу даёт более честную картину.
Наша методология
Эта статистика составлена на основе первичных рыночных данных, а не сводных обзоров. Источники: CoinGecko Research, Coinglass, The Block, DefiLlama и документы CFTC; расхождения между источниками проверялись перекрёстно.
Пять принципов определили то, что представлено здесь:
- Первичные источники: каждую цифру можно проследить до панели биржа, исследовательского отчёта или регуляторного документа, а не до вторичных публикаций.
- Раскрытие охвата: поскольку итоговые объёмы меняются в зависимости от охвата площадок, рядом с каждой цифрой указан её источник.
- Учёт открытого интереса: мы считаем открытый интерес более надёжным показателем, чем объём, поскольку фиктивные сделки искажают оборот легче, чем удерживаемые позиции.
- Регуляторная проверка: сведения о бессрочных контрактах в США основаны на предписаниях CFTC и пресс-релизах, а не на маркетинговых материалах бирж.
- Привязка к датам: каждый показатель использует период измерения, указанный в его источнике, поскольку данные рынка, где торгуются бессрочные контракты, могут существенно меняться от недели к неделе.
Данные по деривативам быстро меняются по мере движения волатильности и роста или потери доли рынка площадками. Прежде чем действовать на основе приведённого здесь, проверьте актуальные цифры на дашбордах в реальном времени.