Топ 10 статистических данных по токенизации на 2026 год
Эти ориентиры показывают состояние рынка токенизации в середине 2026 года.
1. Ончейн-активы реального мира достигли 31,4 млрд долларов
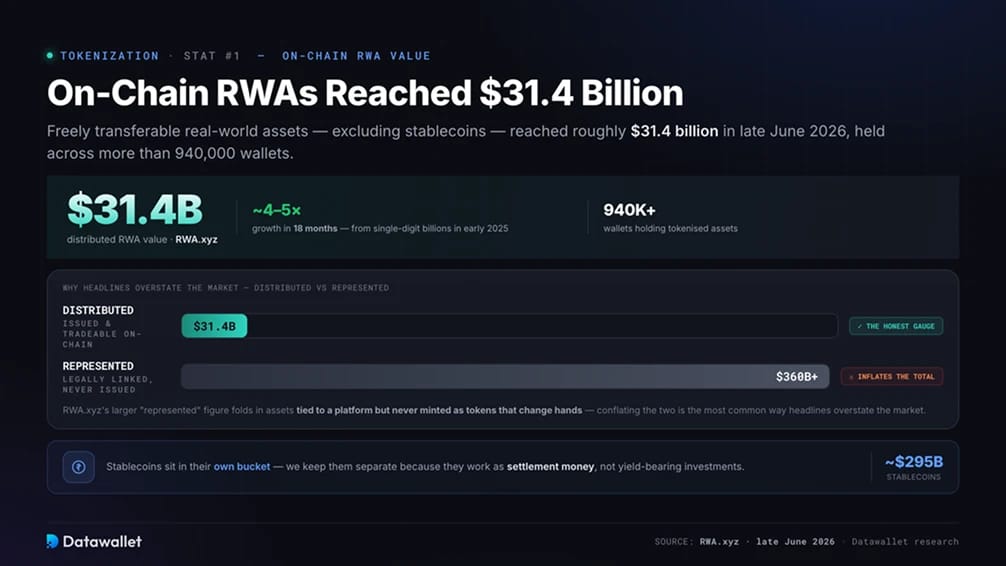
Токенизированные реальные активы, учитываемые как свободно передаваемые токены без стейблкоинов, составили примерно 31,4 млрд долларов в конце июня 2026 года по данным RWA.xyz и распределены более чем по 940 000 кошелькам. В начале 2025 года база составляла однозначные миллиарды, так что сектор вырос в четыре–пять раз за восемнадцать месяцев.
Эту цифру нужно уточнить. RWA.xyz также сообщает о значительно большей представленной стоимости — более 360 млрд долларов, в которую входят активы, юридически связанные с платформой, но никогда не выпущенные в виде токенов, переходящих из рук в руки в ончейне. Честный показатель того, что инвесторы могут купить и продать, — распределённая стоимость около 31,4 млрд долларов, а смешение этих двух цифр — самый частый способ, которым заголовки завышают размер рынка.
Стейблкоины выделены в отдельную группу стоимостью около 295 млрд долларов. Мы учитываем их отдельно, поскольку они служат расчётными деньгами, а не инвестициями с доходностью; это разделение описано в нашем разборе статистики стейблкоинов.
2. BCG прогнозирует рынок токенизации в 16 трлн долларов к 2030 году
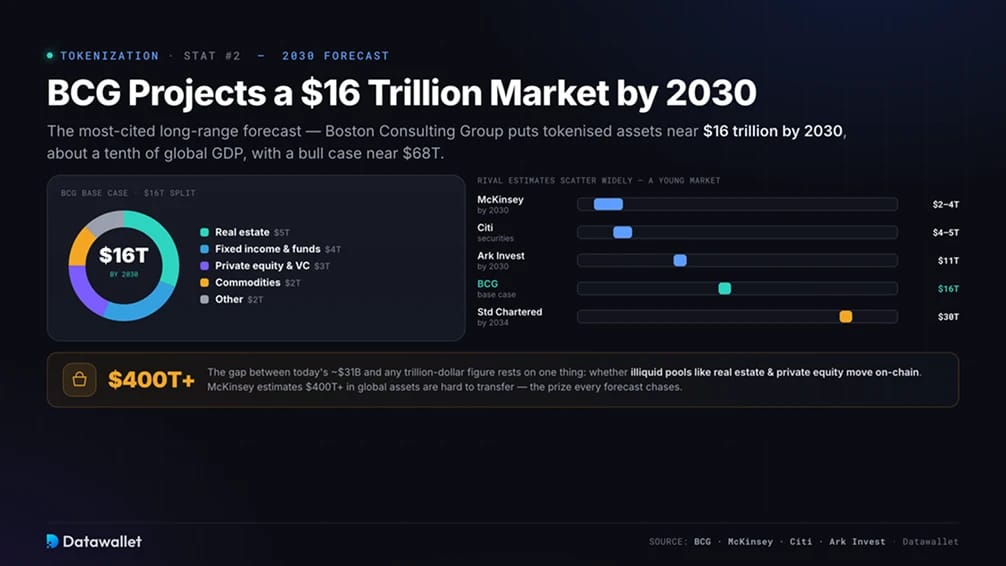
Самый цитируемый долгосрочный прогноз принадлежит Boston Consulting Group. В работе, опубликованной вместе с биржей частных рынков ADDX, она оценила токенизированные активы примерно в 16 трлн долларов к 2030 году, около десятой части мирового ВВП. Эта сумма складывается примерно из 5 трлн долларов недвижимости, 4 трлн долларов инструментов с фиксированной доходностью и фондов, 3 трлн долларов прямых и венчурных инвестиций, 2 трлн долларов сырьевых товаров и 2 трлн долларов прочих активов; в оптимистичном сценарии — около 68 трлн долларов.
Оценки конкурентов сильно расходятся, что говорит о молодости рынка. McKinsey называет 2–4 трлн долларов к концу десятилетия, Citi видит 4–5 трлн долларов в токенизированных ценных бумагах, Standard Chartered допускал 30 трлн долларов к 2034 году, а в отчёте Big Ideas 2026 от Ark Invest смоделированы 11 трлн долларов к 2030 году — всё равно менее 1,4 % всех мировых финансовых активов.
Разрыв между сегодняшними ~31 млрд долларов и любой цифрой в триллион долларов зависит от одной переменной: перейдут ли крупные неликвидные пулы, такие как недвижимость и private equity, в ончейн. McKinsey оценивает, что более 400 трлн долларов мировых активов трудно передать или оценить, и этот пул — приз, за которым гонится каждый прогноз.
3. Шесть классов активов преодолели рубеж в миллиард долларов
Большую часть своей ранней истории сектор фактически состоял из одного продукта — токенизированных казначейских облигаций США. Это изменилось. К 2026 году как минимум шесть категорий независимо друг от друга преодолели рубеж в миллиард долларов ончейн: частный кредит, золото и сырьевые товары, казначейские облигации США, корпоративные облигации, суверенный долг не из США и институциональные альтернативные фонды. С тех пор к ним присоединились и токенизированные акции.
Такая широта важна для устойчивости. Рынок, опирающийся на один класс активов, может быть выбит из колеи одним регуляторным решением, а рынок, распределённый между шестью, сдвинуть гораздо труднее. Структура также показывает, что капитал сначала выбирает привычные инструменты — государственный и корпоративный долг — и лишь затем переходит к активам, которые сложнее токенизировать, например к недвижимости и прямым инвестициям.
4. Токенизированные казначейские облигации удерживают рынок на уровне около 14 млрд долларов
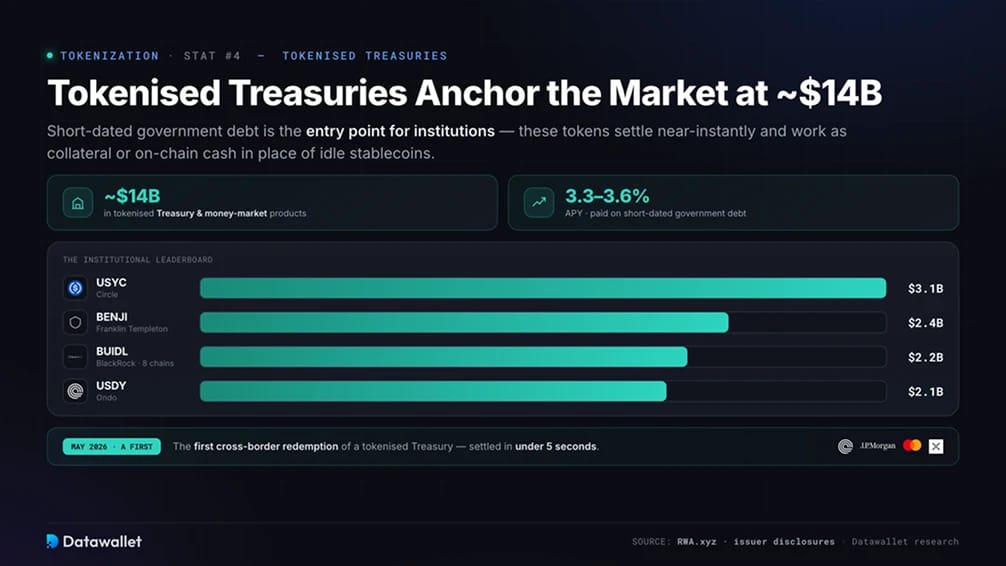
Краткосрочный государственный долг — точка входа для институциональных участников, тестирующих ончейн-финансы: токенизированные продукты на основе казначейских облигаций и денежного рынка оцениваются примерно в 14 млрд долларов. Эти токены приносят 3,3–3,6 %, рассчитываются почти мгновенно и работают как залог или ончейн-наличные вместо простаивающих стейблкоинов.
В рейтинге лидируют институциональные продукты. USYC от Circle — около 3,1 млрд долларов, BUIDL от BlackRock — около 2,2 млрд долларов в восьми сетях после выхода в DeFi через Uniswap в феврале 2026 года, USDY от Ondo превышает 2,1 млрд долларов, а линейка BENJI от Franklin Templeton, стоящая за первым зарегистрированным в США паевым фондом, использующим публичный блокчейн как реестр, добавляет 2,4 млрд долларов по всем классам акций.
В мае 2026 года Ondo, JPMorgan, Mastercard и Ripple завершили первое трансграничное погашение токенизированных казначейских облигаций с расчётом менее чем за пять секунд.
5. Частный кредит — крупнейшая категория, лидер — Figure
По стоимости, представленной ончейн, частный кредит — крупнейший сегмент, и в нём доминирует один эмитент. Кредитный токен Figure, обеспеченный залогом в виде жилья, показывает около 19,3 млрд долларов в блокчейне Provenance. Эта стоимость находится в инфраструктуре с разрешённым доступом и в основном лишь представлена, а не свободно торгуется, поэтому она значительно завышает категорию по сравнению с тем, что инвесторы могут свободно купить.
Если оставить только токены, обращающиеся в публичных блокчейнах, цифра будет меньше — около 5 млрд долларов. Они распределены между кредиторами вроде Maple, чьи пулы Syrup держат примерно 2 млрд долларов, и диверсифицированным кредитным фондом Apollo. Такие токены обычно платят больше, чем казначейские облигации, поскольку финансируют реальных заёмщиков — от отделов торгового финансирования до кредиторов развивающихся рынков, — тогда как традиционный рынок в мире составляет около 3,5 трлн долларов.

6. Токенизированное золото занимает товарный рынок объёмом 7,3 млрд долларов
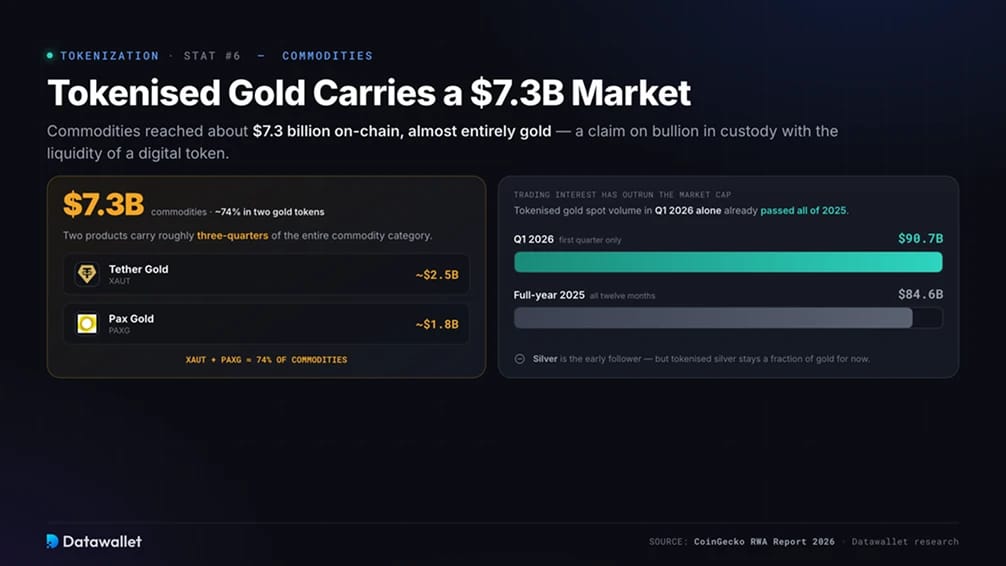
Сырьевые товары достигли около 7,3 млрд долларов в ончейне, почти полностью за счёт золота. Токенизированное золото даёт держателям право требования на слитки на хранении с ликвидностью цифрового токена, а два продукта составляют примерно три четверти сегмента: Tether Gold — около 2,5 млрд долларов и Paxos Gold — около 1,8 млрд долларов.
Интерес к торговле опередил заявленную рыночную капитализацию. Объём спотовой торговли токенизированным золотом в первом квартале 2026 года достиг 90,7 млрд долларов, уже превысив 84,6 млрд долларов, зафиксированные за весь 2025 год. Серебро следует за золотом, хотя токенизированные серебряные продукты пока остаются лишь малой долей от рынка золота.
7. Токенизированные акции достигли 1 млрд долларов быстрее любой предыдущей категории
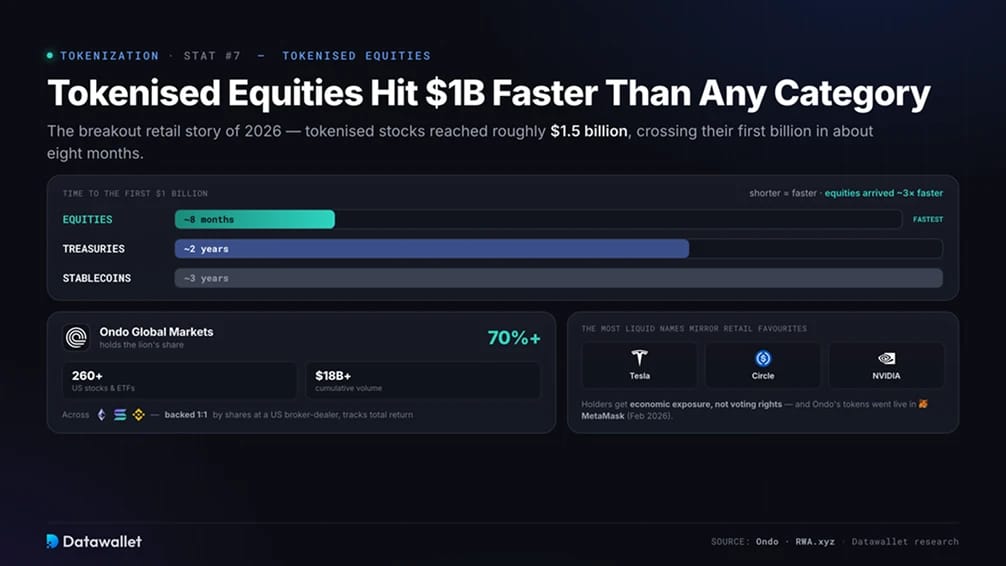
Главная розничная история 2026 года — токенизированные акции. Глобальный рынок токенизированных акций достиг примерно 1,5 млрд долларов, преодолев первый миллиард примерно за восемь месяцев. Стейблкоинам понадобилось около трёх лет, чтобы достичь этой отметки, а токенизированным казначейским облигациям — около двух, что показывает, как быстро выросло спрос.
Ondo Global Markets занимает львиную долю — более 70 %, — предлагая свыше 260 токенизированных акций и ETF США в сетях Эфириум, Solana и BNB Chain и имея более 18 млрд долларов совокупного объёма. Каждый токен обеспечен акциями один к одному, которые хранятся у брокера-дилера, зарегистрированного в США, и отслеживает полную доходность с учётом дивидендов. Ограничение важно: держатели получают экономическую экспозицию к цене акции, но не право собственности и не право голоса — они остаются у кастодиана.
Распространение быстро расширяется. Токены Ondo появились в MetaMask в феврале 2026 года, Broadridge внедрила ончейн-голосование по доверенностям для более чем 250 токенизированных акций, а в июне вышла новая партия токенизированных Ondo акций и ETF. Самые ликвидные позиции повторяют фаворитов розничных инвесторов: Tesla, Circle и NVIDIA.
8. Эфириум обрабатывает половину стоимости всех токенизированных активов
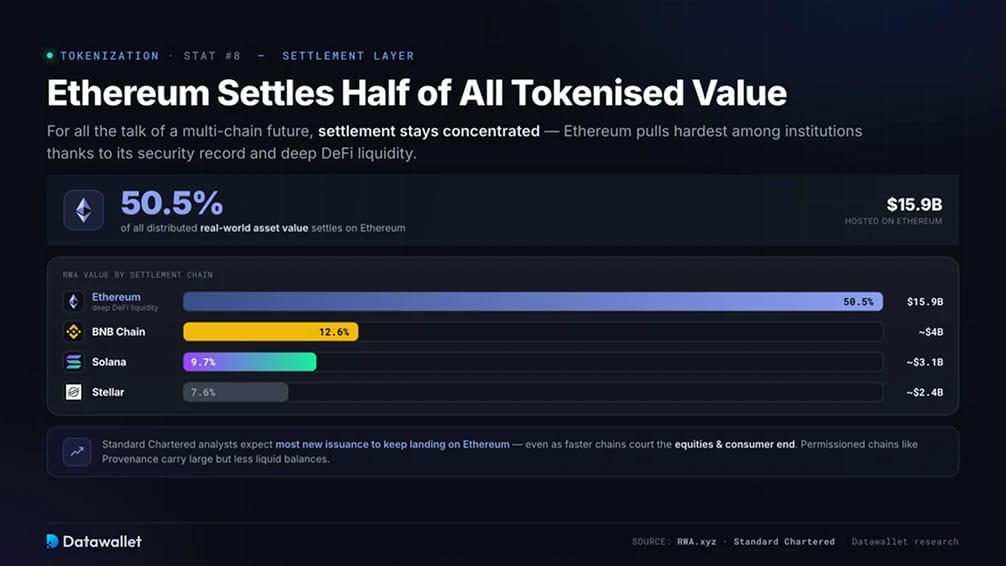
Несмотря на все разговоры о мультичейн-будущем, расчёты остаются сконцентрированными. В Эфириуме размещено около 15,9 млрд долларов распределённой стоимости реальных активов, или 50,5 %, и он сильнее всего притягивает институциональных участников благодаря истории безопасности и глубокой ликвидности DeFi.
Преследующая группа сильно разрознена. В BNB Chain около 4 млрд долларов (12,6 %), в Solana около 3,1 млрд долларов (9,7 %), в Stellar около 2,4 млрд долларов (7,6 %), а сети с разрешениями, такие как Provenance, содержат крупные, но менее ликвидные остатки. Аналитики Standard Chartered ожидают, что большая часть новых выпусков продолжит размещаться в Эфириуме, даже несмотря на то, что более быстрые сети привлекают рынок акций и потребительский сегмент.
9. Wall Street строит инфраструктуру токенизации
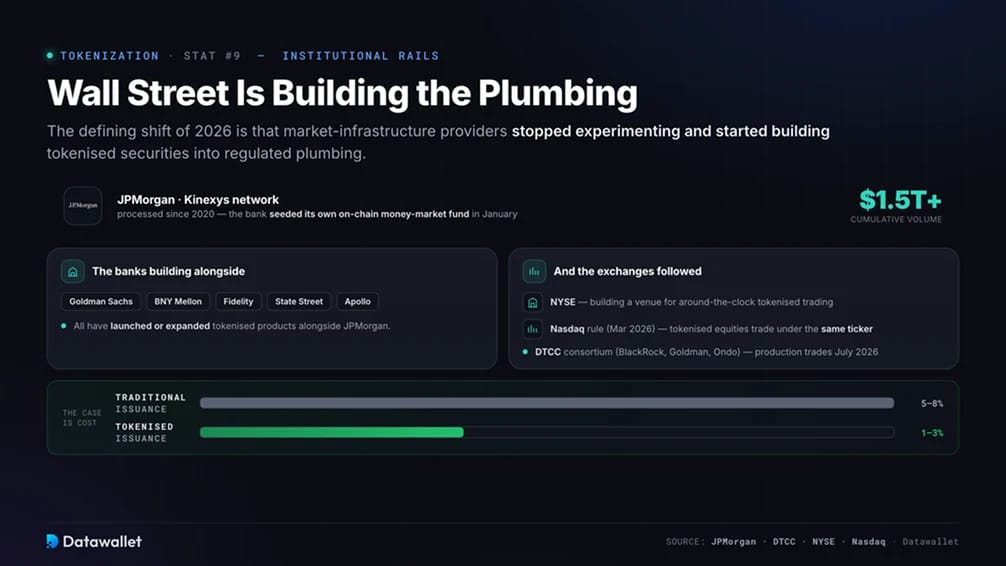
Определяющий сдвиг 2026 года состоит в том, что поставщики рыночной инфраструктуры перестали экспериментировать и начали строить. Сеть Kinexys от JPMorgan с 2020 года обработала операции совокупным объёмом более 1,5 трлн долларов, а в январе банк запустил собственный ончейн-фонд денежного рынка. Goldman Sachs, BNY Mellon, Fidelity, State Street и Apollo также запустили или расширили свои продукты.
Биржи последовали за ними. NYSE создаёт площадку для круглосуточной торговли токенизированными ценными бумагами, SEC одобрила в марте 2026 года изменение правил Nasdaq, позволяющее торговать токенизированными версиями акций, включённых в листинг, под тем же тикером и с теми же экономическими правами, а DTCC создала консорциум по токенизированным ценным бумагам вместе с BlackRock, Goldman Sachs и Ondo; рабочие сделки намечены на июль 2026 года.
Эти компании приводят довод о стоимости: традиционные комиссии за выпуск оцениваются в 5–8 % против 1–3 % при токенизированном выпуске.
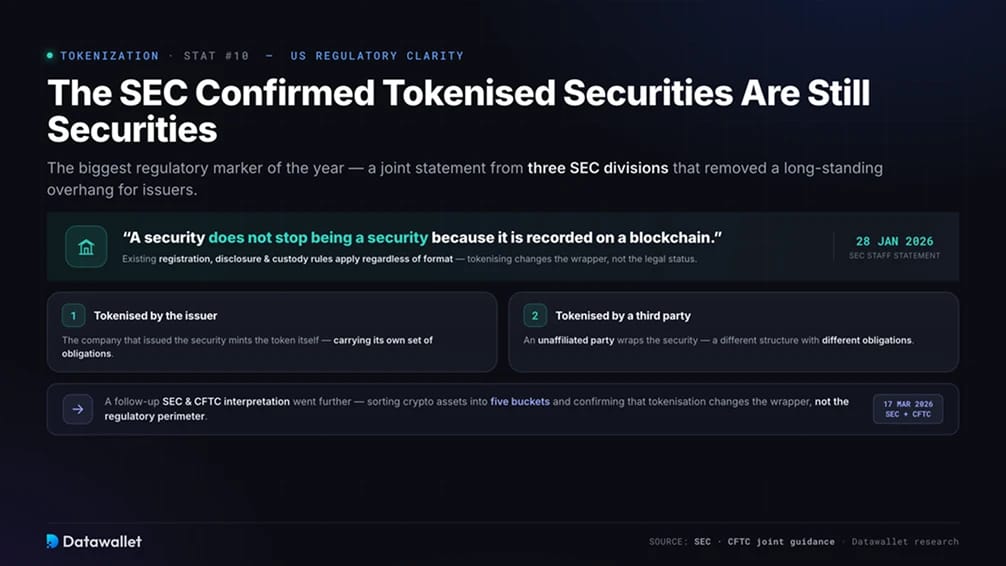
10. SEC подтвердила, что токенизированные ценные бумаги по-прежнему остаются ценными бумагами
Самая значимая регуляторная веха пришлась на 28 января 2026 года, когда сотрудники трёх подразделений SEC опубликовали совместное заявление о токенизированных ценных бумагах. Основная мысль прямолинейна: ценная бумага не перестаёт ею быть оттого, что учитывается в блокчейне, а действующие правила регистрации, раскрытия информации и хранения применяются независимо от формата.
В заявлении описаны две структуры: ценные бумаги, токенизированные эмитентом, и токенизированные независимыми третьими сторонами; у каждой свои обязательства. Это было руководство сотрудников, а не правило Комиссии, но оно устранило давнюю неопределённость для эмитентов. Последующее разъяснение SEC и CFTC от 17 марта 2026 года пошло дальше: оно разделило криптоактивы на пять категорий и подтвердило, что токенизация меняет оболочку, а не регуляторный периметр.
Что такое токенизация активов?
Токенизация активов выпускает блокчейн-токен, который представляет право собственности на офчейн-актив или экономическую экспозицию к нему. Базовый инструмент — казначейский вексель, золотой слиток, акция или кредит — хранится у регулируемого кастодиана, а смарт-контракт выпускает токены, отслеживающие его стоимость и, при необходимости, доход.
Структура обычно строится через юридическую оболочку. Эмитент помещает актив в компанию специального назначения, платформа выпускает токены под него, а выплаты, такие как проценты или дивиденды, возвращаются держателям ончейн или периодическими распределениями. Требования комплаенса, например ограничение круга держателей проверенными инвесторами, могут быть закодированы в токене и действовать вместе с ним.
Токенизация меняет способ перемещения актива, не затрагивая его юридическую суть. Токен может рассчитываться за секунды, торговаться круглосуточно, дробиться на части и подключаться к рынкам кредитования или залога, а сам актив, который он представляет, остаётся прежним.
Какие активы токенизируются?
Рынок сложился в несколько категорий, каждая из которых отличается профилем доходности, уровнем ликвидности и рисками.
- Государственные ценные бумаги: токенизированные казначейские облигации США и фонды денежного рынка — крупнейшая из распределённых категорий, доходность около 3,3–3,6 % при серьёзной институциональной поддержке.
- Частный кредит: пулы займов, финансирующие бизнес и потребителей; это крупнейший сегмент по представленной стоимости, но он сосредоточен на каналах с разрешённым доступом и предлагает более высокую доходность при меньшей ликвидности.
- Сырьевые товары: почти полностью золото, с появлением серебра; они дают ончейн-экспозицию на слитки, хранящиеся в хранилищах.
- Акции и ETF: токенизированные акции, отслеживающие котируемые бумаги. Это самая быстрорастущая розничная категория; она даёт exposure к цене, но не права акционера.
- Корпоративный и неамериканский долг: токенизированные корпоративные облигации и суверенный долг за пределами США, каждый сегмент уже превысил миллиард долларов.
- Альтернативные и частные фонды: токенизированные продукты частного капитала, венчурных инвестиций и перестрахования для квалифицированных инвесторов, включая первые выпуски суверенных фондов.
- Недвижимость: Самое привлекательное для розничных инвесторов предложение и самое медленное в масштабировании, поскольку токенизация недвижимости даёт долевую экономическую экспозицию легче, чем юридический титул.
В нашем обзоре лучших проектов RWA рассматриваются ведущие платформы, работающие в этих категориях.
Как регулируется токенизация?
Регулирование было главным сдерживающим фактором для институционального внедрения, и в 2026 году в крупных юрисдикциях появились самые понятные правила на сегодняшний день.
- США: Заявление сотрудников SEC в январе 2026 года подтвердило, что токенизированные ценные бумаги подпадают под действующее законодательство о ценных бумагах, а мартовское разъяснение совместно с CFTC разделило криптоактивы на пять категорий. Закон GENIUS установил правила для стейблкоинов, через которые проходят расчёты по этим сделкам, а более широкий закон CLARITY, продвигающийся в Сенате, разделил бы надзор между двумя ведомствами.
- Европейский союз: рынки криптоактивов регулирует MiCA, а Европейский центральный банк с 30 марта 2026 года начал принимать активы на основе DLT в качестве приемлемого обеспечения по кредитным операциям Евросистемы, что стало значимым сигналом признания со стороны центральных банков.
- Великобритания: Управление по финансовому регулированию и надзору завершает разработку правил для токенизированных активов и выпуска стейблкоинов, рассматривая соответствующие токены как денежноподобные инструменты, а не спекулятивные продукты.
- Азия: в Сингапуре, Гонконге и Японии действуют специальные режимы, а японское Агентство финансовых услуг движется к переклассификации криптовалют в финансовые продукты с предлагаемым снижением налога с 55 % до 20 %, что может высвободить неиспользуемый внутренний капитал.
Во всех юрисдикциях вывод один и тот же. Токенизация меняет «трубопровод» рынков, но не переписывает закон, который регулирует проходящие через него активы.
Что может замедлить токенизацию?
Рост реален, но несколько ограничений определят, какие прогнозы сбудутся. Мы считаем ликвидность наиболее недооценённым фактором.
- Тонкие вторичные рынки: большинство токенизированных активов удерживают, а не торгуют ими, а крупные переводы обычно группируются вокруг размеров институциональных пакетов, а не непрерывной рыночной активности. Перенос актива в ончейн не создаёт для него покупателей.
- Представленная и распределённая стоимость: итоговые показатели опираются на представленные цифры, включающие активы в сетях с разрешённым доступом, поэтому торгуемый рынок меньше, чем следует из самых крупных значений.
- Пробелы в праве собственности: Многие токены, включая токенизированные акции, дают экономическую экспозицию без юридического титула или права голоса, а в большинстве юрисдикций для реальной смены владельца по-прежнему требуется традиционная передача.
- Хранение и зависимость от оракула: токен ведёт себя как базовый актив, только если кастодиан действительно хранит этот актив, а ценовой оракул остаётся точным. Сбой в любом из этих звеньев нарушает привязку к реальности.
- Концентрация: крупнейшие категории доминируют единичные эмитенты: Figure в частном кредитовании и Ondo в акциях, что делает рынок уязвимым для рисков отдельных платформ.
- Риски смарт-контрактов и регулирования: ончейн-код может содержать необнаруженные ошибки, а правила по-прежнему сильно различаются между странами, что усложняет выпуск в нескольких юрисдикциях.
Выводы
В 2024 и 2025 годах токенизация доказывала, что может работать, а в 2026 году — что может масштабироваться. Рынок стоимостью несколько миллиардов долларов в начале 2025 года теперь содержит более 31 млрд долларов торгуемой ончейн-стоимости, шесть классов активов преодолели отметку в миллиард каждый, а институты, ранее отвергавшие публичные блокчейны, теперь строят на них.
Направление выглядит определённым, даже если конечная точка неясна. Достигнет ли рынок к 2030 году 16 трлн долларов по оценке BCG или 2 трлн долларов по оценке McKinsey, зависит от того, как быстро будут переходить неликвидные активы и насколько глубокими станут вторичные рынки, а то и другое определяется регуляторной ясностью, появившейся в этом году.
Важна не заявленная рыночная капитализация, а соотношение торговли и хранения. День, когда токенизированные активы будут торговаться так же легко, как акции и облигации, которые они представляют, станет днём, когда токенизация перестанет быть отдельным сектором и превратится в способ, которым рынки рассчитываются по умолчанию. До тех пор разумно разделять распределённую стоимость и представленную стоимость, а также активы с доходностью и стейблкоины, которые их перемещают.
Наша методология
В этой статье использованы актуальные ончейн-дашборды, институциональные исследования, публикации регуляторов и данные эмитентов для оценки токенизации в 2026 году.
- Ончейн-данные: RWA.xyz — для стоимости распределённых и представленных активов, числа держателей, доли сети и размеров отдельных продуктов; данные сверяются с раскрытием информации эмитентов.
- Рыночные прогнозы: Boston Consulting Group вместе с ADDX, McKinsey, Citi, Standard Chartered и Ark Invest — для долгосрочных оценок, которые приводятся в виде диапазона, а не одного числа.
- Регуляторные источники: заявление SEC о токенизированных ценных бумагах, совместное толкование SEC и CFTC, а также материалы регуляторов ЕС и Азии для порядка в конкретных юрисдикциях.
- Институциональная активность: публичные объявления и документы BlackRock, Franklin Templeton, JPMorgan, DTCC, Ondo и крупных бирж о запуске продуктов и инфраструктурных решениях.
- Оговорка о срезе данных: многие показатели взяты из актуальных дашбордов, поэтому значения меняются по мере того, как эмитенты выпускают или погашают токены, а рыночные цены движутся.