Что такое GENIUS Act?
Закон о руководстве и создании национальных инноваций для стейблкоинов США, более известный как GENIUS Act, определяет, кто может выпускать долларовый стейблкоин в США, какими активами он должен быть обеспечен и как защищены держатели. Ранее эмитенты могли работать как трастовые компании Нью-Йорка, офшорные структуры с сальвадорскими лицензиями или анонимные протоколы DeFi, при этом их токены торговались на тех же биржах.
«Платёжный стейблкоин» определяется как цифровой актив, предназначенный для платежей или расчётов, который эмитент обещает погасить на фиксированную сумму денег. Определение исключает банковские депозиты, национальные валюты и ценные бумаги. В результате токенизированные депозиты, которые сейчас разрабатывают банки, не подпадают под этот режим.
Платёжные стейблкоины также исключены из федерального законодательства о ценных бумагах и товарах. Это положение положило конец многолетним разногласиям между SEC и CFTC о том, является ли долл#овый токен инвестиционным контрактом. Банки и платёжные компании начали создавать продукты на основе стейблкоинов в течение нескольких месяцев.
Хронология закона GENIUS
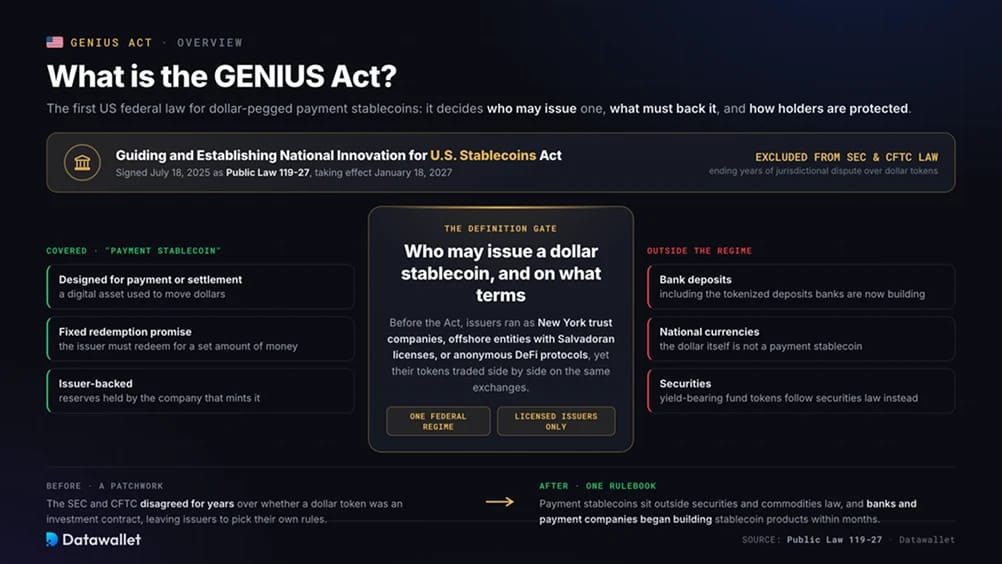
Конгресс принял законопроект менее чем за три месяца. Реализация идёт медленнее: законодательная история теперь переходит в календарь нормотворчества, который рассчитан до 2028 года:
- Принятие в Сенате (17 июня 2025 года): Сенат одобрил законопроект со счётом 68 к 30 при двухпартийной поддержке.
- Принятие в Палате и подпись (17 и 18 июля 2025 года): Палата одобрила текст Сената 308 голосами против 122, а президент подписал его на следующий день.
- Предварительное уведомление Минфина (сентябрь 2025 года): Минфин открыл консультацию из 58 вопросов, охватывающую безопасные гавани, иностранных эмитентов и незаконное финансирование.
- Первые лицензии (декабрь 2025 года): Управление контролера денежного обращения (OCC) выдало условные лицензии национального трастового банка компаниям Circle, Paxos, Ripple, BitGo и Fidelity Digital Assets.
- Запуск USAT (27 января 2026 года): Tether запустила отдельный токен для США через Anchorage Digital Bank вместо того, чтобы привести USDT в соответствие с правилами США.
- Предложение OCC (25 февраля 2026 года): в уведомлении на 376 страницах рассматривались лицензирование, резервы, капитал и запрет на доходность. Оно стало образцом для всех остальных ведомств.
- Предложения FDIC, NCUA, FinCEN и OFAC (апрель 2026 года): ведомства предложили пруденциальные правила для дочерних структур банков и первую обязательную программу санкционного комплаенса для любой категории лиц из США.
- Рассмотрение законопроекта CLARITY Act (14 мая 2026 года): комитет Сената по банковским делам одобрил законопроект о структуре рынка со счётом 15 к 9 после достижения компромисса по вознаграждениям за стейблкоины.
- Окончательное одобрение Circle (10 июля 2026 года): Circle National Trust получила полное разрешение на открытие.
- Срок разработки правил пропущен (18 июля 2026 года): однолетний установленный законом срок истёк без окончательных правил и без предложения Федеральной резервной системы.
- Предложение Минфина по разделу 3 (17 августа 2026 года): Минфин определил, что считается выпуском или продажей стейблкоина «в Соединённых Штатах»; комментарии принимаются до 19 октября.
- Дата вступления в силу (18 января 2027 года): выпуск платёжных стейблкоинов без лицензии станет незаконным и повлечёт уголовную ответственность.
- Крайний срок для бирж (18 июля 2028 года): биржам и кошелькам может быть запрещено предлагать лицам из США любые стейблкоины, не выпущенные лицензированным эмитентом.
Основные правила закона GENIUS
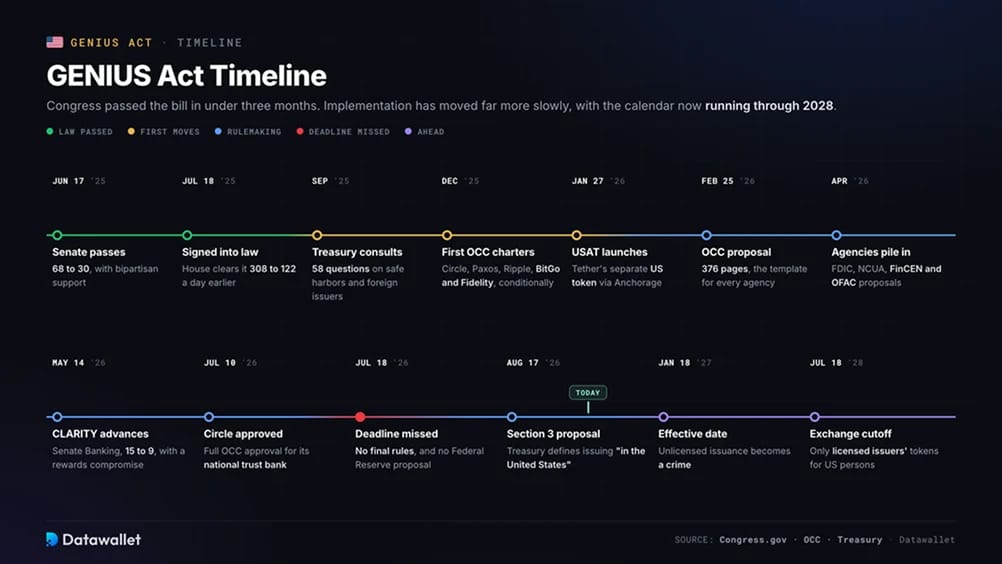
Следующие требования применяются ко всем эмитентам, включая дочерние компании банков, небанковские организации с лицензией OCC и компании с лицензией штата.
1. Три пути к статусу допущенного эмитента
Выпускать долларовый токен для клиентов в США может только «разрешённый эмитент платёжных стейблкоинов». Дочерние компании застрахованных банков или кредитных союзов подают заявку своему действующему федеральному регулятору. Небанковские организации подают заявку в OCC на получение федеральной лицензии; этим путём идут Circle, Paxos и Anchorage через национальные трастовые банковские уставы. Кроме того, компания может воспользоваться режимом штата, который Казначейство признало в значительной степени аналогичным федеральной системе.
Государственный путь ограничен эмитентами, у которых в обращении не более 10 млрд долларов. Как только эмитент превышает этот порог, он должен перейти под надзор OCC в течение 360 дней или прекратить чистый новый выпуск. В апреле Минфин опубликовал свои принципы сертификации государственных режимов.
2. Резервы один к одному в конкретных активах
К допустимым резервам относятся доллары США, застрахованные банковские пополнения, казначейские векселя со сроком погашения в пределах 93 дня, соглашения РЕПО овернайт, обеспеченные казначейскими ценными бумагами, и государственные фонды денежного рынка. Золото, биткоин, корпоративные бумаги и кредиты не допускаются.
Эмитенты не могут закладывать или одалживать резервы, а также смешивать их с активами компании. Состав резервов должен публиковаться ежемесячно и проверяться зарегистрированной бухгалтерской фирмой. Генеральный и финансовый директора обязаны заверять каждый отчёт под угрозой уголовной ответственности.
3. Держатели не получают ни процентов, ни доходности
Эмитентам запрещено выплачивать держателям «любую форму процентов или доходности» только за хранение токена. Конгресс задумывал стейблкоины как платёжные инструменты, а не как незастрахованные сберегательные счета, конкурирующие с банковскими депозитами. Это ограничение стало самым спорным положением закона и рассматривается ниже.
4. Держатели получают выплаты в первую очередь при банкротстве
Если эмитент терпит крах, держатели токенов получают первоочередное право требования к обособленным резервам, которые остаются вне конкурсной массы. Судам предписано начинать выплаты в течение 14 дней. После Terra и FTX это крупнейшее улучшение защиты держателей в рамках закона.
5. Требования к соблюдению норм на уровне банка
Закон о банковской тайне классифицирует допущенных эмитентов как финансовые учреждения. Согласно предложению FinCEN и OFAC, они должны вести программу противодействия отмыванию денег (AML) на основе оценки рисков, идентифицировать клиентов, сообщать о подозрительной деятельности и назначить сотрудника по комплаенсу, находящегося в США.
Впервые категория американских компаний также столкнётся с юридически обязательной программой соблюдения санкций. Эмитенты должны быть способны замораживать, изымать или сжигать токены по законному распоряжению.
Как продвигается внедрение закона GENIUS
Срок 18 июля 2026 года истёк: предложения представили все ведомства, кроме Федеральной резервной системы, но окончательных правил нет. Закон вступает в силу в более раннюю из дат: 18 января 2027 года или через 120 дней после утверждения правил, поэтому пропущенный срок сдвинул внедрение к крайнему пределу. Ситуация на конец августа такова:
Предложение OCC имеет наибольший вес, поскольку FDIC и NCUA построили свои структуры на его основе. Новым эмитентам потребуется поддерживать капитал не менее 5 млн долларов в течение трёх лет, а также достаточно ликвидных активов для покрытия операционных расходов за 12 месяцев. Им также придётся диверсифицировать резервы по одному из двух рассматриваемых подходов.
Остаются открытыми более 200 вопросов. Поэтому итоговое правило может изменить требования к капиталу, лимиты концентрации резервов и определение связанной третьей стороны.
Согласно августовскому предложению Минфина США, токен считается «выпущенным», когда он впервые передаётся внешней стороне. Привлечение клиентов и реклама, нацеленные на лиц из США, считаются «предложением». Биржи могут полагаться на обязательство иностранного эмитента соблюдать законные требования, но только после проведения разумной проверки. Переводы между физическими лицами или между собственными счетами одного лица освобождены.
Можно ли получать доходность на стейблкоинах по закону GENIUS Act?
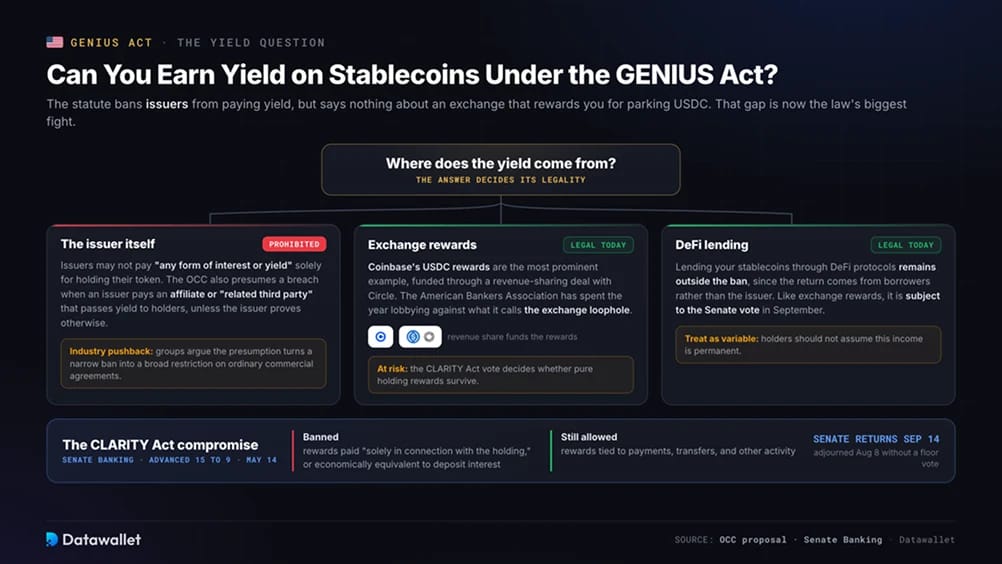
Закон запрещает эмитентам выплачивать доходность, но не затрагивает биржу, которая хранит USDC клиента и вознаграждает его за то, что он оставляет их на счёте. Самый известный пример — вознаграждения за USDC на Coinbase. Выплаты финансируются за счёт соглашения о разделе доходов с Circle, из-за чего Американская ассоциация банкиров весь год лоббирует против того, что называет лазейкой для бирж.
Февральское предложение OCC исходит из презумпции, что эмитент нарушает запрет, если платит аффилированному лицу или «связанной третьей стороне», которая затем выплачивает средства держателям, если только эмитент не докажет обратное. Это определение охватывает компании, выплачивающие доходность от имени эмитента, и партнёров, для которых эмитент выпускает брендированные токены.
Отраслевые группы утверждали, что предложение превращает узкий запрет в широкое ограничение обычных коммерческих соглашений. OCC также оставило за собой право рассматривать другие договорённости индивидуально.
Конгресс пытается решить этот вопрос с помощью CLARITY Act. Текст Банковского комитета Сената, опубликованный в мае, запрещает вознаграждения, выплачиваемые «исключительно в связи с хранением» стейблкоина или в форме, «экономически или функционально эквивалентной» процентам по вкладам. Вознаграждения, связанные с платежами, переводами и другой активностью, останутся допустимыми.
Комитет продвинул этот компромисс со счётом 15 к 9 14 мая. Затем банковские отраслевые группы попросили председателя Скотта и ведущего члена комитета от меньшинства Уоррен ужесточить формулировки, утверждая, что приносящие доходность остатки вне банков сократят депозиты и ограничат кредитование.
Сенат ушёл на каникулы 8 августа, не проведя голосование, и вернётся 14 сентября. Итоговый текст определит, смогут ли американские держатели получать доход на простаивающие доллары. До тех пор продукты для дохода на биржах и кредитование в DeFi остаются законными. Наше руководство по процентным ставкам по стейблкоинам отслеживает текущее положение этих продуктов.
Как отреагировал рынок
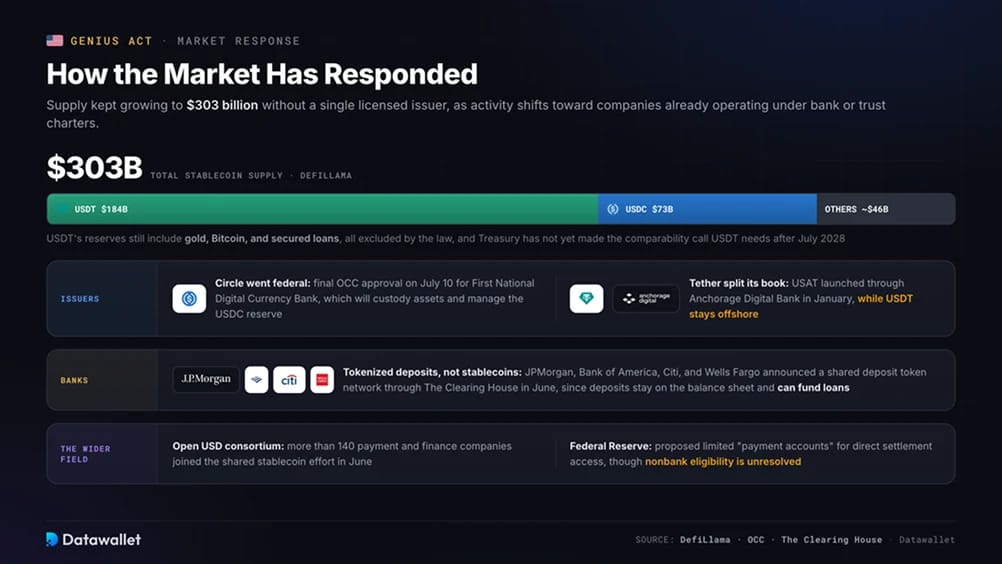
По данным DefiLlama, предложение стейблкоинов составляет около 303 млрд долларов. На USDT приходится примерно 184 млрд долларов, а на USDC — 73 млрд долларов. Общее предложение продолжает расти по мере того, как активность смещается к эмитентам, уже работающим на основании банковских или трастовых лицензий. Рынок отслеживается на нашей странице статистики стейблкоинов.
10 июля Circle получила окончательное одобрение OCC на создание First National Digital Currency Bank. Этот банк будет осуществлять хранение цифровых активов и в итоге управлять резервом USDC.
В январе Tether выбрала другой путь, запустив USAT через Anchorage Digital Bank и оставив USDT за пределами США. Резервы USDT по-прежнему включают золото, биткоин и обеспеченные кредиты, которые закон исключает. Минфин не вынес решения о сопоставимости, необходимого, чтобы USDT оставался доступным на американских биржах после июля 2028 года.
Банки в целом предпочитают токенизированные пополнения, поскольку они остаются на балансе и могут финансировать кредиты. JPMorgan, Bank of America, Citi и Wells Fargo в июне объявили о создании общей сети токенов пополнения через The Clearing House. В том же месяце более 140 платёжных и финансовых компаний присоединились к консорциуму стейблкоина Open USD.
Федеральная резервная система предложила ограниченные «платёжные счета», которые обеспечивали бы прямой доступ к расчётам. Вопрос о том, смогут ли их получить небанковские эмитенты, остаётся нерешённым.
Какие стейблкоины соответствуют требованиям GENIUS Act?
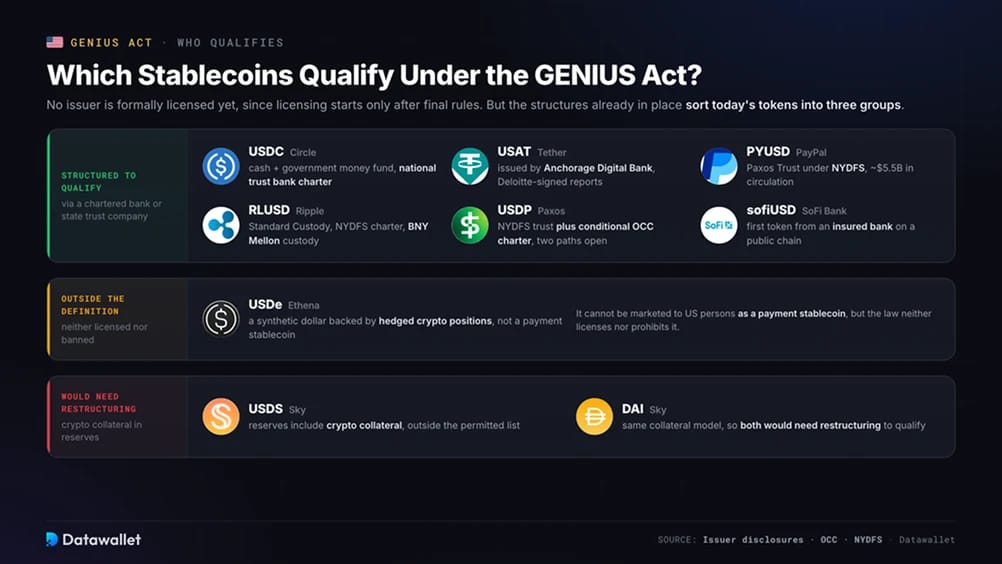
Ни один эмитент формально не имеет лицензии, поскольку лицензирование начнётся только после окончательного утверждения правил. Однако следующие токены структурированы так, чтобы сразу соответствовать требованиям через банк с уставом или трастовую компанию штата:
- USDC (Circle): резервы в виде наличных и фонда денежного рынка из государственных бумаг, ежемесячные аттестации и лицензия национального трастового банка, призванная позволить emитенту самому управлять резервами.
- USAT (Tether): выпускается Anchorage Digital Bank под надзором OCC, отчёты о резервах подписаны Deloitte. Доступен на Kraken, OKX, Bybit и Crypto.com.
- PYUSD (PayPal): выпускается Paxos Trust Company под надзором Департамента финансовых услуг штата Нью-Йорк (NYDFS), в обращении находится примерно 5,5 млрд долларов.
- RLUSD (Ripple): выпущен компанией Standard Custody & Trust Company по уставу NYDFS. Резервы находятся на хранении в BNY Mellon.
- USDP (Paxos): у Paxos есть трастовая лицензия NYDFS и условная лицензия национального трастового банка OCC, что позволяет выбирать между двумя путями.
- sofiUSD (SoFi Bank): первый токен, выпущенный застрахованным банком в публичной сети; запущен в декабре 2025 года через путь дочернего банка.
USDe от Ethena — синтетический доллар, обеспеченный хеджированными криптопозициями. Он не подпадает под определение платёжного стейблкоина, то есть не лицензирован и не запрещён, но не может предлагаться лицам из США как платёжный стейблкоин.
USDS и DAI от Sky используют резервы, включающие криптовалютное обеспечение, поэтому для соответствия требованиям обоим потребовалась бы реструктуризация. В нашем руководстве по самым безопасным стейблкоинам сравниваются их модели обеспечения.
GENIUS Act и MiCA
Европа ввела регулирование стейблкоинов на два года раньше, приняв Регламент о рынках криптоактивов (MiCA). Эти две системы настолько различаются, что глобальным эмитентам нужны отдельные юридические лица для каждого рынка:
MiCA не предусматривает механизма эквивалентности. Поэтому USDT был исключён из листинга на биржах ЕС для розничных клиентов, тогда как ранняя лицензия Circle на электронные деньги позволила USDC остаться доступным. В нашем списке бирж с лицензией MiCA показано, какие платформы прошли требования.
Что закон GENIUS Act означает для бирж и DeFi
Закон относит биржи, брокеров и поставщиков кошельков к «поставщикам услуг в сфере цифровых активов». Их обязанности вступают в силу в два этапа.
С 18 января 2027 года эти поставщики не смогут предлагать иностранный стейблкоин, если эмитент не в состоянии выполнять законные предписания. С 18 июля 2028 года им запрещается предлагать гражданам США любой стейблкоин, не созданный разрешённым эмитентом. Предложение Минфина США предусматривает штрафы до 1 млн долларов и пять лет тюремного заключения за каждое нарушение за заведомое нарушение запрета на выпуск.
Для американских бирж, таких как Coinbase и Kraken, соблюдение требований в основном сводится к проверке листинга токенов. На момент написания Coinbase не листила USAT, что согласуется с её соглашением с Circle о разделе доходов от USDC. Kraken включила USAT в листинг при запуске. Зарубежные платформы с дочерними компаниями в США должны проверить статус эмитента каждого токена до крайнего срока в 2028 году.
Децентрализованные протоколы получают более узкое исключение. Разработчики ПО и операторы узлов исключены из определения поставщика услуг, поэтому контракты Uniswap не считаются дистрибьюторами. Менее ясна позиция для фронтенд-компаний, которые зарабатывают комиссии, предоставляя пользователям из США доступ к стейблкоинам. Положения о DeFi в законе CLARITY Act призваны прояснить это различие.
Что закон GENIUS Act означает для держателей
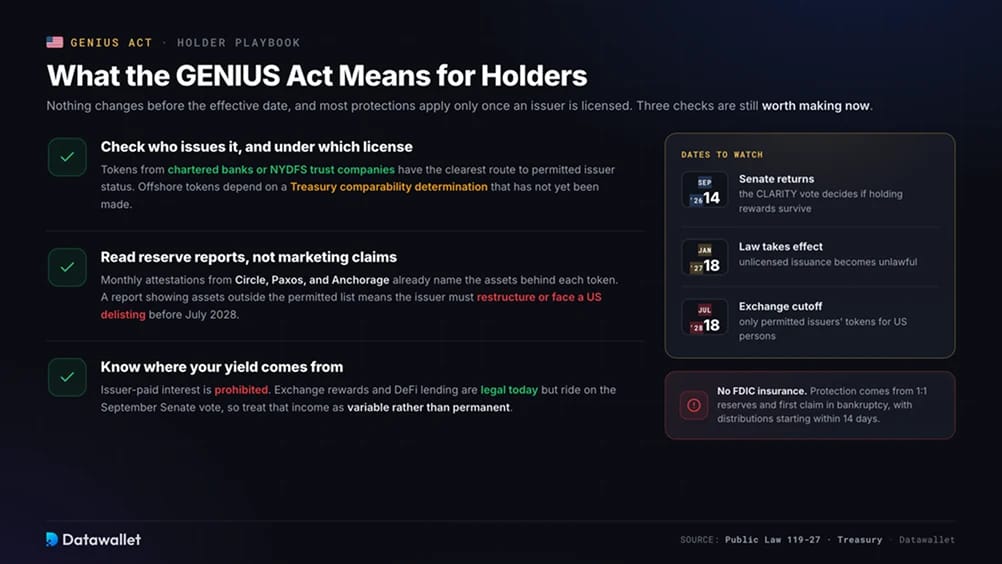
Держатели не столкнутся с немедленными изменениями до даты вступления в силу, а большинство мер защиты применяется только после получения эмитентом лицензии. Тем не менее некоторая подготовка оправданна.
Во-первых, проверьте, кто выпускает стейблкоин и по какой лицензии он работает. Токены, выпущенные банками с уставом или трастовыми компаниями NYDFS, имеют наиболее ясный путь к статусу разрешённого эмитента. Офшорные токены зависят от решения Казначейства о сопоставимости, которое ещё не принято.
Отчёты о резервах важнее маркетинговых заявлений. Ежемесячные аттестации Circle, Paxos и Anchorage уже указывают активы, обеспечивающие каждый токен. Если отчёт включает активы вне разрешённого списка, эмитенту, вероятно, придётся провести реструктуризацию или столкнуться с делистингом в США до июля 2028 года.
Также важно понимать источник любой доходности. Проценты, выплачиваемые эмитентом, запрещены. Вознаграждения на бирже и кредитование в DeFi пока остаются законными, но зависят от голосования в Сенате в сентябре. Держателям стоит рассматривать такой доход как переменный, а не постоянный.
Выводы
Закон GENIUS достиг своей первоначальной цели. У Circle теперь есть федеральная лицензия-хартия, Tether создала продукт для США, а крупные банки разрабатывают долларовые токены, о которых три года назад не стали бы и думать. Рынок превысил 300 млрд долларов без лицензированного эмитента, потому что закон дал компаниям чёткое представление о требованиях к нему.
Ряд нерешённых вопросов определит следующие два года. Итоговое правило OCC установит требования к капиталу и резервам. Решение Минфина о сопоставимости определит, останется ли USDT доступным на американских биржах после 2028 года, а голосование по CLARITY Act в сентябре решит, может ли простое хранение стейблкоина приносить вознаграждение.
Мы ожидаем, что итоговые правила появятся группой в ближайшие месяцы. А пока держателям стоит отдавать предпочтение эмитентам, уже работающим на основании банковских или трастовых лицензий. Режим вступает в силу 18 января 2027 года, раньше чем 18 июля 2028 года сузится круг токенов, юридически доступных клиентам из США.