Что такое Ethena?
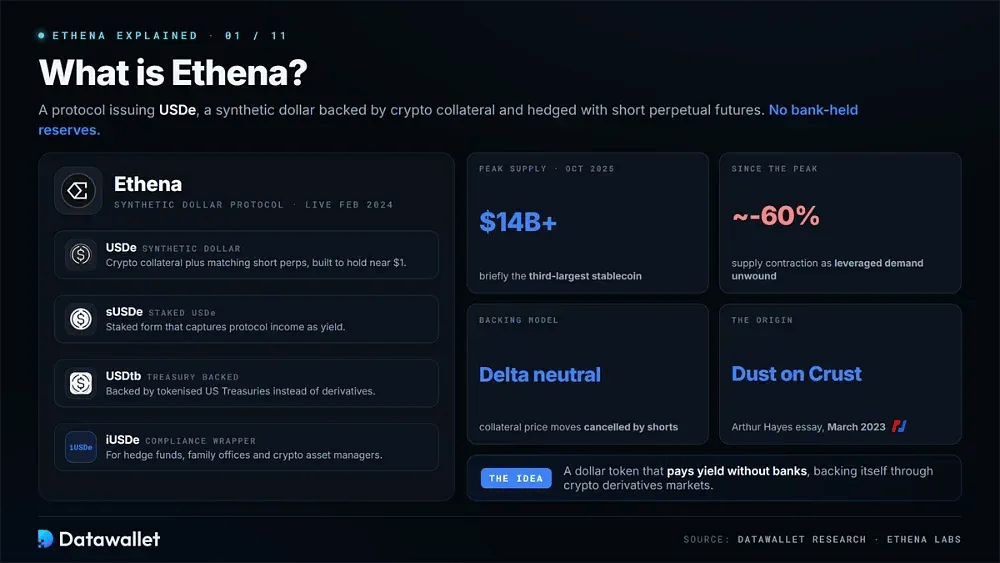
Ethena предлагает токен, номинированный в долларах, который может выплачивать доходность без опоры на резервы, хранящиеся в банках. Его синтетический доллар USDe обеспечен криптовалютным залогом и хеджируется эквивалентными короткими позициями на рынках бессрочных фьючерсов.
Ethena Labs запустила USDe в феврале 2024 года. Вместо банковских резервов токен обеспечивает себя с помощью криптовалютных деривативов, опираясь на идею из эссе Arthur Hayes Dust on Crust от марта 2023 года.
Помимо USDe и его застейканной формы sUSDe, Ethena выпускает USDtb, обеспеченный токенизированными казначейскими облигациями. Также компания предлагает iUSDe — версию с встроенным соблюдением требований, ориентированную на хедж-фонды, семейные офисы и управляющих активами, работающих с криптовалютами.
На пике в октябре 2025 года предложение USDe превысило 14 млрд долларов, и он ненадолго стал третьим по величине стейблкоином. Затем предложение сократилось примерно на 60 %, поскольку спрос с плечом сворачивался, а доход от ставок финансирования снижался.
Как работает USDe
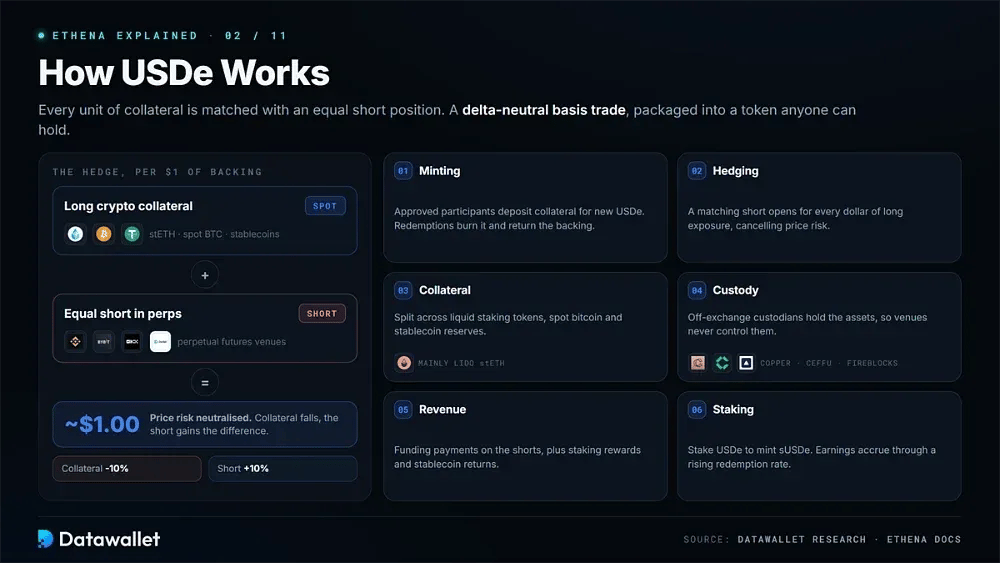
Каждая единица криптовалютного обеспечения USDe компенсируется равной короткой позицией, которая должна нивелировать изменение цены обеспечения. Если обеспечение дешевеет, короткая позиция приносит прибыль, компенсируя падение и помогая USDe оставаться около доллара.
Это дельта-нейтральная базисная сделка — стратегия, которую хедж-фонды и маркет-мейкеры используют годами, упакованная в токен, который может держать любой желающий.
Механизм работает следующим образом:
- Выпуск: Одобренные участники вносят обеспечение, например стейблкоины или staked ETH, в обмен на вновь выпущенный USDe. При погашении токен сжигается, а базовое обеспечение возвращается.
- Хеджирование: на каждый доллар длинной криптопозиции Ethena открывает соответствующую короткую позицию по бессрочным фьючерсам, используя такие площадки, как Binance, Bybit, OKX и Deribit, чтобы нейтрализовать ценовой риск.
- Обеспечение: Резервы распределены между токенами ликвидного стейкинга, главным образом stETH от Lido, спотовым биткоином и резервами стейблкоинов. Застейканная часть также приносит вознаграждения в Эфириум.
- Хранение: обеспечение остаётся у внебиржевых хранителей, таких как Copper, Ceffu и Fireblocks, что не позволяет биржам напрямую контролировать активы, обеспечивающие USDe.
- Выручка: протокол получает платежи по финансированию за свои короткие позиции. Дополнительный доход дают вознаграждения за стейкинг и доход от резервов стейблкоинов, удерживаемых в качестве обеспечения.
- Стейкинг: держатели USDe могут сделать stake своих токенов, чтобы выпустить sUSDe. Доход протокола накапливается за счёт растущего курса погашения, а не за счёт зачисления новых токенов в кошелёк держателя.
В документации Ethena есть схемы по каждому шагу для тех, кто хочет увидеть полную механику.
Как sUSDe приносит доходность
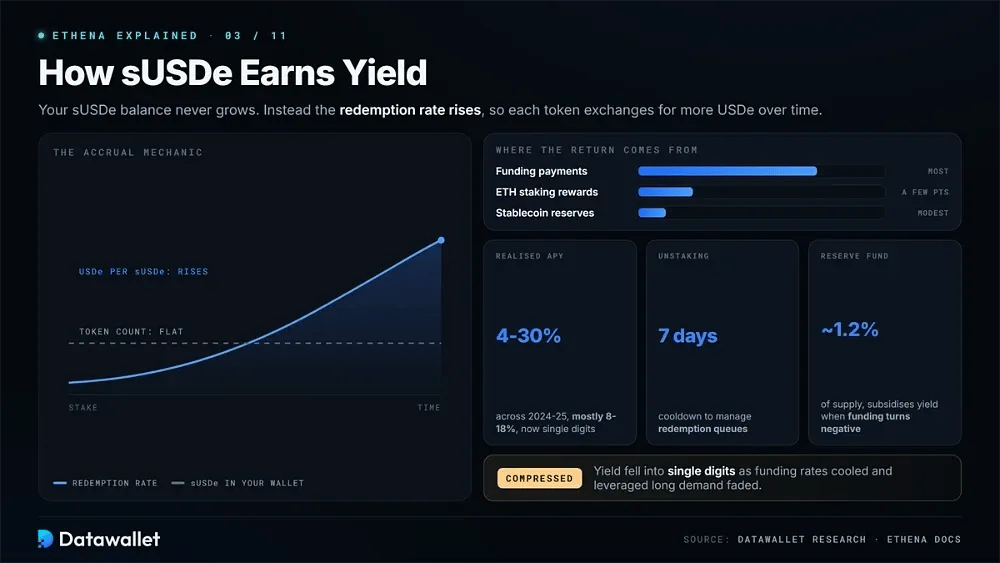
Когда USDe проходит stake, он конвертируется в sUSDe и начинает получать доход протокола. Количество токенов sUSDe на вашем балансе остаётся прежним. Вместо этого растёт курс погашения, так что со временем каждый sUSDe можно обменять на большее количество USDe.
Основная часть доходности приходится на платежи по финансированию, получаемые по короткими позициям по бессрочным контрактам. Награды за стейкинг Эфириума на залоговом обеспечении добавляют несколько процентных пунктов, а резервы в стейблкоинах дают скромную фиксированную доходность.
Доходность заметно снизилась. Реализованная APY в 2024 и 2025 годах колебалась примерно от 4–30 %, а в большинстве периодов составляла от 8 % до 18 %. Позже она опустилась до однозначных значений, поскольку ставки финансирования остыли, а спрос на длинные позиции с кредитным плечом ослаб.
Unstaking подлежит семидневному периоду ожидания, введённому для управления очередями на погашение в периоды стресса. Ethena также держит часть выручки в резервном фонде на уровне около 1,2 % предложения. Этот фонд может субсидировать заявленную ставку, когда ставка финансирования становится отрицательной.
Почему упала доходность
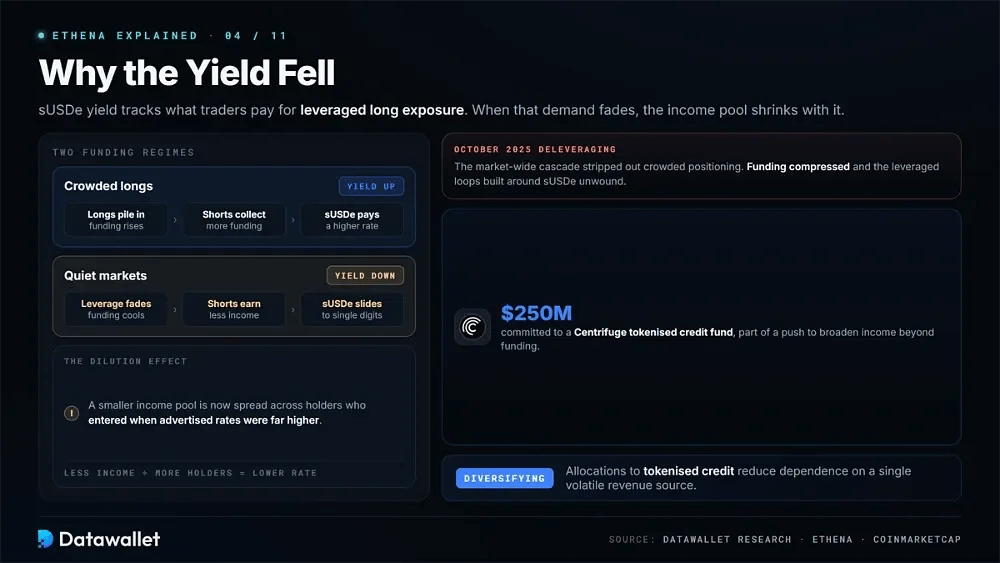
Доходность sUSDe в значительной мере следует за тем, сколько трейдеры готовы платить за длинную позицию с кредитным плечом. Переполненные длинные позиции повышают ставки финансирования, позволяя шортам Ethena получать больше, а sUSDe — выплачивать больше. На более спокойных рынках эффект обратный.
Делевередж в октябре 2025 года вымыл значительную часть таких позиций. Ставки финансирования сжались, а закредитованные циклы на основе sUSDe были закрыты. При этом меньший пул доходов пришлось делить между держателями, которые заходили, когда заявленные ставки были намного выше.
С тех пор Ethena расширила источники дохода. Протокол направляет капитал в токенизированные кредиты, включая обязательство на сумму 250 млн долларов перед фондом Centrifuge, что снижает зависимость от единственного волатильного источника выручки.
Что такое USDtb?
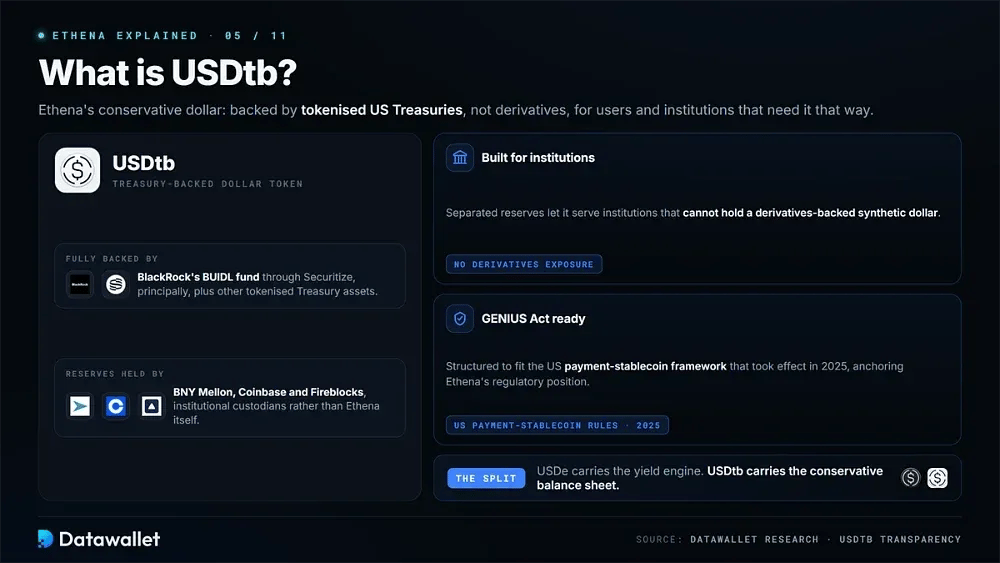
USDtb — более консервативный продукт Ethena для пользователей, которые предпочитают долларовый токен, обеспеченный казначейскими облигациями, а не деривативами. Он полностью обеспечен токенизированными казначейскими активами США, главным образом фондом BUIDL от BlackRock через Securitize.
Резервы хранят институциональные кастодианы, включая BNY Mellon, Coinbase и Fireblocks, а не сама Ethena. Такое разделение позволяет USDtb обслуживать институтов, которые не могут держать синтетический доллар, обеспеченный деривативами.
Продукт также поддерживает регуляторное позиционирование Ethena в США. USDtb структурирован с учётом рамок GENIUS Act для платёжных стейблкоинов, вступивших в силу в 2025 году.
Как USDe соотносится с другими стейблкоины
USDe относится к иной категории, чем стейблкоины, которые большинство людей уже держит. Сравнение их структур делает компромиссы понятнее.
USDe и стейблкоины, обеспеченные фиатом
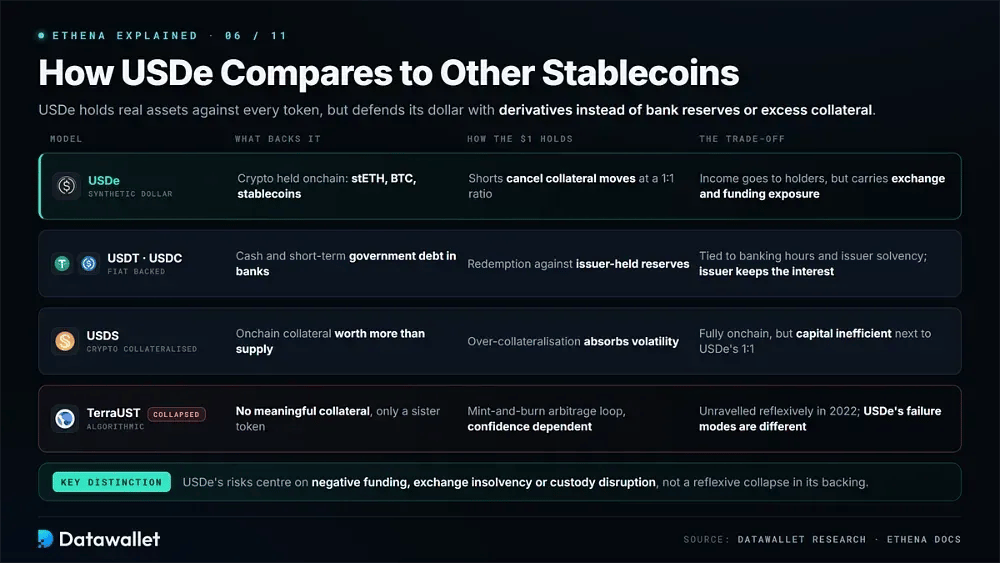
USDT и USDC держат денежные средства и краткосрочный государственный долг на банковских счетах, поэтому зависят от часов работы банков, юрисдикций и платёжеспособности эмитента. USDe, напротив, держит криптовалюту ончейн и компенсирует ценовой риск с помощью деривативов.
Эмитенты, обеспеченные фиатом, оставляют себе проценты, которые приносят их резервы. Ethena передаёт свой доход держателям sUSDe, но USDe также несёт риски, связанные с биржами и ставками финансирования, которых у USDC нет.
USDe и стейблкоины с криптообеспечением
USDS от Sky, ранее DAI от MakerDAO, требует от пользователей вносить в залог больше средств, чем стоит выпускаемый ими стейблкоин. USDe может работать в соотношении один к одному, потому что его хеджирование нейтрализует волатильность, а не опирается на буфер избыточного обеспечения.
Такая структура повышает эффективность капитала. Она также означает, что Ethena зависит от централизованных бирж для поддержания хеджей, что создаёт контрагентский риск, которого избегает полностью ончейн-хранилище обеспечения.
USDe и алгоритмические стейблкоины
Сравнение USDe с TerraUST упускает ключевое различие в конструкции. У Terra не было значимого обеспечения, и для защиты привязки она полагалась на арбитражный цикл выпуска и сжигания с родственным токеном. Эта система развалилась, когда доверие рухнуло.
USDe обеспечен реальными активами против каждого выпущенного токена. Поэтому риски его сбоя связаны с длительным отрицательным фандингом, неплатёжеспособностью биржи или нарушением работы кастодиального хранения, а не с рефлексивным крахом обеспечения.
Токеномика ENA
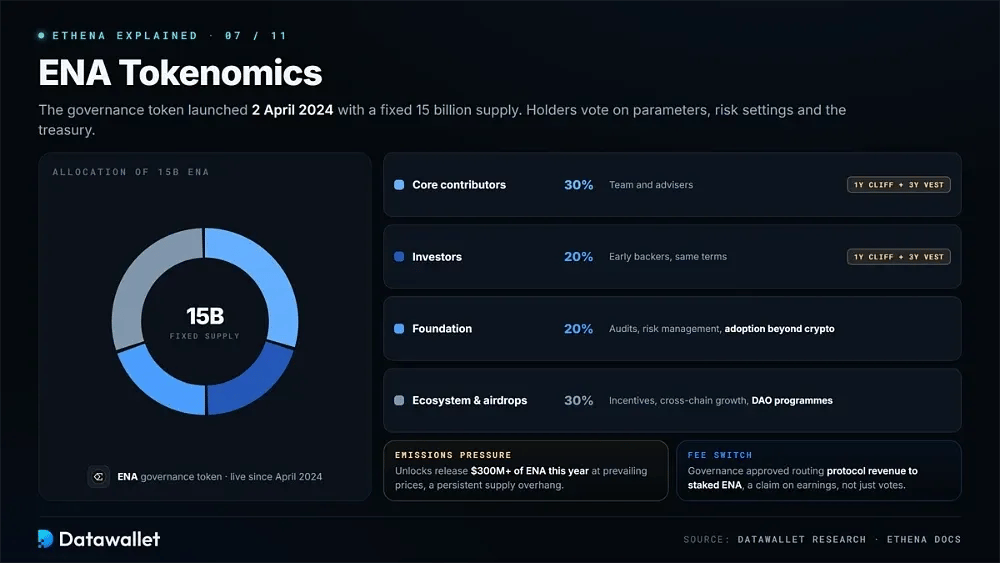
ENA — governance-токен Ethena. Он был запущен 2 апреля 2024 года с фиксированным предложением в 15 млрд, а его держатели голосуют по параметрам протокола, настройкам рисков и решениям о казначействе.
Распределение делится на четыре части:
- Основные участники (30 %): зарезервировано для команды и советников Ethena Labs, с годовым клиффом и последующим линейным вестингом в течение трёх лет.
- Инвесторы (20 %): Распределяется между ранними инвесторами на тех же условиях клиффа и вестинга, согласуя их сроки с развитием протокола.
- Фонд (20 %): средства идут на аудиты, управление рисками и расширение использования USDe за пределами крипторынков.
- Экосистема и аирдропы (30 %): поддерживает стимулирующие кампании, кроссчейн-расширение, партнёрства с биржами и последующие программы под управлением DAO.
- Давление эмиссии: по графику разблокировок в течение текущего года будет высвобождено ENA более чем на 300 млн долларов по текущим ценам, что создаёт устойчивый избыток предложения токена.
- Переключатель комиссий: Управление одобрило направление доходов протокола на staked ENA, что дало токену механизм, призванный обеспечивать право на доход, а не только право голоса.
Цена ENA и переключатель комиссий
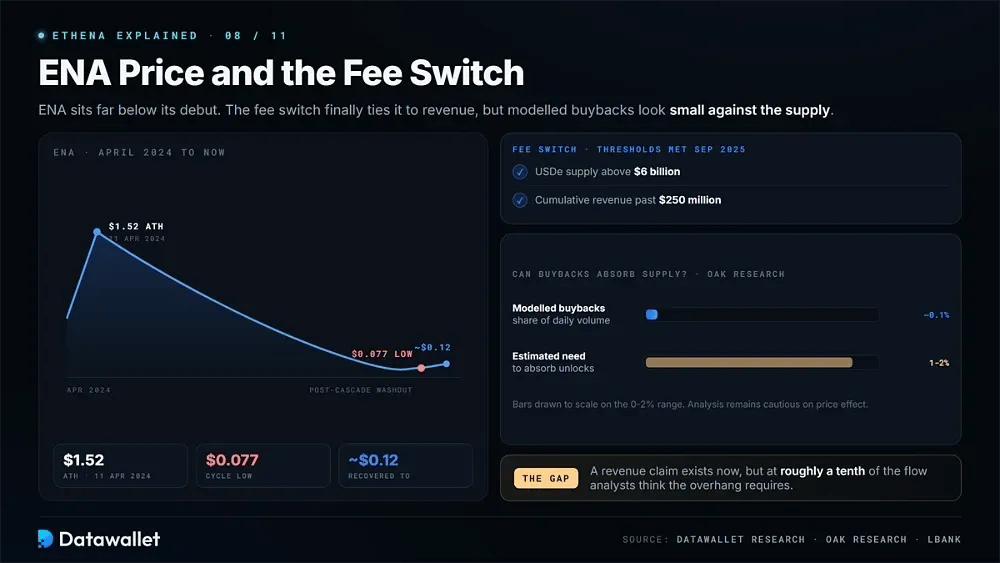
ENA находится намного ниже уровней дебюта. Токен достиг исторического максимума в 1,52 $ 11 апреля 2024 года. Два года спустя, во время распродажи после каскада, он опускался почти до 0,077 $, а затем восстановился примерно до 0,12 $.
Переключатель комиссий устраняет прежнее отсутствие у токена прямой связи с выручкой. Для его активации предложение USDe должно было превысить 6 млрд долларов, а совокупная выручка протокола — 250 млн долларов; по словам Ethena, эти пороги были достигнуты в сентябре 2025 года.
Независимый анализ остаётся осторожным в оценке возможного влияния на цену. OAK Research смоделировала выкуп в размере около 0,1 % дневного объёма ENA, что значительно ниже 1–2 %, которые, по её оценке, потребовались бы для поглощения предложения.
Converge и институциональная экспансия
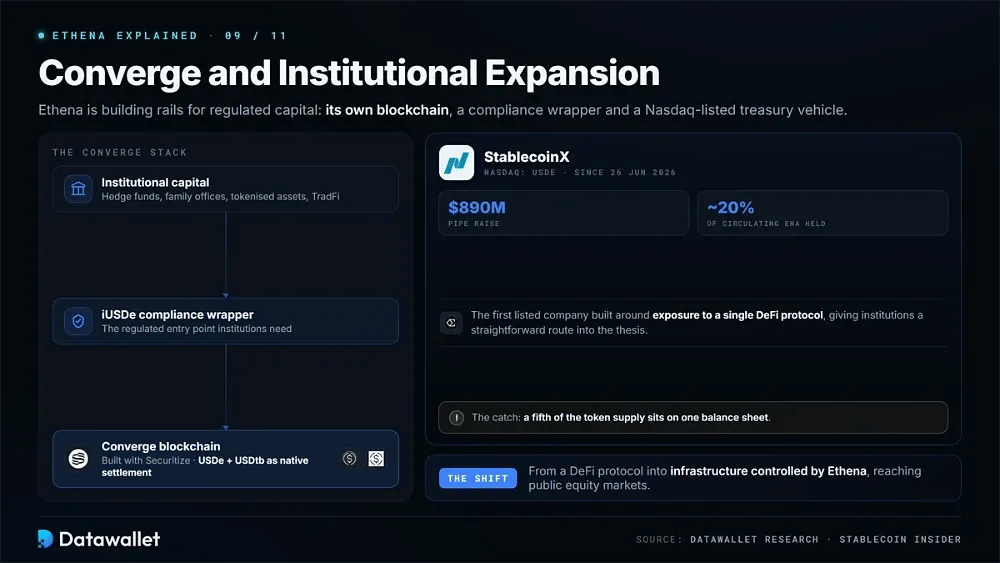
Converge превращает Ethena из протокола в инфраструктуру. Созданный совместно с компанией по токенизации Securitize, этот блокчейн призван привлечь регулируемый институциональный капитал на рельсы, которые контролирует Ethena.
USDe и USDtb служат основными расчётными активами сети. Это объединяет токенизированные активы и капитал традиционных финансов с существующим присутствием Ethena в DeFi, а iUSDe предоставляет оболочку для соблюдения требований, необходимую институциональным участникам.
У Ethena есть и отдельная связь с рынками публичных акций. StablecoinX начала торговлю на Nasdaq под тикером USDE 26 июня 2026 года после привлечения 890 млн долларов через PIPE. Её казначейство держит примерно 20 % ENA в обращении.
Эта концентрация занимает центральное место в дискуссии вокруг инструмента. Публичная компания, построенная на экспозиции к одному протоколу DeFi, даёт институтам простой путь к этой идее, но при этом размещает пятую часть предложения токена на одном балансе.
Риски Ethena
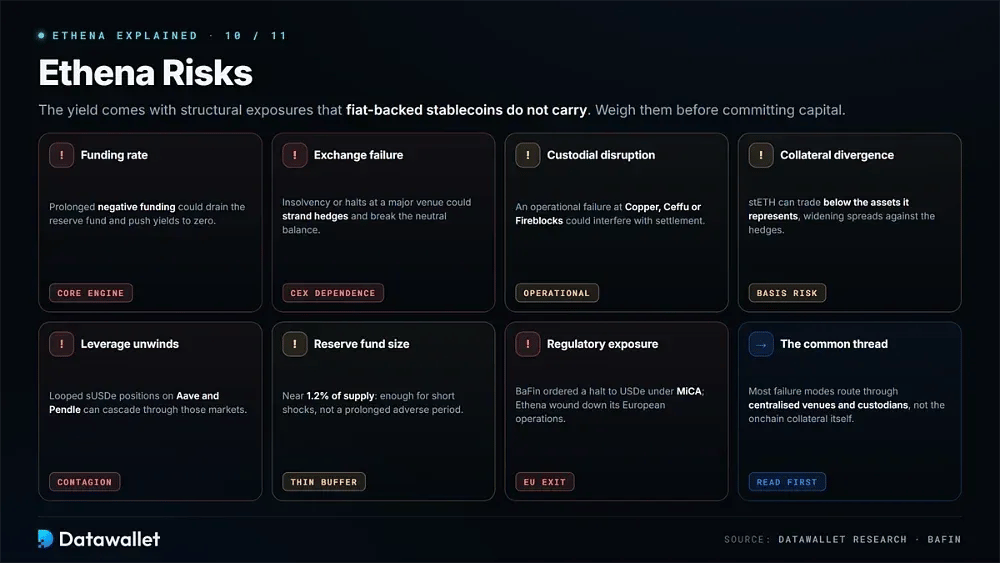
Доходность Ethena несёт структурные риски, которых нет у обычных стейблкоинов с фиатным обеспечением. Учтите их, прежде чем вкладывать капитал:
- Риск ставки финансирования: доходность зависит от положительного финансирования по коротким позициям бессрочных контрактов. Длительный период отрицательного финансирования может истощить резервный фонд и свести доходность sUSDe к нулю.
- Сбой биржи: хеджирование Ethena осуществляется на централизованных площадках. Неплатёжеспособность или приостановка торговли на крупной бирже может заблокировать позиции и нарушить дельта-нейтральный баланс.
- Сбой кастодиальной инфраструктуры: залог хранят внебиржевые кастодианы. Операционный сбой у Copper, Ceffu или Fireblocks может нарушить расчёты, хотя биржи не контролируют эти активы.
- Расхождение обеспечения: Токены ликвидного стейкинга, такие как stETH, могут торговаться ниже стоимости активов, которые они представляют, что увеличивает спреды относительно деривативов, используемых для хеджирования.
- Закрытие кредитного плеча: крупные позиции в sUSDe используются в циклических стратегиях кредитования на таких платформах, как Aave и Pendle. Быстрое закрытие может каскадно отразиться на этих рынках.
- Размер резервного фонда: буфер на случай отрицательного фандинга остаётся около 1,2 % от предложения — этого достаточно, чтобы поглотить краткосрочные шоки, но не затяжной неблагоприятный период.
- Регуляторный риск: немецкий BaFin предписал Ethena GmbH прекратить предлагать USDe по правилам MiCA, из-за чего протокол свернул свою деятельность в Европе.
Что показал депег в октябре 2025 года
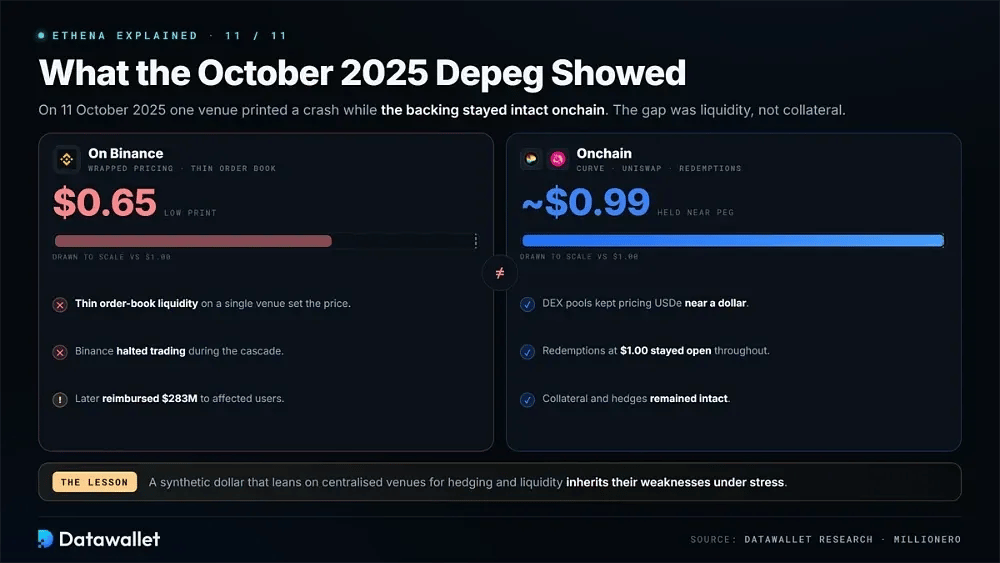
Во время резкой распродажи по всему рынку 11 октября 2025 года USDe опускался до 0,65 $ на Binance. Ончейн-рынки показывали иную картину: на Curve и Uniswap USDe держался около 0,99 $, и его по-прежнему можно было погасить по доллару.
Разница в цене возникла из-за низкой ликвидности книги ордеров и ценообразования обёрнутого токена на одной площадке, а не из-за сбоя в обеспечении USDe. Binance приостановила торговлю, а позже компенсировала пострадавшим пользователям 283 млн долларов.
Даже при сохранности ончейн-обеспечения синтетический доллар, который зависит от централизованных площадок для хеджирования и вторичной ликвидности, остаётся уязвим к их слабостям в периоды стресса.
Выводы
Ethena — это компромисс, а не бесплатный обед. Взамен на долларовый токен, который платит доход держателям, а не эмитенту, пользователи принимают риск экспозиции к деривативам, риск контрагента биржи и переменный доход.
Эта сделка была проверена за последний год. Предложение снизилось примерно на 60 % от пика, доходность опустилась до однозначных значений, а европейский регулятор вытеснил протокол с этого рынка. Несмотря на эти события, механизм устоял.
Следующий этап зависит от того, смогут ли Converge, USDtb и токенизированные кредиты приносить доход, менее зависимый от общего цикла кредитного плеча в DeFi. Тем, кто держит sUSDe, стоит и дальше следить за ставками финансирования и сравнивать его доходность с другими доходностями стейблкоинов.