Топ-10: статистика и тенденции Tether (USDT) (2026)
Tether выпустила в обращение примерно 185 млрд долларов в USDT, при этом удерживая около 141 млрд долларов в казначейских obligациях США. Эта позиция делает её 17-м по величине держателем государственного долга США в мире и ставит впереди ряда суверенных государств, включая Тайвань и Израиль.
В таблице ниже показаны показатели, определяющие позицию Tether в 2026 году:
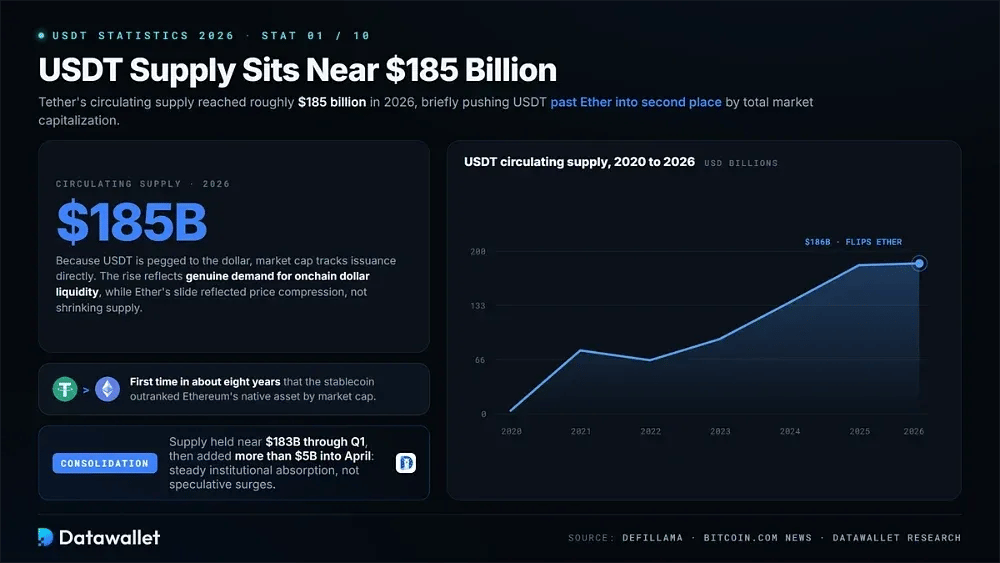
1. Предложение USDT держится около 185 млрд долларов
Предложение Tether в обращении в 2026 году достигло примерно 185 млрд долларов, и эта цифра ненадолго вывела USDT на второе место, обогнав Ether, по общей рыночной капитализации. Впервые примерно за восемь лет стейблкоин опередил нативный актив Эфириума.
Механику этого рубежа стоит разделить. Рыночная капитализация USDT напрямую следует за объёмом эмиссии, поскольку токен привязан к доллару, поэтому её рост отражал реальный спрос на ончейн-долларовую ликвидность, а снижение Ether отражало сжатие цены, а не сокращение предложения.
С тех пор рост перешёл в консолидацию. По данным панели стейблкоинов DefiLlama, предложение держалось около 183 млрд долларов в течение первого квартала, а затем выросло более чем на 5 млрд долларов к апрелю, что говорит о стабильном институциональном спросе, а не о спекулятивных всплесках прошлых циклов.
2. Доминирование Tether на рынке снизилось до 57,96 %
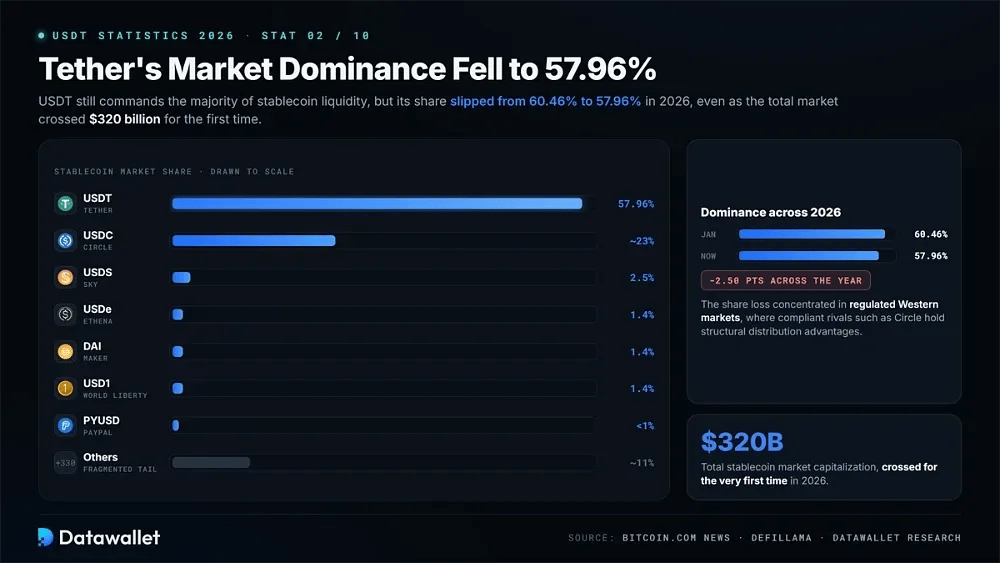
Tether по-прежнему контролирует большую часть ликвидности стейблкоинов, но в течение 2026 года её доля заметно снизилась. Доминирование USDT снизилось с 60,46 % до 57,96 % за год, хотя общий рынок стейблкоинов впервые в истории превысил 320 млрд долларов совокупной капитализации.
Текущая конкурентная картина выглядит следующим образом:
- USDT (57,96 %): сохраняет доминирование благодаря интеграции с биржами и распространению на развивающихся рынках, при этом в обращении находится примерно 185 млрд долларов.
- USDC (примерно 23 %): регулируемая альтернатива от Circle напрямую выигрывает от соответствия MiCA и преференциального режима на торговых площадках, регулируемых в США.
- USDS (2,5 %): Доллар Sky служит экосистемам децентрализованных финансов, где нативное для протокола обеспечение важнее глубины листинга на биржах.
- USDe (1,4 %): синтетический доллар Ethena привлекает спрос со стороны инвесторов, ищущих доходность, за счёт дельта-нейтрального хеджирования, а не традиционного обеспечения фиатными резервами.
- DAI (1,4 %): первый децентрализованный стейблкоин по-прежнему обеспечен криптоактивами с избыточным залогом, и у него нет центрального эмитента, способного замораживать балансы.
- 1 $ (1,4 %): продукт World Liberty Financial быстро набрал популярность после запуска в конце 2025 года на крупных централизованных торговых платформах.
- PYUSD (менее 1 %): стейблкоин PayPal ориентирован на расчёты с продавцами и розничные платежи, а не на конкуренцию за ликвидность биржевой торговли.
- Прочие (около 11 %): более 330 остальных проектов образуют раздробленный «хвост», включая долларовые токены, выпущенные банками и поддерживаемые институтами.
Эта эрозия значит заметно больше, чем кажется по абсолютным цифрам, поскольку потеря доли сосредоточилась именно на регулируемых западных рынках, где соответствующие требованиям конкуренты, такие как Circle, теперь обладают структурными преимуществами в распространении, с которыми Tether при нынешнем офшорном положении просто не может сравниться.
3. Tron обогнал Эфириум по объёму USDT — 90 млрд долларов
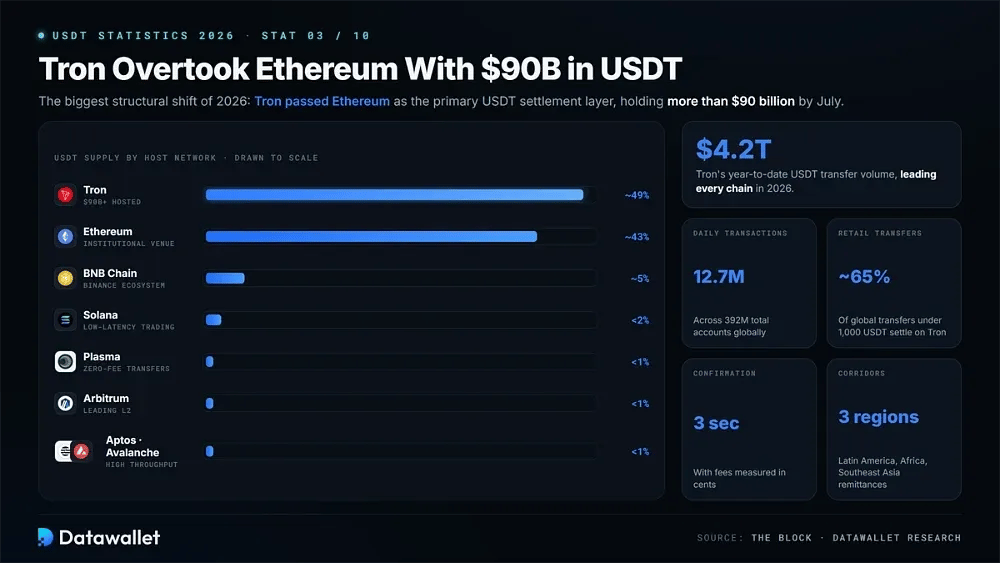
Самым значимым структурным сдвигом 2026 года стало то, что Tron обогнал Эфириум как основной расчётный слой для USDT. Объём USDT в обращении в Tron превысил 90 млрд долларов к июлю, а сеть лидирует среди всех блокчейнов с объёмом переводов примерно 4,2 трлн долларов с начала года.
Ведущие сети-носители USDT сейчас распределяются так:
- Tron (примерно 49 %): на сети размещено более 90 млрд долларов, она обрабатывает 12,7 млн транзакций в день при 392 млн аккаунтов по всему миру.
- Эфириум (около 43 %): остаётся институциональной площадкой расчётов, где сильнее всего сосредоточены глубокая ликвидность децентрализованных финансов и крупные переводы.
- BNB Chain (примерно 5 %): выполняет роль основного слоя ликвидности для экосистемы Binance и связанных с ней торговых пар.
- Solana (с 2 %): Поддерживает приложения для торговля с низкой задержкой, где субсекундная финальность важнее глубины расчётов или институциональной интеграции.
- Plasma (менее 1 %): специализированная сеть для стейблкоинов, которая стабильно набирает популярность благодаря переводам USDT без комиссии и потребительским платёжным приложениям.
- Arbitrum (менее 1 %): служит основной площадкой Layer 2 для ликвидности USDT на базе Эфириум, которая ищет более дешёвое исполнение.
- Aptos и Avalanche (менее 1 % каждый): высокопроизводительные альтернативы, у каждой из которых несколько сотен миллионов для кроссчейн-залога и региональной торговли.
Преимущество Tron связано со структурой сети, а не с технологическим престижем. Благодаря трёхсекундным подтверждениям и комиссиям в несколько центов сеть заняла около 65 % мировых розничных переводов до 1 000 USDT, а кошельки, совместимые с Tron, теперь преобладают на коридорах денежных переводов в Латинской Америке, Африке и Юго-Восточной Азии.
4. Tether заморозила более 4,4 млрд долларов в USDT
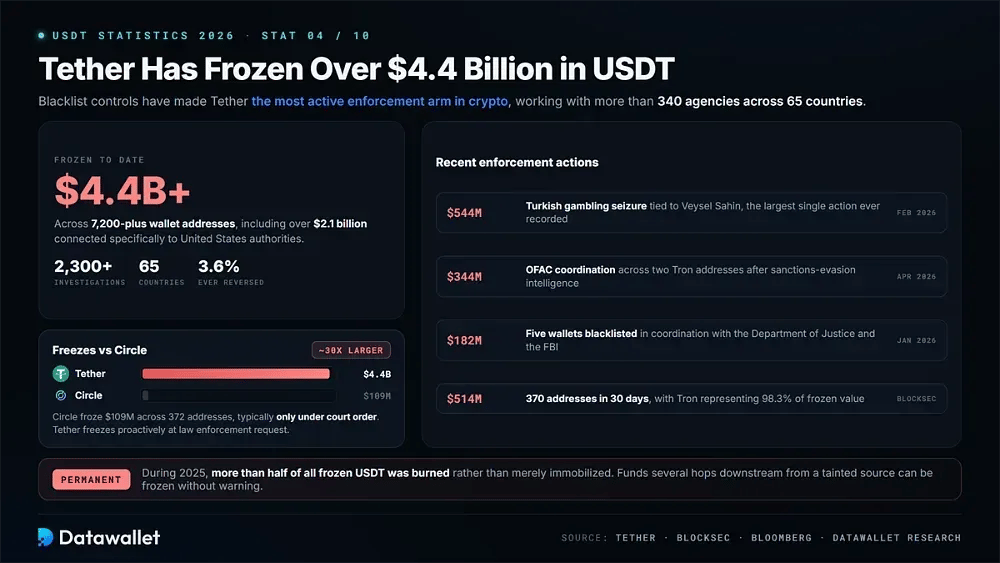
Возможность Tether блокировать адреса сделала компанию самым активным органом принудительного исполнения во всей криптоотрасли. На сегодня компания заморозила более 4,4 млрд долларов в USDT на более чем 7 200 адресах кошельков, включая свыше 2,1 млрд долларов, связанных именно с властями США.
Масштаб такой блокировки значительно превосходит конкурентов. Circle заморозила примерно 109 млн долларов в USDC на 372 адресах за сопоставимый период, то есть активность Tether примерно в 30 раз выше. Принципиальное различие в том, что Circle обычно действует только по решению суда, а Tether замораживает средства по собственной инициативе по запросу правоохранительных органов.
Недавние меры принуждения показывают темп работы:
- Изъятие в деле о турецком гемблинге: Tether заморозил 544 млн долларов, связанные с Veysel Sahin, по запросу стамбульской прокуратуры; это его крупнейшая за всё время принудительная мера.
- Апрельская координация с OFAC: заморозка 344 млн долларов на двух адресах в сети Tron последовала за разведданными об обходе санкций, которыми поделились с властями США.
- Январские действия Tron: около 182 млн долларов было внесено в чёрный список на пяти кошельках в координации с Министерством юстиции и ФБР.
- Снимок за тридцать дней: данные BlockSec зафиксировали 370 адресов в чёрном списке с активами на 514,64 млн долларов, при этом на Tron приходится 98,3 % стоимости.
- Глобальный охват: Tether сейчас сотрудничает с более чем 340 ведомствами в 65 странах и к настоящему времени поддержал более 2 300 расследований по всему миру.
- Безвозвратное уничтожение: В 2025 году более половины всех замороженных USDT впоследствии были сожжены, а не просто заблокированы на месте.
- Низкая доля отмен: Из списка заблокированных адресов были удалены лишь около 3,6 %, поэтому такие заморозки фактически постоянны.
Для пользователей это означает, что балансы USDT несут контрагентский риск, полностью отсутствующий у децентрализованных альтернатив. Средства, полученные через несколько транзакций от «загрязнённого» источника, могут быть заморожены без предупреждения, часто до завершения формальных судебных разбирательств.
5. Прибыль за Q1 2026 года достигла 1,04 млрд долларов
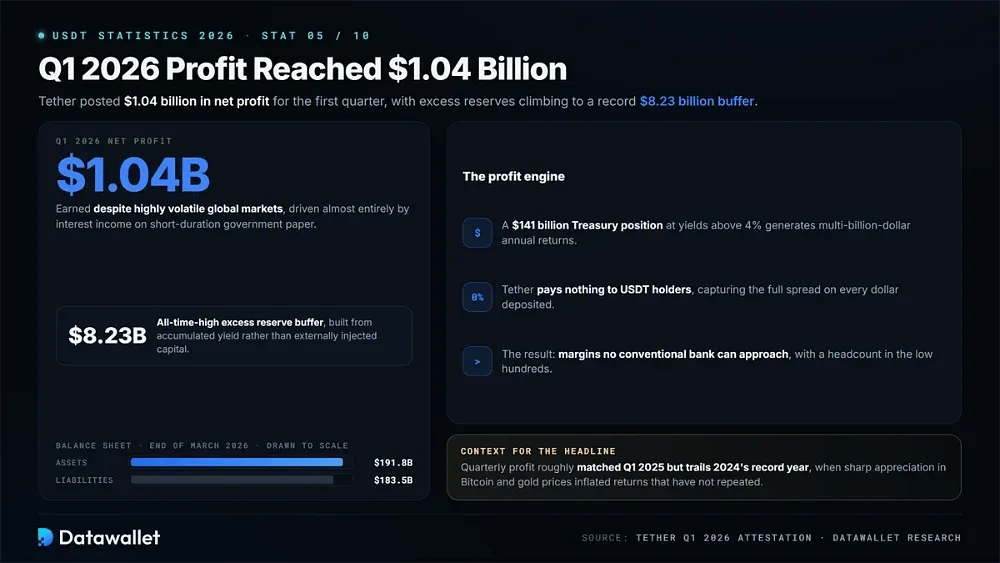
Tether сообщила о чистой прибыли 1,04 млрд долларов за первый квартал 2026 года, а избыточные резервы выросли до рекордных 8,23 млрд долларов. Совокупные активы составляли примерно 191,8 млрд долларов при обязательствах 183,5 млрд долларов на конец марта.
Этот результат почти целиком обеспечивается процентным доходом от краткосрочных государственных бумаг. Пока доходность казначейских облигаций держится выше 4 %, позиция в 141 млрд долларов приносит многомиллиардную годовую прибыль, а Tether ничего не выплачивает держателям USDT, что дает маржу, недостижимую для любого обычного банка.
Для главного показателя важен контекст. Квартальная прибыль примерно соответствует 1 кварталу 2025 года, но уступает рекордному 2024 году, когда резкий рост цен на биткоин и золото раздул доходы, которые с тех пор не повторились. Буфер в 8,23 млрд долларов — это накопленная доходность, а не привлечённый извне капитал.
6. По экспозиции в казначейских бумагах Tether занимает 17-е место в мире
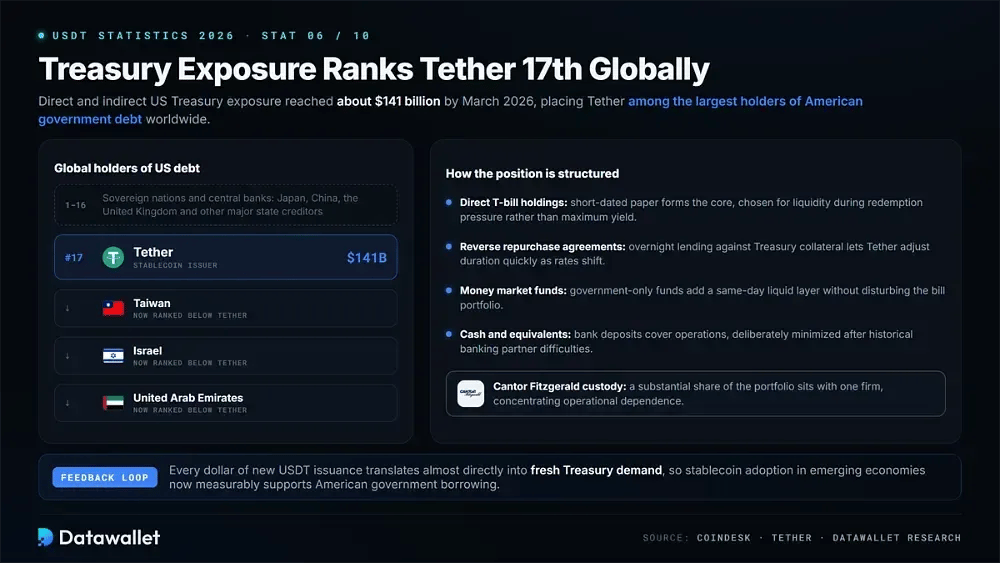
Прямое и косвенное вложение в казначейские обязательства США к марту 2026 года достигло примерно 141 млрд долларов, что делает Tether 17-м по величине держателем американского государственного долга в мире. Теперь эта позиция опережает суверенные государства, включая Тайвань, Израиль и Объединённые Арабские Эмираты.
Структура резервов, лежащих в основе этой позиции, выглядит следующим образом:
- Прямые вложения в казначейские векселя: основу размещения составляют краткосрочные государственные бумаги, выбранные ради ликвидности при давлении погашений, а не ради максимальной доступной доходности.
- Соглашения обратного РЕПО: кредитование на одну ночь под обеспечение в виде казначейских облигаций добавляет гибкости и позволяет Tether быстро корректировать подверженность дюрации при изменении ставок.
- Фонды денежного рынка: фонды, инвестирующие только в государственные бумаги, дают дополнительный ликвидный уровень: средства можно погасить в тот же день, не нарушая структуру базового портфеля векселей.
- Денежные средства и эквиваленты: банковские депозиты покрывают текущие операционные потребности, хотя Tether намеренно сводит эту экспозицию к минимуму после прежних трудностей с банками-партнёрами.
- Хранение в Cantor Fitzgerald: значительная часть казначейского портфеля хранится через эту фирму, что концентрирует операционную зависимость от одного института.
- Сравнение с государствами: позиция в 141 млрд долларов превышает вложения в американский долг у большинства отдельных стран, что ставит Tether среди крупнейших мировых кредиторов.
Это создаёт необычную обратную связь между криптовалютным рынком и рынками суверенного долга. Каждый доллар нового выпуска USDT почти напрямую превращается в новый спрос на казначейские облигации, то есть распространение стейблкоинов в развивающихся экономиках теперь ощутимо поддерживает рынок заимствований американского правительства.
7. Резервы золота и биткоина составили 27 млрд долларов
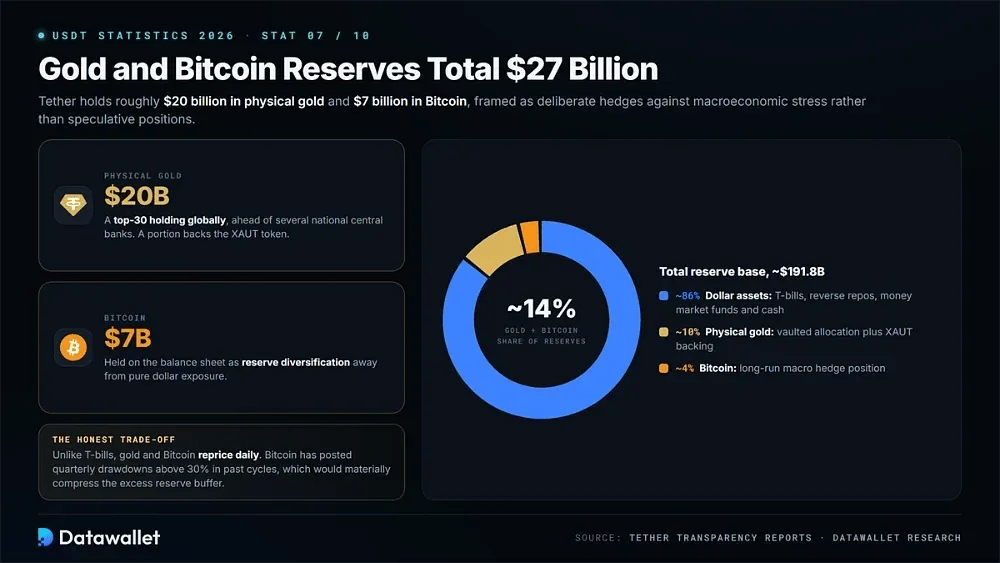
Tether держит около 20 млрд долларов в физическом золоте и 7 млрд долларов в биткоине, что вместе составляет примерно 14 % всей резервной базы. Руководство называет обе позиции осознанной защитой от макроэкономического стресса, а не спекулятивными ставками на будущую цену любого из активов.
Одна только позиция в золоте ставит Tether в число 30 крупнейших держателей в мире, впереди нескольких национальных центральных банков. Часть обеспечивает Tether Gold, токен XAUT, а остальное находится на балансе как диверсификация резервов в сторону от чисто долларового риска.
Компромисс — честный риск волатильности. В отличие от казначейских облигаций, золото и биткоин переоцениваются ежедневно и могут изменить избыточный резерв в любую сторону. В прошлых циклах биткоин фиксировал квартальные просадки более 30 %, что существенно сократило бы буфер при резкой коррекции.
8. Tether обслуживает более 500 млн пользователей
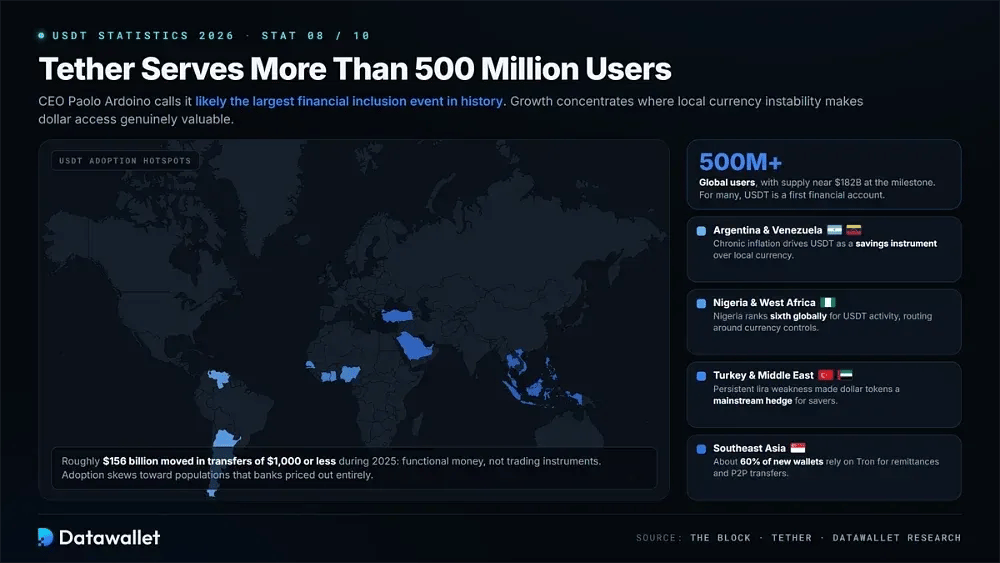
Tether преодолел отметку в 500 млн пользователей по всему миру — по словам CEO Paolo Ardoino, это, вероятно, крупнейшее событие финансовой инклюзии в истории. Рост сосредоточен в странах, где нестабильность местной валюты делает доступ к доллару действительно ценным, а не просто удобным для обычных вкладчиков.
Региональные модели внедрения показывают, откуда на самом деле исходит этот спрос:
- Аргентина и Венесуэла: хроническая инфляция стимулирует использование USDT как инструмента сбережения: жители хранят стейблкоины вместо обесценивающейся местной валюты.
- Нигерия и Западная Африка: Нигерия занимает шестое место в мире по активности USDT, а стейблкоины позволяют обходить валютные ограничения и нехватку долларовой ликвидности.
- Юго-Восточная Азия: примерно 60 % новых региональных кошельков используют Tron для денежных переводов, сбережений и повседневных одноранговых переводов между домохозяйствами.
- Турция и Ближний Восток: устойчивая слабость лиры сделала токены, номинированные в долларах, массовым способом защиты для частных вкладчиков и малого бизнеса.
- Платежи на небольшие суммы: около 156 млрд долларов было переведено в переводах на сумму 1 000 $ или меньше в 2025 году, что говорит о реальном повседневном использовании.
- Ориентация на людей без доступа к банкам: распространение смещено в сторону групп населения, которых традиционные банки полностью вытеснили из-за цены услуг, поэтому USDT становится для многих первым финансовым счётом.
Состав этих пользователей резко отличается от спекулятивной базы крипторынка. Это люди, которые используют долларовые токены как функциональные деньги, а не как торговый инструмент, и именно поэтому спрос в развивающихся странах оказался гораздо устойчивее спекулятивных потоков, связанных с биржами.
9. USDT переместил 13,3 трлн долларов в годовых переводах
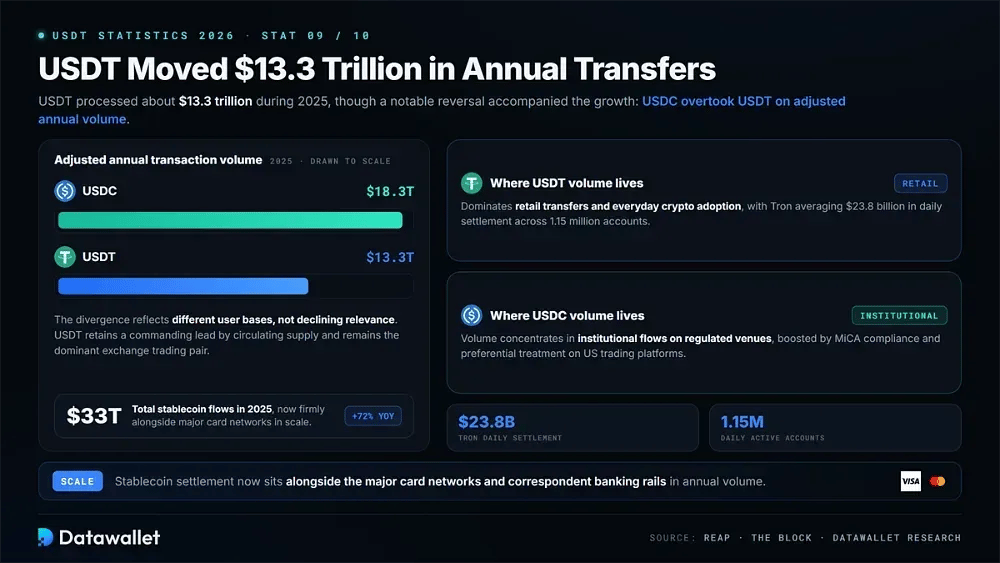
В 2025 году USDT обработал переводы примерно на 13,3 трлн долларов, что составляет часть общего объёма потоков стейблкоинов около 33 трлн долларов, выросшего на 72 % в годовом выражении. По масштабу эти объёмы ставят расчёты в стейблкоинах вровень с крупными карточными сетями и традиционными корреспондентскими банковскими каналами.
В течение года этот рост сопровождался заметным изменением расстановки сил. USDC обогнал USDT по скорректированному годовому объёму транзакций: 18,3 трлн долларов против 13,3 трлн долларов у Tether, хотя USDT сохраняет явное лидерство по объёму в обращении и остаётся безусловно доминирующей торговой парой на биржах.
Расхождение отражает различия в пользовательских базах, а не снижение значимости. Объём USDC сосредоточен в институциональных потоках на регулируемых площадках, тогда как USDT преобладает в розничных переводах и повседневном использовании криптовалют: в среднем в сети Tron ежедневно рассчитывается 23,8 млрд долларов по 1,15 млн аккаунтов.
10. KPMG начала первый полный аудит Tether
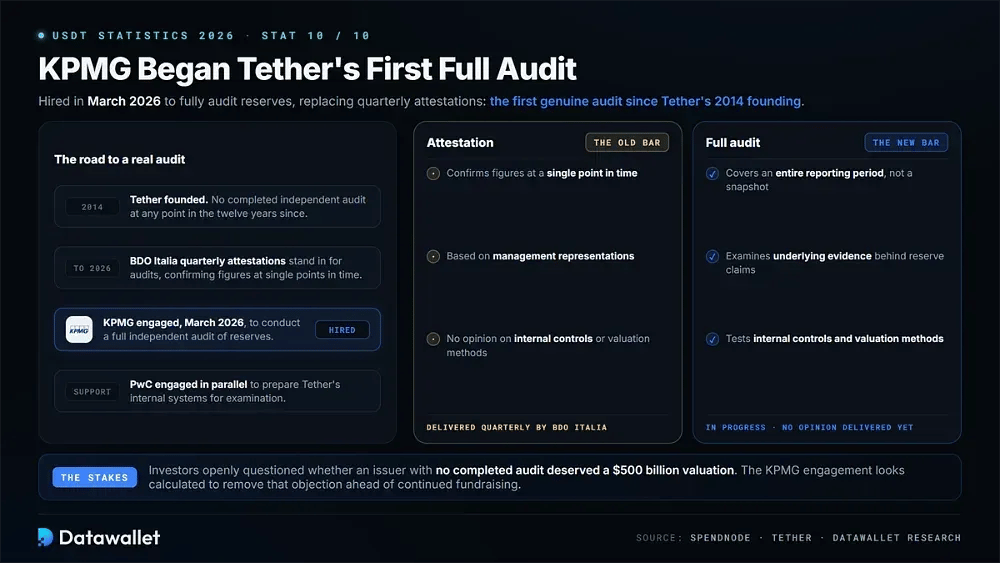
В марте 2026 года Tether привлекла KPMG для проведения полного независимого аудита своих резервов, а PwC была поручена подготовка внутренних систем. Это станет первым настоящим аудитом компании с момента её основания в 2014 году и заменит ежеквартальные заверения, которые публиковала BDO Italia.
Это различие существенное, а не формальное. Аттестация подтверждает показатели на определённый момент времени на основании заявлений руководства, тогда как полный аудит проверяет внутренний контроль, методы оценки и данные, подтверждающие заявления о резервах за весь отчётный период.
Завершение наконец сняло бы критику, которая дольше всего преследует Tether. Инвесторы открыто задавались вопросом, заслуживает ли эмитент стейблкоина без завершённого аудита оценки в 500 млрд долларов, а привлечение KPMG, по-видимому, рассчитано на то, чтобы снять именно это возражение перед продолжением привлечения средств.
Что такое Tether (USDT)?
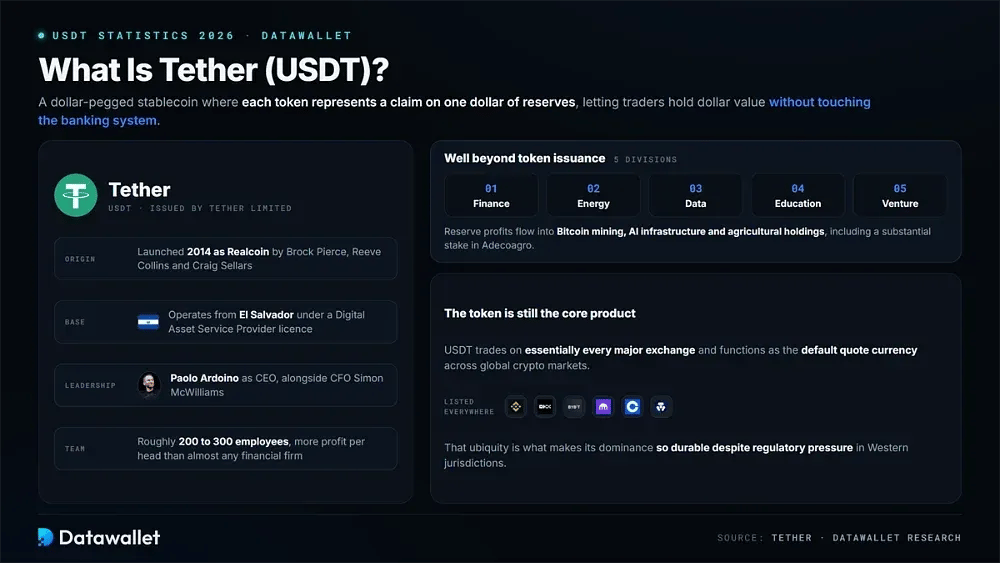
Tether — стейблкоин, привязанный к доллару, выпускаемый Tether Limited; изначально запущен как Realcoin в 2014 году Броком Пирсом, Ривом Коллинзом и Крейгом Селларсом. Каждый токен представляет требование на один доллар резервов, позволяя трейдерам хранить долларовую стоимость, не обращаясь к банковской системе.
Компания работает из Сальвадора по лицензии поставщика услуг цифровых активов, переехав из прежней структуры в British Virgin Islands. Paolo Ardoino занимает пост CEO вместе с финансовым директором Simon McWilliams и руководит примерно 200–300 сотрудниками, которые приносят больше прибыли на человека, чем почти любая финансовая компания в мире.
Функции Tether в последние годы далеко вышли за рамки простого выпуска токенов. Группа теперь включает пять подразделений в сферах финансов, энергетики, данных, образования и венчурных инвестиций и направляет прибыль от резервов в майнинг биткоина, инфраструктуру искусственного интеллекта и сельскохозяйственные активы, включая значительную долю в Adecoagro.
Сам токен остаётся основным продуктом: USDT торгуется практически на каждой крупной бирже и служит котируемой валютой по умолчанию на мировых крипторынках. Именно эта повсеместность делает его доминирование столь устойчивым, несмотря на регуляторное давление в западных юрисдикциях.
Как работает Tether?
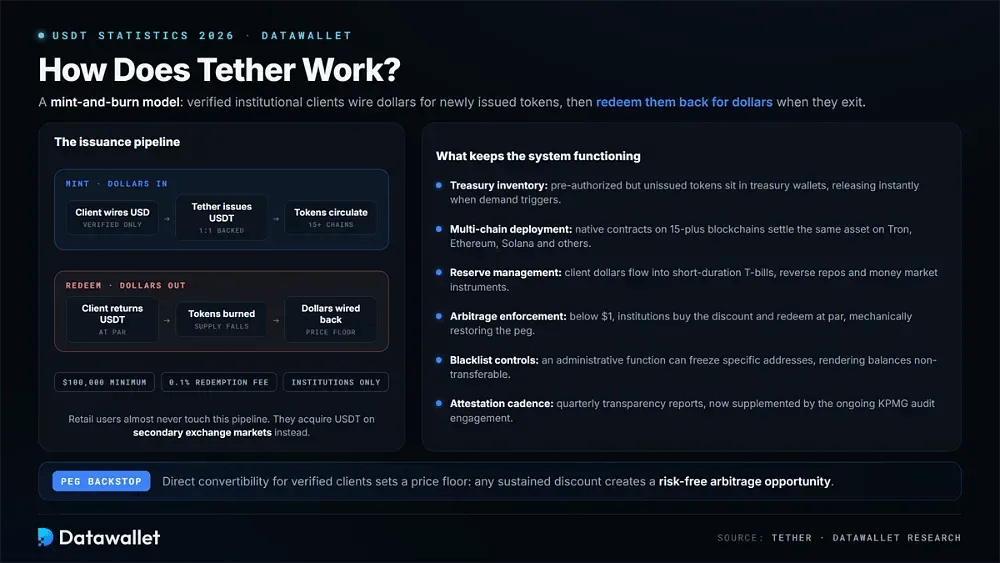
Tether использует модель выпуска и сжигания: проверенные институциональные клиенты переводят доллары и получают вновь выпущенные токены, а при выходе обменивают эти токены обратно на доллары. Розничные пользователи почти никогда не взаимодействуют с этим механизмом напрямую, а приобретают USDT на вторичных рынках бирж.
Механизмы, поддерживающие работу системы, включают:
- Выпуск с разрешением: напрямую создавать или погашать могут только проверенные институциональные клиенты; минимальная сумма составляет 100 000 $, а при крупных объёмах применяется комиссия за погашение 0,1 %.
- Казначейский запас: Заранее разрешённые, но не выпущенные токены хранятся в казначейских кошельках до тех пор, пока спрос не вызовет их выпуск, что позволяет Tether реагировать мгновенно без развёртывания новых контрактов.
- Развёртывание в нескольких сетях: нативные контракты USDT существуют в более чем 15 блокчейнах, поэтому один и тот же актив одновременно рассчитывается в Tron, Эфириум, Solana и других сетях.
- Управление резервами: средства клиентов в долларах размещаются в краткосрочных казначейских векселях, обратном репо и инструментах денежного рынка, которые выбираются с расчётом на ликвидность, а не на максимизацию доходности.
- Арбитражное принуждение: когда USDT торгуется ниже доллара, институциональные участники покупают с дисконтом и погашают по номиналу, механически возвращая привязку стейблкоина к паритету.
- Управление чёрным списком: смарт-контракты включают административную функцию, позволяющую Tether замораживать определённые адреса, из-за чего их балансы по запросу становятся навсегда непереводимыми.
- Периодичность аттестаций: Ежеквартальные отчёты о прозрачности раскрывают состав резервов, а теперь дополняются аудитом KPMG, начатым в 2026 году.
- Защита выкупа: прямая конвертируемость для верифицированных клиентов задаёт минимальный уровень цены, поскольку любой устойчивый дисконт создаёт возможность безрискового арбитража.
Регулируется ли Tether в 2026 году?
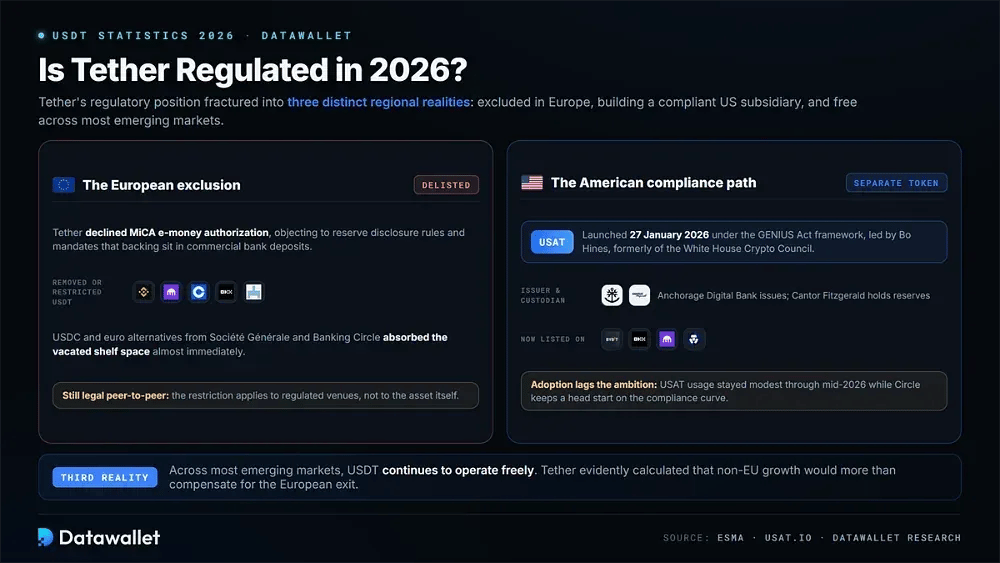
В 2026 году регуляторное положение Tether распалось на три разные региональные реальности: компания одновременно исключена из европейских бирж с лицензией MiCA, создаёт полностью отдельную и соответствующую требованиям дочернюю компанию в США и продолжает свободно работать на большинстве развивающихся рынков мира.
Исключение Европы
Tether отказалась запрашивать разрешение на выпуск токена электронных денег в рамках регулирования MiCA в Европе, публично возразив против требований к раскрытию резервов и правил, по которым значительная часть обеспечения должна храниться на депозитах в коммерческих банках. Этот отказ повлёк немедленные и прямые коммерческие издержки.
Результатом стала волна делистингов: Binance, Kraken, Coinbase, OKX и Bitstamp удалили USDT или ограничили его для европейских пользователей. USDC от Circle и евровые альтернативы от Société Générale и Banking Circle почти сразу заняли освободившееся место по всему блоку.
Доля Tether на европейском рынке резко сократилась как прямое следствие, хотя компания, очевидно, рассчитала, что рост за пределами ЕС с лихвой это компенсирует. Ограничение распространяется на регулируемые площадки, а не на сам актив, поэтому одноранговые переводы USDT остаются полностью законными для частных лиц в Европе.
Путь соответствия требованиям в США
Соединённые Штаты избрали противоположный подход: закон GENIUS создаёт федеральную систему, к которой со временем смогут присоединиться иностранные эмитенты. Tether ответила 27 января 2026 года запуском USAT, отдельного токена, обеспеченного долларом, который выпускается через Anchorage Digital Bank, а Cantor Fitzgerald выступает кастодианом резервов.
Бо Хайнс, ранее исполнительный директор Криптосовета Белого дома, возглавляет американское подразделение. USAT имеет состав резервов и уровень раскрытия информации, которых требует закон, а теперь торгуется на Bybit, OKX, Kraken и Crypto.com, напрямую конкурируя с USDC в регулируемой национальной инфраструктуре.
Внедрение отстаёт от амбиций. Использование USAT оставалось скромным до середины 2026 года, тогда как Circle сохраняет значительное преимущество в соблюдении требований. Прежний USDT сохраняет доступность в США, только если Минфин признает Сальвадор сопоставимой юрисдикцией, чего не произошло, или через путь регистрации по GENIUS Act.
Как Tether зарабатывает деньги?
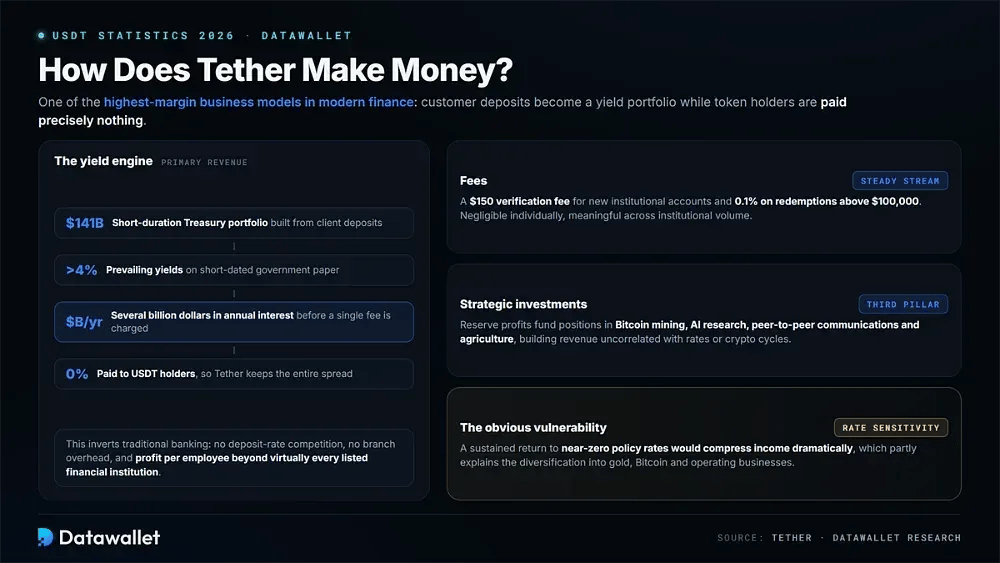
Tether использует одну из самых высокомаржинальных бизнес-моделей в современных финансах: средства клиентов превращаются в крупный портфель, приносящий доходность, а держатели токенов не получают ничего, в отличие от многих платформ, которые сегодня предлагают проценты по стейблкоинам на размещённые остатки.
Процентный доход от резервных активов
Подавляющая часть выручки приходится на проценты от самого портфеля казначейских облигаций. Удержание около 141 млрд долларов в краткосрочных государственных бумагах с доходностью выше 4 % приносит несколько миллиардов долларов годового дохода ещё до того, как с какого-либо пользователя взята хоть одна комиссия.
Эта модель переворачивает экономику традиционного банкинга. Там, где банки конкурируют по ставкам по вкладам и несут расходы на отделения, Tether получает весь спред при штате в несколько сотен человек, что даёт показатели прибыли на сотрудника, превосходящие почти все публичные финансовые институты.
Очевидная уязвимость здесь — чувствительность к ставкам в долгосрочной перспективе. Устойчивый возврат к почти нулевым политическим ставкам резко сократил бы этот доход, что отчасти объясняет диверсификацию в золото, биткоин и операционные бизнесы, а также более широкий тренд токенизации, который сейчас меняет резервные активы.
Комиссии и стратегические инвестиции
Прямые комиссии формируют меньший, но заметно стабильный источник дохода. Tether взимает комиссию за верификацию в размере 150 $ для новых институциональных счетов и применяет комиссию 0,1 % при погашении свыше 100 000 $; по отдельности эти расходы ничтожны, но в совокупности по институциональным объёмам становятся значимыми.
Реинвестирование — третья опора модели. Прибыль из резерва финансирует позиции венчурного подразделения в инфраструктуре майнинга биткоина, исследованиях искусственного интеллекта, одноранговых коммуникациях и сельскохозяйственных активах, намеренно создавая источники дохода, не связанные ни с действующими процентными ставками, ни с циклами крипторынка.
Риски USDT в 2026 году
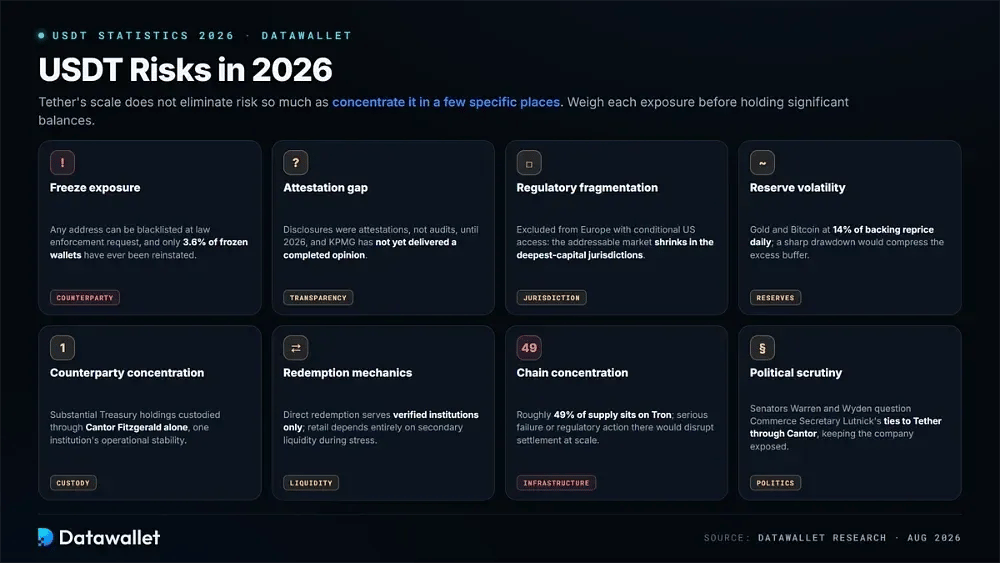
Огромный масштаб Tether не устраняет риск, а скорее концентрирует его в нескольких конкретных местах, и держатели сталкиваются с набором рисков, заметно отличающихся от рисков децентрализованных активов, регулируемых банковских депозитов или альтернативных стейблкоинов, выпускаемых при более строгом регулировании.
Оцените каждый из этих рисков, прежде чем держать значительные остатки USDT:
- Риск заморозки: Tether может занести в чёрный список любой адрес по запросу правоохранительных органов, и лишь 3,6 % замороженных кошельков когда-либо были восстановлены.
- Пробел в подтверждении: раскрытие информации о резервах до 2026 года оставалось подтверждением, а не аудитом, и KPMG пока не представила завершённое заключение.
- Регуляторная фрагментация: исключение из Европы и условный доступ в США означают, что целевой рынок USDT сейчас сокращается именно в юрисдикциях с самым глубоким капиталом.
- Волатильность резервов: золото и биткоин, составляющие 14 % обеспечения, ежедневно переоцениваются, а резкое падение существенно сократит избыточный резервный буфер.
- Концентрация контрагентов: значительные активы казначейства хранятся через Cantor Fitzgerald, что создаёт зависимость от операционной и финансовой устойчивости одного института.
- Механика погашения: прямое погашение доступно только проверенным институциональным клиентам, поэтому розничные держатели в периоды стресса полностью зависят от ликвидности вторичного рынка.
- Концентрация в одной сети: Примерно 49 % предложения приходится на Tron, поэтому серьёзный сбой или регуляторные меры против этой сети нарушили бы огромную часть расчётов.
- Политический контроль: Сенаторы Уоррен и Уайден задали вопросы о связях министра торговли Лутника с Tether через Cantor Fitzgerald, из-за чего компания остаётся в зоне политического внимания.
Выводы
Tether входит во второй половине 2026 года крупнее и прибыльнее, чем когда-либо, но впервые сталкивается с подлинным структурным давлением. Предложение около 185 млрд долларов и 141 млрд долларов в казначейских облигациях подтверждают системную значимость, а снижение доминирования и исключение из Европы показывают, что защитный ров не непроницаем.
Аудит KPMG — самый важный фактор. Чистое заключение сняло бы критику, которая десять лет преследует Tether, и усилило бы аргументы в пользу как институционального внедрения, так и амбициозной оценки компании. Задержка или модифицированное заключение дали бы обратный эффект в особенно неудобный момент.
Для пользователей практический вывод таков: USDT лучше воспринимать как частную инфраструктуру, а не как нейтральный цифровой доллар. Он отлично подходит для большинства задач, но несёт риски заморозки, эмитента и регулирования, которые стоит учесть, прежде чем надолго хранить остатки в любом криптокошельке.
Наша методология
В статье использованы квартальные аттестации, ончейн-трекеры принудительных мер, публикации регуляторов и независимые рыночные данные, чтобы оценить позиции Tether в 2026 году.
- Раскрытие информации эмитентом: заключение BDO за 1 квартал 2026 года и отчёты Tether о прозрачности: состав резервов, избыточный капитал, вложения в казначейские облигации и квартальная прибыль.
- Ончейн-данные: DefiLlama — для оборота, доминирования и распределения по сетям, а также TRONSCAN и Token Terminal — для объёма переводов и активности аккаунтов на уровне сети.
- Отслеживание блокировок: трекер соответствия требованиям Phalcon от BlockSec и собственные объявления Tether о заморозке — для данных о количестве адресов в чёрном списке, замороженных балансах и концентрации по сетям.
- Регуляторные источники: регуляторная рамка MiCA от ESMA, законодательный текст GENIUS Act и правила применения Минфина США для regulирования USDT и USAT в конкретных юрисдикциях.
- Основные источники: Bloomberg, Reuters, CoinDesk, The Block и Financial Times — для принудительных мер, развития привлечения средств и аудита KPMG.
- Оговорка об аттестации: данные о резервах основаны на аттестациях, а не на завершённом аудите, то есть подтверждают остатки на определённый момент без проверки внутреннего контроля.
- Оговорка о срезе данных: предложение, доминирование и замороженные суммы постоянно меняются, поскольку Tether выпускает, погашает и блокирует токены, поэтому цифры отражают период исследования, а не текущие значения.