Топ-10 статистики и трендов внедрения криптовалют
1. Число владельцев криптовалют в мире достигло 774 млн в первом полугодии 1 2026 года
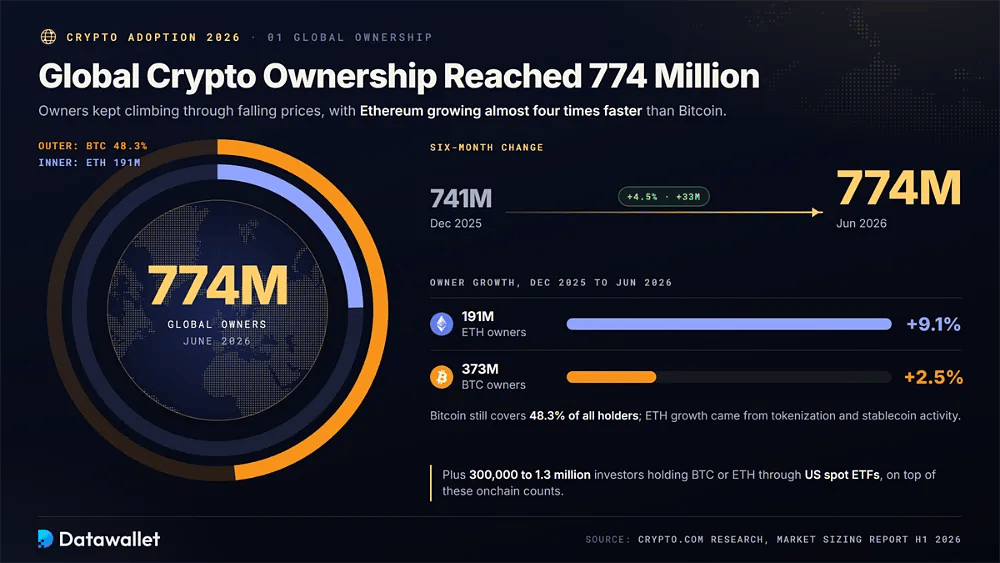
Число владельцев криптовалют продолжало расти, несмотря на падение цен. В отчёте Crypto.com об оценке рынка за первое полугодие 1 2026 года насчитывалось 774 млн владельцев по всему миру в июне 2026 года, что на 4,5 % больше, чем 741 млн в декабре 2025 года. Рост замедлился по сравнению с годами бычьего рынка, но за шесть месяцев пользовательская база всё же пополнилась примерно на 33 млн человек.
Расширение возглавил Эфириум. Число владельцев ETH выросло на 9,1 % до 191 млн благодаря токенизации и активности со стейблкоинами, а число владельцев биткоина выросло на 2,5 % до 373 млн, или 48,3 % всех держателей. В отчёте добавляется, что от 300 000 до 1,3 млн инвесторов держат BTC или ETH через американские спот-ETF сверх этих ончейн-данных.
2. Бразилия возглавила индекс внедрения Chainalysis 2026 года
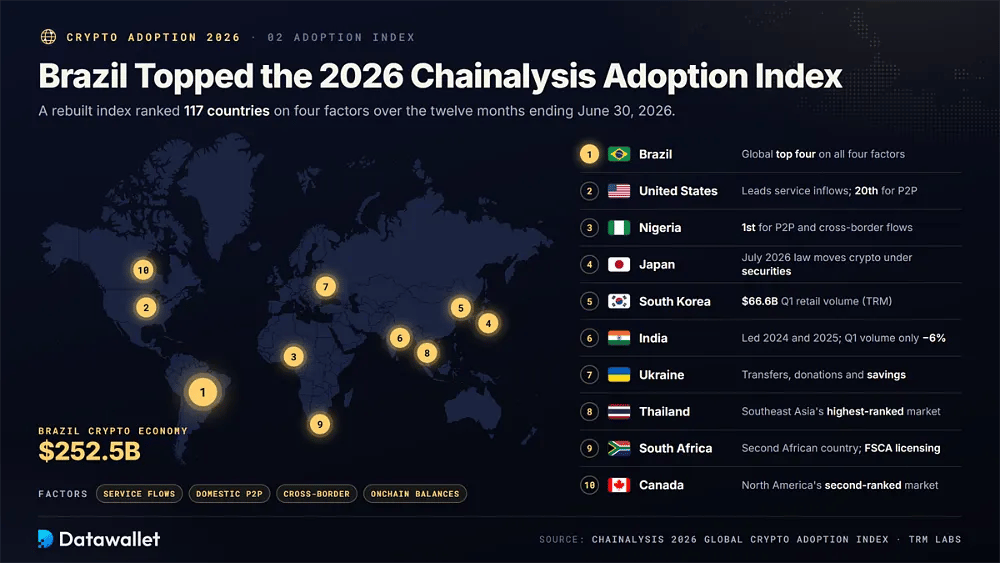
Chainalysis перестроила свой Глобальный индекс внедрения криптовалют 2026 года вокруг четырёх факторов: потоков услуг, внутренней одноранговой активности, трансграничных потоков и ончейн-балансов, и составила рейтинг 117 стран за двенадцать месяцев по 30 июня 2026 года.
Десять ведущих стран по массовому внедрению криптовалют в 2026 году:
- Бразилия: Бразилия заняла первое место с криптоэкономикой в 252,5 млрд долларов, войдя в четвёрку лучших в мире по трансграничным потокам, потокам услуг, одноранговой активности и ончейн-балансам.
- США: США заняли второе место, возглавив мир по общему притоку средств в сервисы и ончейн-балансам, но оказались лишь на 20-м месте по внутренней одноранговой активности и на 11-м по трансграничным потокам.
- Нигерия: Нигерия заняла третье место и вышла на первое в мире как по внутренней одноранговой активности, так и по трансграничным потокам, что отражает активное использование стейблкоинов для сбережений, денежных переводов и повседневного доступа к долларам.
- Япония: Япония заняла четвёртое место благодаря зрелому рынку бирж и закону июля 2026 года, переводящему криптовалюты под правила о ценных бумагах, что открывает путь для ETF и снижения налогов.
- Южная Корея: Южная Корея заняла пятое место, что согласуется с данными TRM Labs, согласно которым розничный объём в первом квартале 2026 года составил 66,6 млрд долларов (1-й квартал), второй по величине показатель в мире после США.
- Индия: Индия опустилась на шестое место после лидерства в рейтингах 2024 и 2025 годов, хотя, по данным TRM, её розничный объём в 1 квартале 2026 года снизился всего на 6 %, что стало самым устойчивым результатом среди крупных рынков.
- Украина: Украина заняла седьмое место, сохранив позицию в десятке лидеров во время спада: криптовалюты по-прежнему поддерживают трансграничные переводы, пожертвования и сбережения, пока дорабатывается национальный закон о виртуальных активах.
- Таиланд: Таиланд занял восьмое место благодаря активной розничной торговле через лицензированные местные биржи и растущему числу пилотных проектов по приёму криптоплатежей от туристов, что делает его самым высокопоставленным рынком Юго-Восточной Азии в индексе.
- Южная Африка: Южная Африка заняла девятое место, став второй африканской страной в десятке лидеров, чему способствуют лицензирование поставщиков криптоактивов со стороны FSCA и растущая экосистема местных бирж.
- Канада: Канада замкнула десятку лидеров благодаря регулируемым торговым платформам, раннему доступу к спот-ETF на криптовалюты и давно сложившейся базе инвесторов, став вторым по рейтингу рынком Северной Америки.
3. Мировая криптоэкономика удержалась на уровне 9,4 трлн долларов несмотря на медвежий рынок
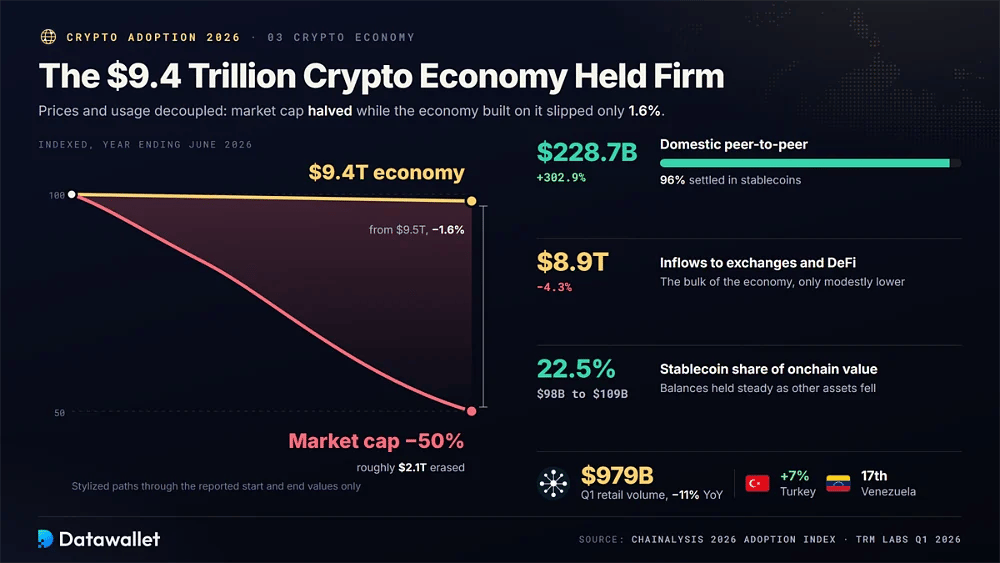
В 2026 году цены и использование разошлись. Chainalysis оценила мировую криптоэкономику, объединяющую приток средств в сервисы, одноранговую активность и трансграничные переводы, в 9,4 трлн долларов за год до июня 2026 года: это лишь на 1,6 % меньше, чем 9,5 трлн долларов, тогда как общая рыночная капитализация упала примерно на 50 %, или около 2,1 трлн долларов.
Стейблкоины во многом объясняют эту устойчивость. Приток на биржи и в DeFi снизился на 4,3 % до 8,9 трлн долларов, однако внутренние одноранговые переводы выросли на 302,9 % до 228,7 млрд долларов, причём 96 % рассчитаны в стейблкоинах. Балансы стейблкоинов держались между 98 млрд долларов и 109 млрд долларов, достигнув 22,5 % измеряемой ончейн-стоимости.
Розничные данные рассказывают похожую историю. TRM Labs зафиксировала 979 млрд долларов мирового розничного объёма криптовалют в 1 квартале 2026 года, что на 11 % меньше, чем годом ранее, причём быстрее всего охладились развитые рынки. Турция выросла на 7 %, а Венесуэла поднялась на 17-е место, что показывает устойчивость вынужденного внедрения там, где давят валютные и капитальные ограничения.
4. Kalshi установила месячный рекорд рынков прогнозов в 60,7 млрд долларов
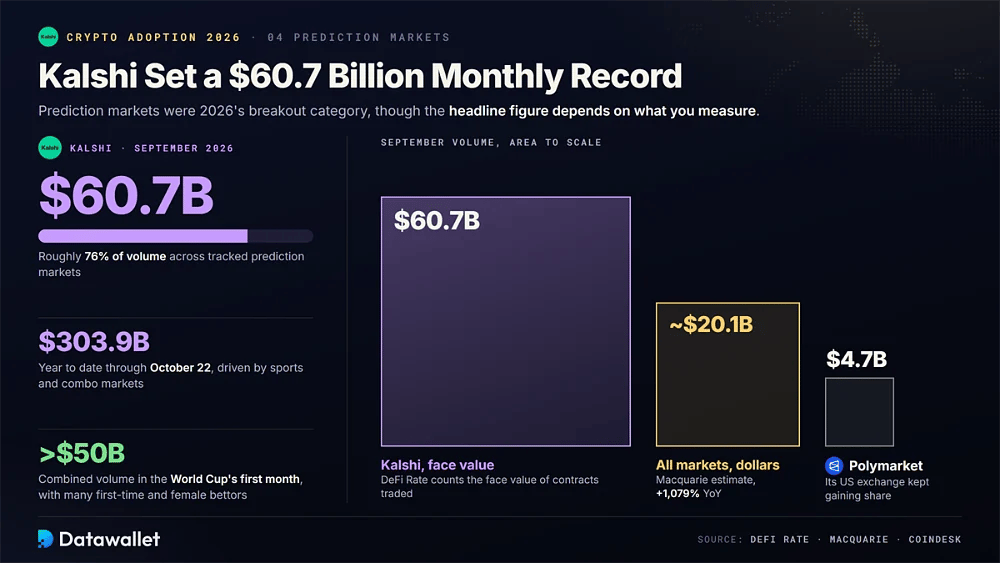
Рынки прогнозов стали прорывной категорией 2026 года, близкой к криптоиндустрии. По данным трекера Kalshi от DeFi Rate, Kalshi в сентябре 2026 года заключила рекордный объём контрактов на 60,7 млрд долларов, что составляет примерно 76 % объёма площадки, а с начала года обработала 303,9 млрд долларов. Большую часть активности обеспечили спортивные и комбинированные рынки.
Здесь важна методология измерения. DeFi Rate считает номинальную стоимость контрактов, тогда как оценка Macquarie в долларах определила общий объём рынков прогнозов в сентябре примерно в 20,1 млрд долларов, что на 1 079 % больше, чем годом ранее. Polymarket зафиксировал в том месяце 4,7 млрд долларов, тогда как его отдельно регулируемая американская биржа неуклонно наращивала долю рынка.
Чемпионат мира ускорил массовое использование. CoinDesk сообщил, что совокупный объём превысил 50 млрд долларов в первый месяц турнира, причём Kalshi привлекла много впервые делающих ставки, в том числе женщин. На нашей странице статистики рынков прогнозов отслеживается, как меняются объёмы, комиссии, число рынков и регулирование в секторе.
5. Токенизированные RWA достигли 39,18 млрд долларов распределённой стоимости
Токенизация — самый понятный мост криптовалют к институциональным финансам, и в 2026 году наблюдался устойчивый рост ончейн-казначейских облигаций, кредитов, золота и акций, даже несмотря на резкое сокращение большинства других криптосекторов вслед за ценами.
Данные рынка RWA на середину октября 2026 года выглядят так:
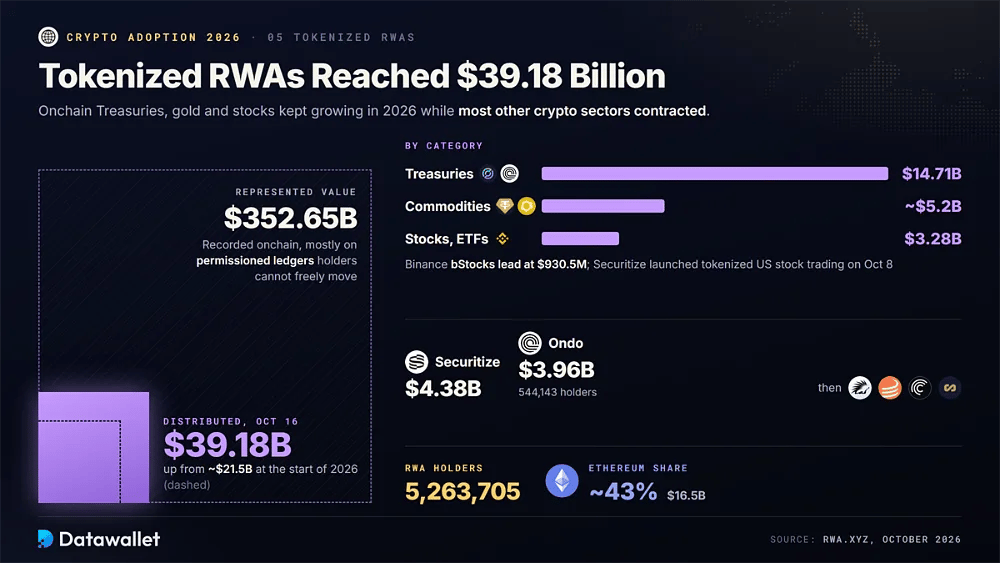
- Распределённая стоимость: RWA.xyz показал 39,18 млрд долларов распределённой стоимости RWA на 16 октября 2026 года без учёта стейблкоинов, тогда как в начале года было около 21,5 млрд долларов.
- Представленная стоимость: Стоимость представленных активов достигла 352,65 млрд долларов; сюда входят активы, учитываемые ончейн, в основном в реестрах с разрешённым доступом, которые обычные инвесторы не могут свободно переводить между своими кошельками с самостоятельным хранением.
- Держатели активов: RWA.xyz насчитал 5 263 705 держателей RWA в середине октября. Это важный сигнал внедрения: токенизированные продукты теперь доступны миллионам кошельков, а не только институциональным столам.
- Казначейские облигации: Токенизированные фонды казначейских облигаций США удерживали 14,71 млрд долларов по состоянию на 19 октября; лидируют продукты с доходностью, такие как USYC от Circle, USDY от Ondo и BUIDL от BlackRock.
- Сырьевые товары: Токенизированные сырьевые товары в конце сентября составляли около 5,2 млрд долларов, где преобладают Tether Gold и Paxos Gold, поскольку инвесторы использовали блокчейны для доступа к токенам, обеспеченным золотом.
- Токенизированные акции: Токенизированные акции и ETF достигли 3,28 млрд долларов распределённой стоимости на 13 октября; лидируют bStocks от Binance с 930,5 млн долларов, а Securitize 8 октября запустила торговлю токенизированными акциями США.
- Ведущие платформы: Securitize (4,38 млрд долларов) и Ondo (3,96 млрд долларов у 544 143 держателей) возглавили платформенные рейтинги RWA.xyz по распределённой стоимости в октябре, за ними следуют Spiko, Maple, Centrifuge и Superstate.
- Доля Эфириум: В Эфириум находилось около 16,5 млрд долларов, или примерно 43 % распределённой стоимости RWA в конце сентября, хотя основную часть прироста 2026 года обеспечили Stellar и BNB Chain.
6. Месячный объём бессрочных контрактов на акции достиг 665 млрд долларов
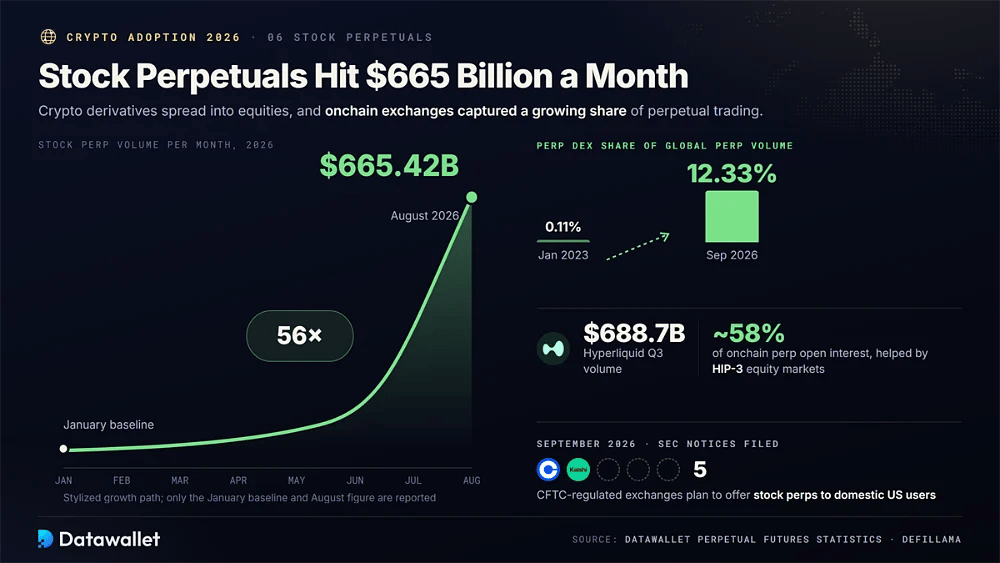
Криптодеривативы вышли на традиционные рынки. Объём торгов бессрочными фьючерсами на акции в августе 2026 года достиг 665,42 млрд долларов, что в 56 раза больше, чем в январе, а пять регулируемых CFTC бирж, включая Coinbase и Kalshi, в сентябре подали уведомления в SEC, чтобы в перспективе предлагать бессрочные контракты на акции пользователям из США.
Ончейн-площадки привлекли значительную часть этого спроса. К сентябрю 2026 года доля DEX с бессрочными контрактами достигла 12,33 % мирового объёма бессрочных контрактов против 0,11 % в январе 2023 года, а Hyperliquid обработала 688,7 млрд долларов в 3 квартале и удерживала около 58 % ончейн-открытого интереса по бессрочным контрактам, отчасти благодаря рынкам акций и сырья HIP-3.
7. Спотовые биткоин-ETF удерживали 106 млрд долларов чистых активов
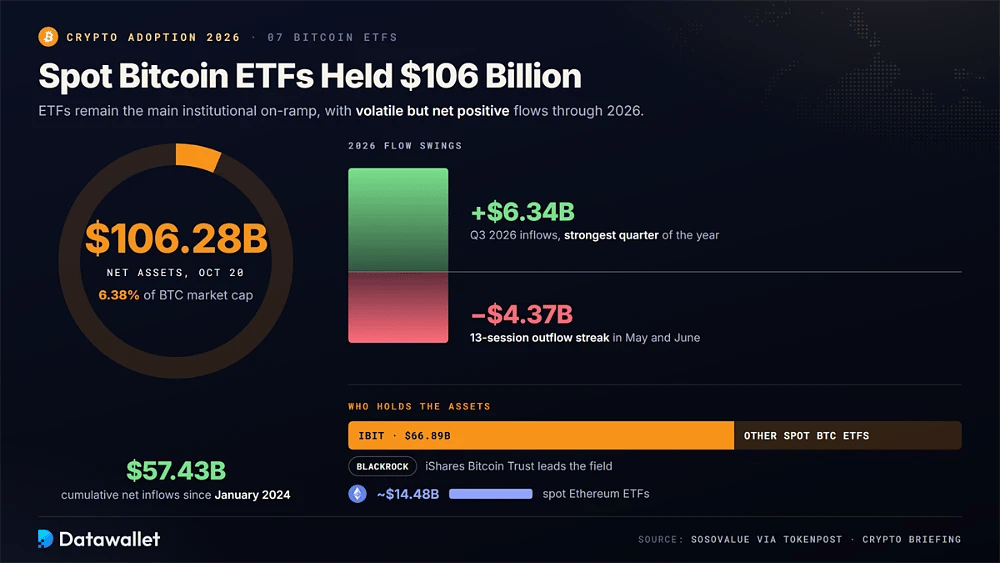
ETF остаются основным институциональным входом. По данным SoSoValue, о которых сообщил TokenPost, американские спотовые биткоин-ETF на 20 октября 2026 года удерживали 106,28 млрд долларов чистых активов, что равно примерно 6,38 % рыночной капитализации биткоина, при совокупном чистом притоке 57,43 млрд долларов с января 2024 года.
Потоки были волатильными, но в целом положительными. В 3 квартале 2026 года приток составил 6,34 млрд долларов, что стало самым сильным кварталом года, после того как серия из 13 сессий оттока в мае и июне стёрла 4,37 млрд долларов. Лидирует IBIT от BlackRock с 66,89 млрд долларов, а спотовые ETF на Эфириум удерживали примерно 14,48 млрд долларов.
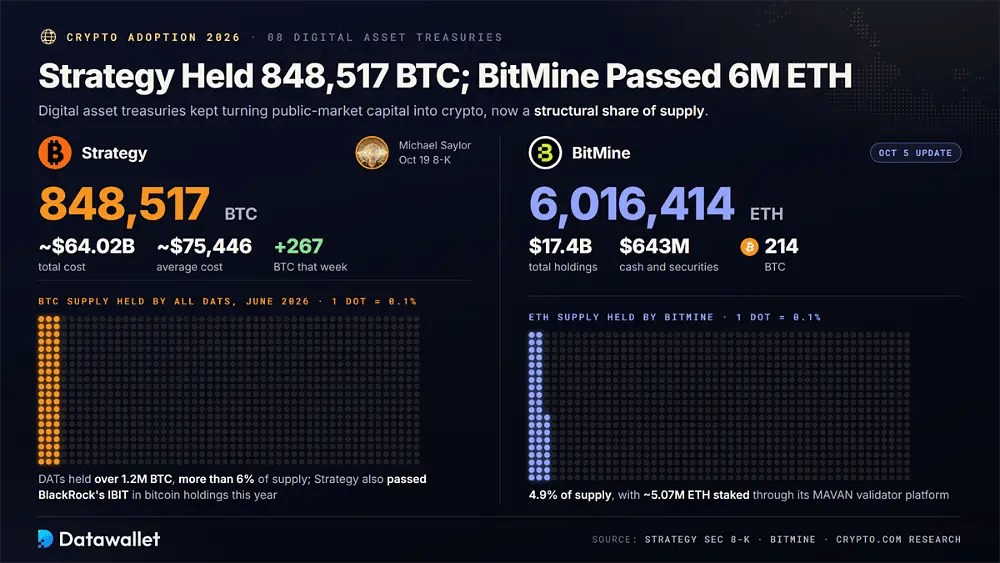
8. Strategy удерживала 848 517 BTC; BitMine превысила 6 млн ETH
Компании с цифровыми активами в казначействе продолжали превращать капитал публичных рынков в криптовалюту. Отчёт Strategy по форме 8-K от 19 октября показал 848 517 BTC, приобретённых примерно за 64,02 млрд долларов, со средней стоимостью около 75 446 $, после того как компания под руководством Michael Saylor купила 267 BTC за ту неделю. Ранее в 2026 году Strategy также превысила IBIT от BlackRock по объёму биткоина.
BitMine возглавила эфириумную версию этой модели. Её обновление от 5 октября показало 6 016 414 ETH, или 4,9 % предложения, плюс 214 BTC и 643 млн долларов в денежных средствах и ценных бумагах, всего 17,4 млрд долларов активов. Примерно 5,07 млн ETH было застейкано (staked) через её платформу валидаторов MAVAN.
Теперь казначейства удерживают структурную долю предложения. По оценке Crypto.com, компании DAT к июню 2026 года владели более чем 1,2 млн BTC, свыше 6 % общего предложения, что делает корпоративные балансы одним из крупнейших косвенных каналов внедрения наряду с ETF. Наш трекер биткоин-казначейств отслеживает крупнейших держателей.
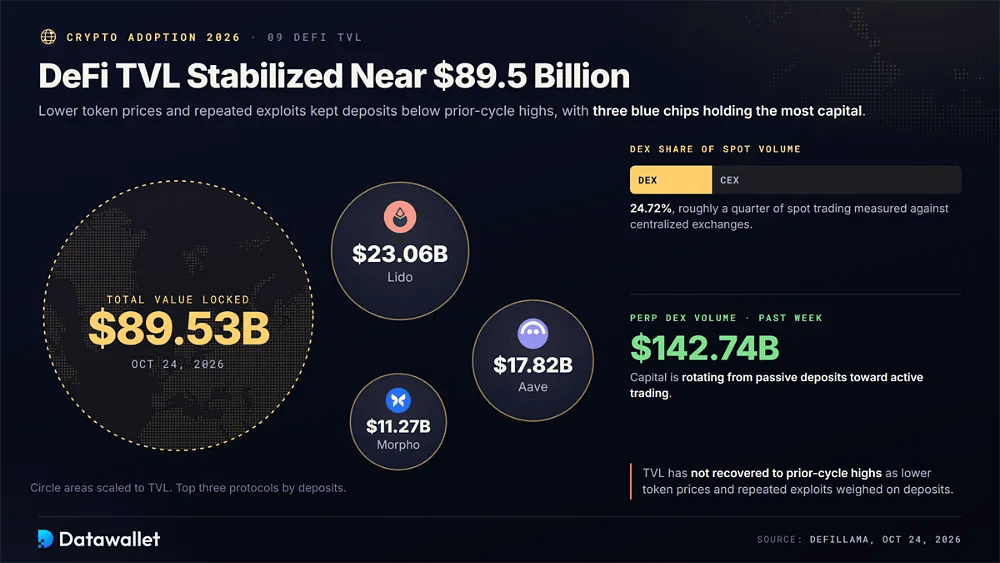
9. TVL DeFi стабилизировался около 89,5 млрд долларов
Ликвидность DeFi не восстановилась до максимумов прошлого цикла. По данным DefiLlama, общая заблокированная стоимость на 28 октября 2026 года составила 89,53 млрд долларов, поскольку более низкие цены токенов и повторяющиеся эксплойты давили на депозиты. Децентрализованные биржи по-прежнему занимали 24,72 %, примерно четверть, объёма спотовой торговли в сравнении с централизованными биржами.
Использование сосредоточено в нескольких крупнейших протоколах. Lido возглавил все протоколы с 23,06 млрд долларов, за ним следуют Aave с 17,82 млрд долларов и Morpho с 11,27 млрд долларов, тогда как DEX с бессрочными контрактами обработали 142,74 млрд долларов за последнюю неделю, что показывает перетекание капитала от пассивных депозитов к активной торговле.
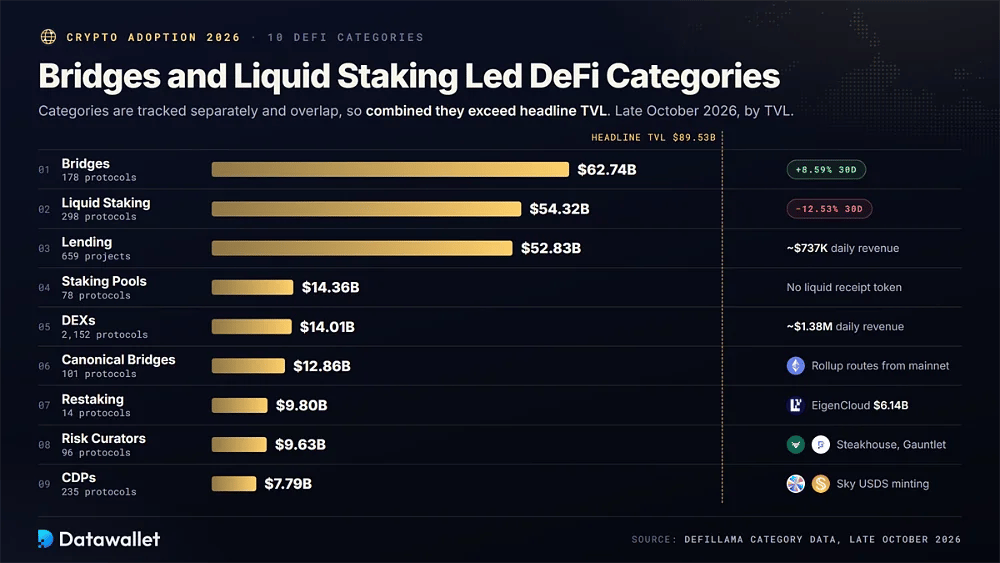
10. Мосты и ликвидный стейкинг возглавили категории DeFi
Использование DeFi шире, чем торговля. Данные DefiLlama по категориям показывают, что крупнейшие пулы капитала находятся в кроссчейн-мостах, ликвидном стейкинге и кредитовании; категории учитываются отдельно, поэтому в сумме они превышают общий показатель TVL.
Крупнейшие секторы DeFi по TVL в конце октября 2026 года:
- Мосты: Криптомосты удерживали 62,74 млрд долларов в 178 протоколах, рост за 30 дней составил 8,59 %, поскольку пользователи продолжали переводить активы между Эфириум, сетями уровня 2 и альтернативными блокчейнами.
- Ликвидный стейкинг: Ликвидный стейкинг занял второе место с 54,32 млрд долларов в 298 протоколах, хотя его стоимость за 30 дней снизилась на 12,53 % из-за ослабления цен ETH и SOL.
- Кредитование: протоколы кредитования удерживали 52,83 млрд долларов в 659 проектах и приносили около 737 000 $ дневной выручки, что подтверждает: заём под залог остаётся одним из самых устойчивых сценариев использования DeFi.
- Пулы стейкинга: пулы стейкинга удерживали 14,36 млрд долларов в 78 протоколах и обслуживали пользователей, которым нужны награды валидатора без получения ликвидного токена-расписки для использования в других частях DeFi.
- DEX: Децентрализованные биржи удерживали 14,01 млрд долларов в 2 152 протоколах, что является наибольшим числом протоколов среди всех категорий, и заработали около 1,38 млн долларов совокупной дневной выручки.
- Канонические мосты: официальные канонические мосты удерживали 12,86 млрд долларов в 101 протоколах, обеспечивая нативные маршруты, которыми роллапы и новые сети переводят активы из основной сети Эфириум.
- Рестейкинг: в 2026 году рестейкинг удерживал 9,80 млрд долларов всего в 14 протоколах, причём только EigenCloud, ранее EigenLayer, удерживал 6,14 млрд долларов, что показывает, насколько концентрированными остаются рынки общей безопасности.
- Кураторы рисков: кураторы рисков управляли 9,63 млрд долларов в 96 протоколах; это новая категория управляющих хранилищами, таких как Steakhouse и Gauntlet, которые распределяют депозиты по рынкам кредитования.
- CDP: протоколы залоговых долговых позиций удерживали 7,79 млрд долларов в 235 протоколах, сохраняя выпуск обеспеченных криптовалютой стейблкоинов, включая USDS от Sky, структурно важным для децентрализованной ончейн-ликвидности в долларах между сетями.
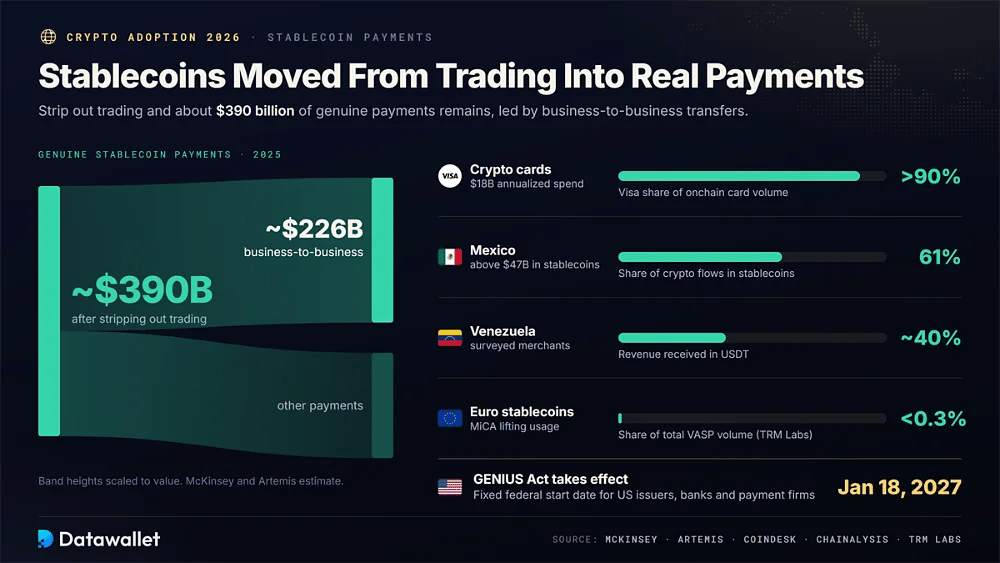
Стейблкоины стали главным платёжным каналом криптовалют в 2026 году
В 2026 году стейблкоины стали самым практичным каналом внедрения криптовалют: они обслуживали сбережения, денежные переводы и расчёты бизнеса через границы, пока волатильные токены дешевели, а платёжные компании всё чаще встраивали каналы USDT и USDC в массовые продукты.
Ключевые данные о стейблкоинах и платёжном внедрении в 2026 году:
- Размер рынка: по данным DefiLlama, совокупная рыночная капитализация стейблкоинов на 28 октября 2026 года составила 300,54 млрд долларов, что ниже рекорда в 322,4 млрд долларов, установленного 17 мая, но рынок оказался устойчивым во время спада.
- Концентрация эмитентов: USDT от Tether удерживал 182,45 млрд долларов, или 60,71 % доминирования, а USDC от Circle — 71,84 млрд долларов; предложение каждого другого долларового стейблкоина в обращении осталось ниже 10 млрд долларов.
- Трансграничные потоки: Chainalysis обнаружила, что трансграничные переводы стейблкоинов выросли на 77,5 % до 220,3 млрд долларов, а средний платёж составил около 3 000 $, что соответствует платежам поставщикам, денежным переводам и сбережениям домохозяйств.
- Новые коридоры: Chainalysis отследила 4 708 новых трансграничных коридоров в 2026 году, по которым в совокупности прошло 2,64 млрд долларов, что показывает, как стейблкоины достигают экономик «длинного хвоста», которые традиционные банковские каналы вытеснили из-за цены.
- Сдвиг в 2 Chainalysis обнаружила, что внутренняя одноранговая активность по всем криптоактивам снизилась на 19,7 %, но доля стейблкоинов выросла на 377,7 %, что показывает, как пользователи меняют волатильные токены на цифровые доллары.
- Реальные платежи: McKinsey и Artemis оценили реальные платежи в стейблкоинах примерно в 390 млрд долларов в 2025 году, исключив торговлю, при этом переводы между компаниями составили около 226 млрд долларов.
- Траты по картам: расходы по криптокартам достигли годового темпа в 18 млрд долларов, согласно материалу CoinDesk об исследовании Artemis, при этом Visa занимает более 90 % ончейн-объёма по картам.
- Латинская Америка: в Мексике 61 % криптопотоков шло через стейблкоины, что превышает 47 млрд долларов, а опрошенные венесуэльские торговцы сообщили, что получают около 40 % выручки в USDT, по данным Chainalysis.
- Евро-стейблкоины: TRM Labs обнаружила, что на евро-стейблкоины по-прежнему приходится менее 0,3 % общего объёма VASP, но ясность, связанная с MiCA, постепенно повышает институциональное и розничное использование в Европе.
- Правила США: нормы GENIUS Act о стейблкоинах должны вступить в силу 18 января 2027 года, что даёт американским эмитентам, банкам и платёжным компаниям чёткую федеральную дату начала соблюдения требований.
Кто владеет криптовалютой в 2026 году: демография и благосостояние
Оценки доли владельцев сильно различаются, потому что в опросах задают разные вопросы: от текущих активов до использования когда-либо. Сопоставление нескольких источников даёт более ясную картину того, кто владеет криптовалютой, сколько им лет и насколько сконцентрировано криптобогатство.
Владение в США по возрасту, доходу и опросу
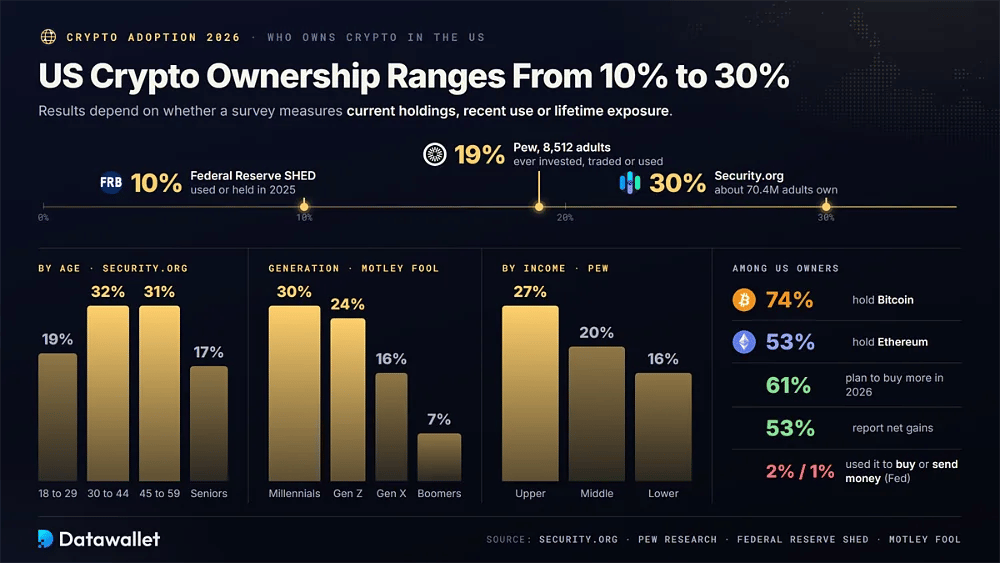
В США есть наиболее богатые данные опросов о владельцах криптовалют, но результаты варьируются от 10–30 % взрослых в зависимости от того, измеряют ли исследователи текущее владение, недавнее использование или опыт за всю жизнь.
Наиболее цитируемые данные о владении в США в 2026 году:
- Общий уровень владения: по оценке отчёта Security.org за 2026 год, 30 % взрослых американцев, около 70,4 млн человек, владеют криптовалютой, что выше 27 % в 2024 году и соответствует уровню 2023 года.
- Пик по возрасту: владение достигает пика в 32 % среди взрослых от 30 до 44 лет и 31 % в возрасте от 45 до 59, против 19 % среди людей от 18 до 29 лет и 17 % среди пожилых.
- Поколения: опрос Motley Fool 2026 года показал, что криптовалютой, в том числе через ETF, владеют 30 % миллениалов и 24 % поколения Z, по сравнению с 16 % поколения X и 7 % бумеров.
- Использование за всю жизнь: опрос Pew Research Center в январе 2026 года среди 8 512 взрослых показал, что 19 % когда-либо инвестировали в криптовалюту, торговали ею или использовали её, — более консервативный репрезентативный для страны ориентир.
- Использование для платежей: опрос SHED Федеральной резервной системы показал, что в 2025 году криптовалюту использовали или держали 10 % взрослых, но лишь 2 % покупали с её помощью что-либо, а 1 % отправляли деньги.
- Разрыв по доходу: Pew обнаружил, что криптовалютой пользовались 27 % взрослых с высоким доходом, по сравнению с 20 % со средним и 16 % с низким доходом, так что доступ по-прежнему смещён в сторону более обеспеченных домохозяйств.
- Удерживаемые монеты: среди американских владельцев 74 % держат биткоин и 53 % держат Эфириум — единственные два актива, которыми владеет большинство, согласно выборке Security.org 2026 года из 992 человек.
- Настроения: Security.org обнаружила, что 61 % владельцев планируют купить больше в 2026 году, а 53 % сообщают о чистой прибыли, тогда как не владеющие называют нестабильную стоимость, отсутствие защиты и риски взлома.
Криптобогатство остаётся сильно сконцентрированным
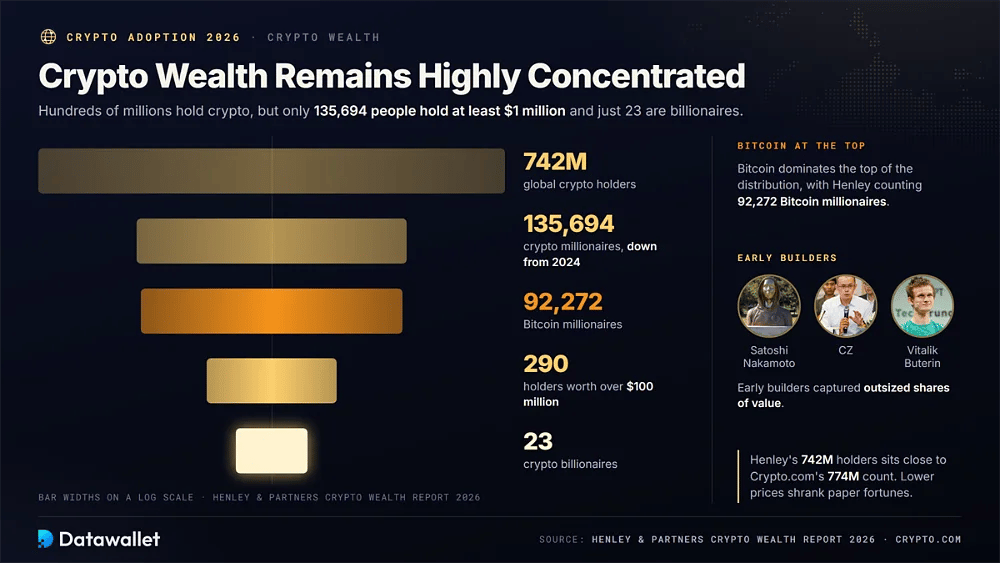
Широкое владение не означает равномерного распределения богатства. Согласно отчёту Henley & Partners 2026 Crypto Wealth Report, в мире около 742 млн держателей, что близко к данным Crypto.com, но лишь 135 694 человек владеют криптовалютой как минимум на 1 млн долларов, что меньше, чем в 2024 году, так как снижение цен уменьшило бумажные состояния.
Биткоин доминирует в верхней части распределения. Henley насчитала 92 272 биткоин-миллионеров, 290 держателей с состоянием более 100 млн долларов и 23 криптомиллиардеров. Для контекста об individual состояниях наши профили Satoshi Nakamoto, CZ и Vitalik Buterin показывают, как ранние разработчики получили непропорционально большие доли стоимости.
Краткая история криптовалюты
Путь криптовалюты от эксперимента шифропанков с платежами до многотриллионного рынка прошёл через повторяющиеся подъёмы, крахи и переосмысления; каждый цикл добавлял новую инфраструктуру: от бирж и смарт-контрактов до стейблкоинов, ETF, токенизированных активов и рынков прогнозов.
1. Биткоин доказал возможность цифровой редкости в 2008–2014 годах
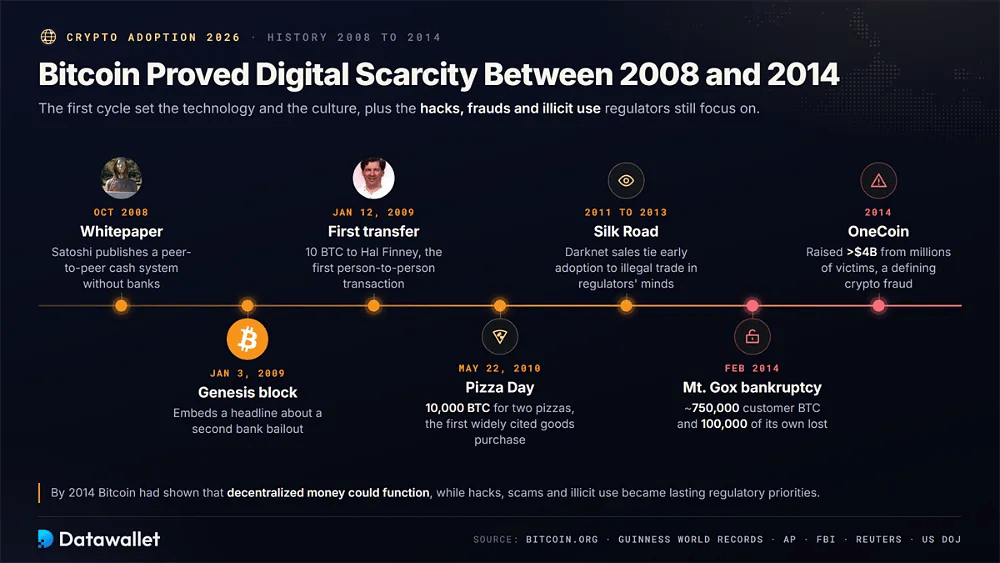
Первая глава биткоина заложила технологию, культуру и повторяющиеся риски криптовалюты: публичный реестр и псевдонимные платежи сочетались с торговлей в даркнете, уязвимыми кастодианами и первыми крупными инвестиционными мошенничествами.
Ключевые события первого рыночного цикла биткоина:
- Вайтпейпер: в октябре 2008 года Satoshi Nakamoto опубликовал Bitcoin: A Peer-to-Peer Electronic Cash System, описав, как незнакомые люди могут обмениваться стоимостью в интернете, не полагаясь на банки или платёжные процессоры.
- Генезис-блок: генезис-блок биткоина был намайнен 3 января 2009 года; в него встроен заголовок газеты о рассматриваемом канцлером Великобритании втором спасении банков.
- Первый перевод: 12 января 2009 года Satoshi отправил 10 BTC криптографу Hal Finney; Guinness World Records признаёт этот перевод первой транзакцией биткоина между людьми.
- День пиццы: 22 мая 2010 года программист Laszlo Hanyecz потратил 10 000 BTC на две пиццы — первую широко известную покупку физических товаров за биткоин, которую теперь отмечают ежегодно.
- Silk Road: в 2011–2013 годах торговая площадка Silk Road Ross Ulbricht использовала биткоин для продаж в даркнете, и регуляторы связали раннее распространение биткоина с устойчивостью к цензуре и незаконной торговлей.
- Mt. Gox: в феврале 2014 года некогда доминировавшая биржа Mt. Gox подала заявление о банкротстве, потеряв около 750 000 биткоинов клиентов и 100 000 собственных, что подорвало раннее доверие к кастодианам.
- OneCoin: запущенная в 2014 году болгарским основателем Ruja Ignatova, OneCoin привлекла более 4 млрд долларов от миллионов жертв и стала показательным примером инвестиционного мошенничества под видом криптовалюты.
Вывод: к 2014 году биткоин показал, что децентрализованные деньги могут работать, а взломы, мошенничество и незаконное использование стали постоянными приоритетами регуляторов.
2. Эфириум открыл эру смарт-контрактов после 2015 года
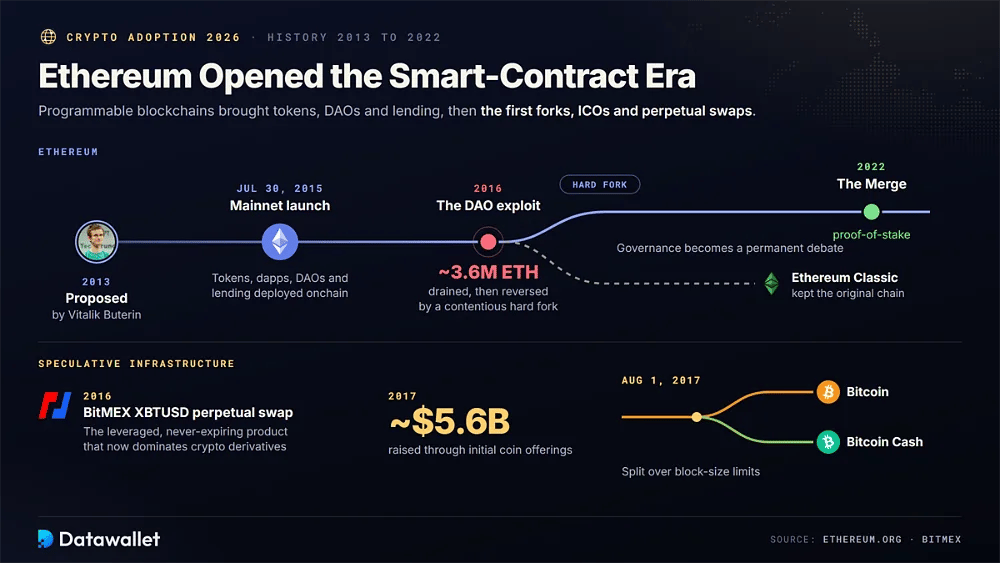
Эфириум превратил блокчейны в программируемые платформы. Предложенный Vitalik Buterin в 2013 году и запущенный 30 июля 2015 года, он позволил разработчикам напрямую в ончейне развёртывать токены, децентрализованные приложения, DAO и рынки кредитования, создав основу, на которой по-прежнему работает большая часть современной активности в DeFi и токенизации.
Первый кризис наступил в 2016 году, когда эксплойт вывел из The DAO около 3,6 млн ETH. Сообщество ответило спорным хард-форком, который обратил кражу вспять, расколол цепочку на Эфириум и Ethereum Classic и сделал управление постоянной темой споров в блокчейне; позднее, с Merge 2022 года, появился proof-of-stake.
Спекулятивная инфраструктура появилась быстро. Первичные размещения монет в 2017 году привлекли около 5,6 млрд долларов, Bitcoin Cash откололся от биткоина 1 августа того же года из-за ограничений размера блока, а бессрочный обмен XBTUSD на BitMEX в 2016 году представил кредитный продукт без срока истечения, который сегодня доминирует в объёме торгов мировыми криптодеривативами.
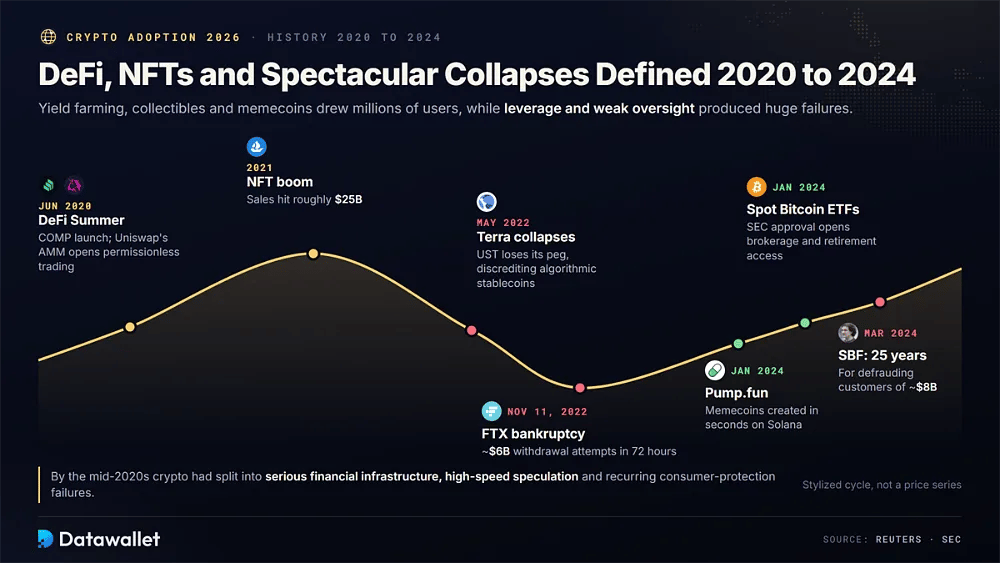
3. DeFi, NFTs и громкие крахи определили период с 2020 по 2024 год
В начале 2020-х годов криптовалюты превратились в массовое явление потребительской торговли: доходность от yield farming, цифровые коллекционные предметы и мемкоины привлекли миллионы новых пользователей, а кредитное плечо и слабый надзор привели к одним из крупнейших провалов в истории финансов.
Ключевые события периода подъёма и спада:
- DeFi Summer: запуск токена COMP протокола Compound в июне 2020 года положил начало DeFi Summer, а дизайн автоматического маркет-мейкера Uniswap сделал торговлю токенами без разрешений доступной каждому, у кого есть кошелёк.
- Бум NFT: продажи NFT достигли примерно 25 млрд долларов в 2021 году, превратив цифровое искусство, коллекции аватаров и игровые предметы в одну из крупнейших массовых потребительских историй криптоотрасли.
- Terra: в мае 2022 года TerraUSD потерял привязку к доллару, а связанный с ним токен Luna обрушился, уничтожив десятки миллиардов и подорвав доверие к алгоритмическим стейблкоинам во всей отрасли.
- FTX: FTX подала заявление о банкротстве 11 ноября 2022 года после того, как клиенты попытались вывести около 6 млрд долларов за 72 часа, что выявило смешение средств и слабый контроль рисков.
- Приговор SBF: основатель Sam Bankman-Fried в марте 2024 года получил 25 лет тюрьмы за мошенничество в отношении клиентов FTX примерно на 8 млрд долларов, одно из крупнейших финансовых мошенничеств в истории.
- Pump.fun: запущенный в январе 2024 года Pump.fun позволил любому создать мемкоин на Solana за считаные секунды, что подпитало волну розничных спекуляций и привело к появлению миллионов недолговечных токенов в 2024 и 2025 годах.
- Спот-ETF: в январе 2024 года SEC одобрила американские спот-ETPs на биткоин, дав брокерским и пенсионным счетам регулируемый доступ к активу и привлекнув десятки миллиардов притока средств за два года.
Вывод: к середине 2020-х годов криптоотрасль разделилась на серьёзную финансовую инфраструктуру, высокоскоростные спекуляции и повторяющиеся сбои в защите потребителей.
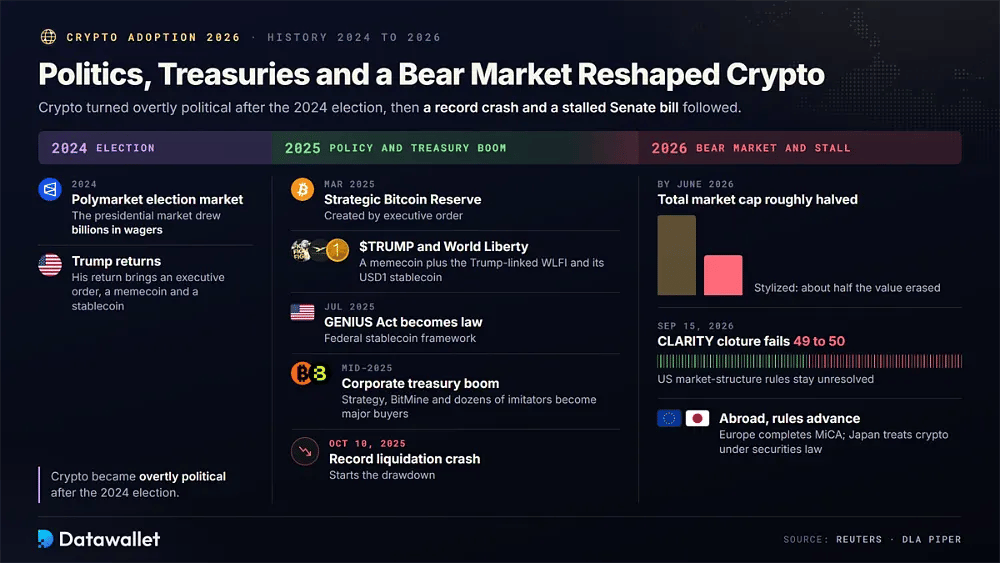
4. Политика, казначейства и медвежий рынок изменили криптоотрасль к 2026 году
После выборов 2024 года криптоотрасль стала открыто политической. Рынок президентских выборов на Polymarket привлёк миллиарды ставок, а возвращение Дональда Трампа принесло указ марта 2025 года о создании Стратегического биткоин-резерва, мемкоин $TRUMP и связанную с Трампом компанию World Liberty Financial с её стейблкоином за 1 $.
Закон GENIUS вступил в силу в июле 2025 года, а бум корпоративных казначейств в середине 2025 года сделал Strategy, BitMine и десятки подражателей крупными покупателями. Затем обвал 10 октября 2025 года вызвал рекордные ликвидации и начал просадку, которая к июню 2026 года примерно вдвое сократила совокупную рыночную капитализацию криптовалют.
В 2026 году политический импульс в Вашингтоне иссяк. Голосование о прекращении прений по закону CLARITY Act в Сенате провалилось со счётом 49 к 50 15 сентября 2026 года, и правила структуры рынка США остались неурегулированными, тогда как Европа завершила внедрение MiCA, а Япония приняла закон, относящий криптовалюты к регулируемым финансовым инструментам по законодательству о ценных бумагах.
Как регулируются криптовалюты в мире?
Правила для криптовалют в 2026 году остаются фрагментированными между ведомствами по ценным бумагам, товарам, противодействию отмыванию денег и налогам. В Европе теперь действует единый режим лицензирования, в США по-прежнему нет закона о структуре рынка, а налоговые последствия сильно зависят от резидентства, срока владения и вида операций.
США
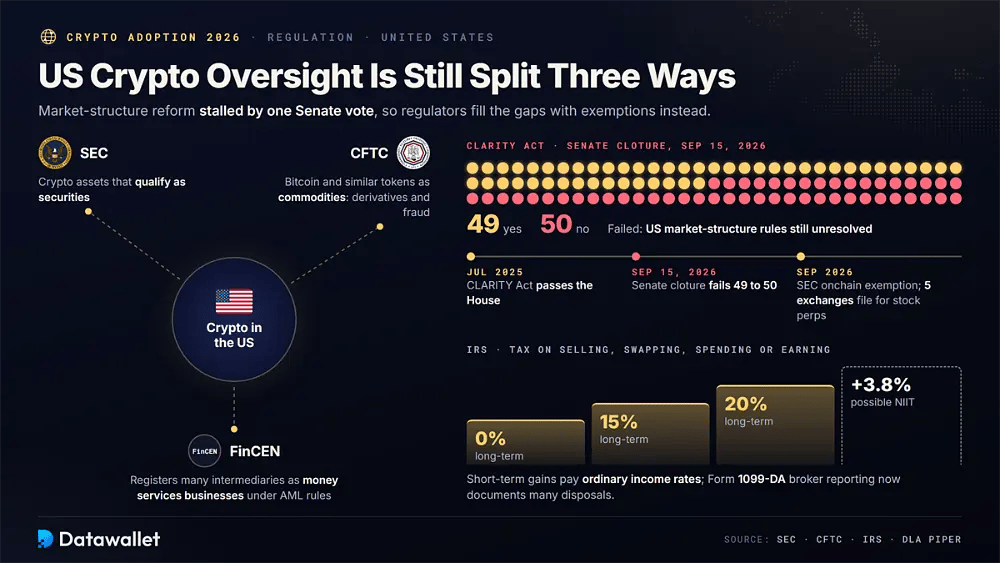
В США надзор по-прежнему распределён между несколькими пересекающимися ведомствами. SEC отвечает за криптоактивы, которые считаются ценными бумагами, CFTC рассматривает биткоин и подобные токены как товары в части деривативов и борьбы с мошенничеством, а FinCEN регистрирует многих посредников как предприятия денежных услуг по федеральным правилам противодействия отмыванию денег.
Комплексная реформа застопорилась в 2026 году. Палата представителей приняла CLARITY Act в июле 2025 года, но голосование о прекращении прений в Сенате провалилось со счётом 49 к 50 15 сентября 2026 года. Регуляторы вместо этого заполняют пробелы: SEC в сентябре ввела условное освобождение для ончейн-рынков ценных бумаг, а пять регулируемых CFTC бирж подали в SEC уведомления о листинге акционных бессрочных контрактов.
IRS облагает налогом криптовалюту, когда пользователи продают, обменивают, тратят или зарабатывают её. Краткосрочная прибыль облагается по обычным ставкам подоходного налога, а долгосрочная попадает в категории 0 %, 15 % или 20 %, плюс возможный налог на чистый инвестиционный доход 3,8 %. Расширенная отчётность брокеров по форме 1099-DA теперь фиксирует многие отчуждения.
Великобритания
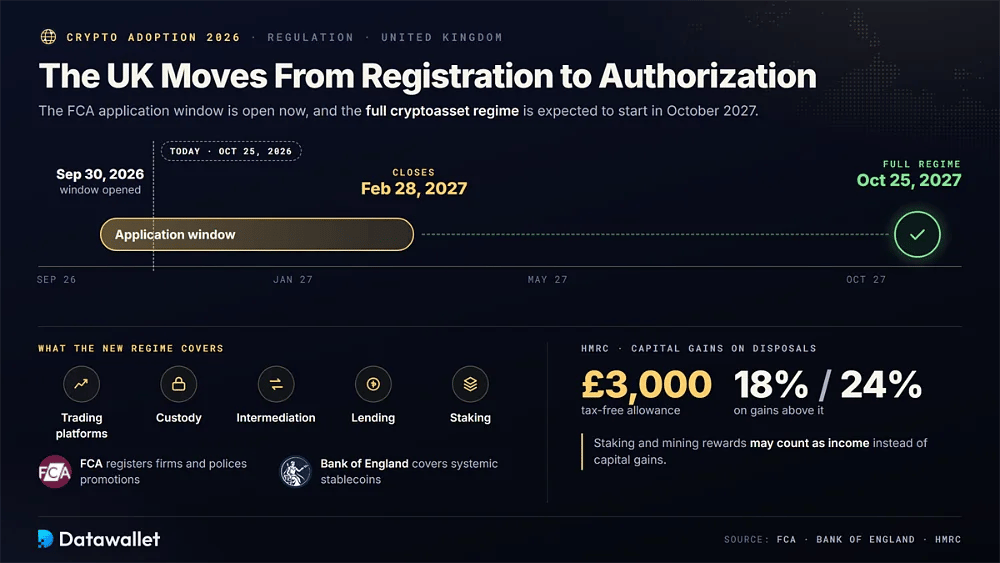
Великобритания переходит от регистрации в сфере противодействия отмыванию денег к полноценному разрешению. FCA сейчас регистрирует криптофирмы и контролирует финансовую рекламу, а Банк Англии занимается системно значимыми стейблкоинами. Период подачи заявок в рамках нового режима для криптоактивов продлится с 30 сентября 2026 года по 28 февраля 2027 года.
Полный режим вступил в силу 25 октября 2027 года и охватывает торговые платформы, хранение, посредничество, кредитование и стейкинг. Что касается налогов, HMRC рассматривает большинство отчуждений как события с приростом капитала и облагает прибыль сверх необлагаемого порога 3 000 £ по ставке 18 % или 24 %, а вознаграждения за стейкинг и майнинг могут считаться доходом.
Европейский союз
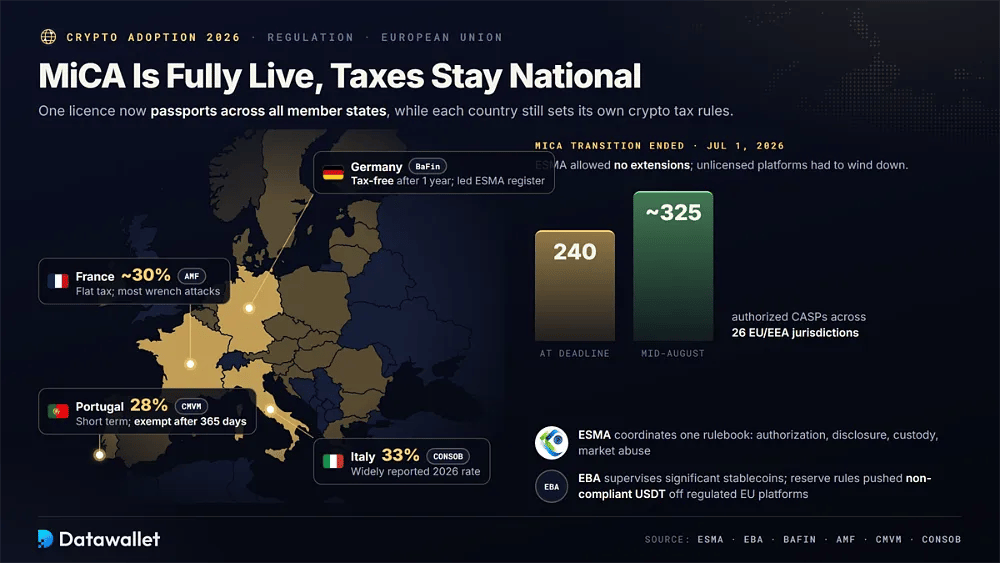
ЕС сейчас применяет самый полный в мире региональный свод правил для криптовалют. Переходный период MiCA закончился 1 июля 2026 года, поэтому провайдеры без лицензии должны прекратить обслуживать клиентов из ЕС, хотя налогообложение остаётся национальным вопросом.
Важные регуляторные и налоговые моменты в ЕС в 2026 году:
- MiCA: ESMA координирует единый свод правил ЕС для эмитентов криптоактивов и поставщиков услуг с требованиями к разрешению, раскрытию информации, хранению и предотвращению манипулирования рынком, действующими во всех государствах-членах по принципу паспорта.
- Конец переходного периода: ESMA подтвердила отсутствие продлений после 1 июля 2026 года и потребовала от платформ без разрешения выполнить планы упорядоченного прекращения деятельности, завершив годы разрозненных национальных льготных механизмов.
- Лицензирование: около 240 CASP имели разрешение к крайнему сроку, а к середине августа их число выросло примерно до 325 в 26 юрисдикциях ЕС/ЕЭЗ; проверенные платформы смотрите в нашем руководстве по биржам с лицензией MiCA.
- Стейблкоины: EBA надзирает за значимыми токенами электронных денег и токенами, привязанными к активам, а правила MiCA о резервах вытеснили USDT, не соответствующий требованиям, с регулируемых площадок ЕС, тогда как стейблкоины в евро постепенно набирали популярность.
- Германия: BaFin надзирает за криптоуслугами, и Германия возглавила реестр ESMA по числу разрешений. Частная прибыль от криптовалют, как правило, не облагается налогом через год владения, а краткосрочная облагается подоходным налогом.
- Франция: AMF надзирает за поставщиками криптоуслуг, а разовая прибыль облагается единым налогом примерно в 30 %, при этом к середине 2026 года во Франции зафиксировано больше всего «разводных» нападений на держателей.
- Португалия: CMVM выдаёт разрешение поставщикам MiCA, при этом активы, удерживаемые дольше 365 дней, как правило, не облагаются налогом, а краткосрочная прибыль физических лиц облагается по ставке 28 %.
- Италия: CONSOB и Банк Италии выдают разрешение поставщикам услуг MiCA, а налог на прирост капитала от криптовалют в Италии в 2026 году, по распространённым сообщениям, составляет 33 %, с отдельным режимом для токенов электронных денег.
Азия
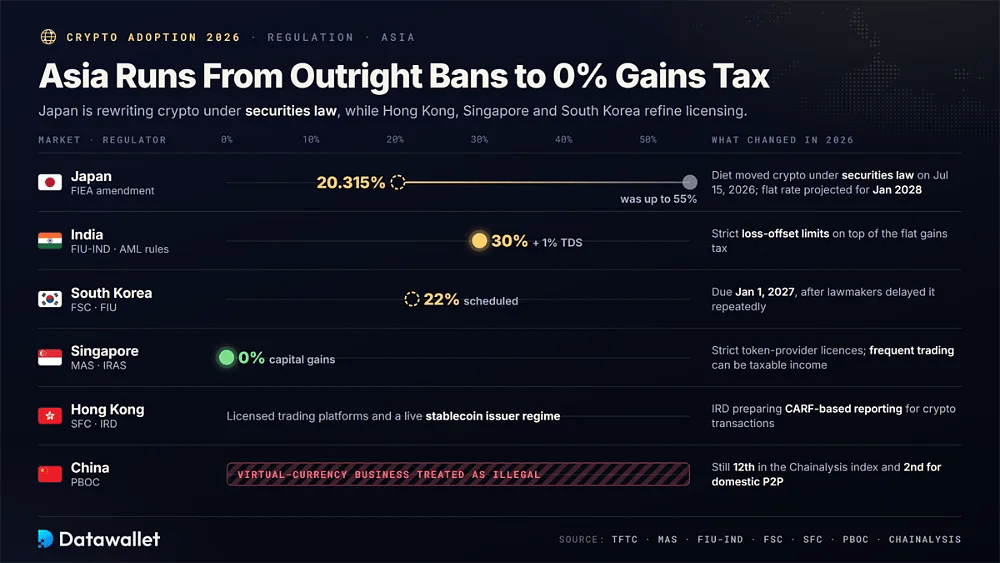
В Азии есть и прямые запреты, и лицензируемые финансовые центры, и рынки, переписывающие свои криптозаконы. В 2026 году Япония переклассифицировала криптовалюты в рамках законодательства о ценных бумагах, а Гонконг, Сингапур и Южная Корея уточнили правила лицензирования и регулирования стейблкоинов.
Основные регуляторные и налоговые подходы в Азии в 2026 году:
- Япония: парламент Японии 15 июля 2026 года одобрил поправку к FIEA, переводящую криптовалюты под закон о ценных бумагах; единый налог 20,315 % вместо ставок до 55 % прогнозируется на январь 2028 года.
- Сингапур: MAS лицензирует поставщиков цифровых платёжных токенов на основе строгих стандартов, а IRAS, как правило, не облагает налогом прирост капитала, хотя прибыль от частой торговли может считаться налогооблагаемым доходом.
- Индия: FIU-IND подчиняет поставщиков виртуальных цифровых активов правилам борьбы с отмыванием денег, при этом прибыль облагается налогом 30 %, на определённые переводы взимается TDS 1 %, а зачёт убытков строго ограничен.
- Южная Корея: FSC и FIU надзирают за платформами виртуальных активов, а налог 22 % на прибыль от криптовалют по-прежнему запланирован на 1 января 2027 года, хотя законодатели неоднократно его откладывали.
- Гонконг: SFC лицензирует платформы торговли виртуальными активами, режим лицензирования эмитентов стейблкоинов уже действует, а IRD готовит отчётность по криптовалютным операциям на основе CARF.
- Китай: PBOC по-прежнему считает бизнес с виртуальной валютой незаконной финансовой деятельностью, однако в индексе Chainalysis 2026 года Китай занял 12-е место, а по внутренней одноранговой активности стал вторым в мире.
Остальной мир
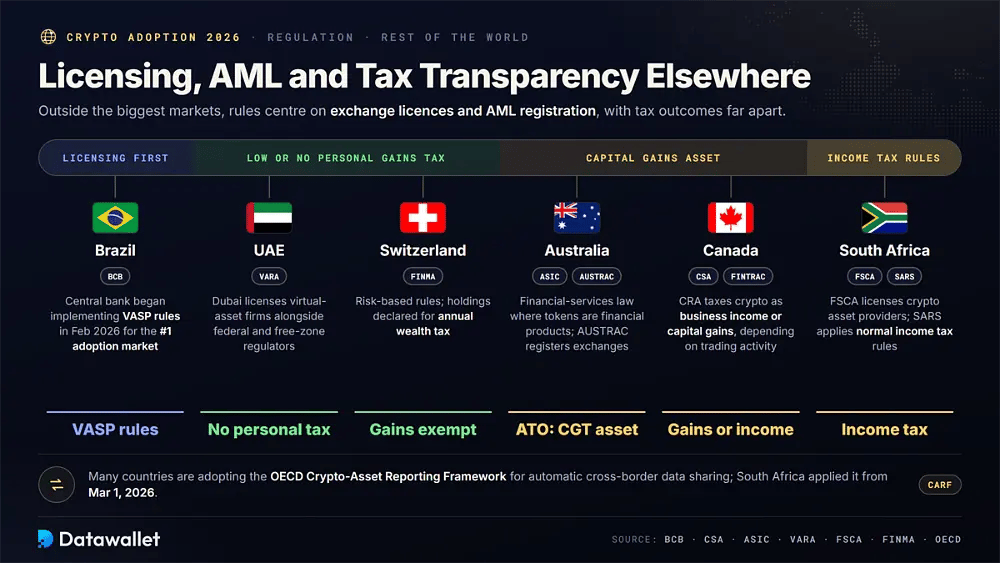
Помимо крупнейших рынков, регулирование криптовалют всё больше строится на лицензировании бирж, регистрации в рамках противодействия отмыванию денег и налоговой прозрачности, а многие страны внедряют Рамочную программу ОЭСР по отчётности о криптоактивах для автоматического обмена данными между странами.
Важные примеры регулирования на других крупных криптовалютных рынках:
- Бразилия: Banco Central do Brasil в феврале 2026 года начал применять правила для поставщиков услуг с виртуальными активами, формализовав надзор на рынке, который занимает первое место в мире по распространению криптовалюты.
- Канада: CSA координирует надзор за рынком ценных бумаг, а FINTRAC отвечает за регистрацию в сфере AML, при этом CRA облагает налогом криптовалюту как предпринимательский доход или прирост капитала в зависимости от торговой активности.
- Австралия: ASIC применяет законодательство о финансовых услугах, когда токены являются финансовыми продуктами, AUSTRAC регистрирует биржи, а ATO, как правило, рассматривает криптовалюту как актив, облагаемый налогом на прирост капитала.
- ОАЭ: дубайский VARA лицензирует компании, работающие с виртуальными активами, наряду с федеральными регуляторами и регуляторами свободных зон, а физические лица, как правило, не платят подоходный налог и налог на прирост капитала с операций с криптовалютой, что делает страну центром с низкими налогами.
- Южная Африка: FSCA лицензирует поставщиков услуг с криптоактивами, SARS применяет обычные правила подоходного налога, а рамочная программа ОЭСР по отчётности вступила в силу в стране с 1 марта 2026 года.
- Швейцария: FINMA применяет к криптоуслугам риск-ориентированные правила финансового рынка, а частный прирост капитала, как правило, не облагается налогом, хотя активы обычно необходимо декларировать для целей ежегодного налога на имущество.
Какие риски несут криптовалюты?
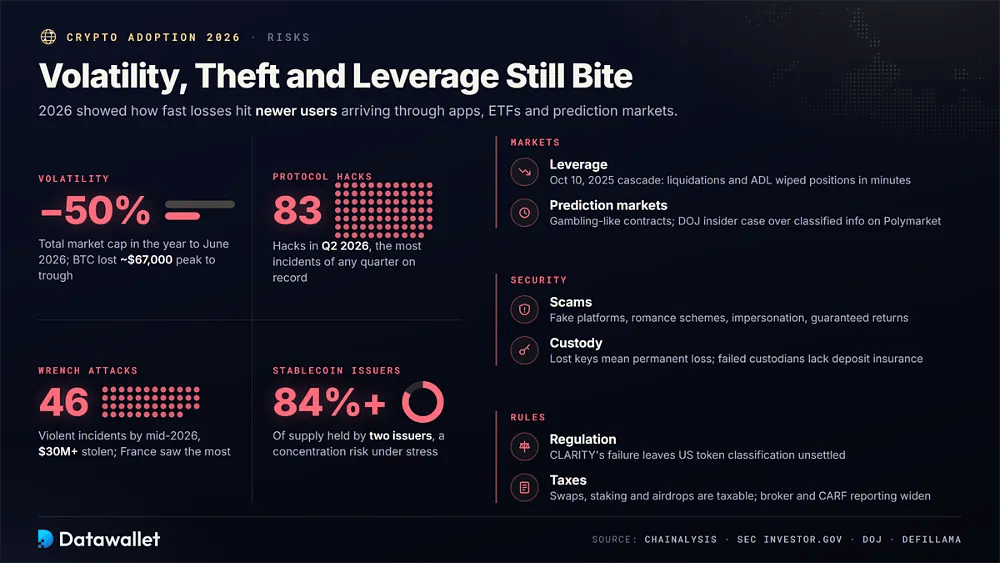
Криптовалюта предлагает открытый доступ, быстрые расчёты и самостоятельное хранение, но 2026 год показал, как быстро волатильность, кражи и кредитное плечо могут свести прибыль на нет, особенно для новых пользователей, приходящих через приложения, ETF и рынки предсказаний.
Основные риски криптовалют, которые важно понимать в 2026 году:
- Волатильность: совокупная рыночная капитализация криптовалют за год до июня 2026 года упала примерно на 50 %, а биткоин пережил крупнейшее в долларовом выражении снижение за всю историю, потеряв от пика до минимума около 67 000 $.
- Взломы протоколов: аналитики зафиксировали 83 взлома криптопротоколов во втором квартале 2 2026 года, больше всего инцидентов за квартал за всю историю, что показывает: риски смарт-контрактов и оракулов остаются нерешёнными.
- «Разводные» нападения: Chainalysis задокументировала 46 случаев криптонасилия к середине 2026 года и более 30 млн долларов, похищенных физическим принуждением; больше всего нападений зафиксировано во Франции на фоне утечек персональных данных.
- Мошенничество: мошенники используют фальшивые платформы, романтические схемы, выдачу себя за других лиц и обещания гарантированной доходности, а Investor.gov при SEC предупреждает, что популярность криптовалют облегчает продвижение таких схем среди ничего не подозревающих новичков.
- Хранение: потеря приватных ключей или seed-фраз обычно означает безвозвратную потерю средств, а сбои у биржи или кастодиана могут оставить пользователей без страхования пополнений и надёжных способов восстановления; сравните безопасные кошельки.
- Кредитное плечо: бессрочные фьючерсы, маржа и заимствования в DeFi усиливают убытки, а каскад 10 октября 2025 года показал, как принудительные ликвидации и автоматическое снижение плеча могут уничтожить позиции за считаные минуты.
- Рынки предсказаний: контракты на события могут напоминать азартные игры, а быстрый рост привлёк внимание к инсайдерской торговле, включая дело Минюста США, в котором утверждается, что американский военнослужащий использовал секретную информацию для ставок на Polymarket.
- Стейблкоины: стейблкоины зависят от резервов эмитента, доступа к погашению и регулирования, а два эмитента контролируют более 84 % предложения, что создаёт риск концентрации, если любой из них столкнётся с юридическими проблемами или нехваткой ликвидности.
- Регулирование: правила по-прежнему резко различаются по странам, а провал американского закона CLARITY Act оставляет классификацию токенов неопределённой, поэтому доступ к платформам, доступность продуктов и защита инвесторов могут быстро меняться.
- Налоги: продажи, обмены, платежи, награды за стейкинг и аирдропы могут приводить к возникновению налогооблагаемых событий, а расширение отчётности брокеров и CARF облегчает властям выявление неточных деклараций.
Прогноз внедрения криптовалют
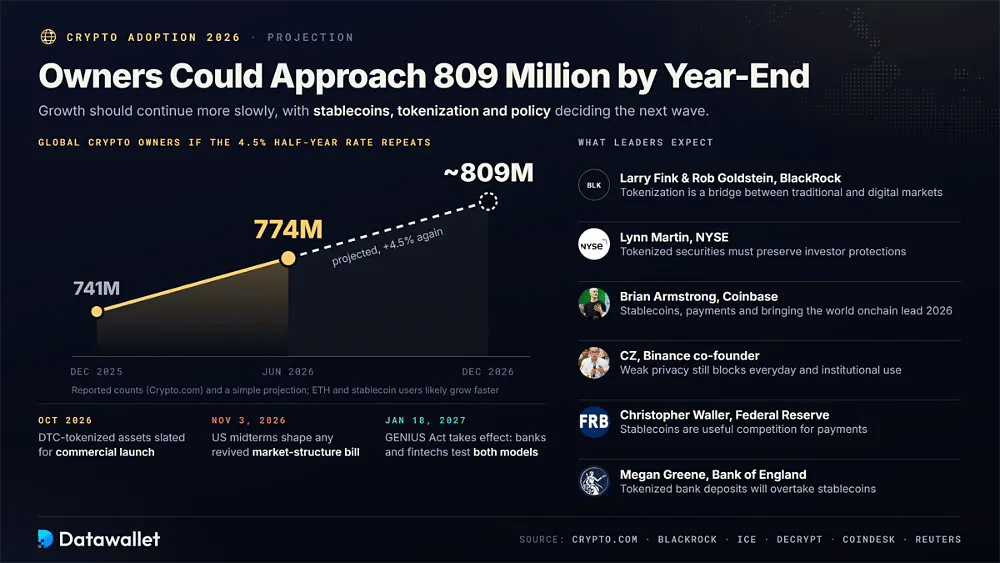
Рост числа владельцев должен продолжиться, но более медленными темпами, чем на бычьих рынках. Если повторится показатель Crypto.com за первое полугодие в 4,5 %, к декабрю 2026 года число владельцев в мире приблизится к 809 млн, причём пользователи Эфириума и стейблкоинов, вероятно, будут расти быстрее, чем держатели только биткоина, как и во время спада.
Институциональное внедрение смещается от ценовой экспозиции к инфраструктуре. Larry Fink и Rob Goldstein из BlackRock описывают токенизацию как мост между традиционными и цифровыми рынками, а президент NYSE Lynn Martin подчёркивает, что токенизированные ценные бумаги должны сохранять защиту инвесторов. Коммерческий запуск активов, токенизированных через DTC, был намечен на октябрь 2026 года.
Потребительское внедрение будет зависеть от платежей и приватности. Brian Armstrong назвал приоритетами 2026 года стейблкоины, платежи и перенос мира в ончейн, а сооснователь Binance CZ заявил, что слабая приватность по-прежнему мешает повседневному и институциональному использованию. Карты со стейблкоинами и расчёты B2B — самые явные ранние подтверждения.
Конкуренция в платежах останется острой. Член Совета управляющих ФРС Christopher Waller считает стейблкоины полезной конкуренцией, а представитель Банка Англии Megan Greene ожидает, что токенизированные банковские депозиты обгонят их. С вступлением в силу закона GENIUS Act в январе 2027 года американские банки и финтех-компании вскоре напрямую испытают обе модели.
Политика — главный фактор неопределённости. Промежуточные выборы в США 3 ноября 2026 года повлияют на судьбу любого возобновлённого законопроекта о структуре рынка, переход Японии к регулированию через законодательство о ценных бумагах может открыть путь к внутренним спотовым ETF, а реестр MiCA в Европе покажет, приведёт ли лицензирование к консолидации или расширению доступа. Более ясные правила, более безопасное хранение и полезные приложения определят следующую волну внедрения криптовалюты.
Выводы
Внедрение криптовалют в 2026 году оказалось устойчивее цен. Число владельцев выросло до 774 млн, ончейн-экономика почти не сократилась во время жёсткого медвежьего рынка, а платежи в стейблкоинах резко выросли, что показывает: всё больше пользователей держат криптовалюту для переводов, сбережений и расчётов, а не только ради спекулятивной прибыли.
Следующий этап связан с инфраструктурой. Токенизированные казначейские облигации, бессрочные контракты на акции, рынки предсказаний, спотовые ETF и корпоративные казначейства глубже втягивают криптовалютную инфраструктуру в основное русло финансов, а развивающиеся рынки, такие как Бразилия, Нигерия и Венесуэла, показывают, как цифровые доллары решают повседневные проблемы, которые местные банковские системы часто оставляют без внимания.
Доверие остаётся ограничивающим фактором. Рекордное число взломов, физические нападения, концентрация выпуска стейблкоинов и нерешённое законодательство США по-прежнему отпугивают массовых пользователей, поэтому выиграют, вероятно, те продукты, которые кажутся безопаснее, дешевле и проще традиционных финансовых услуг, которые они стремятся заменить.
Наша методология
Этот отчёт объединяет исследования владения, блокчейн-аналитику, актуальные рыночные дашборды, регуляторные документы и авторитетные финансовые публикации; приоритет отдан данным, опубликованным в период с июня по октябрь 2026 года, а каждый снимок датирован днём сбора в соответствии с нашей редакционной методологией.
Как были собраны данные для этого отчёта:
- Данные о владельцах: Использованы отчёт Crypto.com об оценке рынка за 1 полугодие 2026 года, данные Security.org, Pew, Федеральной резервной системы и Henley & Partners для оценки числа держателей в мире, демографии США и концентрации богатства.
- Рейтинги стран: Основой послужил Chainalysis 2026 Global Crypto Adoption Index, охватывающий период с июля 2025 по июнь 2026 года; тенденции дополнительно сверены с данными TRM Labs о розничных объёмах за 1 квартал 2026 года.
- Данные о стейблкоинах: Показатели предложения и доминирования взяты из DefiLlama на 28 октября 2026 года, а оценки платежей — из материалов Chainalysis, McKinsey, Artemis и CoinDesk о расходах по картам.
- Дашборды DeFi: Использованы обзорные страницы и страницы категорий DefiLlama для общей заблокированной стоимости, ведущих протоколов, объёма бессрочных контрактов и TVL по секторам; итоги по категориям пересекаются с общими показателями.
- Исследование RWA: Распределённая стоимость, представленная стоимость, число держателей и рейтинги платформ взяты из дашбордов RWA.xyz за период с 13 по 19 октября 2026 года; стейблкоины исключены из итогов по токенизированным активам.
- Данные по ETF и казначействам: Объединены отчёты о потоках ETF на основе SoSoValue, формы 8-K компании Strategy в SEC и еженедельные обновления BitMine о holdings за октябрь 2026 года, чтобы оценить институциональное и корпоративное участие в криптовалютах.
- Рынки прогнозов: Сопоставлены трекер объёмов контрактов DeFi Rate, оценки Macquarie в долларах и материалы CoinDesk, поскольку площадки и аналитики измеряют объём рынков прогнозов очень разными номинальными и денежными методами.
- Регуляторные источники: Изучены материалы SEC, CFTC, IRS, FCA, HMRC, ESMA, EBA, MAS, FSA, FINMA и национальных регуляторов, а также юридический анализ голосования по CLARITY Act.
- Обзор рисков: Сопоставлены исследования Chainalysis о преступности, сводки по взломам, меры принуждения и официальные предупреждения для инвесторов, чтобы ранжировать риски, которые с наибольшей вероятностью затронут новых и действующих пользователей.