十大加密货币采用统计数据与趋势(前10项)
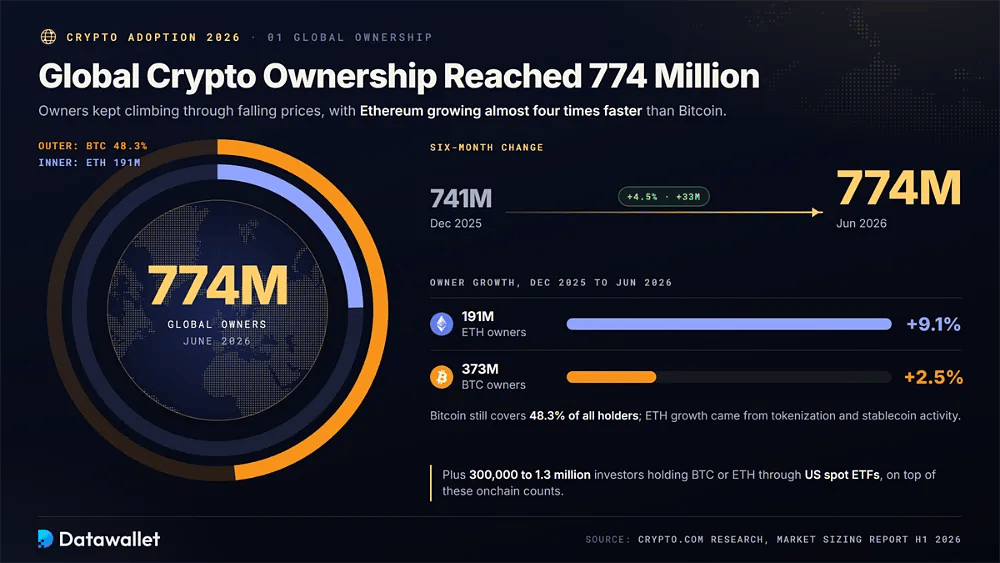
1. 2026 年 H1 全球加密货币持有者达到 7.74亿
尽管价格下跌,加密货币持有人数仍在持续增长。Crypto.com 的 H1 2026 年市场规模报告估计,2026年6月全球持有人数达到7.74亿,较2025年12月的7.41亿增长4.5%。与牛市年份相比,增速有所放缓,但用户群体在六个月内仍新增了约3300万人。
以太坊带动了此轮增长。ETH 持有者增长 9.1%,达到 1.91亿,主要受代币化和稳定币活动推动;比特币持有者增长 2.5%,达到 3.73亿,占全部持有者的 48.3%。报告还指出,除上述链上统计数据外,另有 30万 至 130万 投资者通过美国现货 ETF 持有 BTC 或 ETH。
2. 巴西位居 2026 年 Chainalysis 采用指数榜首
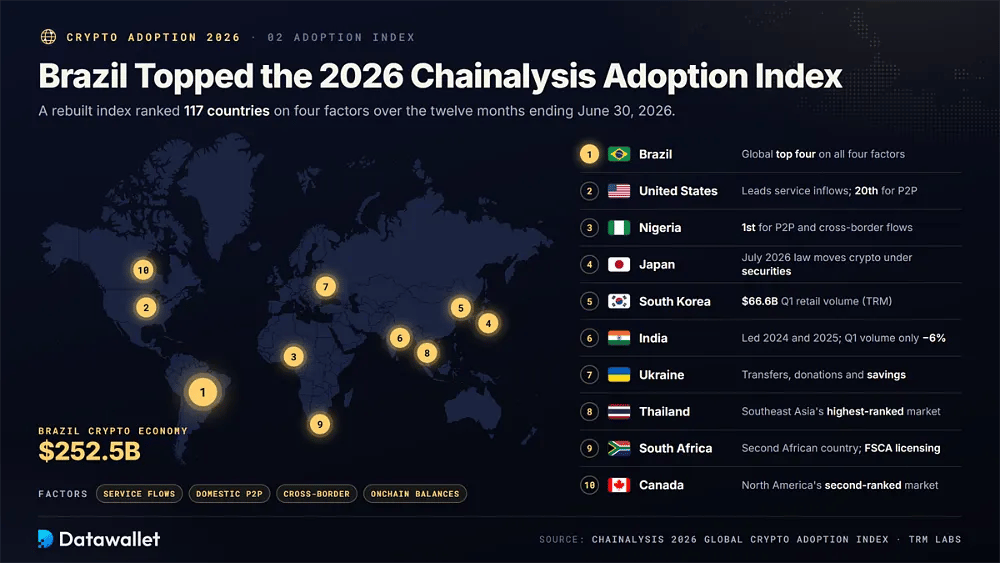
Chainalysis 围绕服务流量、国内点对点活动、跨境流量和链上余额四个因素重新构建了2026 年全球加密货币采用指数,对截至 2026 年 6 月 30 日的十二个月内的 117 个国家进行了排名。
2026 年草根加密货币采用度前十的国家依次为:
- 巴西:巴西排名第一,加密货币经济规模为 2525亿美元,在跨境流量、服务流量、点对点活动和链上余额方面均进入全球前四。
- 美国:美国排名第二,服务流入总额和链上余额居世界首位,但国内点对点活动仅排第 20 位,跨境流量排第 11 位。
- 尼日利亚:尼日利亚位居第三,在国内点对点活动和跨境流量两项上均排名全球第一,反映出人们大量使用稳定币进行储蓄、汇款和日常获取美元。
- 日本:日本位居第四,得益于成熟的交易所市场,以及 2026 年 7 月将加密货币纳入证券监管的法律,这为 ETF 和降低税负铺平了道路。
- 韩国:韩国排名第五,与TRM Labs 数据一致,该数据显示 2026 年第 1 季度散户交易量为 666亿美元,为全球第二大,仅次于美国。
- 印度:印度在 2024 年和 2025 年两版中均居首位,此次降至第六,不过 TRM 发现其 2026 年第 1 季度散户交易量仅下降 6%,是主要市场中最具韧性的。
- 乌克兰:乌克兰位居第七,在市场低迷期间保持前十地位,加密货币继续支持跨境转账、捐赠和储蓄,同时该国虚拟资产法律正在最终敲定。
- 泰国:泰国位居第八,得益于通过持牌本地交易所进行的活跃零售交易,以及面向游客的加密货币支付试点不断增多,成为该指数中排名最高的东南亚市场。
- 南非:南非位居第九,是前十中的第二个非洲国家,受益于 FSCA 对加密资产服务提供商的许可,以及不断壮大的本地交易所生态。
- 加拿大:加拿大位列第十,拥有受监管的交易平台、较早推出的现货加密货币 ETF 以及长期稳固的投资者基础,是北美排名第二的市场。
3. 尽管处于熊市,全球加密货币经济仍维持在 9.4万亿美元
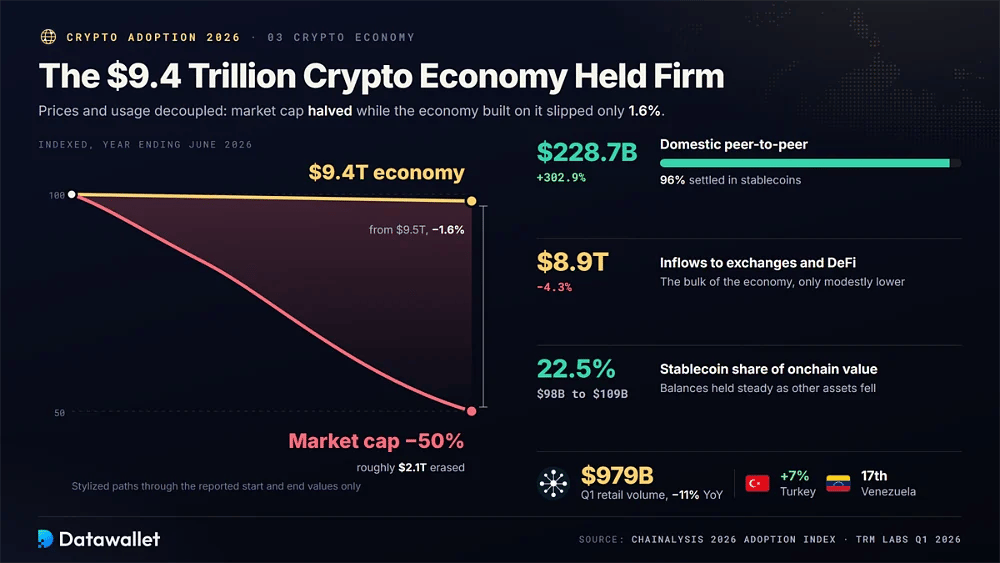
2026 年价格与使用量出现背离。Chainalysis 综合服务流入、点对点活动和跨境转账来衡量全球加密货币经济,截至 2026 年 6 月的一年为 9.4万亿美元,较 9.5万亿美元 仅下降 1.6%,而总市值下降约 50%,即约 2.1万亿美元。
稳定币在很大程度上解释了这种韧性。流入交易所和 DeFi 的资金下降 4.3%,至 8.9万亿美元,但国内点对点转账激增 302.9%,达到 2287亿美元,其中 96% 以稳定币结算。稳定币余额保持在 980亿美元 至 1090亿美元 之间,占所测链上价值的比例升至 22.5%。
散户数据呈现类似情况。TRM Labs 记录到 2026 年第 1 季度全球散户加密货币交易量为 9790亿美元,同比下降 11%,其中发达市场降温最快。土耳其增长 7%,委内瑞拉升至第 17 位,表明在货币和资本管制压力较大的地方,出于需求的采用依然稳固。
4. Kalshi 创下 607亿美元 的预测市场月度纪录
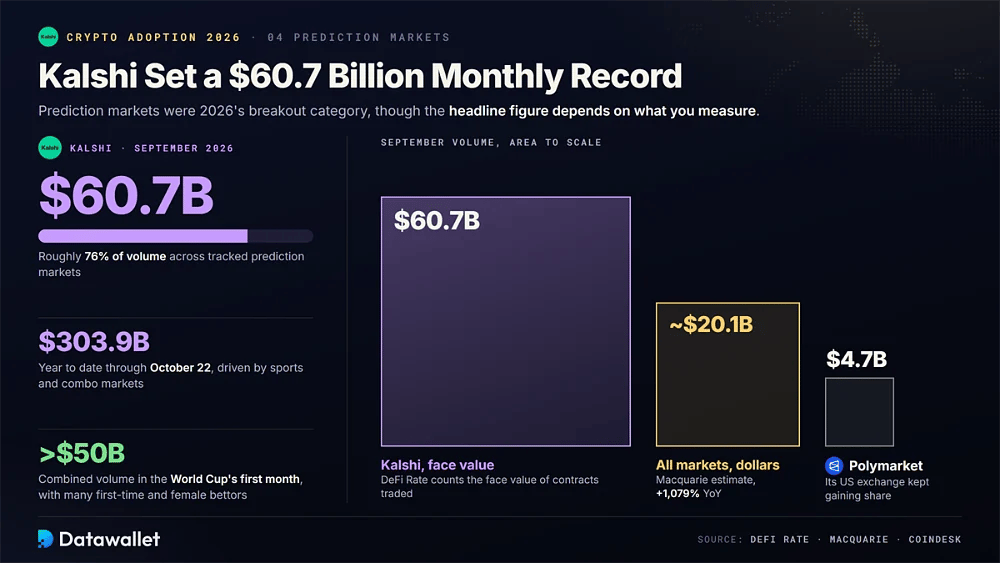
预测市场成为 2026 年与加密货币相关的突破性类别。根据DeFi Rate 的 Kalshi 追踪器,Kalshi 在 2026 年 9 月的合约成交额创纪录,达 607亿美元,约占平台交易量的 76%,年初至今已处理 3039亿美元。体育和组合市场推动了大部分活动。
这里的统计口径很重要。DeFi Rate 统计的是合约面值,而 Macquarie 基于美元的估算显示,9 月预测市场总交易量接近 201亿美元,同比增长 1,079%。Polymarket 当月记录为 47亿美元,而其单独受监管的美国交易所持续提升市场份额。
世界杯加速了预测市场向大众的普及。CoinDesk 报道称,赛事首月合计交易量超过 500亿美元,Kalshi 吸引了许多首次参与的投注者和女性投注者。我们专门的预测市场统计页面追踪整个行业的交易量、费用、市场数量和监管的演变。
5. 代币化 RWA 的分发价值达到 391.8亿美元
代币化是加密货币通往机构金融最清晰的跨链桥,2026 年链上国债、信贷、黄金和股票稳步增长,而其他大多数加密领域则随价格大幅萎缩。
2026 年 10 月中旬的 RWA 市场数据如下:
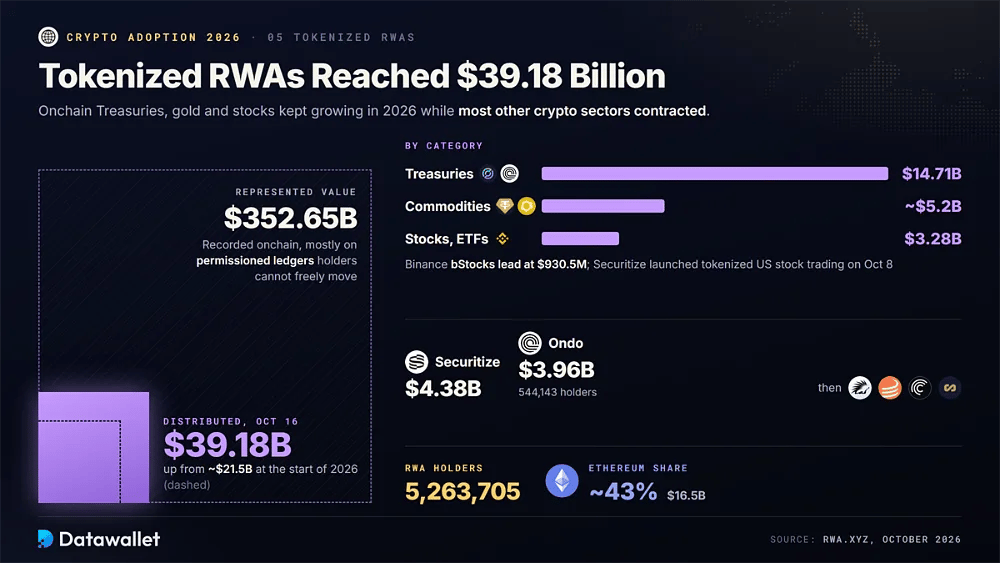
- 分发价值:RWA.xyz 显示,截至 2026 年 10 月 16 日,不含稳定币的 RWA 分发价值为 391.8亿美元,高于年初的约 215亿美元。
- 代表价值:代表资产价值达到 3526.5亿美元,涵盖记录在链上的资产,这些资产大多位于许可制账本上,普通投资者无法在自己托管的钱包之间自由转移。
- 资产持有者:RWA.xyz 统计到 10 月中旬有 5,263,705 个 RWA 持有者,这是一个关键的采用信号,表明代币化产品现已触达数百万个钱包,而不仅限于机构交易台。
- 国债:截至 10 月 19 日,代币化美国国债基金规模为 147.1亿美元,以 Circle 的 USYC、Ondo 的 USDY 和 BlackRock 的 BUIDL 等收益型产品为主。
- 大宗商品:9 月下旬,代币化大宗商品规模约为 52亿美元,以 Tether Gold 和 Paxos Gold 为主,投资者借助区块链获取黄金支持的代币。
- 代币化股票:10 月 13 日,代币化股票和 ETF 的分发规模达到 32.8亿美元,其中 Binance 的 bStocks 以 9.305亿美元 居首,Securitize 于 10 月 8 日推出代币化美股交易。
- 顶级平台:10 月,Securitize(43.8亿美元)和 Ondo(39.6亿美元,共 544,143 个持有者)在 RWA.xyz 按分发价值计算的平台排名中居前,其后是 Spiko、Maple、Centrifuge 和 Superstate。
- 以太坊占比:9 月下旬,以太坊承载约 165亿美元,约占 RWA 分发价值的 43%,不过 2026 年的大部分增量增长来自 Stellar 和 BNB Chain。
6. 股票永续合约月交易量达到 6650亿美元
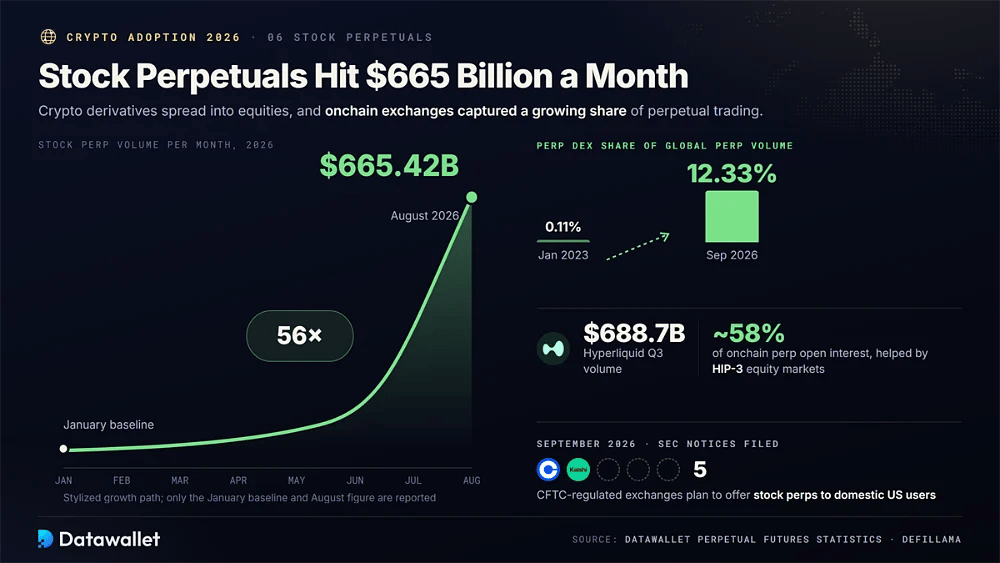
加密货币衍生品已扩展到传统市场。2026 年 8 月,股票永续合约交易量达到 6654.2亿美元,较 1 月增长 56 倍,包括 Coinbase 和 Kalshi 在内的五家受 CFTC 监管的交易所已于 9 月向 SEC 提交通知,计划最终向美国国内用户提供股票永续合约。
链上平台承接了大部分需求。到 2026 年 9 月,永续合约 DEX 占全球永续合约交易量的 12.33%,高于 2023 年 1 月的 0.11%,而 Hyperliquid 在第 3 季度处理了 6887亿美元,并占链上永续合约未平仓合约的约 58%,部分得益于 HIP-3 股票和大宗商品市场。
7. 现货比特币 ETF 净资产达 1060亿美元
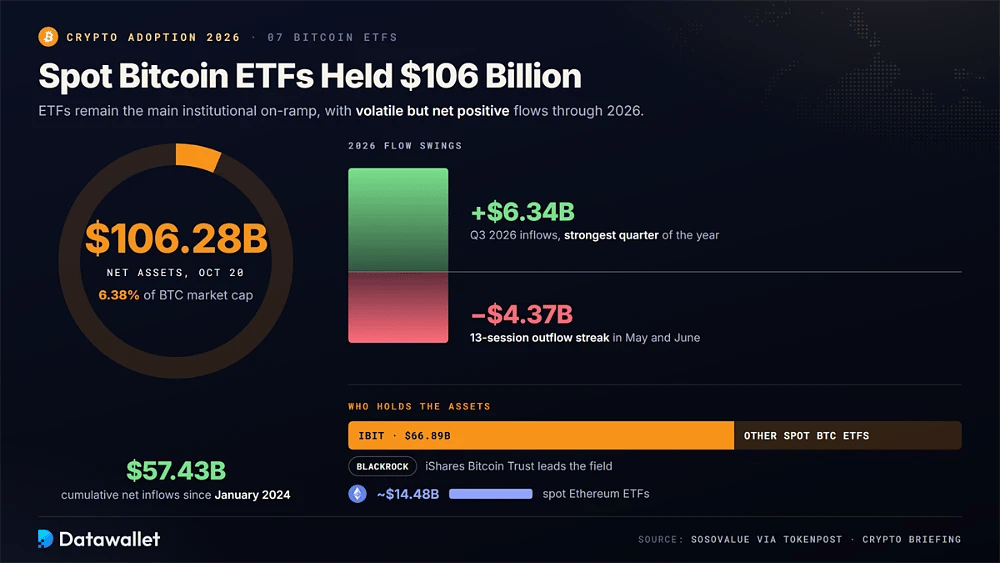
ETF 仍是机构入场的主要渠道。根据 TokenPost 报道的 SoSoValue 数据,2026 年 10 月 20 日,美国现货比特币 ETF净资产为 1062.8亿美元,约占比特币市值的 6.38%,自 2024 年 1 月以来累计净流入 574.3亿美元。
资金流动波动较大,但整体为正。2026 年第 3 季度流入 63.4亿美元,为当年最强季度,此前 5 月和 6 月连续 13 个交易日的流出抹去了 43.7亿美元。BlackRock 的 IBIT 以 668.9亿美元 居首,而现货以太坊 ETF规模约为144.8亿美元。
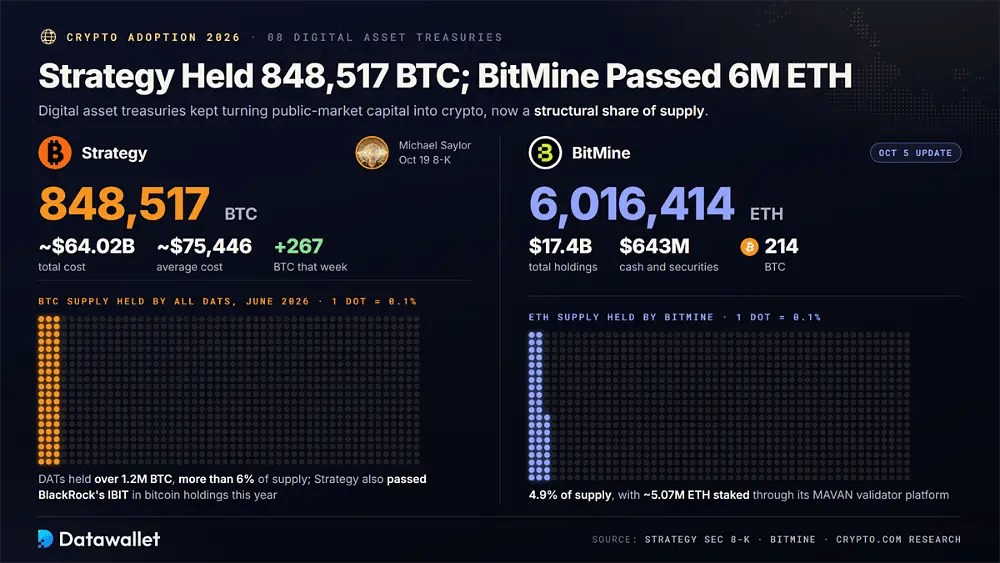
8. Strategy 持有 848,517 BTC;BitMine 的 ETH 持仓突破 600万
数字资产财库持续将公开市场资本转化为加密资产。Strategy 10月19日提交的8-K 文件显示,其累计购入 848,517 BTC,总成本约为640.2亿美元,平均成本接近75,446美元;当周,由Michael Saylor领导的这家公司买入了 267 BTC。Strategy 还在 2026 年初,以比特币持仓量超过了 BlackRock 的 IBIT。
BitMine在以太坊版本的这一模式中居于领先。其10月5日的更新显示,持有 6,016,414 ETH,占供应量的4.9%,另有 214 BTC 以及现金和证券共计6.43亿美元,总持仓为174亿美元。其中约 507万 ETH 通过其 MAVAN 验证者平台进行了质押。
财库目前已持有相当可观的供应份额。Crypto.com 估计,截至2026年6月,DAT 公司持有超过 120万 BTC,占总供应量的6%以上,使企业资产负债表与 ETF 一起成为最大的间接参与渠道之一。我们的比特币财库追踪器会监测主要持有者。
9. DeFi 的 TVL 稳定在895亿美元附近
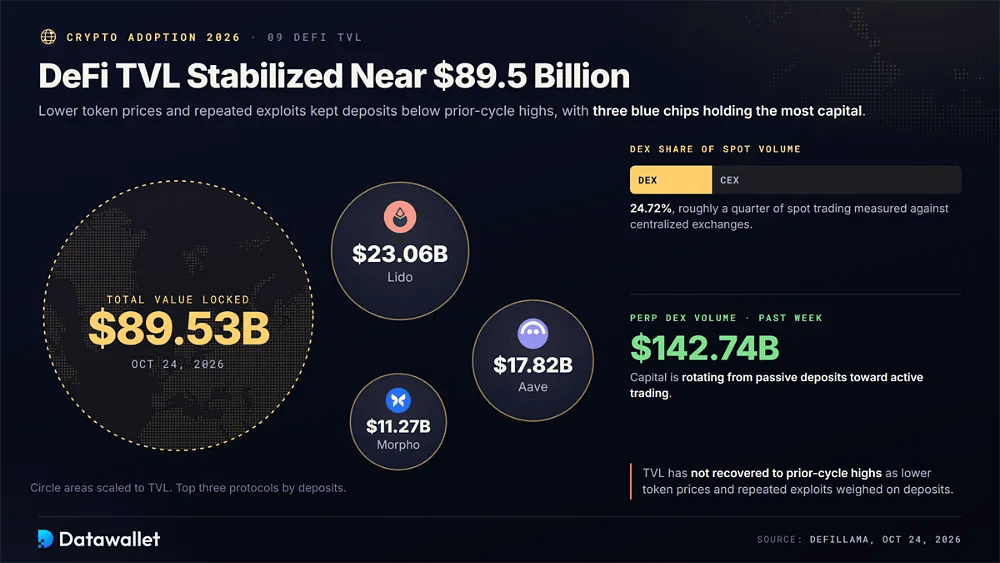
DeFi 流动性尚未恢复到上一周期的高点。DefiLlama数据显示,截至2026年10月28日,总锁仓价值为895.3亿美元,原因是代币价格走低和接连发生的漏洞攻击拖累了存款。与中心化交易所相比,去中心化交易所仍占现货交易量的24.72%,约为四分之一。
使用集中在少数头部协议。Lido以230.6亿美元位居所有协议之首,其后是 Aave(178.2亿美元)和 Morpho(112.7亿美元);与此同时,永续合约 DEX 在过去一周处理了1427.4亿美元,显示资金正从被动存款转向活跃交易。
10. 跨链桥和流动性质押领跑 DeFi 各类别
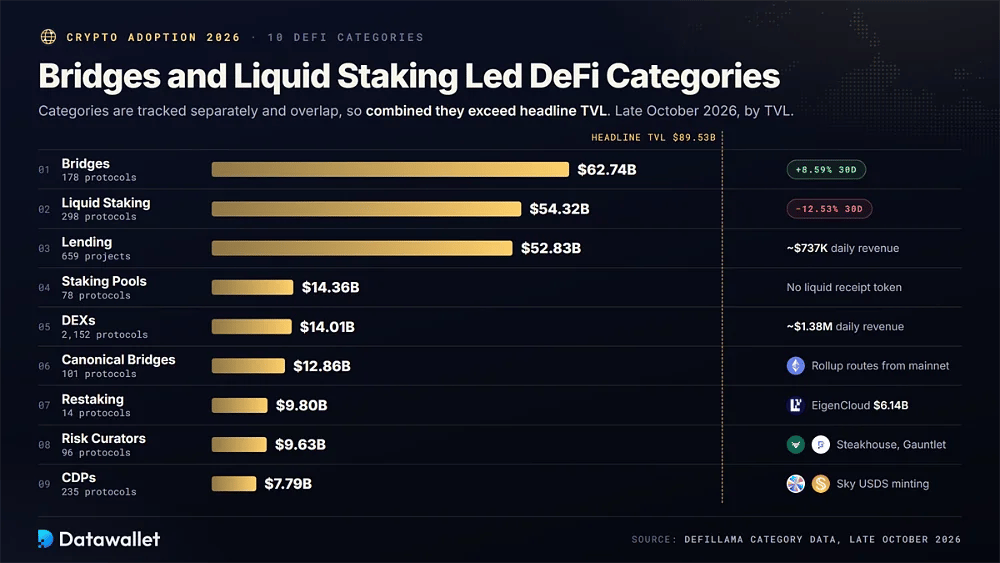
DeFi 的采用范围不止于交易。DefiLlama 的类别数据显示,最大的资金池集中在跨链桥、流动性质押和借贷;各类别分别统计,因此合计会超过整体 TVL。
2026年10月下旬按 TVL 计算的最大 DeFi 板块如下:
- 跨链桥:加密货币跨链桥在 178 个协议中共持有 627.4亿美元,在 30 天内增长 8.59%,因为用户持续在以太坊、第 2 层网络和其他区块链之间转移资产。
- 流动性质押:流动性质押排名第二,在 298 个协议中共持有543.2亿美元,但随着 ETH 和 SOL 价格走弱,其价值在 30 天内下降了12.53%。
- 借贷:借贷协议在 659 个项目中共持有528.3亿美元,每日收入约为73.7万美元,印证了抵押借款是 DeFi 最持久的用例之一。
- 质押池:质押池在 78 个协议中共持有143.6亿美元,服务于希望获得验证者奖励、但不需要领取可在 DeFi 其他场景使用的流动性凭证代币的用户。
- DEX:去中心化交易所在 2,152 个协议中共持有140.1亿美元,协议数量为所有类别中最多,每日合计收入约为138万美元。
- 官方跨链桥:官方跨链桥在 101 个协议中共持有128.6亿美元,保障 Rollup 和新公链从以太坊主网转移资产所使用的原生通道。
- 再质押:2026年,再质押仅在 14 个协议中就持有98亿美元,其中前身为EigenLayer的 EigenCloud 一家就持有61.4亿美元,显示共享安全市场依然高度集中。
- 风险管理方:风险管理方在 96 个协议中管理着96.3亿美元,这是一个较新的类别,由 Steakhouse 和 Gauntlet 等金库管理方在各借贷市场之间分配存款。
- CDP:抵押债务头寸协议在 235 个协议中共持有77.9亿美元,支撑着以加密资产为抵押的稳定币铸造(包括 Sky 的USDS),对跨链的去中心化链上美元流动性具有结构性重要意义。
2026年稳定币成为加密领域的主要支付通道
2026年,稳定币成为加密领域最实用的采用渠道,在波动较大的代币下跌之际,承载着跨境储蓄、汇款和企业结算,支付公司也越来越多地将 USDT 和 USDC 通道接入主流产品。
2026年稳定币和支付采用的主要数据包括:
- 市场规模:DefiLlama数据显示,截至2026年10月28日,稳定币总市值为3005.4亿美元,低于5月17日创下的3224亿美元纪录,但在下行行情中表现出韧性。
- 发行方集中度:Tether 的 USDT 为1824.5亿美元,占据60.71%的主导地位;Circle 的 USDC 为718.4亿美元;其他所有美元稳定币的流通量均低于100亿美元。
- 跨境流动:Chainalysis发现,跨境流动的稳定币规模增长77.5%,达到2203亿美元,平均每笔支付接近3,000美元,这一规模与供应商付款、汇款和家庭储蓄相符。
- 新通道:Chainalysis 追踪到 2026 年期间出现 4,708 条新的跨境通道,合计流转26.4亿美元,显示稳定币正触达传统银行渠道因定价过高而难以覆盖的长尾经济体。
- P2P 转变:Chainalysis 发现,所有加密资产的国内点对点活动下降了19.7%,但其中稳定币部分却激增377.7%,显示用户正用数字美元替换波动较大的代币。
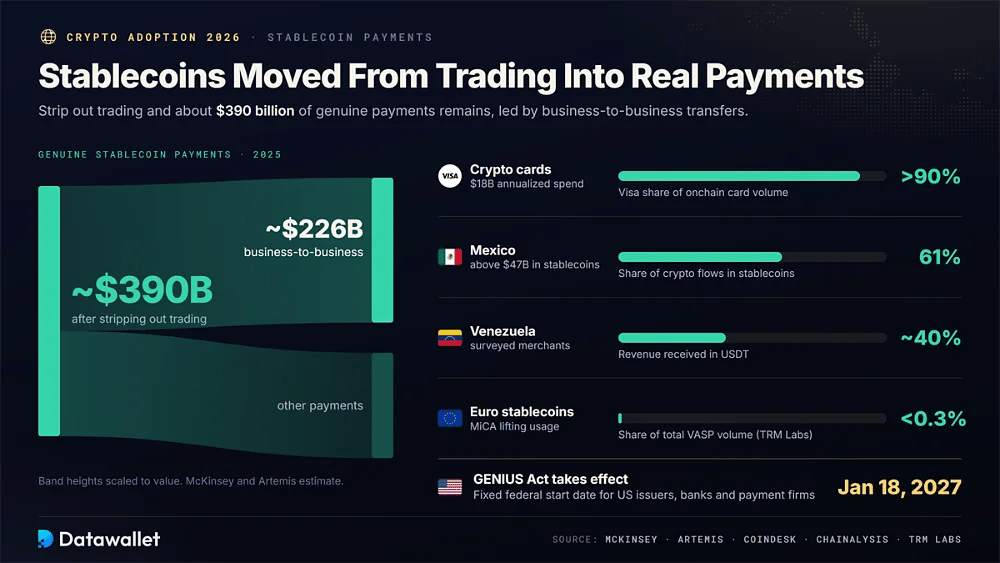
- 真实支付:McKinsey 和 Artemis 估计,剔除交易后,2025 年真实的稳定币支付约为3900亿美元,其中企业对企业转账约占2260亿美元。
- 卡消费:据CoinDesk 对 Artemis 研究的报道,加密卡消费的年化规模达到180亿美元,其中 Visa 占链上卡交易量的90%以上。
- 拉丁美洲:据 Chainalysis 称,在墨西哥,61%的加密货币资金流动通过稳定币进行,规模超过470亿美元;而在接受调查的委内瑞拉商户中,他们表示收入中接近40%是以 USDT 收取的。
- 欧元稳定币:TRM Labs 发现,欧元稳定币在 VASP 总交易量中的占比仍不足0.3%,但 MiCA 带来的明确性正在稳步提升欧洲机构和零售用户的使用。
- 美国规则:GENIUS 法案的稳定币框架计划于2027年1月18日生效,为美国发行人、银行和支付公司提供了明确的联邦合规起始日期。
2026年谁持有加密货币:人口特征与财富
由于各项调查的提问不同,从当前持有到终身使用都有涉及,所得的持有率估算差异很大。综合参考多个来源,可以更清楚地了解谁持有加密货币、他们的年龄,以及加密货币财富的集中程度。
美国按年龄、收入和调查划分的持有情况
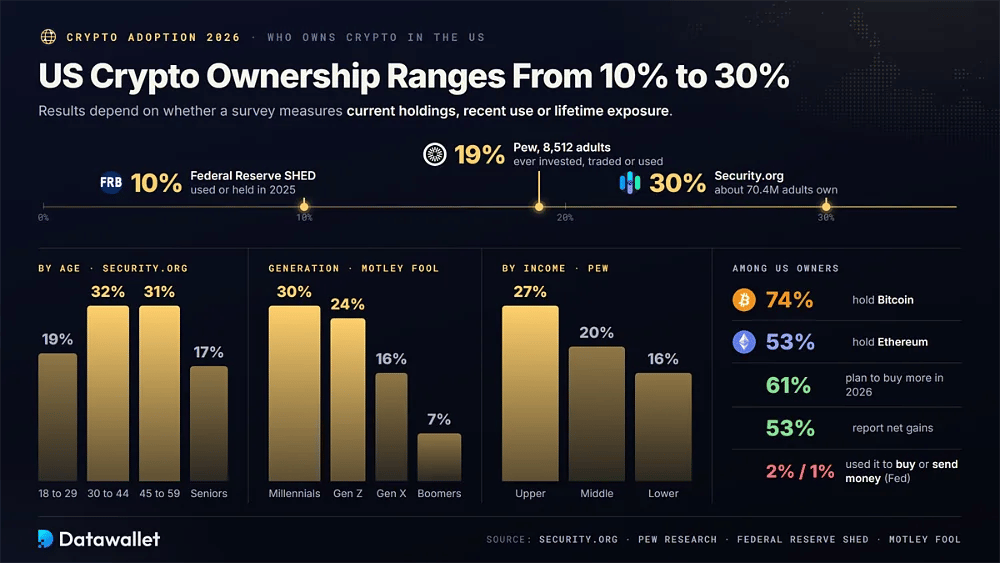
美国拥有关于加密资产持有者最丰富的调查数据,但结果因研究者衡量的是当前持有、近期使用还是曾经接触而有所不同,成年人占比在10至30%之间。
2026年被引用最多的美国持有情况调查结果显示:
- 总体持有率:Security.org 的 2026 年报告估计,约有30%的美国成年人(约7040万人)持有加密资产,高于 2024 年的27%,与 2023 年的水平持平。
- 年龄峰值:持有率在 30 至 44 岁的成年人中达到峰值32%,在 45 至 59 岁人群中为31%,而 18 至 29 岁人群为19%,老年人为17%。
- 代际差异:Motley Fool 的 2026 年调查发现,包括通过 ETF 持有在内,千禧一代中有30%、Z 世代中有24%持有加密资产,相比之下 X 世代为16%,婴儿潮一代为7%。
- 曾经使用:皮尤研究中心2026年1月对 8,512 名成年人的调查发现,19%的人曾投资、交易或使用过加密资产,这是一个更为保守、具有全国代表性的基准。
- 支付用途:美联储 SHED 调查发现,2025 年有10%的成年人使用或持有过加密资产,但仅有2%的人用其购物,1%的人用其汇款。
- 收入差距:皮尤发现,高收入成年人中有27%使用过加密资产,中等收入者为20%,低收入者为16%,因此获取渠道仍偏向较富裕的家庭。
- 持有的币种:据 Security.org 2026 年 992 人的样本显示,在美国持有者中,74%持有比特币,53%持有以太坊,这是仅有的两种被多数人持有的资产。
- 情绪:Security.org 发现,61%的持有者计划在 2026 年增持,53%的持有者表示净盈利,而未持有者则提到价值不稳定、缺乏保护和遭遇黑客攻击的风险。
加密货币财富仍高度集中
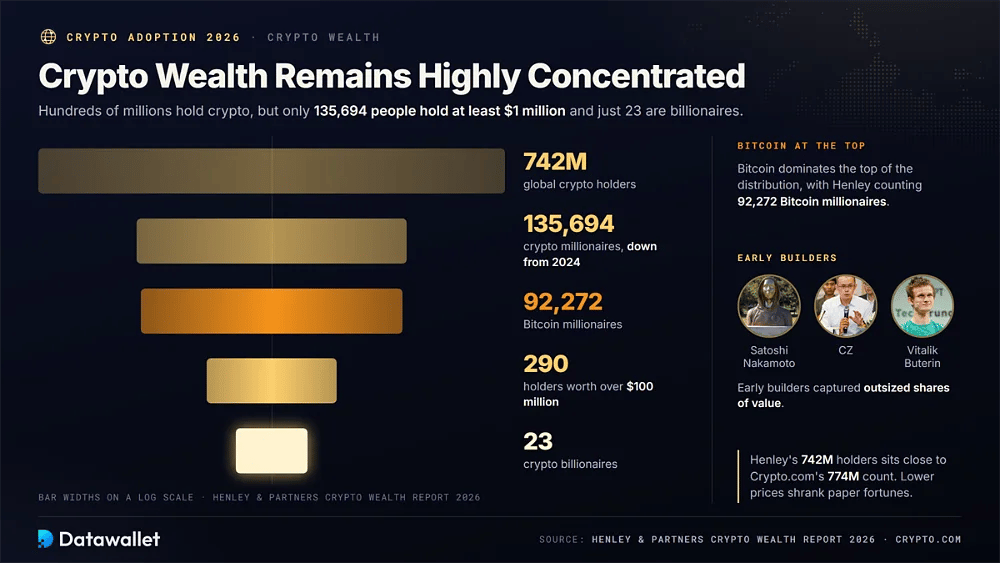
广泛持有并不意味着财富均匀分布。Henley & Partners 的 2026 年加密财富报告估计全球持有者约为7.42亿,与 Crypto.com 的统计接近,但持有至少100万美元加密资产的人数仅为135,694人,较 2024 年有所下降,原因是价格下跌使账面财富缩水。
比特币在财富分布的顶端占据主导地位。Henley 统计出92,272位比特币百万富翁、290位资产超过1亿美元的持有者,以及23位加密亿万富翁。关于个人财富的背景,我们对Satoshi Nakamoto、CZ和Vitalik Buterin的介绍展示了早期建设者如何获得超额的价值份额。
加密货币简史
加密货币从极客朋克的支付实验发展为数万亿美元规模的市场,经历了反复的繁荣、崩溃与重塑,每个周期都增加了新的基础设施,从交易所、智能合约到稳定币、ETF、代币化资产和预测市场。
1. 2008年至2014年间,比特币证明了数字稀缺性
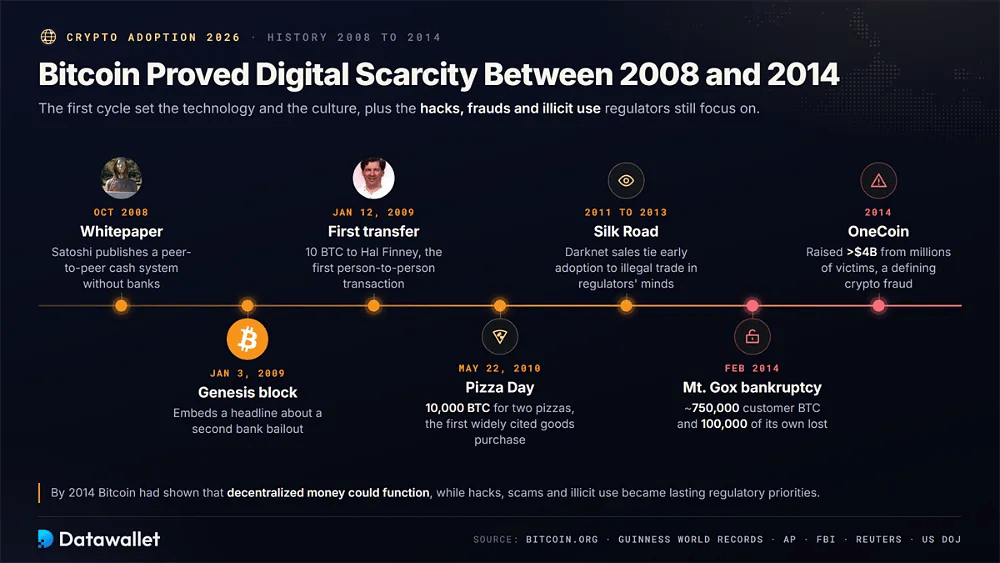
比特币的开篇阶段奠定了加密货币的技术、文化和反复出现的风险,将公开账本和假名支付与暗网商业、脆弱的托管方以及首批大规模投资欺诈结合在一起。
比特币第一个市场周期中的标志性节点包括:
- 白皮书:2008年10月,Satoshi Nakamoto 发布了《比特币:一种点对点的电子现金系统》,描述了陌生人如何在不依赖银行或支付处理机构的情况下在线交换价值。
- 创世区块:比特币的创世区块于2009年1月3日被挖出,其中嵌入了一条报纸头条,内容是英国财政大臣正在考虑对银行进行第二次救助。
- 首次转账:2009年1月12日,Satoshi 向密码学家 Hal Finney 发送了10 BTC,吉尼斯世界纪录认定这是首笔点对点比特币交易。
- 披萨日:2010年5月22日,程序员 Laszlo Hanyecz 花费1万 BTC 购买了两个披萨,这是被广泛引用的首次使用比特币购买实物商品的案例,如今每年都会庆祝。
- 丝绸之路:2011年至2013年间,Ross Ulbricht 的Silk Road市场依靠比特币进行暗网销售,在监管机构看来,这将早期采用与抗审查性和非法贸易联系在了一起。
- Mt. Gox:2014年2月,曾经占据主导地位的交易所Mt. Gox 申请破产,此前丢失了约75万枚客户比特币和10万枚自有比特币,早期对托管方的信任由此破裂。
- OneCoin:OneCoin由保加利亚创始人 Ruja Ignatova 于2014年推出,从数百万名受害者手中募集了超过40亿美元,成为以加密货币为名义的投资欺诈的典型案例。
要点:到2014年,比特币已证明去中心化货币可以运作,而黑客攻击、骗局和非法使用则成为监管机构长期关注的重点。
2. 2015年之后,以太坊开启了智能合约时代
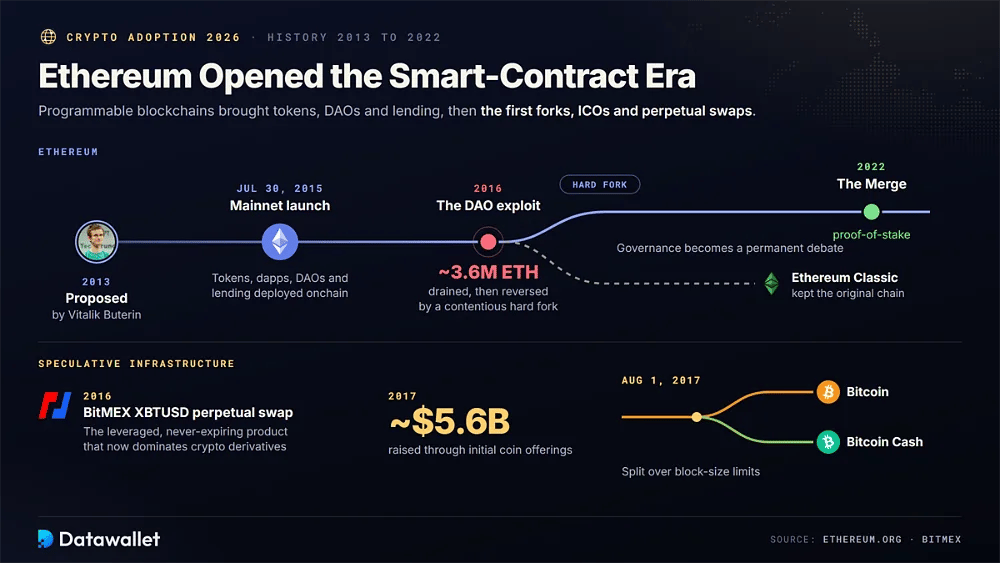
以太坊将区块链变成了可编程平台。它由 Vitalik Buterin 于2013年提出,并于2015年7月30日上线,让开发者能够直接在链上部署代币、去中心化应用、DAO 和借贷市场,为如今大多数 DeFi 和代币化活动所依赖的基础奠定了根基。
它的第一次危机出现在2016年,当时一次漏洞攻击从 The DAO 中盗走了约360万 ETH。社区以一次有争议的硬分叉作为回应,撤销了这次盗窃,并将区块链分裂为以太坊和 Ethereum Classic,使治理成为区块链领域长期存在的争论;权益证明则在之后随 2022 年的 Merge 到来。
投机性基础设施随之迅速出现。2017 年,首次代币发行融资约56亿美元;同年 8 月 1 日,比特币现金因区块大小限制之争从比特币分叉;而BitMEX 于 2016 年推出的 XBTUSD 永续合约兑换⟧引入了带杠杆、永不到期的产品,这类产品如今主导着全球加密货币衍生品交易量。
3. DeFi、NFTs 与惊人的崩盘定义了2020年至2024年
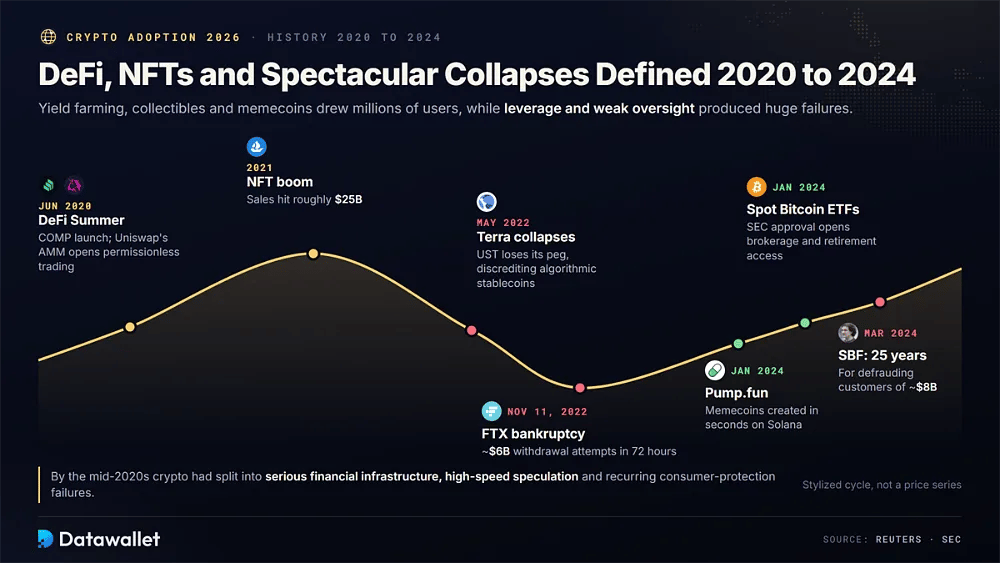
2020年代初,加密货币成为一种面向大众的交易现象,收益耕作、数字收藏品和Meme币吸引了数百万新用户,而杠杆和薄弱的监管则造成了金融史上规模最大的一些失败案例。
繁荣与萧条时期的主要里程碑包括:
- DeFi 之夏:Compound 的 COMP 代币于2020年6月推出,开启了 DeFi 之夏,而 Uniswap 的自动化做市商设计让任何拥有钱包的人都能进行无需许可的代币交易。
- NFT 热潮:2021年 NFT 销售额达到约250亿美元,使数字艺术、头像系列和游戏道具成为加密领域规模最大的主流消费故事之一。
- Terra:2022年5月,TerraUSD 与美元脱钩,其姊妹代币 Luna 随之崩溃,抹去了数百亿美元的价值,并使整个行业对算法稳定币设计失去信任。
- FTX:2022年11月11日,在客户试图在72小时内提取约60亿美元之后,FTX 申请破产,暴露出资金混用和风险控制薄弱的问题。
- SBF 判决:创始人Sam Bankman-Fried因欺诈 FTX 客户约80亿美元,于2024年3月被判处25年有期徒刑,这是历史上规模最大的金融欺诈案之一。
- Pump.fun:Pump.fun 于2024年1月上线,让任何人都能在几秒内创建 Solana Meme币,推动了散户投机浪潮,并在2024年和2025年催生了数百万个短命代币。
- 现货 ETF:SEC 于2024年1月批准美国现货比特币 ETPs,使券商账户和退休账户可以获得受监管的敞口,并在两年内吸引了数百亿美元的资金流入。
要点:到2020年代中期,加密货币已分化为严肃的金融基础设施、高速投机以及反复出现的消费者保护failures。
4. 政治、国库储备与熊市在2026年前重塑了加密行业
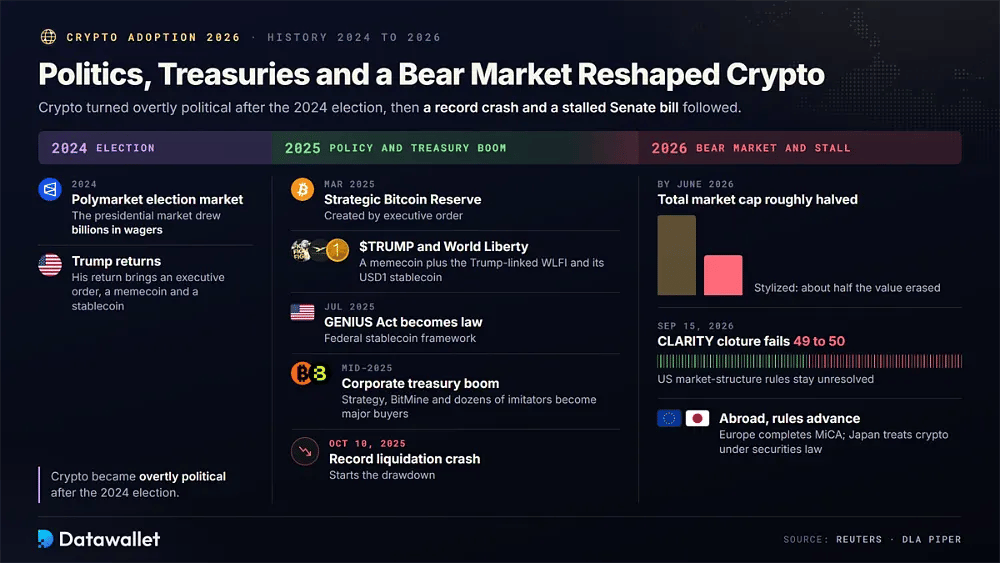
2024年大选之后,加密行业明显政治化。Polymarket 的总统选举市场吸引了数十亿美元投注,Donald Trump 重返白宫后,于2025年3月签署行政令设立战略比特币储备,并带来了$TRUMP Meme币,以及与 Trump 关联的World Liberty Financial及其1美元稳定币。
GENIUS 法案于2025年7月成为法律,同时2025年年中的企业国库热潮使 Strategy、BitMine 和数十家模仿者成为主要买家。随后,2025年10月10日的暴跌引发了创纪录的清算,开启了一轮回撤,到2026年6月,加密货币总市值大约减半。
2026年,华盛顿的政策推进陷入停滞。参议院CLARITY Act的终止辩论投票于2026年9月15日以49比50未获通过,美国的市场结构规则仍未明确,而欧洲已完成 MiCA 的落地,日本则通过立法,将加密资产视为证券法下受监管的金融工具。
全球如何监管加密货币?
2026年,加密货币规则在证券、商品、反洗钱和税务机构之间仍然分散。欧洲现已实行统一的牌照制度,美国仍缺乏市场结构立法,而税务结果在很大程度上取决于居住地、持有期限和交易活动。
美国
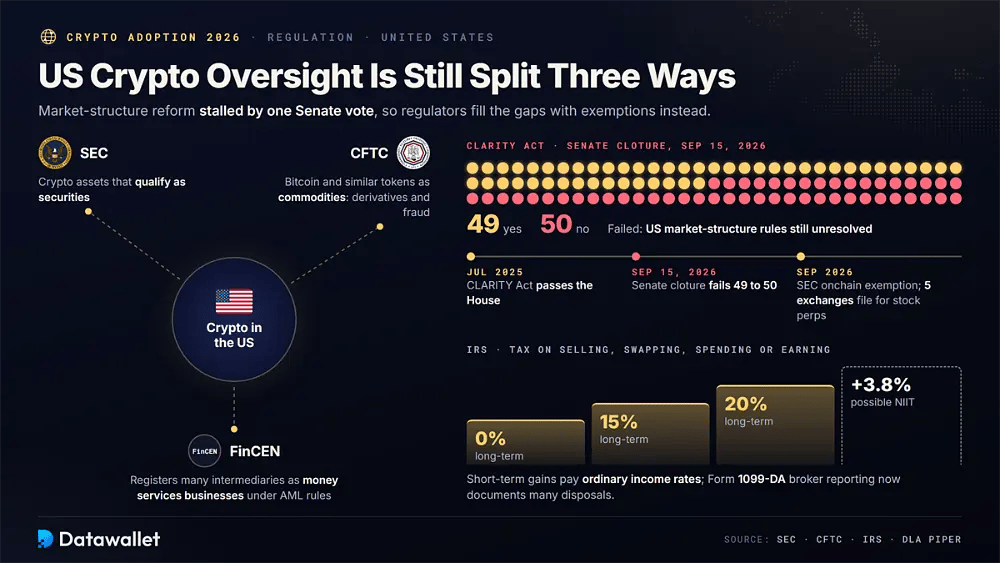
美国的监管职责仍分散在多个相互重叠的机构之间。SEC负责符合证券定义的加密资产,CFTC将比特币和类似代币视为商品,负责衍生品和欺诈执法,而 FinCEN 则根据联邦反洗钱规则,将许多中介机构登记为货币服务业务。
全面改革在2026年陷入停滞。CLARITY Act 于2025年7月在众议院通过,但参议院终止辩论投票以49比50未获通过,时间为2026年9月15日。监管机构转而填补空白:SEC 在9月为链上证券市场推出了有条件豁免,五家受 CFTC 监管的交易所向 SEC 提交了上市股票永续合约的通知。
IRS在用户出售、兑换、花费或赚取加密货币时征税。短期收益适用普通所得税率,长期收益则适用0%、15%或20%的税率档,另可能加征3.8%的净投资所得税。扩大后的经纪商申报要求,即 Form 1099-DA,现在记录了许多处置交易。
英国
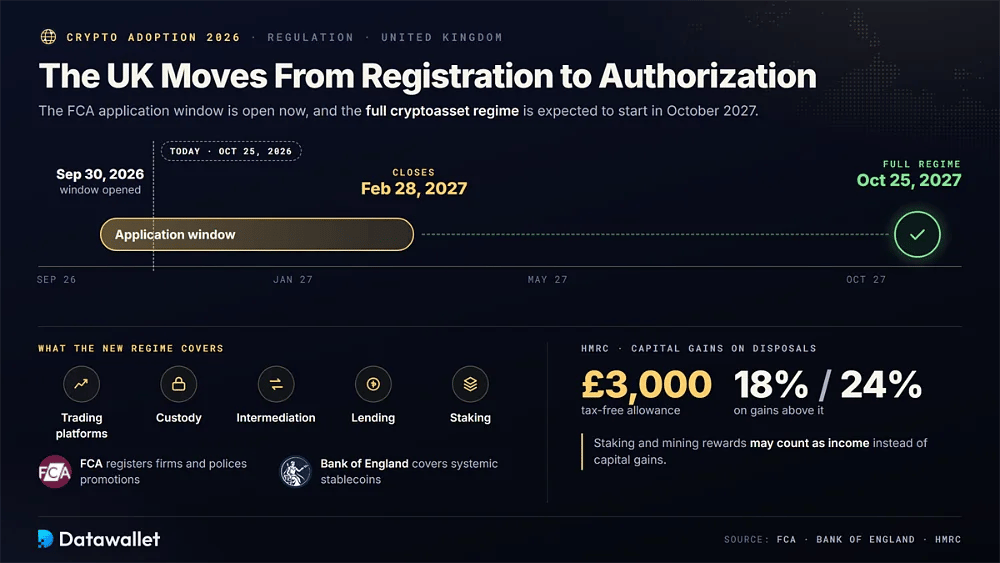
英国正从反洗钱登记转向全面授权。FCA目前负责登记加密货币企业并监管金融推广,而英格兰银行则关注具有系统重要性的稳定币。新加密资产制度的申请窗口为2026年9月30日至2027年2月28日。
完整监管制度于2027年10月25日生效,涵盖交易平台、托管、中介、借贷和质押。税务方面,HMRC将大多数处置视为资本利得事件,对超过3,000英镑免税额的收益按18%或24%征税,而质押和挖矿奖励可能被视为收入。
欧盟
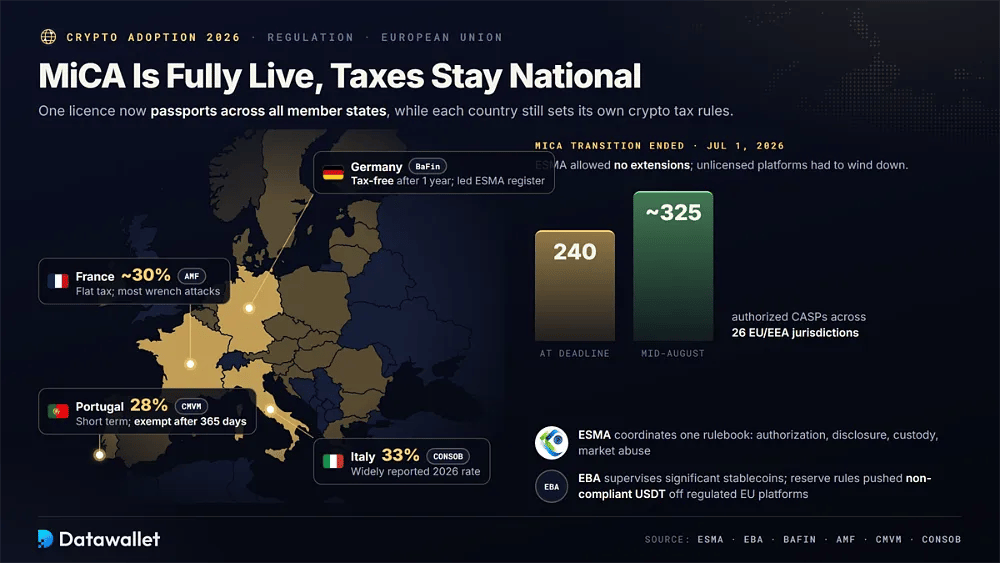
欧盟现已实施全球最完整的区域性加密货币规则体系。MiCA 的过渡期已于2026年7月1日结束,因此无牌照的服务提供商必须停止为欧盟客户提供服务,不过税收仍属各国事务。
2026年欧盟监管和税务的要点包括:
- MiCA:ESMA协调适用于加密资产发行人和服务提供商的统一欧盟规则,包括授权、披露、托管和市场滥用方面的要求,并可在所有成员国通行。
- 过渡期结束:ESMA 确认2026年7月1日之后不再延期,并要求未获授权的平台执行有序的退出计划,结束了多年来各国零散的过渡豁免安排。
- 牌照:截止日期时约有240家 CASP 获得授权,到8月中旬增至欧盟/欧洲经济区26个司法管辖区的约325家;请参阅我们的持有 MiCA 牌照的交易所指南,了解经过审核的平台。
- 稳定币:EBA负责监管重要的电子货币代币和资产参考代币,MiCA 的储备规则使不合规的 USDT 退出受监管的欧盟交易场所,而欧元稳定币则逐渐获得认可。
- 德国:BaFin负责监管加密服务,按授权数量计算,德国在 ESMA 登记册中居首。个人加密货币收益在持有一年后通常免税,而短期收益需缴纳所得税。
- 法国:AMF监管加密服务提供商,偶尔产生的收益按约30%的统一税率征税,而截至2026年年中,法国记录的针对持有者的暴力胁迫攻击数量最多。
- 葡萄牙:葡萄牙的CMVM授权 MiCA 服务提供商,持有超过365天的资产通常免税,个人的短期收益适用28%的税率。
- 意大利:CONSOB和意大利银行授权 MiCA 服务提供商,而意大利2026年对加密资本利得的税率被广泛报道为33%,电子货币代币另有单独处理。
亚洲
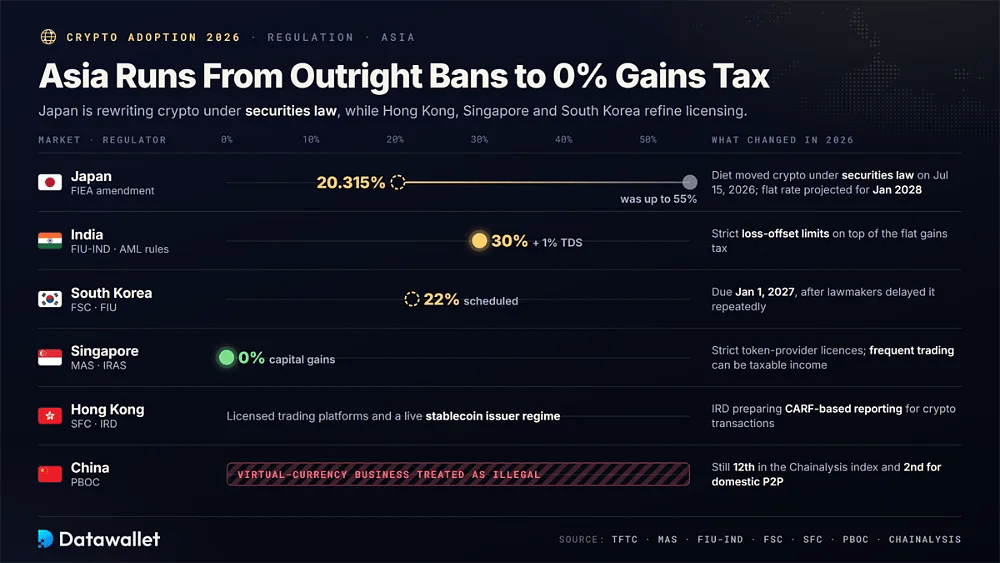
亚洲既有全面禁令,也有持牌金融中心,还有正在重写加密货币法律的市场。2026年,日本依据证券法重新对加密货币分类,而香港、新加坡和韩国则完善了牌照和稳定币规则。
2026年亚洲主要监管和税务做法包括:
- 日本:日本国会于2026年7月15日批准了一项FIEA 修正案,将加密货币纳入证券法监管;预计自2028年1月起,将以20.315%的统一税率取代最高55%的税率。
- 新加坡:MAS按严格标准对数字支付代币服务商发放牌照,而IRAS通常不对资本利得征税,但频繁交易所得的利润可能属于应税收入。
- 印度:FIU-IND将虚拟数字资产服务商纳入反洗钱规则,而收益需缴纳30%的税,符合条件的转让还需缴纳1%的 TDS,并且亏损抵扣受到严格限制。
- 韩国:FSC和 FIU 负责监管虚拟资产平台,对加密货币收益征收22%税的计划仍定于2027年1月1日实施,但立法者已多次推迟。
- 香港:SFC向虚拟资产交易平台发放牌照,稳定币发行人牌照制度现已生效,IRD正在筹备基于 CARF 的加密货币交易申报。
- 中国:PBOC仍将虚拟货币业务视为非法金融活动,但中国在 Chainalysis 2026年指数中排名第12,在国内点对点活动方面位居全球第二。
世界其他地区
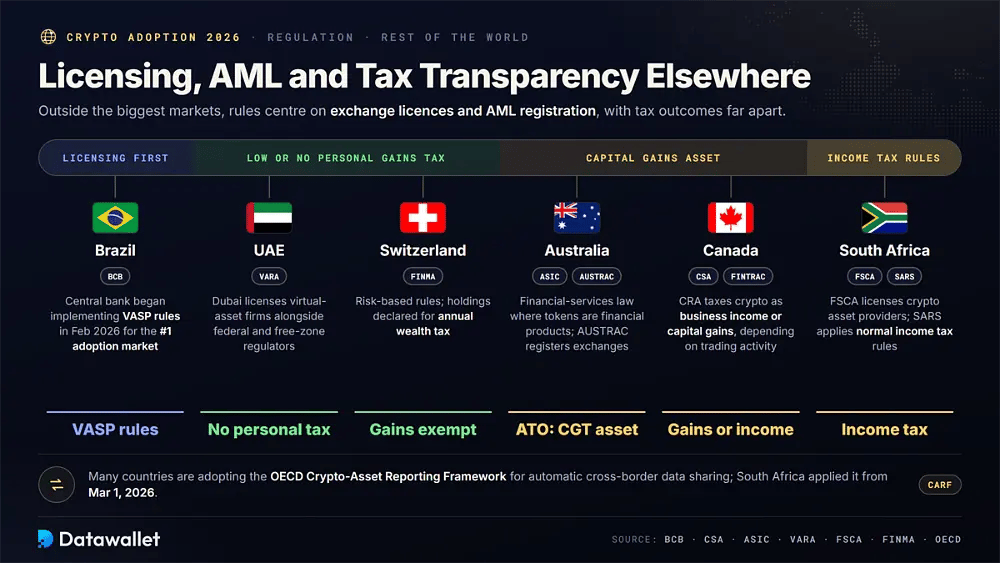
在主要市场之外,加密货币监管日益聚焦于交易所牌照、反洗钱登记和税务透明度,许多国家正在采用经合组织的《加密资产申报框架》,以实现跨境数据自动共享。
其他主要加密货币市场的重要监管案例包括:
- 巴西:Banco Central do Brasil于2026年2月开始实施其虚拟资产服务提供商规则,正式规范这个加密货币采用率全球排名第一的市场。
- 加拿大:CSA负责协调证券监管,FINTRAC负责 AML 登记,而 CRA 则根据交易活动将加密货币视为经营收入或资本利得征税。
- 澳大利亚:当代币属于金融产品时,ASIC适用金融服务法,AUSTRAC负责登记交易所,ATO 通常将加密货币视为需缴纳资本利得税的资产。
- 阿联酋:迪拜的VARA与联邦及自由区监管机构一起为虚拟资产企业发放牌照,个人通常无需就加密货币缴纳个人所得税或资本利得税,使其成为低税中心。
- 南非:FSCA为加密资产服务提供商发放牌照,SARS适用常规所得税规则,经合组织申报框架自2026年3月1日起在南非生效。
- 瑞士:FINMA对加密货币服务适用基于风险的金融市场规则,私人资本利得通常免税,但持有的资产通常须申报,用于年度财富税。
加密货币有哪些风险?
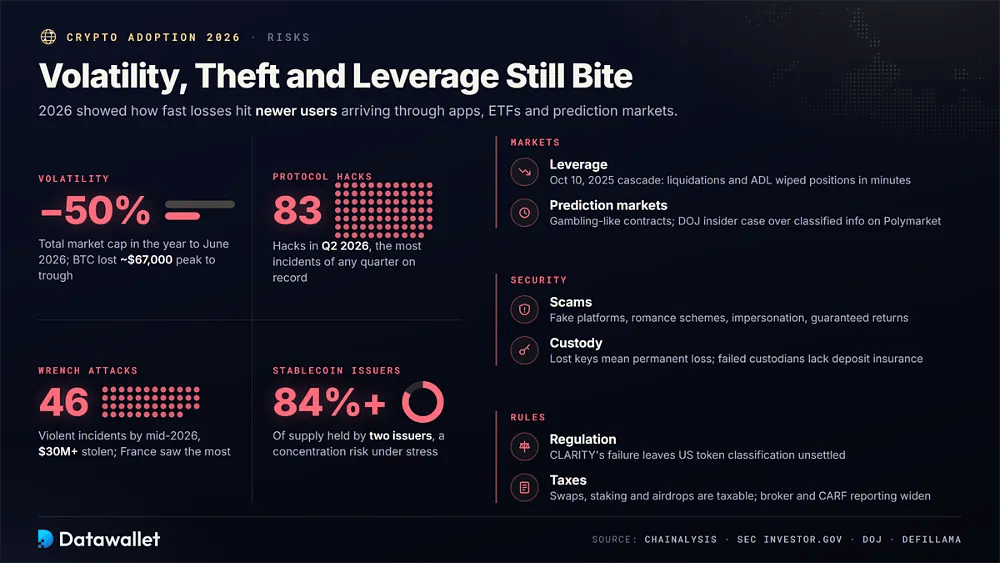
加密货币提供开放的准入、快速的结算和自托管,但2026年表明,波动、盗窃和杠杆可以多快地吞噬收益,对通过应用、ETF 和预测市场入场的新用户尤其如此。
2026年需要了解的主要加密货币风险包括:
- 波动性:截至2026年6月的一年里,加密货币总市值下跌约50%,比特币出现有史以来最大的美元跌幅,从峰值到谷底下跌约6.7万美元。
- 协议黑客攻击:分析师记录到2026年第2季度发生了83起加密货币协议黑客攻击,为有史以来单季事件数最多,表明智能合约和预言机风险仍未解决。
- 扳手攻击:Chainalysis 记录到截至2026年年中共有46起加密货币暴力事件,通过人身胁迫被盗金额超过3000万美元,其中法国在个人数据泄露背景下发生的攻击最多。
- 诈骗:骗子利用虚假平台、情感诈骗、冒充身份和保证回报的话术,SEC 的 Investor.gov警告称,加密货币的热度使这些骗局更容易向毫无戒心的新手推销。
- 托管:丢失私钥或助记词通常意味着永久损失,而交易所或托管机构出现故障时,用户可能没有充值保险或可靠的追回途径;请比较安全钱包。
- 杠杆:永续合约、保证金和 DeFi 借贷会放大亏损,2025年10月10日的连环暴跌表明,被迫清算和自动减仓可在几分钟内抹去仓位。
- 预测市场:事件合约可能类似赌博,其快速增长引发了对内幕交易的审查,包括美国司法部(DOJ)一起指控一名美国士兵利用机密信息在 Polymarket 下注的案件。
- 稳定币:稳定币依赖发行人的储备、赎回渠道和监管,两家发行人控制着超过84%的供应量,若任何一方面临法律或流动性压力,就会产生集中风险。
- 监管:各国规则仍存在巨大差异,美国《CLARITY 法案》未能通过,使代币分类悬而未决,因此平台准入、产品可得性和投资者保护都可能迅速变化。
- 税务:出售、兑换、支付、质押奖励和空投都可能触发应税事件,而经纪商和 CARF 申报的扩大使当局更容易发现不准确的申报。
加密货币采用率预测
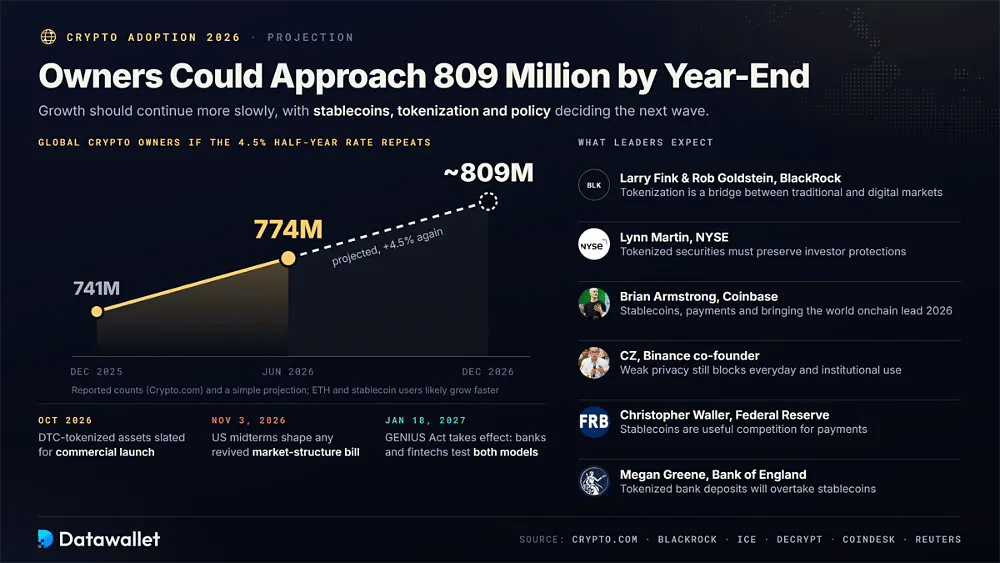
持有者数量应会继续增长,但速度会慢于牛市期间。如果 Crypto.com 上半年4.5%的增速重现,到2026年12月全球持有者将接近8.09亿,其中以太坊和稳定币用户的增长可能快于仅持有比特币的用户,一如他们在下行期间的表现。
机构采用正从价格敞口转向基础设施。BlackRock 的 Larry Fink 和 Rob Goldstein将代币化描述为连接传统市场与数字市场的桥梁,而纽约证券交易所总裁 Lynn Martin强调,代币化证券必须保留投资者保护。经 DTC 代币化的资产计划于2026年10月正式商业推出。
消费者采用将取决于支付和隐私。Coinbase 的Brian Armstrong 将稳定币、支付和让世界上链列为2026年的优先事项,而Binance 联合创始人 CZ 则认为,薄弱的隐私保护仍在阻碍日常和机构使用。稳定币卡和 B2B结算是最明确的早期证明。
支付领域的竞争仍将激烈。美联储理事 Christopher Waller 认为稳定币是有益的竞争,而英格兰银行政策制定者 Megan Greene 预计代币化银行存款将超越稳定币。随着 GENIUS 法案于2027年1月生效,美国银行和金融科技公司很快将直接检验这两种模式。
政策是最大的变数。2026年11月3日的美国中期选举将影响任何重启的市场结构法案,日本证券法的转变可能开放国内现货 ETF,而欧洲的 MiCA 登记册将揭示牌照制度是促成整合还是扩大准入。更清晰的规则、更安全的托管和实用的应用将决定加密货币的下一波采用浪潮。
总结
2026年的加密货币采用比价格更为稳健。持有者数量增至7.74亿,链上经济在严重熊市中几乎没有萎缩,稳定币支付激增,表明越来越多的用户持有加密货币是为了转账、储蓄和结算,而不纯粹是为了投机获利。
下一阶段以基础设施为中心。代币化国债、股票永续合约、预测市场、现货 ETF 和企业资金库正把加密货币的底层设施更深地拉入主流金融,而巴西、尼日利亚和委内瑞拉等新兴市场则表明,数字美元如何解决当地银行体系常常未能解决的日常问题。
信任仍是制约因素。有史以来最高的黑客攻击数量、人身攻击、集中的稳定币发行以及悬而未决的美国立法,仍在劝退主流用户,因此胜出的产品很可能是那些比其意图取代的传统金融服务更安全、更便宜、更简单的产品。
我们的方法
本报告综合了持有者研究、区块链分析、实时市场仪表板、监管文件和可信的财经报道,优先采用2026年6月至10月间发布的数据,并将每份快照标注为数据收集当天的日期,符合我们的编辑方法论。
本报告的数据是如何整理的:
- 持有者数据:使用了 Crypto.com 的 H1 2026 市场规模报告、Security.org、Pew、美联储以及 Henley & Partners 的资料,以估算全球持有者、美国人口结构和财富集中度。
- 国家排名:主要依据 Chainalysis 2026 全球加密货币采用指数(涵盖2025年7月至2026年6月),并对照 TRM Labs 的 Q1 2026 零售交易量数据交叉核对趋势。
- 稳定币数据:供应量和占比数据取自 DefiLlama(2026年10月28日),支付规模估算则来自 Chainalysis、McKinsey、Artemis 以及 CoinDesk 关于银行卡消费的报道。
- DeFi 仪表板:使用 DefiLlama 的概览页和分类页获取总锁仓价值、领先协议、永续合约交易量以及各板块的 TVL,并注意到分类合计与总览数据存在重叠。
- RWA 研究:取自 RWA.xyz 仪表板(日期为2026年10月13日至19日)的分发价值、代表价值、持有者数量和平台排名,并将稳定币从代币化资产总额中剔除。
- ETF 和国库数据:结合基于 SoSoValue 的 ETF 资金流报道、Strategy 向 SEC 提交的 8-K 文件,以及 BitMine 在2026年10月期间每周发布的持仓更新,以衡量机构和企业的加密货币敞口。
- 预测市场:将 DeFi Rate 的合约交易量追踪器与 Macquarie 的美元估算以及 CoinDesk 的报道进行比较,因为各平台和分析师衡量预测市场交易量时采用的名义价值和现金口径差异很大。
- 监管来源:查阅了 SEC、CFTC、IRS、FCA、HMRC、ESMA、EBA、MAS、FSA、FINMA 以及各国监管机构的资料,并参考了对 CLARITY Act 投票的法律分析。
- 风险评估:对比 Chainalysis 的犯罪研究、黑客攻击统计、执法行动和官方投资者警告,对最可能影响新老用户的风险进行排序。