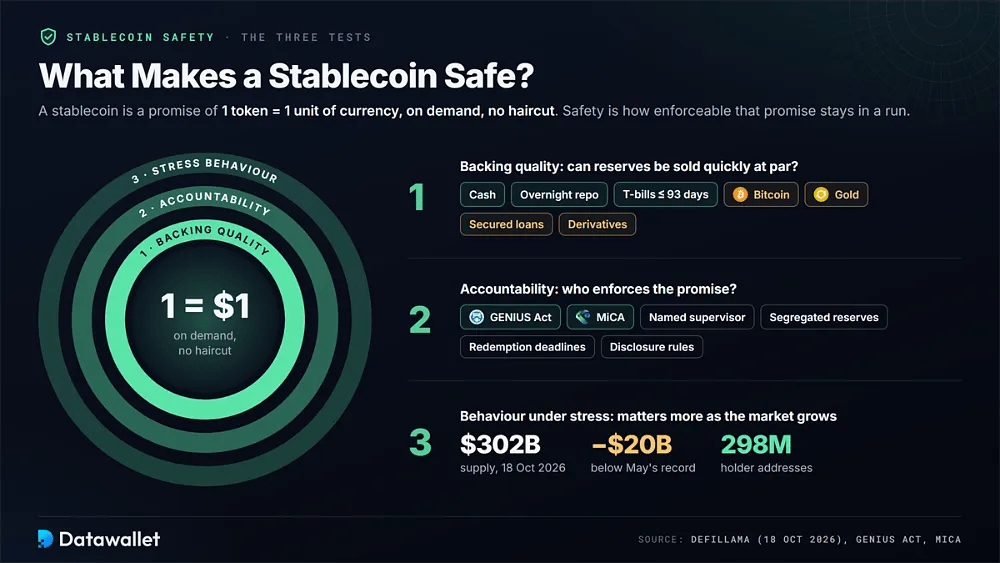
是什么让稳定币安全?
稳定币是一种私人承诺,即一枚代币可按需兑换一个单位的货币,且不打折扣。其安全性取决于当成千上万的持有者同时试图退出时,这一承诺仍能在多大程度上得到执行。三项测试结合使用,可以区分可持续的数字美元与脆弱的仿制品。
第一项检验是储备质量。现金、隔夜回购协议以及剩余期限在93天以内的国库券可以按面值迅速变现,这也是监管机构如今强制要求持有这些资产的原因。比特币、黄金、担保贷款和衍生品可能提高发行方的收入,但每一类此类资产都会增加损失传导至持有者的途径。
第二项检验是问责机制。根据 GENIUS Act 和 MiCA,大型发行人面临明确的监管机构、储备隔离、赎回期限以及具有法律约束力的披露规则。不在这两种制度之内的代币仍可能有充足的支持,但一旦出现问题,持有人依赖的是发行人的善意,而不是监管机构的执法权力。
第三项测试是压力下的表现,随着市场增长,这一点愈发重要。根据 DefiLlama 的数据,截至 2026年10月18日,总供应量接近 3020亿美元,比5月创下的纪录低约 200亿美元,约有 2.98亿个地址持有稳定币。我们的稳定币统计页面会逐条链追踪这些变化。
稳定币为何会失败
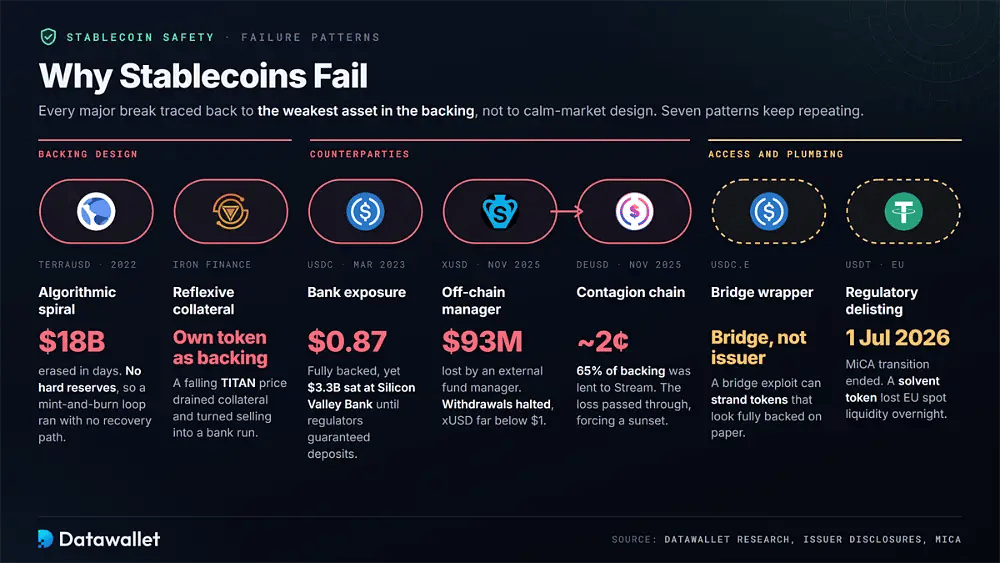
每一次主要稳定币的失败,都可追溯到其储备中最薄弱的资产,而不是平静市场下的设计缺陷。研究每种模式是如何崩溃的,可以清楚地看出您选择某个代币时会承担哪些风险。
以下是稳定币模式中反复出现的失败模式:
- 算法螺旋:TerraUSD 在 2022 年 5 月没有任何硬性储备,因此信心下滑触发了铸造与销毁的循环,在数日内抹去了约 180亿美元,此后也没有任何恢复途径。
- 银行风险敞口:2023年3月,USDC 获得全额支持,但仍有33亿美元存放在 Silicon Valley Bank,导致该代币跌至0.87美元,直到联邦监管机构为所有充值提供担保。
- 自反性抵押品:Iron Finance 的美元稳定币部分以自身治理代币作为支撑,因此 TITAN 价格下跌会侵蚀抵押品价值,使普通抛售演变为自我强化的挤兑。
- 链下管理人:Stream Finance 的 xUSD 在 2025 年 11 月崩盘,原因是一名外部基金经理损失了约9300万美元,导致提现暂停,持有者手中的代币交易价格远低于一美元。
- 传染链条:Elixir 的 deUSD 已将其约65%的支持资产借给 Stream Finance,因此 xUSD 的损失随之传导,使 deUSD 跌至约两美分,并被迫终止运营。
- 跨链桥封装资产: USDC.e 等跨链版本依赖跨链桥合约而非发行方,因此跨链桥漏洞可能使账面上看似完全有储备支持的代币无法兑付。
- 监管下架: 即使偿付能力正常的代币也可能一夜之间失去渠道。自 2026 年 7 月 1 日 MiCA 过渡期结束以来,持有欧盟牌照的平台不得提供未经授权的稳定币,这压缩了 USDT 在欧洲的现货流动性。
2026年5种最安全的稳定币
我们在 DefiLlama 上筛选了所有规模超过 5亿美元 的稳定币,并对五个类别中的领先者进行了排名,权重上更看重监管问责和可验证的储备,而非收益。以下数据反映了2026年6月至10月中旬发布的供应量、鉴证报告和治理报告。
1. USD Coin (USDC)
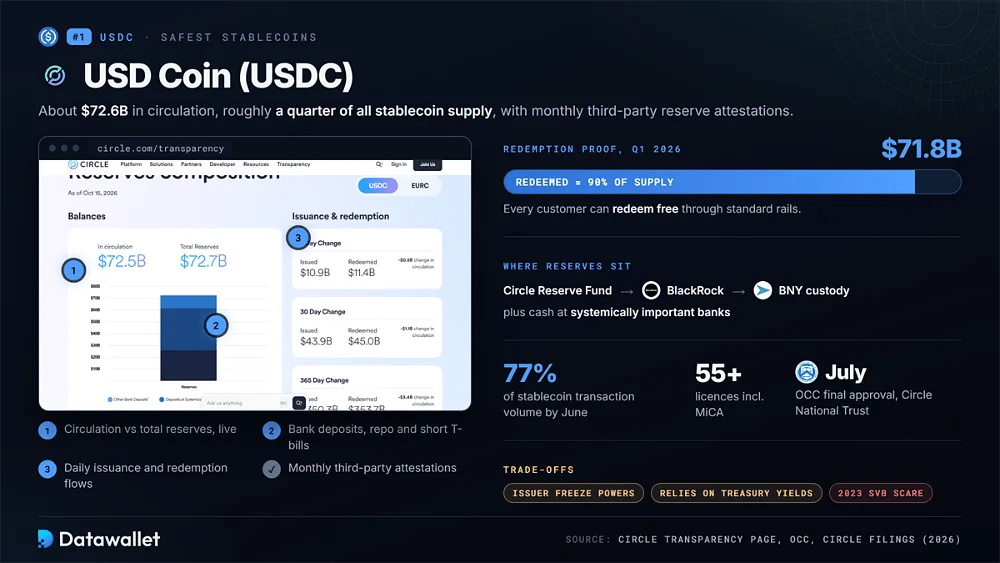
USDC 的流通量约为726亿美元,约占全部稳定币供应量的四分之一。其储备存放于 Circle Reserve Fund(由 BlackRock 管理、BNY 托管的政府货币市场基金),以及系统重要性银行的现金中,并在 Circle 的透明度页面上每月发布第三方鉴证报告。
其法律地位在 2026 年再度增强。OCC 于 7 月最终批准了Circle National Trust,这是一家受联邦监管的信托银行,旨在最终管理 USDC 储备,使 Circle 持有的牌照增至超过55个,其中包括 MiCA 授权。Circle 表示,截至 6 月,USDC 约占全球稳定币交易量的77%。
赎回是最有力的证明。Circle 在 2026 年第一季度赎回了 718亿美元,约占当时供应量的 90%,所有客户都可以通过标准渠道免费赎回。其权衡之处仍包括发行方的冻结权力、收入依赖美国国债收益率,以及 2023 年硅谷银行风波。
2. Tether (USDT)
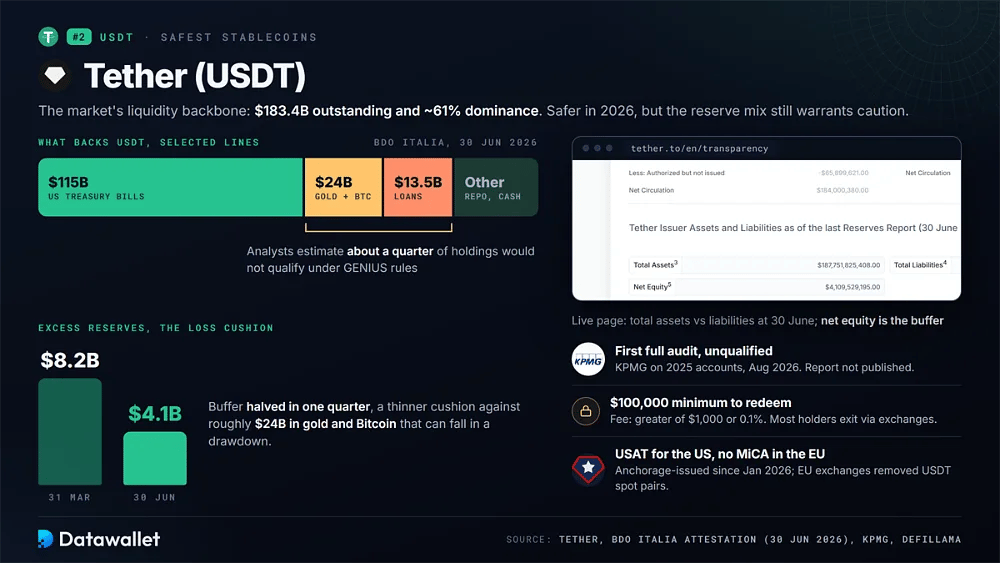
USDT 仍是市场流动性的中坚,流通量约为 1834亿美元,在 DefiLlama 上的占比约为 61%。其安全状况在 2026 年明显改善,但储备构成和离岸属性仍需保持谨慎。
以下是 Tether 目前的安全性概况:
- 完整审计:KPMG 于2026年8月对 Tether International 的2025年财务报表出具了无保留意见,这是其首次完整审计,但 Tether 尚未公布报告本身。
- 国债核心:BDO Italia 于6月30日出具的证明显示,持有约 1150亿美元 的美国国库券,使 Tether 跻身全球短期政府债务的最大持有者之列。
- 缓冲变薄:超额准备金从一个季度前的82亿美元降至6月30日的41亿美元,相对于约240亿美元的黄金和比特币,缓冲垫更小。
- 风险较高的资产:比特币、黄金以及约 135亿美元 的有抵押贷款仍留在储备中,分析师估计约四分之一的持仓将不符合 GENIUS 的储备规则。
- 赎回门槛:直接赎回需要经过验证的 Tether 账户,最低金额为 10万美元,手续费为 1,000美元 或 0.1% 中的较高者,因此大多数持有者通过交易所退出。
- 美国姊妹产品:USAT 由获 OCC 特许的 Anchorage Digital Bank 自 2026 年 1 月起发行,为美国机构提供符合 GENIUS 法案的 Tether 产品,而旗舰产品 USDT 仍处于美国监管框架之外。
- 欧盟限制:USDT 未获得 MiCA 授权,因此持有欧盟牌照的交易所已下架现货交易对。我们的USDT 禁用与合法国家列表列出了其他地区仍可使用的情况。
3. Sky Dollar (USDS)
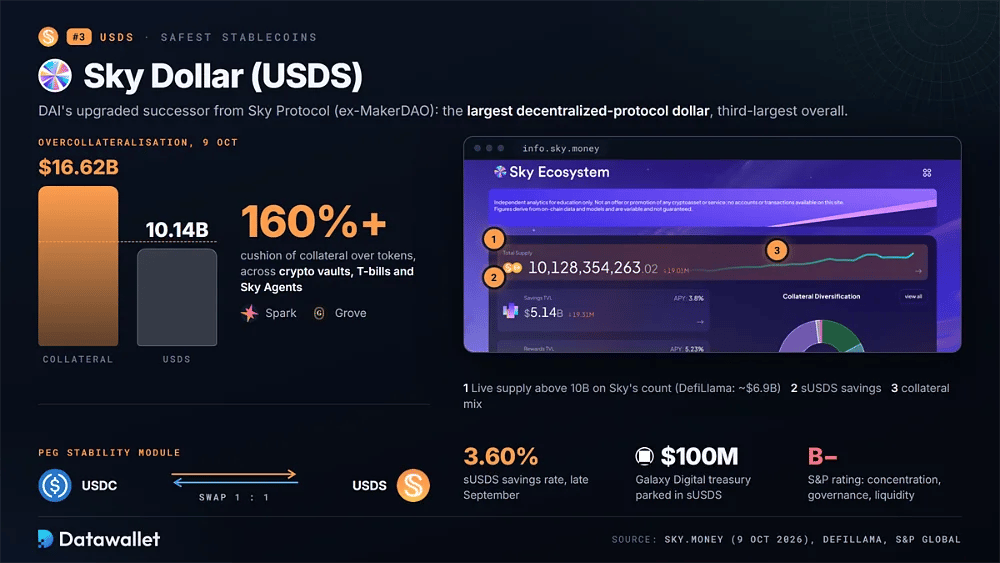
USDS 是 DAI 的升级版继任者,由 Sky Protocol(前身为 MakerDAO)发行。9月下旬,Sky 自有数据看板显示其供应量已超过 100亿美元,而 DefiLlama 的统计口径更窄,显示约为 69亿美元,USDS 仍是由去中心化协议运行的最大美元稳定币,也是整体第三大稳定币。
超额抵押是核心保障。10 月 9 日,Sky.money 显示抵押品为166.2亿美元,对应101.4亿 USDS,缓冲率高于160%。储备由加密资产金库、美国国债和 Spark、Grove 等 Sky Agent 策略组成,同时挂钩稳定模块以一比一的比例将 USDC 兑换为 USDS。
sUSDS 储蓄封装在 9 月下旬的收益率为3.60%,Galaxy Digital 也将1亿美元存入其中作为自身国库资金。风险依然真实存在:标普给予 Sky Protocol B- 评级,理由是存款人集中度、治理和流动性风险,而智能合约漏洞或现实世界资产的交易对手仍可能损害其抵押支持。我们的USDS 详解介绍了每种机制。
4. Ethena USD (USDe)
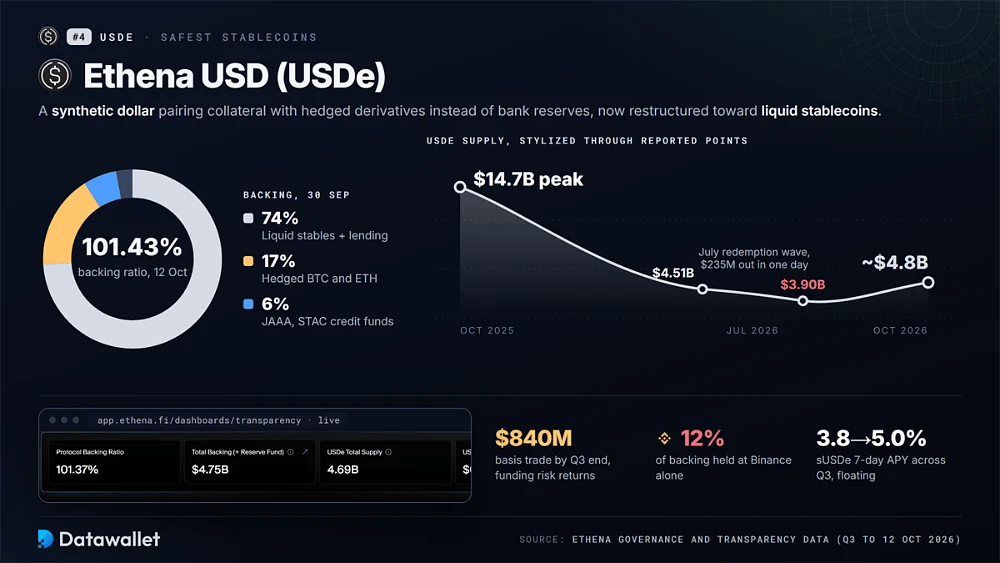
USDe 是一种合成美元,通过抵押品搭配对冲衍生品来运作,而不是持有银行储备。在 2025年10月达到接近147亿美元的峰值后,供应量稳定在约48亿美元,支撑资产已调整为流动性较高的稳定币。
最新治理数据显示了 USDe 在安全性方面的状况:
- 支持率:Ethena 于10月12日报告了101.43%的支持率,资产为48.3亿美元,其中包括6260万美元的储备基金,对应 47.6亿美元 的 USDe。
- 抵押品构成:截至 9 月 30 日,流动性稳定币和借贷头寸占支持资产的74%,对冲后的 BTC 和 ETH 占17%,代币化信贷基金 JAAA 和 STAC 占6%。
- 基差回报:基差交易从 7 月时微不足道的占比增长到季度末的 8.4亿美元,因此资金费率风险正再次悄然回到储备资产中。
- 交易所集中度:季度末,仅 Binance 就持有总储备的约12%,约占交易所敞口的三分之二,将托管和交易场所风险集中在单一交易对手上。
- 赎回压力:7月的赎回潮使供应量从45.1亿美元降至39亿美元,其中单日赎回达2.35亿美元,但铸造与赎回合约的余额从未跌破8000万美元。
- 浮动收益:sUSDe 的七日平均 APY 在第三季度从3.8至5.0%,但它会随资金费率和借贷需求浮动,而非保证利率。
- 监管缺口:USDe 不属于 GENIUS 对支付型稳定币的定义,因此其在美国的分发通过封装产品和合作伙伴进行,详见我们的Ethena 指南。
5. Global Dollar (USDG)
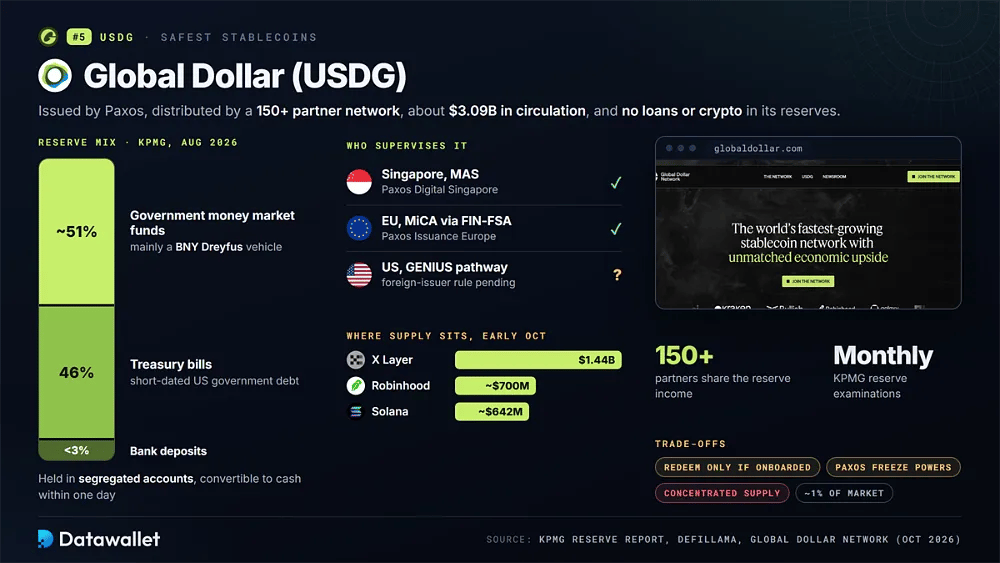
USDG是由 Paxos 发行、通过 Global Dollar Network 分发的美元稳定币,该联盟拥有超过150家合作伙伴,包括 Robinhood、Kraken、OKX 和 Mastercard。2026年10月初,其流通量约为30.9亿美元,约占稳定币供应量的1%,此前于2025年12月首次突破10亿美元。
其储备属于市场上最为保守的一类。毕马威(KPMG)2026年8月的检查显示,约51%为政府货币市场基金,46%为国库券,银行存款占比不足3%,全部存放于独立账户,不含贷款或加密货币。Paxos Digital Singapore 在 MAS 监管下发行,而 Paxos Issuance Europe 以 MiCA 电子货币代币的形式发行,由芬兰的 FIN-FSA 监管。
分发是它的另一项优势。该网络并不保留储备金收益,而是将其大部分分给持有和转移 USDG 的交易所、券商和支付公司。其代价在于规模和准入:直接赎回仅限已完成入驻的 Paxos 客户,供应集中在 X Layer 和 Robinhood Chain 上,Paxos 拥有冻结权限,而其在 GENIUS 框架下的美国合规路径仍未明确。
持有稳定币前如何进行核实
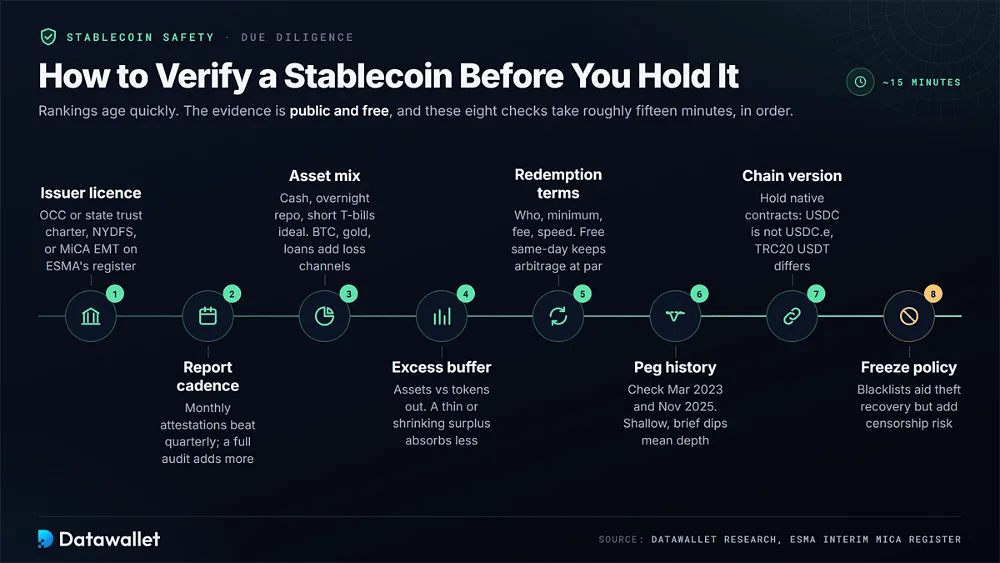
排名更新很快,因此最稳妥的做法是在投入大笔资金之前亲自核查代币。大部分证据都是公开的,可免费查阅,大约需要十五分钟即可审阅完毕。
在选择任何稳定币之前,请按顺序完成以下检查:
- 发行方牌照:确认发行主体及其监管机构。请查看是否持有 OCC 或州信托牌照、受 NYDFS 监管,或持有列于ESMA 临时登记册上的 MiCA 电子货币牌照。
- 报告频率:请查看储备金的报告频率。按月出具的证明优于按季度的快照,而完整的财务报表审计可提供仅靠时点证明无法提供的保障。
- 资产构成:请逐行查看储备明细。现金、隔夜回购和短期国债最为理想,而比特币、黄金、担保贷款和私人信贷则会增加损失渠道。
- 超额缓冲:将总资产与流通中的代币进行比较。盈余微薄,或逐季减少,意味着吸收风险较高持仓亏损的空间更小。
- 赎回条款:了解谁可以直接赎回、最低金额、费用以及结算时间。免费的当日赎回能让套利者保持活跃,并使价格回归平价。
- 锚定历史:调出涵盖2023年3月和2025年11月等压力事件的价格图表。浅幅、短暂的下跌表明流动性充裕,而反复出现持续多日的偏离则表明市场结构脆弱。
- 链版本:请持有各网络上的原生合约,而非跨链桥接的副本。原生 USDC 不同于 USDC.e,而 TRC20 USDT 的费用和网络风险也与以太坊版本不同。
- 冻结政策: 检查发行方是否可以将地址列入黑名单。大多数法币支持的代币可以根据法律命令冻结资金,这有助于追回被盗资产,但也增加了审查和合规风险。
安全的稳定币会支付收益吗?
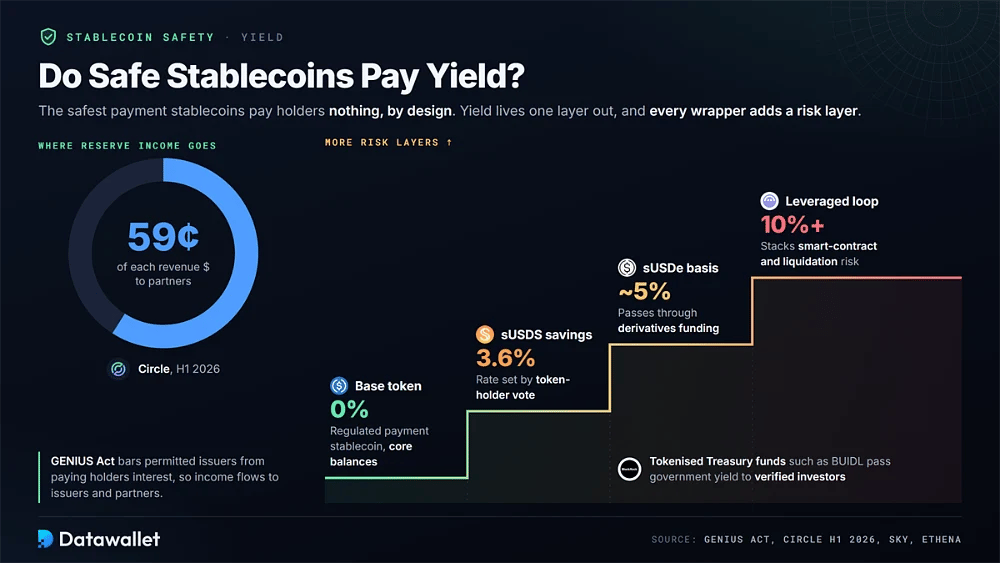
最安全的支付型稳定币不会直接向持有者支付任何收益,这是有意为之的设计。GENIUS Act禁止获许可的发行方向持有者支付利息或收益,因此储备收入流向发行方和分销合作伙伴。例如,Circle 表示,在 2026 年上半年(H1 2026),其每一美元收入中约有 59 美分转给了合作伙伴。
因此,收益位于更外一层,即建立在基础代币之上的封装产品中。sUSDS 等储蓄模块支付由治理设定的利率,sUSDe 等基差交易封装产品传导衍生品资金费率,而 BlackRock 的 BUIDL 等代币化国债基金则向经过验证的投资者传导政府债券收益。
每一层包装都会增加基础币本身不具备的风险。由代币持有者投票设定的3.6%储蓄利率、由资金费率驱动的5%收益,以及两位数的杠杆循环,是不同的产品,即使它们都以美元计价显示。在各借贷市场中层层叠加,会使智能合约风险和强制平仓风险不断累积。
仓位规模比追逐最高利率更重要。请将核心余额放在受监管的基础代币中,并将封装资产视为各有限额的独立仓位。我们在 最佳稳定币利率 指南和 稳定币质押教程 中比较了实时利率、锁定期以及各平台背后的风险。
去中心化稳定币与受监管稳定币
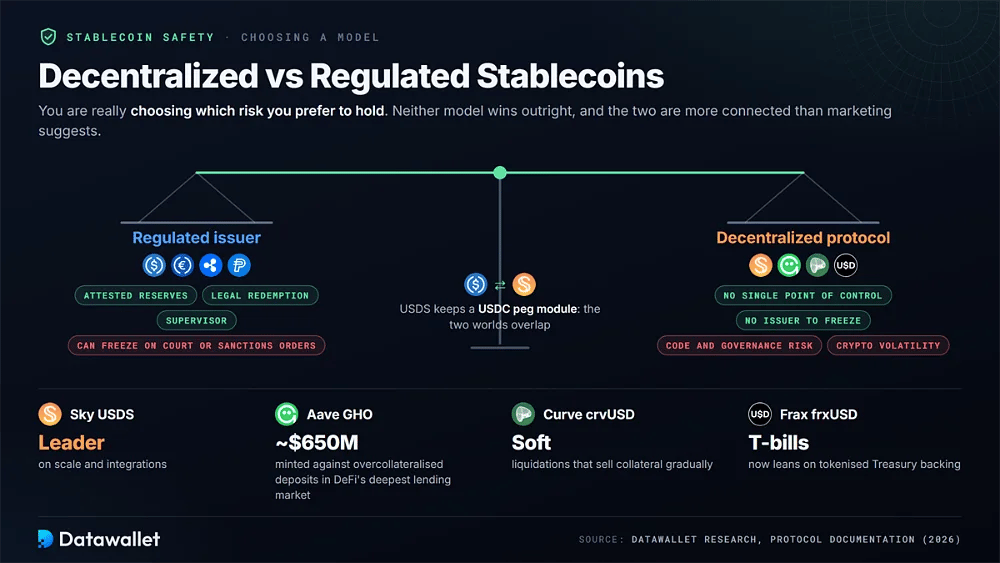
在受监管美元与去中心化美元之间做选择,实质上是选择您更愿意承担哪种风险。持牌发行方提供经过验证的储备、合法的赎回权和监管机构,但可以根据法院或制裁命令冻结地址。协议则消除了这一单点控制,代之以代码和治理风险。
2026 年,很少有去中心化美元能达到我们的标准。USDS 在规模和集成方面领先。Aave 的GHO供应量接近 6.5亿美元,以超额抵押存款在 DeFi 最深的借贷市场中铸造。Curve 的 crvUSD 依赖逐步出售抵押品的软清算,而 Frax 的 frxUSD 现在则依靠代币化国债作为支持。
两种模式都没有绝对胜出。受监管的稳定币可保护持有者免受代码漏洞和加密货币波动的影响,而去中心化稳定币则可保护他们免受单一发行方或监管机构的影响。值得注意的是,USDS 保留了 USDC 锚定模块,因此这两个世界的联系比营销宣传所暗示的更为紧密。我们的USDS 与 USDC 对比深入探讨了这一重叠之处。
2026年稳定币监管:GENIUS 与 MiCA
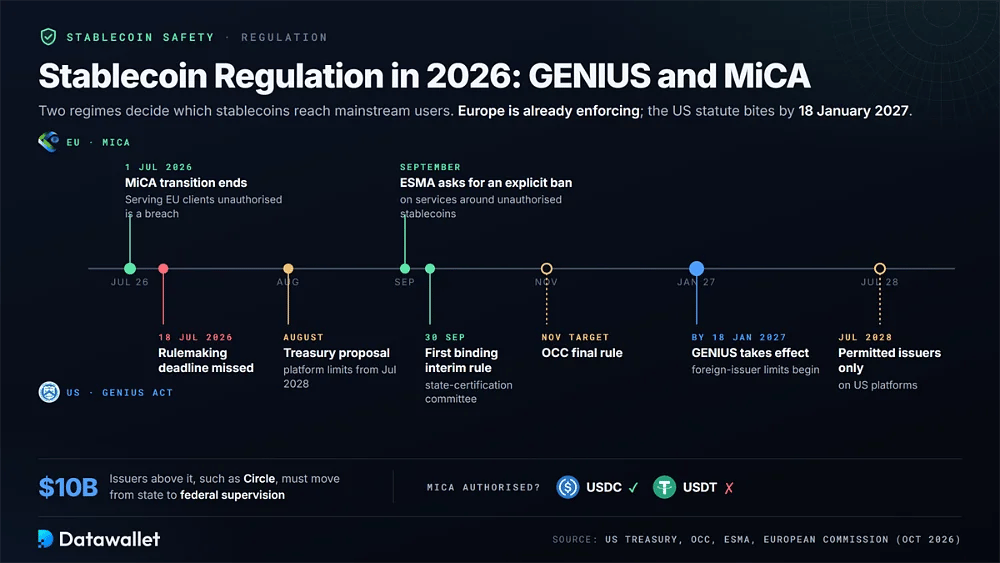
目前有两套法律制度决定哪些稳定币能够触达主流用户。欧盟于2026年7月1日完成了 MiCA 过渡期,而美国《GENIUS 法案》将于2027年1月18日前生效,核心实施细则仍在最终确定中。
GENIUS 与 MiCA 的最新进展
在美国,各机构错过了 2026 年 7 月 18 日的规则制定截止日期,但该法规仍将最迟于 2027 年 1 月 18 日生效。OCC 的目标是在 11 月前出台最终规则,财政部已于 9 月 30 日发布其首个具有约束力的临时规则,设立了州认证委员会。
这项临时规则确认了100亿美元的门槛。超过该门槛的发行方(如 Circle)不能仅依赖州级监管,必须转向联邦监管。财政部的8月提案进一步规定,自 2028年7月起,美国平台只能提供获准的国内发行方或合格境外发行方的稳定币。
欧洲走得更远。自 7 月 1 日起,任何在没有 MiCA 授权的情况下为欧盟客户提供服务的公司,都属于违反欧盟法律。ESMA 在 9 月向欧盟委员会提交的回复中,要求明确禁止涉及未经授权稳定币的服务。在两种占主导地位的美元代币中,只有 USDC 持有 MiCA 授权。
值得关注的受监管挑战者
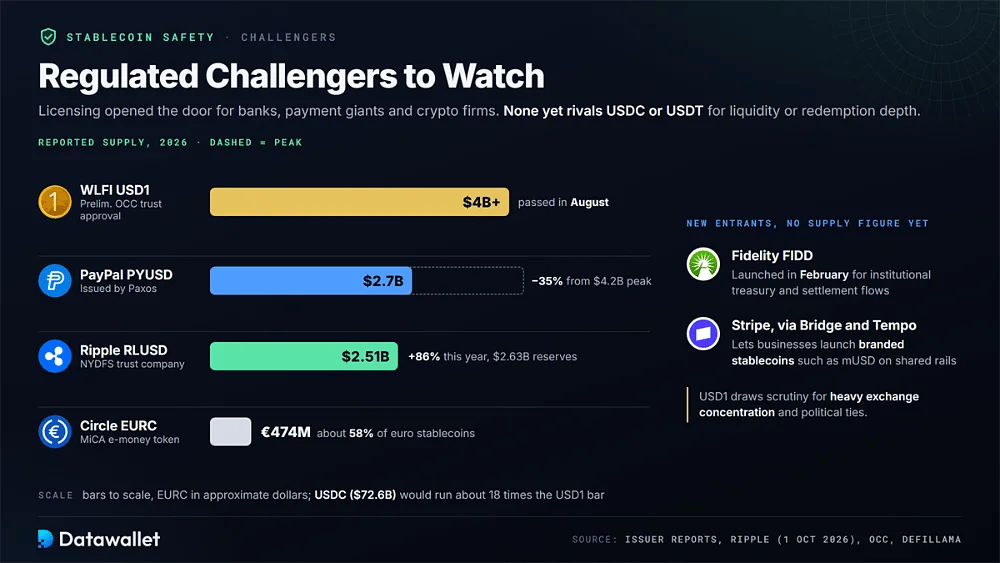
牌照制度为银行、支付巨头和加密货币公司发行自己的美元稳定币打开了大门。其中一些增长迅速,但在流动性或经过验证的赎回深度方面,目前尚无一家能与 USDC 或 USDT 相比。
以下这些受监管的发行方正在 2026 年扩大市场份额:
- Ripple RLUSD:由受 NYDFS 监管的信托公司发行,RLUSD 在 10月1日 报告流通量为 25.1亿美元,储备为 26.3亿美元,今年以来增长约 86%。
- PayPal PYUSD:由 Paxos 发行的 PYUSD 在 3 月达到峰值 42亿美元,随后随着激励计划逐步减少,缩水约 35%,降至接近 27亿美元,不过其锚定在此期间始终保持稳定。
- WLFI 1美元:World Liberty Financial 的1美元在8月突破40亿美元,并获得 OCC 的初步信托批准,但交易所高度集中和政治关联持续受到审视。
- Circle EURC:由 Circle 的法国电子货币机构依据 MiCA 发行,10月初 EURC 的规模约为 4.74亿欧元,约占欧元稳定币板块的 58%,但欧元代币仅占稳定币总价值的约 0.3%。
- Fidelity FIDD:Fidelity 于2月推出了其美元稳定币 FIDD,目标是机构资金管理和结算流程,在这些领域,品牌信任和托管关系比零售覆盖面更重要。
- Stripe 基础设施:通过跨链桥 Bridge 及其 Tempo 区块链,Stripe 让企业可以发行自有品牌的稳定币(如 mUSD),推动发行模式转向基于共享基础设施的白标模式。
需关注的新兴稳定币风险
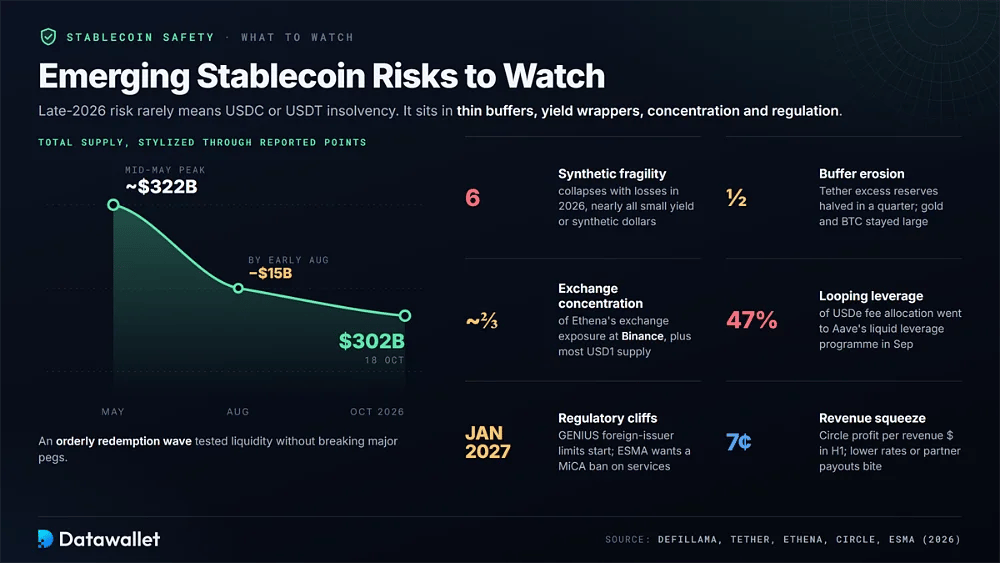
2026年末,稳定币最大的风险很少涉及 USDC 或 USDT 的彻底破产,而是存在于较薄的储备缓冲、追逐收益的封装产品、集中的交易场所,以及可能一夜之间切断访问的监管之中。
未来几个季度,请关注以下进展:
- 合成型脆弱性:据一项行业统计,仅 2026 年就有六种稳定币崩盘并造成可衡量的损失,几乎所有重大脱锚事件都涉及小型生息或合成美元,而非大型储备支持的代币。
- 供应收缩:总供应量从5月中旬接近3220亿美元的峰值到8月初,下降了约150亿美元,这是一轮有序的赎回潮,考验了流动性,但没有打破主要挂钩。
- 缓冲削弱:Tether 的超额储备在一个季度内减少了一半,而其黄金和比特币持仓仍然庞大,因此加密资产或金属价格的大幅回落将对权益造成更大压力。
- 交易场所集中度:据报道,Binance 持有大部分 1美元 供应量,并占 Ethena 交易所敞口的约三分之二,这意味着一个平台出现问题可能同时波及多种美元代币。
- 循环杠杆:Aave 的流动性杠杆计划在9月占据了 USDe 费用分配的 47%,显示合成美元的需求在多大程度上依赖会同时平仓的循环仓位。
- 监管悬崖:ESMA 希望修订 MiCA,以禁止围绕未获授权稳定币的服务,而 GENIUS 对外国发行人的限制将于2027年1月开始,因此离岸代币可能很快失去受监管的交易场所。
- 收入挤压:发行方主要靠储备利息赚取收入,因此短期利率下降或合作伙伴分成上升都会压缩利润率;Circle 在 H1 每一美元收入中保留了七美分利润。
总结
对于您无法承受波动的资金,USDC 仍是最安全的稳定币。它兼具联邦信托银行监管、MiCA 授权、由 BlackRock 管理且每月出具证明的储备,以及在单个季度内无压力地处理了约90%供应量的赎回。目前没有竞争对手能同时满足这一整套保护措施。
整体市场正在走向成熟,而不是停滞不前。Tether 的首次全面审计缩小了其透明度差距,USDS 证明去中心化设计可以扩展到约100亿美元规模,Ethena 则在 2025 年的起落之后围绕流动性较强的稳定币重建了 USDe。与此同时,小型合成美元仍不断失败,提醒持有者结构比品牌更重要。
实际的安全性来自让每种代币各司其职。核心余额使用受监管的美元稳定币,将收益型封装产品视为风险仓位来配置规模,欧元敞口则放在持牌代币中,并每季度重新核查储备。随着 GENIUS 将于 2027 年 1 月生效,这种自律将比任何宣传的收益都更重要。