






 Hyperliquid
 Kraken
 BingX
 ADA
 DOGE
 LINK
 TAO
 TRX
 XMR
 ZEC
什么是加密货币资金费率?
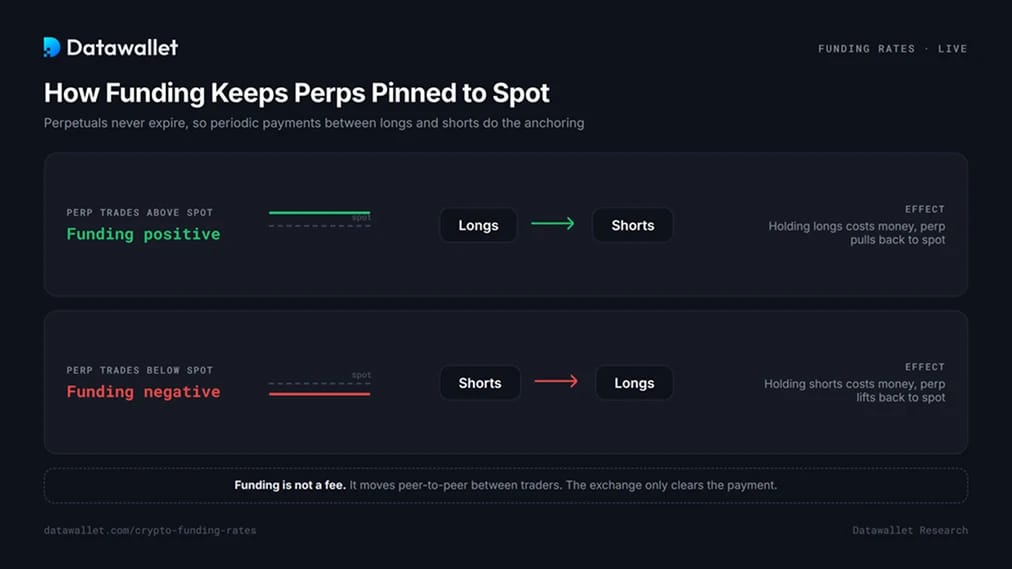
资金费率是 perpetual futures contract 中的多空交易者之间定期交换的支付费用。Perpetual 永不过期,因此没有结算日强制将合约价格拉回 spot。资金费率起到了这个作用。
当 perpetual 的交易价格高于 spot 指数时,多头向空头支付费用,这使得持有多头的成本变高,从而将合约价格拉回 spot。当其交易价格低于 spot 指数时,空头向多头支付费用,压力随之逆转。这笔支付在交易者之间流转;交易所仅负责清算。资金费率并非手续费。
由于持仓情况决定了费率,它也兼作加密货币中最纯粹的市场情绪指标之一。上面的表格是一张实时地图,展示了按币种、按平台划分的谁在向谁付费。
资金费率支付是如何运作的
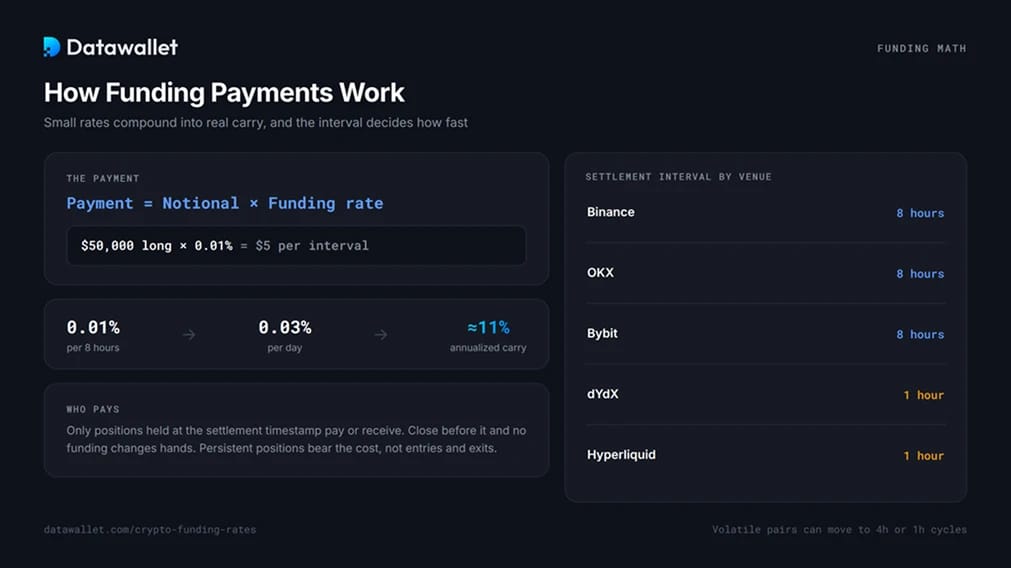
支付金额等于持仓名义价值乘以结算时的资金费率。一个价值 50,000 USD 的 BTC 多头头寸以 0.01% 的费率在该结算周期向空头支付 5 USD。如果每天经历三次结算,微小的费率就会变成真实的持有成本:每 8 小时 0.01% 大约相当于年化 11%。
在实践中有三个细节至关重要:
- 不同平台的结算周期有所不同。 Binance、OKX 和 Bybit 默认每 8 小时结算一次,波动较大的交易对有时会缩短至 4 小时或 1 小时周期。dYdX 和 Hyperliquid 每小时结算一次,因此如果该费率持续存在,相同的报价每天产生的成本将是三倍。
- 只有在时间戳时持仓的用户才需要支付或接收费用。在结算前平仓则不会发生资金费用变动。持续的仓位会承担成本,而非开仓和平仓本身。
- 费率包含两个部分。大多数交易所会将衡量永续合约与现货价差的溢价指数,与通常每个结算周期 0.01% 的固定利息部分结合起来。这就是为什么在平静的市场中,费率会聚集在 0.01% 附近,而不是零。
正资金费率与负资金费率
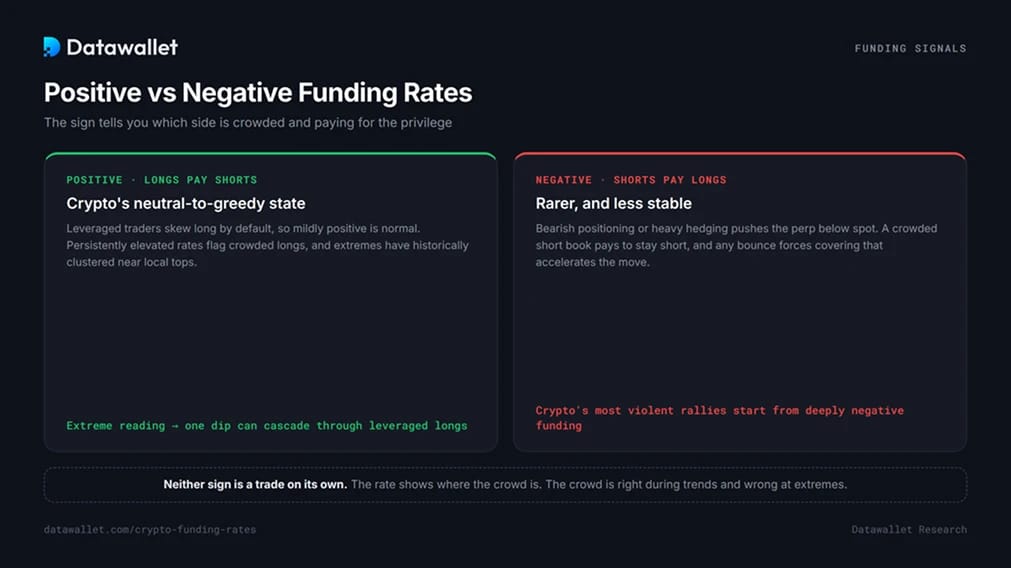
正资金费率意味着永续合约的交易价格高于现货,多头向空头支付费用。轻微的正费率是加密货币的中性状态,因为加杠杆的交易者默认偏向多头。持续高企的费率表明多头过于拥挤,而极端的数值在历史上往往集中在局部高点附近,此时任何急剧的下跌都会引发多米诺骨牌效应,穿透过度杠杆化的仓位。我们的 Bitcoin 清算热力图 展示了这些杠杆将在何处被清算。
负资金费率意味着永续合约的交易价格低于现货,空头向多头支付费用。这发出了看跌定位、对冲需求或两者兼而有之的信号。深度负费率比其正面的镜像更罕见且更不稳定:拥挤的空头账本需要付费来维持空头仓位,而任何反弹都会迫使空头回补,从而加速行情上涨。加密货币最暴力的反弹通常都从深度负资金费率开始。
单纯从符号本身无法判断是否应该交易。费率显示了大众所在的位置,而大众在趋势中是正确的,但在极端情况下是错误的。
交易者如何使用资金费率
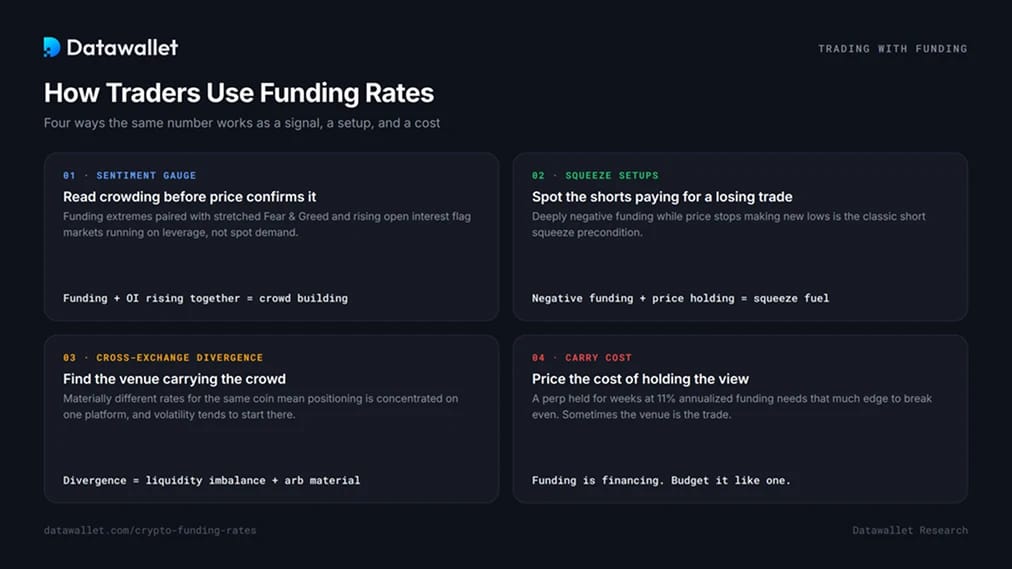
- 情绪和拥挤度指标。极端的资金费率搭配处于高位的 Fear and Greed readings,表明市场依赖杠杆运行,而非现货需求。不断上升的 open interest 伴随着极端的资金费率,证实了新的杠杆资金正在涌入拥挤的一方。
- 逼空设置。当价格停止创下新低而资金费率却深度为负时,这是经典的逼空前提条件:空头正在为维持一个已经失效的仓位付费。
- 跨交易所分化。同一币种在不同平台上的费率存在实质性差异,意味着持仓集中在某个特定的交易场所。这种分化通常预示着承载拥挤一侧的平台将出现波动,并为下文的套利提供燃料。
- 持仓成本管理。以 11% 的年化资金费率持有一周的永续合约,需要获得相当可观的优势才能实现收支平衡,有时这本身就足以成为选择更便宜平台的理由。费用和资金结构在 best crypto futures exchanges 之间差异很大。
资金套利与基差交易
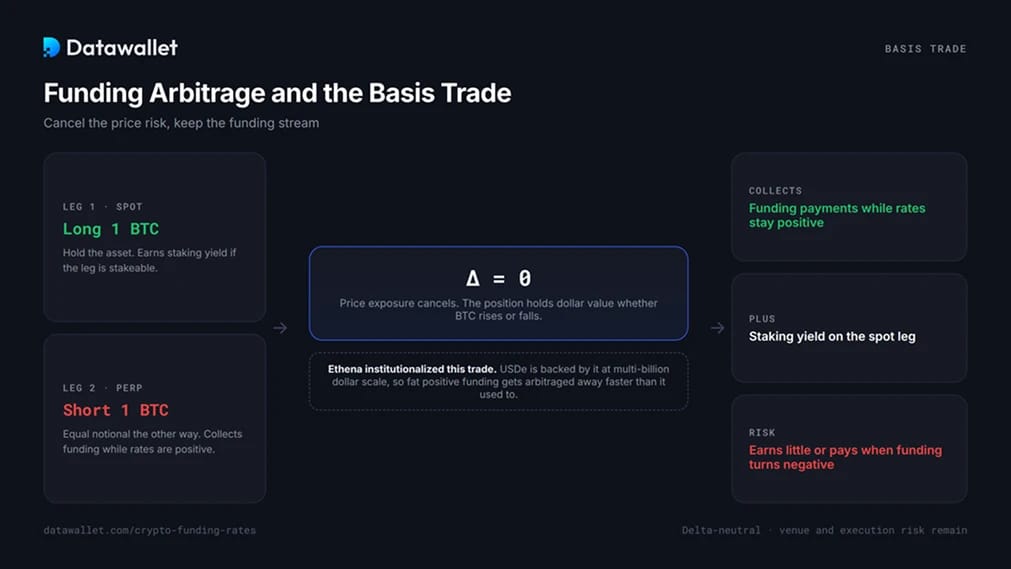
资金费用是一个收益流,市场上的一个特定角落专门用来获取这些收益。现货基差交易通过买入现货资产并在永续合约中做空同等名义价值来进行。价格敞口会被抵消,只要费率保持正值,该仓位就会收取资金费用,如果现货部分支持 staking,还能获得 staking 收益。
Ethena 将这笔交易机构化:其 USDe 合成美元正是以这种结构在数十亿美元的规模下运行,将收割的资金费用支付给 sUSDe 持有者。对其他人而言,其后果是正资金费率被更快地套利消灭,随着资金费率从 2024 年底的高点回落,该交易的回报率也有所压缩。同样的结构也在 best perp DEXs 上运行,那里的结算频率为每小时一次。
跨交易所版本(在资金费率负值的交易所做多,在正值的交易所做空)带有交易场所和执行风险,但没有方向性敞口。上表中的分化现象正是这种交易的起点。
2026 年的资金体制
2026 年全年的资金费率在主流资产中经历了长时间的负值阶段,扭转了 2024 年牛市阶段结构性为正的体制。大多数平台上 BTC、ETH 和 SOL 的负费率反映出市场正在为下行保护和动量空头付费,而不是为杠杆上行付费。
由此产生两个影响。持有多头的仓位交易者得到了等待的报酬,这降低了耐心积累的成本,但并没有说明时机。由于资金费率呈负值,套利交易者几乎没有收益甚至需要付费,这就是为什么 delta-neutral 的收益在熊市阶段会压缩,以及为什么资金费率重新回到持续正值本身就是一个值得在此页面上关注的早期体制信号。
最后总结
资金费率是永续合约市场对信念的定价:它是衡量哪一方拥挤以及为此付出多少特权的实时指标。在您持仓时将其视为持仓成本,在您等待时视为市场情绪,在您套利时视为原材料。结合各个交易场所的 open interest 和 liquidation 结构进行追踪,资金费率比单纯的价格更能全面反映市场杠杆情况。
常见问题
资金费率多久支付一次?
在大多数中心化交易所上,每 8 小时按固定的 UTC 时间戳支付一次。一些平台会将波动较大的交易对调整为 4 小时或 1 小时结算一次,而 dYdX 和 Hyperliquid 则每小时结算一次。只有在结算时持有该仓位,您才会支付或接收费用。
资金费率是交易所收取的费用吗?
不是。资金费率是多头和空头之间的 peer-to-peer 转账。交易所计算并清算它,但不会保留任何费用。交易手续费是另外计算的。
什么是正常的资金费率?
约为每个 8 小时周期 0.01%,这是大多数交易所公式中的基准。持续高出数倍的 funding rate 表明多头拥挤;持续为负的 funding rate 表明空头拥挤。持续性比任何单次打印更重要。
为什么不同交易所的 funding rates 会有所不同?
每个平台根据自身的订单簿计算 funding,因此该比率反映了该交易所上的持仓情况。某个币种在一个平台上可能呈现净多头,而在另一个平台上呈现净空头,这正是套利者进行套利的精确分歧点。
funding rates 会影响现货持有者吗?
没有直接影响,因为 funding 仅适用于永续合约持仓。间接地,极端的 funding 会推动清算浪潮和逼空行情,从而影响现货价格,这也是现货交易者同样关注它的原因。
你能从 funding rates 中获得收益吗?
可以,通过基差交易:做多现货,做空等额名义价值的永续合约,在对冲价格风险的同时收取 funding。回报取决于 funding 保持正数,而在类似 2026 年大部分时间的负数市场中,该交易收益甚微甚至亏损。