





什么是总锁仓价值?
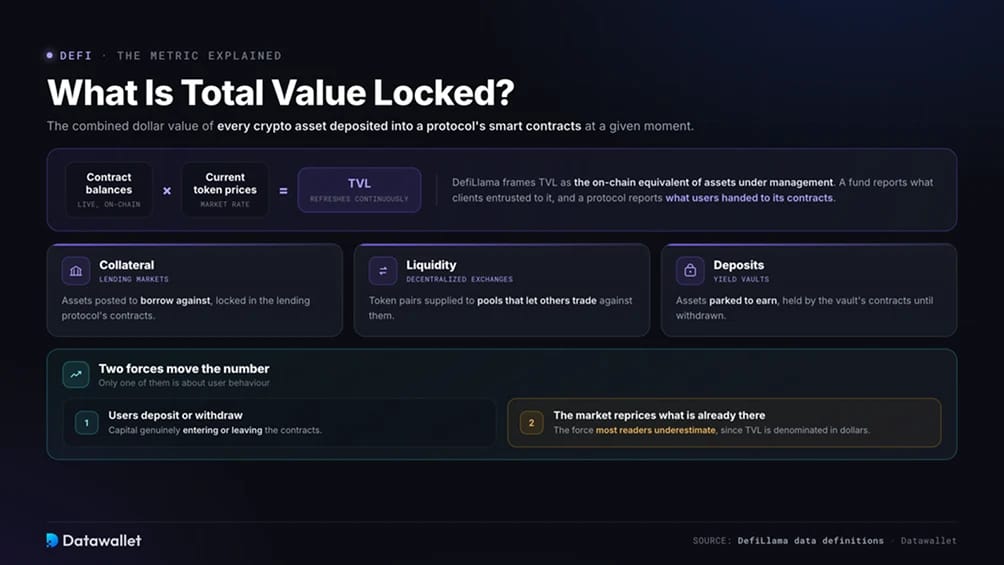
总锁仓价值是指在某一时刻存入协议智能合约的所有加密资产的美元价值总和。这些充值可能是借贷市场中的抵押品、去中心化交易所资金池中的流动性,或存放在收益金库中的资产。
DefiLlama 是为上表提供数据的聚合平台,它将 TVL 视为链上版的管理资产规模。基金报告的是客户委托给它的资产,而协议报告的是用户存入其合约的资产。
该数字由实时合约余额乘以当前代币价格得出,因此会持续刷新。有两股力量会推动它变化:用户充值或提现,以及市场对他们此前充值的资产重新定价。第二股力量正是大多数读者最容易低估的。
TVL 的计算方式
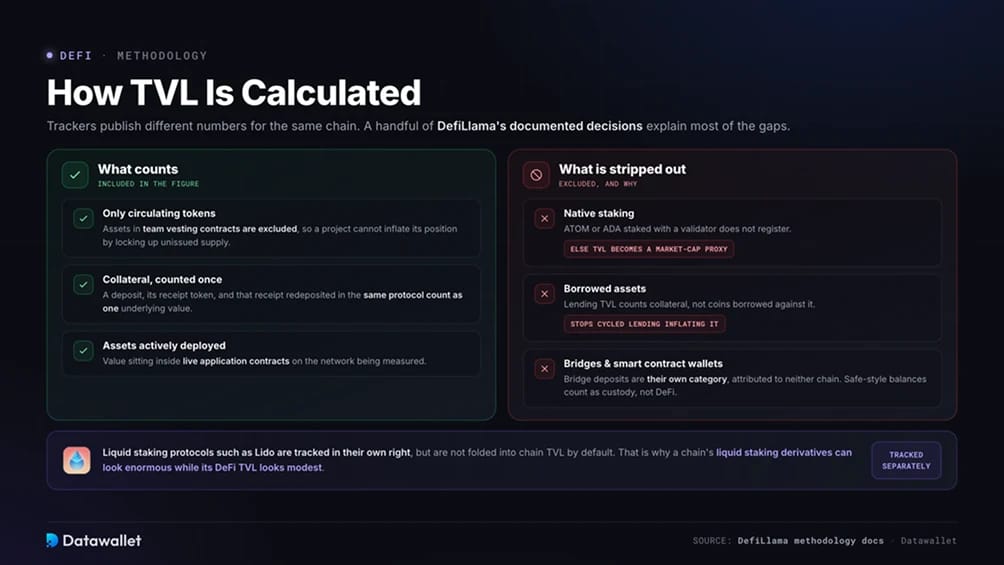
不同的追踪器对同一条链发布不同的数字,这让对比来源的人感到困惑。DefiLlama 公开记录了其方法论,其中少数几项决策就解释了您会遇到的大部分差异。
- 仅计入流通代币:团队归属合约中持有的资产不计入,因此项目方无法通过锁定未发行的供应量来夸大其持仓。
- 协议内部不重复计算:如果用户存入一个代币,获得一个凭证代币,并将该凭证在同一协议的其他位置再次存入,底层价值只计算一次。
- 原生质押不计入各链总量:用于保障 Cosmos 中枢的 ATOM,或委托给验证者质押的 ADA,都不会计入 TVL。没有这条规则,链的 TVL 就会变成代币市值的代理指标,几乎无法说明 DeFi 的实际使用情况。
- 已借出的资产会被剔除:借贷 TVL 统计的是锁定在合约中的抵押品,而不是以其为抵押借出的币。这样排除,正是为了防止循环借贷抬高总数据。
- 跨链桥单独统计:跨链桥存款被计为独立类别,不归属于来源链或目标链。
- 不包括智能合约钱包: 存放在 Safe 或类似钱包中的余额被视为托管,而非 DeFi 参与。
Lido 等流动性质押协议本身会被单独追踪,但默认不计入公链 TVL,因此一条链的流动性质押衍生品可能规模庞大,而其 DeFi TVL 看起来却不高。
TVL 为何重要
TVL 之所以有价值,是因为它回答了任何价格图表都无法回答的问题:它告诉您有多少资金愿意存放在一组智能合约中,并承担随之而来的风险。
- 流动性深度:深度充足的资金池意味着大额订单可以在没有明显滑点的情况下成交。在 TVL 较低的链上交易大额资金的交易者,将在执行质量上为这种稀薄付出代价。可比性:
- 可比性:由于 DefiLlama 对数百个网络采用统一标准,TVL 让您无需每次重新搭建分析框架,就能比较一条 Cosmos 应用链与一个以太坊 Rollup。显示性偏好:
- 显示性偏好:充值需要承担真实风险,因此比社交活跃度或交易笔数更具成本,也更能说明问题。在回撤期间仍留存的资金所传达的信息,是钱包数量无法体现的。压力检测:
- 压力检测:单日大幅下降通常意味着提现,而非价格波动。这种背离是出现问题的最早公开预警之一。
今年 DeFi TVL 发生了什么
该板块年初锁仓规模约为1145亿美元,此后每月均有收缩,6 月下旬降至约693亿美元的低点,7 月初回升至约740亿美元。半年内降幅接近40%。
价格造成了大部分冲击。比特币较 2025 年 10 月的峰值下跌超过 50%,而由于 TVL 以美元计价,即使没有人提现任何代币,市场下跌也会使这一数字缩水。始于 10 月 10 日强制平仓事件 的去杠杆过程,清除了上一个周期中推高总量的借入资金。
安全失误造成了其余损失。Drift Protocol 于4月1日损失约2.86亿美元,4月18日,攻击者从 KelpDAO 的 LayerZero 跨链桥中转走约11.65万枚 rsETH,价值约2.92亿美元。被盗代币没有资产支持,攻击者将其作为抵押品存入 Aave V3,借出了包装以太币。
Aave 自身的合约从未被攻破,但后果仍然波及到了它。其 rsETH 市场被冻结,存款人集中提款,CoinDesk 报道称,集中于一个抵押品交易对的坏账约为 1.96亿美元。
Aave 的 TVL 从 4 月 18 日的264亿美元降至一个月后的约146亿美元。在48小时内,DeFi 总 TVL 下降了132亿美元,这仍是本轮周期中最清楚的例证,说明该指标对信任的重新定价有多快。
按类别拆分此次回撤,可以看出损失集中在哪里。流动性质押领跌,年初至今下跌约 44%,其次是借贷,约下跌 39%。现实世界资产是唯一增长的主要类别,同期增长近 48%。
哪些链的 TVL 最高
以太坊仍是该领域的支柱,占据所有 DeFi TVL 的一半以上。这种主导地位源于十年的协议积累、所有网络中最深厚的稳定币基础,以及大多数机构部署仍默认在此结算这一事实。
在此之下,排名比旧有的 Layer 1 等级秩序所显示的更为多样。BSC、Solana、Tron、Base 和比特币目前集中在一个狭窄区间内,各自保持位置的原因不同。Tron 的基础是稳定币借贷和转账,Base 受益于 Coinbase 的分发,而比特币的数字主要由 Babylon 贡献,截至5月,其在原生质押金库中持有约 56,850 BTC。
前十大公链中,只有两条在上半年的锁仓价值实现了增长。Tron 增长约 5%,得益于 USDT 余额的稳定性,这类余额对市场情绪不太敏感;Hyperliquid 增长接近 7%,因为链上衍生品持续从中心化平台夺取份额。
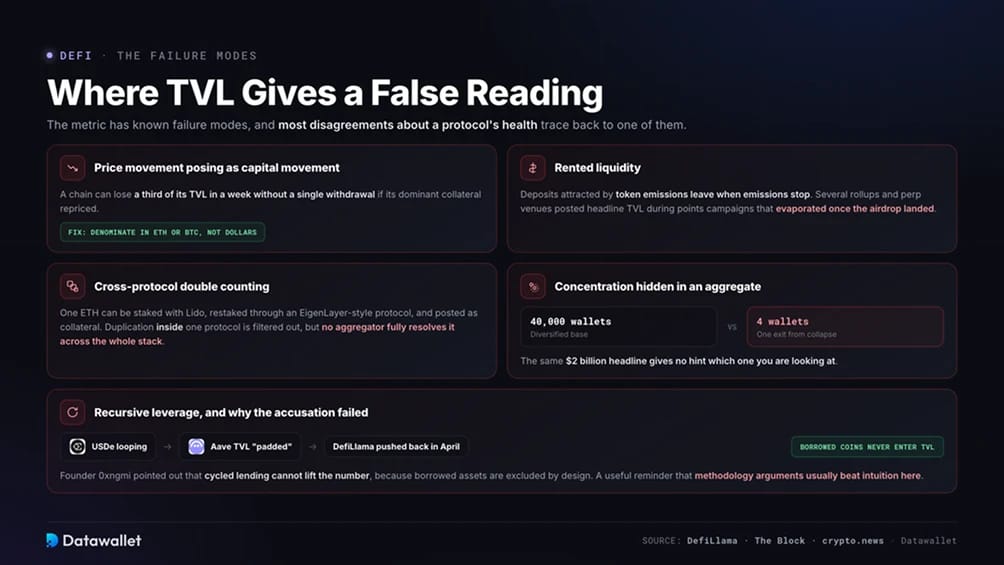
- 价格波动伪装成资金流动。如果一条链的主要抵押资产重新定价,即使没有任何一笔提现,其 TVL 也可能在一周内下降三分之一。查看以 ETH 或 BTC 计价而非以美元计价的 TVL,可以区分这两种影响。租来的流动性。
- 租来的流动性:⟧代币激励吸引来的存款会在激励停止后离开。若干 Layer 2 网络和永续合约交易所在积分活动期间公布了亮眼的 TVL,而这些数据在空投发放后便消失殆尽,The Block 在2025 年 Rollup 批次中记录了这一现象。跨协议重复计算。
- 跨协议重复计算:同一枚 ETH 可以在 Lido 质押,通过 EigenLayer 类协议再质押,还可以在借贷市场中作为抵押品。单个协议内部的重复已被过滤,仪表板上也有重复计算切换开关,但没有任何聚合器能在整个技术栈中完全解决这一问题。递归杠杆。
- 递归杠杆:围绕 Ethena 的 USDe 等资产构建的循环策略,引发了 Aave 数据被夸大的指责。DefiLlama 创始人 0xngmi 在4月予以反驳,指出借入的代币不会计入 TVL,因此循环借贷无法推高该数字。这个例子提醒我们,在这方面,方法论上的争论通常比直觉更可靠。集中度隐藏在汇总数据之中。
- 隐藏在汇总数据中的集中度:如果20亿美元的链上 TVL 来自四个钱包,其表现与分散在四万个钱包中的同一数字截然不同。仅看标题数字,您无从判断究竟是哪一种情况。
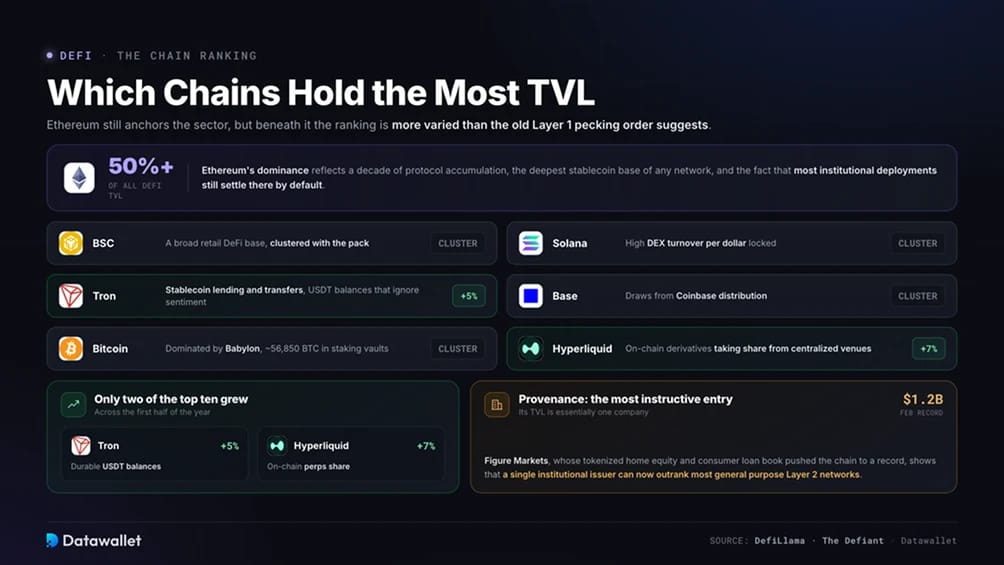
最具说明意义的是 Provenance。其 TVL 基本上来自一家公司 Figure Markets,该公司的代币化房屋净值和消费贷款组合在2月将该链推至 12亿美元 的纪录高位,据 The Defiant 报道。如今,单一机构发行方的规模就可以超过大多数通用型第 2 层网络。
TVL 给出错误判断的情形
该指标存在已知的失效情形,而关于某个协议健康状况的大多数分歧,都可以追溯到其中之一。
分析师与 TVL 搭配使用的指标
在当前市场中,严谨的分析会把 TVL 视为多项输入指标之一。下面每项指标都回答了 TVL 无法回答的问题。
- 总锁定价值(TVS):L2BEAT统计 Rollup 上通过官方跨链桥转入、通过外部跨链桥转入以及原生铸造的资产,无论这些资产是否已被部署使用。因此,同一网络的 TVS 远高于 DefiLlama 的 TVL,对比两者可以看出有多少跨链资金处于闲置状态。
- 费用与收入:费用衡量用户使用协议所支付的金额,收入衡量协议实际留存的金额。在存款规模不大的情况下持续赚取费用的平台,比持有大量存款却没有产生任何收入的平台更健康。
- 交易量与 TVL 比率:这反映每一美元锁仓资金的运转强度。Solana 每锁定一美元所产生的 DEX 周转量通常高于以太坊,因此它的每日去中心化交易所交易量可以领先,而 TVL 排名较低。
- 未平仓合约:对于永续合约交易所而言,未平仓合约与 TVL 更为接近。成交量可以低成本制造,而持仓则需要缴纳保证金并支付资金费用。Hyperliquid 在 7 月初达到全球永续合约未平仓合约的 9.3% 份额,创下纪录,高于 5 月下旬的 6.9%。
- 稳定币供应量:6 月中旬,稳定币流通量达到约3140亿美元,约为 DeFi 总 TVL 的4.4倍。目前链上的大部分美元流动性完全位于 DeFi 协议之外,这是一种结构性转变,而非暂时现象。
TVL 开始忽略的方面
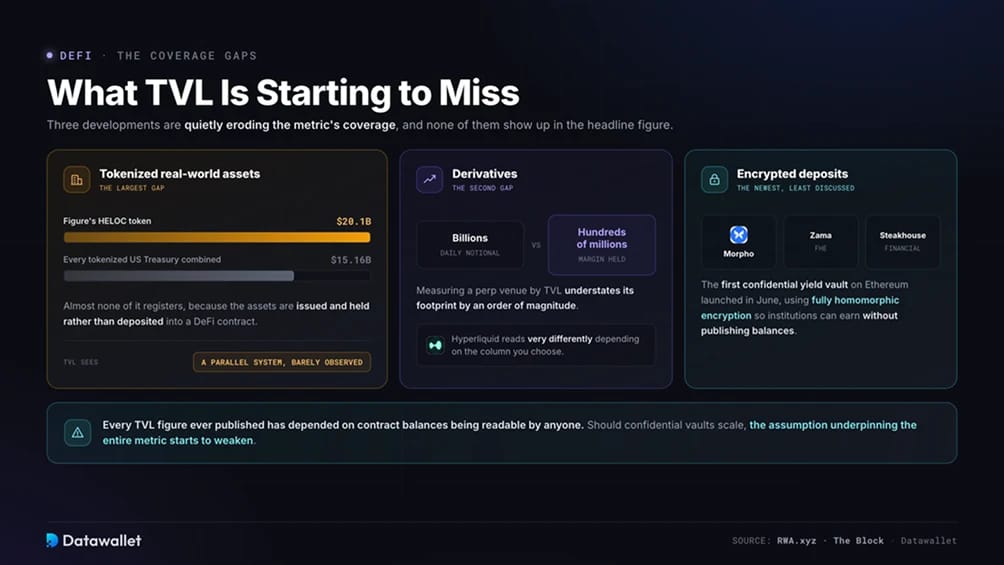
有三项变化正在悄然削弱该指标的覆盖范围,而且它们都不会体现在头条数字中。
代币化现实世界资产是最大的缺口。据 RWA.xyz 数据,Figure 的 HELOC 代币在 7 月初达到约 201亿美元,超过所有代币化美国国债的总和 151.6亿美元。其中几乎没有任何部分计入 TVL,因为这些资产是被发行和持有的,而不是存入 DeFi 合约。代币化市场已发展成为一个平行体系,而 DeFi TVL 图表几乎观察不到它。
衍生品是第二个差距。一家每日名义成交量达数十亿的永续合约交易所,可能只持有数亿保证金。按 TVL 衡量会将其经济规模低估一个数量级,这也是为什么 Hyperliquid 的协议统计数据会因您选择的指标不同而呈现出截然不同的结果。
加密存款是最新且最少被讨论的一类。Zama、Morpho 和 Steakhouse Financial 于6月在以太坊上推出了首个保密收益金库,采用全同态加密,使机构无需公开余额或头寸规模即可获得收益,据 The Block 报道。
以往公布的每一个 TVL 数据,都依赖于任何人都能读取合约余额这一前提。如果保密金库实现规模化,支撑整个指标的这一假设就会开始动摇。
我们如何解读上表
我们将该表格视为起点,而非定论,以下三个习惯能让它的作用大大提升。
请将变化列与同一时间窗口内的价格走势进行对比。当某条链的 TVL 跌幅大于其主要抵押资产的跌幅时,说明真实资金已经流出;跌幅较小时,则只是市场对原有资产重新定价。
请同时查看协议数量和美元金额。拥有数百个在运行协议的区块链,其基础更为多元;而只有寥寥几个协议的区块链,只要有一位大额存款人进出,排名就可能大不相同。
请将每周的剧烈波动视为问题,而非结论。比特币的持仓随 Babylon 充值窗口而波动,Provenance 的变化取决于单一发行方的贷款发放,而某个 Rollup 可能因激励计划启动而增加十亿美元。了解波动背后的机制,比波动本身更重要。
总结
TVL 在一件事上仍然比任何替代指标做得更好:它用一个可比较的数字,显示资金选择停留在哪里,并在数百个相互竞争的网络中承担智能合约风险。
发生变化的是,这一数字单独能够承载的分量。过去六个月的回撤、4 月传染效应的速度,以及机构资金向 TVL 未计入的代币化资产迁移,都削弱了它作为单一指标的参考价值。
将其与费用、未平仓合约和稳定币供应量结合使用,它仍然是加密货币领域最可信的数据集之一。若孤立地解读,它会在准确性最为关键的时刻误导您。
常见问题
DeFi 协议的 TVL 多少算好?
没有统一的门槛,因为衍生品平台和借贷市场将存款转化为经济活动的比率完全不同。更有用的检验方式是:代币激励结束后存款是否依然留存,以及协议产生的费用是否与其持有的资产规模相称。
为什么 DefiLlama 和 L2BEAT 对同一个 Rollup 报告的数字不同?
它们衡量的内容不同。DefiLlama 统计的是在该网络应用中实际使用的资产,而 L2BEAT 统计的是桥接到该网络或在其上铸造的全部资产,包括闲置在钱包中的代币。两者都没有错,它们之间的差距说明了有多少桥接资金处于闲置状态。
TVL 越高,是否意味着链越安全?
不是。TVL 反映的是流动性深度和资金意愿,而不是安全性。4月的漏洞攻击使数十亿美元从协议中流失,而这些协议自身的代码从未被攻破,这说明集中的抵押品可能传导风险,而不是吸收风险。
为什么链上 TVL 不包含已质押的 ETH 或 ADA?
原生质押是为网络提供安全保障,而不是为 DeFi 应用提供动力。若将其计入,链上 TVL 就会随代币市值变动,因为质押供应量很大,其美元价值每天都在波动。出于同样的原因,DefiLlama 将流动性质押协议单独统计。
TVL 可以被操纵吗?
部分是。激励排放可以临时“租用”存款,而无抵押借贷池历来允许借款人将资金循环回同一协议。聚合平台通过排除借入资产和非流通代币来应对这一问题,但由激励驱动的存款仍然难以实时与自然存款区分开来。