对比 2026 年顶级永续合约 DEX
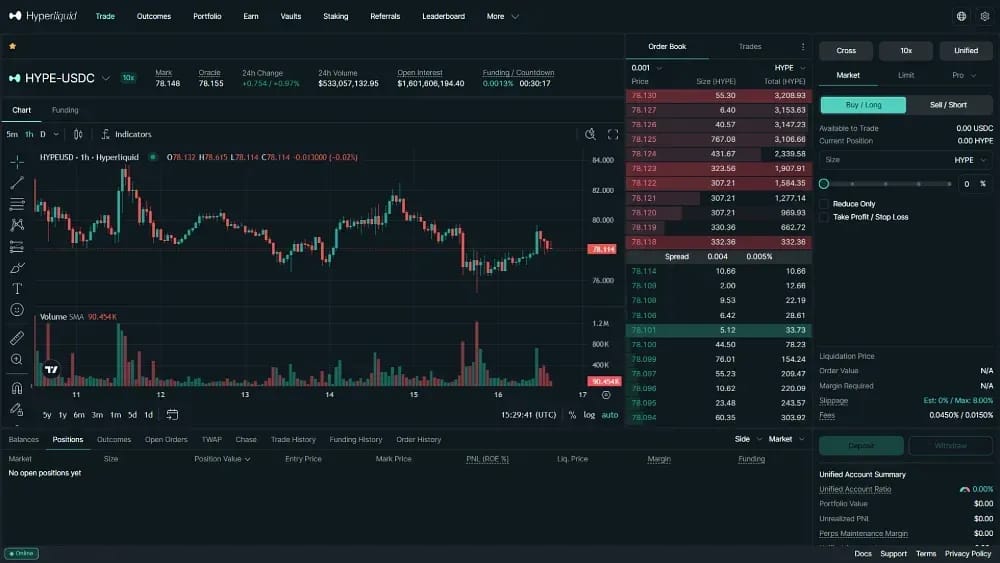
1. Hyperliquid
Hyperliquid 依然是整个行业的基准。其专用 Layer 1 提供亚秒级交易最终性,目前处理着所有受追踪的永续合约 DEX 交易量的近 58%。每 30 天约有 2,000 亿美元通过该订单簿。总 open interest 已回升至约 140 亿美元,创下 2025 年 10 月暴跌以来的最高水平。完整的协议指标可在我们的 Hyperliquid statistics 仪表板中查看。
它在 2026 年的优势越来越多地来自于分发能力。Coinbase 于 2026 年 8 月开始将 Base App 订单流引导至 Hyperliquid 流动性中。HIP-3 市场现已涵盖原油、黄金、白银以及官方授权的标普 500 指数。在测试网上,HIP-3 Star 升级赋予了部署者对市场的更精细控制权。
代币经济学持续巩固这种增长。大约 97% 的协议费用被定向到援助基金用于自动回购 HYPE。在 Hashdex 将其纳进纳斯达克上市的 NCIQ 加密指数 ETF 后,HYPE 在 9 月初创下接近 88 美元的新历史高点。现货 HYPE ETF 的申请可以通过我们的 Hyperliquid ETF tracker 进行追踪。
优点
- 所有永续合约 DEX 中最深的流动性和最紧的价差,其中 BTC 和 ETH 主流币可与顶级中心化交易所相媲美。
- HIP-3 支持全天候(24/7)石油、黄金和白银交易,以及任何地方唯一的官方授权标普 500 永续合约。
- 真实的费用收入为积极的回购 HYPE 提供资金,现在又得到了指数 ETF 纳和待批的现货申请的进一步支持。
- Coinbase Base App 路由和 MetaMask Perps 集成将主流消费者应用程序转化为 Hyperliquid 前端。
缺点
- HIP-3 市场使用部署者管理的预言机,且不受原生 HLP 金库的保护。
- 主要前端对美国交易员仍然受限,尽管监管机构正在讨论可能的境内途径。
- 基金会关联的验证者仍然控制着很大一部分质押的 HYPE,这使得去中心化问题悬而未决。
2. Lighter
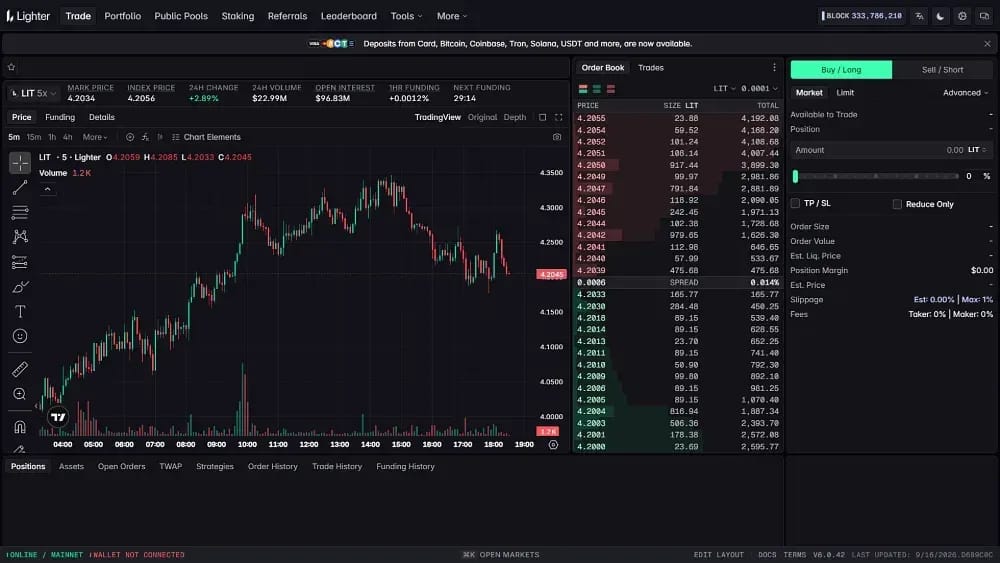
Lighter 是一个 zk-rollup 交易所,在 Ethereum 上结算并为每笔撮合、liquidation 和余额变动发布有效性证明。标准账户在 219 个市场中不收取 maker 或 taker 费用,leverage 高达 50 倍。8 月份,该平台的月交易量录得约 400 亿美元,同时 open interest 首次突破 10 亿美元。
分发现在成为 Lighter 增长的核心。Robinhood Wallet 于 2026 年 7 月在 Lighter 上推出了应用内原生永续合约,通过首个“Lighter 域”(一个拥有自身排序和流动性的专用实例)实现。随后 Kraken 在 8 月上线了 LIT 现货交易,而合作伙伴归因(Partner Attribution)允许任何第三方构建前端。
产品线也在迅速扩展。Chainlink Data Streams 的扩展使 Lighter 的预言机馈送超越了 125 个,涵盖美国和韩国股票、外汇和大宗商品。7 月份的代币经济学大修将收入重新定向至永久销毁 LIT,首批销毁 1,550 万枚代币。我们的 Lighter vs Hyperliquid 对比介绍了这两家交易所的区别。
优点
- 标准账户零交易费,而高级机构层级的费用远低于典型的行业 maker-taker 费率表。
- zk 证明以密码学方式验证每笔交易和 liquidation,使得执行质量在 Ethereum 上可独立审计。
- Robinhood Wallet 集成和合作伙伴归因赋予了 Lighter 其他任何永续合约 DEX 目前无法比拟的主流分发能力。
- 回购销毁代币经济学与支持向股票、外汇和商品永续合约扩展的 125 多个 Chainlink 馈送相结合。
缺点
- 大约三分之二的 LIT 供应量从 2026 年末开始解锁,为代币持有者带来了巨大的悬顶之剑。
- 积分激励仍然占据活动的大部分份额,因此表面上的交易量夸大了持久的有机流动。
- 作为一家美国 C 级公司运营并提供散户leverage,比离岸竞争对手面临更直接的监管风险。
3. Polymarket Perps
Polymarket Perps 于 2026 年 9 月 3 日上线,为全球交易量最大的预测市场增添了一个完整的永续合约场所。几小时内,其阵容从 10 个合约扩大到 67 个合约。市场包括 BTC、ETH、SOL、HYPE、黄金、白银、WTI 石油、标普 500、纳斯达克 100 以及 SpaceX 准 IPO 合约,所有头寸均以 pUSD 计价保证金。
其显著特点是能够以独立永续合约 DEX 无法实现的方式组合交易。从一个账户中,交易员可以购买与美联储决议相关的事件合约,同时做空标普 500 的反应。在公开上线前,测试期吸引了 130 亿美元的累计交易量。有关该平台的更多背景信息,请参阅什么是 Polymarket。
访问和披露仍然是重要的限制。永续合约仅在国际上可用。美国用户被引导至独立的受 CFTC 监管的 Polymarket US 交易所,该交易所不提供leverage。在上线时,完整的费率表、保证金门槛和 liquidation 机制尚未完全公布。资格详情请参阅我们的 Polymarket 受限国家指南。
优点
- 事件合约和有杠杆的永续合约可以在一个账户中进行配对,使交易者能够表达对这两种结果以及随后市场反应的看法。
- 单个 pUSD 余额涵盖了 67 个市场,跨越加密货币、股票、指数、大宗商品以及诸如 SpaceX 等 IPO 前(pre-IPO)风险敞口。
- Polymarket 带来了庞大的现有预测市场受众以及价值 130 亿美元的经验证的测试版(beta)需求。
- 主流资产的杠杆上限为 20 倍,股票的杠杆上限为 10 倍,其风险控制得比以土狗(degen)为重点的竞争对手更好。
缺点
- 该平台推出时没有提供关于费率、保证金要求或liquidation机制的完整公开文档,因此目前的成本透明度有限。
- 美国、加拿大以及若干受制裁地区的交易者无法访问该产品,其排除名单比大多数永续 DEX 都要长。
- 两周的公开实盘交易历史还不足以用来评估在严重市场压力下的执行情况。
4. Aster
Aster 于 2026 年 3 月迁移到了其自身的注重隐私的 Layer 1。该网络将零 gas 执行与加密订单及隐蔽地址(stealth addresses)结合在一起,使得追踪头寸在结构上变得困难。Aster 的交易量经常在永续 DEX 中名列前茅,每月在 150 多个市场中清算数百亿美元,不过其open interest仍然远低于 Hyperliquid。
代币经济学(tokenomics)纪律今年显著加强。Aster 拥有约 25,6000 名持有者,是近期推出的永续 DEX 代币中持有者基础最庞大的。该团队还将 4 亿枚 ASTER 分配额的锁定期延长至 2027 年 9 月。尽管 ASTER 的交易价格比其 2.41 美元的最高点低了约 70%,但加速买入并销毁(buy-and-burn)计划仍在继续运行。
该平台继续提供该行业最广泛的功能集。屏蔽模式(Shield Mode)提供私密的高杠杆交易。针对 Apple、Tesla 和 Nvidia 的代币化股票永续合约杠杆率高达 50 倍,外汇杠杆率高达 200 倍,而主流加密货币市场的标称最高杠杆率更是达到了 1001 倍。我们的完整 Aster DEX 评测对该平台进行了更详细的检查。
优点
- 隐私 Layer 1 默认提供加密的订单流和隐蔽地址,这种组合在高成交量的永续交易所中是无与伦比的。
- Aster 保持着稳定的前三名交易量排名,并且拥有所有新推出的永续 DEX 代币中最广泛的持有者基础。
- 团队代币将一直锁定至 2027 年 9 月,而持续的买入并销毁(buy-and-burn)活动减轻了 ASTER 供应端近期的抛压。
- 一个交叉保证金(cross-margin)账户涵盖了加密货币、代币化的美国股票和外汇,leverage 最高可达 200 倍。
缺点
- 此前 DefiLlama 在 Aster 充满激励的增长阶段下架了其交易量数据后,透明度问题依然存在。
- 尽管进行了大量的累计回购支出,但 ASTER 的交易价格仍比其历史最高点低了约 70%。
- 仓位大小管理不当的散户交易者在宣传的 1001 倍最高leverage下将面临极端的liquidation风险。
5. Jupiter Perps
Jupiter Perps 是 Solana 占主导地位的 DeFi 超级应用的衍生品部门。Jupiter 路由了该网络约 95% 的聚合器交易量,并拥有约 30 亿美元的 TVL。永续合约交易者可以对 SOL、ETH 和 wBTC 使用 100 倍杠杆,而选定的交易对杠杆可达 250 倍。交易针对 Jupiter 流动性提供者(JLP)池进行路由。
其结构不同于订单簿交易所。持仓不产生funding rates,而是产生透明的小时借贷费用。maker不付费用,taker支付 0.06% 的费用。任何 SPL 代币也可以通过自动兑换路由存入作为保证金,从而为 Solana 用户保持原生工作流。
Jupiter 在 2026 年在其生态系统中进行了激进的扩张。JupUSD 于 1 月推出,其支持包括通过 Ethena 获得的与 BlackRock 相关的资产。2 月份,在获得 3,500 万美元的 ParaFi 投资的同时,集成了 Polymarket。随后 Jupiter Lend 存款攀升至近 8 亿美元,而大约 30% 的 JUP 供应量现已被销毁。
优点
- 零 maker 费用和按小时计算的借贷成本取代了不透明的资金机制,带来了更加透明、可预测的定价模型。
- 聚合器自动路由允许任何 SPL 代币充当保证金,从而减少了 Solana 原生资产组合的兑换摩擦。
- JupUSD、Jupiter Lend、代币化股票以及 Polymarket 都集成在一个单一的全栈链上(onchain)金融应用中。
- 大约 30% 的 JUP 已被销毁,由手续费资助的回购仍在继续减少供应量。
缺点
- 仅有三种 perp 资产可供交易,远少于 Hyperliquid、Aster 或 Lighter 上可用的选择。
- 由于 JLP 基于流动性池,在大盘波动期间,大额交易可能会遭遇借贷利率飙升,而不是订单簿深度不足。
- 该平台没有大宗商品、外汇或指数 perp,无法匹配该行业向 TradFi 资产加速扩张的步伐。
6. EdgeX
EdgeX 由 Amber Group 孵化,已完成从 StarkEx 到 EDGE Chain 的迁移,这是一个基于 Arbitrum 构建的专用网络。Circle Ventures 于 2026 年 2 月进行了投资。次月,带有 CCTP 的原生 USDC 在 EDGE Chain 上线,使 Circle 发行的美元成为保证金和结算的默认资产。
2026 年 7 月的 V2 迁移带来了更多的机构基础设施。与风险管理机构 Gauntlet 合作开发的金库程序提供高达约 7% 的年化奖励,在 USDC 收益和 EDGE 激励之间分配。在涵盖加密货币、美股和大宗商品的 150 多个市场中,撮合速度保持在 10ms 以下。
货币是下一个扩张领域。EdgeX 于 2026 年 9 月 16 日在 Circle 的 Arc 主网上发布,首先推出日元 FX 永续合约。这些市场以原生 USDC 计收保证金并进行结算,为链上交易引入了一种尚无主流 perp DEX 大规模产品化的资产类别。
优点
- 直接的 Circle 支持、原生 USDC 和 CCTP 使 EdgeX 成为 perp DEX 中稳定币契合度最高的平台。
- 其 Arc 主网的推出使 EdgeX 成为链上 FX 永续合约的先行者,并打通了通往数万亿美元资产类别的渠道。
- Gauntlet 设计的金库为被动存款人提供风险管理的收益,该收益源于真实的交易流,而非代币释放。
- 低于 10ms 的撮合延迟和深厚的 BTC 现货流动性可以媲美中心化执行,适合高频策略。
缺点
- EDGE 在完成 TGE 后的第一年里依然保持高波动性,这使得基于激励的忠诚度计划更难管理。
- 在向 Arc 扩展的同时运行 EDGE Chain 会分散工程团队对两个结算环境的精力。
- 与 Hyperliquid 相比,较低的未平仓合约与交易量之比表明,更多的资金流来自短期交易,而非长期持仓。
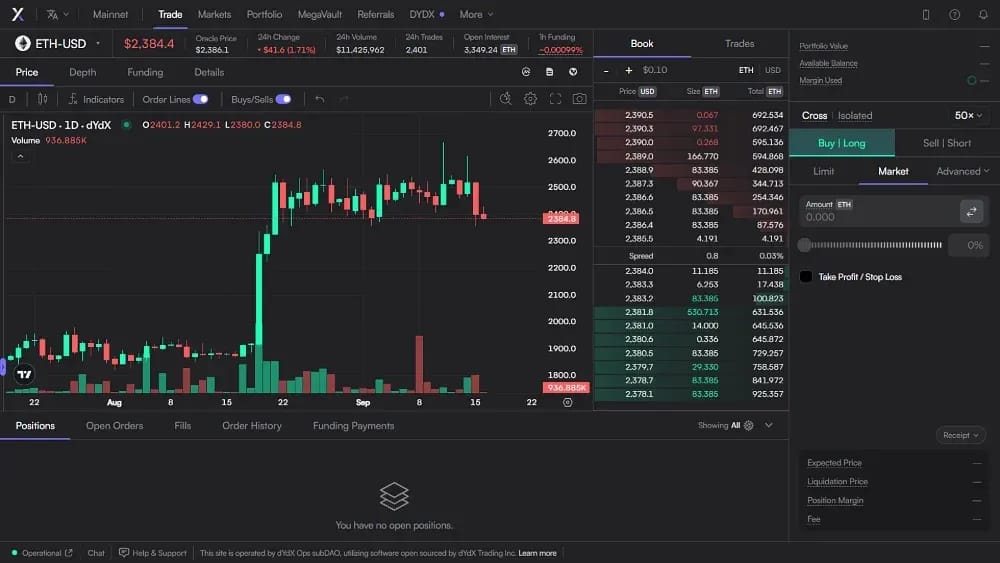
7. dYdX
dYdX 由前 Coinbase 工程师 Antonio Juliano 于 2017 年创立,在处理了超过 1.5 万亿美元的历史交易量的同时,保持了长达九年的良好安全记录。其于 2025 年 12 月推出的 SOL 现货市场首次让美国交易员能够访问该平台。如果监管机构最终允许境内永续合约,这使得 dYdX 在竞争对手中占据领先地位。
其代币经济学已强烈倾向于持币者。治理部门批准将 75% 的协议净收入用于公开市场 DYDX 回购。所有代币解锁已于 2026 年 6 月完成,解除了持续多年的代币释放悬顶之剑。来自 Pocket Protector 收购的 Telegram 交易功能也正在整合到产品中。
该平台仍然提供链上最深度的专业工具集之一。交易员可以访问 200 多个永续合约市场、低至 -0.011% 的 maker 返佣、高级订单类型以及完整的 API 支持。其现实世界资产路线图从合成特斯拉股票开始。
优点
- 长达九年的良好安全记录使 dYdX 成为所有去中心化衍生品平台中运营历史最悠久的平台,且优势明显。
- 美国市场的现货交易可用性使 dYdX 在仍仅限海外的竞争对手面前占据了监管先机。
- 所有供应量解锁已于 2026 年 6 月结束,75% 的净收入现在用于 DYDX 回购。
- 多代协议的发展造就了机构级的 API、高级订单类型和 maker 返佣。
缺点
- 在资金流向更快的高速交易所后,月交易量比 Hyperliquid 低了一个数量级。
- 基于 EVM 和 Solana 底层架构的交易员面临来自 Cosmos 应用链架构的额外存款摩擦。
- 大多数 RWA 永续合约路线图尚未实现,而竞争交易所已经推出了实时的 TradFi 市场。
8. ApeX
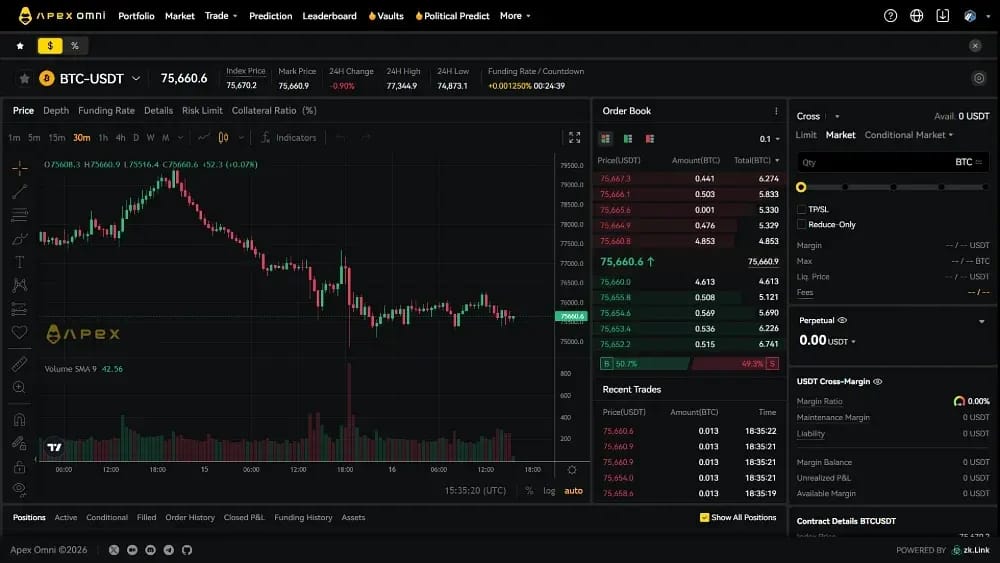
ApeX Protocol 运行在基于 zkLink 的 Layer 2 上,并在 Ethereum、Arbitrum、Base 和 Solana 等六个链上提供免 gas 的交易。跨 150 多个市场的累计交易额已超过 2,000 亿美元。其服务范围从加密货币和代币化美股到杠杆预测合约,并提供同类最佳的组合保证金与多资产抵押支持。
用户入金在 2026 年成为首要任务。7 月,法币入金通道上线,支持 40 多种货币的银行卡和数字钱包服务。随后的 8 月,AEON Pay 合作关系使得 APEX 能够在 50 多万家商户消费,为永续合约 DEX 代币创造了不寻常的现实世界实用性闭环。对于专注于股票的交易者而言,它与最佳代币化股票交易交易所完美契合。
收益产品和基础设施完善了其产品矩阵。协议金库从平台交易费中向存款人支付最高约 7.65% 的回报。Chainlink Data Streams 在五条链上提供低延迟的 RWA 定价,而专门的 Omni AppChain 结算层仍在积极开发中。
优点
- 跨越加密货币、代币化股票和预测合约的 150 多个市场,并由组合保证金和多资产抵押账户提供支持。
- 覆盖 40 多种货币的法币入金通道,结合 Privy 邮箱登录,消除了大部分常见的 Web3 入金摩擦。
- AEON Pay 允许用户在 5000 万家商户消费 APEX,赋予了该代币真正的支付实用性。
- 经 CertiK 监控的基础设施在所有 Omni 部署上线以来,未有公开报告的安全漏洞。
缺点
- 尽管产品覆盖范围广泛,但日交易量和open interest仍只占行业领先水平的一小部分。
- 与 Hyperliquid、Aster 或 Lighter 使用的价值累积引擎相比,ApeX 的回购计划较为温和。
- Omni AppChain 仍在开发中,目前尚未作为差异化结算层运营。
你需要了解的 2026 年 Perp DEX 主题
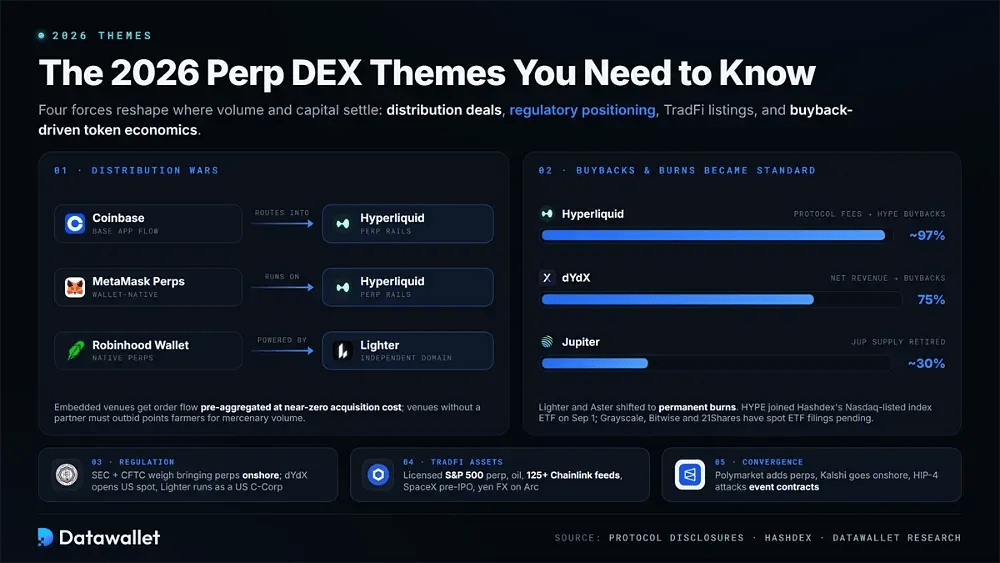
竞争已不再仅仅围绕构建最快的撮合引擎。分发渠道、监管定位以及可持续的代币经济学现在在决定交易量、open interest和资本流向方面发挥着更大的作用。四大力量正在重塑 2026 年的行业格局。
分发之战:钱包和经纪商将流量引入永续合约 DEX
2026 年最具影响力的变化之一是,永续合约 DEX 不再需要逐个钱包地获取交易者。相反,它们正在与已经服务数百万用户的应用程序进行整合。Coinbase 将 Base App 的流量路由至 Hyperliquid,MetaMask Perps 使用 Hyperliquid 底层通道,而 Robinhood Wallet 则通过独立的 Lighter Domain 提供原生永续合约。
这种转变给没有分发伙伴的交易所带来了困难的经济状况。当钱包或经纪商嵌入永续合约 DEX 时,订单流会以预聚合的方式到达,用户获取成本实际上下降到了分发商已经花费的金额。没有这些渠道的平台必须争夺积分农夫和其他雇佣兵式的交易量,这正是 2025 年空投周期结束后消失的那类活动。
监管机构为链上永续合约打开了大门
SEC 和 CFTC 在 2025 年底暗示,它们将考虑将永续合约引入本土,促使行业在 2026 年为这种可能性做准备。dYdX 推出了美国现货访问权限。Polymarket 将其业务分拆为国际永续合约场所和受 CFTC 监管的美国交易所,而 Lighter 则作为美国 C-Corp 运营,并押注于更明确的国内政策。
结果尚未尘埃落定。大多数永续合约 DEX 前端对美国交易者而言仍然无法合法访问。FCA 维持其对英国零售客户禁售加密衍生品的决定,而 MiCA 对欧盟前端的处理方式仍持模糊态度。即便如此,今天构建合规通道的交易所也掌握着通往全球最大未开发衍生品市场的看涨期权。
TradFi 资产现在成为核心永续合约 DEX 交易量来源
以 HIP-3 开始的实验性模型已成为行业的标准架构。Hyperliquid 运营着唯一官方授权的标准普尔 500 永续合约,并拥有深厚的石油市场。Lighter 实时传输 125 个以上的 Chainlink 动态数据源,涵盖美国和韩国股票。Polymarket 提供 SpaceX pre-IPO 敞口,而 EdgeX 正在 Arc 上推出日元 FX 永续合约。
全天候定价提供了结构性优势。如果在周日晚上爆发宏观经济新闻,CME 和 ICE 已经休市,但链上的标普 500、原油和黄金合约仍在持续交易。交易者现在可以从一个自托管账户中对冲股票敞口、做空原油或做多白银,而无需使用传统经纪商。
回购和销毁成为行业标准
Hyperliquid 的援助基金将大约 97% 的协议费用用于公开市场购买 HYPE,迫使主要竞争对手引入可比的价值累积机制。dYdX 现在将 75% 的净收入用于回购。Lighter 和 Aster 都转向了永久销毁,而 Jupiter 则退出了大约 30% 的 JUP 供应量。
机构兴趣随之而来。HYPE 自 9 月 1 日起加入了 Hashdex 的纳斯达克上市指数 ETF,Grayscale、Bitwise 和 21Shares 的现货 ETF 申请仍在审理中。这一发展表明,传统资产配置者已将永续合约 DEX 费用流视为可投资的现金流。收入和销毁率现在在这些代币的定价中发挥着比单纯叙事更大的作用,标志着该品类的结构性成熟。
预测市场与永续合约 DEX 正在加速融合
结果押注与价格交易之间的界限正在双向瓦解。Polymarket 在这个最大的预测市场中增加了带杠杆的永续合约。Kalshi 将受 CFTC 监管的永续合约引入境内,而 Hyperliquid 的 HIP-4 结果市场则从衍生品端切入事件合约。
对于交易者而言,这种融合支持在单个账户内执行更复杂的策略。例如,可以将选举或美联储决议合约与对冲市场反应的指数永续合约进行配对。平台则面临着不同的结果:每一个交易平台都在争夺同一批风险偏好客户。这指向了费用压缩、事件仓位与永续合约仓位之间的交叉保证金,以及小型单一产品交易所之间更多的整合。
perp DEX 与 perp CEX:哪一个更适合交易者?
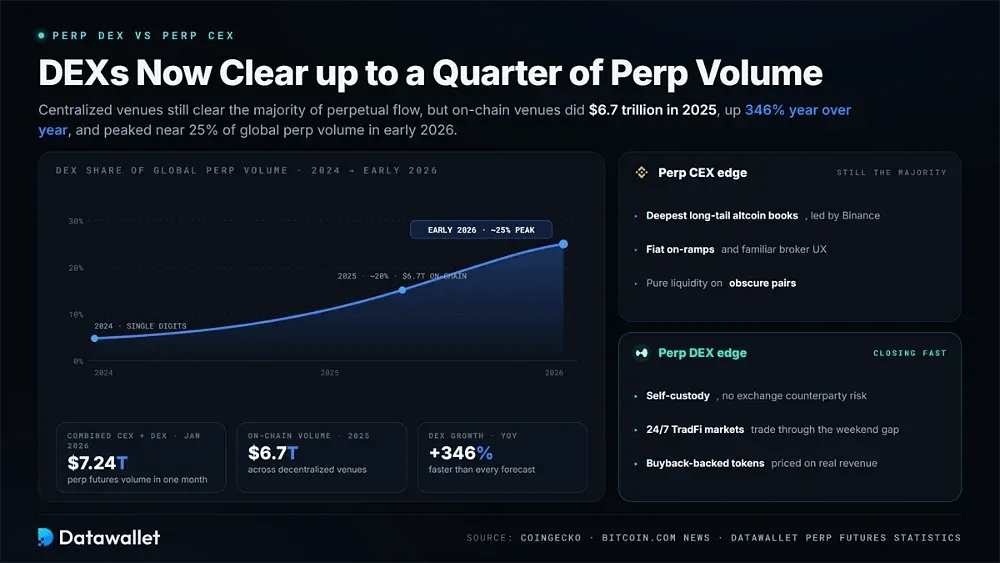
中心化交易所仍然占全球永续合约交易量的绝大部分。仅在 2026 年 1 月,CEX 和 DEX 的永续合约期货交易额合并就达到了 7.24 万亿美元,且 Binance 依然是长尾山寨币和法币入金深度最深的单一交易平台。寻求在冷门交易对中获得纯粹流动性的交易者,依然会发现最佳中心化期货交易所难以被超越。
即便如此,差距缩小的速度比预测显示的要快。链上交易所在 2025 年全年处理了 6.7 万亿美元,同比增长 346%,并在 2026 年初的高峰期达到了全球永续合约流量的大约四分之一。Hyperliquid 的执行质量及其向 TradFi 资产上市的扩张推动了这一增长。
我们的永续合约期货统计数据页面追踪了完整的 DEX 与 CEX 的比例。为了实现自托管、24/7 TradFi 访问以及代币回购支持,永续合约 DEX 越来越成为严肃资金沉淀的地方。
如何选择永续合约 DEX
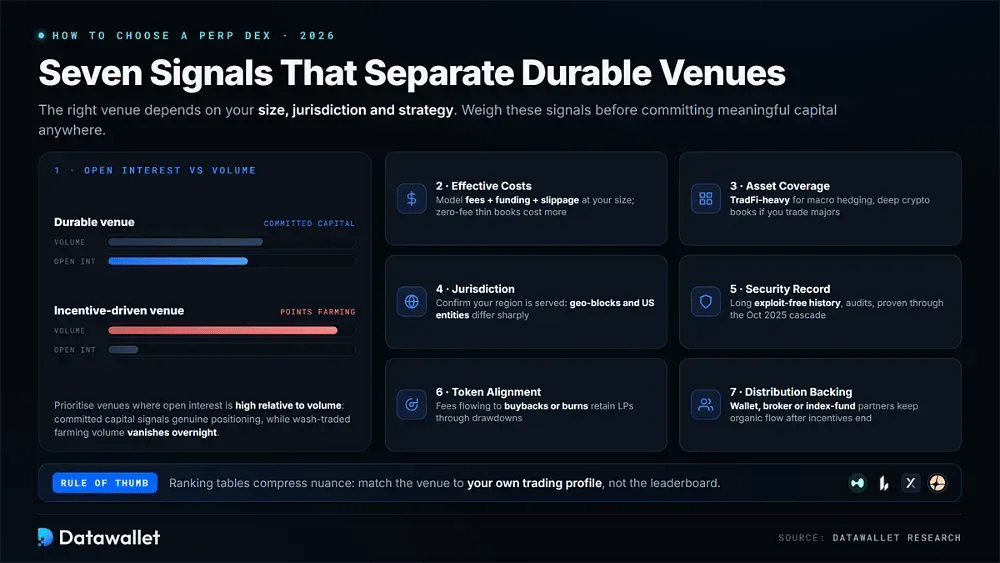
排名表格无法涵盖每一个权衡因素。你的资金规模、司法管辖区和交易策略决定了哪个平台最为合适,因此在投入大量资金之前,请对照你自己的交易概况权衡以下因素。
这些标准有助于区分持久的交易所与主要由激励驱动的交易所:
- open interest。优先选择 open interest 相对于交易量较高的交易所。相比于可能在一夜之间消失的刷量积分农场,已投入的资金更能证明真实的头寸。
- 实际成本。按你的正常仓位规模计算真实的综合成本,包括费用、资金费率和滑点。深度浅的零手续费订单簿可能依然更贵。
- 资产覆盖范围。选择符合你策略的资产覆盖范围。偏重 TradFi 的交易所适合宏观对冲,而专注于主要加密资产的交易者可能更关心深度的加密货币订单簿。
- 司法管辖区。在存款前,请核实该平台是否实际服务于你所在的地区。这份名单上各个交易所的地理封锁、前端限制和独立的美国实体存在很大差异。
- 安全记录。偏爱具有长期无漏洞历史、已发布审计结果并在 2025 年 10 月清算瀑布等压力事件中表现出韧性的交易所。
- 代币契合度。确定协议费用是支持回购还是销毁。具有真实价值累积的交易所往往在市场回调期间能更有效地留住流动性提供者。
- 分销支持。钱包、经纪商和指数基金的合作伙伴关系可以预示平台的持久性,因为集成平台在激励计划结束后仍会继续获得有机流量。
perp DEX 上的交易费用
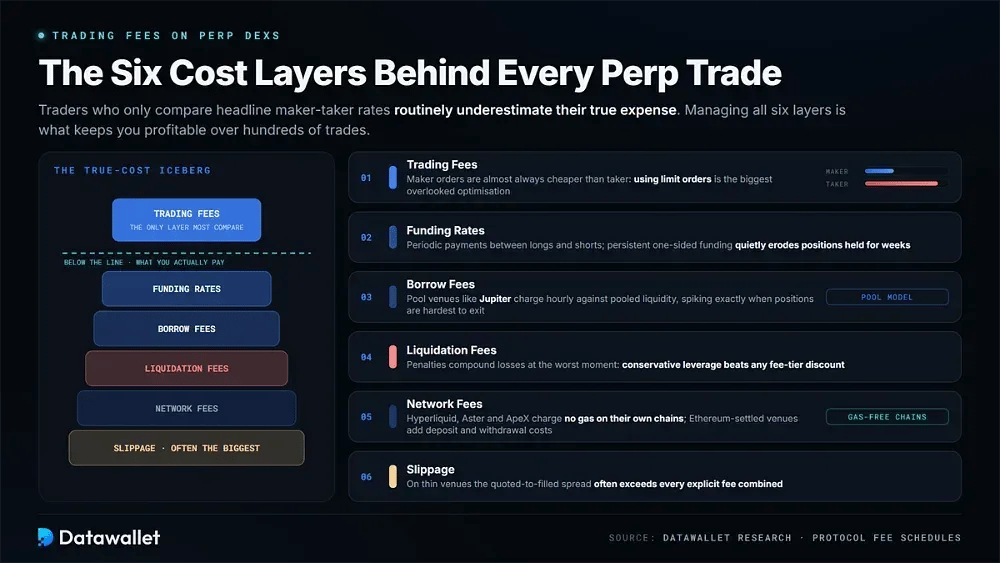
去中心化永续合约交易的成本来自多个方面。仅看标面的 maker 和 taker 费率通常会低估真正的开销,尤其是在数百笔交易之后。
永续合约 DEX 交易者应监控六个不同的成本层级:
- 交易费用。maker 单几乎总是比 taker 单更便宜。因此,使用限价单而不是市价单仍然是许多交易者忽视的最大成本优化手段之一。
- 资金费率。funding rates 通过在多头和空头之间转移定期支付,使永续合约价格与现货保持一致。持续的单边资金费率会悄悄侵蚀持有数周的杠杆头寸。
- 借贷费用。基于资金池的交易所(例如 Jupiter)用针对池化流动性的按小时借贷费用代替了资金费率。这些费用在波动期间可能会飙升,而这恰恰是头寸最难以平仓的时候。
- liquidation 费用。一旦保证金跌破维持门槛,这些惩罚措施就会生效,并可能在最糟糕的时刻加剧亏损。保守的杠杆比任何费率折扣都更划算。
- 网络费用。Hyperliquid、Aster 和 ApeX 在其自己的链上不收取 gas。相比之下,在 Ethereum 上结算的交易所会增加充提成本,这对小额账户来说更为重要。
- 滑点:大额订单的执行极大地依赖于订单簿深度。在流动性较差的交易所中,报价与成交价之间的差异可能会超过所有显性费用的总和。
使用去中心化 perpetual 交易所的风险
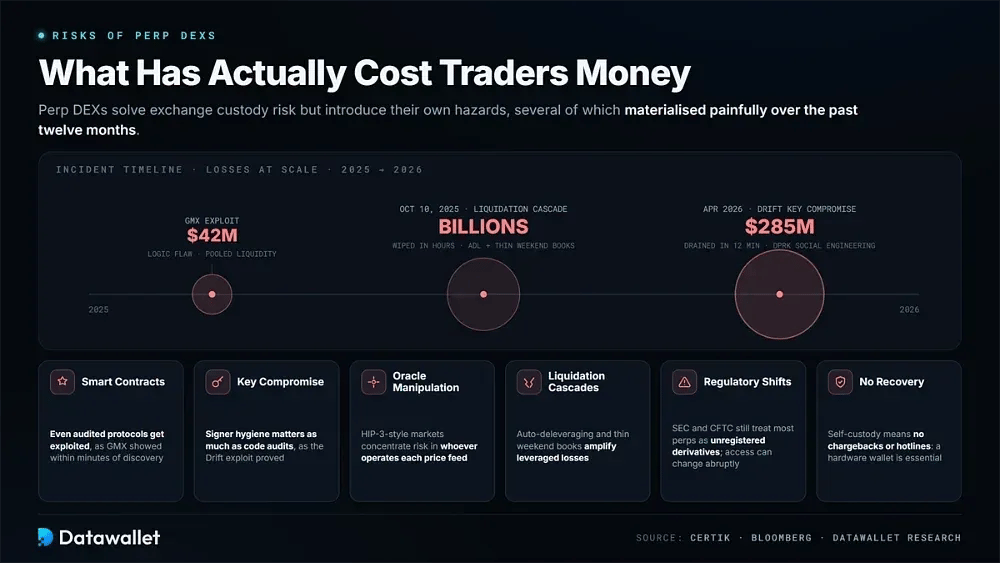
永续合约 DEX 消除了交易所的托管风险,但也带来了另一组隐患。其中几项风险在过去十二个月中造成了惨痛的损失,因此在投入大量链上资金之前,务必先了解这些风险。
以下类别已经导致了真实的交易者损失:
- 智能合约:审计并不能消除漏洞利用风险。GMX 4200 万美元事件展示了池化流动性中的逻辑漏洞如何在被发现后的几分钟内耗尽市场资金。
- 私钥泄露:2026 年 4 月的 Drift 漏洞利用事件通过与朝鲜(DPRK)相关的社会工程学攻击,在十二分钟内窃取了 2.85 亿美元,这表明签名者安全卫生与代码审计同样重要。
- 预言机操纵:永续合约交易所完全依赖 Pyth、Chainlink 或部署者管理的喂价源。HIP-3 风格的市场将这种风险集中在各个价格预言机的运营商身上。
- 清算连锁反应:在 2025 年 10 月 10 日的崩盘期间,价值数十亿美元的杠杆头寸在数小时内被清算。这一事件证明了auto-deleveraging和周末薄弱的订单簿如何放大损失。
- 监管不确定性:SEC 和 CFTC 仍然将大多数永续合约视为未注册的衍生品。因此,访问规则可能会在整个司法管辖区内突然发生变化。
- 追回限制:自托管不提供退款、客服热线或针对受损私钥的补救措施。因此,优质的硬件钱包是必不可少的,而非可有可无。
最后总结
在 2026 年,去中心化永续合约交易所变得在最好的意义上“无趣”了。积分farming失去了大部分影响力,而真实的收入和open interest则成为衡量平台质量更重要的指标。存活下来的交易所现在提供的基础设施,正被 Coinbase、Robinhood 和指数基金发行商直接集成,而不是试图与其竞争。
Hyperliquid 凭借真实的费用收入、ETF 级别的机构认可度以及现存唯一的持牌标普 500 永续合约,建立起了实质性的、自我强化的领先地位。Lighter、Polymarket 和 Aster 则分别依托可验证的执行、预测市场分发和隐私保护占据了独特的细分区位。与此同时,EdgeX 正通过其外汇(FX)扩展开启一个新的资产类别。
现在进入市场的交易者应青睐具有深度、稳定的open interest以及可持续经济模型的交易所。无论平台宣传的最大leverage是多少,仓位规模都应保持保守,且自托管意味着基金安全的最终责任依然在交易者手中。
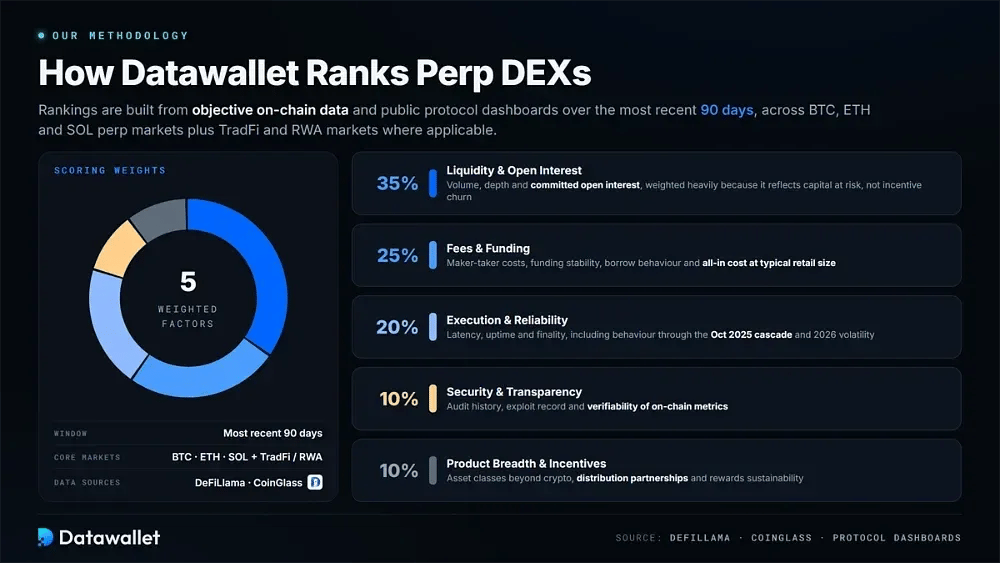
我们对永续合约 DEX 排名的评估方法
我们的排名使用客观的链上数据和公开的协议仪表板,以识别交易者可以依赖哪些永续合约 DEX 来获得深度流动性、公平执行和可持续的经济模型。评估窗口涵盖了 BTC、ETH 和 SOL 永续合约市场的最近 90 天,在适用的情况下还包括TradFi和RWA市场。
- 流动性与持仓量 (35%) - 我们使用 DeFiLlama、CoinGlass 和协议仪表板评估 24 小时交易量、稳定的open interest以及订单簿深度。open interest权重很高,因为它衡量的是承担风险的资金,而不是受激励驱动的虚假交易。
- 费用与资金费率 (25%) - 此类别涵盖maker和taker费用、资金费率稳定性、借款费用表现,以及在典型零售仓位规模下的有效总成本。
- 执行与可靠性 (20%) - 我们评估延迟、正常运行时间和结算终局性,包括场所在 2025 年 10 月liquidation连锁反应和 2026 年波动性事件期间的表现。
- 安全性与透明度 (10%) - 评估审计历史和漏洞利用记录,同时考量披露质量以及公共链上指标的可验证性。
- 产品广度与奖励 (10%) - 我们评估所提供市场的数量和类型、加密货币之外的资产类别、分发合作伙伴关系,以及奖励计划是否具有可持续性。